Where Will SCHD Be in 20 Years? History Has Good News and Bad News for Investors
The Motley Fool· 2026-11-13 01:45
文章核心观点 - 施瓦布美国股息股票ETF(SCHD)凭借兼顾股息增长、股息质量与高收益率的选股策略,成为当前市场上最受欢迎的股息基金之一 [1] - 该基金自2011年成立以来年化回报率达13.8%,但未来20年回报可能低于历史水平,即便如此只要投资者不恐慌、坚持长期投资,仍有望实现本金的多倍增长 [1][2] - 长期复合增长是核心逻辑,建议持续投资并避免择时 [7] 基金基本数据 - 当前价格36.15美元,上涨0.13美元,涨幅0.35%,于2026年11月12日美东时间下午12:37在NYSEMKT交易 [5] - 资产管理规模(AUM)为1226.9亿美元(122.69 billion) [5] - 股息收益率为2.92% [5] - 费用率为0.06% [5] - 前三大持仓:德州仪器(TXN)4.58%、宝洁(PG)4.44%、家得宝(HD)4.28% [5] 历史回报与情景测算 - 以5000美元初始投资、按13.8%年化回报计算,20年后约增至66300美元 [4] - 标普500长期年化回报约10%,若按10%复合增长,同样5000美元20年后约为33600美元 [4] - 在更不利情景下,若未来20年年化回报仅6%,5000美元将增至约16000美元,仍为初始投资的三倍 [6] 投资策略启示 - 无法预知上述哪种情景会成真,但该基金长期为投资者带来正回报的历史记录使长期胜率占优 [7] - 应持续投资、避免试图择时,让长期复合增长发挥作用 [7]

Nvidia Shareholders Won't Miss Jensen Huang for Long
WSJ· 2026-11-13 01:43
文章核心观点 - AI芯片公司进入新阶段,更稳健的管理层可能更适合为股东创造价值 [1] 公司发展阶段 - AI芯片公司正迈入一个新的发展阶段 [1] 管理层特质与股东回报 - 更稳健的管理风格可能更有利于提升股东价值 [1]

The scandal at Nvidia is exactly what's wrong with the S&P 500
MarketWatch· 2026-11-13 01:42
文章核心观点 - 退休资金中有很大一部分很可能投资于计算机芯片巨头 [1] 退休资金与计算机芯片巨头 - 退休投资组合中相当大比例的资金与计算机芯片巨头存在关联 [1]
SpaceX's Expanding Ambitions: ETFs to Play Its Next Growth Phase
ZACKS· 2026-11-13 01:41
文章核心观点 - SpaceX正从火箭发射公司快速转型为多元化技术与基础设施企业,业务触角延伸至人工智能、卫星通信、商业航天和电信领域 [1] - 可复用火箭与Starlink卫星网络已确立公司在商业航天行业的地位,而最新投资与战略合作表明其增长野心远超地球轨道 [1] - 公司近期发展对投资者具有重要意义,从入选NASA月球基地计划到推进数十亿美元级AI基础设施协议及扩大无线频谱持有,正布局多个高速增长行业 [2] NASA月球基地计划带来的增长机遇 - 2026年11月7日宣布,SpaceX入选NASA商业月球载荷服务(CLPS)计划下一阶段 [3] - NASA共选定八家公司(含SpaceX)在新CLPS 2框架下竞争未来月球货运任务,该计划为期10年,合同总价值上限为100亿美元 [4] - NASA同时将现有CLPS 1.0合同价值从26亿美元提升至42亿美元 [4] - 该计划旨在月球南极附近建立持续存在,要求商业公司开发并运营日益复杂的着陆器,以将科学设备、技术和基础设施运送至月表 [5] - SpaceX有望通过发射与运输能力创造潜在收入流,预计2028年利用Starship发射通信卫星,帮助建立月球作业与任务控制基础设施之间的连接 [6] - 此举可能强化SpaceX在新兴月球通信市场的地位,可靠数据传输对未来探索与基础设施建设至关重要 [6] 与科技巨头的丰厚协议 - SpaceX正日益将自己定位为大规模计算基础设施提供商,与成熟云服务商及新兴AI数据中心运营商展开竞争,孟菲斯Colossus与Colossus II设施是该战略的核心 [7] - 2026年5月,SpaceX与Anthropic签署云服务协议,覆盖Colossus与Colossus II设施,Anthropic承诺在2029年5月前每月支付12.5亿美元(受合同条款约束)[8] - SpaceX与谷歌签署单独云服务协议,谷歌同意在32个月内每月支付9.2亿美元 [8] - 按全额费率计算,上述两份合同合计每季度贡献65亿美元,约相当于Super Intelligence第三季度收入的86% [8] - 这些协议代表可观的潜在合同收入,表明SpaceX正将计算基础设施变现拓展至自身AI应用之外,向第三方客户提供资源有望使AI基础设施成为重要的经常性收入业务 [9] - 马斯克在Baron投资会议上勾勒了雄心勃勃的增长轨迹,预计到2026年12月年化收入运行率超过1000亿美元,到2027年12月达到5000亿美元 [10] 强劲季度业绩提供财务支撑 - 2026年第三季度SpaceX报告收入146亿美元,较上年同期的56亿美元飙升161% [13] - 净利润达44亿美元,上年同期为净亏损11亿美元 [13] - 调整后EBITDA激增306%至88亿美元 [13] - 分业务看,Super Intelligence部门收入75.6亿美元,Connectivity贡献52.5亿美元,Space部门收入17.7亿美元 [14] Starlink扩张与频谱投资 - Starlink仍是公司经常性收入的重要贡献者,其连接业务收入同比增长69%,营业利润激增99%,反映消费者用户以及企业和政府客户需求上升 [15] - Starlink已在多个国家提供宽带连接,服务消费者、企业、航空公司、海事运营商和政府客户,其卫星网络使SpaceX在传统宽带基础设施昂贵或难以部署的地区具备优势 [16] 相关ETF敞口 - Baron First Principles ETF(RONB)是最大的公开上市SpaceX ETF持有者,总资产3.41亿美元,组合中37.86%投资于SpaceX,费用率1.00%,三个月平均交易量14.4万股 [17] - Roundhill Space & Technology ETF(MARS)投资于商业航天生态(发射提供商、卫星运营商、通信、机器人及相关技术),管理资产4130万美元,SpaceX权重24.12%,费用率0.75%,三个月平均交易量约2.6万股 [18] - VanEck Space ETF(WARP)提供卫星基础设施、发射服务、航空航天与国防技术公司敞口,管理资产4150万美元,SpaceX权重20.83%,费用率0.50%,三个月平均交易量约3.8万股 [19]


Best Health & Fitness Stocks to Buy on Strong Market Potential
ZACKS· 2026-11-13 01:41
文章核心观点 - 健康与健身正从独立的生活方式选择转变为消费者日常生活和支出的常规组成部分,越来越多人关注运动、营养、预防性护理和整体健康 [1] - 这一趋势扩展了健身中心、营养产品、医疗服务、职场健康项目和数字健康工具的市场 [1] - 科技使消费者更容易管理健康,可穿戴设备和移动应用帮助监测身体活动、睡眠模式等健康指标,虚拟教练和互联健身平台提供个性化指导 [2] - 对肥胖、慢性病和心理健康的担忧促使人们采取更健康习惯和预防性措施 [2] - 大型科技公司正投资健康相关服务和产品,苹果通过Apple Watch健康追踪与Fitness+锻炼计划结合,亚马逊通过One Medical扩展虚拟护理和AI支持服务 [3] - 全球健康与保健市场预计到2035年达到7.76万亿美元,2026年起复合年增长率为4.94% [4] - 预防性医疗、员工健康计划和政府公共卫生举措的支出增加预计将支撑未来需求 [4] - 消费者需求正转向针对特定健康目标的服务和产品,精品健身工作室、高端健康俱乐部、定制营养计划和互联健康设备吸引追求个性化选择的消费者 [5] - 对投资者而言,健康与健身市场提供与生活方式习惯变化、数字健康工具更广泛采用和预防性护理支出增加相关的机会 [6] 行业市场概况 - 全球健康与保健市场预计到2035年达到7.76万亿美元,2026年起复合年增长率为4.94% [4] - 预防性医疗、员工健康计划和政府公共卫生举措的支出增加预计将支撑未来需求 [4] - 消费者需求正转向针对特定健康目标的服务和产品,精品健身工作室、高端健康俱乐部、定制营养计划和互联健康设备吸引追求个性化选择的消费者 [5] - 科技使消费者更容易管理健康,可穿戴设备和移动应用帮助监测身体活动、睡眠模式等健康指标 [2] - 对肥胖、慢性病和心理健康的担忧促使人们采取更健康习惯和预防性措施 [2] VF Corporation (VFC) - 通过The North Face、Altra、Smartwool和Icebreaker等品牌销售跑鞋、户外服装、技术鞋类及相关配件,服务于跑步、徒步、滑雪等体育活动消费者 [7] - The North Face提供防护外套、高性能鞋类和户外设备,Altra专注于跑鞋,Smartwool和Icebreaker提供户外功能性服装 [7] - 公司为Zacks Rank 2(买入)评级,逐步扩展产品供应以触达更多客户 [8] - The North Face在2027财年第一季度推出Altamesa 2鞋类系列,在各地区获得积极初步反响,并正在开发更多春夏产品以拓宽季节性供应 [8] - The North Face与美国滑雪和单板滑雪队签订高性能服装供应协议,将品牌与竞技冬季运动联系起来 [8] - Altra从越野跑鞋扩展到公路跑鞋,型号包括Lone Peak、Torin、Experience Flow和Wild [8] - 2027财年第一季度The North Face按固定汇率计算营收增长4%,受外套、冲锋衣和设备带动 [9] - Altra保持增长势头,近几个季度公路跑鞋销售额已超过越野跑业务 [9] - 管理层认为Altra在公路跑领域有进一步扩展空间,该市场被认为远大于越野跑市场 [9] - 公司继续投资产品开发和品牌知名度,特别是Altra,同时扩展The North Face的鞋类和季节性服装供应 [10] Garmin Ltd. (GRMN) - 提供健身智能手表、活动追踪器、骑行电脑和GPS设备,服务于专业运动员、休闲健身爱好者及希望追踪日常活动的个人 [11] - 多年来健身业务从基于GPS的运动设备扩展到提供身体活动和整体健康信息的可穿戴设备,户外部门还提供用于跑步、徒步等活动的探险手表 [11] - 公司为Zacks Rank 2评级,2026年第三季度推出CIRQA Smart Band无屏幕可穿戴设备,提供健身和健康洞察 [12] - 推出新款Edge骑行电脑,包括Edge 1060(通过内置麦克风和扬声器实现免提语音控制)和面向不同经验水平骑行者的Edge Explore 3 [12] - 扩展探险手表系列,推出fenix 9和fenix 9 Pro,提供钛金属表壳选项和更大的AMOLED显示屏 [12] - 2026年第三季度健身部门营收同比增长16%至6.94亿美元,受可穿戴设备销售增长推动 [13] - 营业利润达到2.31亿美元,营业利润率为33% [13] - 户外部门营收增长20%,受fenix 9发布后探险手表强劲需求支撑 [13] - 管理层预计2026年健身部门将贡献公司整体营收增长的最大部分 [13] - 公司继续为从普通锻炼者到经验丰富运动员的不同类型用户开发产品 [13] Amer Sports, Inc. (AS) - 通过Arc'teryx、Salomon、Wilson、Atomic和Peak Performance等品牌销售运动器材、鞋类、技术服装和配件,产品用于跑步、徒步、滑雪、网球等户外运动 [14] - 公司为Zacks Rank 2评级,运营三个业务部门:技术服装、户外性能和球类与球拍运动 [14] - 公司传统上更依赖运动器材,但鞋类和服装已成为业务中日益重要的部分,使公司能够触达参与运动的消费者以及偏好舒适功能性服装日常穿着的人群 [14] - Salomon从滑雪设备起步,扩展到越野跑鞋、徒步鞋、运动服和运动鞋 [15] - Arc'teryx以技术户外服装闻名,也在开发鞋类和女性产品 [15] - Wilson从网球拍等运动器材扩展到高性能服装和鞋类 [15] - 公司通过开设更多品牌门店和扩展在线销售渠道支持这些发展 [15] - 鞋类和服装预计2026年占户外性能部门营收的75%,而2022年为54% [16] - Salomon鞋类和服装业务自2022年以来录得30%的复合年增长率 [16] - Wilson Tennis 360也已扩展,受球拍、服装和鞋类销售支撑 [16] - Arc'teryx继续在不同市场开发产品品类和零售布局,公司正投资这些业务同时逐步减少对传统运动器材的依赖 [16]


Can Wheaton Precious Metals Sustain Its Record Production Growth?
ZACKS· 2026-11-13 01:41
文章核心观点 - Wheaton Precious Metals Corp(WPM)年内表现稳健,受益于产量强劲增长与金属价格支撑,前九个月黄金当量产量同比增长13.9%至创纪录的647,258盎司 [1] - 增长主要来自与BHP Group Limited达成的贵金属购买协议(Antamina矿流),该协议于2026年4月1日生效,为WPM增加长期白银敞口 [2] - 公司重申2026年归属产量指引为860,000-940,000 GEOs,中值较2025年的692,000盎司增长30% [3] - 公司预计到2030年产量达120万GEOs,并在2035年前维持该水平附近 [4] 产量与运营总结 - 前九个月黄金当量产量同比增长13.9%至创纪录的647,258盎司 [1][7] - Antamina贵金属购买协议生效后,WPM归属白银比例提升至67.5%,并在交付阈值下调前额外增加33.75%的可支付白银 [2] - Antamina在2026年第三季度产出270万归属白银盎司,同比增长60%,尽管矿山排序导致品位下降 [2] - 该BHP交易增加长期白银敞口,需持续支付相当于现货白银20%的款项 [2] - 2026年归属产量指引为860,000-940,000 GEOs,包括400,000-430,000盎司黄金和2,700万-2,900万盎司白银 [3] - 增长将由扩大的Antamina矿流以及Hemlo、Fenix、Platreef和Mineral Park等较新运营项目贡献 [3] - 2030年120万GEOs目标及2035年前维持该水平,将由Koné、Kurmuk、Goose、El Domo、Spring Valley、Copper World和Santo Domingo等开发资产推动 [4] - 处于建设中和/或已获许可的开发项目也将促进增长 [4] - Antamina、Aljustrel、Marmato、Blackwater、Hemlo、Goose、Platreef、Fenix和Mineral Park等运营资产的稳健表现也将助力上行 [4] 同业2026年产量指引 - SSR Mining Inc(SSRM)2026年第三季度产出103,585黄金当量盎司,预计2026年产量为450,000-535,000盎司,产量偏向第四季度 [5] - AngloGold Ashanti PLC(AU)维持2026年黄金产量预期在280万-317万盎司之间,2026年第三季度黄金产量为696,000盎司 [5] 股价表现与估值 - WPM股价一年内上涨25.8%,跑赢行业14.3%的涨幅;相比之下,Zacks基础材料板块和标普500分别回报11%和9.4% [6] - WPM当前远期12个月市盈率为29.91倍,高于行业平均的14.32倍 [9] - SSR Mining和AngloGold Ashanti分别以9.18倍和11.48倍交易,估值较低 [10] 盈利预测与估计 - Zacks一致预期WPM 2026年销售额为35.5亿美元,同比增长53% [10] - 2026年每股收益一致预期为4.51美元,同比增长48% [10] - 2027年销售额一致预期同比增长1.1%,盈利预期同比增长2.1% [10] - 过去60天,2026年每股收益估计下移,而2027年估计上移 [11] - 季度与年度每股收益估计趋势:当前Q1为1.14、Q2为1.11、F1为4.51、F2为4.61;7天前分别为1.12、1.11、4.50、4.61;30天前分别为1.22、1.15、4.80、4.58;60天前分别为1.22、1.15、4.79、4.57 [13] - 估计修正趋势:Q1为-6.56%、Q2为-3.48%、F1为-5.85%、F2为+0.88% [13]


Home Depot Stock Rallies 20% in a Month: Is It Still a Buy?
ZACKS· 2026-11-13 01:41
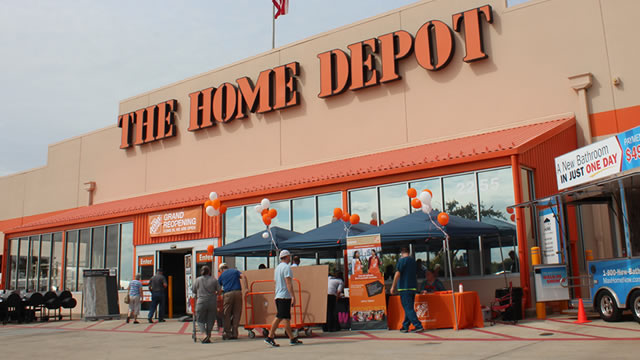
文章核心观点 - 家得宝(HD)股价近一个月强势反弹19.5%,反映投资者对家居装修零售商需求趋势改善及战略举措的乐观情绪,但估值溢价与盈利预期下修引发对当前入场时机的审慎考量 [7][8][20] - 公司凭借强劲市场地位、专业客户业务扩张及互联零售投资具备长期增长基础,但住房市场疲软与成本压力制约短期前景,现有股东宜继续持有,潜在投资者宜等待更佳入场点 [18][19][20] 股价表现与同业对比 - 家得宝股价过去一个月上涨19.5%,跑赢Zacks零售-家居用品行业18.9%的涨幅及零售-批发板块7.1%的涨幅,同时跑赢标普500指数同期4.5%的跌幅 [1] - 家得宝股价表现跑赢Floor & Decor(FND)的14.2%和Williams-Sonoma(WSM)的9.2%涨幅,但跑输Lowe's(LOW)22.2%的涨幅 [2] - 当前股价351.31美元,较52周高点397.63美元低11.6%,较52周低点277.15美元高26.8% [5] - 股价交易于50日及200日简单移动均线上方,技术面呈现有利格局 [5] 关键增长驱动因素 - 公司第二季度销售额同比增长5.7%至479亿美元,可比销售额增长1.7%,16个商品部门中有13个实现可比销售正增长 [7][10] - 专业客户(Pro)业务表现优于DIY消费者,受益于专业服务、交付能力及产品组合扩展方面的投资,SRS Distribution与GMS的整合增强了对复杂专业项目的服务能力 [11] - 数字销售额增长11%,为连续第五个季度实现两位数增长,快速履约、全国快递配送及AI工具(包括Magic Apron)进一步提升客户参与度和运营效率 [7][11] - 公司重申2026财年展望,预计总销售额增长2.5%-4.5%,可比销售额持平至增长2% [13] 面临的挑战 - 住房可负担性持续挑战、借贷成本高企及消费者不确定性继续压制大型可选装修项目,可比交易量下降1%,显示需求复苏不均衡 [12] - 燃料、能源及产品投入成本上升带来利润率压力,收购相关的产品组合压力使盈利能力复杂化 [12] 盈利预期 - Zacks共识预期2026财年销售额和每股收益分别同比增长4.1%和2.2%,2027财年销售额和每股收益分别增长3.4%和6.2% [14] - 2026财年每股收益预期过去30天下调1美分,2027财年每股收益预期过去7天下调0.3% [14] - 当前季度(2026年10月)每股收益预期为3.87美元,下一季度(2027年1月)为2.82美元,当前年度(2027年1月)为15.01美元,下一年度(2028年1月)为15.95美元 [16] 估值情况 - 公司当前远期12个月市盈率为22.27倍,高于行业平均的20.53倍,亦高于过去五年中位数21.78倍,估值显示溢价 [16] - 家得宝估值显著高于主要竞争对手Lowe's的18.05倍远期市盈率,但低于Williams-Sonoma的25.52倍和Floor & Decor的26.45倍 [17]

EPR vs. REG: Which Stock Is the Better Value Option?
ZACKS· 2026-11-13 01:41
文章核心观点 - 文章对比了零售房地产投资信托与权益信托板块的两只股票EPR Properties与Regency Centers,认为从价值投资角度看EPR Properties当前是更具吸引力的选择 [1][6] - EPR Properties在Zacks Rank与Style Scores两个模型上均优于Regency Centers,价值投资者可能认为EPR是更好的选项 [6] 估值评分与排名对比 - EPR Properties当前Zacks Rank为2(买入),Regency Centers为3(持有),该体系强调盈利预期修正为正的公司,EPR的盈利前景改善程度可能更大 [3] - EPR获得价值等级B,Regency Centers获得价值等级D [6] 传统估值指标对比 - EPR当前远期市盈率为10.64,Regency Centers远期市盈率为15.66 [5] - EPR的PEG比率为2.14,Regency Centers的PEG比率为4.57,PEG比率在市盈率基础上考虑了公司预期每股收益增长率 [5] - EPR的市净率为1.95,Regency Centers市净率为2.03,市净率用于比较股票市场价值与账面价值(总资产减总负债) [6] 价值评估方法说明 - 价值类别通过考察市盈率、市销率、盈利收益率、每股现金流等多项关键基本面指标来筛选被低估的公司 [4] - 模型将Style Scores体系中的价值类别优异评级与强劲的Zacks Rank相结合,Zacks Rank强调盈利预期修正趋势为正的公司 [2]


RLJ vs. NHI: Which Stock Is the Better Value Option?
ZACKS· 2026-11-13 01:41
文章核心观点 - 文章对比了REIT与股权信托-其他行业中的RLJ Lodging(RLJ)和National Health Investors(NHI)两只股票,认为RLJ是目前更具吸引力的价值投资选择 [1][7] - 文章认为发现优质价值机会的最佳方式是将强劲的Zacks Rank与Style Scores系统中价值类别的优异评分相结合 [2] - 基于盈利前景改善及多项估值指标,RLJ被认为是当前更优的价值选项 [7] Zacks Rank对比 - RLJ Lodging的Zacks Rank为2(买入),National Health Investors的Zacks Rank为3(持有) [3] - Zacks Rank青睐近期盈利预期获得正面修正的股票,RLJ的盈利前景正在改善 [3] 价值评分方法 - 价值投资者通过分析多种传统且经过验证的指标来寻找当前股价水平下被低估的公司 [4] - Style Score价值评分综合考虑多项关键基本面指标,包括市盈率(P/E)、市销率(P/S)、盈利收益率、每股现金流等价值投资者常用的关键统计数据 [4] 估值指标对比 - RLJ当前远期市盈率为8.97,NHI远期市盈率为13.86 [5] - RLJ的PEG比率为2.17,NHI的PEG比率为4.21;PEG比率与市盈率类似,但还考虑了公司预期EPS增长率 [5] - RLJ的市净率(P/B)为1.12,NHI的市净率为1.55;市净率衡量股票市场价值与账面价值(总资产减总负债)之比 [6] 价值评分结论 - 上述指标及其他多项指标帮助RLJ获得价值评分A,而NHI的价值评分为C [6] - RLJ盈利前景改善使其在Zacks Rank模型中表现突出,结合估值指标,RLJ可能是当前更优的价值选择 [7]


XYZ vs. PLTR: Which Stock Should Value Investors Buy Now?
ZACKS· 2026-11-13 01:41
文章核心观点 - 文章对比了互联网软件行业中的Block(XYZ)与Palantir Technologies Inc.(PLTR)两只股票,认为Block当前是更优的价值投资选择 [1][6] - 寻找价值机会的最佳方式是将强劲的Zacks Rank与Style Scores系统中价值类别的优异评级相结合 [2] Zacks Rank对比 - Block的Zacks Rank为2(Buy),Palantir Technologies Inc.的Zacks Rank为3(Hold) [3] - Block的盈利预期修正活动更具吸引力,分析师前景持续改善 [3] 价值评估方法 - 价值投资者关注传统且经过验证的估值指标以寻找当前股价水平下被低估的股票 [4] - 价值类别基于市盈率(P/E)、市销率(P/S)、盈利收益率、每股现金流等关键指标及其他基本面因素对股票进行评级 [4] 估值指标对比 - Block当前远期市盈率为20.72,Palantir Technologies Inc.远期市盈率为101.16 [5] - Block的PEG比率为0.59,Palantir Technologies Inc.的PEG比率为2.77 [5] - Block的市净率(P/B)为2.25,Palantir Technologies Inc.的市净率为36.52 [6] 价值评级结论 - Block获得价值评级B,Palantir Technologies Inc.获得价值评级D [6] - 凭借稳健的盈利前景及上述估值数据,Block当前是更优的价值选择 [6]