

搜索文档
Wereldhave Trading update Q3 2026
Globenewswire· 2026-11-03 14:00
文章核心观点 - 公司第三季度交易更新显示运营表现稳健,资产处置有效降低杠杆率,季度每股直接收益加速增长,全年指引确认 [1] - 资产处置使贷款价值比下降250个基点,净债务/EBITDA为7.1倍,处于行业最强水平之列 [1] 资产处置与资产负债表 - 零售园区De Mael和Eggert的处置将使贷款价值比(LTV)降低250个基点 [1] - 处置后净债务/EBITDA为7.1倍,处于行业最强水平之列 [1] 盈利增长 - 季度每股直接收益(DRPS)加速增长,第三季度升至0.49欧元,第二季度为0.46欧元 [1] - 2026财年每股直接收益(DRPS)指引确认在1.85至1.95欧元区间 [1] 运营表现 - 运营结果强劲:荷兰租赁价差为正、入住率稳定、租金收缴率达99% [1] - 与燃料和服务零售商Q8签署了卢森堡两个中心的关键租约续签 [1] 融资与资本循环 - 在比利时获得6000万欧元的新信贷额度 [1] - 新的荷兰架构将支持高效的资本循环,并对2027年每股直接收益(DRPS)产生积极贡献 [1]

Reju erweitert sein Branchennetzwerk durch die Zusammenarbeit mit Six Mills
Prnewswire· 2026-11-03 14:00
PARIS, 3. November 2026 /PRNewswire/ -- das Unternehmen für Textilregeneration, gab heute bekannt, dass es mit sechs Webereien zusammenarbe ...
Central Bank of Savings Banks Finland Plc, Sp Mortgage Bank Plc & Savings Banks Group: Release of Financial Statements for 2026 will be published on 11th of February 2027
Globenewswire· 2026-11-03 14:00
文章核心观点 - 芬兰储蓄银行集团旗下两家实体(芬兰储蓄银行中央银行有限公司与Sp抵押银行有限公司)将于2027年2月11日发布2026年度董事会报告,储蓄银行集团同日发布2026年财务报表公告,均以证券交易所公告形式发布并在官网同步披露 [1] - 芬兰储蓄银行中央银行有限公司在储蓄银行合并体中承担确保集团流动性与融资活动的职能,负责在货币市场和资本市场为集团获取资金、管理支付转账并统筹集团内部流动性平衡 [2] - Sp抵押银行有限公司与芬兰储蓄银行中央银行有限公司共同负责从货币和资本市场为储蓄银行集团获取融资,其中Sp抵押银行专门负责通过发行担保债券开展集团抵押担保融资 [3] 芬兰储蓄银行中央银行有限公司 - 公司隶属于储蓄银行合并体,核心职责是保障储蓄银行集团的流动性与借款活动 [2] - 公司代表集团在货币市场和资本市场获取资金并开展运作,同时管理支付转账业务 [2] - 公司负责管理集团内部流动性的平衡调配 [2] Sp抵押银行有限公司 - 公司是储蓄银行集团及储蓄银行合并体的组成部分 [3] - 公司与芬兰储蓄银行中央银行有限公司共同承担从货币和资本市场为储蓄银行集团获取融资的职责 [3] - 公司专门负责储蓄银行集团的抵押担保融资,通过发行担保债券实现 [3] 储蓄银行集团 - 集团2026年财务报表公告将于2027年2月11日与两家实体的董事会报告同步发布 [1] - 集团融资体系由芬兰储蓄银行中央银行有限公司与Sp抵押银行有限公司分工承担,前者侧重流动性保障与货币资本市场融资,后者侧重抵押担保债券融资 [2][3] 信息披露安排 - 芬兰储蓄银行中央银行有限公司与Sp抵押银行有限公司的2026年度董事会报告定于2027年2月11日发布 [1] - 储蓄银行集团2026年财务报表公告于同日(2027年2月11日)发布 [1] - 上述文件均以证券交易所公告形式发布,并可在www.saastopankki.fi网站查阅 [1] - 公告发布时间为2026年11月3日上午8时(中欧时间+1) [1]
WISeQey Announces Preliminary Nine-Month 2026 Financial Results and Provides Corporate Update
Globenewswire· 2026-11-03 14:00
文章核心观点 - WISeQey Corp(前身为WISeKey International Holding AG,纳斯达克/瑞士证券交易所代码:WQEY)公布2026年前九个月初步未经审计财务数据,营收1700万美元,同比增长55%,并重申2026财年营收增长指引为50%至100% [1] - 公司专注于将技术组合转化为客户部署和可持续商业增长,旗下SEALSQ子公司的营收进展以及WISeSat.Space在纳斯达克上市为下一阶段发展奠定基础 [5] - 公司战略目标是整合安全半导体、数字身份、卫星连接、人工智能和机器交易,构建可信基础设施,以应对智能机器时代对信任的根本需求 [11] 9M 2026关键财务指标 - 2026年前九个月初步未经审计营收为1700万美元,2025年同期为1100万美元,同比增长55% [6][1] - 截至2026年9月30日,集团合并现金、现金等价物及受限现金约为4.71亿美元,流动性强劲 [6] - 营收增长主要驱动力来自子公司SEALSQ Corp [3] - IC'Alps SAS在2026年前九个月贡献约380万美元营收,来自定制ASIC设计和安全半导体工程服务 [6] 2026财年营收展望 - 公司重申2026财年营收增长指引约为50%至100%,对应营收区间约为2700万美元至3600万美元,而2025财年经审计营收为1900万美元 [1][3] - 公司预计2027年及以后,随着客户完成技术整合并进入量产阶段,SEALSQ的后量子产品线将做出更显著贡献,但时间安排仍取决于实验室审查、认证、客户资格认证和采购流程 [4] SEALSQ业务进展 - SEALSQ后量子业务管道超过1亿美元:截至2026年10月15日,至2029年的活跃业务管道超过2亿美元,其中超过1亿美元与后量子项目相关,包括QS7001和QVault TPM [6] - SEALSQ的Vault-IC安全元件系列在工业、智能能源物联网和P25无线电协议应用部署中持续保持强劲需求 [6] - 经常性PKI订阅、证书管理和数字身份服务实现增长 [6] - QS7001和QVault TPM已产生初步样品和评估收入,目前有42家客户正在评估下一代安全半导体产品 [6] - 西班牙穆尔西亚Quantix Edge Security主权半导体设计和个性化中心正在 ramp-up [6] 公司重大发展 - 2026年10月5日,公司完成跨境合并和重新注册地迁移后,以代码WQEY在纳斯达克和瑞士证券交易所开始交易 [9] - 2026年10月1日,WISeSat.Space完成与Columbus Acquisition Corp的合并,于10月2日以代码SAIQ在纳斯达克开始交易;WISeQey仍为WISeSat.Space的最终母公司,直接持有23,387,061股WISeSat.Space股份(包括11,430,139股普通股和11,956,922股F类股),子公司SEALSQ Corp持有3,018,294股(包括1,977,816股普通股和1,040,478股F类股),WISeQey报告的总实益所有权合计26,405,355股,约占普通股类别按转换基准的88.5% [9] - 2026年6月,SEALCOIN子公司宣布400万美元投资承诺支持SEALCOIN基础设施,其中包括来自The Hashgraph Group的100万美元承诺,旨在加速SEALCOIN生态系统融入快速新兴的太空经济;此外公司目标是将WISeID进一步整合到Wecan的合规解决方案中,并参与Hedera的战略和社区合作伙伴网络 [8] - 2026年9月,集团宣布与汝拉州签署谅解备忘录,拟建立后量子半导体和网络安全中心;该拟议的汝拉中心代表约4000万至6000万瑞士法郎的指示性公私投资,为期约六年,旨在建立瑞士在下一代后量子半导体技术设计、个性化、测试和安全供应方面的战略能力 [8][10] SEALQuantum主权垂直堆栈扩展 - 通过SEALSQ,集团完成了对Miraex的收购,向Quobly投资约1500万欧元,将EeroQ总投资增加至700万美元,并对Wecan进行多数股权投资;这是一项战略性量子计划,集团将自有资本配置于量子和后量子技术,旨在开发主权量子垂直堆栈 [9] Quantisimo创建与合并协议 - 2026年6月,WISeKey和SEALSQ成立Quantisimo Corp,并宣布与GigCapital8就纳斯达克上市的纯量子平台签署非约束性意向书 [9] - 2026年10月9日,WISeQey和SEALSQ与GigCapital8、Quantisimo及Quantisimo Holdings Corp(PubCo)签订最终合并协议,Quantisimo和GigCapital8将成为PubCo的全资子公司,预计在纳斯达克资本市场上市 [9] - 交割前,WISeQey和SEALSQ将向Quantisimo贡献其在Miraex、SEALCOIN、Wecan和WISeSat.Space的部分股权;交割时,WISeQey和SEALSQ将合计获得66,610,000股新上市控股公司PubCo股份,按每股10.00美元计算,隐含Quantisimo备考股权价值约为6.661亿美元,预计将持有PubCo多数已发行普通股 [9] - 交割条件包括可用现金至少1500万美元、GigCapital8股东批准、监管批准、F-4注册声明生效、纳斯达克上市批准等;集团继续目标在2027年第一季度完成 [9] 卫星基础设施与国际合作 - WISeSat.Space于4月宣布完成瑞士太空司令部试点阶段,并计划与SEALSQ联合开发量子空间轨道云 [9] - 2026年10月20日,WISeSat.Space确认新一代6U卫星FOSSASAT-2E27成功发射和部署,该卫星由其长期战略合作伙伴FOSSA Systems开发运营,搭载SpaceX猎鹰9号Bandwagon-5任务;该合作在持续投资支持下,旨在通过多达六次卫星任务验证技术,以应对加速增长的抗量子安全需求 [9] - 该合作预计支持VaultIC安全元件的逐步验证,并在技术就绪和整合的前提下支持下一代QS7001后量子安全元件 [9] 后量子商业化 - SEALSQ推进QS7001和QVault TPM产品的验证和客户采样;截至2026年10月15日,估计商业管道至2029年超过2亿美元,其中超过1亿美元与后量子项目相关;这些代表潜在机会而非合并营收,仍取决于转化为实际收入 [9] 公司简介 - WISeQey Corp是一家英属维尔京群岛控股公司,专注于后量子网络安全、数字身份、空间技术和物联网 [12] - 公司运营子公司及技术平台包括:SEALSQ Corp(纳斯达克:LAES)开发安全半导体、公钥基础设施和后量子安全产品;WISeSat.Space(纳斯达克:SAIQ)开发空间技术和安全卫星通信,特别是物联网应用;WISeID提供数字身份、认证、安全访问和数字签名;WISe.ART Corp运营WISe.ART市场,利用区块链技术支持可信数字资产和NFT交易;SEALCOIN AG开发去中心化物理基础设施网络技术和SEALCOIN平台 [14] - 公司已在各类物联网领域部署超过16亿颗微芯片,在保障万物互联安全方面发挥重要作用;受OISTE/WISeQey加密信任根信任,为物联网、区块链和AI应用提供安全认证和识别 [12]
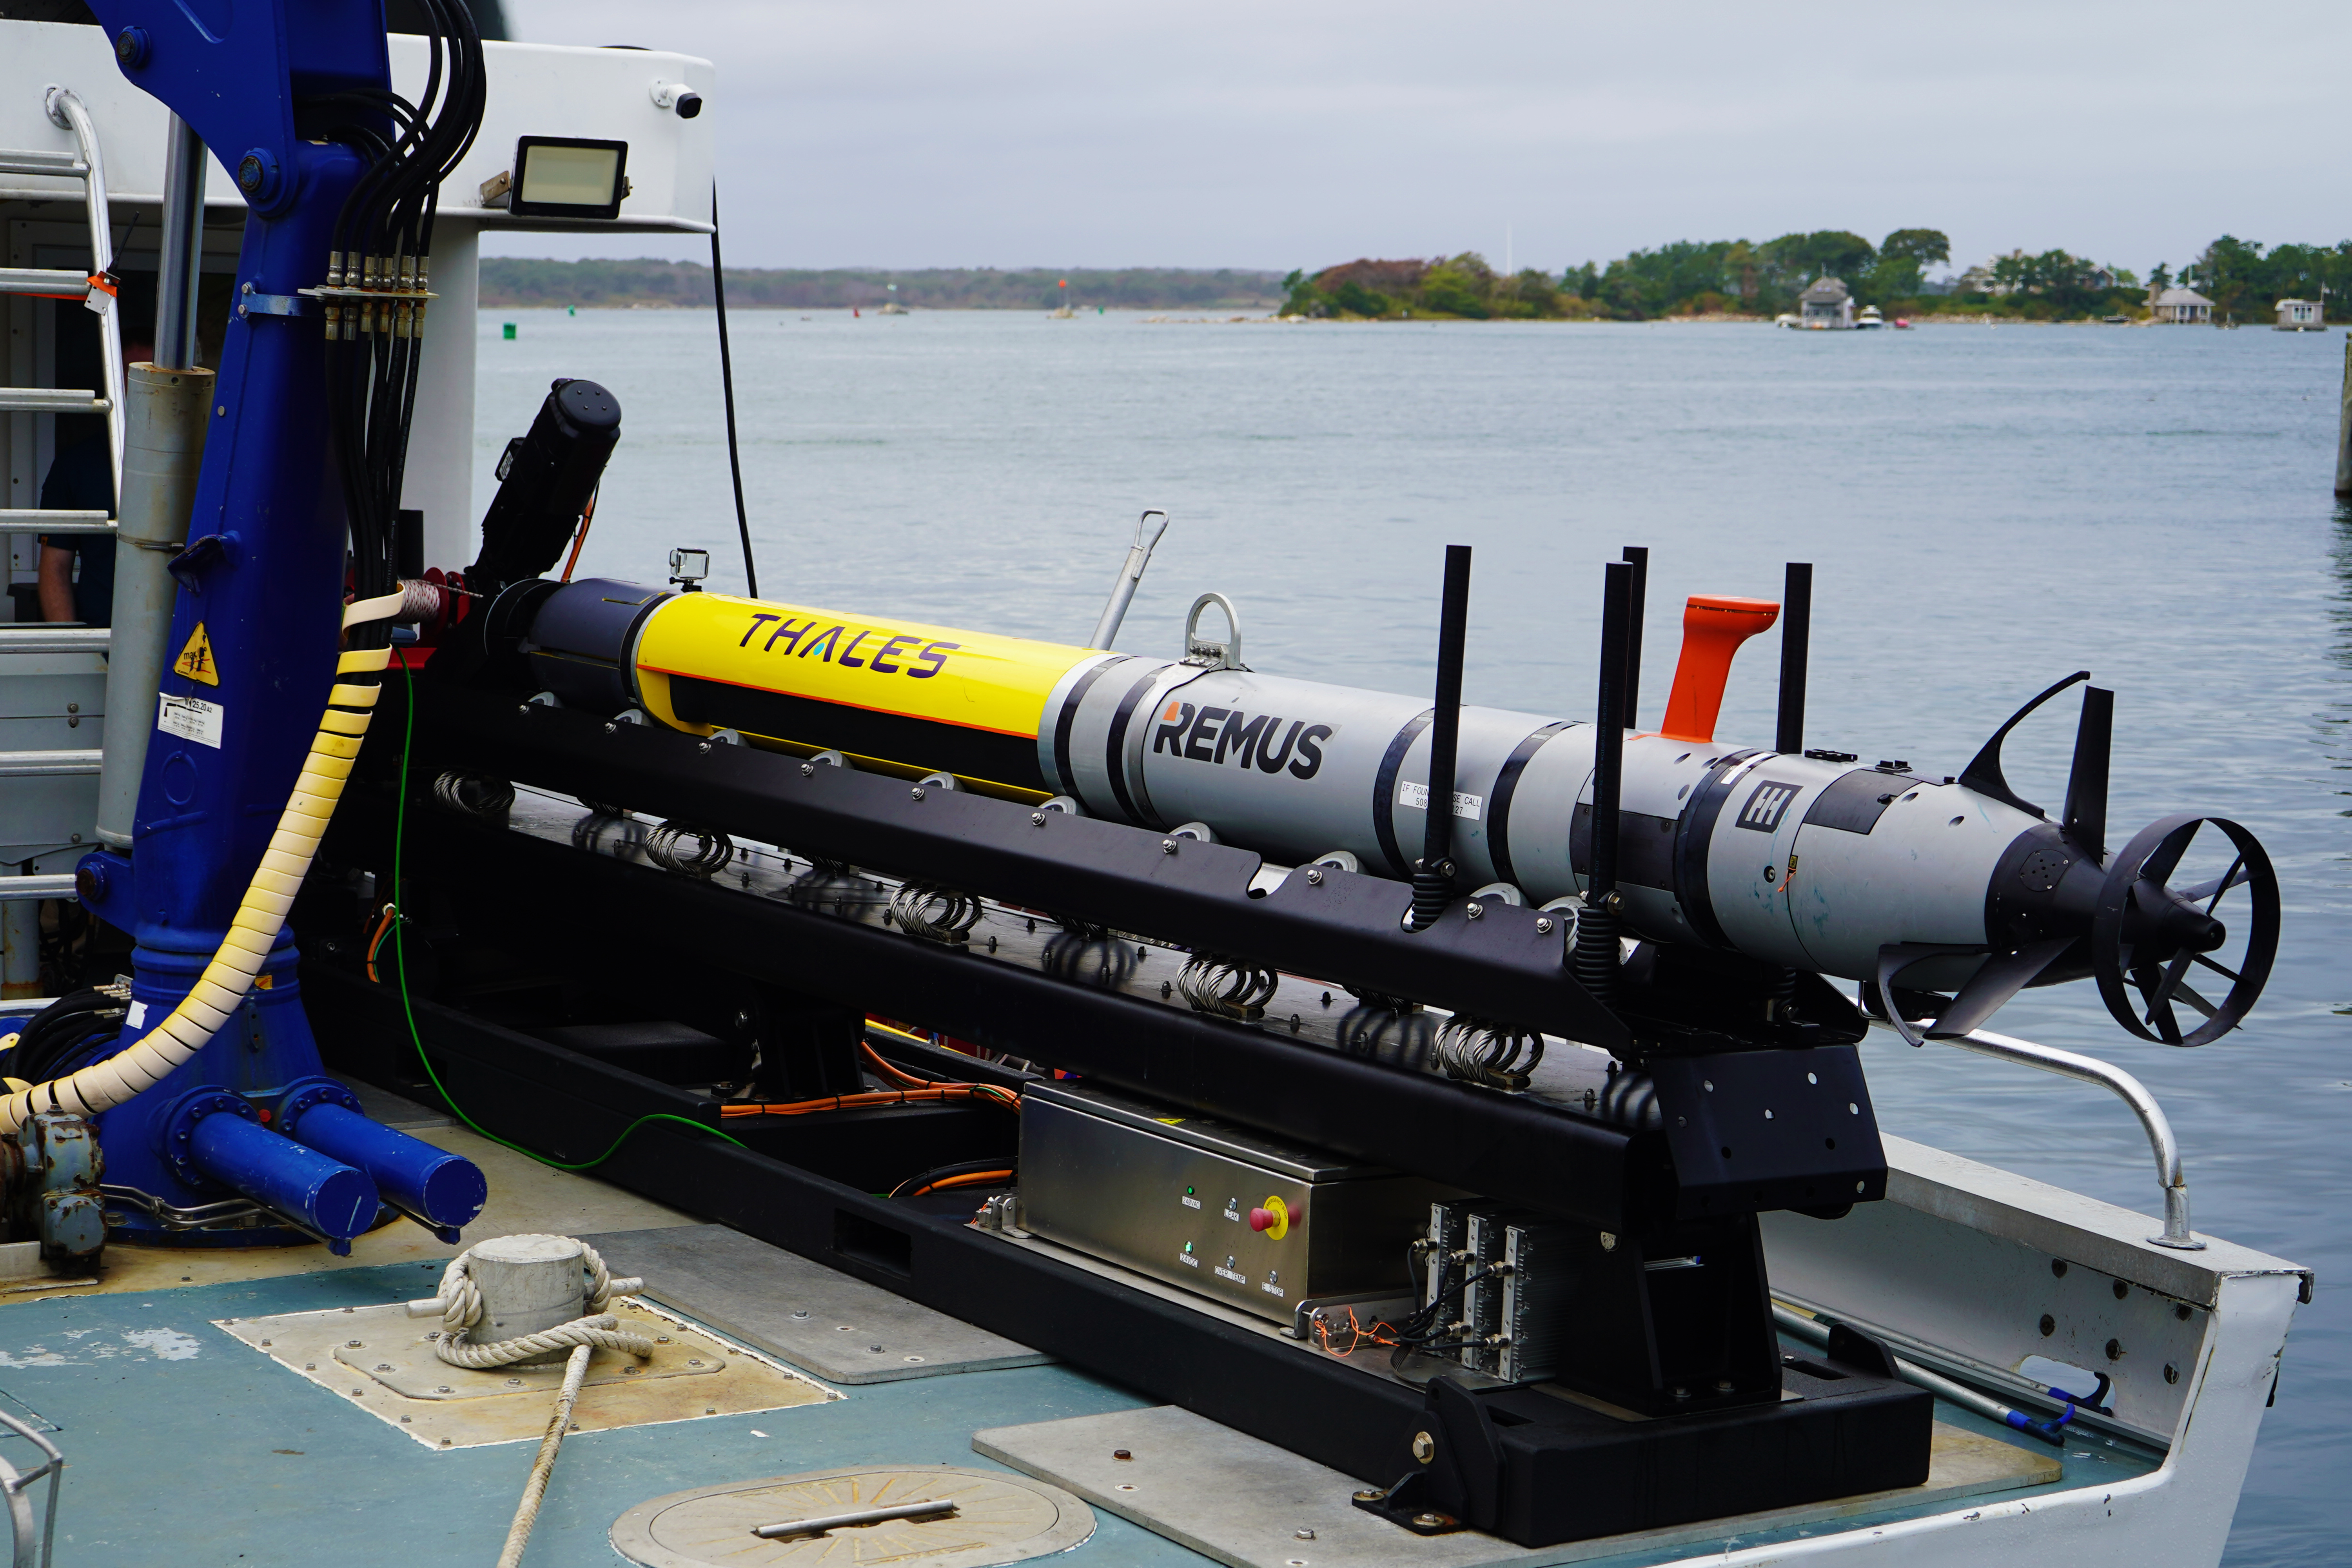
HII and Thales Successfully Demonstrate Expeditionary PathMaster's Ability to Deliver an End-to-End Autonomous Mine Countermeasure Mission
Globenewswire· 2026-11-03 14:00
文章核心观点 - HII与Thales成功演示了端到端自主水雷对抗能力,将无人平台、传感器、任务管理系统与效应器整合为统一作战框架 [1][2] - 该演示标志着双方合作从传感器集成扩展到涵盖任务管理、AI辅助分析与水雷中和的完整水雷对抗任务能力 [11] - 演示验证了开放、模块化架构可使盟军海军整合多供应商能力并保持作战一致性 [10] 演示架构与系统组成 - 演示依托Thales的Expeditionary Pathmaster开放模块化远征水雷对抗架构,用于将多供应商的自主平台、传感器、任务管理系统和效应器整合为统一作战框架 [2] - 使用Thales的Expeditionary Portable Operation Center(ePOC)作为快速部署指挥控制枢纽,承载Thales任务管理系统与声呐数据分析软件 [6] - 集成了HII的REMUS 620无人水下航行器、HII的Odyssey任务管理解决方案以及Thales Advanced Acoustic Concepts的ANGLER水雷中和能力 [6] - REMUS 620为HII下一代中型UUV,设计用于长航程、多日作业,采用模块化开放架构以集成任务特定载荷与传感器 [7] - 演示包含使用HII的Sea Launcher系统对配备Thales SAMDIS 600多视角合成孔径声呐的REMUS UUV进行自动布放与回收 [9] “Find, Fix, Finish”任务链 - FIND阶段:HII REMUS 620 UUV集成Thales SAMDIS 600多视角声呐自主搜索水下环境探测潜在水雷威胁,由HII指挥控制软件控制并与Thales ePOC对接 [7] - FIX阶段:探测到的接触目标通过Thales软件分析,结合高分辨率多视角声呐图像与AI赋能的自动目标识别(ATR)能力,使操作员能够分类并定位类水雷物体,构建作战决策所需战术态势图 [7][8] - FINISH阶段:Thales AAC的ANGLER水下效应器与遥控航行器(ROV)完成对类水雷物体的快速再捕获与视觉识别,最终提供接战与中和已识别水雷的手段 [8] - 所有任务资产通过Expeditionary PathMaster环境协调,依托ePOC内的Thales任务管理系统为操作员提供统一作战图景与一致指挥控制 [8] 合作背景与行业意义 - 此次演示建立在HII与Thales于2025年成功完成SAMDIS 600声呐在REMUS 620上集成与现场演习的基础上,最新演示从传感器集成与水下性能扩展至任务管理、AI辅助分析与水雷中和的统一系统 [11] - Expeditionary PathMaster的开放架构使Thales能够将HII自主水下系统与ANGLER中和能力整合到符合北约标准的通用任务环境中,使盟军海军能够整合多供应商能力 [10] - HII无人系统集团总裁表示,该演示将“Find, Fix and Finish”整合在一起,展示了经过验证的无人平台、先进传感器、自主性与效应器作为集成系统运行的可能性,使海军部队能够更快、更大规模地执行这些高要求任务并让水兵远离水雷威胁 [11] - Thales水下系统副总裁表示,该演示展示了Thales与领先国际伙伴合作应对水雷战关键挑战的能力,其水雷对抗解决方案再次证明可将自主平台、先进传感器、任务管理与中和系统整合为单一AI赋能作战框架 [12] - 随着威胁与任务需求演变,该演示凸显HII与Thales对模块化、互操作与自主解决方案的共同承诺,使海军客户能够快速集成新传感器、平台、自主性与效应器 [12] 公司背景 - Thales为全球先进技术领导者,服务于国防、航空航天及网络与数字领域,每年在人工智能、网络安全、量子与云技术等关键领域投入45亿欧元研发,在65个国家拥有超过85,000名员工,2025年集团销售额为221亿欧元 [13][14] - HII为美国最大造船企业,拥有超过140年推进美国国家安全的历史,总部位于弗吉尼亚州,在三个部门拥有45,000名员工,建造有人与无人海上系统及全领域任务技术 [17]

2 Unstoppable Quantum Computing Stocks to Buy Hand Over Fist Before the Next Rally
The Motley Fool· 2026-11-03 14:00
文章核心观点 - 量子计算正加速迈向主流应用,为投资者创造有吸引力的机会,IonQ与Rigetti Computing是两家在量子计算领域取得进展的潜力公司,若应用加速,两只股票均有望迎来下一轮重大上涨 [1] - IonQ与Rigetti提供两种投资量子计算竞赛的方式,两家公司凭借扩展的技术栈与增长的商业采用,有望受益于行业下一增长阶段,若执行路线图并受益于加速的需求,股价仍有充足上行空间 [16] - IonQ被视为两者中更保守的选择,拥有更广泛的平台与更低的估值;Rigetti则是高风险高回报的选择,因其处于早期阶段且估值陡峭 [17] IonQ:端到端量子平台 - IonQ正在构建涵盖量子计算机、网络与网络安全的综合平台,这一更广泛的战略使其在量子技术迈向商业采用时拥有多种受益途径 [4] - 离子阱方法是IonQ的最大优势之一,据称可提供高度精确的量子操作,公司正致力于开发更强大、更可靠的量子计算机,从而提升系统的性能与可扩展性 [5] - IonQ展示了业界首个端到端实时量子纠错解码器,可使更大规模的量子系统更加可靠;公司还展示了量子内存增强互连技术,这是连接独立量子处理器的重要一步 [7] - IonQ完成对SkyWater Technology的收购,后者为美国半导体代工厂,这使公司对硬件制造流程拥有更大控制权,有助于改进生产、开发专用芯片并更高效地扩展技术 [8] - IonQ第二季度营收同比增长287%,创纪录季度,受其更广泛量子平台的需求支撑;公司与Nvidia、Sandia National Laboratories及Anduril等组织的合作凸显其在人工智能、科学研究与国家安全等行业中的作用 [9] - IonQ市值121亿美元,当日区间27.93至30.80美元,52周区间25.89至73.65美元,成交量2080万,平均成交量2210万,毛利率-3317.96% [6] - IonQ股价报28.17美元,下跌1.87美元,跌幅6.22% [6] Rigetti:芯片粒设计与超导量子比特 - 与IonQ不同,Rigetti采用超导量子比特,通过冷却至极低温度的电路运行,该方法的显著优势是门速度快,使量子操作运行更快,公司认为其技术可为构建更强大的量子系统提供实用路径 [11] - 芯片粒战略是关键优势,Rigetti不依赖单一大型芯片,而是将较小的处理器单元组合成更大系统,并已通过Cepheus-1-108Q系统展示了该方法 [12] - Rigetti一直在履行本地部署量子系统订单,包括基于Novera的机器以及为印度高级计算发展中心提供的108量子比特系统项目,这些部署使大学与研究机构能够直接使用量子硬件 [13] - Rigetti第二季度营收同比增长185%,但基数较小,同时公司正努力构建更具商业可扩展性的业务;公司还建立了专门的系统交付组织并任命新领导层负责运营与技术开发 [14] - Rigetti市值35.6亿美元,当日区间10.60至11.65美元,52周区间10.60至38.62美元,成交量1260万,平均成交量1630万,毛利率-3975.14% [13] - Rigetti股价报10.67美元,下跌0.58美元,跌幅5.16% [13] 行业商业化进展与估值 - 量子计算尚未实现广泛商业采用,IonQ与Rigetti均处于早期阶段,面临技术与执行挑战 [10][15] - IonQ股票市销率约为42倍 [10] - Rigetti股票市销率约为278倍,商业营收有限、运营亏损显著且开发路径漫长 [15]


RUBIS: Q3 & 9M Trading update - Another quarter of strong operational performance - 2026 Guidance reaffirmed
Globenewswire· 2026-11-03 14:00
文章核心观点 - 公司在2026年第三季度交付了又一个稳健的季度业绩,反映了其多元化能源平台的实力以及在各地区和业务线上的纪律性执行 [3] - 能源分销业务商业势头保持强劲,得益于资产基础的质量以及在市场中捕捉增长机会的能力 [3] - Photosol将Creil太阳能电站的资本开放给Banque des Territoires标志着重要里程碑,验证了资产质量和发展模式吸引力 [3] - 公司提出将Rubis转换为法国股份有限公司(Société Anonyme)的提案,旨在加强治理框架、提升市场形象并支持集团长期发展雄心 [3][4] - 鉴于年初至今的业绩表现和年内剩余时间的前景,公司重申2026年EBITDA指引 [3] 集团转换为法国股份有限公司(Société Anonyme)的提案 - 2026年10月19日,Rubis宣布拟将集团转换为设有管理委员会(Directoire)和监事会(Conseil de Surveillance)的法国股份有限公司(Société Anonyme)[4] - 管理委员会拟由Jean-Christian Bergeron担任主席,成员包括Marc Jacquot(财务、IT与可再生能源)和Fred Royer(沥青与业务发展)[5] - 监事会保留现有11名成员,并扩大纳入Jacques Riou和Clarisse Gobin-Swiecznik,Marc-Olivier Laurent继续担任主席 [5] - 转换完成仍需Autorité des marchés financiers(AMF)出具决定确认无需强制要约收购(offre publique de retrait),以及股东在预计2026年12月9日举行的股东大会上批准 [6] 2026年第三季度销售与收入表现 - 第三季度分销总量为1,737千立方米,较2025年第三季度的1,622千立方米增长7% [3] - 能源分销业务第三季度收入为22.46亿欧元,较2025年第三季度的15.60亿欧元增长44% [3] - 零售与营销业务第三季度收入为19.19亿欧元,较2025年第三季度的13.45亿欧元增长43% [3] - 欧洲地区第三季度收入为2.61亿欧元,较2025年第三季度的1.97亿欧元增长33% [3] - 加勒比地区第三季度收入为7.48亿欧元,较2025年第三季度的5.56亿欧元增长35% [3] - 非洲地区第三季度收入为9.09亿欧元,较2025年第三季度的5.92亿欧元增长54% [3] - 支持与服务业务第三季度收入为3.27亿欧元,较2025年第三季度的2.15亿欧元增长52% [3] - 可再生电力生产业务第三季度收入为2,900万欧元,较2025年第三季度的2,100万欧元增长40% [3] - 集团第三季度总收入为22.75亿欧元,较2025年第三季度的15.80亿欧元增长44% [3] 能源分销——零售与营销:按产品划分的销量与毛利率 - LPG第三季度销量为352千立方米,与2025年同期持平(0%),毛利率为7,600万欧元,同比增长1% [9] - 燃料第三季度销量为1,182千立方米,较2025年同期的1,158千立方米增长2%,毛利率为1.29亿欧元,较2025年同期的1.14亿欧元增长13% [9] - 沥青第三季度销量为203千立方米,较2025年同期的112千立方米增长82%,毛利率为2,300万欧元,较2025年同期的1,800万欧元增长29% [9] - 零售与营销第三季度总销量为1,737千立方米,较2025年同期的1,622千立方米增长7%,总毛利率为2.28亿欧元,较2025年同期的2.07亿欧元增长10% [9] - 欧洲和非洲的无品牌LPG销量为41,000立方米,毛利率为100万欧元 [11][14] 能源分销——零售与营销:按地区划分的销量与毛利率 - 欧洲第三季度销量为299千立方米,较2025年同期的231千立方米增长30%,毛利率为5,400万欧元,较2025年同期的5,200万欧元增长3% [13] - 加勒比第三季度销量为651千立方米,较2025年同期的612千立方米增长6%,毛利率为9,100万欧元,较2025年同期的8,200万欧元增长10% [13] - 非洲第三季度销量为787千立方米,较2025年同期的779千立方米增长1%,毛利率为8,400万欧元,较2025年同期的7,200万欧元增长16% [13] - 零售与营销第三季度总销量为1,737千立方米,同比增长7%,总毛利率为2.28亿欧元,同比增长10% [13] 能源分销——零售与营销:产品与地区经营分析 - LPG第三季度销量保持稳定,法国和西班牙的autogas强劲增长以及南非、摩洛哥和加勒比地区的积极势头抵消了散装销量下降和部分欧洲市场活动放缓的影响,毛利率增长1%得益于有利的业务组合 [15] - 燃料零售业务(服务站占第三季度燃料销量的51%和燃料毛利率的56%)第三季度总销量同比增长1.3%,毛利率同比增长15%,得益于海地和肯尼亚强劲的商业势头以及海地持续复苏和东非定价公式调整后单位毛利率提高,但科西嘉岛因竞争对手燃料价格上限导致的价差持续拖累销量和毛利率 [16] - 商业与工业业务(C&I,占第三季度燃料销量的34%和燃料毛利率的27%)第三季度销量同比增长4%,毛利率同比增长3%,加勒比地区尤其是海地和苏里南势头强劲,海地自2025年启动的活动复苏持续受益,这些有利趋势 largely 抵消了非洲活动放缓的影响 [16] - 沥青业务交付强劲销量增长(同比增长82%,除欧洲外增长15%)和毛利率增长(同比增长29%,除欧洲外增长11%),非洲增长由多个市场持续的基础设施需求驱动,尤其是南非接近创纪录销售水平和加蓬受益于重大道路项目,喀麦隆和安哥拉也因持续基础设施发展和新项目表现强劲,欧洲西北平台按计划继续提升并受益于出口活动增长和有利市场条件 [17] - 航空业务(占第三季度燃料销量的15%和燃料毛利率的15%)销量下降1%,毛利率增长25%,单位毛利率提高26%,肯尼亚航空业务持续承压,但加勒比地区航空销量受益于圣卢西亚和巴巴多斯的强劲表现 [23] - 润滑油业务(占燃料销量的0.4%和燃料毛利率的2.6%)销量增长19%,毛利率增长42%,肯尼亚驱动强劲增长并得到乌干达和埃塞俄比亚支持,反映了强劲商业势头、出口销售增长和高端润滑油市场渗透持续进展 [23] 能源分销——支持与服务 - 支持与服务业务2026年第三季度收入为3.27亿欧元,同比增长52%,反映了油价上涨 [18] - 第三方贸易量(不包括原油交付)2026年第三季度同比下降7%,因沥青船舶更多用于内部交付,但同期毛利率保持稳定 [18] - SARA炼厂和物流运营具有特定商业模式和稳定盈利特征,可能逐季产生收入波动 [19] 可再生电力生产——Photosol - 2026年第三季度运营资产为805 MWp,较2025年第三季度的633 MWp增长27% [20] - 2026年第三季度发电量为286 GWh,较2025年第三季度的197 GWh增长45% [20] - 2026年第三季度收入为2,900万欧元,较2025年第三季度的2,100万欧元增长40% [20] - 2026年第三季度Photosol安装6 MWp,运营资产达到805 MWp(同比增长27%), secured portfolio同比增长20%至1.5 GWp,pipeline达到5.6 GWp(同比下降5%)[20] - 2026年第三季度Photosol完成将旗舰Creil太阳能电站出售给Banque des Territoires(Groupe CDC),后者收购项目49%权益,该交易实现了重要资产的价值并展示了Photosol吸引领先长期基础设施投资者的能力 [8] 2026年前九个月收入表现 - 能源分销业务前九个月收入为62.76亿欧元,较2025年同期的48.03亿欧元增长31% [26] - 零售与营销业务前九个月收入为54.15亿欧元,较2025年同期的41.03亿欧元增长32% [26] - 欧洲地区前九个月收入为7.50亿欧元,较2025年同期的6.04亿欧元增长24% [26] - 加勒比地区前九个月收入为20.69亿欧元,较2025年同期的16.92亿欧元增长22% [26] - 非洲地区前九个月收入为25.96亿欧元,较2025年同期的18.08亿欧元增长44% [26] - 支持与服务业务前九个月收入为8.61亿欧元,较2025年同期的7.00亿欧元增长23% [26] - 可再生电力生产业务前九个月收入为6,600万欧元,较2025年同期的5,200万欧元增长28% [26] - 集团前九个月总收入为63.42亿欧元,较2025年同期的48.55亿欧元增长31% [26] 2026年前九个月零售与营销:按产品划分的销量与毛利率 - LPG前九个月销量为1,099千立方米,较2025年同期的1,091千立方米增长1%,毛利率为2.54亿欧元,较2025年同期的2.39亿欧元增长6% [27] - 燃料前九个月销量为3,496千立方米,较2025年同期的3,333千立方米增长5%,毛利率为3.78亿欧元,较2025年同期的3.34亿欧元增长13% [27] - 沥青前九个月销量为618千立方米,较2025年同期的400千立方米增长55%,毛利率为9,300万欧元,较2025年同期的6,300万欧元增长47% [27] - 零售与营销前九个月总销量为5,212千立方米,较2025年同期的4,825千立方米增长8%,总毛利率为7.25亿欧元,较2025年同期的6.36亿欧元增长14% [27] - 欧洲和非洲的无品牌LPG销量为109,000立方米,毛利率为400万欧元 [27] 2026年前九个月零售与营销:按地区划分的销量与毛利率 - 欧洲前九个月销量为905千立方米,较2025年同期的733千立方米增长24%,毛利率为1.90亿欧元,较2025年同期的1.75亿欧元增长9% [28][30] - 加勒比前九个月销量为1,969千立方米,较2025年同期的1,807千立方米增长9%,毛利率为2.67亿欧元,较2025年同期的2.50亿欧元增长7% [30] - 非洲前九个月销量为2,339千立方米,较2025年同期的2,285千立方米增长2%,毛利率为2.68亿欧元,较2025年同期的2.12亿欧元增长26% [30] - 零售与营销前九个月总销量为5,212千立方米,同比增长8%,总毛利率为7.25亿欧元,同比增长14% [30] 2026年展望 - 集团2026年EBITDA指引重申为7.75亿欧元至8.25亿欧元,按恒定欧元/美元汇率(1.13)计算,并假设IAS 29恶性通胀影响与2025年持平 [21] - IAS 29恶性通胀会计处理对2025财年的影响为EBITDA 800万欧元、EBIT 400万欧元、归母净利润负1,300万欧元 [21] 非财务评级 - MSCI:AA(2025年12月重申)[24] - Sustainalytics:32.2(此前为29.2)[24] - ISS ESG:C+(此前为C)[24] - CDP:A-(此前为B)[24]

Anthropic IPO遭投资者压价:估值盼降至1.5万亿,算力承诺近9000亿美元
格隆汇· 2026-11-03 13:59
文章核心观点 - 科技股上周大跌后,计划参与Anthropic IPO的大型机构投资者要求降低估值,希望定在1.5万亿-1.6万亿美元 [1] - 投资者担心AI投资过热、数据中心建设遭遇阻力,以及巨额算力投入迟迟难以兑现利润 [1] - Anthropic尚未确定最终估值和发行股数,计划最快下周启动路演,争取在11月16日当周上市 [1] - 部分投资者希望公司保守定价,为股票上市首日上涨留出空间 [1] 估值与发行安排 - 大型机构投资者希望将Anthropic估值定在1.5万亿-1.6万亿美元 [1] - Anthropic尚未确定最终估值和发行股数 [1] - 公司计划最快下周启动路演,争取在11月16日当周上市 [1] - 部分投资者希望公司保守定价,为股票上市首日上涨留出空间 [1] 算力及基础设施合同承诺 - 11月2日Anthropic向SEC提交更新版S-1/A招股书,披露算力及基础设施合同承诺总额约8954亿美元,涵盖云计算采购、数据中心和设备租赁等 [1] - 其中约4475亿美元预计在2030年底前发生,剩余大部分延续至2045年 [1] - 仅未来12个月,就有约698亿美元的合同付款义务 [1] 财务表现 - Anthropic第三季度营收达到169.56亿美元,环比增长约47%,但第二季度的环比增幅曾高达144% [1] - 营业利润从第二季度的9.74亿美元,转为第三季度亏损5.67亿美元 [1] - 第三季度有约50亿美元算力来自价格更贵的短期合同,另外还计入了约20亿美元的非现金员工捐赠匹配费用 [1] - 新模型降价和客户协议折扣,抵消了约6亿美元的营收增长 [1]
Anthropic警告:AI可能很快进入自我加速阶段,等人类察觉或为时已晚
格隆汇· 2026-11-03 13:59
文章核心观点 - Anthropic在11月2日更新的IPO招股书中警告AI可能很快跨过“递归自我改进”(RSI)相关的关键门槛,让AI研发速度大幅加快 [1] - 过去出现过未能及时察觉研发进步显著加速、直到加速发生后才发现的情况 [1] - Claude已经参与编写代码、运行实验和处理训练数据,帮助开发更强的下一代模型,新模型又能反过来加快后续研发,形成不断提速的循环 [1] - 随着AI越来越深入自身研发,模型能力可能增长得比安全评测、对齐研究和防护措施的更新还快 [1] - Anthropic目前尚未认定任何现有模型达到这一水平,此次预警主要基于内部估算和对未来模型的预测 [1] - 公司目前正考虑修改安全政策,确保关键研发过程仍由人类监督和控制 [1] 安全政策关键门槛 - 按照Anthropic的安全政策,触及关键门槛的第一种情况是AI能以相近成本完成整个AI研究团队的工作 [1] - 触及关键门槛的第二种情况是让AI技术进步速度至少翻倍,把原本需要两年取得的进步压缩到一年 [1]
A 股延续筑底行情,建议保持均衡配置风格:国泰海通证券11月基金投资策略
海通国际证券· 2026-11-03 13:59
国泰海通证券 11 月基金投资策略 A 股延续筑底行情,建议保持均衡配置风格 本报告导读: 10 月受海内外流动性压力扰动,A 股持续承压,全月延续了 9 月下旬以来的下跌调 整行情。我们建议后续基金配置继续维持均衡风格,中长期依然重视科技主题基金, 同时也可以关注出海份额提升、战略资源和稳定红利等领域的产品。 投资要点: [Table_Summary] 基金投资策略 ETF 配置策略 风险提示 基本面变化、货币政策和证券市场相关政策的不确定性、资金面大 幅波动、国内改革推进力度、全球地缘政治的不确定性。国泰海通 证券之子公司富国基金管理有限公司是本篇报告所涉及富国价值 优选量化选股主动管理 ETF 的管理人。 证 券 研 究 请务必阅读正文之后的免责条款部分 基 金 研 究 基 金 月 报 报 告 基金研究 /[Table_Date] 2026.11.02 2026-11-03 股混基金:9 月下旬以来 A 股市场经历较长时间的筑底阶段,目前 空间上已经基本充分,后市大盘指数也不会有过低的预期。从基金 投资的角度来看,我们建议后续基金配置继续维持均衡风格,并且 关注基金经理的选股和风控能力,中长期依然重视科 ...