Humanoid Robotics

搜索文档
Roadster Hype Can't Mask TSLA's Margin & FCF Woes Before Q3 Earnings
ZACKS· 2026-10-17 00:26
文章核心观点 - 特斯拉Roadster发布会展示火箭助推翻转、飞跃坡道等特技,但真正考验是10月21日的财报,任何表演都无法改变市场情绪 [1] - Roadster演示令人印象深刻但略显花哨,量产预计要到2028年,距2017年首次亮相近十年,对于一家面临利润率和自由现金流压力、正转向机器人和自动驾驶的公司而言,该演示对业务贡献甚微 [4] - 特斯拉第三季度交付量表现尚可,但利润不太可能同步跟上 [5] - 股价假设自动驾驶和机器人将成为主要利润引擎,但为这些押注提供资金的汽车和储能业务盈利却在下降,投资者预期与公司当前交付之间的差距是最大风险 [9] - Roadster可能制造热度,但飞行演示无法修复利润率萎缩,2028年上市日期无法支付今年的账单,财报才是数字接受考验的时刻 [13] Roadster演示与预订 - 演示中Roadster爬上巨大弧形坡道,利用风扇吸附系统倒挂,然后使用与SpaceX开发的冷气推进器发射、空中翻转并平稳落地 [2] - 第二次特技中,Roadster跃过一排汽车和一辆半挂卡车 [2] - Roadster据称不到一秒加速至60英里/小时,230英里/小时最高时速是Musk对某些版本的说法 [2] - 特斯拉已开始收款,"Performance"预订需50,000美元押金,"Thrust"版本需250,000美元,仅限邀请的单座"Rocket"变体承诺提供完整飞行系统 [3] - 量产预计要到2028年,距2017年首次亮相近十年 [4] 交付量与利润率 - 特斯拉第三季度交付量486,532辆,超过Zacks共识预期的471,262辆,是特斯拉一年来最佳季度 [5] - 交付量仍比去年同期低2.1%,但去年同期因美国人在联邦EV税收抵免到期前抢购而虚高 [5] - 2026年第二季度汽车毛利率(不含监管积分)在持续降价中下滑至16.3% [6] - 能源存储业务利润率从39.5%暴跌至20.4% [6] - 销量增加但每笔销售盈利减少,对投资者而言令人担忧 [6] 资本支出与自由现金流 - 2026年资本支出预计超过250亿美元 [7] - 2026年第二季度自由现金流转为负值,为10.9亿美元,该指标近期将承压 [7] - 资本支出投向自动驾驶、AI、机器人和制造产能 [8] - Optimus仍处于早期阶段,Cybercab刚开始规模化,两者可能某天会有回报,但目前只是费用,特斯拉未提供明确时间表说明何时产生有意义回报 [8] 估值与盈利预期 - 股价假设自动驾驶和机器人将成为主要利润引擎,但为这些押注提供资金的汽车和储能业务盈利却在减少 [9] - 投资者预期与特斯拉当前交付之间的差距是最大风险,高估值几乎没有辩护空间 [9] - 特斯拉价值评分为F [9] - 分析师似乎察觉到这一点,财报前盈利预期正在被下调 [9] - 当前季度盈利预期0.43,7天前为0.43,30天前为0.47,60天前为0.47 [11] - 下一季度盈利预期0.49,7天前为0.49,30天前为0.53,60天前为0.53 [11] - 当前年度盈利预期1.68,7天前为1.68,30天前为1.78,60天前为1.78 [11] - 下一年度盈利预期2.25,7天前为2.25,30天前为2.36,60天前为2.36 [11] - 盈利预期修正趋势:当前季度-8.51%,下一季度-7.55%,当前年度-5.62%,下一年度-4.66% [11] 总结 - Roadster量产要到2028年,财务回报等待漫长 [10] - 特斯拉第三季度交付超预期,但第二季度汽车利润率下滑至16.3%,能源存储利润率降至20.4% [10] - 资本支出超250亿美元且估值高企,盈利预期被下调,特斯拉几乎没有犯错空间 [10] - 利润率下滑、支出上升、预期下降,第三季度业绩风险偏向下行 [13]


Tesla Just Unveiled a Flying Car That Leverages SpaceX Technology. Is This the Next Big Catalyst For the Stock?
The Motley Fool· 2026-10-16 23:55
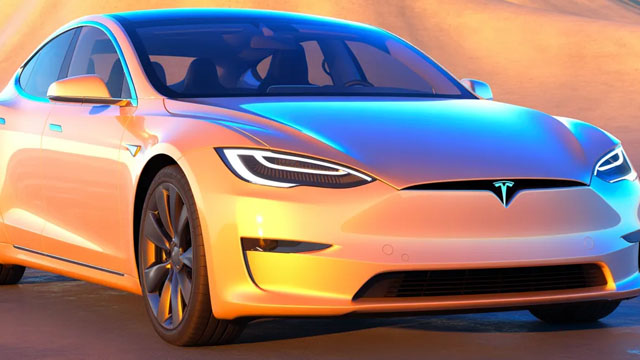
文章核心观点 - 特斯拉在德克萨斯州演示了下一代Roadster,展示了垂直爬坡、翻转、悬浮及安全着陆等超前技术能力 [2] - 该演示更像是一场工程技术实力的展示,短期内不太可能对特斯拉财务产生实质影响 [5] - 市场更关注的是该事件可能进一步推动SpaceX与特斯拉合并的预期 [10] 特斯拉Roadster产品信息 - Roadster在演示中完成垂直爬坡、倒置行驶后自行回正,并利用冷气推进器和超高压空气罐实现悬浮与安全着陆 [2] - 部分版本据称可在不到1秒内加速至60英里每小时,最高时速可达230英里每小时 [3] - 单次充电续航里程可达300英里 [3] - 特斯拉表示生产将于2028年开始 [5] - 目前预订需支付押金,Performance版本押金为50,000美元,Thrust版本押金为250,000美元 [5] - 马斯克最初于2017年发布该概念车,曾表示交付可能于2020年开始 [8] 特斯拉Roadster的商业与财务影响 - 该车型价格高昂,普通公众难以广泛负担 [9] - 该车辆上路可能面临较大的监管障碍 [9] - 该车型不太可能成为大规模销量产品 [10] - 该车辆更多是特斯拉和SpaceX展示其卓越技术能力的方式 [5] - 晨星分析师Seth Goldstein指出,特斯拉目前没有光环车型,即用于展示汽车制造商最佳工程和技术的高性能豪华车,Roadster将成为特斯拉新的光环车型 [6] 特斯拉关键数据 - 特斯拉股价报359.57美元,下跌2.87美元,跌幅0.79% [7] - 当日交易区间为357.50美元至370.58美元 [8] - 52周区间为297.38美元至498.83美元 [8] - 市值为1.43万亿美元 [8] - 成交量为3260万,平均成交量为3720万 [8] - 毛利率为18.85% [8] SpaceX与特斯拉合并预期 - 许多分析师和投资者将此次演示视为SpaceX最终将与特斯拉合并的进一步证据,该交易传闻已久 [10] - Deepwater Asset Management的Gene Munster认为,这是一次工程实力的展示,除了让传统汽车制造商难堪外没有商业价值,并称马斯克迫不及待想将特斯拉和SpaceX合并 [10] - Roadster活动后,Kalshi平台上关于2027年5月1日前合并的赔率从几天前的约40%跃升至60% [10] - 市场普遍认为SpaceX与特斯拉合并合理,因为两者都在大力投资AI和机器人等技术,可以互补彼此业务 [11] - 两家公司正在共同建设一个大型terafab设施 [11] - 合并可能帮助马斯克获得对特斯拉更大的控制权,马斯克目前拥有特斯拉约20%的流通股 [11] - 马斯克拥有SpaceX超过48%的流通股,但拥有约82%的总投票权 [11] - 如果特斯拉被收购,可能会以溢价完成,从而推高股价 [12]
Tesla's Biggest Opportunity May Have Little to Do With Electric Cars
247Wallst· 2026-10-16 21:00
文章核心观点 - 特斯拉最大的机会可能与传统电动汽车制造关系不大,市场仍主要按汽车利润率对其定价,而非汽车业务(Robotaxi、FSD订阅、能源存储、Optimus人形机器人)才是真正的增长故事和投资机会所在 [6] - 公司对特斯拉的目标价为405.69美元,较周二收盘价375.23美元有8.12%上行空间,评级为买入,置信度90% [3][5] - 特斯拉股票评级为买入,目标价406美元,因FSD订阅激增56%且能源存储达到13.5 GWh,但市场仍将其视为汽车公司定价 [13] 非汽车业务表现 - 活跃FSD订阅量增长56%至148万 [8] - 服务及其他收入增长50% [8] - 储能装机量达到13.5 GWh [8] - 特斯拉已记录超过38万英里无人监督Robotaxi行驶里程,且零重大事故 [9] - 马斯克表示部分客户是"买了一辆附带汽车的特斯拉全自动驾驶" [9] - SpaceX购买Megapacks用于平滑数据中心电力波动 [9] - 马斯克称Optimus为"有史以来最伟大的产品" [9] 财务数据与估值 - 第二季度营收增长25.52%至282.4亿美元,超出预期 [7] - 非GAAP每股收益0.33美元,低于0.5367美元的预期,营业利润率收窄至1.4% [7] - 资本支出57.89亿美元,推动自由现金流至负10.92亿美元 [7] - 过去一周下跌3.39%,过去一个月上涨0.64%,年初至今下跌18.22% [7] - 过去一年交易区间为低点297.38美元至高点498.83美元 [7] - 特斯拉追踪市盈率为347倍,远高于英伟达的46倍和优步的14倍 [13][15] - 特斯拉价格/自由现金流为238.26,英伟达为57.08,优步为14.92 [15] 成本与支出压力 - 约2.4亿美元的保修调整影响了能源利润率 [11] - 运营费用因AI、研发和预生产费用上涨47%,这些支出旨在未来创收 [11] - 净利润中包含10亿美元SpaceX按市值计价收益 [11] - 管理层预计2026年资本支出超过250亿美元,负自由现金流可能持续 [10] - 远期市盈率159倍,几乎没有延迟空间 [10] 分析师观点与市场预期 - 分析师持有19个买入评级对4个卖出评级,共识目标价397.83美元 [9] - 7investing的Simon Erickson建立模型,若Robotaxi成功,特斯拉估值可达每股700美元 [9] - Polymarket交易者仅定价0.073的概率认为Optimus在2026年12月31日前发布 [10] - 牛市情景目标价467.45美元,由自动驾驶驱动 [9] - 熊市情景目标价364.28美元 [10] 竞争格局对比 - 英伟达最新季度营收增长105.85%,但盈利倍数远低于特斯拉 [12] - 优步正在构建"全球最大的自动驾驶汽车平台",基于每季度39亿次出行 [14] - 优步是特斯拉Robotaxi乘客最直接的竞争对手 [14] - 特斯拉的AI溢价已体现在价格中 [12] 价格预测(2026-2030年) - 2026年目标价405.69美元 [17] - 2027年目标价427.93美元 [17] - 2028年目标价444.16美元 [17] - 2029年目标价468.94美元 [17] - 2030年目标价504.95美元 [17] - 这些预测假设特斯拉继续执行当前计划,全州范围Robotaxi推出可能推动结果远超这些数字 [17] 投资逻辑总结 - FSD订阅增长是关键,将车队转化为经常性软件收入 [16] - 若Robotaxi持续扩张且第三季度结果显示资本支出转化为服务和能源增长,投资逻辑将改善 [16] - 若非汽车故事支撑,看涨目标难以维持 [16]
Tesla stock rises 5% on Roadster reveal, but analysts question financial impact
Invezz· 2026-10-16 18:15
文章核心观点 - 特斯拉发布重新设计的Roadster跑车后股价盘前上涨5%,但分析师质疑其财务贡献,认为该车型属于高端低产量产品,对业绩影响有限 [4][6][8] - Roadster被视为高可见度的“创新证明”,可提升特斯拉高端品牌认知,在市场质疑电动车性能领先地位是否仍重要之际支撑近期情绪,并有助于捍卫定价权 [1] - 特斯拉战略重心正从传统汽车制造转向人工智能、自动驾驶和机器人,Roadster发布恰逢这一转型期 [20] - 特斯拉定于10月21日发布第三季度业绩,投资者关注利润率、现金流和车辆需求 [21] Roadster产品与技术亮点 - Roadster为白色双座跑车,与马斯克旗下火箭公司SpaceX合作开发,于周四活动上亮相 [4] - 车辆利用吸附系统在坡道上倒置行驶,使用推进器在空中转向并着陆 [4] - 该车随后使用该技术跳过一辆卡车及其他车辆,并在机动过程中空中扭转 [5] - 据特斯拉计时器,Roadster从零加速至60英里/小时不到一秒,最高时速达230英里/小时,由特斯拉车辆工程主管Lars Moravy在活动中演示 [5] - Roadster的飞行能力和SpaceX技术可能使其在豪华电动车市场成为独特产品 [11] - 该车将与超豪华车型竞争,包括法拉利55万欧元的Luce,以及宾利、捷豹和保时捷即将推出的产品 [11] 生产时间表与预订 - 马斯克表示重新设计的电动跑车生产将于2028年开始 [8][9] - 特斯拉最初于2017年发布改款Roadster并开始接受定金,最初目标为2020年交付,此后多次错过截止日期 [9] - 特斯拉未公布价格,也未披露其他性能版本的规格 [9] - 公司近几周重新开放了改款车辆的预订,在美国、加拿大和中国接受潜在买家5万美元定金 [9] - 摩根大通分析师Rajat Gupta指出,生产目标为2028年,而2017年首次发布时原定2020年交付目标 [10] - 马斯克承认该车会有妥协,称其“不一定是安全优化的汽车”,但坚称它“将是一辆真正上路的车” [10] - 马斯克表示“不确定它在所有司法管辖区是否合法”,但“会有一辆这样的人可以拥有的车” [11] 分析师对财务贡献的评估 - 尽管发布引发关注,分析师预计Roadster对特斯拉盈利贡献甚微,因其预期产量低且定位高端 [12] - 马斯克本人此前曾淡化该车的财务意义,2023年称其为“小土豆情况”,不会“在财务上大幅推动指针” [12] - 特斯拉投资者Deepwater Asset Management管理合伙人Gene Munster将该活动描述为技术演示而非商业上重要的发布,称其为“工程实力的展示,除了让传统汽车制造商难堪外没有商业价值” [13] - The Future Fund管理合伙人Gary Black估计,若年产量达到3000辆,Roadster可能对特斯拉盈利产生适度影响 [13] - Gary Black估算,假设每年交付3000辆且每辆车利润10万美元,2029年财务影响约为每股0.06美元,即对2029年共识调整后每股收益5.40美元增量约1.1% [14] - Gary Black补充称,更大的好处可能来自该技术对特斯拉品牌的影响 [14] - Gary Black表示,更重要的是原型车飞行能力、加速和操控对特斯拉特许经营权和品牌影响产生的光环效应,从特许经营角度可能带来更多增量价值 [15] - Gary Black对特斯拉估值和未来盈利前景仍持谨慎态度 [15] - Gary Black称,鉴于特斯拉极端估值(2026年市盈率230倍对比长期每股收益增长45%)、2027至2030年盈利修正为负,以及认为无监督自动驾驶这一主要价值驱动因素将在未来几年随着全自动驾驶成为汽车行业基本门槛而日益商品化,对特斯拉保持谨慎 [16] - 特斯拉股价尽管周五盘前上涨,但年初至今仍下跌约17% [16] 品牌与市场影响 - InsideEVs高级编辑Tim Levin表示,Roadster可能有助于重振特斯拉作为创新者的形象,尤其是其最畅销的Model Y于2020年首次上市销售 [17] - Levin警告称,自特斯拉首次宣布该跑车以来市场已发生显著变化,称“也许当时世界需要被说服电动车可以是这些超快加速的车辆,但也许现在它不会产生2020年时那样的影响” [17] - Roadster与SpaceX的合作也加剧了关于马斯克控制的两家公司可能合并的猜测 [18] - 部分观察人士认为该合作是建立对长期讨论的潜在合并兴趣的方式,马斯克曾通过讨论业务重叠领域探索过这一想法 [18] - 有观点称“Roadster活动是埃隆迫不及待想将特斯拉和SpaceX合并的最新例证” [18] - 演示突出了两家公司的工程能力,尽管合并仍属推测 [19] 特斯拉战略重心与行业背景 - Roadster发布之际,特斯拉正将优先级从传统汽车制造转向人工智能、自动驾驶和机器人 [20] - 公司已停止销售Model S和Model X,为Optimus人形机器人的生产腾出空间 [20] - 公司还推出了Cybercab,一款无双座机器人出租车,没有方向盘、踏板和后视镜等传统手动控制装置 [20] - 特斯拉第三季度交付量下降2%,受特朗普总统结束7500美元电动车购买税收抵免后美国需求走弱影响 [21] - 高油价在此期间仍支撑了交付量 [21] - eToro亚太区首席分析师Josh Gilbert表示,利润率和现金流数据对投资者的重要性远超发布会上看到的任何内容 [22] - Roadster可能强化特斯拉的技术雄心,但其长期意义取决于公司能否将创新转化为更强的财务表现和自动驾驶领域可持续的竞争优势 [22]