Can Semiconductor Systems Drive AMAT's Next Growth Phase?
ZACKS· 2026-10-23 00:01
文章核心观点 - 应用材料公司受益于人工智能基础设施所需先进芯片需求上升,半导体系统业务表现突出,2026财年第三季度该业务营收达70.4亿美元,同比增长约27% [1] - 领先代工逻辑、DRAM和先进封装领域的投资增长为公司晶圆制造设备创造机会,制造复杂度上升支撑差异化工艺技术需求 [2] - 公司通过扩展技术组合把握机遇,包括Centris Spectral SiN ALD系统支持先进逻辑制造,增强型Centura Prime外延和Producer Avila 2 PECVD系统面向DRAM性能及更高层数高带宽内存 [3] - 半导体系统业务不仅推动营收增长,还增强公司盈利能力,非GAAP毛利率从上年同期53.5%提升至55.4%,营业利润率从33.2%扩大至38% [4] - 公司预计2026财年第四季度半导体系统营收约79亿美元,意味着同比增长62%,展望显示领先逻辑、DRAM和先进封装需求有望维持强劲近期势头 [5] 竞争格局 - 应用材料面临来自泛林集团、科磊公司及其他半导体设备供应商的竞争,但各自专注领域不同 [6] - 泛林集团凭借新型Akara刻蚀系统在一家主要DRAM制造商处获得多个关键刻蚀订单,支持3D DRAM架构,并受益于客户在DDR5、LPDDR5和高带宽内存方面的投资 [6] - 泛林集团的Aether干膜光刻技术近期被一家领先DRAM客户选为量产记录工具,在该高增长细分领域获得立足点 [7] - 科磊虽不在整个半导体系统组合上与应用材料直接竞争,但两家公司均可受益于先进逻辑、高带宽内存和先进封装投资上升 [7] 股价表现与估值 - 应用材料股价年初至今上涨59.1%,跑赢Zacks计算机与技术板块15.9%的涨幅和Zacks电子-半导体行业18%的涨幅 [8] - 股价上涨使公司估值处于溢价水平,当前市销率为7.11倍,远高于行业市销率4.63倍,价值评分为F也表明其估值过高 [11] 盈利预期 - 公司预计非GAAP每股收益为4.02美元(上下浮动20美分),中点意味着同比增长85%,Zacks共识预期显示同比增长87%,过去30天预期保持不变 [14] - 当前季度(2026年10月)每股收益预期为4.06美元,下一季度(2027年1月)为4.18美元,当前年度(2026年10月)为12.79美元,下一年度(2027年10月)为18.27美元 [15] - 60天前当前年度和下一财年预期分别为12.74美元和18.15美元,90天前分别为12.14美元和16.23美元,显示预期呈上调趋势 [15]


SpaceX Shoots Up Post Q3: Is More Upside Ahead for SPCX ETF?
ZACKS· 2026-10-23 00:01
文章核心观点 - SpaceX第三季度业绩远超预期,营收同比增长161%,人工智能业务与卫星互联网业务共同驱动强劲增长 [1][2] - 人工智能部门“Super Intelligence”已跃升为按营收计最大业务板块,并实现盈利 [4][5] - 连接业务(含Starlink)继续保持关键增长引擎地位,营收同比增长69% [7] - 公司对2027年给出极为乐观的营收指引,远超分析师预期 [9][11] - 马斯克就SpaceX与特斯拉潜在合并表态称想法有吸引力,但交易远未确定 [1] 第三季度财务表现 - 第三季度营收145.8亿美元,超过Zacks共识预期的125.9亿美元 [2] - 调整后每股收益45美分,远超Zacks共识预期的11美分 [2] - 营业利润28亿美元,净利润44亿美元,扭转上年同期10.5亿美元净亏损 [2] - 调整后EBITDA达88.1亿美元,远超65.9亿美元预期 [3] - 资本支出总计195.9亿美元,其中164.4亿美元用于人工智能基础设施 [3] - 业绩强劲反映公司业务已超越传统火箭发射,扩展至人工智能计算与卫星连接领域 [3] 人工智能业务 - 人工智能部门(“Super Intelligence”)第三季度销售额从上年同期的8.13亿美元激增九倍至75.6亿美元,超过分析师64.7亿美元预期 [4] - 该业务第三季度实现盈利 [5] - 公司通过向谷歌和Anthropic等客户提供基础设施与云容量来扩展人工智能计算业务 [5] - 人工智能业务及相关基础设施带来67亿美元的同比增量营收 [6] - 云合同、稳健收购以及Grok人工智能模型和软件应用的需求共同推动增长 [6] Starlink与连接业务 - 连接业务包括Starlink卫星互联网服务以及政府和企业连接服务 [7] - 连接业务营收同比增长69%至52.5亿美元,超过分析师48.4亿美元预期 [7] - 公司正探索进入美国移动市场的机会 [7] - 近期频谱收购计划及拟建15000颗卫星星座的监管批准,可支撑其更广泛的连接业务雄心 [8] 2027年业绩指引 - 首席财务官Bret Johnsen预计2027年第一季度营收为330亿至370亿美元,远超LSEG分析师平均预期的222亿美元 [9] - 马斯克表示到2027年底公司可能实现5000亿至1万亿美元的年度经常性收入 [11] - 该目标显著高于LSEG分析师对SpaceX 2027年全年营收约1100亿美元的预测 [11] 分析师观点 - 摩根大通在第三季度超预期业绩后将SpaceX目标价从240美元上调至500美元 [12] - 该股2026年10月21日收盘价为每股159.31美元 [12] - SpaceX获Zacks排名第2(买入) [12] 相关ETF - 对SpaceX有显著敞口的ETF包括Baron First Principles ETF(RONB)、Roundhill Space & Technology ETF(MARS)、VanEck Space ETF(WARP)、VanEck Space ETF(ORBX)、VegaShares SpaceX & Beyond Earth ETF(XSPC)和WisdomTree Space Economy Fund(WSPC) [13] - 主要杠杆型SpaceX ETF包括Direxion Daily SpaceX Bull & Bear 2X ETF(LOFF)、ProShares Ultra SpaceX(SPCF)和T-REX 2X Long SpaceX Daily Target ETF(SPAX) [14]


Procter & Gamble Jumps 6% as Earnings Beat Draws Defensive Buyers; Johnson & Johnson Rises 3%, Coca-Cola Ticks Up
247Wallst· 2026-10-23 00:01
文章核心观点 - 防御性消费与医疗保健股票正吸引新资金流入,宝洁财报超预期成为资金从科技板块轮动至防御性股票的直接催化剂[4][5] - 宝洁提价策略在消费者端仍然奏效,但毛利率下滑与大宗商品成本飙升正在表面亮眼业绩之下悄然积聚压力[2][6] - 低收入消费者能否持续承受更高价格,将决定宝洁本轮涨势能否延续[2][9] 宝洁业绩表现 - 宝洁Q1 FY2027核心每股收益为2美元,超过市场预期的1.89美元[6] - 净销售额达到232.8亿美元,高于分析师预期的228.2亿美元[6] - 公司所有业务板块的有机销售增长均超出预期,洗衣及家居产品贡献显著[6] - 宝洁股价早盘上涨6%至166.19美元,有望创下2020年以来最大单日涨幅,年内累计涨幅推升至19%[4] - 宝洁已连续六个季度超出盈利预期[8] 管理层评论与消费者状况 - 宝洁CFO Andre Schulten表示美国消费者"极具韧性",高收入家庭驱动业务增长,而低收入消费者更为谨慎[7] - 管理层维持全年展望不变,包括有机销售增长1%至3%、核心每股收益6.89至7.11美元[7] - 管理层预计上半财年有机销售增长3%,下半财年略有加速[9] - 高管在电话会上表示"强劲是真实的,但不会是一条直线"[8] - 高管指出"油价113美元意味着Q3和Q4将有更多成本到来"[9] 成本压力与毛利率 - 宝洁核心毛利率同比下降150个基点[8] - 公司预计本财年将面临14亿美元税后大宗商品成本压力[8] 销量与定价能力 - 宝洁有机销量增长2%,公司称大部分增长来自单位销量提升,表明提价尚未将消费者推向更便宜的品牌[9] - 高管表示"超过70%的美国顶级客户"目前正在保持或提升市场份额[9] 资本回报计划 - 宝洁计划本财年派发超过100亿美元股息,并进行约50亿美元股票回购[10] 行业与市场资金流向 - Invesco标普500低波动ETF上涨1%,而SPDR标普500 ETF信托下跌1%,显示资金正从科技板块轮动至防御性股票[5] - 强生股价上涨3%至264.89美元,可口可乐上涨2%至94.56美元[5] - 尽管标普500 ETF有所下滑,其年内仍保有12%的涨幅,低于宝洁当前年内涨幅[8] - 近期资金流向显示标普500内部偏好质量而非动量,这一背景有利于宝洁这类稳定复利型公司[8]


SeaStar Medical Reports Statistically Significant Survival Findings from Post-Approval QUELIMMUNE® SAVE Registry Analysis in Pediatric Sepsis-Associated AKI
Globenewswire· 2026-10-23 00:01
文章核心观点 - SeaStar Medical在ASN Kidney Week 2026上发布QUELIMMUNE(SCD-PED)疗法的最新突破性数据,显示该疗法在儿童脓毒症相关急性肾损伤(SA-AKI)患者中与历史对照队列相比,在Day 60、Day 90及出院时均实现统计学显著更高的生存率,且未发生器械相关不良事件 [1][2] - 该数据来自上市后SAVE注册登记研究,采用贝叶斯与频率学派多分析方法,结果一致表明QUELIMMUNE治疗与更高生存率相关,支持该疗法在真实世界临床实践中的获益 [2][4] 关键疗效数据 - Day 90生存率:主要暴露定义分析中,QUELIMMUNE(SCD-PED)队列Day 90生存率达65.1%,显著高于KID队列的47.4%(P=0.043),生存 odds 超过两倍(OR 2.07;95% CI 1.04-4.11),贝叶斯更高生存概率为98.2% [5] - Day 90标志性敏感性分析:QUELIMMUNE队列Day 90生存率为63.8%,较KID队列的48.7%高出15.1个百分点(P=0.074),估计生存 odds 高86%(OR 1.86;95% CI 0.96-3.60),贝叶斯更高生存概率为96.8% [5] - 出院生存率:QUELIMMUNE(SCD-PED)队列出院生存率显著高于KID队列(P=0.04),贝叶斯分析方向一致,主要分析和标志性分析的后验概率分别为98.5%和97.3% [5] - 死亡率:所有四个Day 90死亡率模型均倾向于QUELIMMUNE队列,估计死亡风险降低34%至40%(HR范围0.60-0.66),贝叶斯时间-死亡模型均超过95%概率阈值 [5] - 肾脏替代治疗(RRT)独立性:基线无需RRT的24例存活者中,20例(83%)在90天时实现RRT独立 [5] 安全性数据 - SAVE注册登记研究中接受QUELIMMUNE(SCD-PED)治疗的患者未发生器械相关不良事件 [5] - 28天内所有新发血流感染(总体12%,治疗期间6%)经独立数据与安全监测委员会裁定与QUELIMMUNE疗法无关 [5] 研究设计与分析方法 - 研究为观察性外部对照探索性研究,比较所有已知符合条件的QUELIMMUNE(SCD-PED)治疗儿童患者(SAVE注册登记患者加1例非注册患者,完成预设50例入组目标)与2019年和2022年KID数据库中临床对齐的患者 [7] - KID为美国最大的公开全支付方儿科住院护理数据库,每数据年包含超过300万儿科出院非加权数据,涵盖广泛患者、合并症和复杂性(包括ECMO),提供最广泛的儿科对照人群 [7] - 两组均包括需要CRRT的危及生命AKI和脓毒症危重儿科患者,具有高临床复杂性(如恶性肿瘤、免疫抑制状态和移植),两组中超过95%需要侵入性机械通气、血管加压药使用和/或休克管理,SAVE队列中33%至34%接受ECMO等高级生命支持治疗,KID队列为28%至29% [7] - 主要暴露定义分析比较接受超过1天QUELIMMUNE治疗的患者(N=43)与KID队列临床对齐患者(N=196);标志性敏感性分析比较QUELIMMUNE启动后1天存活的患者(N=47)与CRRT启动后存活超过1个日历日的KID患者(N=191) [8] 临床背景与专家评论 - 辛辛那提儿童医院急性护理肾脏病中心主任Stuart Goldstein博士指出,这些真实世界上市后数据显示QUELIMMUNE(SCD-PED)治疗与更高生存率显著相关,且在广泛临床复杂性患者中安全性特征一致,鉴于该罕见危及生命疾病的紧迫性和无器械相关不良事件,观察到明确的潜在获益 [4][6] - SeaStar Medical首席医疗官Kevin Chung博士表示,ASN Kidney Week入选突破性报告反映危重脓毒症相关AKI儿童对更好治疗方案的迫切需求,真实世界发现与既往临床结果一致,生存获益关联在所有分析方法中均成立 [6] 产品与监管背景 - QUELIMMUNE(SCD-PED)疗法正商业化用于体重≥10公斤、年龄≤22岁、正在使用抗生素并在ICU接受RRT治疗的AKI合并脓毒症或脓毒症状态儿童,于2024年2月根据人道主义器械豁免(HDE)获批 [12] - 两项发表于Kidney Medicine的临床试验数据显示,QUELIMMUNE治疗患者生存率达77%,对照标准治疗代表约50%的死亡减少,存活者无需透析,87.5%的存活者在ICU出院后Day 60肾功能正常 [13] - 2026年2月发表于Pediatric Nephrology的SAVE注册登记早期经验(前21例儿科患者)显示无器械相关不良事件或感染、无免疫抑制效应报告,初步结局分析显示Day 28和Day 60生存率76%、Day 90生存率71%,与注册研究观察 broadly 一致 [14] - QUELIMMUNE基于安全性和可能获益获FDA人道主义器械豁免批准,该用途有效性尚未证实,临床研究中观察到的不良反应包括低血压、低体温、心动过速、高血糖和血小板减少,额外风险可能包括失血或体外循环并发症,必须与枸橼酸抗凝联合使用 [16] 技术平台与在研管线 - QUELIMMUNE背后的专利技术为选择性细胞分离装置(SCD)疗法,设计为疾病修饰装置,中和过度活跃的免疫细胞、阻止细胞因子风暴导致的破坏性过度炎症,与现有CRRT血液滤过系统整合,选择性靶向促炎单核细胞向修复状态转变并促进活化中性粒细胞减少炎症性,可能促进长期器官恢复、消除未来CRRT(包括透析)需求并防止死亡 [17] - SCD疗法已获FDA六项治疗适应症的突破性器械认定,有望加快审批路径和商业化上市时的优惠报销动态 [21] - NEUTRALIZE-AKI关键性试验正在评估SCD疗法在339例ICU接受CRRT的成人AKI患者中的安全性和有效性,主要终点为90天死亡率或透析依赖的复合终点,次要终点包括28天死亡率、前28天无ICU天数、Day 90主要不良肾脏事件和一年透析依赖,并将进行脓毒症和ARDS亚组分析 [18] - 美国每年超过20万成人受需要连续肾脏替代治疗的AKI影响,该危及生命疾病目前无有效治疗选择 [21] 疾病背景与未满足需求 - AKI以突然和暂时的肾功能丧失为特征,可由严重感染或其他脓毒症状态、严重创伤、手术和器官衰竭等多种情况引起,可导致破坏性过度炎症,损伤可进展至心脏或肝脏等其他器官,潜在导致多器官功能障碍甚至衰竭,增加死亡风险,即使缓解后患者仍可能面临慢性肾病或需要透析的终末期肾病等并发症,极端过度炎症还可能增加医疗成本如延长ICU住院和增加透析及机械通气依赖 [19]
Banner Corporation 2026 Q3 - Results - Earnings Call Presentation (NASDAQ:BANR) 2026-10-22
Seeking Alpha· 2026-10-23 00:00
文章核心观点 - 文档内容为浏览器技术提示信息,要求启用Javascript和cookies以确保正常访问,并提示广告拦截器可能导致访问被阻止,需禁用广告拦截器并刷新页面 [1] - 文档未包含任何关于公司、行业、财务数据、市场事件或投资机会与风险的实际新闻内容 [1] 相关目录总结 - 文档未提供任何行业或公司层面的实质信息,无法按目录进行分组总结 [1] - 文档未包含任何数字数据、百分比变化或单位换算相关内容 [1]

Prediction: Broadcom Stock Could Crush the S&P 500 Through 2030
247Wallst· 2026-10-23 00:00
文章核心观点 - 博通已成为AI基础设施建设的定制芯片引擎,AI收入爆发式增长且华尔街分析师几乎一致看多,但股价年内下跌而标普500大涨,这一背离终将修复,公司给出2030年股价达700美元的预测路径 [1][2] - 实现700美元目标需上涨108.8%,属于"有难度但可实现"的预测,需要三件事同时兑现:AI收入达到2027财年指引、2028财年EPS突破30美元、营业利润率维持在66%附近 [5][10] 当前业绩与股价表现 - 第三财季营收达295.9亿美元,同比增长85.5%,AI半导体收入达167.0亿美元 [2] - 股价年内下跌2.41%,而标普500同期上涨12.87%,公司认为这一差距难以解释 [2] - 股价过去一周下跌5.3%,过去一个月下跌5.9% [2] - 第三财季毛利率为营收的75%,环比下降210个基点,第四财季指引约为73%,因内存占比较高的XPU稀释产品结构 [2] - 第三财季非GAAP每股收益同比增长96%,当前前瞻市盈率仅18倍,显得便宜 [9] - 52周股价区间为288.95美元至493.28美元 [9] - 过去10年博通回报率达2396.48%,同期标普500为259.69% [9] 华尔街预期与估值模型 - 华尔街共识目标价为527.59美元,意味着57.4%的上行空间,分析师评级为7个强力买入、40个买入、3个持有、0个卖出 [4] - 公司自建模型一年期基准情形为410.50美元,即22.47%上行空间,区间为365.37至534.68美元,模型置信度高达0.9 [4] - 公司认为自身模型过于保守,因大型市值抑制因子0.5将94%看多分析师的提振效应减半 [4] - 从当前335.18美元涨至700美元需上涨108.8%,按前瞻EPS 18.376美元计算,700美元对应38倍前瞻市盈率,而基准情形已含34倍, bold目标需额外约4倍的多重扩张 [5] - 盈利增长承担大部分工作,估计获得1.144的提振,反映科技股1.15的溢价和强劲的分析师支持 [6] - CEO陈福阳表示公司"非常有信心在2028财年每股收益超过30美元",按30美元计算,700美元股价仅对应23倍市盈率 [6] AI业务增长驱动 - 管理层预计AI半导体收入2027财年约翻倍至1150亿美元,2028财年达2300亿美元 [7] - 增长支撑来自Alphabet旗下谷歌每年价值数百亿美元的TPU协议,以及OpenAI在2028年超过5吉瓦的部署 [7] - 陈福阳表示"第三财季需求非常火热,我们才刚刚开始" [7] - 公司自建2030年牛市路径达到870.61美元 [7] - 陈福阳指出"当今AI工作负载的绝大部分计算需求来自开发最前沿模型的集中群体",客户集中度是另一担忧 [2][3] - 股票贝塔系数为1.476,涨跌幅度均大于市场 [3] 关键假设与条件 - 实现700美元需三要素兑现:AI收入达到2027财年展望、2028财年EPS突破30美元、营业利润率维持在66%附近 [10] - 超大规模云厂商支出大幅回落将削弱该逻辑 [10] - 当前估值水平下,仅靠盈利兑现即可推动股价走完通往700美元的大部分路程 [9]

Sales at 30 September 2026
Globenewswire· 2026-10-23 00:00
文章核心观点 - 公司第三季度调整后同店增长加速至+7.7%,延续连胜势头,全球美妆市场在挑战环境中再次展现韧性,公司持续显著跑赢市场 [1][2] - 公司凭借创新计划成功,在护发和香水领域继续获胜,同时在至关重要的护肤品类也开始跑赢市场 [2] - 公司在电商渠道增长远超市场,持续加码这一获胜渠道,在所有区域尤其是新兴市场取得惊人成果 [3] - 公司对长期获胜充满信心,借助AI增强公司模式优势,前九个月表现使公司有信心实现又一年销售和利润增长,并强化全球领导地位 [4] 整体销售业绩 - 前九个月销售额达353.3亿欧元,报告增长+7.7% [4][8] - 同店销售增长+6.9%,调整后同店增长+6.9% [5] - 合并范围变化净影响为+2.0%,固定汇率增长+8.9% [5] - 汇率波动在2026年9月底产生-1.2%负面影响,若按2026年9月30日汇率1欧元=1.1355美元外推至年底,全年汇率影响约为-0.3% [6] - 第三季度销售额115.614亿欧元,同店增长+7.2%,调整后同店增长+7.7%,报告增长+11.9% [9] - 增长主要由产品组合和销量驱动 [8] - 电商增长约+17%,远超线上市场 [8] 按部门业绩总结 专业产品部 - 调整后同店增长+12.3%,前九个月销售额43.898亿欧元,报告增长+16.1% [9][10] - 第三季度调整后同店增长+13.9%,销售额14.691亿欧元,报告增长+19.1% [9] - 持续实现惊人增长,显著跑赢市场,受护发品类高端化及全渠道战略成功推动,增长由销量和价值共同驱动 [10] - 高端护发是主要驱动力:Kérastase实现两位数增长,受Gloss Absolu、Genesis和Chronologiste推动;Redken Acidic Grow Full和L'Oréal Professionnel Keratin Alpha Sleek进一步助推势头 [11] - 染发品类在市场环境更具挑战下继续增长并跑赢市场,通过Redken Shades EQ和提亮产品等突破性创新刺激沙龙客流;造型品类Color Wow推广进行中 [11] - 各区域全面进展,北美是最大贡献者,欧洲在DACH、西班牙/葡萄牙和波兰-波罗的海集群尤为活跃,北亚受中国持续强劲推动,新兴市场在巴西、印度和海湾合作委员会表现惊人 [12] 大众消费品部 - 调整后同店增长+4.2%,前九个月销售额126.871亿欧元,报告增长+4.2% [9][13] - 第三季度调整后同店增长+3.8%,销售额40.443亿欧元,报告增长+7.5% [9] - 实现稳健增长,单位增长明显加速验证了其聚焦消费者获取的战略 [14] - 所有全球品牌均实现增长,L'Oréal Paris和NYX Professional Makeup表现尤为强劲;区域大众护肤品牌保持高度活力:Mixa在新市场成功推广,Thayers在美国表现卓越,Dr.G继续全球扩张包括中国和东南亚,美国将于第四季度启动 [15] - 所有品类均增长,护发实现两位数增长,受L'Oréal Paris Elsève Collagen Lifter和Garnier Fructis Diamond Sleek推广推动;彩妆受L'Oréal Paris Infaillible、Maybelline New York Sky Tubes Mascara和NYX Professional Makeup Fat Matte Smooth Lipstick等创新及3CE在亚洲推广推动;护肤方面Garnier Dry Touch在欧洲和拉美成功扩张,L'Oréal Paris受益于Glass Skin和Revitalift PDRN Filler的推出 [16] - 按区域,消费者招募推动新兴市场增长,SAPMENA-SSA在印度和越南实现两位数增长、印度尼西亚强劲反弹,巴西亦表现强劲;欧洲所有品类保持显著韧性,英国和南欧表现尤为突出;北美凭借护发惊人增长保持势头 [17] 奢华部 - 调整后同店增长+5.8%,前九个月销售额121.733亿欧元,报告增长+7.0% [9][18] - 第三季度调整后同店增长+7.0%,销售额41.766亿欧元,报告增长+12.3% [9] - 增长强劲加速,显著跑赢全球选择性市场,证明其雄心勃勃的创新计划和高度互补的奢华品牌组合的力量 [18] - 香水仍是主要增长引擎,巩固全球第一地位:Prada Paradigme和Emporio Armani Stronger with You等早期推出产品实现惊人增长;核心主力品牌巩固领导地位,Yves Saint Laurent的Libre和MYSLF实现两位数增长;新收购的Creed表现强劲,强化在充满活力的奢华收藏品细分市场的存在;Valentino Vendetta和Giorgio Armani I Will等近期推出产品开局良好 [19] - 护肤势头增强,受超高端细分市场推动,Helena Rubinstein凭借Re-Plasty系列持续实现惊人增长,奢华医学美容领域Medik8保持卓越轨迹,中国品牌羽西继续强劲增长 [20] - 彩妆方面Yves Saint Laurent以强劲两位数增长巩固Couture领导地位,受Lovenude和All Hours等爆款及Make Me Blush等新品推动 [20] - 所有区域均增长,北亚表现尤为突出,势头强劲加速,在中国持续强劲(低两位数增长)推动下远超市场;欧洲逐季加速,新兴市场仍是充满活力的增长引擎,受SAPMENA-SSA推动 [21] 皮肤科学美容部 - 调整后同店增长+11.6%,前九个月销售额60.874亿欧元,报告增长+11.2% [9][22] - 第三季度调整后同店增长+13.9%,销售额18.716亿欧元,报告增长+15.7% [9] - 实现强劲两位数增长,跑赢充满活力的市场,三大十亿欧元品牌均实现两位数增长 [22] - La Roche-Posay受关键支柱持续强劲和Mela B3 Double-Dose及Anthelios UV Air等成功新品推动;CeraVe在北美势头稳健,在其他所有区域高度活跃尤其是SAPMENA-SSA [22] - SkinCeuticals增长受美国和中国两大关键市场强劲势头及A.G.E. Interrupter Ultra Serum持续成功推动;Vichy保持稳健增长,受Dercos护发品牌持续成功及防脱创新推动;防晒加速,受La Roche-Posay Anthelios和CeraVe Sun成功推出推动 [23] - 所有区域贡献强劲,北美和北亚两位数增长,欧洲高个位数增长,新兴市场表现卓越,SAPMENA领跑 [24] 按区域业绩总结 欧洲 - 调整后同店增长+7.0%,前九个月销售额121.77亿欧元,报告增长+9.6% [9][25] - 第三季度调整后同店增长+8.9%,销售额40.432亿欧元,报告增长+13.2% [9] - 在所有品类及线上线下渠道均显著跑赢稳健的美妆市场,线上表现尤为强劲;增长由西班牙/葡萄牙和波兰/波罗的海集群引领,多数中型国家亦表现强劲 [25] - 大众消费品部保持强劲势头,受护发和彩妆推动,同时通过Mixa身体护理和L'Oréal Men Expert卫生用品吸引新消费者;奢华部继续显著快于市场增长,受香水持续成功推动尤其是男士香水 and Couture品牌;专业产品部保持惊人轨迹,受高端护发强劲消费需求支撑,Kérastase和Redken表现突出;皮肤科学美容部继续扩大市场领先优势,受护肤强劲销售推动尤其是抗衰老和皮肤修复及La Roche-Posay和CeraVe成功的防晒季 [26][27] 北美 - 调整后同店增长+6.3%,前九个月销售额92.182亿欧元,报告增长+4.8% [9][28] - 第三季度调整后同店增长+5.6%,销售额31.511亿欧元,报告增长+6.0% [9] - 再次实现强劲表现,跑赢增长中的美妆市场,受成功创新、与关键零售商紧密合作及持续聚焦数字化、电商和AI驱动消费者旅程推动 [28] - 专业产品部实现高个位数增长,高端护发尤为强劲,受Kérastase和Redken推动;染发活跃跑赢市场,受益于Redken Shades ALK和Blonde IQ等突破性创新;SalonCentric继续加速 [29] - 皮肤科学美容部实现两位数增长,La Roche-Posay表现突出,关键系列全面强劲,受沃尔玛成功扩张推动;CeraVe保持上升轨迹,受护肤和护发共同推动 [30] - 大众消费品部增长,受L'Oréal Paris两位数增长引领;护发尤为活跃,受Elvive和Ever推动,彩妆受益于持续成功创新;较小品牌中Thayers在护肤领域强劲进展 [31] - 奢华部跑赢市场,受香水组合实力支撑,Armani I Will和Valentino Vendetta等最新推出产品开局强劲,近期整合的Kering Beauté品牌尤其是Creed表现良好,护肤方面Medik8继续加速 [32] 北亚 - 调整后同店增长+5.5%,前九个月销售额77.435亿欧元,报告增长+5.4% [9][33] - 第三季度调整后同店增长+7.8%,销售额22.29亿欧元,报告增长+14.1% [9] - 实现稳健表现,第三季度强劲加速;关键驱动因素为中国,在市场低个位数增长(仍受选择性细分市场推动)背景下,公司增速几乎为市场的三倍,受益于强大的选择性布局、无与伦比的品牌组合和创新升级,线上线下均实现稳健增长 [34] - 日本受旅游低迷影响但仍实现增长,韩国受旅行活动反弹推动增长;Dr.G整合强化区域表现;旅游零售第三季度恢复正增长,公司继续跑赢市场 [34] - 增长由三大选择性部门推动:奢华部加速,受香水持续强劲和护肤稳步复苏(Helena Rubinstein和Aesop引领)推动;皮肤科学美容部和专业产品部巩固领导地位,所有关键品牌均实现两位数增长 [35] SAPMENA–SSA - 调整后同店增长+15.8%,前九个月销售额34.70亿欧元,报告增长+13.1% [9][36] - 第三季度调整后同店增长+19.5%,销售额12.227亿欧元,报告增长+21.0% [9] - SAPMENA增长卓越且全面,所有国家、部门和品类均贡献,由产品组合和销量驱动,符合该区域新消费者获取战略 [36] - 按国家,澳大利亚-新西兰集群保持强劲势头,印度和印度尼西亚均进一步加速受护发和护肤推动,越南继续实现惊人增长,海湾合作委员会集群尽管面临海关清关问题和当前地缘政治形势挑战仍实现两位数增长 [37] - 所有部门两位数增长,皮肤科学美容部和专业产品部领跑,护发尤为强劲;大众消费品部受护发推动,彩妆受强劲创新和3CE在东南亚扩张推动;奢华部受香水推动尤其是Yves Saint Laurent、Prada和Armani等Couture品牌;全区域线上保持惊人势头尤其是东南亚、印度和海湾合作委员会 [38] - 撒哈拉以南非洲地区,南非是最大增长贡献者,皮肤科学美容部和专业产品部势头尤为活跃 [39] 拉丁美洲 - 调整后同店增长+2.4%,前九个月销售额27.289亿欧元,报告增长+9.6% [9][40] - 第三季度调整后同店增长-3.0%,销售额9.155亿欧元,报告增长+11.0% [9] - 拉美市场增长持续放缓,巴西和墨西哥均实现中个位数增长;公司表现呈现两种不同现实:巴西势头强劲,所有部门均增长,专业产品部和皮肤科学美容部领跑,公司显著跑赢市场 [40] - 墨西哥增长为负,大众消费品部因商业问题和彩妆品类临时供应链中断面临严重气流,叠加零售商库存调整;安第斯地区势头强劲且全面;电商仍是全区域关键增长渠道 [41] 战略与重要事件 - 成功完成对Innovist多数股权的收购,Innovist是印度领先的数字优先个人护理品牌集合,将进一步支持公司印度业务加速 [8][48] - 公司企业风险基金BOLD与印度最大美妆零售商Nykaa宣布合作,对高增长印度美妆、个人护理和健康品牌进行少数股权投资 [48] - 公司与韩国领先化妆品研发制造商Cosmax签署谅解备忘录,合作开发下一代美妆创新 [48] - 公司公布第二批13家先锋企业加入L'AcceleratOR旗舰可持续创新计划,该计划投入1亿欧元,旨在识别、试点和规模化解决方案以应对气候、自然和循环性最紧迫挑战 [48] - 2026年公司连续第15年被ISS ESG企业评级授予"Prime"地位,认可其管理环境、社会和治理风险管理的能力 [48] - 公司成功定价20亿欧元三部分债券,净收益将用于一般企业用途,债券获标普AA(稳定)和穆迪Aa1(稳定)评级,已在巴黎泛欧交易所上市交易 [44] 附录销售数据 - 2026年第一季度销售额121.523亿欧元(2025年同期117.347亿欧元)[50] - 2026年第二季度销售额116.239亿欧元(2025年同期107.386亿欧元)[50] - 2026年上半年合计237.761亿欧元(2025年同期224.733亿欧元)[51] - 2026年第三季度销售额115.614亿欧元(2025年同期103.337亿欧元)[51] - 2026年前九个月合计353.376亿欧元(2025年同期328.07亿欧元)[51] - 2025年第四季度销售额112.45亿欧元,2025年全年合计440.52亿欧元 [51] - 2025年集团销售额440.5亿欧元,拥有超过95000名员工,40个国际品牌,22个研究中心遍布7个区域中心,研发与创新团队超过4000名科学家及超过8000名数字、技术和数据人才 [46]

Regulated information: Disclosure of a transparency notification from Aberdeen Group plc
Globenewswire· 2026-10-23 00:00
文章核心观点 - Fagron收到Aberdeen Group plc于2026年10月16日发出的透明度通知,因其收购Fagron有表决权证券,持股比例向上跨越3%披露门槛 [1][8] - 该通知由“母公司或控制人”提交,Aberdeen Group plc为上述中间控股公司的母公司 [8] - 截至2026年10月14日,Aberdeen Group plc合计持有Fagron 2,382,461份表决权,占全部表决权的3.23% [8] 持股结构明细 - Aberdeen Group plc合计持有2,382,461份附属于Fagron股份的表决权,对应同等数量的股份 [3][8] - 其中1,603,022股通过abrdn Investment Management Limited持有 [8] - 其中779,439股通过abrdn Investments Limited持有 [8] - 以适用分母73,817,024份已发行表决权计算,上述2,382,461份表决权占比为3.23% [8] 公司基本信息 - Fagron NV为比利时公司,总部位于Nazareth,在布鲁塞尔泛欧交易所和阿姆斯特丹泛欧交易所上市,股票代码为“FAGR” [5] - Fagron运营活动通过荷兰公司Fagron BV管理,其总部位于鹿特丹 [5] - Fagron是全球领先的制药调配公司,专注于向全球40多个国家的医院、药房、诊所和患者提供个性化药物 [4] 通知获取途径 - Aberdeen Group plc的完整透明度通知可通过Fagron网站上的链接获取 [8] - 通知附件为“261022_Fagron transparency Aberdeen - ENG” [9]

J.P. Morgan Asset Management Expands Access to Its Tokenized Money Market Funds on Solana
Prnewswire· 2026-10-23 00:00
文章核心观点 - 摩根资产管理宣布其代币化货币市场基金MONY和JLTXX现已登陆Solana区块链,面向合格美国投资者开放,此举拓宽了客户访问渠道并支持公司代币化现金管理平台的持续增长 [1][2] - 通过多链访问渠道Morgan Money®,公司强化了代币化能力,顺应客户跨多个网络运营及多链采用加速的行业趋势 [1][4] 产品详情 - MONY为506(c)私募基金,为合格投资者提供赚取美元收益的机会;JLTXX为美国注册政府货币市场基金,设计投资方式以支持《GENIUS法案》下的稳定币发行方 [3] - MONY于2025年12月推出时,摩根大通是推出公共区块链代币化货币市场基金的最大全球系统重要性银行 [3] - MONY在Solana上的区块链代币地址为EToDtBM2knZ8N1BHyUq2Riq5ngWTcoD3k6qpsgf7CKYY,JLTXX在Solana上的代币地址为J4cTuCH6frt4AnEmKfMS2k8hsUf7K94PV62sjUJno8Cz [5] 平台与访问机制 - 投资者可通过Morgan Money®——公司的开放式架构交易与分析流动性管理平台——访问MONY和JLTXX [4] - 合格投资者可通过单一平台申购和赎回代币化基金,在其区块链地址接收代币余额,该流程支持客户跨网络扩展代币化活动时获得一致体验 [4] - Morgan Money为多币种开放式架构交易与风险管理系统,支持客户查看全组合聚合账户信息、进行深度风险分析、模拟潜在交易及比较可用投资选项 [9] 管理层观点 - 全球产品、数字与代币化资产主管Paul Przybylski表示,客户在多个网络上运营,其流动性也应如此;将JLTXX和MONY引入Solana使稳定币发行方和机构投资者能够在他们运营的链上网络访问相同的基金 [5] - 该举措巩固了公司作为代币化流动性领导者之一的地位,并彰显通过多链渠道扩展代币化现金管理的承诺 [5] 公司背景 - 摩根资产管理管理资产规模达4.8万亿美元(截至2026年9月30日),为全球领先的投资管理机构,客户包括全球各主要市场的机构、零售投资者及高净值人士 [6] - 摩根大通(NYSE: JPM)截至2026年9月30日拥有5.1万亿美元资产和3720亿美元股东权益,在投资银行、消费者与小企业金融服务、商业银行、金融交易处理及资产管理领域处于领先地位 [7] - 公司旗下J.P. Morgan和Chase品牌服务美国数百万客户及全球众多知名企业、机构和政府客户 [8]

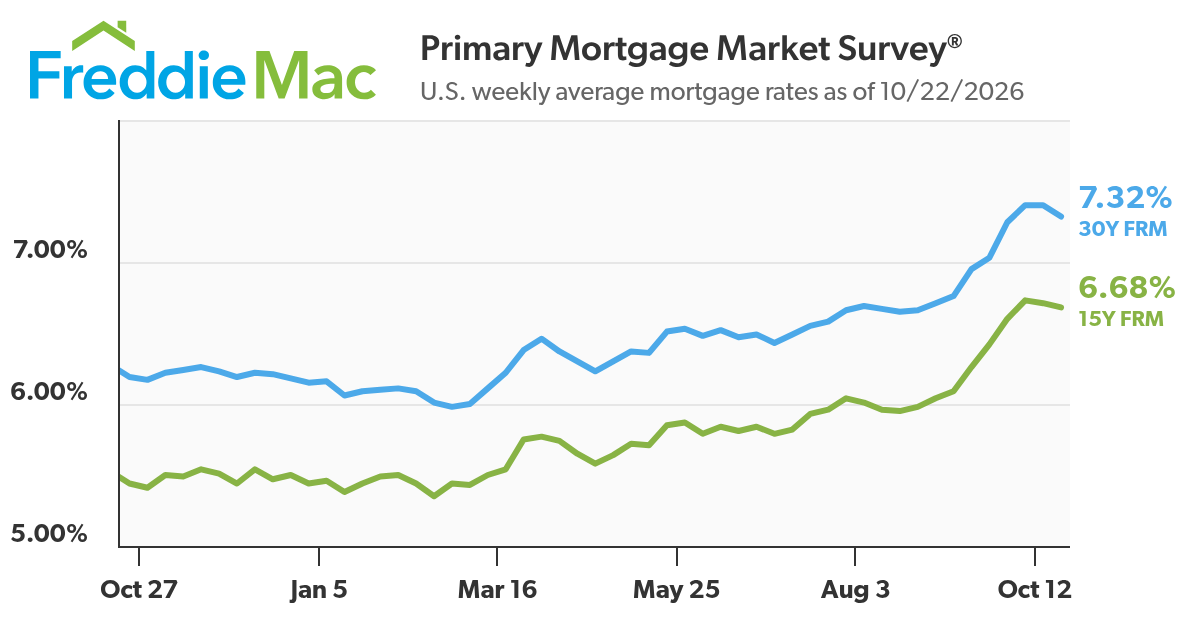
Mortgage Rates Decrease to 7.32%
Globenewswire· 2026-10-23 00:00
文章核心观点 - 房地美发布2026年10月22日当周初级抵押贷款市场调查结果,30年期固定利率抵押贷款平均利率为7.32% [1] - 30年期固定利率抵押贷款平均利率本周下降,为潜在购房者带来一定缓解 [1] - 房地美首席经济学家Sam Khater表示,30年期固定利率抵押贷款平均利率本周下降,为潜在购房者提供了一些缓解 [1] 调查方法与范围 - 初级抵押贷款市场调查聚焦于传统、合规、完全摊销的购房贷款 [2] - 调查对象为支付20%首付且信用优良的借款人 [2] 利率数据 - 截至2026年10月22日,30年期固定利率抵押贷款平均利率为7.32%,较上周的7.40%下降 [5] - 去年同期30年期固定利率抵押贷款平均利率为6.19% [5] - 15年期固定利率抵押贷款平均利率为6.68%,较上周的6.71%下降 [5] - 去年同期15年期固定利率抵押贷款平均利率为5.44% [5] 公司使命与行业定位 - 房地美的使命是帮助全国家庭实现住房梦想 [3] - 公司在所有经济周期中促进住房市场的流动性、稳定性和可负担性 [3] - 自1970年以来,公司已帮助数千万家庭购买、租赁或保有自己的住房 [3]