搜索文档
Ferrari Supercars Dominate Broad Arrow’s Record-Setting $92.8 Million Auction in Partnership with Concours at Wynn Las Vegas
Globenewswire· 2026-11-03 02:23
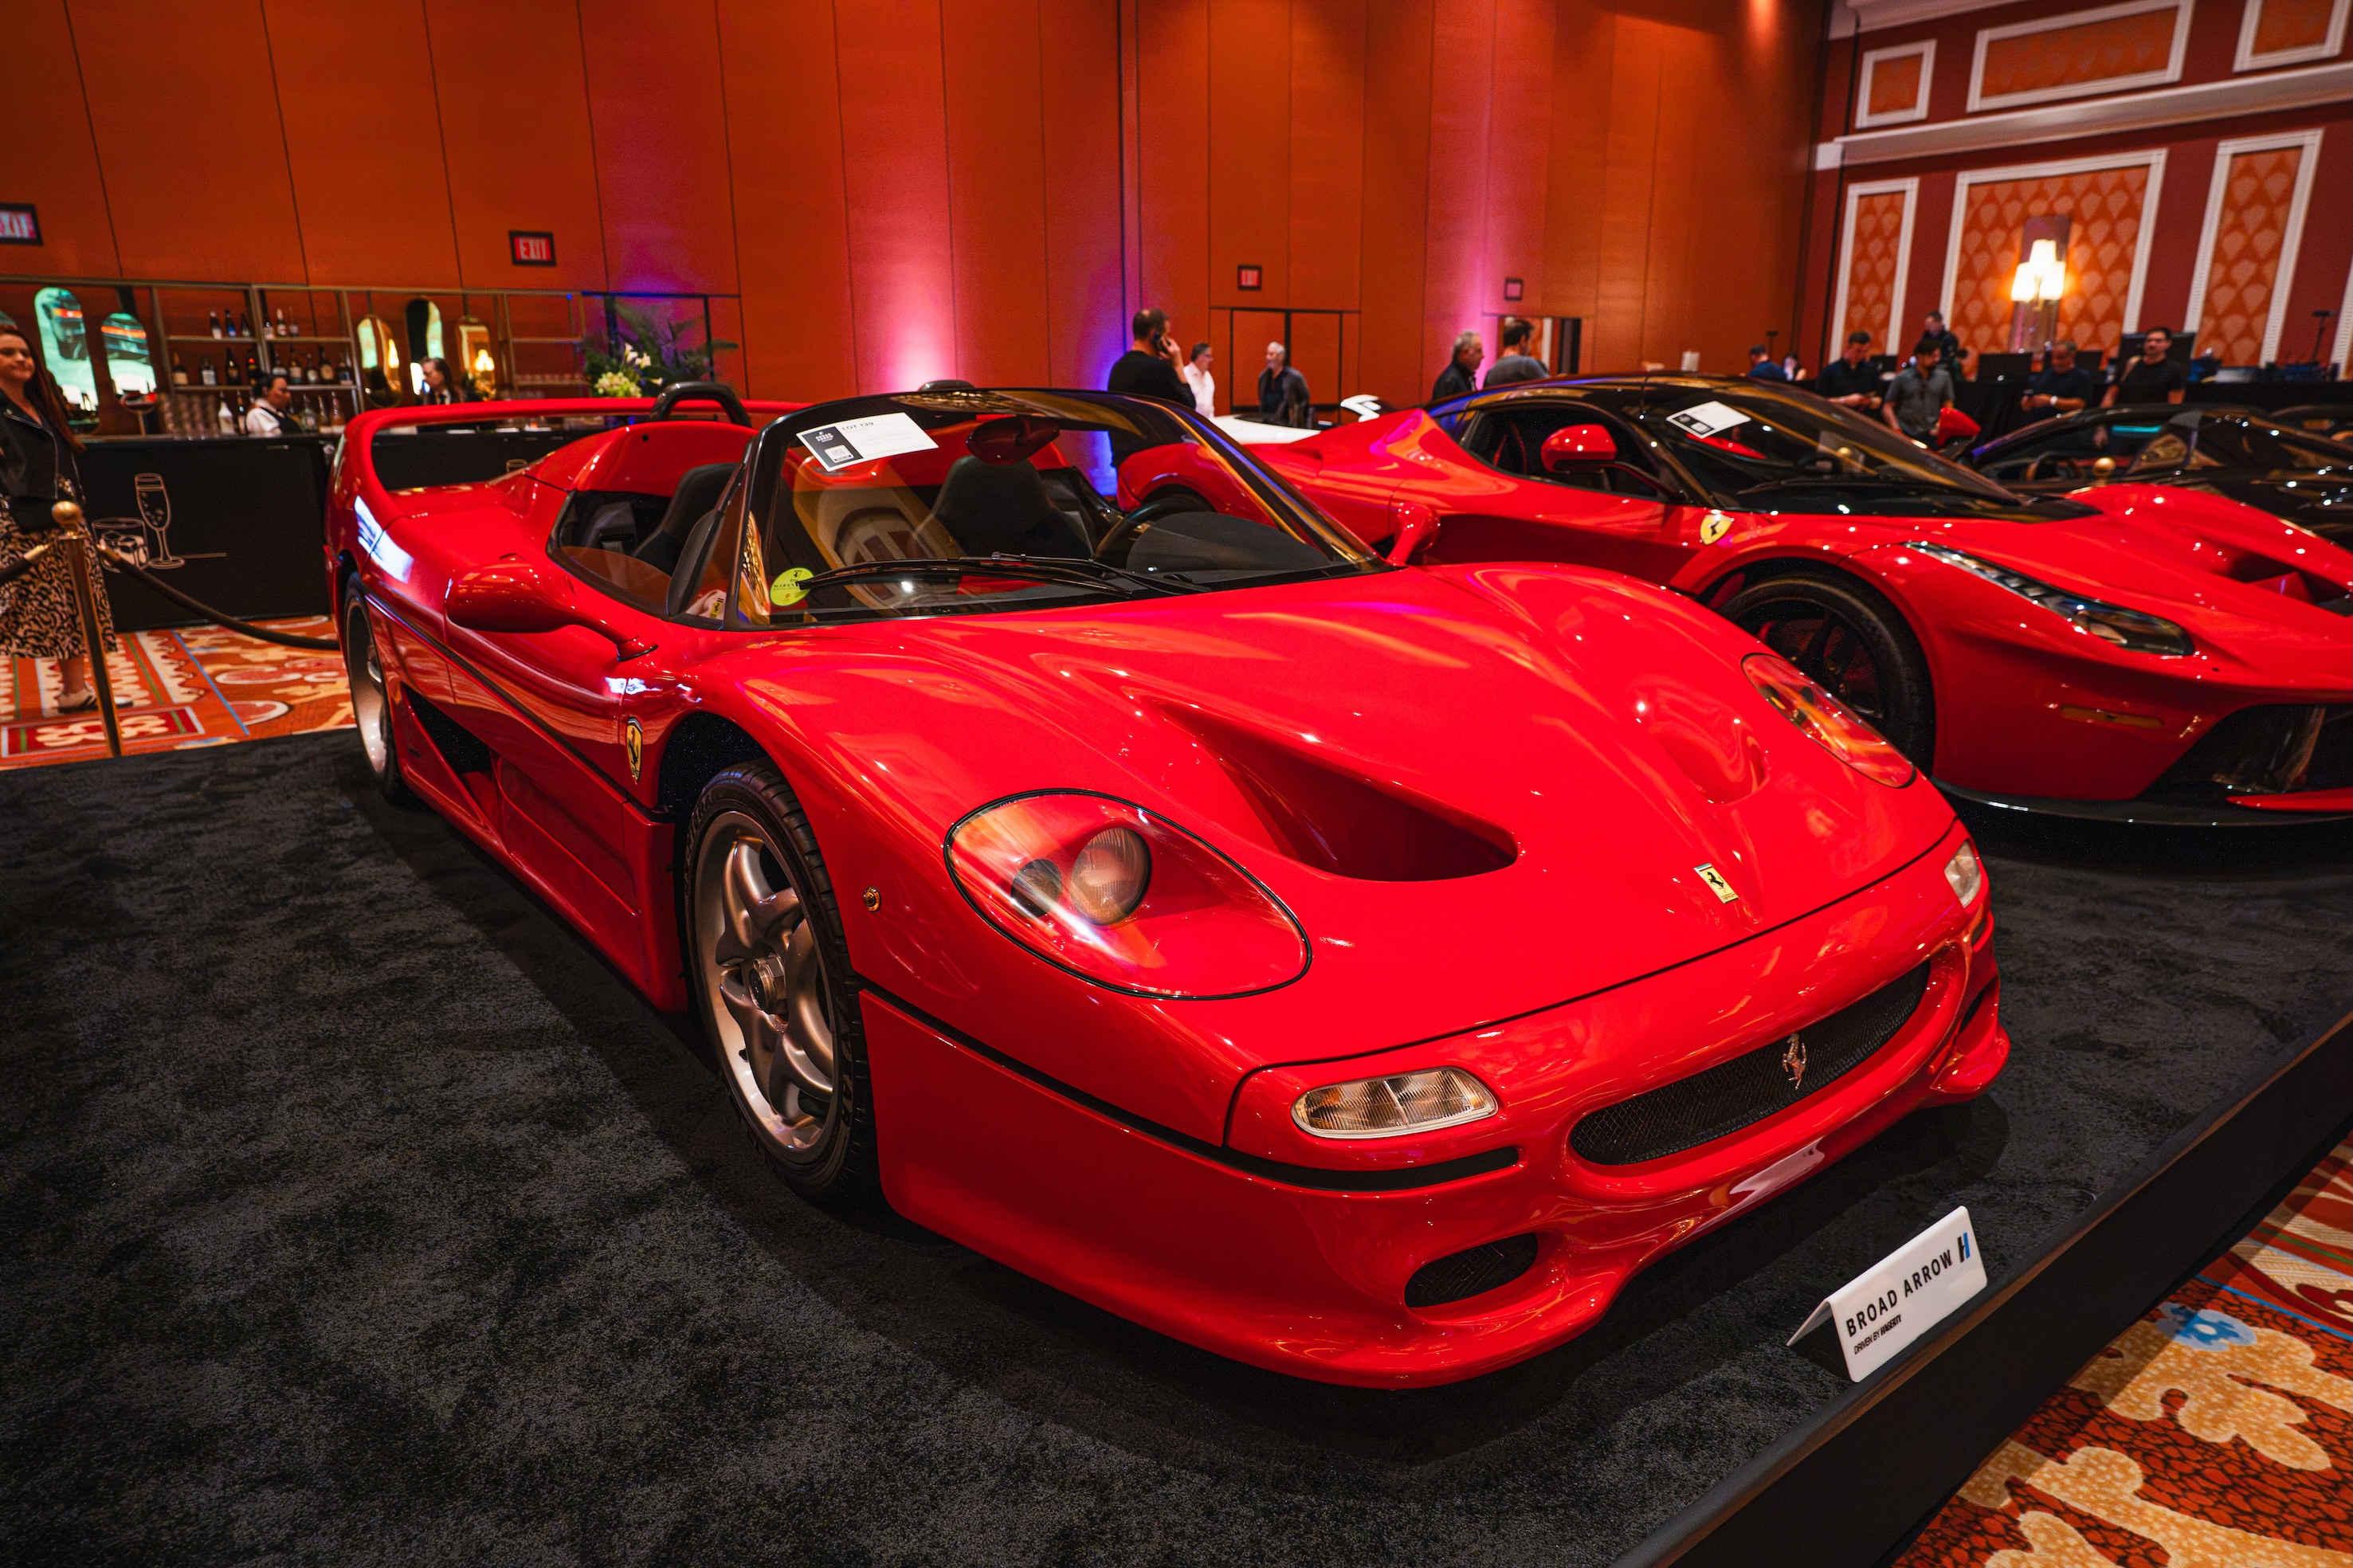
文章核心观点 - Broad Arrow Auctions 2026年第二届拉斯维加斯拍卖会总成交额达9280万美元,成交率76%(84件拍品中成交64件),成为拉斯维加斯有史以来总成交额最高的收藏车拍卖会 [1] - 单日拍卖会创下至少10项新的世界拍卖纪录,法拉利F50以1870.5万美元领衔,法拉利Daytona SP3以1854万美元紧随其后 [1][2] - 拍卖结果巩固了拉斯维加斯在收藏车拍卖日历上的地位,注册竞拍者较2025年增长63%,其中35%为首次参与Broad Arrow拍卖 [2] - 法拉利超跑和hypercar主导了本次拍卖,多款车型创下世界纪录 [2][3] 拍卖会整体业绩 - 总成交额9280万美元,成交率76%(84件拍品中成交64件)[1] - 成为拉斯维加斯有史以来总成交额最高的收藏车拍卖会 [1] - 总成交额位列Broad Arrow自2022年首场拍卖以来最高成交额之列 [2] - 注册竞拍者较2025年增长63%,35%为首次与Broad Arrow竞拍 [2] - 拍卖会由Broad Arrow拍卖师Thomas Forrester主持,全场座无虚席 [2] 创纪录成交——法拉利车型 - 1997年法拉利F50(仅行驶106英里,附带原厂配件)以1870.5万美元成交,成为拍卖史上最有价值的F50,超越此前世界纪录逾400万美元 [2] - 2025年法拉利Daytona SP3以1854万美元成交,超过高估价,创下该车型非慈善类别的世界拍卖纪录;该车为600台产量之一, cataloging时仅行驶81英里 [3] - 2014年法拉利LaFerrari以880.5万美元成交,创该车型世界拍卖纪录 [4] - 2019年法拉利488 Pista(Giallo Modena涂装、双色条纹)以129.75万美元成交,创该车型世界拍卖纪录 [4] 其他品牌超跑成交 - 2023年布加迪Chiron Super Sport(80台之一,双色Argent/Black Carbon涂装)以457万美元成交 [5] - 2015年迈凯伦P1 GTR by Lanzante以341.5万美元成交,创该车型世界拍卖纪录 [5] - 2019年科尼赛克Regera以264.5万美元成交 [5] - 2009年梅赛德斯-奔驰SLR McLaren Roadster(Arctic White/Silver Arrow Tobacco Brown内饰)以74.75万美元成交,创该车型世界拍卖纪录 [5] 拍卖前十成交榜单 - 第1名:Lot 139 1997年法拉利F50,1870.5万美元 [21] - 第2名:Lot 186 2025年法拉利Daytona SP3,1854万美元 [21] - 第3名:Lot 178 2014年法拉利LaFerrari,880.5万美元 [21] - 第4名:Lot 126 2003年法拉利Enzo,655万美元 [21] - 第5名:Lot 122 2023年布加迪Chiron Super Sport,457万美元 [21] - 第6名:Lot 180 2011年法拉利599 SA Aperta,435万美元 [21] - 第7名:Lot 165 2015年迈凯伦P1 GTR by Lanzante,341.5万美元 [21] - 第8名:Lot 162 2019年科尼赛克Regera,264.5万美元 [21] - 第9名:Lot 152 1955年梅赛德斯-奔驰300 SL Gullwing Coupe,193万美元 [21] - 第10名:Lot 168 1934年梅赛德斯-奔驰500 K "Spezial Roadster",176.5万美元 [21] 世界拍卖纪录完整清单 - Lot 139 1997年法拉利F50,1870.5万美元,创该车型世界拍卖纪录 [21] - Lot 186 2025年法拉利Daytona SP3,1854万美元,创非慈善类车型世界拍卖纪录 [21] - Lot 178 2014年法拉利LaFerrari,880.5万美元,创该车型世界拍卖纪录 [21] - Lot 165 2015年迈凯伦P1 GTR by Lanzante,341.5万美元,创该车型世界拍卖纪录 [21] - Lot 134 2019年法拉利488 Pista,129.75万美元,创该车型世界拍卖纪录 [21] - Lot 120 2001年兰博基尼Diablo VT 6.0 Coupe,100.6万美元,创该车型世界拍卖纪录 [21] - Lot 131 2018年梅赛德斯-迈巴赫G 650 Landaulet,99.5万美元,创该车型世界拍卖纪录 [21] - Lot 117 2009年梅赛德斯-奔驰SLR McLaren Roadster,74.75万美元,创该车型世界拍卖纪录 [21] - Lot 169 2017年道奇Viper GTS-R Commemorative Edition ACR,47.25万美元,创该车型世界拍卖纪录 [21] - Lot 159 2018年法拉利488 GTB,39万美元,创该车型世界拍卖纪录 [21] 后续拍卖日程与行业布局 - 2026年11月7日,Broad Arrow将在苏黎世The Dolder Grand举办第二届苏黎世拍卖会,与Auto Zürich合作,呈现80余辆收藏车及精选纪念品,为其2026年现场拍卖日历收官 [10] - 2026年11月9日至22-23日,举办全球偶像:冬季纪念品与艺术品在线拍卖,为期两天,呈现300余件精心策划的拍品 [11] - 2027年2月3日,首届巴黎拍卖会将在Peninsula Paris Hotel举办,恰逢Rétromobile Week [12] - 2027年3月5-6日,重返Amelia Island作为The Amelia Concours官方拍卖会 [12] 公司背景与行业地位 - Broad Arrow Auctions由Hagerty(纽交所:HGTY)驱动,2021年由行业资深人士创立,为该细分市场增长最快的拍卖行 [15] - 旗舰活动包括The Broad Arrow Quail Auction、The Amelia Auction、与Air | Water by Luftgekühlt合作的保时捷拍卖会、与Concours at Wynn Las Vegas合作的拉斯维加斯拍卖会,以及与Concorso d'Eleganza Villa d'Este、Zoute Grand Prix和Auto Zürich合作举办的国际拍卖会 [15] - Hagerty在美国、加拿大和英国保护280万辆车,旗下拥有Hagerty Drivers Club——全球最大的汽车爱好者社区 [17] - 所有价格以美元计价,含买家佣金:首25万美元部分收取12%,超过25万美元部分收取10% [13]


MISSION SUCCESS: Rocket Lab Launches 99th Electron Mission
Globenewswire· 2026-11-03 02:22
文章核心观点 - Rocket Lab于2026年11月3日成功发射Electron火箭,为iQPS部署WADATSUMI-II合成孔径雷达成像卫星,这是Electron的第99次飞行及公司2026年第20次任务,进一步巩固其作为全球发射频率最高的商业小型火箭的地位 [1][2][6] - 此次任务是iQPS与Rocket Lab连续第10次合作发射且保持100%任务成功率,双方另有8次专属Electron发射已预订,计划到2030年完成iQPS的SAR星座部署 [6] 发射任务详情 - 任务代号"The Sea God Surveys",从新西兰Rocket Lab Launch Complex 1发射,发射时间为2026年11月3日新西兰夏令时上午5:41 [2] - 卫星被送入575公里低地球轨道,倾角经过专门优化以提升iQPS在亚太地区的重访率,支持其快速构建星座并向全球用户提供高分辨率、近实时的SAR影像 [2] 公司与行业地位 - Rocket Lab定位为端到端太空公司,为商业、政府和国防任务提供火箭、卫星及航天器组件 [4] - 公司拥有小型运载火箭Electron与HASTE,以及即将推出的可重复使用中型运载火箭Neutron [4] - 公司卫星及组件已为地球轨道超过1700次任务提供动力,并支持月球、火星及更深远太空探索 [4] - Electron凭借第99次飞行及2026年第20次任务,确立其全球发射频率最高的商业小型火箭地位 [6]

FQAL: Superior Profitability Could Help It Close The Total Return Gap With JQUA (FQAL)
Seeking Alpha· 2026-11-03 02:21
文章核心观点 - Fidelity Quality Factor ETF(FQAL)自2026年1月9日被给予“持有”评级以来,实现了9.62%的总回报,与iShares MSCI相关ETF的回报表现一致 [1] - 该ETF的分析框架涵盖成本、流动性、风险、规模、价值、股息、成长、质量、动量及情绪等多维度因子评分,并汇总为1至10分的综合评分 [1] 分析师背景与研究方法 - 分析师专注于美国股票ETF研究,拥有加拿大证券学会高级投资建议证书,并已完成特许投资经理指定的全部教育要求 [1] - 分析师在Seeking Alpha平台已覆盖数百只ETF,并开发了专有的ETF排名系统,对近1000只ETF进行个体因子评分 [1] 持仓披露 - 分析师通过股票所有权、期权或其他衍生品对JQUA持有受益多头头寸 [1]
Add More Income to Fixed Income With BNDI
Etftrends· 2026-11-03 02:21
Add More Income to Fixed Income With BNDI | ETF Trends Add More Income to Fixed Income With BNDI Betting on BNDI Benefits BNDI offers advisors and investors an array of benefits. For starters, the ETF's methodology is approachable to a broad audience. After all, plenty of investors are familiar with aggregate bond ETFs. Those products, including the duo held by BNDI, are heavy on government bonds, indicating that yields are high today. That could set the stage for success for long-term investors. The other ...
What's in the Cards for Oscar Health This Earnings Season?
ZACKS· 2026-11-03 02:21
文章核心观点 - Oscar Health预计在2026年第三季度实现营收与利润双改善,财报将于11月5日盘前发布 [1] - 市场共识预期第三季度营收为47亿美元,同比增长58.1% [1] - 市场共识预期第三季度每股亏损11美分,过去七天该预期未发生变化,同比降幅为79.3% [2] - 公司专有模型无法确定性预测本次财报将超预期,因盈利ESP为0.00%且Zacks评级为第1级,未形成超预期所需的组合条件 [4][5] - 第三季度营收增长主要受益于ACA市场参保人数强劲、保费费率提升及市场份额增长 [6][10] - 第三季度利润可能承压,因缺少第二季度1.64亿美元的准备金有利发展(其中约1.6亿美元来自2025年CMS风险调整最终对账),且门诊使用率上升 [8][10] 历史盈利超预期表现 - 过去四个季度中,公司盈利三次超出Zacks共识预期,一次不及预期,平均超预期幅度为45.73% [3] 模型预测细节 - 盈利ESP为0.00%,因最准确估计与Zacks共识估计均为每股亏损11美分 [5] - 公司当前Zacks评级为第1级(强力买入) [5] 影响第三季度业绩的因素 - 营收端预计受益于ACA市场参保人数强劲、保费费率提升及市场份额增长 [6] - 住院、专业医疗及药房使用趋势有利,叠加定价纪律,预计支撑承保表现 [7] - 门诊使用率上升及医疗费用的季节性增加可能对盈利能力构成压力,随着会员达到免赔额和自付上限,公司承担的医疗成本份额可能上升 [7] - 风险调整仍是关键决定因素,上半年应付项约占直接保费的20% [8] - 有利的市场疾病率趋势可能支撑医疗赔付率,但估计不确定性持续存在 [8] - 缺少第二季度1.64亿美元有利的前期准备金发展(含约1.6亿美元来自2025年CMS风险调整最终对账)可能拖累环比盈利 [8] - AI驱动自动化、精简理赔流程及经营杠杆改善预计 moderating 销售及管理费用,尽管行政成本上升 [9] - 投资组合扩大带来的更高投资收益可能进一步支撑季度营收 [9] 其他值得关注的金融股 - HCI Group盈利ESP为+4.10%,Zacks评级为第2级,2026年第三季度共识预期每股收益5.01美元,同比下降2.24%,过去四个季度盈利均超预期 [11] - Palomar Holdings盈利ESP为+0.29%,Zacks评级为第3级,2026年第三季度共识预期每股收益2.60美元,同比增长23.4%,过去四个季度中两次超预期、两次不及预期 [12] - Primerica盈利ESP为+0.35%,Zacks评级为第3级,2026年第三季度共识预期每股收益6.39美元,同比增长0.1%,过去四个季度中两次超预期、两次不及预期 [13]

Parker-Hannifin Set to Report Q1 Earnings: What's in the Offing?
ZACKS· 2026-11-03 02:21
文章核心观点 - 派克汉尼汾公司计划于11月5日盘前发布2027财年第一季度(截至2026年9月)业绩 [2] - 市场普遍预期营收为58.2亿美元,同比增长14.5%,每股收益预期为8.23美元,同比增长14% [2] - 公司过去四个季度均超出市场预期,平均超出幅度为7.8% [3] - 模型未明确预测本季度公司将超出盈利预期,当前盈利ESP为-0.75%,Zacks评级为第4级(卖出) [9][11] 营收与盈利预期 - 第一季度营收的Zacks一致预期为58.2亿美元,较上年同期增长14.5% [2] - 每股收益的一致预期为8.23美元,过去60天内小幅上调0.2%,较上年同期增长14% [2] - 公司预计2027财年第一季度盈利增长14%,营收增长14.5%,受强劲工业需求推动 [10] 航空航天系统部门 - 商用市场在原始设备制造商和售后市场渠道的强劲势头预计推动了航空航天系统部门的表现 [4] - 美国及国际国防支出规模稳健,国防原始设备制造商市场表现强劲,预计对该部门形成利好 [4] - 该部门季度营收的Zacks一致预期为18.1亿美元,同比增长10.2% [4] - 航空航天系统销售额预计增长10.2%,受商用航空航天和国防需求支撑 [10] 多元化工业部门 - 航空航天与国防、工厂内与工业设备以及非公路市场的健康客户需求,预计推动了多元化工业部门北美业务 [5] - 亚太地区电子、半导体及工厂内与工业设备市场的强势,预计提振了国际业务表现 [5] - 多元化工业北美部门营收的一致预期为23.4亿美元 [7] - 多元化工业国际部门营收的一致预期为16.0亿美元,同比增长14.5% [7] 收购与成本因素 - 公司收购Filtration Group增强了工业过滤业务,并扩展了在生命科学、工厂内与工业以及暖通空调/制冷市场的布局 [6] - 该收购预计对部门季度营收有所贡献,但运输和农业市场的疲软预计形成拖累 [6] - Filtration Group收购可能提振销售,但高成本和供应链问题可能拖累业绩 [10] - 公司持续产生高成本和高运营费用,近期收购、整合费用及遗留供应链问题预计影响待报告季度业绩 [8] 其他相关公司 - 艾默生电气公司盈利ESP为+0.40%,Zacks评级为第2级,计划于11月4日发布2026财年第四季度业绩,过去四个季度两次超出预期、两次持平,平均超出幅度为1.3% [12] - Trimble公司盈利ESP为+1.16%,Zacks评级为第3级,计划于11月4日盘前发布2026年第三季度业绩,过去四个季度均超出预期,平均超出幅度为8.4% [13] - CNH Industrial盈利ESP为+50.00%,Zacks评级为第3级,计划于11月9日盘前发布2026年第三季度业绩,过去四个季度两次超出预期、一次持平、一次不及,平均超出幅度为13.1% [13][14]

BRO's Organic Growth Slows: Can COMPASS Platform Improve Efficiency?
ZACKS· 2026-11-03 02:21
文章核心观点 - Brown & Brown推出AI驱动的保险智能生态系统COMPASS,旨在连接专有数据、分析、专业知识和AI能力,帮助客户更好地理解风险、做出明智的保险决策并优化保险组合 [2] - 该平台推出的背景是公司寻求强化基础增长,2026年第三季度营收同比增长7.4%至17亿美元,但有机营收仅增长1.2% [3] - COMPASS有望帮助公司在现有客户群中识别额外业务机会并更有效地竞争新客户,其分析能力可帮助生产商识别此前未处理的风险敞口和保障缺口,在财产与意外险、员工福利和个人险领域创造交叉销售机会 [4] - 更定制化的保险建议可强化客户关系并提升留存率,支撑经常性有机营收增长 [4] - 平台已向客户展示价值,公司引用一家财富50强客户利用COMPASS分析重组保险计划,将保费支出降低65%同时大幅降低潜在风险波动性,其健康计划智能能力也帮助员工福利客户实现更低的医疗成本趋势 [5] - 随着COMPASS在业务中扩展,生产力和客户参与度的提升可支撑运营效率和有机增长,但这些能力能否转化为持续营收增长和利润率改善仍有待观察 [6] 同业动态 - Arthur J. Gallagher & Co.正在将AI、专有数据和专家经验整合到保险经纪和风险管理服务中,2026年推出Blueprint,将AI驱动分析与行业专业知识结合,帮助客户评估风险和优化保险计划 [7] - Willis Towers Watson正在投资AI和分析以改善保险决策和生产力,其RiskIQ Nexus平台整合保单、保费、损失和敞口数据,帮助组织评估风险并为续保做准备,Radar Vision中的Radar AI Assistant帮助保险公司识别定价、承保、理赔和组合数据中的模式,这些工具可提升分析效率并强化客户服务 [8] 股价表现 - BRO股价过去一年下跌10.3%,而行业下跌0.6% [9] 估值 - 该股相较行业被低估,目前市盈率为14.60,低于行业平均的16.43 [11] 盈利预期变动 - Zacks共识预期显示,BRO的2026年和2027年每股收益(EPS)在过去30天内分别下调0.7%和0.6% [12] - 当前季度(2026年12月)EPS预期为0.94,下一季度(2027年3月)为1.47,当前年度(2026年12月)为4.47,下一年度(2027年12月)为4.84 [13] - 7天前上述预期分别为0.95、1.47、4.49、4.90 [13] - 30天前分别为0.95、1.48、4.50、4.87 [13] - 60天前分别为0.95、1.48、4.50、4.87 [13] - 90天前分别为0.94、1.46、4.49、4.85 [13] - BRO的2026年和2027年EPS和营收共识预期显示同比增长 [13]

Iovance Gears Up to Report Q3 Earnings: Here's What to Expect
ZACKS· 2026-11-03 02:21
文章核心观点 - 公司预计Iovance Biotherapeutics(IOVA)将在11月5日开盘前公布的2026年第三季度业绩中超越盈利预期 上一报告季度盈利超预期35.29% [1] - Zacks一致预期销售额为1.177亿美元 每股亏损预期为9美分 上述预期指向收入同比增长且亏损同比收窄 [1] - 公司年初至今股价飙升211% 而行业增长为10% [7] 影响业绩的因素 - 公司目前拥有两款上市药物——IL-2产品Proleukin和TIL疗法Amtagvi Proleukin获批用于治疗成人转移性肾细胞癌和转移性黑色素瘤 Amtagvi获批用于既往接受过治疗的晚期黑色素瘤 [2] - Amtagvi预计是第三季度收入的主要驱动力 占公司营收的绝大部分 Zacks一致预期和模型估计该疗法销售额均约为9500万美元 [3] - Proleukin预计也对季度收入有所贡献 其销售可能受益于Amtagvi使用量的增长 该药物是接受Amtagvi治疗患者方案的一部分 将TIL疗法需求与IL-2产品销量联系起来 管理层此前表示Proleukin收入预计在2026年剩余时间增长 模型估计和Zacks一致预期Proleukin销售额均约为2200万美元 [4] 研发管线进展 - 公司正在III期TILVANCE-301研究中评估Amtagvi与默克Keytruda联合用于一线晚期黑色素瘤的潜在治疗 该研究同时作为该疗法在当前获批适应症中的确证性试验 [5] - 除黑色素瘤外 公司正在非小细胞肺癌、子宫内膜癌和软组织肉瘤的独立临床研究中开发Amtagvi [5] 盈利超预期历史 - 公司在过去四个季度中有三个季度盈利超预期 一个季度符合预期 平均盈利惊喜为16.82% [6] 模型预测 - 公司目前盈利ESP为+44.44% Zacks评级为第2级(买入) 具备盈利超预期的有利组合 [10] 其他具备有利组合的药物/生物科技股票 - Amneal Pharmaceuticals(AMRX)盈利ESP为+4.17% Zacks评级为第2级 股价年初至今上涨约71% 过去四个季度均超预期 四季度平均盈利惊喜为32.82% 计划于11月3日公布2026年第三季度业绩 [11] - 辉瑞(PFE)盈利ESP为+3.53% Zacks评级为第3级 股价年初至今上涨近23% 过去四个报告季度均超预期 平均盈利惊喜为16.62% 计划于11月3日公布2026年第三季度业绩 [12]

Earnings Estimates Rising for Methanex (MEOH): Will It Gain?
ZACKS· 2026-11-03 02:21
文章核心观点 - Methanex(MEOH)因公司盈利前景显著改善而成为具有吸引力的选择,该股近期表现强劲,且分析师仍在上调其盈利预期,这一势头可能延续 [1] - 分析师对这家甲醇供应商盈利前景日益乐观,推动盈利预期上调,而实证研究表明盈利预期修正趋势与短期股价走势之间存在强相关性 [2] - 覆盖Methanex的分析师在上调盈利预期方面存在强烈共识,推动下一季度和全年的一致预期大幅上升 [3] - 公司股价过去四周上涨22.5%,反映投资者对其稳健盈利预期修正的押注,盈利增长前景可能推动股价进一步走高 [9] 当前季度盈利预期修正 - 当前季度每股盈利预期为2.56美元,较去年同期报告数字变化+1,928.6% [6] - 过去30天内,有1项预期上调,无负面修正,Zacks一致预期因此上升27.53% [6] 全年盈利预期修正 - 全年每股盈利预期为9.68美元,代表同比变化+376.9% [7] - 过去一个月内,有2项预期上调,无负面修正,当前年度预期修正趋势同样令人鼓舞 [7] Zacks评级 - 有利的预期修正帮助Methanex获得Zacks Rank 1(强力买入)评级 [8] - Zacks Rank 1(强力买入)和2(买入)评级的股票显著跑赢标普500指数 [8]

Earnings Estimates Moving Higher for Southside Bancshares (SBSI): Time to Buy?
ZACKS· 2026-11-03 02:21
文章核心观点 - Southside Bancshares(SBSI)因盈利前景显著改善而成为具吸引力的标的,近期股价表现强劲,分析师持续上调盈利预期,动能有望延续 [1] - 分析师对该公司盈利前景日益乐观,推动盈利预期上调,而盈利预期修正趋势与短期股价走势存在强相关性,这也是Zacks Rank评级工具的核心逻辑 [2] - 覆盖分析师一致上调盈利预期,使下一季度和全年共识预期获得实质性改善 [3] 当前季度盈利预期修正 - 当前季度每股盈利预期为0.87美元,较上年同期报告数字变化+24.3% [5] - 过去30天内Zacks共识预期上调8.71%,有两次预期上调、无负面修正 [5] 当前年度盈利预期修正 - 公司全年每股盈利预期为3.45美元,较上年数字变化+49.4% [6] - 过去一个月有两次预期上调、无负面修正,共识预期同期上升5.4% [6][7] Zacks评级 - 得益于积极的预期修正,Southside Bancshares目前获得Zacks Rank 1(强力买入)评级 [8] - Zacks Rank 1(强力买入)和2(买入)评级的股票显著跑赢标普500指数 [8] 股价表现 - 过去四周股价上涨9.5%,反映投资者对该公司稳健预期修正的押注 [9] - 盈利增长前景可能推动股价进一步走高 [9]