搜索文档
AEIS Q3 Earnings Call Highlights Strong Demand and 2027 Growth
ZACKS· 2026-11-03 23:46
文章核心观点 - 公司第三季度业绩创纪录,营收6.964亿美元超市场预期6.464亿美元,调整后每股收益3.65美元超预期3.06美元,并上调2026年营收增长展望至约40% [2][3] - 半导体需求加速、AI数据中心项目扩张及制造执行改善共同驱动增长,2027年营收增长可能接近30%,此前预期为超过20% [1][4] - 公司通过新产品驱动的市场份额机会和产能扩张(目标2028年底年产能超50亿美元)来把握持续需求,同时承认元器件短缺持续存在 [1][11] 第三季度业绩与第四季度指引 - 第三季度营收6.964亿美元,超出Zacks共识预期的6.464亿美元;调整后每股收益3.65美元,超出共识预期的3.06美元 [2] - 第四季度营收指引为7.35亿美元(上下浮动2500万美元),非GAAP每股收益预计为3.90美元(上下浮动30美分) [3] - 第三季度非GAAP毛利率达42.1%,非GAAP营业利润率提升至24.4% [13] - 第四季度毛利率预计在42%至42.5%之间,受制造效率提升和产量增加支撑 [13] 半导体业务 - 半导体营收达3.222亿美元,同比增长64%,受领先晶圆投资、刻蚀与沉积强度增加及执行改善推动 [5] - 管理层预计2027年新产品将贡献半导体营收的10%以上,近期涉及eVerest、eVoS和NavX技术的设计中标预计将支持先进节点量产爬坡 [5] - 公司预计2027年增速至少与晶圆制造设备市场持平,并强调通过额外技术采用实现超越的长期机会 [6] AI数据中心业务 - 数据中心计算营收同比增长49%至2.562亿美元,反映超大规模需求增强和新项目初步贡献 [7] - 公司识别出两个重要超大规模客户,并指出企业、网络和新型云客户中的机会不断增加,这些第二波客户到2029年最终可能每年贡献超过3亿美元 [8] - 公司强调模块化800伏配电技术和液冷解决方案,新配电板效率达98%,功率密度为每立方英寸350瓦,支持客户向更高电压架构过渡 [9] 制造产能扩张 - 泰国制造基地已开始产生营收,两个数据中心客户已在该地完成生产认证,两个主要半导体客户预计将在数月内跟进 [11] - 公司同时在马来西亚、墨西哥和菲律宾扩大产出,管理层目标到2028年底年营收产能超过50亿美元 [11] - 公司对战略收购保持开放态度,同时维持产能和产品开发投资,供应可用性和工程资源仍是客户项目扩张的重要约束 [16] 供应链约束 - 公司承认集成电路、印刷电路板和特种陶瓷存在短缺,战略库存和灵活生产调度帮助缓解中断,但管理层已将持续约束纳入展望 [12] 利润率扩张 - 管理层重申毛利率到2027年底达到43%的预期,视产量情况可能更早实现,并预计研发投入将持续以支持未来产品发布 [14] - 管理层整体信息聚焦于将持续需求转化为更高产出、更强盈利能力和更广泛客户参与,执行、技术差异化和制造规模是优先事项 [15]


Why ConocoPhillips (COP) is a Top Growth Stock for the Long-Term
ZACKS· 2026-11-03 23:46
文章核心观点 - Zacks Premium研究服务提供Zacks Rank、行业排名、股票筛选器及风格评分等工具,帮助投资者更自信地投资 [1] - Zacks风格评分是与Zacks Rank配合使用的补充指标,旨在帮助投资者挑选未来30天最有可能跑赢市场的股票 [2] - 每只股票根据价值、成长和动量特征获得A至F评级,评分越高,股票跑赢市场的概率越大 [2] - 投资者应选择Zacks Rank为1或2且风格评分为A或B的股票,以最大化成功概率 [9] - 即便股票风格评分为A或B,若Zacks Rank为4或5,其盈利前景仍呈下降趋势,股价下跌概率更大 [10] 风格评分的四大类别 - 价值评分:利用市盈率、PEG、市销率、市现率等估值倍数,识别最具吸引力且折价最深的股票 [3] - 成长评分:考察预测及历史盈利、销售额和现金流,寻找能够实现可持续增长的股票 [4] - 动量评分:利用一周价格变动和月度盈利预期百分比变化等因素,帮助确定买入高动量股票的有利时机 [5] - VGM评分:综合全部风格评分,按共享加权风格对每只股票评级,筛选出价值最具吸引力、成长预测最佳、动量最有前景的公司 [6] Zacks Rank与风格评分的协同机制 - Zacks Rank采用盈利预期修正模型,通过盈利预期的变化构建获胜投资组合 [7] - 自1988年以来,1(强力买入)股票产生+23.82%的平均年回报率,超过标普500表现的两倍以上 [8] - 任意一天有超过200家公司获强力买入排名,另有600家获2(买入)排名,合计超过800只顶级评级股票 [8] - 若投资者看好某只仅获3(持有)排名的股票,该股票也应具有A或B评分以保证尽可能大的上行潜力 [9] - 持有越多Zacks Rank为1或2且评分为A或B的股票,投资效果越好 [10] 个股关注:ConocoPhillips(COP) - 公司总部位于德克萨斯州休斯顿,主要从事石油和天然气勘探与生产,按探明储量和产量计为全球最大勘探与生产商之一 [11] - 公司在15个国家的常规和非常规油气区块拥有强大业务布局,低风险且具成本效益的运营遍及北美、亚洲、澳大利亚和欧洲 [11] - COP获Zacks Rank 1(强力买入),VGM评分为B [12] - COP成长风格评分为B,预测当前财年盈利同比增长89% [12] - 过去60天内有六位分析师上调2026财年盈利预期,Zacks共识预期上调0.92美元至每股11.64美元 [12] - COP平均盈利惊喜为+7% [12] - 凭借稳健的Zacks Rank及顶级的成长和VGM风格评分,COP应列入投资者关注名单 [13]

Why Constellium (CSTM) is a Top Growth Stock for the Long-Term
ZACKS· 2026-11-03 23:46
文章核心观点 - Zacks Premium研究服务提供Zacks Rank和Zacks Industry Rank每日更新、Zacks 1 Rank List、股票研究报告及高级股票筛选器,帮助投资者更聪明、更自信地进行投资 [1] - Zacks Style Scores是一套独特的指导体系,基于价值、成长和动量三种流行投资类型对股票进行评级,作为Zacks Rank的补充指标,帮助投资者挑选未来30天最有可能跑赢市场的证券 [2] - 每只股票根据其价值、成长和动量特征被赋予A、B、C、D或F的评级,评分越高,股票跑赢市场的概率越大 [3] - Style Scores分为四个类别:价值评分、成长评分、动量评分和VGM综合评分 [3] - Zacks Rank利用盈利预期修正的力量帮助投资者构建成功投资组合,1(强力买入)股票自1988年以来实现了+23.82%的平均年回报率,超过标普500指数表现的两倍以上 [7] - 任何一天都有超过200家公司获得强力买入排名,另有600家获得2(买入)排名,总计超过800只顶级评级股票,投资者难以从中挑选最佳标的,Style Scores正是为此而设计 [8] - 投资者应选择Zacks Rank 1或2且Style Scores为A或B的股票;若看好的股票仅为3(持有)排名,也应具备A或B的评分以保证尽可能大的上涨潜力 [9] - 4(卖出)或5(强力卖出)评级的股票即使拥有A和B的评分,其盈利预期仍呈下降趋势,股价下跌的可能性更大 [10] 价值评分 - 价值投资者关注以合理价格寻找优质股票,在市场广泛认可之前发现被低估的公司 [3] - 价值风格评分利用市盈率、PEG比率、市销率、市现率及其他多种估值倍数来筛选最具吸引力和折价最大的股票 [3] 成长评分 - 成长投资者更关注公司的财务实力和健康状况及其未来前景 [4] - 成长风格评分考察预测和历史盈利、销售额及现金流等指标,以发现能够实现可持续增长的股票 [4] 动量评分 - 动量投资者信奉"趋势是你的朋友",最感兴趣的是利用股票价格或盈利预期的上升或下降趋势 [5] - 动量风格评分利用一周价格变动和月度盈利预期百分比变化等因素,帮助确定买入高动量股票的有利时机 [5] VGM综合评分 - VGM评分综合所有三种风格评分的加权结果,帮助投资者找到价值最具吸引力、成长预测最佳、动量最有前景的公司 [6] - VGM评分是与Zacks Rank配合使用的最佳指标之一 [6] 个股案例:Constellium (CSTM) - Constellium SE总部位于法国巴黎,开发、制造和销售高附加值特种轧制和挤压铝产品,服务于航空航天、太空、国防、包装、汽车、商业运输和一般工业终端市场 [11] - CSTM在Zacks Rank中为3(持有),VGM评分为A [11] - CSTM成长风格评分为B,预测当前财年盈利同比增长96.9% [12] - 过去60天内有两位分析师上调了2026财年的盈利预期,Zacks共识预期上调0.08美元至每股3.78美元 [12] - CSTM的平均盈利惊喜为+69.8% [12] - 凭借稳健的Zacks Rank和顶级的成长及VGM风格评分,CSTM应列入投资者的关注名单 [12]

Commvault Systems (CVLT) is a Top-Ranked Growth Stock: Should You Buy?
ZACKS· 2026-11-03 23:46
文章核心观点 - Zacks Premium研究服务提供Zacks Rank、行业排名、股票筛选器及风格评分等工具,帮助投资者更自信地投资 [1] - Zacks风格评分与Zacks Rank配合使用,旨在帮助投资者挑选未来30天最有可能跑赢市场的股票 [2] - 风格评分将股票按价值、成长和动量三大投资方法论分别评级为A至F,评分越高跑赢概率越大 [3] - 投资者应优先选择Zacks Rank为1或2且风格评分为A或B的股票,以最大化成功概率 [9] - 即便风格评分为A或B,若Zacks Rank为4或5,收益预期仍呈下降趋势,股价下跌概率更大 [10] 风格评分分类 - 价值评分:通过市盈率、PEG、市销率、市现率等估值倍数,筛选价格合理且被低估的股票 [3] - 成长评分:考察预测及历史盈利、销售额和现金流,寻找具备可持续增长潜力的股票 [4] - 动量评分:利用一周价格变动和月度盈利预期百分比变化等因素,判断买入高动量股票的有利时机 [5] - VGM评分:综合价值、成长和动量三项评分的加权组合,与Zacks Rank配合使用,筛选出价值最具吸引力、成长前景最佳、动量最有潜力的公司 [6] Zacks Rank与风格评分的协同 - Zacks Rank基于盈利预期修正构建投资组合,1(强力买入)股票自1988年以来年均回报达+23.82%,超过标普500同期表现的两倍以上 [7] - 任意交易日可能有超过200家公司获1评级、另有600家获2评级,合计超过800只顶级评级股票,筛选难度较大 [8] - 风格评分的作用在于帮助投资者从大量高评级股票中缩小选择范围 [8] - 若投资者看好的股票仅为3(持有)评级,则应同时具备A或B的风格评分以保证尽可能大的上行潜力 [9] - 持有越多1或2评级且风格评分为A或B的股票,投资效果越好 [10] 个股案例:Commvault Systems (CVLT) - Commvault Systems是网络韧性与数据保护软件解决方案的领先提供商,帮助组织保护、安全管理及恢复关键数据、应用和身份系统,总部位于新泽西州Tinton Falls,成立于1996年 [11] - CVLT的Zacks Rank为2(买入),VGM评分为B [11] - CVLT成长风格评分为B,当前财年盈利预计同比增长28.5% [12] - 过去60天内六位分析师上调了CVLT的2027财年盈利预期,Zacks共识预期上调0.15美元至每股5.59美元 [12] - CVLT平均盈利惊喜为+16.9% [12] - 凭借稳健的Zacks Rank及顶级的成长和VGM风格评分,CVLT应列入投资者关注名单 [12]

Farmland Partners: Lower Earnings And Credit Concentration Justify A Larger Discount
Seeking Alpha· 2026-11-03 23:46
文章核心观点 - Farmland Partners Inc(FPI)主要以保留其有价值土地而闻名,但最近一个季度以来,以接近私人市场价值支付代价的理念已开始动摇 [1] 分析师背景与方法论 - Jorge担任Atlas Diary账户的首席分析师,是一名在西班牙工作的经济学家,拥有超过八年金融市场经验 [1] - 其方法结合宏观经济分析与自下而上的基本面研究,旨在发掘高质量、具有竞争优势且价格合理的商业模式 [1] - 同时正在拓展知识,攻读CFA项目,并协助管理客户资本 [1] - 主要目标是专注于其能够理解商业模式的公司,不限行业,在价值型和成长型公司中寻找机会,尽管一直更关注大宗商品尤其是REITs [1] - 估值方法主要是重建公司的净资产价值(NAV),对其资产负债表、现金流和损益表进行详细分析,并对公司进行全面分析 [1] - 为Seeking Alpha撰稿以触达更广泛受众,保持完全透明,意图不仅教育可能觉得其分析有用的读者,也为行业主要投资者和基金经理提供展示,从而提升自身知名度 [1]

Until Next Gen Computing Implodes I'll Keep Buying Taiwan Semiconductor
247Wallst· 2026-11-03 23:45
文章核心观点 - 无论哪家AI芯片设计公司胜出,所有先进AI芯片都必须在台积电的晶圆厂制造,持有台积电即可覆盖整个下一代计算扩张周期而无需挑选芯片设计赢家 [2] - 台积电管理层在第三季度电话会上明确表示“所有AI玩家都在与台积电合作” [2] - 台积电股价过去一个月下跌15.69%至398.61美元,文章作者借此加仓 [1] 增长表现 - 第三季度营收达到467.2亿美元,按美元计算同比增长41.2% [2] - 管理层连续三次上调2026年全年增长展望,从1月的接近30%上调至7月的略高于40%,再到10月的约44% [2] - 第四季度指引为523亿至543亿美元 [2] 盈利能力 - 毛利率为66.4%,营业利润率为58.7%,净资产收益率为45.5% [3] - 上述指标均超过公司自身全周期目标,即毛利率56%以上和ROE在20%以上的高位区间 [3] - 7纳米及以下制程贡献了79%的晶圆收入,2纳米制程在单个季度内从3%上升至8% [3] 现金流与股息 - 上季度自由现金流为149.0亿美元,资本开支为138.6亿美元 [4] - 季度末现金及有价证券为1260亿美元 [4] - 季度股息从新台币6.00元上调至新台币7.00元 [4] 与英伟达及英特尔的对比 - 英伟达市盈率约41倍,季度股息为每股0.25美元,且依赖外部制造商,其首片美国本土制造的Blackwell晶圆出自台积电亚利桑那工厂 [5] - 英特尔代工部门第三季度营业亏损18.5亿美元,GAAP毛利率为43.0%,股息收益率为0,且其14A节点若客户需求不足可能暂停或终止 [6] 海外扩张与客户分布 - 海外晶圆厂带来的利润率稀释目前接近2%,预计未来几年将升至3%至4% [7] - 第二座亚利桑那工厂计划于2027年第三季度量产,日本将获得3纳米制程,全球近20座晶圆厂正在建设中 [8] - 2025年共服务534家客户,客户风险较为分散 [8] 先进制程路线图 - N2产能预计在2027年翻倍以上 [9] - A14将于2028年进入量产,管理层看到的客户活跃度已超过2纳米 [9] - 2024至2029年营收复合年增长率目标接近25%,管理层表示“需求高于供给” [9]


Intel's Cash Flow Problems Are Much Bigger Than You Think
247Wallst· 2026-11-03 23:45
文章核心观点 - 英特尔管理层确认2027年将再次无法实现正自由现金流,尽管第三季度营收表现强劲,但代工业务持续烧钱、资本开支高企,现金流问题远比市场预期严重 [1][2][12] - 多头认为数据中心CPU需求爆发和18A制程改善可支撑转型,空头则聚焦代工亏损、股权稀释和持续现金消耗,双方均忽略了代工业务在表面强劲业绩下持续失血的本质 [1][5] 第三季度业绩表现 - 营收达到165.1亿美元,同比增长20.9%,非GAAP每股收益0.52美元,超出市场预期的0.40美元 [2] - 数据中心与AI业务营收同比增长78%至73.2亿美元,运营利润从9.64亿美元跃升至30.4亿美元,需求超过供给 [3] - 管理层预计代理式AI将在五年内将服务器CPU市场规模从400亿美元扩大至超过2000亿美元 [3] 现金流与代工亏损 - 第四季度每股收益指引仅为0.25美元,首席财务官David Zinsner表示2027年不会实现正现金流,股价当日下跌8.8% [2] - 英特尔代工业务第三季度亏损18.5亿美元,第二季度亏损21亿美元 [5][12] - 2021年至2025年每年运营现金流均低于资本开支,即使在三季度强劲表现下,50.8亿美元运营现金流仅产生16.4亿美元调整后自由现金流 [5] - 2027年总资本开支预计大幅增长 [5] 股权稀释与财务压力 - 230亿美元股权发行使第四季度稀释后股数增至54.4亿股 [6] - 利息覆盖率为-2.03 [6] - Fab 28事件预计第四季度造成约3亿美元损失 [6] - 管理层预计2027年PC市场将萎缩约10% [6] 制程进展与转型催化剂 - 18A制程成本自第一季度以来下降约40%,预计未来两个季度将公布外部代工客户 [4] - 公司持有约540亿美元现金及短期投资支持扩张 [4] - 英特尔3制程预计2027年实现盈利,管理层目标新制程投资回报率至少20% [7] - Zinsner将2027年称为通往更强现金流生成能力的"门洞",签署外部代工客户或第四季度毛利率高于38.0%指引将强化多头观点 [7] 股价与估值 - 当前股价59.97美元,共识目标价101.02美元,隐含68.45%上行空间 [8] - 过去一个月股价下跌49.74%,同期标普500仅下跌2.27%,但年初至今仍上涨62.52%,标普500涨幅为10.3% [8] - 远期市盈率约31倍,贝塔系数2.23 [8] - 股价仍高于52周低点32.89美元 [10] 分析师评级分布 - 覆盖该股的49位分析师中:强力买入1位、买入14位、持有32位、卖出1位、强力卖出1位 [13] 近期下行压力 - 第四季度指引要求营收和利润率环比下降,Fab 28影响预计在第一季度重复,PC库存调整可能延续至第二季度 [9] - 每个不及预期的表现都落在已承诺2027年增加支出的公司身上 [9] - 长达一个月的下跌已计入较轻的第四季度预期,但尚未计入全年现金消耗可能需要的进一步稀释或债务 [10] - 具有实质性销量的签约代工客户或代工亏损明显收窄将促使重新评估,在此之前公司要求股东在产生现金之前为转型提供资金 [10]

Cerebras Systems Craters Again, Down Nearly 50% Year-to-Date: 240% Gains to Come According to This Wall Street Analyst
247Wallst· 2026-11-03 23:45
文章核心观点 - Cerebras Systems股价年内累计下跌近50%,跌破100美元至96.36美元,但华尔街分析师仍普遍看多,Craig-Hallum给予买入评级及325美元目标价,隐含237.3%上涨空间,华尔街平均目标价282.55美元隐含193.2%上涨空间 [1][2] - 股价暴跌由三重打击造成:IPO锁定期结束引发内部人抛售逾8400万美元、做空报告质疑芯片寿命仅1.5至2.5年、市场传闻最大客户OpenAI转用竞争对手硬件 [3] - 尽管短期承压,公司核心营收同比增长103%至2.099亿美元,管理层上调全年核心营收指引至8.8亿至8.9亿美元,并预计2027年核心营收增长两倍以上 [6] - 多空分歧的核心在于执行力验证:Q4毛利率能否回升、OpenAI是否确认继续使用其硬件、AWS订单能否贡献积压订单,将是股价能否回归280美元的关键 [11][13] 股价表现与市场背景 - 股价单日下跌11.74%,过去一个月累计下跌42.1%,较上市首日价格下跌69.02%,较52周高点386.34美元大幅回落,并跌破此前52周低点104.18美元 [4][10] - 同期标普500指数年内上涨10.29%,当月下跌2.28%,Cerebras表现远逊于大盘 [10] - AI芯片板块整体回调,AMD过去一个月下跌26.36%但年内仍上涨117.99%,英伟达当月下跌13.63%但年内上涨8.6%,Cerebras跌幅远超两大同行 [8][9] - Cerebras在可比公司中隐含上涨空间最大,既体现分析师信心,也反映市场定价的风险水平 [9] 财务与经营数据 - Q2 GAAP营收1.8011亿美元,低于市场预期的1.9355亿美元;GAAP每股亏损2.98美元,远逊于预期的每股亏损0.1801美元 [4] - 核心毛利率从上一季度的46.5%下滑至40.6% [4] - 核心营收增长103%至2.099亿美元,全年核心营收指引上调至8.8亿至8.9亿美元 [6] - 公司持有现金及等价物67.4亿美元,市值约108.2亿美元;IPO募资64亿美元,剩余履约义务达254亿美元 [2][10] - 管理层预计Q3为毛利率低点,Q4随自有系统替代租赁系统而回升,长期毛利率目标为60%以上 [6] 分析师评级与目标价 - 覆盖该股的11位分析师中,3位给予强力买入、7位给予买入、1位给予持有,无卖出评级 [5] - Craig-Hallum首次覆盖给予买入评级,目标价325美元,隐含237.3%上涨空间 [2] - 瑞银将目标价从华尔街最高的330美元下调至250美元,Wedbush目标价为320美元 [7] - TD Cowen将目标价从275美元下调至175美元 [3] - 分析师看多的核心逻辑是晶圆级设计绕开了行业供给最紧张的HBM内存、CoWoS封装和3纳米制程环节,构成快速推理领域的持久优势 [5] 产品与客户动态 - 公司构建晶圆级AI芯片并提供快速AI推理云服务,客户与合作伙伴包括AMD、CrowdStrike、OpenAI和AWS [2] - 市场报告质疑OpenAI是否将其最新快速模型运行在竞争对手硬件上,OpenAI作为主要客户,若流失可能使254亿美元积压订单的部分面临风险 [3][11] - AWS Trainium产品预计于2027年Q1接入Bedrock平台,CS5系统计划于2027年下半年推出 [6] - 做空机构Culper Research披露空头头寸,声称Cerebras芯片寿命可能仅1.5至2.5年,多家律师事务所就此展开调查 [3] 多空情景推演 - 看多情景走强条件:Q4毛利率回升、OpenAI确认继续使用Cerebras硬件、AWS开始贡献积压订单,此为股价回归280美元的路径 [11] - 看空情景加重条件:芯片寿命质疑被证实、内部人持续抛售、OpenAI将支出转移至其他厂商 [11] - 当前执行力和财报表现是核心变量,增长真实且现金缓冲限制下行空间,但面临做空报告、锁定期解禁和最大客户疑虑的股票需要一份干净的财报才能让三位数目标价可信 [13]


Stock markets shaky ahead of U.S. midterm election as Apple faces pressure - National
Global News· 2026-11-03 23:45
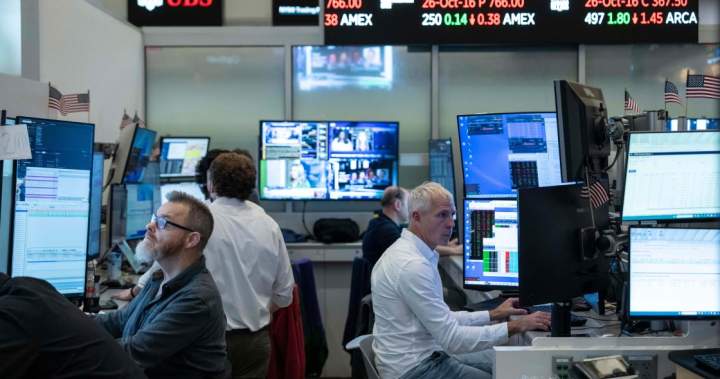
市场整体表现 - 北美股市周二早盘涨跌互现,标普500指数早盘上涨0.2%,尽管指数内下跌股票数量多于上涨股票 [4] - 道琼斯工业平均指数截至东部时间上午9:35下跌232点,跌幅0.4%,纳斯达克综合指数上涨0.5% [4] - 多伦多证券交易所TSX截至东部时间上午10:30下跌约0.75% [4] - 海外市场方面,欧洲和亚洲指数涨跌互现,韩国Kospi指数下跌3.6%,受三星电子和SK海力士两大科技巨头亏损拖累,为全球最大波动之一 [12] - 澳大利亚股市上涨0.3%,此前该国央行年内第五次上调基准利率 [12] 中期选举与市场历史规律 - 华尔街部分人士担忧民主党全面掌控国会可能导致对AI开发施加更多监管和限制,但特朗普仍担任总统并拥有否决权 [2] - 华尔街总体上偏好华盛顿的分权控制,认为这样可以降低重塑经济的变革性政策风险 [2] - Edward Jones分析师Brock Weimer指出,自1970年以来,标普500指数在每次中期选举后的六个月均实现正回报 [3] AI相关股票动态 - 科技和AI股票近期因担忧价格在AI热潮中涨得过高而出现波动,市场因此不稳 [5] - 英伟达上涨3.1%,是周二推动标普500上涨的最强力量,CoreWeave上涨2.6% [7] - CoreWeave通过借款购买AI芯片并以云服务形式出租给客户,近期一直处于行业波动的中心 [7] - Palantir Technologies下跌4.2%,尽管利润超出预期,该公司美国商业收入同比增长148%,首次从美国企业获得的收入超过美国政府 [9] 苹果公司 - 苹果早盘大幅下跌,股价下跌3.4%,尽管最新季度利润和营收均超出分析师预期 [1][9] - 由于建设AI数据中心的需求推动内存芯片价格上涨,苹果预计今年最后三个月每1美元营收的利润将减少 [8] - 苹果长期被视为对AI依赖程度较低的大型科技公司,但仍受到AI热潮的影响 [8] 其他公司表现 - Shopify股价下跌9%,此前公布了喜忧参半的财报结果 [4] - Celanese上涨4.9%,DuPont上涨7%,两家公司夏季利润均超出分析师预期 [10] 原油市场 - 布伦特原油早盘一度突破每桶107美元,后因伊朗战争不确定性短暂跌破101美元,最新下跌0.9%至103.80美元 [11] 宏观经济与企业盈利预期 - 尽管通胀高企、利率偏高,美国经济持续运行,市场对各类公司继续实现大幅利润增长抱有较高期望,这推动标普500指数上月创下历史新高 [11]


Qualcomm stock loses crucial support as earnings loom: buy or sell the dip?
Invezz· 2026-11-03 23:45
文章核心观点 - 高通股价本周延续强劲下跌趋势 投资者抛售半导体行业公司 [1] - 高通股价周一跌至162美元 较年初至今高点下跌超过37% [1] 股价表现 - 高通股价周一跌至162美元 [1] - 较年初至今高点跌幅超过37% [1] - 本周延续强劲下跌趋势 [1] 行业动态 - 投资者抛售半导体行业公司 [1]