
英特尔(INTC)

搜索文档
SoftBank stock flashes death cross as Arm Holdings, Intel, OpenAI woes continue
Invezz· 2026-11-09 14:00
文章核心观点 - 软银股价本月处于强烈下跌趋势中,当前交易价格已跌至自4月以来的最低水平 [1] - 软银股价较历史最高点已累计下跌61% [1] - 软银股价刚刚形成死亡交叉,暗示在财报临近之际存在进一步下行空间 [1] 股价走势与关键技术信号 - 软银股价本月经历强烈下跌趋势,目前处于4月以来最低交易水平 [1] - 股价较历史高点回落61% [1] - 技术面出现死亡交叉形态,预示财报发布前可能面临进一步下跌压力 [1]


都在抢EUV光刻机!
半导体行业观察· 2026-11-09 13:04
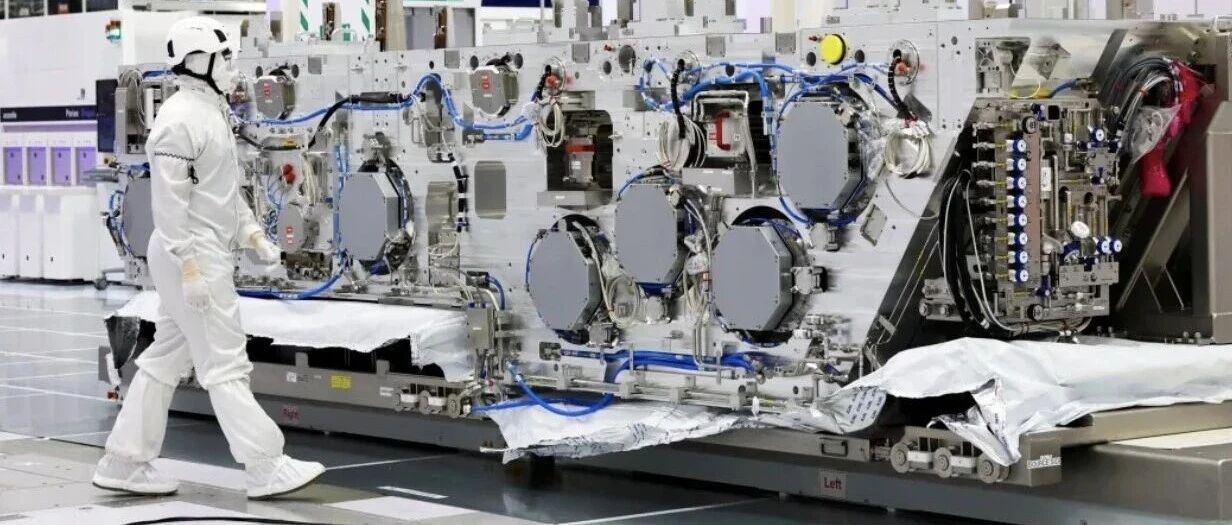
文章核心观点 - EUV光刻机过去主要由台积电、Intel等先进逻辑晶圆厂商采购,随着DRAM制程不断微缩,存储厂商也开始加入EUV采购大军,EUV设备市场竞争进入新阶段 [2][8] - DRAM制程进入更先进世代后,传统光刻需通过更多次曝光实现精细电路图形,制造复杂度和成本随之增加,EUV能减少多重曝光使用,在先进DRAM制造中的价值越来越突出 [2] - 随着HBM和高性能DRAM需求增长,存储厂商需要通过先进制程提高产品竞争力 [2] - EUV光刻机目前只有ASML一家能够供应,ASML表示2027年至2028年的设备供应量可能无法满足客户需求,围绕EUV光刻机的争夺将继续升温 [2] 南亚科、华邦电子布局EUV - 南亚科和华邦电子虽然在规模上无法与三星、SK海力士和美光相比,但两家公司都已开始为EUV导入做准备,说明EUV正从少数头部存储企业的先进制程工具逐渐成为更多DRAM厂商未来技术路线中的重要组成部分 [3] - 南亚科计划在2026年至2029年期间为新建DRAM工厂Fab 5A投入约3466亿新台币,折合约107亿美元,这是南亚科成立以来规模最大的投资项目之一,也是台湾DRAM产业近年来规模较大的单一投资计划 [3] - Fab 5A主要任务是推动先进DRAM制程发展并逐步导入EUV设备,将围绕1B、1C、1D和1E等制程世代展开建设,目前1C制程已进入试产阶段,1D制程开发也接近最后阶段 [3] - 南亚科Fab 5A预计从2027年下半年开始生产晶圆,2028年月产能达到3万片,2029年进一步提升,最终目标达到每月4.5万片,借助新厂完成制程升级,提升在DDR5等产品市场中的竞争力 [3] - 华邦电子14nm制程将分为两个技术世代,其中一个不使用EUV,另一个则会导入EUV,如果研发进展顺利,预计2030年正式导入 [4] - 华邦电子与ASML围绕EUV的合作已持续约三年半,公司已派员前往ASML接受培训并进行设备试跑和量测,ASML承诺首台EUV设备大约两年后可以交付,后续设备按照目前交期则需要约三年半 [5] - 华邦电子推进高雄厂扩建,此前通过了700多亿元新台币的相关投资,用于Module B厂房土建、机电设施以及部分长交期设备采购,先进制程升级还需要配套厂房、生产设备和工艺开发 [5] 三星、SK海力士加紧采购,EUV设备交期越来越紧张 - 三星电子与SK海力士正在加紧向ASML订购EUV光刻机,两家企业各自涉及的投资规模达到10万亿至20万亿韩元 [6] - SK海力士此前在今年3月已披露将采购价值约11.95万亿韩元的EUV设备,交付期限为2027年12月31日,由于关键设备供应趋紧,部分设备交付周期最长已达到此前的两倍,两家公司也在考虑提前下单并根据实际需求追加采购 [6] - 三星公布了未来五年在韩国投资450万亿韩元的计划,其中包括平泽园区第五生产线(P5),目标是在2028年开始运营,P5单座厂房的投资规模超过60万亿韩元,第一阶段洁净室预计在2027年上半年完成 [6] - SK海力士1c DRAM计划使用5层以上EUV工艺,比上一代增加约2层,随着制程继续微缩,EUV应用层数增加,意味着同样规模的DRAM产能也可能需要配置更多EUV设备 [7] - 光刻机的交付、安装、调试以及工艺验证都需要相当长时间,如果设备无法按计划到位,整个新厂的投产节奏都可能受到影响,设备供应已成为产能规划中必须考虑的因素 [7] - ASML今年预计出货约65台EUV设备,相比去年的44台增长接近50%,公司计划在2027年将产能提高30%,并研究在2028年进一步增加30%的产能,但仍然难以完全覆盖客户需求 [7] 行业竞争格局变化 - EUV设备市场的竞争正在进入新阶段,过去台积电、Intel等先进逻辑晶圆厂商是EUV采购的主要力量,如今DRAM厂商也在加大投入,南亚科、华邦电子等企业甚至已开始为未来数年的EUV导入做准备 [8] - 对于ASML而言,存储市场提供了新的需求来源;对于芯片制造商来说,能否提前获得设备可能直接影响下一代制程的推进速度 [8] - EUV光刻机已经不只是逻辑芯片厂商的必争之地,DRAM厂商也加入了这场争夺 [9]


全球半导体与设备:9月销售额环比增长10.8%,高于通常水平的9%,同比-Global Semiconductors and Semiconductor Capital Equipment_ Sept 2026 WSTS Tracker - Sales up 10.8% MoM, better than typical (+9.0% MoM) and +151% YoY on continued memory strength
2026-11-09 13:02
3 November 2026 Global Semiconductors and Semiconductor Capital Equipment Global Semis: Sept 2026 WSTS Tracker - Sales up 10.8% MoM, better than typical (+9.0% MoM) and +151% YoY on continued memory strength Stacy A. Rasgon, Ph.D. +1 213 559 5917 stacy.rasgon@bernsteinsg.com Mark Li +852 2123 2645 mark.li@bernsteinsg.com Qingyuan Lin, Ph.D. +852 2123 2654 qingyuan.lin@bernsteinsg.com arpad.vonnemes@bernsteinsg.com Edward Hou, CFA +852 2123 2623 Carmine Milano, CFA +44 20 7762 1857 carmine.milano@bernsteinsg ...


AMD vs. Intel: Which Is the Better AI Chip Stock to Own for the Next 3 Years Following the Semiconductor Crash?
The Motley Fool· 2026-11-09 13:00
文章核心观点 - 芯片股近期遭遇大幅抛售,AMD与Intel是过去一个月跌幅最大的两只个股,民主党在中期选举中的强势表现使人工智能基础设施建设项目面临审视 [1] - 尽管政治格局变化,预计未来数年AI基础设施整体增长不会受到重大影响,超大规模云厂商能够适应当前环境并将部分项目转移至海外,而在AMD与Intel之间,明显的赢家可能是AMD [2] AMD - AMD是半导体回调中受冲击最严重的股票之一,但公司正受益于推理与代理式AI两大浪潮的初步启动,其新的Helios机架解决方案可能成为改变格局的产品 [3] - Helios是AMD的交钥匙AI基础设施解决方案,将GPU、CPU和网络组件集成于单一系统,每机架包含72个GPU和18个CPU,旨在提供"最低的每token成本"以降低整体计算成本 [4] - Helios系统已开始向OpenAI、Meta Platforms、微软、Anthropic和甲骨文等关键客户推出,OEM和ODM合作伙伴也将很快开始出货Helios [4] - AMD与OpenAI和Meta Platforms分别签订了各6吉瓦计算容量的大单,每套Helios系统成本在500万至550万美元之间、功耗在225至245千瓦之间,每笔交易价值约1200亿美元 [5] - Anthropic的2吉瓦交易价值约400亿美元,微软和甲骨文为较小客户 [5] - 公司服务器CPU需求巨大,因其芯片是管理AI代理所必需的,其CPU正帮助运行Meta的新Muse AI代理,公司预计到2030年服务器CPU将成为2200亿美元的市场 [6] - AMD预计明年增长将大幅上升,近期预测2027年营收将激增80%,回调使股价降至约为2030年分析师预估市盈率9倍的前瞻市盈率水平,未来三年有充足上行空间 [7] - AMD市值7330.5亿美元,当日区间433.30至459.80美元,52周区间188.22至658.52美元,成交量4580万,平均成交量2240万,毛利率51.19% [3] Intel - 与AMD受半导体板块整体抛售拖累不同,Intel的创伤很大程度上是自身造成的,原因在于其对PC市场仍有超大敞口,高内存成本导致电脑制造商提价、需求放缓 [9] - Intel客户计算与物理AI集团(CCPG)仍为最大业务板块,该部门上季度营收下降5%,公司预计2027年出货量在今年的12%降幅之后还将下降10%,并将导致大幅库存调整,显著影响未来两个季度 [10] - Intel代工业务持续产生巨额亏损,包括第三季度19亿美元经营亏损,公司在寻找外部客户方面举步维艰,部分源于技术、部分源于利益冲突,若数据中心建设转移至海外,鉴于其强大的本土布局,冲击可能更大 [11] - Intel是服务器CPU市场领导者,与AMD一样在该领域增长强劲,但公司持续将份额输给AMD和定制CPU,预计未来数年这一趋势将持续,尤其是公司没有像英伟达和AMD那样的交钥匙解决方案 [12] - Intel市值2991.3亿美元,当日区间54.56至57.32美元,52周区间32.89至142.35美元,成交量1.744亿,平均成交量1.157亿,毛利率40.32% [9]
A股开盘利好!国常会,重磅定调,“稳市机制”释放明确信号
中国基金报· 2026-11-09 08:50
文章核心观点 - 国常会首次提及“完善资本市场稳市机制”,释放明确的政策呵护信号,稳市正从临时干预转向制度化安排,有助于稳定市场预期、提振投资者信心 [4] - 美国宣布豁免178类中国产品关税,覆盖PCB电路板、电控类电子元器件、光伏生产设备等出口品类,出口链预期得到修复 [8] - 算力网建设获高层持续关注,被明确为国家规划建设的“六张网”之一,算力产业正处在加速发展阶段,前景广阔 [5] - 外围市场情绪转暖,半导体板块反弹,多重因素形成合力,为A股市场注入多重正向预期 [2][8] 稳市机制与政策部署 - 11月6日国务院常务会议指出,完善资本市场稳市机制,增强股市内在稳定性,促进资本市场平稳健康发展,这是国常会首次提及“完善资本市场稳市机制” [4] - 11月2日,中国人民银行会同金融监管总局、中国证监会举行互换便利、股票回购增持再贷款两场座谈会,部署用好用足政策工具;同日证监会密集出台多项举措,打出稳市场稳预期组合拳 [4] - 11月6日,中金公司、中国银河证券、中信证券、国泰海通证券、招商证券等券商表示已开展回购融资交易,并于当日完成首批股票买入操作 [4] 算力网建设与科技政策 - 算力网被明确为国家规划建设的“六张网”之一,要求积极延伸产业链,推动数字经济与实体经济深度融合 [5] - 国务院常务会议指出,要聚焦重点领域持续发力,加快重大项目和“六张网”建设实施进度,支持企业扩大设备更新、无形资产等投资,加强消费线上线下联动和城乡联动,畅通投资消费良性循环 [5] - 要用好用足各项政策性资金,及时足额拨付涉及基层和企业各类款项,更好发挥财政金融协同促内需政策效应 [6] - 算力基础设施、AI应用及数字经济相关板块具备中长期的政策确定性,在全球科技投资逻辑面临重估的窗口期,国内政策的连贯性有望成为境外配置科技股优势之一 [6] 关税豁免与出口链影响 - 美国近期宣布豁免178类中国产品关税,覆盖PCB电路板、电控类电子元器件出口企业、光伏生产设备企业等出口品类 [8] - 本次178项豁免延期,给家电上游零部件出海争取到一段宝贵的缓冲期,短期成本压力缓解,减少了相关企业未来一年的出口政策不确定性,为四季度业绩预期提供了相对稳定的外部条件 [8] 外围市场与半导体板块表现 - 当地时间11月6日,美股纳指涨超1%,芯片股集体反弹,费城半导体指数大涨4.2%,AMD涨超11%,英特尔涨超7%,台积电涨超6%,短期反弹动能明显 [8] 机构观点与配置方向 - 华安证券表示,反弹已至,坚定信心,海内外三季报、美国中期选举、FOMC会议等扰动因素近期皆落地,机构年末业绩排名冲刺和春季躁动行情交易共识正在凝聚;配置上,超跌AI上中游硬件仍是首选 [8] - 东方财富证券认为,A股市场前期资金负反馈有得到逆转的迹象,宽基ETF天量流入反映承接力度增强,千亿级互换落地、国常会“完善资本市场稳市机制”在政策层面形成显著利好,一旦外围市场波动趋稳,A股和港股市场反弹行情有望继续 [9] - 长城基金分析称,成长板块内部以订单、现金流与业绩兑现为分水岭,有兑现能力且筹码结构好的方向回调后或仍有修复空间,红利板块或仍具“防御”价值;中期到年末,指数更可能区间震荡,重心缓慢上移,而非走出单边行情 [9] - 金信基金认为,泛科技领域的中长期逻辑并未改变,继续看好TMT、先进高端制造、医药生物等泛科技领域以及新经济领域的投资机会,建议在市场震荡过程中选取估值与成长匹配度高的优质标的,把握高景气赛道的布局窗口 [9]

2026年第187期:晨会纪要-20261109
国海证券· 2026-11-09 08:35
核心观点 - 2026年三季报显示消费板块内部分化明显:巴比食品Q3收入承压但盈利能力改善,明月镜片明星产品高增带动毛利率环比修复,天味食品并购坛坛香贡献增量,宝立食品复调发力但轻烹增速放缓,千味央厨大B拓展成效显现 [4][8][23][34][91] - 白酒行业万商联盟从快速扩商转向提质增效,贵州基本盘韧性充足,省外标准化复制持续推进 [14][15][16] - 汽车行业Q3业绩分化:长城汽车受海外税收补贴延期扰动业绩承压但海外销量同比+35.2%,上汽集团投资收益拖累利润但新能源与出口维持高增长,科博达客户结构战略升级 [38][43][164] - 煤炭行业供需缺口推升煤价,2026年前三季度27家重点煤企归母净利润同比+25.5%,Q4煤价维持高位运行,煤企业绩有望环比继续增长 [71][72][79] - 航运港口板块油运景气持续,招商轮船前三季度归母净利润同比+263.15%,唐山港吞吐量稳增归母净利润同比+7.85% [81][52] - 半导体领域华虹宏力量价齐升驱动盈利改善,Q3归母净利润同比+147.1%,华力微并表增厚业绩;英特尔服务器CPU需求强劲但PC下修压制短期盈利 [93][55] - 化工行业看好全球供给反内卷大周期与AI需求大周期,草铵膦、丙烯酸价格上涨,铬盐有望成为AI电力发展中的稀缺资源 [125][129] - 铝行业国内外铝锭去库延续,电解铝即时理论利润周环比下降573元/吨至6837元/吨,铝行业长期供给增量有限 [154][158] - 基金研究显示2026Q3主动权益基金规模环比下降18.83%,科技配置回落、医药增配,主动权益基金季度平均收益率为-12.17% [26][27] 食品饮料与消费 - 巴比食品2026年前三季度营业总收入13.5亿元同比-0.4%,归母净利润2.1亿元同比+5.1%;单Q3营收5.0亿元同比-4.4%,归母净利润0.8亿元同比+10.5%,扣非归母净利润0.7亿元同比-1.6% [4] - 巴比食品单Q3食品类收入4.45亿元同比-5.6%,其中面米类1.7亿元同比-7.0%,馅料类1.65亿元同比+4.0%,外购食品类1.09亿元同比-16.7%;特许加盟销售收入3.7亿元同比-7.9%,团餐渠道收入1.13亿元同比+3.9%,经销商渠道收入0.31亿元同比+21.6% [5] - 巴比食品单Q3毛利率30.4%同比+0.8pct,销售费用率3.7%同比+0.1pct,管理费用率6.5%同比-0.5pct,归母净利率15.4%同比+2.1pct;手工小笼包新店从2026H1末380家增至Q3末578家,单季净增198家,全年锚定600家、挑战700家 [5][6] - 明月镜片2026年前三季度营业收入7.30亿元同比+16.54%,归母净利润1.76亿元同比+18.29%,扣非归母净利润1.61亿元同比+23.25%;Q3营业收入2.73亿元同比+20.34%,归母净利润0.65亿元同比+21.85% [8][9] - 明月镜片1.74系列前三季度销售额0.93亿元同比+202.04%占镜片业务13.35%,PMC超亮系列销售额1.20亿元同比+59.57%占17.33%,渐进多焦点系列销售额0.42亿元同比+41.19%占6.04%;医疗渠道前三季度收入同比+169.52%,Q3同比+113.32% [10][11] - 明月镜片2026Q3毛利率60.08%同比+2pct,前三季度毛利率57.21%同比-0.74pct;前三季度销售费用率16.92%同比-0.01pct,管理费用率8.18%同比-1.04pct,研发费用率4.00%同比-1.30pct;Q3归母净利率23.89%同比+0.30pct [12] - 珍酒李渡贵州依托品质口碑将B端单瓶利润稳定至40元,河南阶段性签约已实现约18亿元收入,湖南、广东单个客户销量提升率表现良好;客户质量指标以40%增组率、前置汰换15%-20%低效客户 [15] - 珍酒李渡珍十五与大珍联盟商重叠约80%,补齐百元价格带完善矩阵;预计2026-2028年营业收入42/49/56亿元同比+16%/15%/15%,Non-GAAP净利润9/10/12亿元同比+72%/16%/16% [16] - 天味食品2026年前三季度营业总收入32.8亿元同比+36.0%,归母净利润5.9亿元同比+49.4%;单Q3营收12.5亿元同比+22.5%,归母净利润2.1亿元同比+1.5% [23] - 天味食品单Q3火锅调料/菜谱式调料/香肠腊肉调料及其他收入3.9/6.3/2.3亿元同比+2%/42%/20%;线上/线下收入3.2/9.3亿元同比+43%/17%;毛利率39.7%同比-0.7pct,归母净利率16.4%同比-3.4pct;2026-2028年度分红率不低于80%,对应股息率4.1% [24][25] - 宝立食品2026年前三季度营业收入24.5亿元同比+14.7%,归母净利润2.1亿元同比+9.3%;单Q3营收8.5亿元同比+12.3%,归母净利润0.8亿元同比+8.1% [34] - 宝立食品单Q3复合调味料/轻烹解决方案/饮品甜点配料收入4.38/3.33/0.53亿元同比+14.5%/6.0%/47.7%;直销/非直销收入7.10/1.14亿元同比+16.2%/-6.2%;毛利率30.8%同比-1.8pct,归母净利率9.6%同比-0.4pct [34][35] - 千味央厨2026年前三季度营业总收入16.0亿元同比+16.1%,归母净利润0.5亿元同比-5.6%;单Q3营收5.5亿元同比+12.3%,归母净利润约0.2亿元同比+4.7%;Q3毛利率同比+0.5pct,销售费用率同比+0.4pct [91][92] - 恒安国际2026年上半年收入约111.09亿元同比-6.1%,权益持有人应占利润约12.54亿元同比-8.7%,经营利润约19.79亿元同比+12.6%;毛利率约35.3%同比+3pct;电商及新零售销售收入同比+4.6%占比约38.3% [28][29] - 恒安国际高端系列天山绒棉销售额同比+15.8%至3.3亿元,裤型系列卫生巾销售额约3.9亿元同比+23.0%;2025年湿纸巾销售同比+30.0%至约15.82亿元;中期股息每股0.70元同比持平 [30] 汽车行业 - 长城汽车2026Q3营业收入577.7亿元同比-5.7%环比+1.4%,归母净利润13.6亿元同比-40.7%环比-10.4%,扣非归母净利润9.8亿元同比-48.3%环比-13.1%;毛利率17.3%同比-1.14pct环比-1.03pct [38][40] - 长城汽车Q3总销量33.6万辆同比-4.9%环比+6.9%,欧拉销量3.3万辆同比+109.4%环比+60.9%,新能源车型销量11.7万辆同比-0.6%环比+27.5%;海外销量18.5万辆同比+35.2%环比+14.4% [41] - 上汽集团2026Q3营业总收入1565.7亿元同比-7.6%,归母净利润4.9亿元同比-76.7%,扣非归母净利润0.7亿元同比-95.9%;Q3投资收益-2.4亿元(2026Q2为26.2亿元)[43][45] - 上汽集团Q3整车销量110.2万辆同比-3.4%环比+2.7%,上汽乘用车销量31.8万辆同比+39.4%,上汽大通7.7万辆同比+43.7%;新能源汽车销量59.3万辆同比+35.7%,出口及海外基地销量43.1万辆同比+59.0% [45] - 科博达2026Q3营业收入16.01亿元同比-7.59%环比+3.21%,归母净利润1.15亿元同比-47.17%环比-27.20%;Q1-Q3中央计算平台和智驾域控业务营收7.32亿元同比+72.29%,Q3该业务营收3.30亿元 [164][165] - 科博达7月捷克工厂通过宝马RPAS专项审核取得批量供货核心资质,8月拟向德国科博达增资5000万欧元并向捷克科博达追加投资5000万欧元 [166] 煤炭行业 - 2026年前三季度27家重点煤企合计营业收入9996.97亿元同比+8.6%,合计归母净利润1177.87亿元同比+25.5%;剔除中国神华后26家煤企营收7036.66亿元同比+8.5%,归母净利润733.84亿元同比+43.7% [71] - 供给端2026年前三季度国内原煤产量同比-3.5%,山西同比-14.6%;煤及褐煤进口3.54亿吨同比+2.2%;需求端规上火力发电同比+0.7%;秦港动力煤均价806.36元/吨同比+19.44%,京唐港主焦煤均价1975.73元/吨同比+37.22% [72] - 27家煤企2026年前三季度期间费用691.15亿元同比+3.7%,期间费用率12.0%同比-0.3pct;销售毛利率均值28.2%同比+3.8pct,销售净利率均值6.9%同比+1.8pct,ROE均值3.1%同比+0.6pct [73][75] - 27家煤企2026年前三季度经营性现金流合计2561.86亿元同比+33%,有息负债合计7409.73亿元同比+29%,资产负债率平均52.6%同比+1.5pct;应收账款周转天数平均29天同比-6.0%,存货周转天数平均26天同比-1.7% [76][77] - 2026Q3煤企合计营业收入3590.81亿元环比+1%,归母净利润422.81亿元环比-5%,扣非归母净利润427.63亿元环比+6%;剔除中国神华后26家煤企Q3归母净利润265.93亿元环比+1%,扣非归母净利润268.50亿元环比+11% [78] - 11月6日北方港口动力煤价1016元/吨周环比上涨8元/吨;四季度以来动力煤及焦煤均价分别为1018、2467元/吨,较Q3均价分别+15%(+136元/吨)、+3%(+74元/吨)[109][110] 航运港口 - 招商轮船2026年前三季度营业收入324.22亿元同比+67.90%,归母净利润119.83亿元同比+263.15%,扣非归母净利润114.06亿元同比+293.18%;Q3营业收入127.71亿元同比+89.89%,归母净利润50.24亿元同比+327.45% [81] - 招商轮船油轮运输前三季度营业收入151.39亿元同比+124.81%,板块净利润99.34亿元同比+425.61%;油轮船队已锁定Q4约三分之二营运天及部分2027年营运天,锁定运费率显著高于前三季度实际水平 [82] - 招商轮船干散货运输前三季度营业收入82.73亿元同比+35.98%,板块净利润18.41亿元同比+157.84%;Q3 BDI均值2586点同比+69.37%;滚装运输净利润5.18亿元同比+254.79%,集装箱运输净利润15.56亿元同比+50.05% [82][83] - 唐山港2026年前三季度营业收入44.86亿元同比+9.65%,归母净利润14.97亿元同比+7.85%,扣非归母净利润14.98亿元同比+8.91%;Q3营业收入14.99亿元同比+0.07%,归母净利润4.88亿元同比-2.92% [52] - 唐山港前三季度货物吞吐量1.89亿吨同比+5.06%,矿石/煤炭/钢材及其他吞吐量分别约1.05/0.52/0.12/0.20亿吨;经营活动现金流量净额16.25亿元同比+15.29% [53] - 2026年1-9月全国沿海主要港口货物吞吐量87.69亿吨同比+1.6%,外贸货物吞吐量38.66亿吨同比+3.4%;集装箱吞吐量24246万标准箱同比+4.7% [100][102] - 2026年1-9月原油进口量3.58亿吨同比-15.3%,主要原油接卸港口企业原油吞吐量2.62亿吨同比-11.7%;BDTI收于5745点同比+309.48%,BCTI收于2683点同比+317.91% [104] 半导体与电子 - 华虹宏力2026Q3收入9.87亿美元环比+9.9%同比+19.9%,归母净利润1.23亿美元环比+77.7%同比+147.1%,毛利率24.6%环比+4.7pct同比+7.6pct;晶圆季出货量191.1万片等效八英寸同比+11.5%,产能利用率102.9% [93] - 华虹宏力剔除华力微后收入8.03亿美元高于原指引上限7.8亿美元,毛利率19.9%高于原指引上限18%;嵌入式非易失性存储器收入2.52亿美元同比+42.5%,独立式非易失性存储器收入1.48亿美元同比+28.2% [94][95] - 华虹宏力十二英寸业务收入6.98亿美元同比+23.7%占总收入70.7%,月产能达63.6万片等效八英寸晶圆较Q2增加4.3万片;Q3资本开支6.01亿美元其中十二英寸投入5.72亿美元;预计Q4收入10.8-10.9亿美元环比+9.9%,毛利率25%-26% [96] - 英特尔2026Q3收入165.13亿美元同比+20.9%,归母净利润33.20亿美元同比-18.3%,Non-GAAP毛利率44.1%同比+4.1pct,Non-GAAP每股收益0.52美元同比+126% [55] - 英特尔DCAI业务Q3收入73.18亿美元同比+78%环比+17%,营业利润率约42%;服务器销量同比+10%,平均售价同比+54%;预计2026及2027年行业服务器CPU出货量均增长超过30% [56] - 英特尔CCPG业务Q3收入80.97亿美元同比-5%环比-9%,预计Q4收入环比下降超过20%;2026、2027年PC市场出货量分别下降约12%、10%;Q4指引收入150-160亿美元中值环比-6.1%,Non-GAAP毛利率38%环比-6.1pct [57] - 英特尔Intel Foundry Q3收入66.97亿美元同比+58%,外部收入4.11亿美元,部门营业亏损18.53亿美元同比收窄4.68亿美元;Intel 3、18A成本较Q1分别下降约15%、40%,18A客户端CPU已占客户端CPU收入接近三分之一 [58] - 立讯精密2026Q3收入1105.1亿元同比+14.6%,归母净利润52.1亿元同比+7.0%,扣非归母净利润44.1亿元同比+11.9%;Q1-Q3收入2850.1亿元同比+29.0%,归母净利润130.6亿元同比+13.4% [85] - 立讯精密预计2026年归母净利润190.9-199.2亿元同比+15.0%-20.0%,Q4归母净利润约60.3-68.6亿元同比+18.7%-35.1%;剔除莱尼负商誉影响后Q3归母净利润同比+18.7% [85][86] - 2026Q3全球硅晶圆出货量同比增长13.4%至3756百万平方英寸,环比增长5.1%;AI相关需求从先进逻辑和存储器扩大到功率器件和光子学 [171] 化工与新材料 - 2026年11月5日国海化工景气指数117.69较10月29日下降2.30;Brent和WTI期货价格分别收于97.97和90.34美元/桶周环比-16.66%和-12.25% [125][137] - 草铵膦市场现货偏紧价格上涨,草铵膦原药价格8.00万元/吨较10月31日上涨1.00万元/吨;丙烯酸价格8900元/吨环比+300元/吨;盐酸市场交投氛围尚佳成本端支撑上行 [139][145][147] - 铬盐行业迎来价值重估,AI数据中心电力需求带来燃气轮机需求


The Government's $37 Billion Intel Round Trip Is a Warning for Anyone Who Still Holds the Stock
247Wallst· 2026-11-09 06:46
文章核心观点 - 政府以20.47美元/股购入的4.333亿股英特尔股票,在6月22日创纪录收盘价140.94美元时价值约610亿美元,周五收盘价56.28美元时仅值约240亿美元,五个月内经历370亿美元市值的往返,这对持有英特尔股票比例远高于华盛顿的投资者构成警告 [3][4] - 一只因人工智能预期而上涨两倍的股票可能在五个月内回吐大部分涨幅,而持有大量该股票的退休人员将独自承受全部波动,警告的核心在于集中度风险而非公司基本面 [5] - 英特尔业务表现好于股价,上季度数据中心收入增长78%,但股价仍因第四季度展望不佳而大幅下跌 [5][15] 政府持股情况 - 政府持有的4.333亿股英特尔股票在6月22日创纪录收盘价时价值约610亿美元,周五收盘时价值约240亿美元,五个月内往返370亿美元 [3] - 特朗普总统以20.47美元/股的价格通过转换英特尔已获得的89亿美元拨款谈判获得该股份 [3] - 周五收盘价56.28美元时,政府账面收益约155亿美元,持股价值仍为政府支付成本的2.75倍 [3] - 7月2日特朗普对CNBC表示"认为在八个月内赚了600或700亿美元" [3] 英特尔股价表现 - 英特尔6月22日创纪录收盘价为140.94美元,周五收盘56.28美元,下跌60% [4] - 大部分跌幅集中在两周内:10月30日下跌29%(第四季度展望发布次日),11月4日和5日随芯片板块再度下滑 [4] - 4月8日至11月4日的每个收盘价均高于周五价格,在此期间买入的投资者均处于亏损状态 [4] - 该股2026年仍上涨43% [4] - 英伟达以23.28美元/股购入2.148亿股,交易于12月26日完成,其50亿美元持股目前价值约120亿美元,低于6月的300亿美元 [4] - Arm和Marvell在6月创下各自纪录,此后分别下跌60%和55% [4] - 按当前股数计算,这三只股票合计损失约8900亿美元市值 [4] 退休工程师案例 - 俄勒冈州希尔斯伯勒一位66岁退休英特尔工程师,配偶64岁,2022年结束职业生涯,通过股票购买计划和授予在应税账户中持有4000股,平均成本32美元 [6] - 夫妇有120万美元滚存IRA,每年从中提取4.8万美元,每月领取3800美元社会保障金 [6] - 英特尔在2024年暂停分红前一直支付股息,目前持股不产生任何收益 [6] - 6月22日4000股价值563,760美元,周五价值225,120美元,五个月内损失338,640美元(约34万美元),未进行任何卖出 [7] - 相对买入成本的收益从435,760美元降至97,120美元 [7] - 英特尔6月占其非住房资产32%,目前占15.8%,市场以最差价格完成了部分分散化 [8] 卖出方案与税务影响 - 全部卖出:所有股份均为长期收益,联邦税率取决于收益落入0%、15%或20%区间,今年卖出全部4000股实现收益97,120美元 [9] - 加上4.8万美元IRA提取和45,600美元社会保障金,卖出使85%的社会保障金进入应税收入,调整后总收入达183,880美元 [10] - 标准扣除额为32,200美元加配偶65岁以上的1,650美元,其6,000美元老年人扣除缩减至3,967美元(因超过15万美元收入部分按每美元6美分逐步取消),应税收入146,063美元,其中48,943美元为普通收入 [10] - 2026年夫妇0%资本利得税档上限为98,900美元应税收入,49,957美元收益按0%征税,47,163美元按15%征税即7,074美元 [11] - 加上额外应税社会保障金和损失的老年人扣除,一次性卖出今年增加联邦税8,516美元,占收益的8.8% [11] - 3.8%净投资收入税起征点为25万美元收入,不适用;183,880美元收入也低于夫妇218,000美元的Medicare附加费起征线34,120美元 [11] - 分两批卖出:12月卖2000股、1月卖2000股,今年收益48,560美元,收入135,320美元低于15万美元,老年人扣除保持完整,普通收入46,910美元在0%税档留有51,990美元空间,全部收益适用0%税率,卖出仅增加联邦税1,197美元(全部来自社会保障金应税化)[12] - 按今年两批卖出的税率门槛,两次卖出成本约2,394美元,对比一次性卖出的8,516美元,节省约6,122美元,代价是半数仓位承担五周市场风险 [13] 持有英特尔的基本面情况 - 英特尔10月29日报告的第三季度是多年来最佳业绩:收入增长21%至165亿美元 [14] - 数据中心收入增长78%至73亿美元,为15年来最快增速,管理层表示服务器芯片需求仍超过供应能力 [14] - 股价仍然下跌,因第四季度展望要求收入150亿至160亿美元,调整后每股收益25美分,不到刚报告的52美分的一半 [15] - PC芯片收入预计较第三季度下降超过20%,首席财务官David Zinsner预计PC疲软至少持续到2027年上半年 [15] - 56.28美元对应约33倍预期市盈率,分析师平均目标价91.12美元,较周五收盘高62%,4000股按该价格价值364,480美元 [16] - 分析师目标价在10月也高于当时股价,而此后股价腰斩 [16] - 持有意味着将15.8%的储蓄集中在一只两周前单日波动29%且无股息支付的股票上 [16] 置换方案 - 将225,120美元投入低成本标普500指数基金,按Vanguard十年期美股预测中值5.8%年回报计算,十年后约395,613美元,低于分析师目标价承诺的364,480美元,且不依赖单一公司PC业务复苏 [17] - 用英特尔置换另一只已腰斩的芯片股是同一赌注的不同包装:Arm上季度版税收入增长8%,股价约为预期市盈率的79倍 [18] - Marvell于11月2日同意以全股票交易收购Lumentum,价值1150亿美元,其股价较6月纪录低55% [18] - 退休人员卖出英特尔买入上述任何一只,只是改变了风险的名字,其他什么都没变 [18] 结论要点 - 政府可以看着英特尔持股从610亿美元降至240亿美元而无动于衷,因为其未动用自有资金且持股无债务负担,但拥有142.5万美元养老资产中225,120美元英特尔股票的66岁老人无法如此 [19] - 数据指向一个方向:12月卖一半、1月卖一半,支付约2,394美元联邦税而非8,516美元,将资金转入持有英特尔、Arm、Marvell及另外500家公司的指数基金 [19] - 若放弃全部仓位感觉像背叛职业生涯,可保留1000股,约占储蓄的4%,小到29%的单日波动只是糟糕的下午而非糟糕的退休生活 [19]
Intel Stock: The Sell-Off Has Done Most Of The Work (NASDAQ:INTC)
Seeking Alpha· 2026-11-09 02:22
文章核心观点 - 该文档内容并非一篇行业或公司研究新闻,而是分析师个人背景介绍与披露声明,不包含对特定公司或行业的实质性分析观点 [1][2][3] - 分析师提及对英特尔(INTC)的看法曾多次改变,最初基于估值便宜给出买入评级,但文档未展开具体分析逻辑 [1] - 分析师表示偏好被市场不合理冷落、具备强劲基本面和良好现金流的低估公司或行业 [1] 分析师关注行业与公司 - 重点关注石油天然气和消费必需品等行业 [1] - 对高科技行业和部分消费品(如时尚类)表示理解困难,倾向于回避无法理解的业务 [1] - 提及能源转移公司(Energy Transfer)为其在无人问津时发现并持有的标的 [1] - 提及曾关注微软/动视暴雪、精神航空/捷蓝航空、日本制铁/美国钢铁等并购套利机会,其中美国钢铁以50.19美元完美退出 [1] - 表示不理解为何有人投资加密货币 [1] 分析师投资风格 - 以长期价值投资为主,但有时会参与可能的并购套利交易 [1] - 目标是通过Seeking Alpha与志同道合投资者建立协作社区,当前致力于覆盖每一家上市公司 [1] 披露信息 - 分析师声明在提及公司中无股票、期权或类似衍生品头寸,且未来72小时内无建仓计划 [2] - 分析师声明本文为本人撰写,表达个人观点,除Seeking Alpha外未获报酬,与提及公司无业务关系 [2] - Seeking Alpha声明过往业绩不保证未来结果,不提供投资适宜性建议,分析师为第三方作者 [3]
Intel Stock Has Gone Nowhere in 8 Years. Why This Time Could Be Different
247Wallst· 2026-11-09 00:29
文章核心观点 - 英特尔股价当前为56.28美元,仅略高于八年前水平,但公司业务已围绕数据中心需求完成重建,当前回调可能构成转折机会 [1][2] - 过去一个月股价下跌50.25%,而这一跌幅恰逢公司公布15年来最强数据中心增长之后 [1] - 调整后口径下,八年间股价仅上涨33.47% [2] - 市场抛售已计入疲弱的第四季度和2027年现金消耗,但对数据中心业务的价值给予太少认可 [9] - 在56.28美元价位,市场刚将股价腰斩,而分析师持续上调盈利预期 [11] 业务结构与竞争格局 - 公司通过英特尔产品与英特尔代工两大板块设计和制造半导体 [2] - 2018年公司命运依赖PC与服务器x86芯片,此后AMD夺取市场份额,Arm架构处理器与AI加速器对传统CPU市场构成挑战 [2] 第三季度业绩与数据中心需求 - 数据中心与AI营收增长78%至73.2亿美元,分部营业利润从9.64亿美元升至30.4亿美元 [4] - 总营收增长20.9%至165.1亿美元,非GAAP每股收益0.52美元,超过0.40美元的市场预期 [4] - 管理层表示需求"持续显著超过可用供应",预计行业供应紧张将持续至2027年并延续到2028年 [4] - 数据中心与AI业务指引环比中双位数增长,即便客户端营收下降超过20% [9] 服务器CPU市场与AI合作 - 公司认为服务器CPU市场有望在五年内从400亿美元增长至超过2000亿美元,因代理型工作负载偏好高能效CPU [5] - 英伟达完成50亿美元股权投资,并选择公司作为其DGX Rubin NVL8的宿主CPU [5] - 甲骨文签署多年期至强协作协议 [5] - 分析师预计2027年每股收益为1.7987美元,今年为1.4866美元,过去30天该预期获得七次上调和零次下调 [5] 代工亏损与2027年现金压力 - 英特尔代工本季度亏损18.5亿美元,外部代工营收仅4.11亿美元,且其中大部分来自一次性项目 [6] - 首席财务官明确表示:"我认为这不会是我们看到正现金流的一年" [6] - 第四季度指引为营收150亿至160亿美元,非GAAP每股收益0.25美元,毛利率38.0% [6] - 以色列工厂一起事件单独造成约3亿美元营收损失,管理层预计2027年PC出货量下降约10% [6] - 230亿美元股权发行使预期稀释后股数增至54.4亿股,股票远期市盈率为33倍 [6] 代工客户进展与未来催化剂 - 公司预计"未来两个季度内有两三家客户准备宣布",并计划明年初交付Intel 14A 1.0 PDK [7] - Diamond Rapids将于2027年放量,Nova Lake设计中标数预计在发布时达到Panther Lake的两倍 [7] - 未来两到三个季度的上行路径取决于代工客户公告、14A PDK和新的Intel 3产能 [10] - 外部订单将验证被空头称为浪费的支出,代工亏损上季度环比收窄2.36亿美元 [10] 分析师目标价与股价表现 - 分析师共识目标价为91.12美元,隐含61.9%上行空间 [8] - 49位覆盖分析师中,强力买入1位、买入11位、持有36位、卖出1位 [8][13] - 股价年初至今上涨52.52%,标普500同期上涨7.83%;过去一个月股价下跌50.25%,指数下跌5.39% [8] - 五年期公司上涨19.22%,标普500上涨56.94%;贝塔值为2.426,意味着波动将持续 [8]
行业周报:千问融入苹果生态,DeepSeek加速国产算力适配-20261108
开源证券· 2026-11-08 19:47
行业投资评级 - 电子行业投资评级为看好(维持)[1] 核心观点 - 本周(2026.11.02-2026.11.06)电子板块回暖,电子行业指数涨3.74%,细分板块涨跌不一[3] - 终端领域苹果FY2026Q4业绩略超预期,阿里千问接入苹果生态[4] - 算力领域DeepSeek计划采用昇腾950芯片作为核心训练算力,OpenAI发布GPT-6 Cyber主攻安全研究[5] - 存力领域长鑫科技实现单季扭亏,铠侠调增后营收再创新高[6] - 基座领域三星计划退出8英寸晶圆代工,三井化学收购JSR[7] - 受益标的包括长鑫科技、中芯国际、寒武纪、万通发展、江丰电子、中科飞测、华峰测控等[8] 市场回顾 - 本周电子行业指数涨3.74%,细分板块涨跌不一,其中元器件跌8.73%,半导体涨6.47%,光学光电涨3.06%,消费电子涨5.31%,其他电子零组件涨2.28%[3] - 海外市场本周受宏观因素影响,三大指数集体回调,纳斯达克指数跌3.37%,费城半导体指数跌12.15%[3] - 美股主要科技股中,英伟达跌8.80%,美光跌22.01%,闪迪跌27.44%,SK海力士跌14.66%,英特尔跌14.42%,AMD跌11.05%,苹果跌0.66%[3] 终端行业动态 - 苹果发布FY2026Q4财报:Q4实现营收1145亿美元(同比+12%),摊薄EPS2.10美元,营收、利润均超市场预期,增速及超预期幅度有所收窄[4] - 苹果第四财季毛利率47.9%,受益关税退款约1个百分点,剔除扰动后毛利率同比小幅走弱[4] - 阿里巴巴官宣与Apple达成合作,将千问集成至Apple智能,中国用户可在Siri、写作工具及视觉智能中直接调用千问的文本与图像理解、内容生成等能力[4] - 相关功能将于11月4日起随最新iOS开发者Beta版开放测试,并将于12月iOS 27.3正式发布时面向中国用户推出[4] 算力行业动态 - 据华尔街见闻报道,DeepSeek下一代大模型DeepSeekV5计划采用华为昇腾950芯片作为核心训练算力,项目节奏指向明年落地[5] - DeepSeek方面与昇腾的核心研发对接团队常驻杭州,双方已在V4阶段完成大量底层算子适配与定制开发[5] - OpenAI推出新模型GPT-6 Cyber,主攻安全研究领域,在关键网络安全基准测试中相比GPT-5.6 Cyber显著提升[5] - 在安全测试ExploitGym中,GPT-6 Cyber得分48.5%,高于GPT-5.6 Cyber的32.1%,相对提升51%[5] 存力行业动态 - 长鑫科技发布2026三季度财报:前三季度营收2690亿元(同比+738%),归母净利润1320亿元[6] - 长鑫科技Q3营收1187.14亿元(同比+613.18%),归母净利润544.35亿元,同比扭亏[6] - 长鑫科技归母净利环比小幅增长,主要源于控股子公司长鑫新桥、长鑫集电营收及利润环比增速均超50%,权益结构带来业绩变化[6] - 铠侠发布2026Q3财报,Q3营收达到2.48万亿日元(同比+453.2%,环比+40.3%),高于公司此前给出的2.39万亿日元指引[6] - 铠侠单季度营收已超过2025财年全年约2.34万亿日元的水平,调整后利润为1.99万亿日元(同比+2181.1%,环比+49.9%),超过此前1.9万亿日元的指引[6] 基座行业动态 - 据Digitimes报道,三星电子正计划在2030年底前全面退出8英寸(200mm)晶圆代工业务[7] - 三井化学计划从日本政府支持的产业革新投资机构(JIC)手中收购半导体材料大厂JSR,交易金额预计超过1.3万亿日元(约合人民币549亿元)[7]

