Longsys y Lexar presentan sus soluciones de almacenamiento industrial, automotriz y Edge AI en electronica 2026
Prnewswire· 2026-11-16 17:37
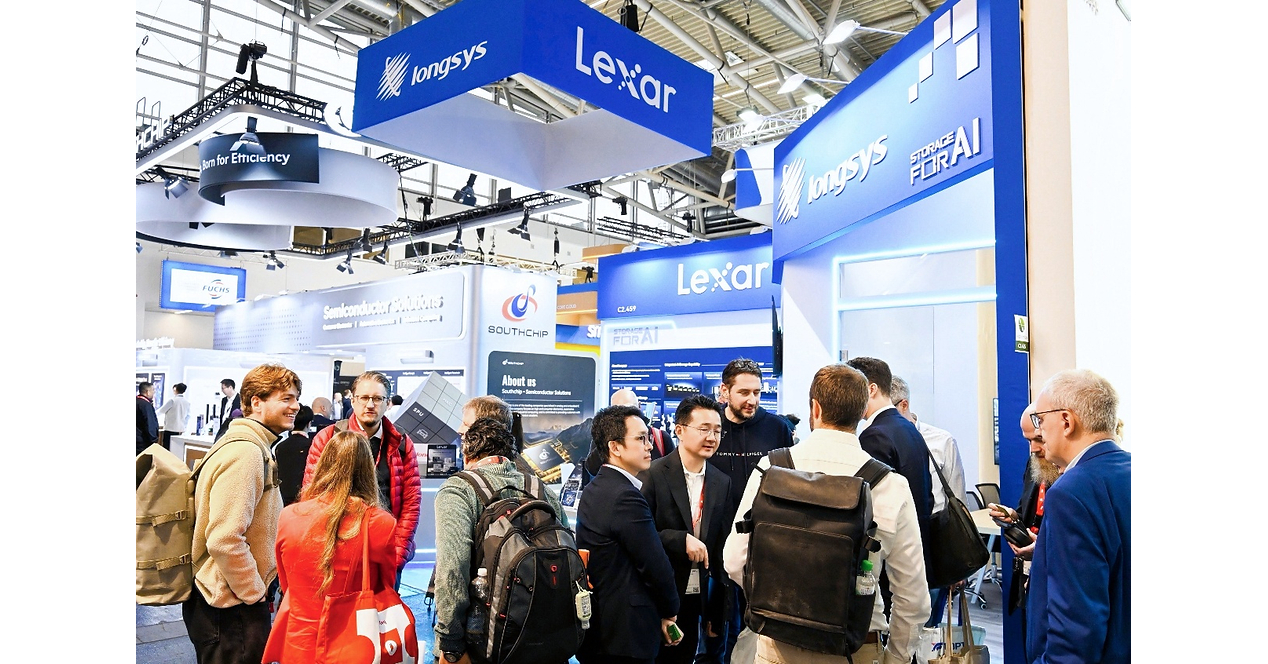
文章核心观点 - Longsys及其国际高端消费存储品牌Lexar于2026年11月10日至13日在德国慕尼黑electronica 2026展会上展示其工业、汽车及边缘AI存储解决方案,主题为“集成存储赋能边缘AI” [1] - 公司发布工业级宽温mSSD新品,并推出面向工业设备、智能汽车和智能设备的汽车级及边缘AI存储解决方案 [1] 工业级宽温mSSD - 新款XP2390Mi工业级宽温mSSD面向工业AI检测、外设控制、户外设备和集成机器人等严苛外围应用 [2] - 支持-40°C至85°C温度范围,采用PCIe Gen4×4和NVMe 2.0接口,容量128GB至1TB,顺序读写速度最高达7400/6200 MB/s [2] - SiP系统级封装设计将控制器、NAND闪存和无源元件集成于单一封装,减少板级焊点及关联故障风险 [3] - 具备IP57防尘防水等级、抗冲击振动、防硫化保护、固件级掉电保护及安全功能 [3] - 1TB版本提供600至800 TBW的耐久度 [3] - 产品提供可选热管理扩展及M.2 2230、2242、2280多种外形规格,为客户提供更大的设备空间需求和机械集成灵活性 [3] 汽车级存储 - 公司提供汽车级UFS、eMMC和LPDDR存储器,以及工业/汽车级SPI NAND闪存 [4] - UFS 4.1搭载Wisemem开发的5nm WM7400控制器,顺序读写速度最高达4200/4000 MB/s,容量128GB至512GB [4] - 产品组合兼容车载嵌入式系统、数据记录及未来车载AI应用 [4] - 汽车存储能力获得AEC-Q100可靠性认证、内部封装与测试支持,并与超过20个芯片组平台、20家汽车制造商和60家一级供应商合作 [5] - Lexar展示用于行车记录仪USB盘、存储卡及工业级SD/microSD卡,支持车辆连续录制,包括哨兵模式使用 [5] 边缘AI存储与内存 - 针对AI PC、AI盒子及其他外围AI设备,公司展示基于AMD平台的AI主机,搭载XP2380MAAISSD™和AIDIMM™ [6] - AISSD结合128GB静态SLC层级用于严苛AI工作负载,以及512GB/1.5TB QLC层级用于模型、应用和通用数据 [6] - 借助iSA™存储代理,实现按需MoE专家加载和基于SSD的数据编排,帮助将模型部署扩展至DRAM/VRAM有限容量之外 [7] - AIDIMM基于LPDDR5x,提供256位接口和最高307.2 GB/s带宽 [7] - 其他亮点包括AILPBGA™高带宽集成内存解决方案、与Allwinner联合优化的HLCache™ UFS(提升有限内存设备的多任务处理能力),以及适配高通第六代骁龙8超级版平台的UFS 4.1 with iSA [8] - 在骁龙峰会上,该解决方案驱动了30B参数MoE助手的端到端本地推理 [8] 公司概况与行业定位 - Longsys成立于1999年,为全球领先的自有品牌半导体存储器企业,整合研发、设计、封装测试、制造及销售服务 [10] - 公司持续通过产品创新和平台协作,推动从工业、汽车应用到网络边缘AI计算的集成存储发展 [9]

Analyst sets Palantir (PLTR) stock price target for 2027
Finbold· 2026-11-16 17:36
核心观点 - Phillip Securities将Palantir目标价从215美元上调至248美元并维持买入评级 基于2026年第三季度强劲业绩 [1] - 该机构上调全年2026年营收预测5%及税后及少数股东权益利润预测9% 理由是政府与商业销售超预期以及管理层指引改善 [2] - 新目标价较167.99美元的最新收盘价存在48%上行空间 [3] 业绩表现与增长驱动 - 第三季度营收符合预期 税后及少数股东权益利润超预期 达到Phillip Securities全年2026年预估的84% [1] - 集团营收同比增长92% 受美国商业营收增长148%支撑 [5] - 增长持续受人工智能平台需求加速 试点转生产转化率提升以及美国商业业务强劲势头驱动 [4] - Phillip Securities预计美国商业营收同比增长将维持在143%以上 受企业人工智能采用扩大支撑 [5] - 过去12个月毛利率达到85% [5] - 调整后营业收入同比增长138% 自由现金流增长139% 达到营收的52% [9] - 实现连续第13个季度营收增长加速 [10] 财务预测与估值 - Phillip Securities预计Palantir 2026财年营收为85.3亿美元 同比增长91% 调整后营业收入为52.5亿美元 [2] - 248美元目标价基于贴现现金流估值模型 分析师维持终端增长假设不变 [7] - 公司市值约4050亿美元 市盈率为119倍 显示投资者预期较高 [8] 华尔街机构观点 - Goldman Sachs、Bank of America及Rosenblatt均重申买入评级 理由是商业势头强劲及主权人工智能机会增长 [9] - Baird维持跑赢大盘评级 指出连续第13个季度营收增长加速 [10] - StoneX维持持有评级 尽管认可公司强劲的季度表现 [10]

VYM: Forget Dividends, Look At This Fund's Growth Opportunities
Seeking Alpha· 2026-11-16 17:35
文章核心观点 - Wilson Research旨在为投资者提供聚焦于交易所交易基金(ETF)的深度洞察,兼顾增长潜力与股息收益 [1] - 分析以基本面分析为核心,同时纳入行业趋势、经济、地缘政治等宏观层面因素 [1] - 服务对象为重视多元化、追求低费率且注重长期投资的投资者 [1] - 研究理念受沃伦·巴菲特投资哲学与罗伯特·清崎创业哲学启发 [1] - 团队包含MBA毕业生与独立财务教练,致力于提供可操作的信息 [1] 分析师持仓披露 - 分析师通过股票所有权、期权或其他衍生品对VYM、SCHD、AAPL、MSFT、AVGO持有受益多头头寸 [2] - 文章为分析师自行撰写并表达个人观点,除Seeking Alpha外未收取报酬 [2] - 分析师与文中提及股票的任何公司均无业务关系 [2] 文章版权与使用限制 - 文章为Seeking Alpha独家内容,未经Seeking Alpha及作者同意不得复制或转载 [3] - 文章不应被误解为个人财务建议,投资者需自行开展尽职调查 [3] 平台披露信息 - 过往业绩不保证未来结果,不对任何投资是否适合特定投资者给出推荐或建议 [4] - 文中观点可能不代表Seeking Alpha整体立场 [4] - Seeking Alpha不是持牌证券交易商、经纪商或美国投资顾问或投资银行 [4] - 平台分析师为第三方作者,包括可能未获任何机构许可或认证的专业投资者与个人投资者 [4]


The Resignation of CEO Jensen Huang Isn't Nvidia's Only Problem. Where the Stock Could Fall to by the End of 2027.
The Motley Fool· 2026-11-16 17:35
文章核心观点 - 英伟达联合创始人兼CEO黄仁勋因不当行为指控正式辞职,此前其承认与一名疑似中国间谍有婚外情,随后又有报道称其与一名工作下属存在婚外情 [1] - 黄仁勋的离职对公司是重大打击,但这可能并非英伟达面临的最大问题,公司还面临严重的中国问题以及CUDA软件护城河可能大幅缩小的挑战 [4] - 持有英伟达的风险大幅上升,在当前下跌中不宜买入该半导体股票 [11] 黄仁勋的贡献与影响 - 黄仁勋是一位有远见的领导者,其对英伟达的影响不可估量,公司的伟大源于其早于他人洞察市场方向的能力 [2] - 其创建了CUDA软件平台,使GPU能够针对不同任务轻松编程,并将CUDA推广至从事人工智能早期工作的大学和研究实验室,巩固了公司在AI领域的早期主导地位 [2] - 其主导了重要收购,包括2020年收购下一代网络公司Mellanox,该公司的网络产品组合如今作为英伟达端到端AI服务器的神经系统 [2] 英伟达的中国问题 - 做空机构Culper Research在5月发布的40页报告《英伟达:中国问题》中强调了黄仁勋与疑似中国间谍、前Megaspeed高管Alice Huang(无亲属关系)之间"令人不安的亲密关系"及共同聚会的情况 [5] - Culper估计英伟达2026年计算收入中超过20%由对中国的非法销售驱动,报告中援引一名匿名前英伟达总监级员工的观点,认为2025年4月限制生效后,公司20%至40%的数据中心收入流向中国 [6] - 这些销售通过芯片走私以及欧洲和亚洲的中介机构完成,这些中介将AI服务器出租给中国 [6] - 做空报告将超微电脑的走私问题与一家名为OBON的东南亚公司联系起来,Culper认为该公司与Megaspeed有关联 [8] - 报告指出,尽管Megaspeed可能由阿里巴巴出资且黄仁勋知情,英伟达一直为其背书,并多次表示不担心芯片被转运至中国 [8] - 最坏情况下,若Culper报告属实,黄仁勋可能面临叛国罪指控,对投资者而言,公司高达40%的数据中心收入可能消失是巨大风险 [8] CUDA护城河缩小 - 英伟达的CUDA软件护城河突然缩小,Anthropic近期使用其Claude Mythos模型在无人工干预的情况下仅用三天就将Claude移植并优化至AMD GPU上运行 [9] - 过去这一过程需要十几名工程师花费6至12个月才能完成 [9] - AMD GPU和定制AI芯片作为英伟达解决方案的更便宜替代品,对英伟达及其股票构成严重潜在风险 [9] 2027年股价下行情景 - 若英伟达毛利率因竞争压力降至60%,且因非法中国销售终止和售价降低导致销售增速在下一财年削减至20%、2029财年降至15%,公司2028财年(截至2028年1月)每股收益约为9.27美元,2029财年约为10.57美元 [10] - 对2029财年估计值给予12倍前瞻市盈率,股价在2027年将跌至约125美元,该情景下约有25%的下行空间 [10] - 该情景下财务预测:2027财年收入4120亿美元、增长90%、毛利润3090亿美元、调整后运营费用350亿美元、运营收入2740亿美元、净利润2330亿美元、每股收益9.66美元 [11] - 2028财年收入4490亿美元、增长20%、毛利润2970亿美元、调整后运营费用390亿美元、运营收入2580亿美元、净利润2190亿美元、每股收益9.27美元 [11] - 2029财年收入5690亿美元、增长15%、毛利润3410亿美元、调整后运营费用470亿美元、运营收入2940亿美元、净利润2500亿美元、每股收益10.57美元 [11] 关键市场数据 - 英伟达股价162.85美元,下跌3.34美元(跌幅2.01%),纳斯达克交易所,截至2026年11月13日美东时间下午4:00 [7] - 市值3.92万亿美元,当日区间158.39至170.00美元,52周区间148.80至243.37美元 [8] - 成交量390万股,平均成交量1.451亿股,毛利率74.67%,股息收益率0.32% [8]

SCHD Dethrones VIG: Why $27 Billion Inflow Made Me Cautious Of Dividend ETFs (Rating Downgrade)
Seeking Alpha· 2026-11-16 17:29
文章核心观点 - 文章内容主要围绕一位拥有经济学博士背景、专注金融经济学的量化建模师展开,其过去十年覆盖抵押贷款市场、商业市场和银行业 [2] - 该分析师撰写关于资产配置和ETF的内容,尤其涉及整体市场、债券、银行与金融板块以及住房市场相关产品 [2] - 该分析师参与投资团队Envision Early Retirement,提供通过动态资产配置实现高收入与高增长并隔离风险的解决方案 [2] - 服务功能包括两个模型组合(一个用于短期生存/提款,一个用于激进长期增长)、通过聊天直接讨论想法、所有持仓的月度更新、税务讨论以及应请求的股票代码点评 [2] 行业覆盖范围 - 抵押贷款市场 [2] - 商业市场 [2] - 银行业 [2] - 资产配置与ETF,特别是与整体市场、债券、银行和金融板块以及住房市场相关的ETF [2] 持仓与披露 - 分析师通过股票所有权、期权或其他衍生品在SCHD股票中持有受益多头头寸 [3] - 该文章由分析师本人撰写,表达其个人观点,除来自Seeking Alpha外未收取报酬 [3] - 分析师与文章中提及的任何公司均无业务关系 [3]
Nvidia stock falls again as investors price in fallout from Jensen Huang's resignation
CNBC· 2026-11-16 17:28
文章核心观点 - 英伟达股价延续跌势 上周因黄仁勋辞去CEO职务事件发酵而市值蒸发数千亿美元 [1] - 公司股价周一盘前下跌1.85% [1] - 董事会于周四宣布黄仁勋辞职 此前有报道称其与一名疑似中国间谍的女性存在关系 引发审查压力加大 [1] - 黄仁勋于11月8日通过邮件向员工承认存在婚外情 [1] 股价与市值表现 - 英伟达股价周一盘前下跌1.85% [1] - 上周公司市值蒸发数千亿美元(hundreds of billions)[1] 管理层变动 - 董事会于周四宣布黄仁勋辞去英伟达CEO职务 [1] - 辞职背景为相关报道引发审查压力加大 报道称其与一名疑似中国间谍的女性存在关系 [1] - 黄仁勋于11月8日通过邮件向员工承认存在婚外情 [1]
Karo Healthcare appoints Sue Egstrand as Chief Executive Officer
Prnewswire· 2026-11-16 17:28
核心观点 - Karo Healthcare任命Sue Egstrand为首席执行官,自2027年1月1日起生效,旨在领导公司进入下一阶段增长,目标是成为欧洲前五大消费者医疗保健企业 [1] - Sue Egstrand拥有丰富的国际医疗保健和消费品业务领导经验,在商业发展和综合管理方面业绩卓著 [2] - 公司董事会相信Sue Egstrand具备消费者医疗保健经验与国际领导专长的正确组合,能够巩固公司现有成就、增强商业动能并推动跨市场业务规模化 [3] 新任CEO背景 - Sue Egstrand曾在辉瑞、葛兰素史克和利洁时担任高级领导职务,包括利洁时欧洲健康业务高级副总裁,负责区域战略并实现强劲的营收和利润增长 [2] - 最近担任Dechra(一家私募股权支持的动物保健企业)欧洲及国际业务总裁兼首席商务官 [2] 管理层变动 - Sue Egstrand将接替Christoffer Lorenzen,董事会对Christoffer Lorenzen的领导力及其对公司的贡献表示感谢 [5] 公司概况 - Karo Healthcare是一家领先的欧洲消费者医疗保健公司,宗旨是提供"日常医疗保健的明智选择",帮助人们充分享受生活 [6] - 公司产品销往90多个国家,涵盖Lamisil®、E45®、Pevaryl®、Proct®、Nutravita、Flux®、Multi-Gyn®和Paracet®等值得信赖的原创品牌 [6] - 公司总部位于斯德哥尔摩,拥有约600名员工,分布在13个国际中心 [6]
OAKM: High Earnings Yield, Decent Quality, But Unlikely To Outperform, Hold Maintained
Seeking Alpha· 2026-11-16 17:24
文章核心观点 - 作者为个人投资者与撰稿人,运用多种技术方法寻找两类标的:一是相对低估且具备强劲上行潜力的股票,二是因特定原因估值虚高的相对高估公司 [1] - 研究重点覆盖能源行业,包括石油与天然气超级巨头、中型股与小盘勘探与生产公司、油田服务企业,同时覆盖矿业、化工、奢侈品龙头等多个其他行业 [1] - 作者坚信,除简单的利润与销售分析外,严谨的投资者必须评估自由现金流与资本回报率,以获取更深层洞察并避免幼稚结论 [1] - 作者偏好被低估与被误解的股票,但也认可部分成长股理应享有溢价估值,投资者的首要目标是深入探究并判断市场当前观点是否正确 [1] 能源行业覆盖 - 研究重点集中于能源板块,涵盖石油与天然气超级巨头、中型股与小盘勘探与生产公司以及油田服务企业 [1] 其他行业覆盖 - 研究范围从矿业、化工延伸至奢侈品龙头等多个行业 [1] 投资分析方法 - 除利润与销售分析外,强调对自由现金流与资本回报率的评估,以获取更深层洞察并避免肤浅结论 [1] - 对成长股溢价估值持开放态度,主张深入探究市场当前观点是否正确 [1]
Sandisk Splits Its Stock 8-for-1 on Nov. 19. Flash Memory Prices Still Matter More Than the Share Count.
The Motley Fool· 2026-11-16 17:23
股票拆分方案 - 闪存制造商Sandisk将于11月19日周四盘后实施1拆8的股票拆分,每持有1股将额外获得7股 [1] - 拆分调整后的股票预计于11月20日周五开盘时开始交易 [1] - 以11月12日约937美元的收盘价计算,拆分后每股约117美元 [1] - 即便经过拆分调整,该成长股仍较6月25日2,335美元的历史收盘高点低约60%,而Sandisk营收自那时以来持续增长 [1] - 拆分不会影响公司市值或任何股东的持股比例,10股约937美元将变为80股约117美元 [5] - 股东无需采取任何行动,额外股份将自动存入经纪账户;在11月9日登记日之后、11月19日收盘前买入的投资者仍可获得额外股份,因为获得这些股份的权利随股票一起转移 [6] - 公司表示该拆分旨在符合美国联邦所得税目的的免税条件,股东的合计税基和持有期保持不变,且不会发行零碎股份 [7] 定价驱动的增长 - Sandisk 2027财年第一季度(截至2026年10月2日)营收同比增长378%至110亿美元 [8] - 按艾字节计,季度文件显示存储出货量仅同比增长近10% [8] - 在边缘业务(为PC、手机、汽车等设备供应闪存)中,尽管总存储出货量下降20%,每吉字节营收却飙升超过450% [8] - 简而言之,Sandisk几乎全部的同比增长都来自对每吉字节收取更高价格 [8] - 2026财年第三季度(截至2026年4月3日),营收同比增长251%,每吉字节平均售价攀升248%,总存储出货量持平 [9] - 价格保护及其他销售激励措施占毛营收的比例在2027财年第一季度降至9%,低于2026财年第三季度的12%和2026财年第一季度的16% [10] - 按此衡量,Sandisk的定价能力在过去一年持续增强 [10] - 毛利率从一年前约30%升至2027财年第一季度的85%,因为产品制造成本在营收激增时几乎未变 [11] 业绩指引与价格展望 - 2027财年第二季度,管理层指引营收为122亿至126亿美元,中值意味着约12%的环比增长,较2027财年第一季度的23%和2026财年第四季度的51%有所放缓 [12] - 管理层指引GAAP毛利率为84.4%至85.4%,接近2027财年第一季度的85% [12] - 该预测似乎假设价格持稳并小幅上涨,而非再次大幅跳升 [12] - 与Sandisk合资生产几乎全部闪存晶圆的Kioxia Holdings也预计增长步伐将放缓 [13] - Kioxia混合平均售价从6月季度到9月季度上涨了20%多的百分比幅度,对于12月季度,Kioxia预计出货量大致持平,混合价格仅温和上涨,部分原因是手机及其他智能设备芯片将占其销售更大份额 [14] - Kioxia仍预计供应短缺将持续至2027年,数据中心AI需求使市场保持紧张,并预计价格将保持上行趋势 [15] - 拆分不会改变Sandisk的估值或使股票变得更便宜,可能推动股价的是闪存价格是否如两家公司预期的那样放缓上涨,还是开始下跌 [15] - 自6月以来股价下跌约60%,许多投资者似乎在为第二种情况做准备,对于一家过去一年增长几乎完全来自价格的公司而言,这种担忧是合理的,即便最新指引尚未显示价格下滑 [16] 关键市场数据 - Sandisk股价报885.01美元,下跌52.45美元(-5.59%),纳斯达克交易所,截至2026年11月13日美东时间下午4:00 [13] - 市值1,259.3亿美元 [13] - 当日区间848.50至939.53美元,52周区间183.00至2,354.39美元 [13] - 成交量167.8K,平均成交量10.9M [13] - 毛利率79.95% [13]
Praxis Precision Medicines: No Material Changes After Q3 And Investor Day (Rating Kept)
Seeking Alpha· 2026-11-16 17:21
文章核心观点 - 文章作者拥有30年市场经验,职业路径从波兰债券固定收益量化分析起步,扩展至美国国债,后转型为波兰最年轻的养老基金股票经理之一,25岁时基本独立管理股票账簿 [1] - 作者此后经历职业倦怠,选择成为十年全职私人投资者,专注主要股票指数和商品期货,随后回归机构端,为卢森堡精品基金管理全球上市REITs另类基金七年 [1] - 尽管投资业绩优异,但资产增长缓慢,且2024年REITs前景最多算一般,作者决定转向,目前深入研究长期科技趋势,具体包括AI革命、太空科技、量子计算和生物技术 [1] - 作者在Seeking Alpha分享研究、投资想法和财务模型,建模方法严格保守,强调纳入广泛安全边际至关重要,因为市场异常和负面意外发生的频率远高于大多数人和分析师愿意承认的水平 [1] 行业与公司研究相关内容 - 文章未涉及具体公司或行业的基本面分析、财务数据、新闻事件或投资标的讨论,内容主要为作者个人职业背景介绍和披露声明 [1][2][3] - 作者当前研究覆盖的科技趋势领域包括AI革命、太空科技、量子计算和生物技术,但未展开具体行业分析或公司案例 [1] - 作者未持有文中提及的任何公司的股票、期权或类似衍生品头寸,且未来72小时内无计划建立此类头寸 [2] - 作者未因撰写文章获得除Seeking Alpha之外的报酬,与文中提及股票的任何公司无业务关系 [2]