Medpace: 3 Key Takeaways for Long-Term Investors
The Motley Fool· 2026-10-23 11:51
文章核心观点 - Medpace在2026年第三季度财报电话会上报告净新增业务 awards 创历史新高 客户需求保持高位 合同中标率与取消模式是判断临床试验管理核心需求的关键信号 [1][2] - 管理层重点强调三方面内容 净新增业务 awards 达历史峰值 临床试验失败取代资金短缺成为项目取消的主要驱动因素 2027年正式年度指引推迟至2月发布 [1][2][3] 净新增业务 awards 创历史新高 - 季度合同 awards 进入 backlog(已签约但尚未执行的工作)达到前所未有的水平 净新增业务 awards 在该季度创下历史最高纪录 [2] - 过去12个月的 closing awards 为23.9% [2] - 管理层表示若第四季度进展顺利 将迎来又一个创纪录的 awards 季度 [5] 项目取消驱动因素转变 - 项目取消现在主要源于临床试验安全性信号和疗效结果 而非客户资金约束 [2] - 取消的项目主要是产品失败所致 [3] 2027年年度指引推迟发布 - 管理层将全年财务目标推迟至第四季度报告时(2月)发布 以便评估第四季度 bookings [3] - 公司表示目前分析师共识预期与公司对2027年的当前建模之间不存在大的脱节 [4] 行业与业务前景 - 核心肿瘤研究领域的合同需求正在积累 管理层对 bookings 势头表示满意 [4] - 公司在辛辛那提扩大产能的同时保持运营纪律 并密切关注取消模式和即将到来的 award 转化情况 [4] - 公司注重交付质量以保护长期项目利润率 随着竞争性定价正常化 过去几年部分市场参与者的极端做法已经消退 行业回归正常化环境 [5]


Boston Beer: 3 Key Takeaways for Long-Term Investors
The Motley Fool· 2026-10-23 11:44
文章核心观点 - 波士顿啤酒在2026年第三季度财报电话会上上调了全年每股收益指引下限,毛利率提升帮助抵消了传统啤酒销量的下滑 [1] - 公司通过内部生产效率提升、啤酒以外产品组合扩张以及新孵化品牌布局高毛利酒精品类三大举措,在销量疲软和运费上涨的背景下仍实现了利润率改善 [1][6] 内部生产提升毛利率至多年高位 - 内部制造效率提升使公司几乎全部国内产品实现自产,不再依赖第三方合同酿造商,推动季度毛利率达到2017年以来最高水平 [2] - 第三季度公司国内产量的98%为内部生产,而去年同期这一比例为89% [2] 啤酒以外产品组合扩张推动即饮饮品增长 - 消费者需求持续从传统啤酒转向即饮烈酒茶饮和风味饮品,Sun Cruiser等品牌的快速销量扩张帮助保护了收入,而传统啤酒品类面临持续压力 [3] - Sun Cruiser在短短两年多时间内已成为排名前四的烈酒即饮品牌,并持续位列该品类中增长最快的品牌之一(涵盖即饮和非即饮渠道) [4] 新孵化品牌瞄准高毛利酒精品类 - LYTT电冷却器等早期饮料产品的每箱利润 margin 显著高于标准麦芽产品,管理层计划在2027年全国推广之前将这类独特包装概念扩展至更多州 [4] - LYTT电冷却器最初在5个州推出,现已扩展至额外18个州,并将于2027年在全国上市 [5] 展望 - 啤酒厂效率提升和供应链节约持续保护利润率免受消费者支出逆风影响,背后有全国分销规模支撑 [5] - 年初至今强劲的生产率以及下调的关税成本预测,使公司能够在销量趋势疲软和运费上涨的情况下上调毛利率和每股收益指引下限 [6] - 随着零售货架空间扩大,批发商执行力仍然至关重要,公司正与批发商合作伙伴紧密合作以加强市场执行,推动可持续长期增长 [7]

Huntington Bancshares Incorporated 2026 Q3 - Results - Earnings Call Presentation (NASDAQ:HBAN) 2026-10-22
Seeking Alpha· 2026-10-23 11:41
文章核心观点 - 文档内容为浏览器技术提示信息,要求启用Javascript和cookies以确保正常访问,并提示广告拦截器可能导致访问被阻止,需禁用广告拦截器并刷新页面 [1] 相关目录总结 - 文档未包含任何关于公司、行业、财务数据、市场分析或投资相关的内容,无法提取行业与公司层面的关键要点 [1]

OpenAI shifts valuation to $1.25 trillion as funding talks near final stage
Business· 2026-10-23 11:39
融资规模与估值目标 - OpenAI正在新一轮融资中寻求筹集约300亿美元资金[1] - 公司目前在谈判最后阶段的目标估值为1.25万亿美元[1] - 谈判中讨论的估值较此前1.4万亿美元下调了1500亿美元[2] - 融资讨论仍在进行中,具体细节可能发生变化[2] 历史融资与投资者动态 - OpenAI最近一次融资为3月份完成的1220亿美元融资轮,当时估值(含融资额)为8520亿美元[3] - Coatue Management正在洽谈共同领投本轮融资[3] - OpenAI还与来自阿联酋的多个投资基金进行了接触,其他接触机构包括BlackRock Inc.等[3] - 公司预计在下周末前完成投资者的承诺确认[5] 行业背景与市场环境 - 本周科技股出现下跌,Meta Platforms Inc.和Tesla Inc.等公司喜忧参半的季度财报加剧了投资者对人工智能领域巨额支出过度的担忧[6] - 许多投资者正密切关注OpenAI竞争对手Anthropic PBC预计于下月进行的首次公开募股的市场反响[6] IPO计划 - OpenAI已将首次公开募股计划推迟至明年,理由是聚焦人工智能安全相关工作[7]

BlackBerry Stock: The Market Is Getting Ahead Of Backlog Growth (NYSE:BB)
Seeking Alpha· 2026-10-23 11:39
文章核心观点 - 分析师自2023年9月起对BlackBerry Limited持看空观点,当时BB股价为5美元 [1] - 在随后的12个月内,BlackBerry市值损失近一半 [1] - 该分析师为拥有超过10年投资行业经验的股票分析师和投资研究员,专注于被华尔街分析师忽视的小盘股 [1] - 分析师为CFA三级候选人,持有特许证券与投资协会(CISI)资格,曾在CNBC和Bloomberg上亮相,其研究作品在Nasdaq、Yahoo Finance等平台展示 [1] - 分析师还参与私募股权投资交易,包括收购和管理企业 [1] 分析师背景与研究方向 - 分析师为Seeking Alpha、GuruFocus、TipRanks和ValueWalk撰写深度文章,在Seeking Alpha拥有大量关注者 [1] - 专业领域覆盖多个行业,尤其聚焦于小盘股 [1] 持仓披露 - 分析师及其关联方在提及的公司中不持有股票、期权或类似衍生品头寸 [2] - 分析师在未来72小时内没有建立此类头寸的计划 [2] - 文章为分析师自行撰写,表达其个人观点,除Seeking Alpha外未获得其他报酬 [2] - 分析师与文中提及股票的公司无业务关系 [2]

Salesforce, Inc. (CRM) M&A Call Transcript
Seeking Alpha· 2026-10-23 11:37
文章核心观点 - 公司宣布拟收购Braze,具体交易条款、战略理由及后续计划以当日发布的新闻稿为权威来源 [3] - 由于Braze的委托书尚未提交且交易仍需满足包括监管审查在内的惯例交割条件,公司在此次电话会议中可披露的内容有限 [3] - 本次讨论包含前瞻性陈述,涉及拟议收购Braze、预期收益、预计交割时间、交割条件满足情况(含所需监管批准)及未来财务表现,实际结果可能与明示或暗示的内容存在重大差异 [2] 参会人员 - Mark Murphy,全球投资者关系执行副总裁 [1] - Robin Washington,总裁兼首席运营与财务官 [1] - Patrick Stokes,应用与营销总裁 [1] - Bill Magnuson,Braze联合创始人兼首席执行官 [1] 交易披露安排 - 公司于当日早间通过新闻稿宣布拟收购Braze,并建议以该新闻稿作为交易条款、战略理由和后续计划的权威来源 [3] - 电话会议将分享公司目前可披露的信息,但受限于Braze委托书尚未提交及交易仍需满足惯例交割条件(包括所需监管审查),可讨论范围有限 [3] 前瞻性陈述说明 - 今日讨论包含前瞻性陈述,受风险、不确定性和假设影响 [2] - 前瞻性陈述包括关于拟议收购Braze、其预期收益、预计交割时间、交割条件满足情况(含所需监管批准)以及公司未来财务表现的陈述 [2] - 实际结果可能与今日明示或暗示的内容存在重大差异,相关风险可参阅当日新闻稿及公司最近向SEC提交的文件(包括最近的10-K表和10-Q表) [2] - 公司不承担更新任何前瞻性陈述的义务 [2] - 今日网络研讨会的回放将在公司投资者关系网站提供 [2]


Mobo Makes Global Debut and Opens Pre-Orders as AiMOGA Unveils Its New Path to Industrialization
Globenewswire· 2026-10-23 11:37
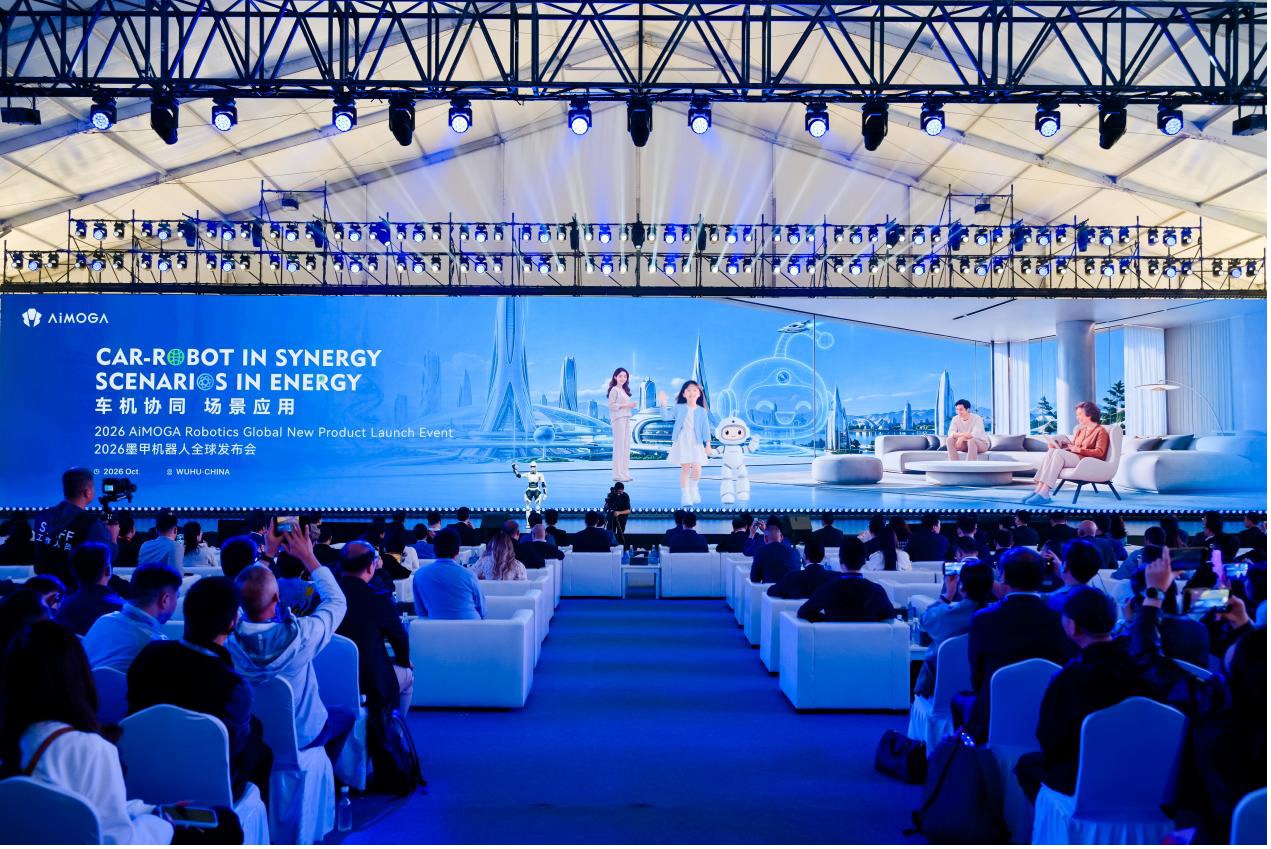
文章核心观点 - AiMOGA Robotics发布首款消费级家庭陪伴人形机器人Mobo并开启全球预售,依托MoAgent具身智能体与双脑架构实现感知-决策-执行-反馈闭环,同时通过车机协同、平台化架构与租赁模式推进机器人商业化落地 [1][5][7] 产品发布与预售 - Mobo为消费级家庭陪伴人形机器人,身高0.9米,具备22个自由度,支持超过20种语言 [3] - 产品面向儿童提供物体识别与问答、讲故事、互动英语学习功能,面向老年家庭成员提供对话与自定义提醒功能,并可识别家庭成员并保留记忆 [3] - 自2026年8月世界机器人大会首次亮相以来,Mobo已吸引超过10,000名潜在用户 [6] - 展会现场有35名用户成为首批全球用户体验官,每人获得一年免费使用权益,其反馈将用于产品与服务改进 [6] 技术架构与能力 - Mobo的空间感知、交互、执行、决策与认知层构成感知-决策-执行-反馈闭环,空间记忆支持物品寻找,社交导航可识别行人轨迹与交互空间,多模态交互与运动控制技术协调语言、表情与动作 [4] - 依托具身智能体MoAgent,Mobo通过双脑架构结合长期规划与快速响应,世界模型可模拟物理环境变化并验证任务结果 [5] - 演示中Mobo完成工作场景任务、应对突发问题及任务恢复,支持最多16个并行任务,中断响应时间低于0.2秒 [5] - 分层记忆组织事实、经验与模式,Face ID将记忆与用户关联,MogaCloud支持远程任务分配与OTA更新,合规数据在云端学习验证前经设备端去标识化与安全检查 [5] 商业化与生态布局 - 公司规划涵盖研发、成本优化、销售、租赁与人才培养,采用"平台研究院+场景研究院"模式支持双足、四足及轮式机器人的研究与应用验证 [7] - 计划建设300个全球体验中心,并在芜湖启动全球机器人租赁品牌"Jia Tian Xia" [8] - 平台化架构、标准化组件及Chery的制造与销售资源旨在提升成本效率,人才项目支持产业化推进 [8] - 截至目前,全球已售出超过3,000台机器人,部署于100多个应用场景,产品与服务覆盖60多个国家和地区 [9] - 演示涵盖交通管理、医疗导引、接待与物料运输等场景,目标是在真实环境中验证技术并推动机器人融入生活与工作 [9]
Musk's donations top $445 million in push for Republicans in US midterms
Business· 2026-10-23 11:33
马斯克政治捐款规模与流向 - 马斯克在10月前两周向America PAC追加注资7700万美元,当前选举周期累计捐款超过4.45亿美元,成为此类政治行动委员会史上最大金主之一 [1][2] - America PAC同期支出4300万美元,期末现金余额4650万美元;自8月以来,该委员会在拉票活动上花费4320万美元,在数字媒体和短信服务上花费880万美元用于接触选民 [2] - 马斯克本轮捐款规模远超其他主要政治捐助者,包括长期资助民主党的对冲基金经理乔治·索罗斯,以及共和党支持者如量化交易员杰弗里·亚斯和Uline联合创始人理查德·乌莱因 [3] 马斯克商业利益与选举结果的关联 - 马斯克旗下重叠的商业帝国——包括SpaceX、特斯拉、Boring Company和Neuralink——高度暴露于联邦机构监管之下 [4] - SpaceX与特斯拉的计划合并将接受监管审查 [4] - 马斯克领导DOGE(政府效率部门)推动联邦政府大规模改革,若民主党赢得美国众议院控制权,其角色可能成为国会山关注焦点 [4] America PAC中期选举支出分布 - America PAC在中期选举中最大支出为得克萨斯州参议院竞选(民主党人詹姆斯·塔拉里科对阵共和党籍州检察长肯·帕克斯顿),支出达3310万美元 [5] - 9月马斯克向参议院领导基金捐赠1.58亿美元,该基金为支持共和党国会参议院候选人的主要超级PAC,随后将资金转移至专注得州参议院竞选的附属机构Texas PAC;Texas PAC自9月11日以来在该竞选上花费1.81亿美元 [5] - 这笔资金帮助帕克斯顿与筹款能力强劲的塔拉里科保持竞争力;塔拉里科在竞选中将马斯克作为议题,发布一分钟广告指出马斯克资金支持了针对他的多起攻击,并指责马斯克试图买下参议员席位 [6] - 总体而言,America PAC已花费7100万美元支持中期选举中的共和党人,包括俄亥俄州、密歇根州、艾奥瓦州和缅因州等高关注度参议院竞选 [7] - America PAC在俄亥俄州参议院竞选(民主党人谢罗德·布朗对阵共和党人乔恩·赫斯特德)花费940万美元,在密歇根州竞选(民主党人阿卜杜勒·赛义德对阵共和党人迈克·罗杰斯)花费860万美元 [8] America PAC支出方式与覆盖面 - 上述及其他竞选中的大部分支出用于电话呼叫、短信和印刷材料(如邮件和门挂广告)[9] - 在纽约下哈德逊河谷,共和党众议员迈克·劳勒与民主党人凯特·康利的竞争性选区中,部分家庭收到America PAC付费的门挂广告,内容为“社会主义左翼正在摧毁美国”,并附有康利、纽约市长佐兰·马姆达尼、众议员亚历山德里娅·奥卡西奥-科尔特斯和参议员伯尼·桑德斯的图像拼贴 [9] - America PAC已在30多个竞争性众议院选区投放资金,配合共和党努力保住国会两院多数地位 [7] 共和党整体资金优势 - 马斯克的捐款扩大了共和党对民主党本已拥有的巨大资金优势;截至第三季度末,特朗普、共和党及其国会超级PAC共筹集21亿美元,超过民主党对应委员会筹集的13亿美元 [10] - 资金优势是共和党在艰难选举环境中的一个亮点 [10] - 马斯克净资产为9058亿美元(据彭博亿万富翁指数)[11] - 彭博有限合伙企业创始人兼大股东迈克尔·R·布隆伯格在9月和10月向民主党中期选举捐赠约8000万美元 [12]

Apple's iPhone Duo hits stores in face of short supply, high demand
Business· 2026-10-23 11:33
文章核心观点 - 苹果公司推出的售价2000美元以上的折叠屏iPhone Duo已展现出强劲的市场需求,公司当前的核心任务是满足这一需求 [1] - 该设备的上市表现有望重现早期iPhone发布时需求远超供应的盛况,而非重蹈Vision Pro头显发布时反响平平的覆辙 [8] 产品发布与销售安排 - 新设备于周五正式开售,首批货物将送达全球苹果零售店,同时也会送达首批下单客户的家中 [2] - 预购供应极为有限,许多希望在首发日拿到Duo的客户只能选择到线下门店排队,苹果仅为这部分人群分配了少量库存 [4] - 苹果官网新订单目前显示交付时间为1月底,部分早期买家的1月发货预估已提前至11月或12月,这构成苹果现代史上最长的新品交付延迟之一 [10] 市场需求与消费者反应 - 纽约第五大道旗舰店在周四傍晚前,无预购的排队顾客已超过数十人,亚洲和澳大利亚也出现类似排队情况 [5] - 早期采用者、转售商和普通苹果粉丝均展现出对Duo的浓厚兴趣 [6] - 尽管2TB存储版本价格高达3199美元,市场需求依然超过供应 [8] 产品定位与战略意义 - iPhone系列是苹果最大的收入来源,贡献公司约一半的营收,而Duo是该设备近二十年历史上最大的单次设计变革 [7] - 苹果虽非折叠屏手机的首发厂商,但希望通过为苹果用户打造更精致的产品来获取竞争优势 [7] - Duo的高定价创下大众市场智能手机纪录,但三星电子等竞争对手也在提价,存储芯片及其他零部件短缺已使消费电子产品全面涨价 [9] 生产与供应制约 - 由于采用先进铰链和全新显示技术,该手机生产难度较大,且仅在中国少数工厂生产 [11] - 苹果近年为传统iPhone扩大产能,包括在印度布局,这有助于供应保障 [11] 对财报与产品节奏的影响 - 苹果将于11月2日公布季度财报,但该报告期截至9月底,不会包含Duo的销售,将反映9月18日首发的iPhone 18 Pro和Pro Max的早期销售情况 [12] - 入门级iPhone和更新版Air等其他新机型要到明年才开售,这改变了公司惯常的发布节奏,旨在将营收更均匀地分摊到全年 [12]

Elektros Celebrates 51.52% Daily Gain and Reaffirms Vision for Lithium and Next-Generation EV Charging
Accessnewswire· 2026-10-23 11:33
文章核心观点 - ELEKTROS公司借单日股价大涨51.52%的契机,重申其在锂矿资源、矿物物流及下一代电动汽车充电技术领域的战略愿景,同时强调所有项目仍处于探索与评估阶段,尚未达成任何确定性协议或取得实质性成果 [1][2][5] - 公司管理层将股价上涨视为股东回报的积极信号,但明确表示业务进展须以尽职调查和执行落地为基础 [2][8] 股价表现与股东里程碑 - 根据公司援引的Bloomberg及Yahoo Finance行情数据,ELEK股票在公告所述交易日单日涨幅达51.52% [2] - 管理层将此视为公司与股东的特别时刻,并希望积极势头延续 [2][8] 纽约州北部锂矿勘探计划 - 公司正在探索纽约州北部靠近加拿大边境地区的含锂矿产潜力,该兴趣仍属勘探性质 [3] - 公司尚未宣布任何矿产所有权、经核实的矿产资源量或储量,也未宣布在纽约地点进行商业开采 [3] - 美国持续寻求加强关键矿物获取渠道并构建韧性供应链,若地质、准入、许可和经济性可行,本土锂矿前景可能补充海外来源,但上述因素对公司在纽约北部可能评估的任何矿产均未确定 [4] 塞拉利昂锂物流与精炼厂对接 - 公司的并行举措包括审查塞拉利昂的锂物流、探索向美国精炼厂进行可能的引荐 [5] - 上述举措仍处于评估阶段,初步洽谈不构成确定性协议 [5] 电动汽车充电技术与商业化 - 公司正在考虑设立ELEKTROS品牌的快速充电站点,并评估其电动汽车多端口充电组件(美国专利号12,522,100 B1)的商业化选项 [5] - 公司尚未宣布任何政府拨款、国防合同、充电合作伙伴关系、精炼厂承诺或专利交易 [6] 项目评估流程 - 公司计划通过务实流程评估机会,考量因素包括地质、矿产准入、许可、加工能力、资金需求及可实现的商业步骤 [6] 管理层观点 - 首席执行官Shlomo Bleier表示,公司在关键矿物和电动汽车基础设施领域看到机会,但进展须以尽职调查和执行作为支撑 [8] - 管理层对51.52%的单日涨幅表示感谢,并希望积极势头延续,同时专注于勤勉工作、探索创新,在事实支持之处将潜力转化为可衡量的进展 [8] 行业背景 - 路透社2026年8月报道了美国加强国防相关关键矿物供应链的努力 [9][13] - 彭博社2026年4月报道了美国地质调查局关于阿巴拉契亚地区部分区域锂潜力的研究结果 [9][13] - 上述背景报道不验证ELEKTROS的任何纽约勘探项目,也不暗示对公司的背书 [9][13] 公司概况 - ELEKTROS Inc.为公开上市公司(OTC代码:ELEK),致力于硬岩锂矿、电动汽车充电基础设施及美国专利充电技术领域的机遇 [10] - 其纽约州北部锂矿战略仍属勘探性质 [10]