ASML: The AI Bottleneck That Could Be Bigger Than Investors Expect
Seeking Alpha· 2026-10-23 19:18
文章核心观点 - 在争夺人工智能领域主导地位的竞赛中,英伟达的GPU广为人知 [1] - 业内普遍了解台积电为众多相关企业代工制造产品 [1] 行业竞争格局 - 人工智能行业存在争夺主导权地位的竞争态势 [1] - 英伟达凭借GPU产品在人工智能算力领域占据显著市场认知度 [1] - 台积电在人工智能产业链的制造环节扮演关键代工角色 [1]


Holcim AG (HCMLY) Q3 2026 Sales/Trading Call Transcript
Seeking Alpha· 2026-10-23 19:17
文章核心观点 - 本次为Holcim 2026年前9个月分析师与投资者电话会议的开场介绍环节,由集团投资者关系负责人主持,首席执行官与首席财务官共同出席 [1] - 会议安排为先由首席执行官进行演示,随后由会议服务方提供技术说明,供参会者后续提问 [1][2] 会议参与人员 - 集团投资者关系负责人Bernd Pomrehn主持本次会议并致欢迎辞 [1] - 首席执行官Miljan Gutovic出席并进行演示 [1][2] - 首席财务官Steffen Kindler出席本次会议 [1] 会议流程安排 - 会议开始由主持人致欢迎辞并介绍出席管理层 [1] - 技术说明环节由会议服务方Chorus Call提供,用于指导参会者后续提问 [2] - 演示环节由首席执行官Miljan率先进行 [2] - 管理层演示结束后,参会者将获得提问机会 [1][2]
Bombardier Expanding in America, Creating Thousands of Jobs, Combined Within Its Network and Throughout the Supply Chain
Globenewswire· 2026-10-23 19:17
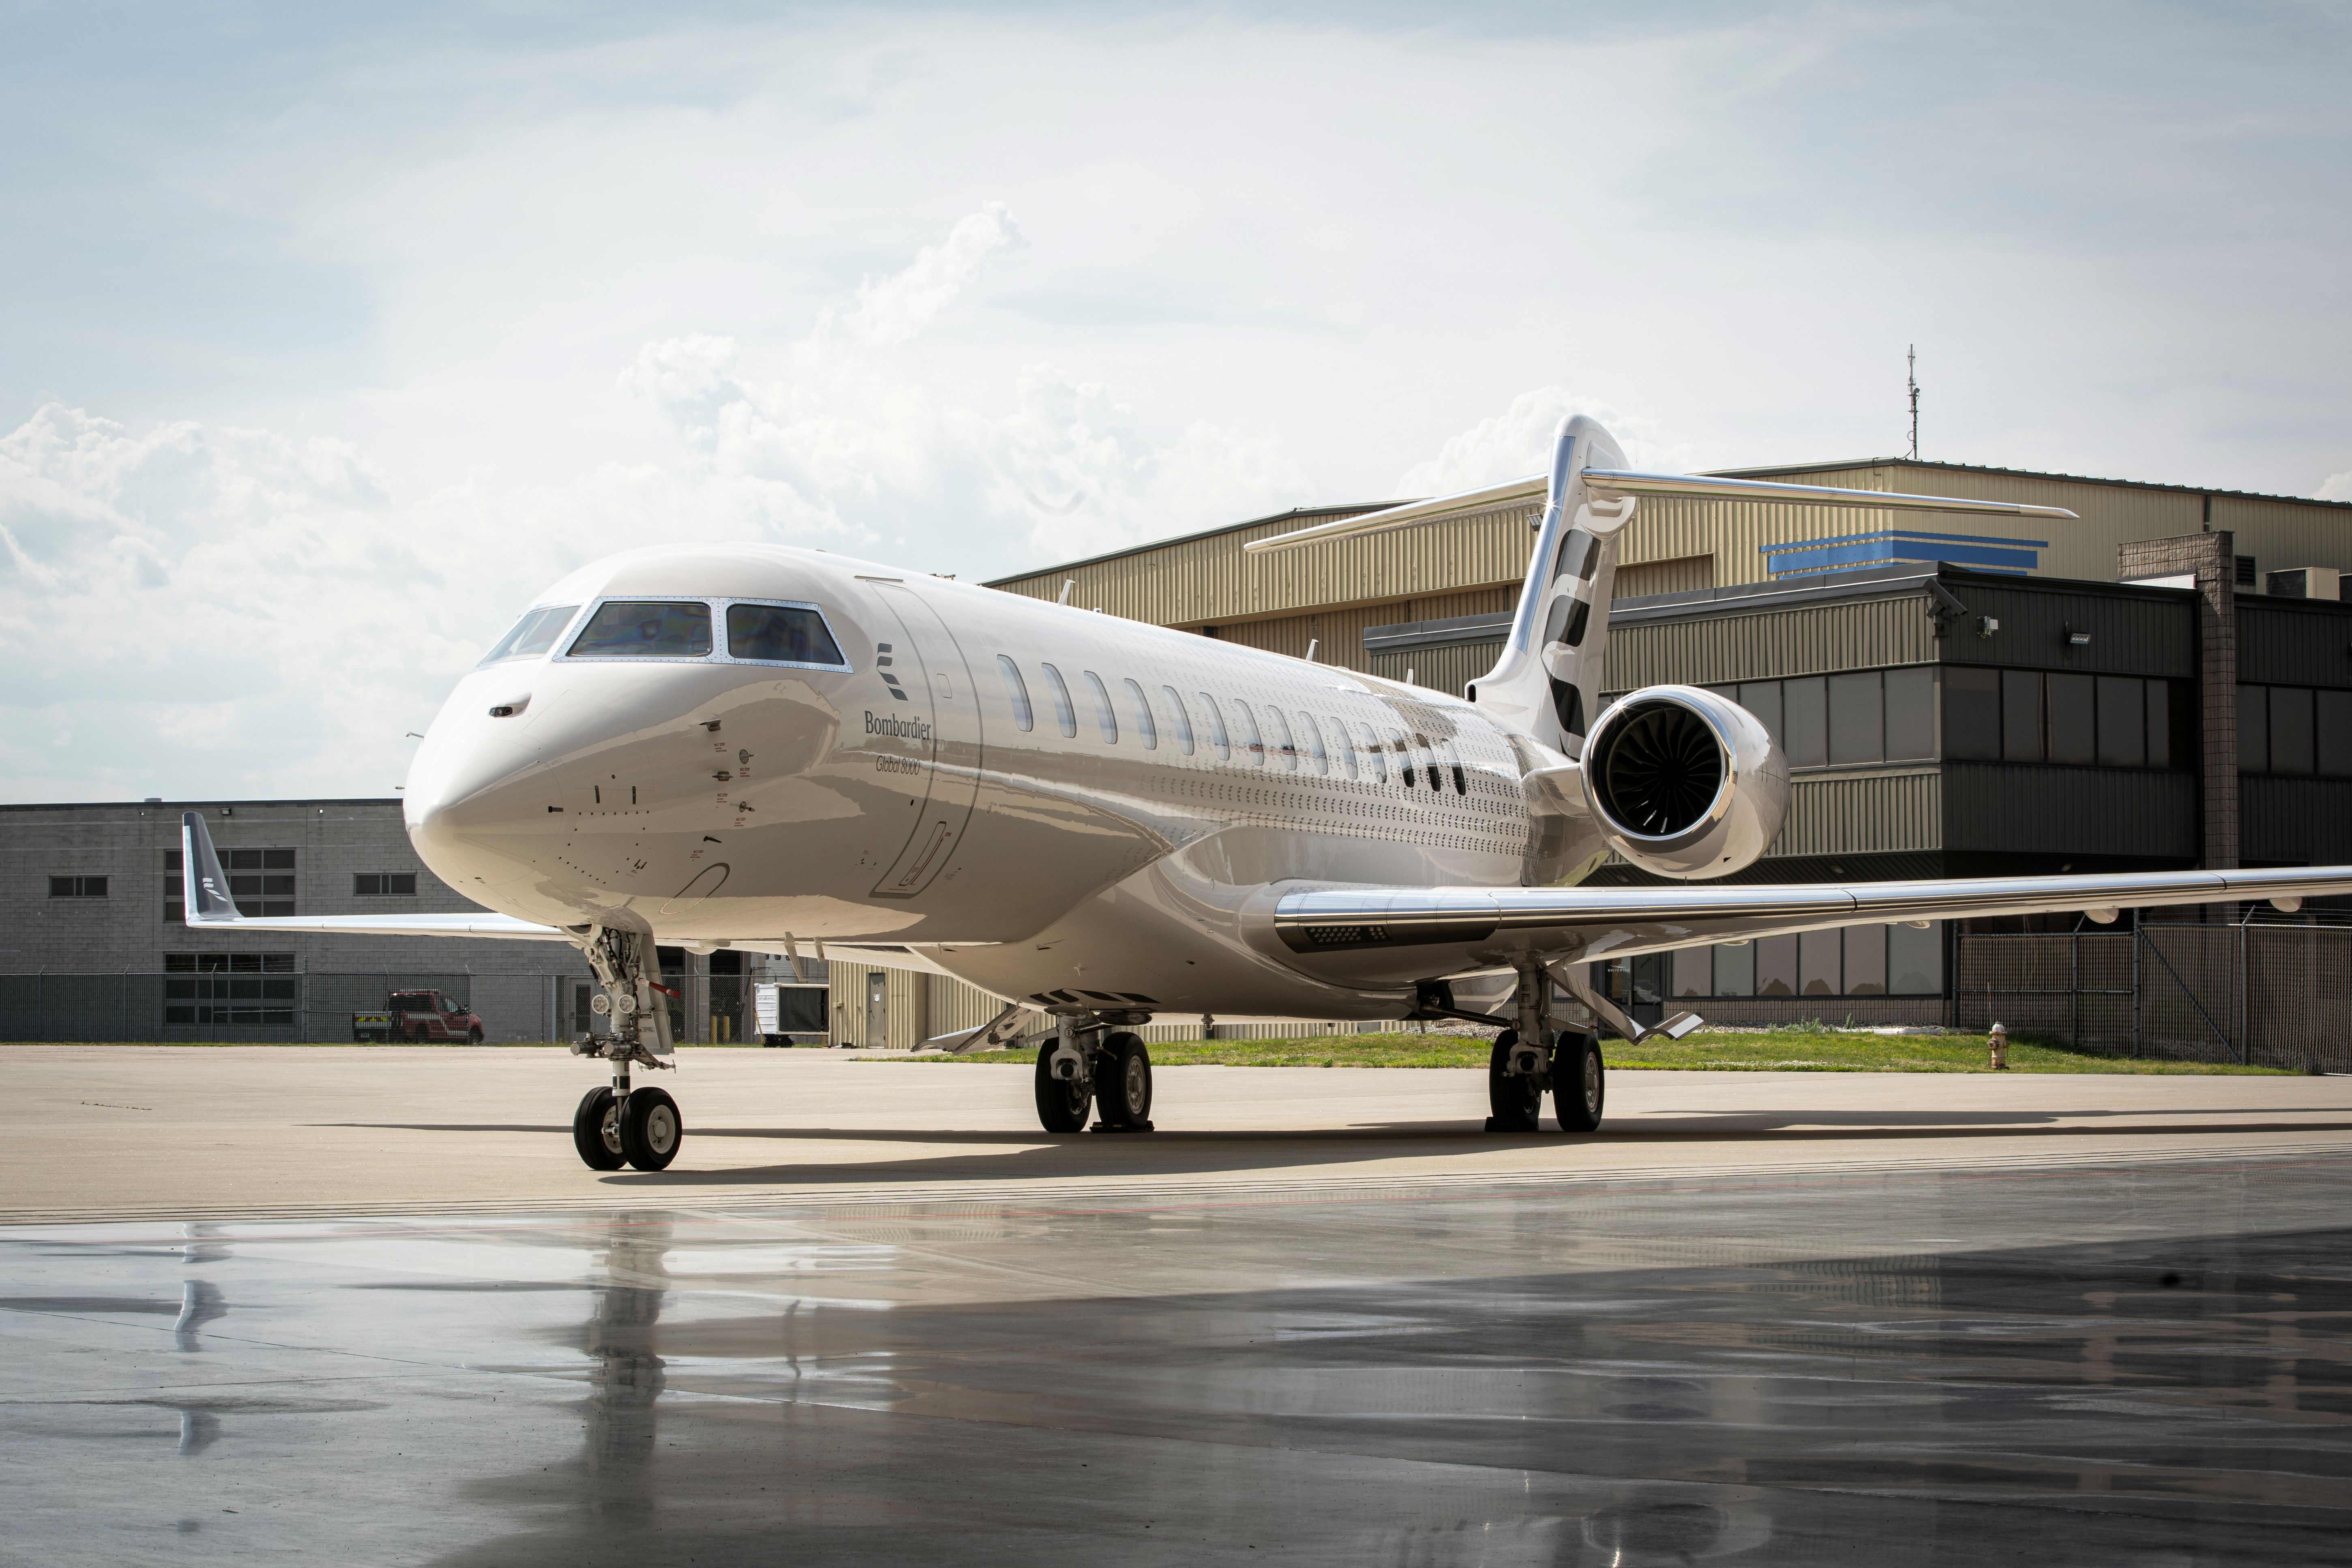
文章核心观点 - 庞巴迪持续大幅增强其美国业务布局,计划在全美招聘800人,其中当前正积极招聘500个岗位,并计划通过布局扩张项目再创造300个岗位 [2] - 德克萨斯州被规划为下一阶段扩张支柱,将承担300个新岗位中的150个,招聘活动还将覆盖公司美国总部所在地堪萨斯州以及印第安纳州和康涅狄格州 [2] - 上述州的就业创造将由基础设施投资驱动,第一阶段投资总额估计为2.7亿美元 [2] - 公司总裁兼首席执行官Eric Martel表示,美国服务网络是庞巴迪增长战略的关键支柱,新一轮扩张和招聘反映公司对该市场及美国员工的长期信心,基于与美国政府的建设性对话,公司认为高技能航空航天工人拥有光明前景,庞巴迪也具备继续直接投资以扩大美国布局的积极环境 [3] 招聘与岗位布局 - 公司计划在全美招聘800人,岗位分布于堪萨斯州总部以及德克萨斯州、印第安纳州和康涅狄格州 [2][5] - 当前正积极招聘500个岗位,并计划通过布局扩张项目再创造300个岗位 [2] - 德克萨斯州将承担300个新岗位中的150个高技能岗位 [2][5] - 招聘活动还将分布于堪萨斯州、印第安纳州和康涅狄格州 [2] 基础设施投资与设施建设 - 第一阶段基础设施投资估计为2.7亿美元 [2][5] - 堪萨斯州威奇托的庞巴迪学习中心是公司对该标志性城市更广泛投资的一部分,新的北美学习中心于上周揭幕,强化公司对人才培养、能力提升及堪萨斯运营长期增长的承诺 [3] - 位于印第安纳州韦恩堡国际机场的最新美国服务设施面积约64,500平方英尺,可容纳多达6架飞机,提供定期和非定期维护、改装、航电安装及AOG支持 [4] - 公司还将进一步在德克萨斯州达拉斯和康涅狄格州启动新的布局扩张项目 [4] - 韦恩堡印第安纳州服务中心将于11月开业 [5] 美国经济贡献与就业支撑 - 2025年,公司美国业务在服务与制造设施以及广泛供应链中支撑了27,200个美国就业岗位,庞巴迪在供应链上的支出为28亿美元 [5] - 上述27,200个岗位带有7比1的比例,即每1个庞巴迪岗位通过供应商采购和经济活动支撑7个额外岗位 [5] - 基于当前招聘和扩张计划,支撑的岗位总数预计将超过33,000个 [6] 美国业务分布 - 公司美国员工遍布全美,站点位于堪萨斯州、德克萨斯州、亚利桑那州、佛罗里达州、康涅狄格州、伊利诺伊州、特拉华州、加利福尼亚州、华盛顿特区和新泽西州,整体直接雇佣覆盖超过20个州 [7] - 公司持续投资于支持客户和推动美国航空航天产业发展的人员、基础设施和能力 [7] 公司概况与机队规模 - 庞巴迪为客户设计、建造、改装和维护高性能飞机,服务对象包括企业、政府和军方 [8] - 公司客户运营约5,300架飞机,由全球庞巴迪团队成员网络及分布于6个国家的10个服务设施提供支持 [10] - 公司高性能喷气机在加拿大、美国和墨西哥的航空结构、总装和完工设施中制造 [10] - 2024年,庞巴迪荣获"红点:最佳中的最佳"品牌与传播设计奖 [10]
The Foundry Disconnect: Intel Nails the Transistor, But TSMC Holds the Keys to Yield and Scale.
247Wallst· 2026-10-23 19:15
文章核心观点 - 英特尔已能制造出与全球任何厂商匹敌的晶体管,但其代工业务仍在巨额亏损,而台积电则签下数百家外部客户,两份最新财报揭示出仅靠晶体管规格无法弥合的差距 [2] - 英特尔18A产能爬坡推动营收创下十五年以上最强增长,台积电则以快速的2nm量产和66.4%的毛利率回应,英特尔能造晶体管,台积电则以无人能及的规模制造 [3] - 估值差距将英特尔与台积电区分开来,英特尔远期市盈率约63倍而代工客户仍主要是自身,台积电约21倍且拥有已验证的良率和广泛付费客户群 [10][12] 英特尔业绩与代工进展 - 英特尔营收增长25.4%至161.3亿美元,至强处理器贡献最大,数据中心与AI业务增长59% [4] - 18A产出约高于目标25%,CFO David Zinsner表示英特尔代工已将主要Panther Lake SKU的成本年初至今降低约50% [4] - 外部代工收入仅为2.93亿美元,该部门亏损21亿美元,18A的大部分验证仍来自英特尔自有芯片 [4] - 英特尔代工2025年拥有534家客户 [6] - 英特尔GAAP毛利率为40.4% [6] - CEO Lip-Bu Tan强调整合优势,称英特尔是唯一能设计、制造并构建全系列计算解决方案的公司,EMIB-T封装积压订单增长,Panther Lake已使用High NA EUV [7] - 英特尔下一节点14A是真正的信誉考验,需观察外部客户是否签约以及代工亏损是否持续收窄,INTC过去一个月下跌30.98% [9] - 一项重大外部14A客户订单将是英特尔代工业务最清晰的信号 [10] 台积电业绩与竞争地位 - 台积电季度营收达467.2亿美元,高性能计算占销售额的68%,董事长魏哲家表示所有AI参与者都在与台积电合作 [5] - 台积电2nm占晶圆收入的8% [6] - 台积电毛利率为66.4% [6] - 台积电在7nm及以下制程拥有79%的晶圆收入份额 [8] - 在5倍光罩尺寸封装方面,魏哲家表示目前除台积电外无人能做到且良率优异,2nm稀释导致毛利率环比下滑1.3个百分点,是引领过渡的小代价 [8] - 台积电对High NA EUV采取从容策略,计划2030年开始使用 [7] - 台积电第四季度指引为523亿至543亿美元,N2产能预计2027年翻倍以上 [9] 业务驱动对比 - 增长引擎方面,英特尔为至强服务器CPU,台积电为AI与HPC晶圆 [6] - 最新节点方面,英特尔为18A且主要用于内部产品,台积电为2nm且占晶圆收入8% [6] - 客户覆盖方面,英特尔外部代工销售额2.93亿美元、2025年534家客户,台积电拥有广泛付费客户群 [6][12] - 毛利率方面,英特尔GAAP为40.4%,台积电为66.4% [6]


Nebius Has Cratered Over The Last 3 Months: This Wall Street Ratings Firm Says 2.5X Returns Will Materialize Soon
247Wallst· 2026-10-23 19:15
文章核心观点 - Nebius股价在过去3个月大幅下跌,较52周高点$299.86低约47%,但华尔街分析师平均目标价$283.60隐含约78%上行空间,Northland Securities给出街高目标价$410.00,约为当前价格的2.58倍 [3][4][5] - 核心分歧在于neocloud商业模式能否存续:Gartner预测到2030年超过80%的neocloud提供商将被迫停止独立运营,引发板块性抛售,但公司积压订单和产能扩张计划支撑看多逻辑 [5][10][14] 公司股价与市场表现 - Nebius当前股价$159.17,过去一个月下跌32.59%,过去一周下跌15.52%,过去三个月下跌27.97%,但年初至今仍上涨90.16% [3][5][13] - 同期标普500年初至今上涨12.05%,过去一个月下跌1.21% [13] - Nebius当前远期市盈率约46倍 [13] - 同业CoreWeave股价$55.60,过去一个月下跌36.02%,目标价$138.34隐含约149%上行空间;Oracle股价$125.54,过去一个月下跌13.16%,目标价$237.36隐含约89%上行空间 [11][12] 分析师评级与目标价 - 追踪Nebius的21位分析师中,2位给予强力买入,12位买入,5位持有,1位卖出,1位强力卖出 [8] - Northland Securities的Nehal Chokshi维持跑赢大盘评级,目标价$410.00;BNP Paribas Exane的Stefan Slowinski目标价$399.00 [4][8] - Northland看多逻辑基于公司在欧洲和北美的数据中心建设、对下一代英伟达GPU的早期获取渠道,以及市场将Nebius定价为纯AI云运营商带来的估值倍数扩张 [8] - CoreWeave的42位分析师中8位强力买入、23位买入,高盛近期将其上调至买入;其8.94的债务权益比部分解释了估值折价 [11] - Oracle的43位分析师中7位强力买入、28位买入 [12] 财务与经营数据 - 上季度营收$582.3M,超过市场预期的$574.65M;Nebius AI Cloud部门营收$574.9M,同比增长514% [3][7] - 上季度运营亏损$175.9M,上半年资本开支$8.13B [7] - 剩余履约义务达$37.49B,得益于与Meta和微软的超大规模合同 [3] - 三大客户分别占营收的24%、21%和14% [7] - 可转换债券公允价值$20.8B,即将到期的租赁义务$12.1B,持续股份出售可能稀释股东权益 [14] 业绩指引与产能规划 - 管理层重申全年指引:营收$30亿至$34亿,年化运行率营收$70亿至$90亿,调整后EBITDA利润率约40% [9] - 分析师预计第三季度营收约$904.8M [9] - CEO Arkady Volozh表示公司"如果愿意,今天就可以按这些条款出售2027年全部产能",短期限合约定价为每兆瓦$4000万至$5000万,签约电力目标提升至5吉瓦 [10] - 管理层表示2027年正式指引将于今年晚些时候公布 [10] 行业动态与竞争格局 - Gartner预测"成本压力和缺乏差异化商业模式将迫使超过80%的neocloud提供商在2030年前停止独立运营" [5] - DA Davidson的Gil Luria指出Nebius和CoreWeave"实际上向相同公司销售相同的东西",投资者正在质疑整个neocloud模式 [6] - 利率上升担忧同时冲击AI债务市场,加剧板块抛售 [6] - Nebius在三大同业中隐含上行空间最低,但相对折价程度轻于同业,被视为板块中的相对赢家 [12]

Microsoft Has a $1 Trillion Opportunity Hiding in Plain Sight
247Wallst· 2026-10-23 19:15
文章核心观点 - 微软存在一个被市场忽视的万亿美元级别机会,核心在于商业剩余履约义务(即合同 backlog)的爆发式增长,而非仅仅Azure收入里程碑本身 [1][4] - 商业剩余履约义务增长84%至6780亿美元,其中12个月以后确认的部分跃升112%,构成通往万亿美元云与AI业务的路径 [4][5] - Azure年收入突破1000亿美元,首席财务官表示需求"持续超过可用产能",积压订单是核心支撑 [5] - 24/7 Wall St.给出647.87美元的12个月目标价,较当前531.90美元有21.8%上行空间,评级为买入,置信度90% [2][4] Azure增长与财务表现 - Azure增长43%,管理层指引本季度按固定汇率计算约增长45% [7] - 财年第四季度收入900.1亿美元,超过876.3亿美元的市场共识;每股收益4.74美元,超过4.2394美元的预期,为连续第五次每股收益超预期 [6] - 微软股价过去一周下跌2.19%,但过去一个月上涨7.65%,年初至今上涨10.61%,较52周高点551.15美元低约3.5%,较52周低点348.54美元高约52.6% [6] - 微软与其他蓝筹股一道,对将其股票代币化的努力进行了反击 [7] Copilot变现与牛市情景 - 牛市情景目标价达752.32美元,意味着41.44%的涨幅 [8] - Microsoft 365 Copilot付费席位突破3000万,净新增席位环比增长超过一倍 [8][12] - 定价模式正转向"席位加用量",首席执行官Satya Nadella表示这使"可寻址市场更加广阔" [8] - GitHub Copilot用户已达5000万,微软预计总产能将在两年内大致翻倍 [8] - 分析师评级方面,14家给出强烈买入,39家给出买入,无一家给出卖出,共识目标价为599.28美元 [8] 资本开支与现金流 - 2026财年资本开支增长79.62%至1159.5亿美元,自由现金流下降6.46% [9] - 微软云毛利率下滑至65%,Xbox收入下降10% [9] - 约三分之二的资本开支用于短生命周期的CPU和GPU [9] - 首席财务官表示"如果需求环境发生变化,就放慢"支出,微软预计2027财年仍将保持自由现金流为正 [10] - 微软 trailing 市盈率为30,市自由现金流比为59,最新云增长43% [11] 同业对比 - Alphabet trailing 市盈率15,市自由现金流比57,最新云增长82%,但其低市盈率被990.3亿美元权益证券收益所抬高,自由现金流转为负值-58.6亿美元 [11][13] - Amazon trailing 市盈率36,市自由现金流比368,AWS增长37%,但市盈率高于微软 [11][13] - Oracle拥有类似规模的6640亿美元积压订单,但自由现金流为负-54.0亿美元 [13] - 相较同业,微软的正自由现金流与43%的Azure增长使24/7 Wall St.的目标价显得合理甚至保守 [12][13] 长期目标价预测 - 2026年目标价556.15美元,2027年668.29美元,2028年777.13美元,2029年828.35美元,2030年900.53美元 [15] - 上述估计依赖微软持续执行当前AI战略,最大上行变量为Copilot用量变现加速,最大下行变量为AI需求放缓 [15]

AMD Has a High Floor, High Volatility Trajectory Through the End of 2026
247Wallst· 2026-10-23 19:15
文章核心观点 - AMD基本面具备较高底部支撑但股价至2026年底将维持高波动轨迹,核心信号在于Helios机架级AI加速器的出货与收入确认情况 [2][15] - 公司第二季度营收同比增长50.1%至115.4亿美元,数据中心收入翻倍增长107%至67.2亿美元,但股价一个月内下跌18.57%,估值与执行风险并存 [4][3] - 已签约的吉瓦级AI加速器承诺(OpenAI 6GW、Meta最高6GW、Anthropic最高2GW,合计最高14GW的MI450 GPU)构成需求底部,但141倍 trailing 市盈率使股价对资本开支波动极为敏感 [5][6][13] 财务表现与业绩指引 - 第二季度营收115.4亿美元,同比增长50.1%,高于市场预期的113.1亿美元;非GAAP每股收益1.66美元,超过预期的1.61美元 [4] - 数据中心收入67.2亿美元,同比增长107%,占总营收58%;非GAAP营业利润率从12%扩大至27% [4][3] - 第三季度营收指引约130亿美元,隐含约41%的同比增长 [4][13] - 2027年共识每股收益预期已从90天前的13.4647美元上升至15.7553美元,对应明年市盈率约32倍 [5] - 2027年营收预期区间为612.6亿美元至1181.1亿美元,区间跨度较大 [8] 客户承诺与需求管线 - OpenAI承诺6GW、Meta承诺最高6GW、Anthropic承诺最高2GW的MI450 GPU,合计最高14GW [5][13] - 首席执行官表示Helios需求"跟踪超出初始预测",管理层预计2027年数据中心收入将增长一倍以上 [5][13] 估值与股价表现 - 股价报507.93美元,年初至今上涨137.17%,同期标普500上涨12.05%;过去一个月下跌18.57%,同期指数仅下跌1.21% [3][9][13] - 估值达141倍 trailing 市盈率、21.84倍市销率,贝塔系数2.454,远期市盈率40倍 [6][9] - 股价低于50日均线541.10美元,远高于200日均线399.08美元 [9] - 单日曾因油价上涨及AI支出疑虑下跌8.1%;财报超预期15.98%当日股价反而下跌17.31%,最近一次超预期后下跌7.04% [2][7] - 一周内因宏观消息下跌9.66% [12] 执行风险与业务挑战 - Helios为复杂的产能爬坡,良率仍在改善中 [7] - 游戏业务下降31%,管理层预计还将出现显著的两位数下滑 [7] - 出口管制已导致公司约8亿美元的MI308相关费用 [7] - Meta刚公布自2012年以来首次负自由现金流,布伦特原油突破112美元,油价上涨推高AI建设相关的借贷成本风险 [6] 分析师观点与目标价 - 共识目标价637.61美元,隐含25.5%上行空间 [9] - 56位分析师评级分布为:强力买入5、买入40、持有11、卖出或强力卖出0 [14] - 第三季度财报需达到或超过130亿美元指引、Helios收入需在业绩中体现、第四季度展望需接近或高于161.1亿美元营收共识,才能强化看涨逻辑 [11][8] 关键监测节点 - 未来两个季度三项因素将决定方向:Helios已出货的确认、第四季度展望与161.1亿美元营收共识的对比、管理层预计的2027年初更广泛客户基础 [8] - 若超大规模云厂商削减资本开支、Helios良率延迟爬坡或新出口规则冲击Instinct产品,看跌逻辑将增强 [11]

Coinbase: Hold Until Deribit, Prediction Markets And USDC Turn Into Profit
Seeking Alpha· 2026-10-23 19:15
文章核心观点 - 该研究聚焦于中小市值公司,采取明确的多空方向,核心目标是识别市场在估值、基本面和催化剂方面定价错误的被忽视机会 [1] - 主要分析半导体、科技、软件和生物技术领域的公司,重点关注波动性创造有吸引力入场点或做空机会的情形 [1] - 投资过程使用期权来结构化风险并更高效地表达观点 [1] - 研究方法结合基本面分析、估值、催化剂评估和风险管理,旨在提供实用、独立、对寻找可操作机会的投资者有用的研究,而非宽泛的市场评论 [1] - 作者拥有经济学与公司金融硕士学位,具备股票分析和企业所有权的专业经验,创立了Datalam Trading,持续开发专注于不对称机会和特殊情境的纪律性研究流程 [1] - 在Seeking Alpha上,目标是分享基于基本面、有清晰论点构建、对上行和下行均保持透明的观点,建立深思熟虑、差异化的分析记录,帮助读者发现市场可能忽视的机会 [1] 半导体行业 - 半导体是主要分析领域之一,关注该行业中波动性创造有吸引力入场点或做空机会的情形 [1] 科技行业 - 科技是主要分析领域之一,关注该行业中波动性创造有吸引力入场点或做空机会的情形 [1] 软件行业 - 软件是主要分析领域之一,关注该行业中波动性创造有吸引力入场点或做空机会的情形 [1] 生物技术行业 - 生物技术是主要分析领域之一,关注该行业中波动性创造有吸引力入场点或做空机会的情形 [1] 中小市值公司 - 研究聚焦于中小市值公司,采取明确的多空方向,识别市场在估值、基本面和催化剂方面定价错误的被忽视机会 [1]

Bloom Energy stock prediction: $393.27 bull, $119.53 bear
FinanceFeeds· 2026-10-23 19:15
文章核心观点 - 文章核心并非解读财报好坏,而是指出市场对Bloom Energy周四下跌的直观解读是错误的:8-K文件于美东时间下午4:09:25被SEC接收,而常规交易时段收盘价$217.77在下午4:00已确定,下跌发生在财报发布之前[3][19][37] - 文章基于最后90个交易日对数收益率构建至2026年12月31日的48个交易日预测区间:牛市$393.27、基准$192.48、熊市$119.53,均以周四收盘价$217.77为起点,并非分析师目标价[1][29][36] - 基准价低于现价的原因是近期日均对数收益率均值为负(-0.002572),即使公司上调全年指引,股价仍可能沿负漂移运行[2][29][38] - 文章强调真正的风险点在于客户集中度与经营现金流,而非营收或每股收益不及预期[1][9][25] 财报与指引表现 - 第三季度营收$1,235.8百万,同比增长138.1%,环比第二季度$1,065.4百万增长;产品营收$1,073.6百万,增长179.4%[4][15] - GAAP毛利率33.8%,非GAAP毛利率34.5%;GAAP摊薄每股收益$0.78,非GAAP摊薄每股收益$0.94(去年同期$0.15);非GAAP营业利润率23.1%(去年同期8.9%)[4] - 2026年全年指引上调至营收$4.4亿至$4.6亿(即$4.4 billion至$4.6 billion)、非GAAP每股收益$3.10至$3.40,为年内第三次上调;此前指引为每股收益$2.55至$2.85、营收$3.9 billion至$4.2 billion[5] - 前九个月营收$3,052.3百万,意味着第四季度需实现约$1.35 billion至$1.55 billion,中值较第三季度高17%[5][34] - 产品营收约占当季87%,服务营收$67.6百万;股权激励$57.2百万是GAAP营业利润$225.4百万与非GAAP营业利润$285.7百万差距的主要来源[20] 客户集中度与关联方 - 第三季度两名客户分别占营收约43%和26%,前九个月分别为43%和23%;第二名客户为关联方,对应关联方营收$321.6百万[9][15][39] - 43%客户未被具名,该份额单季约$531百万,其任何延迟对业绩的影响超过一个百分点的利润率[9] - 10-Q将"客户"定义为合同对手方,可能是项目融资附属机构而非终端用户,并指向Brookfield Asset Management在Brookfield AI基金中的合资结构,大量营收可能记在融资载体而非用电方名下[10] - Oracle以认股权证形式出现而非营收占比:2025年10月28日公司同意以$113.28向Oracle发行最多3,531,073股,认股权证于2026年4月9日发行,行权价远低于周四收盘价[11] 现金流与营运资本 - 第三季度经营现金流为净使用$27.1百万,而营业利润为$225.4百万;设备采购$153.5百万;两者合计使用$180.6百万,与现金及受限现金减少$180.4百万基本匹配;融资仅增加$5.4百万[1][15][26] - 期末现金$2,486.7百万,追索债务$2,473.5百万,不构成流动性危机,紧张点在于营运资本[15][25] - 合同资产从2025年末$178.9百万增至$792.8百万,单季增加$430.3百万;应收账款增加$175.2百万,存货增加$170.4百万;递延收入提供$309.3百万,未能覆盖上述使用及资本开支[15][25] - 前九个月经营现金流为净来源$272.9百万,设备采购$231.3百万,全年并非现金亏损,但创纪录的单季是现金净使用[23] - 10-Q指出AI相关债务规模巨大、支出超前于盈利、市场担忧杠杆与负自由现金流;公司可在现金放缓时确认收入[27] 股价与技术面 - 周四收盘$217.77,较$238.53下跌8.70%;当日开盘$228.15、最高$229.91、最低$210.74,收于接近低点,且跌破了前五个交易日$213.09的低点[14][15] - 收盘价较20日均线$262.07低16.9%,较50日均线$249.16低12.6%;前五个交易日区间为$213.09至$241.37[14][15] - 自2025年12月31日收盘$86.89起,周四累计上涨150.6%;6月25日高点$351.28,52周区间$75.70至$351.28[13] - 成交量2,360万股,约为周三的1.9倍;标普500纳入已被记录为里程碑,并非周四下跌的驱动因素[7] - 盘后数据显示延长交易时段下跌6.88%(每股收益$0.94对$0.68、销售额$1.236 billion对$1.053 billion);10月23日早6:46盘前最后成交$212.66,较周四收盘跌2.35%,大部分跌幅已收复[6] 预测模型与估值 - 模型参数:以周四收盘$217.77为现价,最后90个交易日(6月15日至10月22日)对数收益率均值-0.002572,样本标准差0.06876(约每日6.88%),窗口为10月23日至12月31日的48个交易日[28] - 基准价:48×(-0.002572)=-0.12347,e的该次幂为0.8838,乘以$217.77得$192.48,较收盘低11.6%[29] - 牛市:额外1.5个标准差,1.5×0.06876×√48=0.7145,合计指数0.5911,e的该次幂为1.8059,乘以现价得$393.27,较收盘高80.6%[29] - 熊市:减去一个标准差,指数-0.5998,e的该次幂为0.5489,乘以现价得$119.53,较收盘低45.1%[29] - 两个交易日主导样本:7月30日上涨26.5%(对数收益0.235)、6月26日下跌18.5%(对数收益-0.204),二者合计约占对数收益平方和的23%,剔除会人为压低波动率[18] - 周四市值$64.36 billion(按295,537,217股流通股)或约$70.6 billion(按当季摊薄股数324.3百万股),对应$4.5 billion营收中值约14.3倍;牛市约18倍、熊市约7.8倍[8][31] - 按每股收益中值$3.25计算,股价约为67倍,假设验收与回款之间的时滞保持较短[26] - Baird于10月15日将目标价从$310上调至$351并维持跑赢大盘,该报告早于本次8-K,$351较周四收盘高61%,仍低于$393.27[24][31][41] 行业与需求侧动态 - AEP于10月14日宣布在Cheyenne附近投资约$4 billion建设702兆瓦Bloom燃料电池电厂,Google签订20年购电合同,目标2028年底全面投运;$4 billion为AEP项目资本,非Bloom营收[12][15][40] - 该电厂2028年才全面投运,不构成2026年第四季度的业绩桥梁;Bloom供应电芯,美元来自AEP[12][34] - Vistra与Amazon、Meta的合同需数年落地,而Bloom的销售周期以月计,代价是客户集中度与验收后的现金回收[12] - 公司创始人KR Sridhar在文件中表述:世界正从百年集中式电力模式转向包含 firm、分布式现场发电的新架构,Bloom正引领这一转型;该段落未提及43%客户,也未涉及现金[21] - 首席财务官Simon Edwards表示年初至今业绩与客户需求支持年内第三次上调2026年展望,并提及营收增长、营业利润率扩大及产能投资,"有纪律地"与单季现金使用并列出现[22] 后续观察节点 - 10月23日周五是首个能包含8-K信息的官方收盘;若收盘仍低于两条均线,则$192.48背后的负漂移维持不变;单日收盘突破$241.37本身不会改写90日收益率均值[32] - 窗口内的关键检验是第四季度而非Cheyenne项目:若验收落在$1.35 billion至$1.55 billion区间且合同资产在第三季度增加$430百万后继续增加数百百万,熊市情形无需订单取消,只需估值倍数跟随现金走弱[34] - 每日标准差6.88%意味着类似7月30日或6月26日的单日波动可超过$217.77至基准价$192.48的全部差距[33]


A Historic Opportunity To Buy The Dip In Alternative Asset Managers
Seeking Alpha· 2026-10-23 19:15
文章核心观点 - 文章主要介绍High Yield Investor投资研究服务成立五周年之际推出新会员30天退款保证活动,并发布最新精选投资标的 [1] - 文章介绍了Samuel Smith的专业背景及其领导的High Yield Investor投资团队,该团队专注于在安全性、增长、收益率和价值之间寻找平衡 [2] - High Yield Investor提供真实资金管理的核心组合、退休组合和国际组合,服务还包括定期交易提醒、教育内容和活跃的投资者交流群 [2] 投资服务与团队介绍 - High Yield Investor每年投入数千小时和超过10万美元($100,000)用于寻找最具盈利潜力的投资机会,已获得超过200条五星好评 [1] - Samuel Smith拥有多元化背景,曾在多家知名股息股票研究公司担任首席分析师和副总裁,并运营自己的股息投资YouTube频道 [2] - Samuel Smith是专业工程师和项目管理专业人士,持有美国西点军校土木工程与数学学士学位,以及专注于应用数学和机器学习的工程硕士学位 [2] - Samuel Smith与Jussi Askola和Paul R. Drake合作,共同领导High Yield Investor投资小组 [2] - 分析师披露其通过股票、期权或其他衍生品对OWL、BAM、BN持有受益多头仓位 [2]