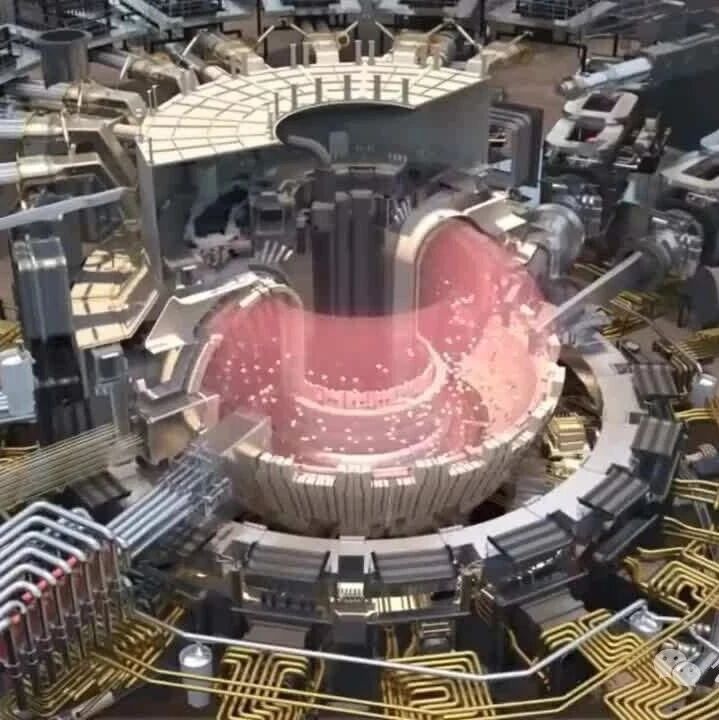
磁约束核聚变

搜索文档
可控核聚变深度报告:聚变正当时,产业加速中(附PPT)
材料汇· 2026-10-13 23:45
文章核心观点 - 可控核聚变是模拟太阳等恒星能量产生机制,通过氢原子核聚变释放巨大能量,其能量密度约为化石燃料的一百万倍、核裂变的四倍,兼具安全、清洁、燃料无限三大优势 [2] - 全球核聚变产业处于资本加速涌入期,行业总投资额已从2021年的19亿美元攀升至2025年的97亿美元,CAGR高达约50.2%,中美两国形成双寡头格局,合计占全球私人核聚变投资总额的86% [2] - 业界与学界普遍将2030—2035年视为可控核聚变商业化验证的关键窗口期,中国BEST、CFEDR项目时间表均处于全球最靠前梯队 [3] - 全球竞争已从单纯技术比拼升维为技术、产业生态、地缘政治三重博弈,中国依托长三角完整产业闭环、美国凭借资本与资源优势、欧洲借助ITER深厚积累,三方围绕未来百年能源定义权展开终极竞速 [3] - 2025年是中国核聚变工程化元年,EAST实现1亿摄氏度1066秒稳态运行刷新世界纪录,BEST装置启动总装,中国核聚变研究正从科研引领迈向工程验证阶段 [4] - BEST项目已进入密集建设期,核心部件招标持续落地,CFEDR示范堆亦已进入全面工程推进阶段,计划2035年前后建成,产业链中上游订单有望持续放量 [5] 1 可控核聚变崛起,铸就能源新篇章 - 可控核聚变利用磁约束或惯性约束方式,使氢的同位素氘(D)和氚(T)在约1.5亿摄氏度(太阳核心温度的十倍)的极端条件下发生聚变反应,生成氦原子和中子,反应中发生的质量亏损遵循爱因斯坦质能公式E=mc²转化为巨大能量 [9] - 实现可控核聚变主要有磁约束与惯性约束两大技术路线,磁约束方案利用强磁场束缚带电粒子,通过欧姆加热、中性束注入等方式将等离子体加热至聚变条件,代表装置包括托卡马克(主流)、仿星器和磁镜;惯性约束方案则利用多束高能激光或X射线瞬间压缩靶丸,使燃料达到高温高密并引发聚变 [12] - 自20世纪50年代苏联科学家发明托卡马克以来,全球聚变研究持续深入,20世纪90年代欧洲JET、日本JT-60U、美国TFTR三大托卡马克装置相继达到或接近劳逊条件,验证了托卡马克实现核聚变能的科学可行性 [12] - 进入21世纪,国际热核聚变实验堆(ITER)计划正式启动,目前已进入建设后期,近五年成立的私人聚变公司已近60家,累计投资超百亿美元,推动行业从政府主导向公私并举转型 [12] - 根据国际原子能机构IAEA的统计数据,截至2025年12月19日,全球共有聚变装置179台,其中托卡马克装置82台、占比45.8%,仿星器31台、占比17.3%,激光/惯性约束15台、占比8.4%,其他路线51台、占比28.5% [12] - 托卡马克是目前全球范围内投资额最大、技术发展最为成熟的路线,已处于工程可行性阶段 [12] - 可控核聚变具备安全、环境友好、原料丰富三大优势:核聚变不会像核裂变那样产生失控的连锁反应,聚变堆熔毁的风险很低;核聚变不产生二氧化碳等温室气体,生成物没有污染;核聚变使用氘、氚作为燃料,每1升海水中含30毫克氘,而30毫克氘聚变产生的能量相当于300升汽油燃烧 [17][18] - 可控核聚变当前面临的主要挑战包括:材料对极端条件的抵抗力、分流区的热排气管、氚燃料循环、远程维护、高效散热等 [19] 2 中央地方政策支持,核聚变项目顺利落地 2.1 中央地方政策持续赋能,核聚变战略地位显著提升 - 中央层面将核聚变纳入未来产业体系,2024年工信部等七部门联合发布《关于推动未来产业创新发展的实施意见》,首次将核聚变列为重点领域 [20] - 2025年原子能法首次将聚变纳入法律,建立分级分类监管,极大降低审批门槛 [20] - 2026年国家发改委进一步明确核聚变能为六大未来产业之一,并纳入“十五五”重大工程布局 [20] - 国家层面政策还包括:2011年《国家“十二五”科学和技术发展规划》围绕核聚变能发展以参加ITER计划为契机全面深入参与ITER装置建造和实验 [21] - 2013年《国家重大科技基础设施建设中长期规划(2012-2030年)》提出完善提升全超导托卡马克核聚变实验装置性能,积极参与国际热核聚变实验堆计划 [21] - 2016年《“十三五”国家战略性新兴产业发展规划》提出加快开发新一代核能装备系统,积极参与国际热核聚变实验堆计划 [21] - 2021年《关于完整准确全面贯彻新发展理念做好碳达峰碳中和工作的意见》提出推进可控核聚变等低碳前沿技术攻关 [21] - 2021年《“十四五”能源领域科技创新规划》提出积极参与国际热核聚变实验堆计划,加强与多边机制和国际组织的务实合作 [21] - 2022年《“十四五”现代能源体系规划》提出支持受控核聚变的前期研发,积极开展国际合作 [21] - 2023年《前沿材料产业化重点发展指导名录(第一批)》将多种高性能超导材料列入第一批目录 [21] - 2025年《关于聚变装置辐射安全管理有关事项的通知》将聚变装置划分为等离子体物理实验装置、氘氚聚变实验装置和核聚变能应用装置三大类,并实施分类管理 [23] - 2025年《中华人民共和国原子能法》明确国家加强原子能科学研究与技术开发,强化基础研究,探索前沿技术,推进学科交叉融合 [23] - 2026年《中华人民共和国国民经济和社会发展第十五个五年规划纲要》提出推动量子科技、生物制造、氢能和核聚变能、脑机接口、具身智能、第六代移动通信等成为新的经济增长点 [23] - 地方层面,安徽、四川、上海依托本地科研院所和产业基础,率先将核聚变纳入省级战略规划 [23] - 安徽以中科院合肥物质院等离子体所为依托,在“十四五”规划中明确“开展中国聚变工程实验堆关键技术研究和建设前期工作”,并将“新一代高温超导材料”列为重点发展方向 [23] - 四川依托核工业西南物理研究院,在《四川省能源领域碳达峰实施方案》中提出“开展先进核能技术攻关,推进可控核聚变研究”,并在2025年实施方案中将“先进核能”列为“9+X”建设方向之一 [23] - 上海聚焦高温超导材料与装置,在《上海打造未来产业创新高地发展壮大未来产业集群行动方案》中明确“研发高温超导可控核聚变实验装置”,并在《上海核电产业高质量发展行动方案》中进一步提出“突破大尺寸、高电流密度、强磁场的高温超导磁体关键技术” [23] 2.2 核心国家项目追踪:BEST和CFEDR - BEST(紧凑型聚变能实验装置)是世界首个紧凑型聚变能实验装置,将首次演示聚变能发电,该装置位于安徽合肥,由聚变新能(安徽)有限公司主导建设,目标2027年实现首次等离子体放电 [26] - CFEDR(中国聚变工程示范堆)是实现聚变能源目标的关键一步,为未来商业化聚变电站奠定基础,目前集成工程设计工作正在快速推进,作为BEST之后的下一代工程示范堆,CFEDR的建设将带动更大规模的产业链需求 [26] - BEST项目已进入密集建设期,多项核心部件招标落地,2024年以来真空室、冷屏等核心结构件招标先后落地,合锻智能、上海电气分别中标真空室扇区订单 [29] - 首套磁体电源由许继电气以0.7亿元中标,标志着电源系统进入实质采购阶段 [29] - 2025年Nb₃Sn超导线材采购由西安聚能超导(西部超导子公司)以5500万元中标,超导材料环节订单率先兑现 [29] - 2026年初BEST项目EGRH回旋管采购由中科院合肥物质科学研究院中标,近期开关网络设备、气体注入系统、中子与γ射线剂量率在线实时监测系统等多项采购招标相继发布,合同估算价合计近5000万元 [29] - CFEDR项目已进入全面工程推进阶段,2025年6月项目名称从“工程试验堆”变更为“工程示范堆”,标志着项目定位从技术验证向未来电站功能示范的战略升级 [30] - 2026年1月浙富控股旗下浙富核电与合肥综合性国家科学中心能源研究院正式签署《中国聚变工程示范堆(CFEDR)超高热负荷部件联合研制合作协议》,深度参与面向等离子体的超高热负荷部件(如偏滤器靶板、第一壁等)的研制工作 [30] - 支撑项目“聚变堆主机关键系统综合研究设施”(CRAFT)也进入关键阶段,CFEDR计划于2035年前后建成并开始大规模实验,其成功将为我国在2050年前后建设商业聚变示范堆(DEMO)、最终实现核聚变能商业化应用奠定决定性基础 [30] 3 全球资本浪潮涌动,未来能源态势前瞻 3.1 全球资本加速涌入,万亿级赛道启幕 - 根据Precedence Research的预测,全球可控核聚变市场规模有望从2030年的约4719.9亿美元增长至2040年的约8434.6亿美元 [31] - 据聚变工业协会(FIA)发布的《2025年全球聚变产业报告》,全球核聚变行业总投资额已从2021年的19亿美元迅速攀升至2025年的97亿美元,年复合增长率CAGR高达约50.2%,仅2025年新增投资规模就达26亿美元 [31] - FIA进行调研的企业数量由2021年的23家增至2025年的53家,企业员工数量亦扩大四倍,显示商业核聚变已从实验探索阶段迈入初步产业化轨道 [31] - 据IAEA与麻省理工学院联合建模研究,在低成本情景下,核聚变发电占全球电力份额可达27%(2100年) [32] - 我国自主制定了磁约束聚变能源发展路线图,推动CFETR立项并开始装置建设,计划2050年前后建成商业聚变示范电站,实现磁约束聚变能源的商业化应用 [32] 3.2 资本拐点加速涌入,双极主导重塑版图 - 据欧洲聚变能组织(F4E)发布的《Global Investment in the Private Fusion Sector》,2020年是全球核聚变行业投资的重大拐点之年,投资增速自此大幅提升 [33] - 截至2025年6月,累计流向私营聚变企业的投资金额从2020年的15亿欧元增加至2025年的99亿欧元 [33] - 2010-2021年这十余年间,核聚变行业投资主要集中在北美(美国、加拿大)和欧洲(英国、法国和德国),以美国最为突出,美国在2021年和2024年两年的投资总额均超过25亿欧元 [33] - 从空间分布看,全球投资呈现两个主要中心:北美72亿欧元、东亚47亿欧元,其中美国以69亿欧元(53%)领先,中国以44亿欧元(34%)紧随其后,两国合计占所有私人聚变资金总额的86%,形成了全球市场的双寡头结构 [37] - 欧洲投资主要集中在英国(4.17亿欧元)和少数欧盟成员国(7.12亿),且内部高度集中于德国(6.05亿欧元,占欧盟85%),欧盟私人投资的生态系统不仅规模较小,且地理多样性也远低于美国 [42] - 从企业数量上看,美国拥有38家企业,欧盟(不包含英国、瑞士等国)仅有6家企业,中国企业也有6家 [42] - 全球私营聚变企业同样呈现高度集中的寡头结构,中国的聚变新能、美国的CFS、TAE Technologies、Helion Energy和Pacific Fusion五家公司合计占据全球投资总额的70% [42] 3.3 商业化长期共识渐成,未来多维博弈全面升维 - 根据FIA《2025全球聚变产业报告》,业界普遍将21世纪30年代视为可控核聚变商业化部署的关键时期,在参与调研的45家企业中,大多数预计将在2030-2035年间实现首座商业示范电厂投运 [45] - 根据我国的技术和创新发展水平来推演,预计到2027年可开启聚变燃烧实验研究;2030年左右具备中国首个工程实验堆的研发设计建造能力;2035年左右将建成中国首个工程实验堆;2045年左右预计建成我国首个商用示范堆 [45] - 根据行业测算,未来5-10年全球围绕CFETR(中国)、EU-DEMO(欧洲)、K-DEMO(韩国)等下一代示范堆以及SPARC(美国)、BEST(中国)等紧凑型实验堆的建设,直接投资规模预计可达数千亿元人民币 [45] - FIA调查的约84%的受访商业公司认为核聚变供电有望在2040年前实现,商业化时间表大幅提前 [45] - 在技术层面,美国CFS研发的20特斯拉高温超导磁体于2021年成功演示,使托卡马克装置体积大幅缩小、成本显著降低;德国Wendelstein 7-X仿星器于2025年创下43秒长脉冲三重积世界纪录,等离子体温度峰值达3000万摄氏度;中国利用AI算法实现等离子体形态实时调控,显著提升能量封闭效率与运行稳定性 [49] - 在产业生态层面,中国凭借高端制造能力深度融入全球聚变供应链,上海电力已为ITER项目交付全球最大的环形磁场(TF)线圈壳体;美国在关键矿物铍资源方面占据显著优势,拥有全球已知储量的60%,Materion公司占据全球铍市场70%份额,并于2025年与CFS签署供应协议;欧洲在ITER项目中已投入超过68亿欧元,初步形成核聚变供应链 [49] - 中国积极在长三角地区构建起从科研到工程再到产业化的全球领先完整闭环体系,约60%的聚变装置主机部件在长三角区域内制造 [50] - BEST将会2027年建成,届时有望成为世界首个紧凑型聚变能实验装置,并将在EAST装置的基础上首次演示聚变能发电 [50] - 英国在2021年和2023年分别发布了两个聚变能国家战略报告,制定了将在基础设施、科研人才、投资等方面推动聚变堆发展的政策与目标;德国将在未来十年投入超50亿欧元支持聚变能技术研发;法国也在持续增加对聚变基础科学和工程应用的投入 [50] 4 中国发展加速启航,投融资格局重塑 4.1 跻身国际第一方阵,商业化路径渐明 - 据IT桔子统计,截至2025年7月国内核聚变赛道共有19笔公开投资事件,12家公司获投,总的融资金额估计达到了147亿元 [51] - 2025年7月完成重组注资的中国聚变能源有限公司单笔融资达114.92亿元人民币,刷新了上海年度融资记录 [51] - 2026年1月星环聚能完成10亿元A轮融资,由上海国资体系领投,刷新国内民营核聚变单笔融资纪录 [51] - 中国已形成“国家战略资本+民营风险资本”双轮驱动的投资格局,国家资本提供长周期、确定性的战略支撑,民营资本带来更快的迭代速度与机制活力 [51] - 中国可控核聚变研究已跻身国际“第一方阵”,我国在低温超导、高强钢等核心技术领域达到世界领先水平 [54] - EAST实现了超过一亿度可重复的400秒高约束放电,为国际核聚变研究贡献了中国智慧 [54] - 在2025年召开的第30届IAEA聚变能源大会上,中国提交的论文数量达196篇,位居全球第一 [54] - 根据我国磁约束聚变发展路线图,近期目标(2015-2021年)已基本完成,目前处于中期目标(2021-2035年)阶段,即“建设、运行聚变工程实验堆,开展稳态、高效、安全聚变堆科学研究” [54] - 中科院合肥物质院等离子体所所长宋云涛预计,核聚变能商业化落地有望在2040-2045年实现 [54] 4.2 工程化元年开启产业链自主构建 - 2025年是中国核聚变工程化元年,EAST装置实现1亿摄氏度等离子体稳态长脉冲高约束模运行1066秒,刷新世界纪录,验证了稳态运行的可行性 [55][56] - “中国环流三号”在国内首次实现原子核温度1.17亿度、电子温度1.6亿度的“双亿度”运行 [56] - BEST项目于2025年启动总装,计划在2027年建成,2025年10月BEST装置主机首个关键部件——杜瓦底座成功落位安装,标志着工程建设从设计图纸走向实体安装 [56] - 除BEST与CFEDR外,中国聚变能源公司规划建设HL-4高温超导托卡马克装置,将在上海新建聚变实验装置,用以验证高温超导磁体技术;江西“星火一号”聚变-裂变混合堆项目已进入实体化运营阶段 [57] - 星环聚能、能量奇点、新奥集团等民营企业的聚变装置也相继进入建设或调试阶段,国内核聚变领域的投资主体日益多元 [57] - 超导材料方面,我国低温超导技术已实现自主可控,西部超导代表我国完成了ITER项目和国家重大科技基础设施项目-聚变堆主机关键系统综合研究设施(CRAFT)低温超导线材批量供货,实现了MRI超导线材的批量生产 [58] - 高温超导带材方面,上海超导已实现年产超1000公里第二代高温超导带材,国内市场占有率超过80% [58] - 特种材料方面,核聚变用低活化马氏体钢、钨铜复合材料等关键材料的研发与生产取得积极进展 [58] - 产业链下游,合锻智能、安泰