The Motley Fool

搜索文档
Why Micron's Latest Long-Term Deals Are a Game-Changer for Investors
The Motley Fool· 2026-10-19 03:45
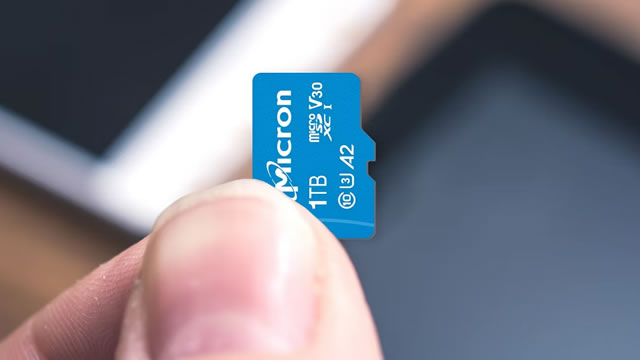
文章核心观点 - 存储市场历史上是商品化行业 经历大幅繁荣与萧条周期 新技术需求常导致价格飙升 但最终新供应涌入导致价格崩盘 [1] - 美光科技远期市盈率仅略高于5倍 fiscal 2027 分析师预期 尽管增长飙升 投资者预期当前超级周期最终会结束 [1] - 美光当前在DRAM市场拥有约24%份额 上季度该类型存储贡献73%营收 在NAND市场拥有15%份额 上季度占26%销售 [2] - 存储需求远超供应 美光营收激增 毛利率大幅膨胀 主要受DRAM和NAND价格上涨推动 [2] - 近端定价仍在飙升 股票便宜 美光在回购股票 存储周期可能比预期持续更久 或许是在近期下跌中买入该AI股票的时候 [9] AI驱动存储价格上涨 - 存储市场当前由人工智能基础设施建置驱动 图形处理单元和其他AI加速器需要与特殊形式DRAM即高带宽内存HBM封装 以优化这些超昂贵芯片的性能 [3] - AI模型训练要求数据存储在由闪存组成的大规模固态硬盘SSD中 [3] - 三大存储制造商将大量努力和资源转向HBM 导致整个存储行业短缺 传统DRAM和NAND价格迅速上涨 [4] - 跟上HBM需求一直困难 存储制造商竞争同样有限数量的极紫外EUV光刻机 这些机器用于制造先进逻辑芯片如GPU和CPU [4] - HBM使用的晶圆产能是普通DRAM的三倍以上 [4] - SK海力士表示2027年将出现行业历史上最大的供需失衡 DRAM至少到2030年都将保持供应短缺 [4] 新供应担忧 - 投资者越来越担心新一批存储供应将更早冲击市场 来自中国 [5] - 中国CXMT在DRAM市场一直在夺取份额 从2025年第二季度的4%升至2026年第二季度的10% [5] - CXMT寻求在今年晚些时候推出基于新架构的数据中心存储产品 虽然不太可能被允许进入美国数据中心 但可能被允许在其他地区使用 有助于增加市场供应 [5] - 韩国贸易出版物报道预测2029年存储市场将充斥新供应 到2030年超级周期可能结束 行业可能进入低迷 [5] 长期协议与客户锁定 - 美光和其他存储制造商充分意识到行业周期性风险 因此首次签署长期协议 [6] - 美光已签署26份战略客户协议SCA 涵盖DRAM和NAND 覆盖到2030年约35%的销售 [6] - 长期协议有助于缓解行业部分周期性 但2030年仍与韩国贸易出版物预测市场将走弱的时点吻合 [6] - Keybanc分析师表示存储客户希望将协议延长至2030年以后 分析师认为HP和Dell已将SCA延长至2031年 [7] - 更值得注意的是 Alphabet一直在与存储公司谈判 将其长期协议延长至2035年 [7] 近端价格与市场数据 - 存储周期可能不会持续到2035年 但可能比预期持续更久 这是一个好迹象 [8] - Keybanc预测近端DRAM价格预计环比上涨15%至20% NAND价格环比上涨超过20% [8] - 美光SSD报价环比上涨40%至45% [8] - 美光市值9943.4亿美元 当日区间875.00至907.50美元 52周区间192.40至1,255.00美元 成交量3050万 平均成交量3170万 毛利率80.71% 股息率0.06% [7]


Citizens Financial: 3 Key Takeaways for Long-Term Investors
The Motley Fool· 2026-10-19 03:39
核心观点 - Citizens Financial在2026年第三季度财报电话会上宣布创纪录的季度总收入达23亿美元,主要受净息差扩张驱动,公司正通过扩大利润率和扩展财富管理能力来提升平均有形普通股回报率 [1] - 管理层预计净息差扩张将推动盈利能力在2027年底前达到16%至18%的中期ROTCE目标 [2] - 公司正通过私人银行建设、技术驱动重组和股票回购来为长期股东创造复合价值 [5][6] 净息差扩张支撑中期回报目标 - 管理层预计净息差扩张将推动盈利能力在2027年底前达到16%至18%的中期ROTCE目标 [2] - 2026年第四季度净息差预计在3.23%至3.26%区间,2027年第四季度将升至3.30%至3.50%之间 [2] - 固定利率资产重新定价和传统利率互换拖累的滚动消退为银行提供了明确的结构性顺风,不受短期利率变动影响 [2] - 预计的利润率扩张,结合私人银行、多元化资本市场业务的贡献增加以及信贷正常化,将推动ROTCE进入16%至18%的目标区间 [3] 私人银行建设加速高利润率存款增长 - 私人银行部门存款基础扩大至185亿美元,为公司提供低成本资金,保护整体存款成本 [3] - 从富裕客户处获取运营账户提供了廉价资本,抵消了银行业更广泛的竞争性定价压力 [3] - 私人银行再次实现强劲存款增长,季度末达到185亿美元,整体存款结构和成本继续保持非常有吸引力 [4] 技术驱动重组提前实现成本节约 - 公司正在加速推进“重塑银行”计划,这是一项利用新软件技术简化运营的企业成本纪律倡议 [4] - 管理层提高了2027年底的年度化税前成本节约预测,在不需大量前期费用的情况下创造经营杠杆 [4] - 预计2026年底实现约1亿美元的年度化税前收益,到2027年底翻倍以上至2.25亿美元,略超前于原计划 [5] 股票回购策略 - 回购被低估的股票仍是公司为长期股东复合价值战略的核心要素 [6] - Citizens Financial董事会授权增加13亿美元的股票回购计划,使总额达到19.5亿美元 [6][7] - 管理层认为股票价格低于其公允价值,积极在市场上回购股票 [7] 展望 - 创纪录的季度收入和扩大的利润率让管理层对近期势头充满信心 [5] - 不断增长的私人银行特许经营权、成本效率倡议和中间市场咨询实力使银行能够产生持续资本 [5] - 管理层对第四季度展望感觉良好,并对2027年及中期定位良好 [6]

Taiwan Semiconductor Just Proved Why It's a Top AI Investment
The Motley Fool· 2026-10-19 03:23
文章核心观点 - 台积电再次以亮眼季度业绩证明其作为AI领域优质投资标的的实力,AI需求是核心驱动力 [1] - 尽管财报后股价当日下跌,但市场反应更多与整体市场前景有关,而非台积电业绩质量本身 [2] - 台积电业绩强劲且给出乐观展望,被视为当前最值得买入的AI股票之一 [2] - 台积电在芯片代工行业的主导地位不可否认,只要AI建设持续推进,其将持续交出亮眼业绩 [11] 台积电业务模式与行业地位 - 台积电是芯片制造巨头,英伟达和苹果等公司仅负责设计芯片,实际制造工作外包给台积电等代工厂 [3] - 台积电是全球最大的芯片代工厂,承接了英伟达、苹果等公司几乎全部产量 [4] - 台积电的业务覆盖科技经济几乎所有领域,当前AI建设热潮推动科技经济蓬勃发展 [4] AI业务增长前景 - 台积电此前给出指引,AI相关芯片收入在2024至2029年间将以50%的复合年增长率增长 [6] - 分析师在Q3财报电话会上询问该展望的更新指引,CEO魏哲家表示需求极其强劲,未看到任何放缓迹象,50%的复合年增长率可能更高 [6] - 魏哲家指出此前指引可能属于低估,这对股东而言是重大利好 [7] - 只要AI建设展望在2028和2029年保持强劲(台积电在电话会上已确认),台积电股票前景将持续非常光明 [11] - AI建设仍处于早期阶段,台积电是投资AI军备竞赛整体趋势的最佳方式之一 [11] 台积电Q3财务表现 - 台积电Q3营收以新台币计算增长51%,受汇率影响以美元计算增长41% [7] - 利润增速更快,同比增长69% [7] - 毛利率为65.07% [6] - 股息收益率为0.91% [6] - 市值为2.14万亿美元 [5] - 当日交易区间为410.58至421.50美元,52周区间为266.82至487.47美元 [5] - 成交量为1670万,平均成交量为1120万 [6] - 股价报412.61美元,下跌9.64美元,跌幅2.28% [5] 估值分析 - 随着接近2027年,基于2027年预估进行估值开始变得合理,台积电当前交易于明年盈利的18倍 [8] - 当前股价为过去12个月盈利的27倍 [10] - 若台积电在2027年达到所有分析师预期且估值维持在27倍盈利,则意味着股价将在明年上涨50% [10]


Should You Buy These 4 Video Game Stocks Before GTA 6 Arrives?
The Motley Fool· 2026-10-19 03:05
行业核心观点 - 电子游戏使玩家沉浸数小时,这种参与度正转化为行业的稳定增长,2025年全球游戏收入达到约2020亿美元,增长9%,市场研究机构Newzoo预测2026年行业将增长至2140亿美元 [1] - Take-Two Interactive的《侠盗猎车手VI》预计将成为未来几年行业最大的增长驱动力,发售日期定于11月19日 [2] - 四家顶级视频游戏公司可能从该发售中受益或面临更大竞争 [2] Take-Two Interactive - 公司通过Rockstar Games品牌发行《侠盗猎车手》,同时拥有NBA 2K、无主之地、荒野大镖客以及Toon Blast等移动游戏 [3] - 截至2026年10月15日,该股过去一年下跌约20% [3] - GTA作为行业畅销作品已持续13年,GTA V自2013年发售以来累计销量达2.3亿份,为下一部作品设定了极高预期 [3] - 管理层预计本财年净预订额(非GAAP收入指标)增长约20%至约81亿美元 [4] - GTA VI可能成为公司未来一年增长的主要驱动力,这已反映在股票估值中 [4] - 该股基于华尔街对截至3月当前财年盈利预期的远期市盈率为30倍,分析师预计未来几年盈利年增长约27%,可能支撑跑赢市场的回报 [5] - 公司可考虑现在建立初始仓位,待销售数据确认游戏是否达到预期后再加仓 [5] 任天堂 - 任天堂在初代Switch销量超过1.56亿台的巨大成功后,已售出约2400万台Switch 2主机 [7] - 公司通过马里奥赛车、大金刚和动物森友会等系列建立了庞大的粉丝群体 [7] - 但该股过去一年下跌约37%,因投资者担忧Switch 2涨价后的增长前景 [7] - GTA VI目前没有计划在任一Switch游戏系统上发售,因此任天堂将不得不依靠Nintendo Switch Sports Resort和塞尔达传说:时之笛等游戏来争夺玩家的钱包 [8] - 社长古川俊太郎表示内存芯片成本上升将挤压硬件利润,但计划未变:先扩大主机用户数量,再向他们销售更多游戏,这才是真正的利润引擎 [8] - 该股追踪市盈率为19倍,管理层预测截至3月财年营业利润仅增长3% [9] - 鉴于Take-Two即将发售作品的竞争和疲弱的利润指引,目前不宜支付这一溢价持有任天堂股票 [9] Roblox - Roblox运营一个在线平台,其1.23亿日活用户游玩由外部创作者构建的游戏 [10] - 该股过去一年下跌约63%,因用户在游戏内容上的支出减少 [10] - 2026年第二季度收入同比增长36%,但预订额仅增长8%,因玩家每小时支出减少,尤其是美国和加拿大的年轻用户 [11] - 管理层预计第三季度预订额下降14%至18% [11] - 公司仍相信长期可实现年销售增长超过20%,并最终占据全球游戏收入的10%,目前为低个位数份额 [11] - GTA VI主要在年龄较大的青少年和成年人中与Roblox竞争,而这一群体正是Roblox试图触及的 [12] - 但更大的问题在于其平台自身的支出,鉴于参与度趋势走弱和预订额放缓,目前不宜买入Roblox股票 [12] 索尼 - 截至2026年3月31日,索尼PlayStation 5已售出9370万台,PlayStation月活跃用户达1.25亿 [13] - 截至6月季度,游戏业务贡献了公司约42%的营业利润,而该股过去一年下跌约14% [13] - 索尼是GTA VI的主要主机合作伙伴,因此将从玩家通过PlayStation Store在PS5上购买该游戏中受益 [14] - 在2026年7月31日与分析师的问答环节中,管理层表示预计今年将有多个重大新作品支撑整体市场势头,其中包括GTA VI [14] - 在公司所有业务板块(包括游戏、音乐、电影和影像解决方案)中,预计全年销售额略有增长,营业利润同比增长约18% [15] - 该股追踪市盈率为20倍,估值合理,但游戏业务贡献的利润不到一半,Take-Two仍是从GTA VI中获利的最佳单一股票 [15]


Another BioNTech Cancer Vaccine Just Hit a Major Setback. Is BNTX Stock Still a Buy?
The Motley Fool· 2026-10-19 02:32
个性化癌症疫苗行业格局 - 个性化癌症疫苗领域正处于拐点 [1] - Moderna的候选药物intismeran autogene公布了出色的3期临床试验结果,这是mRNA癌症疫苗首次重大3期胜利之一 [1] - BioNTech是另一家寻求该领域突破的生物技术公司,但近几个月经历了多次临床挫折 [1] BioNTech财务表现 - BioNTech与辉瑞合作开发和销售Comirnaty新冠疫苗 [2] - 新冠疫苗市场需求大幅下降,导致Comirnaty销售额持续下滑 [2] - 第二季度BioNTech营收为1.056亿欧元(约1.183亿美元),同比下降近60% [2] - 公司每股净亏损3.24欧元(约3.63美元),显著差于上年同期的每股亏损1.60欧元(约1.79美元)[2] BioNTech临床挫折 - 8月底BioNTech宣布停止autogene cevumeran的2期临床试验,该试验测试其作为某些结直肠癌患者的辅助治疗 [3] - 该决定是在监督临床试验的独立专家组建议下做出的 [3] - autogene cevumeran仍在进行与Tecentriq和化疗联合用于某些胰腺导管腺癌患者的2期研究,仍有可能获得批准 [4] - 10月13日BioNTech宣布BNT113在特定头颈癌患者的2/3期临床试验中未能达到双重主要终点之一 [4] - BNT113在该研究中与Keytruda联合测试,对比Keytruda单药 [4] - BNT113未能证明与Keytruda相比在无进展生存期方面有统计学显著改善 [5] - 研究仍在进行中,BioNTech希望BNT113能达到另一主要终点总生存期 [5] - 该消息导致BioNTech股价下跌约5% [5] BioNTech市场数据 - 市值约220.3亿美元 [7] - 当日价格区间87.36至90.14美元 [7] - 52周价格区间79.52至124.00美元 [7] - 成交量110万,平均成交量120万 [7] - 毛利率63.87% [7] BioNTech研发管线与前景 - BioNTech拥有深厚的研发管线,正在运行超过25项肿瘤学2期或3期临床试验 [7] - 最有前景的候选药物之一是pumitamig,与百时美施贵宝合作开发 [7] - pumitamig是一种双特异性抗体,将两种抗癌机制结合在单一药物中,理论上可能比仅使用其中一种机制的药物产生更强疗效 [7] - pumitamig已在临床试验中产生有希望的结果 [7] - 目前正在进行多项2期和3期研究,涵盖乳腺癌、肺癌和胃癌等多种潜在适应症 [8] - pumitamig可能成为一款“管线中的药物” [8] - 但也存在面临临床挫折的可能性,BioNTech的其他候选药物同样如此 [8] - BioNTech市值约230亿美元,对于一家营收很少且未盈利的公司来说估值较高 [8] - 市值反映了其管线的深度,如果能获得足够多的成功来在未来几年内转型其已批准产品组合,股价可能表现良好 [8] - 近期临床试验失败后存在重大不确定性,风险偏好型投资者可考虑该股票,但风险厌恶型投资者应另寻他处 [9]


Trump's Marijuana Order Is Stuck at the DEA. Here's What That Means for Canopy Growth.
The Motley Fool· 2026-10-19 02:15
文章核心观点 - 大麻重新分类进程因DEA行政法官发布暂缓令而停滞,导致Canopy Growth股价回落至0.71美元,较去年12月行政令发布后1.15至近2美元的涨势大幅缩水 [1][2][5] - 美国重新分类新闻对Canopy Growth而言仅为次要因素,加拿大休闲大麻市场的内部问题才是该公司面临的最大逆风 [6] - 投资者不应因错误原因看空Canopy Growth,但也不应假设逆向投资具有合理性,持续经营亏损和稀释性ATM股权计划才是更应关注的核心问题 [6][7] DEA重新分类进程最新动态 - 9月29日,DEA首席行政法官Derek C. Julius针对大麻重新分类流程发布临时暂缓令,回应多方要求就GAO近期发布的大麻重新分类计划报告完成简报的呼吁 [3] - 法官要求DEA在10月13日前作出回应,DEA于10月9日提交回应,反对简报请求但服从法官决定 [4] - 法官Julius随后批准再次暂缓,允许反重新分类方对DEA的回应作出答复 [4] Canopy Growth股价与市场数据 - 截至10月16日下午4点ET,Canopy Growth股价为0.71美元,下跌0.02美元,跌幅3.06%,在纳斯达克交易 [5] - 公司市值约3.0163亿美元,当日交易区间为0.70至0.76美元,52周区间为0.69至2.38美元 [5] - 当日成交量为240万股,平均成交量为290万股 [5] Canopy Growth基本面与风险因素 - 加拿大仍是Canopy Growth最大市场,尽管公司拥有美国关联公司Canopy USA [6] - 公司面临持续经营亏损,且存在进一步动用2亿美元按市价发行(ATM)股权计划融资的稀释风险,其3亿美元估值因此受到质疑 [7] - 加拿大休闲大麻市场的问题正在对公司构成最大逆风 [6]

President Trump's Push to Reschedule Marijuana Hit a Snag. Is Green Thumb Still a Buy?
The Motley Fool· 2026-10-19 02:00
文章核心观点 - 大麻重新分类本应给美国大麻公司带来急需的缓解 但另一场监管争议可能拖长这一已耗时数年的进程 [1] - 最新复杂因素涉及政府问责局关于联邦机构如何评估受控物质的报告 重新分类的反对者希望将该报告加入行政记录 并附加额外证词和文件查阅权 [1] - 美国缉毒局表示不反对纳入该报告 但额外请求可能推迟将大麻从附表一移至附表三的最终决定 [2] - 对于Green Thumb Industries而言 时机令人沮丧 因为重新分类可能消除一项重大联邦税收负担 并使公司保留更多收益 但持有Green Thumb的理由比押注华盛顿的结果更强 [2] 税收状况可能发生巨大变化 - 根据联邦税法第280E条 大麻公司面临不寻常的劣势 由于大麻在大部分行业仍属附表一物质 企业在计算联邦应税收入时通常不能扣除员工工资 租金和广告等普通运营费用 [3] - 将大麻移至附表三将消除合格活动的这一限制 [3] - Green Thumb可能大幅受益 但确切节省金额取决于最终规则及其实施方式 在此之前 公司必须继续在大多数其他企业不会面临的税收结构下运营 [4] Green Thumb财务表现 - 即使存在上述劣势 Green Thumb在2026年第二季度仍产生了2900万美元运营现金流 [5] - 营收达到3.067亿美元 正常化息税折旧摊销前利润总计8430万美元 [5] - 公司还报告了490万美元净利润 [5] - 这些结果提供了有用的一瞥 展示了Green Thumb在没有任何更广泛联邦税收减免的情况下仍能实现的能力 [5] 估值与股票数据 - 股价约为每股6.40美元 Green Thumb市值约为14亿美元 约为年化第二季度营收的1.1倍 [6] - 对于一家拥有成熟零售网络 正收益和有意义现金生成的公司而言 这是相对温和的销售倍数 [6] - 如果公司能够稳定利润率 估值也有改善空间 [6] - 市值计算仅使用公开交易流通股 不包括未上市 私人或双重股权非交易股份 隐含市值可能有所不同 市值为13.4亿美元 [7] - 当日价格区间为6.09美元至6.56美元 52周区间为5.29美元至10.43美元 成交量为69.76万 平均成交量为52.38万 毛利率为43.67% [7] - 第二季度毛利率从去年同期的49.9%降至45% 反映大麻零售商面临的竞争压力 [7] - 但Green Thumb一直在利用其财务灵活性回购股份 截至季度末 公司已回购约2950万股 耗资2.034亿美元 [7] - 这些回购有助于减少Green Thumb的流通股数量 使剩余股东在公司中拥有更大所有权份额 [7] 投资考量 - Green Thumb最大的近期催化剂仍是联邦政策 但其投资案例不应完全依赖重新分类 [8] - 在当前估值下 该股票提供了对一家已产生现金的成熟大麻企业的敞口 如果联邦改革推进 还有可能获得大幅税收减免 [8] - 风险仍然显著 包括定价压力 监管不确定性以及各州市场增长不均衡 [9] - 如果投资者有耐心并能承受一定波动 Green Thumb看起来具有吸引力 重新分类决定延迟可能令股东沮丧 但不会抹去公司的盈利 现金流或潜在上行空间 [9]
Should You Buy Costco Stock Before Oct. 30? Here's the Clear Answer.
The Motley Fool· 2026-10-19 01:30
文章核心观点 - 好市多将于11月13日向10月30日登记在册的股东派发每股1.47美元的股息 [1] - 该股息收益率仅为0.6%,不足以成为在10月底前买入股票的理由 [1] - 好市多股价历史上跑赢标普500指数,并可通过三种不同方式持续回报股东 [2] - 作为零售连锁企业,好市多不仅是标准消费品公司,也是一只成长型股票,在国内和国际均有扩张机会 [3] - 综合考虑股价升值潜力、特别股息和季度股息,好市多能为长期股东提供显著的总回报潜力 [8] - 尽早建仓有利于在未来数年把握全部回报潜力 [9] 股息与股东回报 - 好市多季度股息为每股1.47美元,股息收益率0.6% [1] - 可口可乐股息收益率为2.3%,宝洁为2.7%,百事可乐为4.6%,均高于好市多 [1] - 好市多没有固定的特别股息派发时间表,最近一次是在2024年派发每股15美元,此前在2020年派发每股10美元 [7] - 随着时间推移,股价升值、特别股息和季度股息叠加,可为长期股东带来显著总回报潜力 [8] 业务扩张与增长 - 好市多2025财年末拥有914个仓库,2026财年末扩展至939个,2027财年预计年末达到967个仓库 [4] - 仓库进一步扩张可带来收入增长,投资者热情也可能上升,推动股价走高 [4] 股价表现与市场对比 - 好市多股价今年回报率为13.4%,略高于标普500同期13.1%的回报率 [4] - 过去五年好市多股价上涨116%,而标普500上涨73% [5] - 找到一只在五年期间展示出跑赢大盘能力的股票有助于建立长期财富 [5] 关键数据 - 好市多市值4383.0亿美元 [7] - 当日股价区间为980.67美元至993.19美元 [7] - 52周股价区间为844.06美元至1096.50美元 [7] - 成交量为250万,平均成交量为210万 [7] - 毛利率为12.82% [7] - 股息收益率为0.56% [7] - 股价为989.11美元,上涨11.10美元,涨幅1.14% [6]

The 2027 Social Security COLA Will Boost Average Benefits by $901 Annually. Will It Be Enough?
The Motley Fool· 2026-10-19 01:15
The 2027 annual cost-of-living adjustment (COLA) is officially 3.6%, much higher than expected coming into 2026.According to data from the Social Security Administration (SSA), average monthly benefits among retired workers in August were roughly $2,087.52, meaning roughly $25,050 annually. Adding another 3.6% is about $901.80 in additional annual benefits.Still, retirees have grappled with persistent inflation and a higher cost of living. Will the 2027 COLA be enough? How we got hereThe Social Security COL ...
Coca-Cola Yields 2.3% and Nike Yields 4.4%. Here's Why Only 1 of These High-Yield Dividend Stocks Is a Buy This October.
The Motley Fool· 2026-10-19 01:05
文章核心观点 - 标普500指数中超过80%的公司支付股息,收益型投资在散户中颇受欢迎 [1] - 股息在牛熊市中均提供现金流入,若再投资可提升总回报 [2] - 并非所有股息都一样,取决于背后业务的质量,可口可乐与耐克两只消费股可说明这一逻辑 [3] - 可口可乐股息收益率为2.3%,耐克股息收益率为4.4%,只有一只是10月更好的买入标的 [3] 两家公司卓越的股息连续增长记录 - 可口可乐已连续64年提高股息,属于“股息之王”(至少连续50年提高股息) [4] - 过去十年,可口可乐股息增长了51% [4] - 耐克已连续24年提高股息,连续增长年限短于可口可乐,但依然可观 [5] - 若以历史为参照,这家运动服饰公司将在今年晚些时候再次提高派息 [5] - 耐克股息增长优于可口可乐,过去十年派息增长了128% [5] 耐克关键数据 - 市值551.5亿美元 [7] - 当日区间36.91美元至37.87美元 [7] - 52周区间31.97美元至70.44美元 [7] - 成交量3100万,平均成交量3240万 [7] - 毛利率43.34% [7] - 股息收益率4.42% [7] - 股价报37.13美元,下跌0.01美元(跌幅0.03%),纽交所,截至美东时间10/16/26下午4:00 [6] 业务质量与护城河 - 可口可乐与耐克均拥有宽阔的经济护城河 [8] - 软饮巨头拥有全球最强品牌之一,驱动客户忠诚度与定价权 [8] - 运动服饰龙头虽近年表现挣扎,但数十年来同样是全球公认品牌 [8] - 若主要追求最高收益率,耐克明显是更优选择,100美元投资的股息派发几乎是可口可乐的两倍 [8] 耐克的波动性与转型 - 耐克基本面波动性显著高于饮料巨头,股价较2021年11月峰值下跌79% [9] - 耐克正处于重大转型期,旨在赢回消费者 [10] - 据管理层称,销售额承压,本财年将出现下滑 [10] - 美国持续的通胀压力带来不利影响 [10] - 行业竞争极为激烈,消费者将注意力和资金转向更新的鞋类品牌 [10] 可口可乐的稳定性 - 若以安全性为首要考量,应选择可口可乐 [11] - 可口可乐的股息连续增长记录历经衰退、通胀飙升和消费者口味变化而存续 [11] - 这种持久性来自业务本身的稳定性,属于变化不大的“乏味”运营,需求不受经济状况影响 [11] - 可口可乐可观的利润和自由现金流支撑股东派息 [12] - 第二季度(截至7月3日)营业利润率高达34.9%,较上年同期略有上升 [12] - 这种财务安全垫使分析倾向于可口可乐 [12]