The Motley Fool

搜索文档
Trumpflation and a Surprise Catalyst Are the 2 Biggest Threats to the Trump Bull Market
The Motley Fool· 2026-10-18 16:06
President Donald Trump has overseen two of the most volatile periods in the stock market's storied history: the five-week COVID-19 crash in February-March 2020 and the week-long tariff tantrum in early April 2025.At the same time, the stock market has thrived under President Trump. The iconic Dow Jones Industrial Average (^DJI -0.34%), benchmark S&P 500 (^GSPC -1.09%), and innovation-fueled Nasdaq Composite (^IXIC -2.15%) gained 57%, 70%, and 142% during his first non-consecutive term, respectively, and hav ...

Warren Buffett Isn't Worried About Bear Markets, and You Shouldn't Be, Either. Here's Why.
The Motley Fool· 2026-10-18 16:02
文章核心观点 - 标普500指数近年来在人工智能热潮推动下屡创新高,AI股票明显领涨 [1] - 近几个月投资者开始担忧持续三年的牛市能否延续,地缘政治紧张与通胀上升等不利因素增多,市场对AI基础设施巨额投资能否兑现预期回报产生质疑 [2] - 巴菲特不担心熊市,投资者也不应恐惧熊市,市场下跌反而提供以折扣价买入优质公司的机会 [3][12] 巴菲特的历史业绩 - 巴菲特在伯克希尔哈撒韦担任首席执行官六十年,期间带领公司实现约20%的复合年增长率 [4] - 同期标普500指数的复合年增长率约为10% [4] - 巴菲特始终坚守投资原则,买入自己理解业务范围内的优质公司股票,并以合理价格介入 [4] - 巴菲特不追逐趋势,不在牛市蜂拥买入、不在熊市仓皇出逃,而是贯穿各种市场环境持续投资,从而随时把握机会 [5] - 巴菲特已于年初卸任首席执行官,近期卸任董事长职务,但仍保留董事会席位并担任名誉董事长,继续参与伯克希尔哈撒韦的投资流程 [6] 巴菲特对熊市的看法 - 巴菲特不惧怕熊市,甚至可以说欢迎市场下跌 [7] - 2008年金融危机期间,巴菲特在《纽约时报》撰文表示,当金融世界一片混乱时,他正在买入美国股票 [8] - 巴菲特认为坏消息是投资者最好的朋友,它让人能以大幅折价买入美国未来的一部分 [8] - 当时巴菲特为个人账户买入股票,并在整个职业生涯中持续表达对美国公司长期前景的乐观 [8] - 由于相信这些公司长期表现良好,巴菲特乐于在市场困难时刻以低价买入股票 [8] 历史数据与长期投资逻辑 - 巴菲特对美国公司的热情有历史数据支撑,标普500指数在历次下跌和崩盘后总能反弹,并在长期内大幅攀升 [9] - 持有推动经济增长的优质公司股票是良好策略,前提是在下跌时买入并持有数年 [11] - 优质公司有实力度过困难时期,并随着经济和市场状况改善而前进 [11] - 市场下跌为投资者提供寻找便宜股票的机会,长期来看可能为投资组合带来显著收益 [12]
Prediction: SpaceX Will Be the Biggest Winner If Neoclouds Collapse
The Motley Fool· 2026-10-18 16:00
文章核心观点 - Gartner预测到2030年80%的neocloud公司将不复存在 这一评估导致该板块股票暴跌 并可能成为这些公司崩溃的催化剂 [1] - neocloud公司在AI基础设施上投入巨额资金 大部分由债务融资 如果因Gartner预测引发对该行业崩溃的担忧 廉价融资可能枯竭 导致行业内爆 [1] - 如果这种情况发生 SpaceX将成为最大赢家 [2] SpaceX作为终极neocloud公司 - SpaceX本身可被视为一家neocloud公司 [3] - 5月 Anthropic同意每月向SpaceX支付12.5亿美元 持续至2009年5月 以获取来自约325000块Nvidia GPU的超过300兆瓦计算能力 [3] - 该交易价值约450亿美元 路透社9月底报道该交易已提升至845亿美元 [3] - Alphabet每月向SpaceX支付9.2亿美元 以获取110000块Nvidia GPU的使用权 持续至2029年6月 [4] - SpaceX还宣布了另一项来自未具名方的每月11.1亿美元托管协议 从12月开始 [4] SpaceX的AI基础设施建设 - SpaceX一直在积极建设AI基础设施 既供自身使用也出租给客户 [5] - 首席执行官Elon Musk表示 公司有望在11月底前新增440000块GPU 并希望在年底前再增加220000块 [5] - 公司正与Apollo Capital Management及多家银行合作 以确保获得资金购买价值400亿美元的Nvidia GPU [5] SpaceX的竞争优势 - 与其它neocloud公司相比 SpaceX拥有巨大优势 其资本成本远低于行业内其它公司 [6] - 公司属于投资级 且GPU将作为抵押品 因此能够以低得多的利率为其支出融资 [6] - 公司的高股价和估值也是优势 为其提供了强有力的货币来帮助资助其建设 [6] - 这一动态还应使SpaceX成为客户和银行的首选 这些客户和银行可能对持有杠杆化neocloud初创公司的敞口变得谨慎 [7] - 这应有助于SpaceX从避险趋势中受益 [7] 行业整合与资产收购机会 - 如果neocloud公司大规模消亡 SpaceX可能成为首批以巨大折扣收购部分资产的公司之一 [8] - 云计算公司和其他超大规模企业越来越多地转向自己的定制AI芯片路线图 使其更难无缝吸收现成的GPU基础设施 [8] - SpaceX则专注于Nvidia的GPU 其与芯片制造商的牢固关系可能使其在收购任何不良计算资产方面具有优势 [8] - 在任何不良资产出售中 Nvidia鉴于其与neocloud公司的担保安排 将对谁获得硬件租赁或买断抵押品有发言权 [9] - 鉴于Nvidia与SpaceX的关系及其在股票中的股份 Nvidia将有动力将这些不良GPU集群交到SpaceX手中 [9] - 从neocloud公司收购的最有价值资产不是其芯片 而是其电网接入和站点许可 [9] 行业前景与SpaceX的受益逻辑 - 如果高债务和融资问题引发neocloud破产潮 如Gartner所预测 SpaceX不仅将幸存于余波 还将成为主要受益者 [10] - SpaceX将能够购买廉价的硬件 电力接入和数据中心房地产 在地球上建立最大的AI云网络 然后再进军太空数据中心 [10] - 这使得该AI股票在近期抛售后成为一个有吸引力的买入标的 [10]

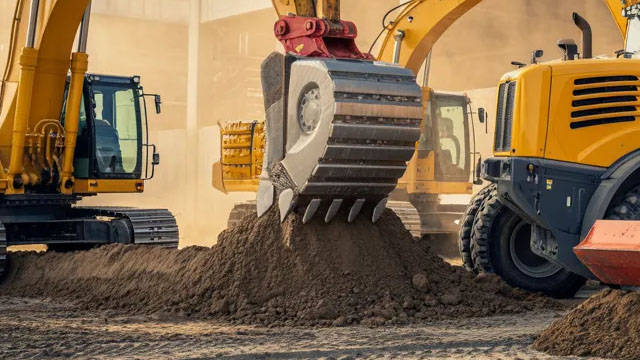
CoreWeave's 15% Bond Yield Is Not a Neocloud Problem. Here's Why I'm Buying Neocloud Stock Dips.
The Motley Fool· 2026-10-18 15:56
文章核心观点 - CoreWeave部分债券收益率达到15%引发neocloud板块恐慌 高利率将使其为未来AI基础设施需求借入额外资金的成本大幅上升 [1] - 市场对AI数据中心建设所需资本规模的担忧导致CoreWeave 2032年到期债券收益率全年飙升 但这更多是CoreWeave自身问题而非整个neocloud行业的问题 [2] - CoreWeave财务状况更为紧迫且融资选择更少 而Iren和Nebius凭借稳健资产负债表和多元融资渠道更能抵御当前动荡 [11][12] CoreWeave的商业模式差异 - CoreWeave并不拥有全部数据中心 采用租赁模式将GPU带入预建数据中心 不拥有土地或电力 随着土地和电力成本上升将面临利润率压力 [5] - 每兆瓦算力价值可能继续攀升从而缓解成本上升 但这些成本问题是Nebius和Iren不必担心的 [5] - Nebius和Iren拥有自己的土地和电力 有助于在收入增长时保持低成本 还提供了额外融资来源 可最终以数据中心为抵押获得低息贷款 而CoreWeave没有这一选项 [6] - 三家公司都使用基于GPU的融资 实质上是以购买的AI芯片为抵押借款 [6] CoreWeave的资产负债表风险 - CoreWeave第二季度营收同比增长超过一倍达到25.8亿美元 但这一惊人增速掩盖了严重财务风险 [7] - 公司拥有55亿美元现金 而总流动负债高达209亿美元 净亏损也同比增加超过一倍 [7] - CoreWeave有大量债务即将到期 包括2027年底前到期的106亿美元 [8] - 公司第二季度支付了6.4亿美元利息 远高于其4900万美元的净运营亏损 [8] - CoreWeave流动比率仅为0.46 处于危险低位 进一步加剧再融资担忧 [9] - Nebius和Iren现金状况更深 流动比率分别为3.08和3.55 [9] Iren和Nebius的财务优势 - Iren和Nebius也在借款为数据中心建设提供资金 但资产负债表干净得多 [9] - Iren和Nebius已通过多年内不会到期的债务工具获得低利率融资 且尚未以数据中心为抵押借款 [10] - Iren CEO Dan Roberts暗示公司可能在2027年使用数据中心融资来覆盖部分资本支出需求 从而避免发行高收益债券或进行稀释性股权出售 [10] 行业竞争格局与赢家 - Iren和Nebius具备抵御当前动荡的能力 拥有良好资产负债表 多种无需支付高利率的资本获取方式以及激增的收入增长 [12] - CoreWeave拥有1042亿美元积压订单 但全部收入需数年才能实现 且大部分在建产能已分配给超大规模云厂商 AI实验室和其他公司 限制了其从算力价值上升中获益 [12] - CoreWeave在高利率和即将到期债券方面的困境表明 即使对成熟neocloud企业而言行业环境也充满挑战 新进入者更难脱颖而出 [13] - 少数快速获得市场份额的企业可能以巨大差距拉开与竞争对手的距离 [13] - Nebius和Iren可能在AI neocloud细分领域获得类似亚马逊 微软和Alphabet在云计算领域的市场地位 这三家公司在云计算市场合计占有超过60%份额 [14] - Iren和Nebius凭借技术 强劲资产负债表和长期AI顺风可能占据AI neocloud利基市场的类似位置 [14]

Vanguard's Growth ETF Has Returned About 18% a Year for a Decade. I'd Plan on Much Less Through 2030.
The Motley Fool· 2026-10-18 15:36
文章核心观点 - Vanguard Morningstar Growth ETF(VUG)2026年表现良好,当前交易价格接近90美元,年内上涨约10%,较10月6日创下的92.64美元收盘纪录高点低约3% [1] - 该基金过去十年含股息再投资的年均回报率约为18% [1] - 当前买入者需支付基金持仓公司约37倍的市盈率,这一价格对未来几年回报影响重大 [1] - 预计当前投入10,000美元到2030年12月31日可增至约15,000美元,即不含股息年均约10% [2] - 该预测假设基金盈利年增约15%,市盈率降至30倍 [8][11] 基金持仓与集中度 - 截至6月底,该基金持有147只成长型股票,前十大持仓约占资产的63% [4] - 英伟达(NVDA)以12.6%的权重居首,苹果(AAPL)占11.7%,Alphabet(GOOGL/GOOG)占10.3% [4] - 这三家公司合计约占基金35%的权重,且各自利润仍在快速增长 [5] - 根据行情数据,英伟达持仓占比13.49%,苹果12.51%,微软9.75% [12] - 基金资产管理规模为3922.0亿美元,股息率1.32%,费用率0.03% [12] 主要持仓公司业绩表现 - 英伟达非GAAP调整后每股收益同比增长120%至2.22美元(2027财年第二季度,截至2026年7月26日) [5] - 苹果每股收益增长29%至2.02美元(2026财年第三季度,截至6月27日),但其中0.11美元来自关税退款 [5] - Alphabet第二季度运营收入增长30%,运营利润率扩大至34% [5] - Alphabet每股收益几乎翻两番至9.11美元,但其中6.26美元来自其持有股权证券的990亿美元收益,运营收入是更好的业务衡量指标 [6] - 英伟达第二财季调整后净利润约为540亿美元,是上年同期250亿美元的两倍多 [7] 历史增长与未来增速假设 - Vanguard数据显示,该基金持仓股票过去五年盈利年均增长约32% [6] - 分析认为32%的年增速难以持续,因为盈利每两年半翻倍,而基金最大持仓公司规模已非常庞大 [7] - 预测假设基金盈利到2030年年增约15%,不到过去五年增速的一半,但仍足以在约五年内使盈利翻倍 [8] - 若盈利增速降至年增12%且市盈率降至28倍,同样10,000美元仅增长至约12,500美元 [12] 估值分析 - Vanguard数据显示,截至6月底基金市盈率为35.6倍(基于过去一年盈利) [9] - 基金此后上涨约4%,当前买入者支付约37倍市盈率 [10] - 当前10,000美元投资对应约270美元的底层公司年盈利 [10] - 若盈利从截至6月的12个月起年增15%至2030日历年(约四年半),盈利将达约505美元 [10] - 假设届时市盈率降至30倍,仍高于Vanguard 6月列出的标普500 ETF的27.5倍市盈率 [11] - 30倍市盈率乘以505美元盈利约为15,150美元,四年多上涨约50% [11] - 股息再投资贡献有限,因基金股息率仅约0.4% [11] 回报预测总结 - 约15,000美元是合理的规划数字,既给予最大持仓公司健康增长预期,也假设当前溢价估值部分消退 [13] - 这一结果仍是不错的回报,但远低于过去十年18%的年均回报率,应以较低数字作为规划依据 [13]


Is JPMorgan Chase Stock a Buy 8% Below Its Record High?
The Motley Fool· 2026-10-18 15:15
核心观点 - 摩根大通被视为最高质量的金融服务机构之一,业务覆盖消费者、小企业、商业银行、资本市场及资产管理等全行业领域,总资产达5.1万亿美元,规模庞大,CEO Jamie Dimon领导公司近21年,在企业界享有高度声誉 [1] - 截至10月15日,该银行股价为335.53美元,较2026年8月12日创下的365.18美元收盘纪录低8%,当前估值水平值得寻求优质企业的投资者密切关注 [2] - 当前市净率为2.5倍,相对直接可比同行(美国银行、富国银行、花旗集团)存在显著溢价,虽非廉价机会,但该估值可能具备合理性 [6] 第三季度业绩表现 - 截至10月31日的第三季度,净营收同比增长8%至502亿美元,稀释后每股收益增长10%至5.57美元,整体指标强劲 [2] - 上述两项数据均低于华尔街分析师预期,上一次盈利未达预期需追溯至2022年第二季度 [3] - 股票市场业务收入同比激增49%,投资者应预期该增速最终将趋于温和,但当前势头值得关注 [3] 贷款与存款及净利息收入指引 - 尽管美联储实施紧缩货币政策,摩根大通平均贷款同比增长10%,平均存款同比增长8% [4] - 管理层将净利息 margin(不含市场业务)指引较三个月前上调7亿美元,目前预计全年该指标将达到972亿美元 [4] - 公司未上调信用卡服务净核销率预测,这一信号令人鼓舞 [4] 估值与股东回报 - 公司有形普通股回报率达20%,显著高于美国银行、富国银行和花旗集团三家竞争对手 [7] - 根据分析师一致预期,2025年至2028年每股账面价值预计将以更快速度增长 [7] - 股息收益率接近2%,为投资者提供健康的收入流,有助于增强持股耐心并提升股票总回报 [7] 关键市场数据 - 市值达9030.4亿美元,当日交易区间为337.52至344.40美元,52周区间为279.10至366.50美元 [6] - 成交量为840万股,平均成交量为720万股,股息收益率为1.81% [6] - 截至2026年10月16日美东时间下午4:00,股价报339.72美元,上涨4.19美元(涨幅1.25%),在纽交所交易 [5]

Elon Musk Says Optimus Is Tesla's Most Important Product. These 3 Suppliers Get Paid Before Tesla Does.
The Motley Fool· 2026-10-18 15:05
文章核心观点 - 特斯拉CEO马斯克认为Optimus人形机器人最终可能成为公司最重要的产品,应用范围从工厂作业延伸至家务劳动,但将这一愿景转化为盈利业务需要在算力、内存和电池方面进行巨额投资 [1] - 特斯拉正推进Optimus的商业化量产,包括Ark Invest的Cathie Wood在内的特斯拉看多者认为这可能是该股票的巨大机会,部分现有技术合作伙伴可能在首台Optimus机器人上市前就开始受益 [2] - 马斯克相信Optimus最终可能成为特斯拉最大的业务之一,但机器人从装配线下线并实现商业销售仍需多年的工程、投资和生产 [14] 台积电(TSMC) - 台积电是全球最大的芯片制造商,为包括特斯拉在内的每一家“科技七巨头”成员生产先进半导体 [3] - 在特斯拉7月财报电话会议上,马斯克将台积电列为重要的芯片制造合作伙伴之一,随着Optimus的开发推进,这一关系可能变得更有价值,因为Optimus需要强大的处理器来解读视觉信息、做出决策并控制动作 [4] - 台积电市值2.14万亿美元,当日交易区间410.58至421.50美元,52周区间266.82至487.47美元,成交量1670万,平均成交量1120万,毛利率65.07%,股息率0.91% [5][6] - 台积电刚发布的第三季度财报显示营收为467.2亿美元,同比增长41%,采用7纳米及以下工艺制造的先进芯片占晶圆营收的79%,这些正是对开发日益复杂AI处理器的公司具有价值的制造技术 [6] - 特斯拉计划开发自有芯片制造能力最终可能对台积电构成竞争,但建设先进半导体工厂极其昂贵且技术难度极高,目前台积电在特斯拉推进Optimus的同时正从AI算力热潮中获取收入 [7] 美光科技(Micron Technology) - 如果说处理器是人形机器人的大脑,内存就是使这些大脑足够快速地处理信息以执行有用任务的关键,美光科技生产动态随机存取存储器、高带宽存储器和存储产品,这些对AI计算至关重要 [8] - 马斯克在特斯拉7月财报电话会议上特别感谢美光,称其在行业供应紧张的情况下仍向公司提供了大量内存分配 [8] - 美光科技市值9943.4亿美元,当日交易区间875.00至907.50美元,52周区间192.40至1255.00美元,成交量3050万,平均成交量3170万,毛利率80.71%,股息率0.06% [9] - 美光科技CEO Sanjay Mehrotra将人形机器人视为未来内存需求的潜在来源,在第四财季财报电话会议上表示自动驾驶汽车可能需要超过200GB的内存和数TB的存储,人形机器人的需求可能相当 [9] - 对于一台最终可能折叠衣物或在仓库工作的机器而言,这是相当大的内存需求 [10] 松下(Panasonic) - 松下与特斯拉有长期合作关系,为其汽车制造锂离子电池,这一专业能力在人形机器人领域可能变得有价值 [11] - Optimus将需要可充电电池,能够提供足够动力来驱动其电机、处理器和传感器,同时不使机器人过重,松下在生产高性能电池电芯方面拥有丰富经验 [11] - 松下市值575.6亿美元,当日交易区间23.00至25.30美元,52周区间10.46至30.66美元,成交量907,平均成交量4400,毛利率31.67%,股息率1.21% [13] - 松下是特斯拉的既有电池供应商,但尚未公开确认向Optimus提供电池的具体协议,最大的问题在于松下能否将其电池制造经验转化为有意义的机器人业务收入 [13] 行业格局 - 台积电、美光科技和松下已经拥有服务特斯拉或更广泛AI市场的成熟业务,在Optimus的开发工作中似乎处于有利的受益位置 [14]


GE Vernova vs. Caterpillar: Which Has More Exposure to the AI Power Build-Out?
The Motley Fool· 2026-10-18 14:30
文章核心观点 - 科技公司正大规模投资人工智能基础设施 分析师预计今年AI资本支出将达到8000亿美元 这推动了计算 电力 冷却及其他相关基础设施需求的巨大销售 [1] - 高盛预计超大规模企业的资本投资到2027年可达1.7万亿美元 到2029年可达2.1万亿美元 提供电力解决方案的工业公司需求激增 GE Vernova和Caterpillar成为近年表现突出的股票 [2] - 两家公司均受益于超大规模企业电力需求激增 但在AI电力建设热潮中 GE Vernova的业务敞口更大 这取决于投资者对未来AI支出的预期 [3] GE Vernova业务概况 - GE Vernova供应电力基础设施 其设备帮助提供全球约25%的电力 设备和服务覆盖电力价值链 包括发电 输电 转换和存储 业务分为电力 电气化和风电三个板块 [4] - 公司发电设备需求强劲 包括重型燃气轮机和航空衍生燃气轮机 后者受数据中心运营商青睐 因为可在六个月内交付 在运营商等待电网接入或更大发电设备时提供过渡电力 [5] - 公用事业对大型HA燃气轮机需求旺盛 可提供数吉瓦电力 变电站和输电基础设施的强劲订单也在推动盈利 2026年上半年电气化板块的数据中心订单翻倍至50亿美元 [6] - GE Vernova总积压订单飙升至1760亿美元 以剩余履约义务衡量 电力板块设备积压订单近1120亿美元 电气化板块为440亿美元 设备和服务各占一半 公司116吉瓦合同燃气设备中约20%用于数据中心客户 其余用于传统公用事业客户 [8] Caterpillar业务概况 - Caterpillar业务分为建筑和采矿设备以及电力与能源两大板块 数据中心需要大型冗余备用电力设备以保持AI训练和推理工作负载运行 否则停机可能给超大规模企业带来巨额损失和时间浪费 数据中心运营商推动了对Caterpillar备用电力系统的强劲需求 柴油发电机订单积压延续至2028年 [9] - 公司积压订单达720亿美元 发电销售同比增长72% 燃气轮机设备订单积压延续至2030年 需求强劲促使管理层重启2022年停产的10兆瓦中速燃气往复式发动机平台 公司正将1.5吉瓦产能上线 将于第四季度开始交付设备 [10] - 公司还受益于数据中心实际建设和场地开发 提供包括挖掘 平整和地基工程在内的施工场地准备设备 [11] 两家公司对比与市场表现 - 两家公司都与AI主题交易紧密相关 股价波动性显著增加 自2024年初以来 GE Vernova上涨596% Caterpillar上涨149% 波动性双向影响 两只股票分别较52周高点下跌23%和32% [12] - 两家公司都是受益于超大规模企业巨额支出的卖铲人股票 寻求更多数据中心订单敞口的投资者可关注GE Vernova 其增长主要由数据中心订单驱动 而Caterpillar业务更多元化 涉及建筑 采矿和其他设备 [13]

Will Hershey's Halloween Week Earnings Trick or Treat Investors?
The Motley Fool· 2026-10-18 14:05
文章核心观点 - 好时公司将于10月29日万圣节前发布第三季度财报,该季度包含万圣节发货量的很大一部分,报告将反映消费者对万圣节糖果价格的感受 [1] - 公司第二季度表现强劲,净销售额增长6.6%至27.9亿美元,调整后每股收益攀升57%至1.90美元,净利润同比大幅增长629%,增长主要归因于提价和可可成本下降,但销量下降约8% [2] - 公司管理层清楚认识到消费者尤其是北美消费者非常注重价值,对可选消费购买十分挑剔,可可价格已远低于2024年末高点,但可可成本下降并未转化为零售货架上糖果价格的下降 [3] - 公司上调2026年调整后每股收益预期至8.36至8.52美元,第三季度每股收益增长可能相当强劲,厄尔尼诺现象可能影响可可价格和收成,若公司能在敏感消费者中稳定销量并微妙平衡价格,万圣节季节对投资者而言更可能是"款待"而非"恶作剧" [4] - 公司股价过去一年下跌约12%,远期市盈率目前约为17倍,股票定价合理,尽管存在较大宏观经济风险,前景仍谨慎看涨 [5] 公司财务与估值 - 公司市值343.2亿美元,当日交易区间169.44至172.12美元,52周区间156.16至239.48美元,成交量200万,平均成交量140万,毛利率37.93%,股息收益率3.35% [2] - 公司第二季度净销售额增长6.6%至27.9亿美元,调整后每股收益攀升57%至1.90美元,净利润同比增长629% [2] - 公司上调2026年调整后每股收益预期至8.36至8.52美元 [4] - 公司股价过去一年下跌约12%,远期市盈率目前约为17倍 [5] 行业与消费趋势 - 消费者尤其是北美消费者非常注重价值,对可选消费购买十分挑剔 [3] - 可可价格已远低于2024年末高点,但可可成本下降并未转化为零售货架上糖果价格的下降 [3] - 厄尔尼诺现象可能影响可可价格和收成 [4] 销量与价格动态 - 公司第二季度销量下降约8%,增长主要归因于提价和可可成本下降 [2] - 若公司能在敏感消费者中稳定销量并微妙平衡价格,万圣节季节对投资者而言更可能是"款待"而非"恶作剧" [4] - 若销量继续下降、关税造成进一步痛苦或厄尔尼诺现象造成严重破坏,股票可能在一段时间内给股东留下苦涩滋味 [4]