Peoples Bancorp Stock Slips Post Q3 Earnings Despite NIM Expansion
ZACKS· 2026-10-23 00:21
文章核心观点 - Peoples Bancorp of North Carolina第三季度(截至2026年9月30日)净收益为570万美元,同比增长55.1%,每股收益增长56.7%至1.05美元,主要得益于净利息收入增长10.4%及非利息支出下降6.9% [2][4][6] - 自财报发布以来公司股价下跌1.9%,同期标普500指数上涨1.1%;过去一个月公司股价上涨1.9%,标普500指数上涨0.5% [1] - 净利息 margin 改善至3.85%,利息支出下降10.1%,贷款组合和存款规模均实现增长,资产质量保持稳定 [4][5][8][10] 盈利表现 - 第三季度净收益570万美元,较上年同期的370万美元增长55.1% [2] - 每股收益增长56.7%至1.05美元,上年同期为67美分 [2] - 净利息收入增长10.4%至1670万美元,上年同期为1510万美元,受贷款相关收入增加和融资成本下降支撑 [2] - 非利息收入下降6.1%至670万美元,上年同期为710万美元,主要由于评估管理活动减少 [2] - 公司未报告单独的经营分部业绩 [3] 净利息收入与利差 - 净利息 margin 从上年同期的3.58%改善至3.85%,反映核心贷款和融资业务的有利发展 [4] - 总利息收入增长4.4%至2230万美元,上年同期为2140万美元,主要受贷款利息收入和费用增加190万美元推动,部分被银行同业余额和投资证券收入下降所抵消 [4] - 利息支出下降10.1%至570万美元,上年同期为630万美元,受益于2025年9月至12月美联储降息后计息负债利率下降 [5] - 贷款收入增加与融资费用减少共同支撑了盈利能力,尽管非利息收入表现疲软 [5] 运营费用 - 非利息支出下降6.9%至1580万美元,上年同期为1690万美元,反映专业费用、借记卡费用和评估管理成本降低 [6] - 专业费用下降56.7%,主要由于法律费用减少 [6] - 评估管理费用下降19.1%,因评估量减少;借记卡费用下降38.6% [6] - 上述节省部分被较高的占用费和杂项费用(包括递延薪酬安排相关成本)所抵消 [7] - 信贷损失拨备从50万美元降至30万美元,反映某些商业建筑和非自用商业房地产贷款余额减少以及净核销额下降 [7] 贷款组合与存款 - 截至2026年9月30日总贷款达13.0亿美元,2025年12月31日为12.0亿美元 [8] - 总存款从15.1亿美元增至15.7亿美元 [8] - 核心存款(非GAAP指标)达14.4亿美元,占总存款的91.90%,2025年12月31日为13.5亿美元,占比89.44% [8] - 管理层强调核心存款作为相对低成本融资来源对支撑公司盈利能力的重要性 [8] - 截至2026年9月30日总资产为17.6亿美元,2025年12月31日为17.0亿美元 [9] 资产质量 - 截至2026年9月30日不良资产总额为430万美元,2025年12月31日为420万美元,占总资产比例维持0.25%不变 [10] - 贷款信贷损失准备金从1010万美元增至1070万美元,但准备金占总贷款比率从0.84%降至0.82% [10] - 管理层认为现有准备金充足,但承认经济条件变化和监管要求可能需要在未来进行调整 [11] 其他发展 - 第三季度现金股息为每股21美分,上年同期为20美分 [12] - 截至2026年9月30日股东权益为1.577亿美元,2025年12月31日为1.571亿美元;权益资产比率从9.23%降至8.95%,主要反映可供出售投资证券未实现亏损增加 [12] - 公司本季度未披露任何收购、剥离或重大重组活动 [13]


BIOQUAL Presents Unaudited Financial Results for First Quarter of Fiscal Year 2027
Businesswire· 2026-10-23 00:20
BIOQUAL Presents Unaudited Financial Results for First Quarter of Fiscal Year 2027 BIOQUAL Presents Unaudited Financial Results for First Quarter of Fiscal Year 2027 ROCKVILLE, Md.--(BUSINESS WIRE)-- BIOQUAL, Inc. (OTCID: BIOQ): Three Months Ended August 31, 2026 2025 Revenue $ 10,148,513 $ 9,855,399 Loss Before Income Tax $ (682,592 $ (343,432 Net Loss (494,692 (248,832 Basic Earnings per Share of Common Stock (0.55 (0.28 Diluted Earnings per Share of Common Stock (0.56 (0.28 Weighted Average Number of Sha ...
i-80 Gold: An Executable Nevada Plan Trading At A Fraction Of Its Worth
Seeking Alpha· 2026-10-23 00:18
文章核心观点 - 文章主要介绍Alluvial Gold Research对贵金属矿业公司的深度研究服务,重点覆盖被低估且具备近期催化剂的矿企,以辅助投资组合获得超额表现 [1] - 订阅用户可获取当前投资组合、实时买卖提醒以及专有情绪指标等服务 [1] - 研究重点聚焦贵金属开发商、生产商及特许权使用费/流媒体公司 [1] 研究服务内容 - 提供按排名排列的矿企深度研究,帮助定位最具低估价值且拥有 upcoming catalysts 的矿企 [1] - 订阅者获得当前投资组合访问权限 [1] - 订阅者获得实时买入/卖出提醒 [1] - 提供针对黄金和白银矿企的专有情绪指标 [1] 分析师背景 - Taylor Dart为个人投资者,拥有超过17年交易经验 [1] - 其主要关注领域为贵金属开发商、生产商和特许权使用费/流媒体公司 [1] - Taylor Dart领导Alluvial Gold Research投资小组,提供含入场/出场点的投资组合、买卖提醒及黄金白银矿企专有情绪指标 [1] 持仓披露 - 分析师通过股票所有权、期权或其他衍生品对IAUX、IAU:CA、FNV、FNV:CA持有受益多头头寸 [2] - 文章为分析师自行撰写,表达其个人观点 [2] - 分析师未因本文获得报酬(Seeking Alpha除外) [2] - 分析师与文中提及的任何公司均无业务关系 [2]

How Tempus AI Built a Defensible Data Moat in Precision Healthcare
Etftrends· 2026-10-23 00:18
文章核心观点 - 随着通用AI模型能力普及,单纯获取模型本身难以形成差异化优势,精准医疗领域的竞争优势来自专有临床数据、专业化模型与诊断工作流的深度整合 [1] - 麦肯锡报告指出,真正的竞争护城河在于获取专有数据并将软件深度嵌入日常工作流,Tempus AI是该模式的典型代表 [2] - 物理实验室硬件是AI驱动药物发现的主要瓶颈,而第二大约束在于对专有患者数据的安全获取,仅靠算力无法解决临床数据的获取、连接与维护问题,需要医疗关系、数据权利以及大量整合与治理 [4] AI数据护城河的构建逻辑 - Tempus将临床实验室运营与医疗服务提供方整合相结合,构建并治理多模态数据集,包括去标识化的临床与基因组记录,将临床病史与分子检测连接有助于为诊断发现提供背景并改善患者护理 [5] - Tempus从创立之初就围绕与医疗合作伙伴的集成数据管道设计业务,静态数据集可一次性购买,但建立持续拉取更新临床数据的实时合规系统所形成的护城河难以被单一公司复制 [6] - 该模式对应麦肯锡提出的两大护城河:特权数据与深度工作流嵌入,深度整合通过重建数据连接和临床工作流所需的工作量形成转换成本 [7] 技术基础设施与精准医疗的桥梁 - 纯软件公司因严格监管和专有临床数据孤岛面临系统性准入瓶颈 [9] - Tempus AI处于AI基础设施与临床诊断的交汇点,依托庞大的专有多模态数据库 [9] - 公司同时是ROBO Global人工智能ETF(THNQ)和ROBO Global医疗科技与创新ETF(HTEC)的持仓 [9] - 该股票已成为ROBO Global人工智能ETF(THNQ)的顶级持仓,与云基础设施巨头和芯片制造商并列,同时其临床决策支持工具和诊断研究使其自然契合ROBO Global医疗科技与创新ETF(HTEC)[10]
Navigate Large-Cap Growth Risk With Insider Value Investing
Etftrends· 2026-10-23 00:18
文章核心观点 - 大盘成长策略多年来一直是热门投资方式,但近期该策略内部风险持续上升 [1] - 大盘成长风险上升主要源于两方面:一是集中度风险高企,成长策略集中于少数证券和行业;二是大盘成长股估值倍数过高,使未来每次财报电话会议都成为风险事件,若公司业绩不能大幅超预期,后果可能非常严重 [3] - 大盘成长风险是投资者重新倾向价值投资的众多原因之一,但价值投资传统挑战在于判断哪些公司真正被低估、哪些公司便宜是有原因的 [4] - Tweedy Browne通过利用内部人动量来解决价值投资中的判断难题,具体实践为Tweedy Browne Insider + Value ETF(COPY)[5] - COPY的价值投资方法核心是寻找有公司内部人行动的价值股,即公司高管、董事或控股股东正在买入公司股票的价值公司,或机会性进行股票回购的价值公司 [6] - 关注公司内部人行动可作为挖掘被低估便宜股中优质标的的可靠筛选条件,公司内部人可能比任何人都更了解公司自身内在潜力 [7] - COPY采用主动管理,能够快速驾驭市场并利用Tweedy Browne超过100年的投资经验 [7] - 综合来看,该基金为寻求更多价值股配置的投资者提供了有吸引力的解决方案,成长风险高于往常而价值提供强劲长期收益,内部人关注有助于组合把握价值投资中更强的机会 [8] 大盘成长风险 - 大盘成长策略多年来一直是极受欢迎的投资方法,但近期这些策略中的风险明显在增长 [1] - 集中度风险仍然高企,成长策略倾向于集中投资于狭窄的一组证券和行业 [3] - 这些大盘成长股估值倍数过高,使未来每次财报电话会议都成为越来越大的风险事件,若公司不能稳健超预期,后果可能非常严重 [3] 价值投资挑战与内部人策略 - 大盘成长风险是投资者重新倾向价值投资的众多原因之一,但价值投资传统挑战在于确定哪些公司真正被低估、哪些公司便宜是有原因的 [4] - Tweedy Browne团队的解决方案在于利用内部人动量,实践载体为Tweedy Browne Insider + Value ETF(COPY)[5] - COPY寻找有公司内部人行动的价值股,即公司高管、董事或控股股东正在买入公司股票的价值公司,或机会性进行股票回购的价值公司 [6] - 关注公司内部人行动可作为挖掘被低估便宜股中优质标的的可靠筛选条件,公司内部人可能比任何人都更了解公司自身内在潜力 [7] - COPY采用主动管理,能够快速驾驭市场并利用Tweedy Browne超过100年的投资经验 [7] 投资策略选择 - 选择正确的价值策略至关重要,因为有些股票便宜是有充分理由的 [9] - Tweedy Browne通过选择内部人正在买入公司自身股票的价值公司,在价值证券中寻找有吸引力的机会 [9] - 成长策略风险高于往常而价值策略提供强劲长期收益,内部人关注有助于组合把握价值投资中更强的机会 [8]
Integra LifeSciences (NASDAQ:IART) Navigates Q3 2026 with Revenue Growth Amidst Price Target Adjustment
Financial Modeling Prep· 2026-10-23 00:16
核心观点 - 富国银行将Integra LifeSciences的目标价从15美元下调至13美元,按11.84美元的报道价格计算,该股较新目标价低约9.8% [1] - Integra LifeSciences 2026年第三季度营收同比增长2.3%至4.112亿美元,有机营收增长2.5%,但辛辛那提工厂洪水造成约700万美元营收减少 [2][5] - 公司摊薄每股收益升至0.19美元,调整后每股收益增至0.59美元,经营现金流达9600万美元,总杠杆率降至3.8倍 [3][5] - 公司完成21亿美元债务再融资,延长了还款期限 [4][5] 股价与市场表现 - 公司股价下跌1.49美元,跌幅11.18%,报11.84美元 [4] - 当日交易区间为11.57美元至13.75美元,过去一年区间为8.70美元至20.49美元 [4] - 公司市值约9.21亿美元,成交量约202万股 [4] 营收与盈利 - 第三季度营收4.112亿美元,同比增长2.3% [2] - 有机营收增长2.5%,剔除收购和汇率变动影响 [2] - 辛辛那提工厂洪水导致营收减少约700万美元 [2] - 标准会计准则下摊薄每股收益0.19美元,上年同期为亏损0.07美元 [3] - 调整后摊薄每股收益0.59美元,上年同期为0.54美元 [3] 现金流与债务 - 经营现金流为9600万美元 [3] - 总杠杆率(债务相对盈利的指标)降至3.8倍 [3] - 季度结束后完成21亿美元债务再融资,延长还款截止期限 [4]

Vicor Corporation Shares Gain 4.5% on Strong Q3 Earnings Growth
ZACKS· 2026-10-23 00:16
文章核心观点 - Vicor Corporation第三季度2026财年业绩受益于AI驱动的强劲需求和经常性专利费收入增长,推动销售额、利润率和盈利能力提升,财报发布后股价上涨4.5% [1] - 公司每股收益1.33美元,同比增长111.1%,但低于Zacks共识预期4.32% [1] - 营收同比增长78.5%至1.9711亿美元,超出共识预期5.4%,订单积压同比增长166%至4.06亿美元 [2] 营收结构分析 - 先进产品收入(含专利费)环比增长47.5%至1.389亿美元,占总营收70.4%,高于上一季度的65.7% [3] - Brick产品收入环比增长18.4%至5830万美元,占总营收29.6% [3] - 对备货分销商的出货环比增长24.8%,同比增长16.2%,出口约占营收36.1%,低于第二季度的46% [4] - 产品收入总计1.305亿美元,同比增长47.1% [5] - 专利费收入从2170万美元同比激增206.6%至6660万美元,环比增长119.1%,受许可协议支撑 [5] 专利许可与AI需求 - 公司向一家领先的人工智能原始设备制造商授予首个垂直供电(VPD)许可,采用第二阶段单位专利费率,部分季度专利费贡献反映初始付款,底层许可安排提供经常性收入 [6] - 公司收到超大规模企业关于更广泛许可协议的询价,管理层预计随着更多客户采用其知识产权,专利费收入将增长,但付款时间和新协议可能造成季度波动 [7] - 订单出货比保持在1以上,积压订单环比增长7%至3.8亿美元,第四季度前两周约有1亿美元订单,包括第二代VPD模块的大额订单 [8] - AI计算、自动测试设备(ATE)、工业、航空航天和国防市场需求强劲,ATE业务年收入现已超过1亿美元 [9] - 第二代VPD技术在Open Compute展示后客户兴趣增长,该技术旨在满足先进AI处理器日益增长的功率密度和效率要求 [9] 利润率与费用 - 毛利润环比从8310万美元增至1.347亿美元,毛利率扩大1030个基点至68.3%,受益于专利费收入增加、产品组合改善、制造效率提升和销量增长 [11] - 运营费用环比增长29.6%至6250万美元,法律费用增加约1110万美元至1610万美元,其中很大部分与专利费收入相关,管理层预计近期法律费用平均约占专利费收入的20% [12] - 运营收入从去年同期的2090万美元同比增长245.1%至7210万美元 [12] 现金状况与产能扩张 - 截至2026年9月30日,现金及现金等价物总计5.131亿美元,上一季度为4.536亿美元 [13] - 经营活动产生现金6970万美元,第二季度为3400万美元 [13] - 公司在现有Andover设施30英里范围内收购了两个额外制造基地,规划的Fab-2和Fab-3设施可能使制造产能相对Fab-1增加近五倍 [13] - 管理层预计Fab-2初始设备部署在2027年第二季度,扩张初期针对产能受限的制造工艺,公司预计无需额外融资即可为扩张计划提供资金 [14] 第四季度业绩指引 - 公司预计第四季度2026财年产品收入环比增长约10%,假设先进产品硬件收入再次实现两位数环比增长 [15] - 管理层预计第四季度专利费收入至少4300万美元,假设无额外许可协议,现有安排可能产生超过该基线的增量专利费 [15] - 公司预计随着收入增长和制造利用率提高,利润率将进一步扩大,但Fab-1近期产能限制仍是需要考虑的因素 [16] - 公司股价因第三季度盈利增长111.1%和营收增长78.5%而上涨4.5%,专利费收入激增206.6%至6660万美元提振利润率,预计第四季度产品收入环比增长10% [10]

Is UBER Stock Worth Betting on Now, Riding on Its Expansion Drive?
ZACKS· 2026-10-23 00:16
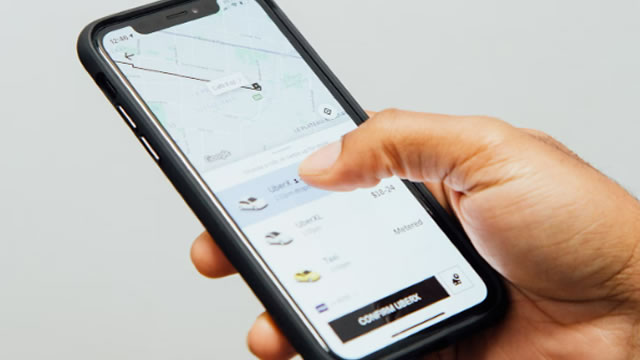
文章核心观点 - Uber核心业务为网约车,但已稳步扩展至外卖配送和货运等领域,多元化对大公司风险管理至关重要,Uber通过收购、地理扩张、新产品和创新的方式尤为有效地实现了多元化 [1] - Uber的国际扩张努力值得关注,通过战略投资持续拓宽服务并强化平台,文章探讨投资者是否应在当前价格买入UBER股票 [2] - Uber近期扩张举措包括23亿美元收购ezCater、与Sur La Table合作、通过合作伙伴关系推进自动驾驶出租车布局,估值较低但债务和股价疲软构成压力 [9] - 尽管Uber近期股价下跌高个位数百分比,跑输Zacks互联网服务行业,且面临高债务、劳工动荡和地缘政治等近期挑战,但长期前景仍不容悲观,公司战略多元化、自动驾驶聚焦和股东友好举措构成关键优势 [13][19][20] - 总体而言,Uber的规模、战略投资和多元化努力为持续长期增长提供了坚实基础,维持Zacks Rank 3(持有)仓位似乎是合理做法,潜在投资者可等待更具吸引力的入场点 [21] 收购ezCater - 本月早些时候Uber同意以全现金交易收购ezCater,企业价值23亿美元,ezCater是美国主要的餐饮和工作场所供餐平台 [3] - 该收购旨在将Uber Eats扩展至大额订单餐饮市场,同时强化Uber for Business,交易预计在未来数月完成,需满足监管批准和惯例成交条件 [3] - 合并将整合ezCater的餐饮和企业对企业专长、Uber Eats广泛的消费者和餐厅网络以及Uber for Business的企业关系 [4] - 扩展后的平台预计为餐厅提供更多高价值订单和新客户渠道,同时使企业和消费者更容易为工作场所、会议、活动和其他团体场合安排餐食 [4] - 该交易还可能通过增加大额餐饮配送量,为Uber Eats配送员创造额外收入机会,Uber预计该业务将增厚利润率 [5] - 该收购可能显著增强Uber在美国外卖市场相对DoorDash的竞争地位,使其在工作场所餐饮和大团体订单领域获得更强立足点,而DoorDash也在积极瞄准该细分市场 [5] - DoorDash for Business于2026年4月扩展了工作场所餐饮服务,包括托盘式餐饮和团队餐解决方案,此前大团队订单增速比普通订单快30% [5] 与Sur La Table的合作 - 本月早些时候Uber宣布与特色厨具零售商Sur La Table合作,通过Uber Eats市场为客户提供高端炊具、厨房电器和烹饪必需品的便捷购买渠道 [6] - 合作将覆盖Sur La Table全国所有门店,客户可下单即时或预约配送 [6] - 通过该合作Uber Eats客户可购买从炊具、烘焙设备到日常用具和聚会必需品的多种厨房产品,包括Le Creuset和All-Clad等知名品牌 [7] - 符合条件的订单最快25分钟送达,为寻求临时烹饪用品、厨房电器或礼品的客户提供便捷选择 [7] 合作伙伴驱动的自动驾驶扩张 - Uber寻求通过战略合作在自动驾驶出租车市场建立强势地位,这种合作驱动的方式使公司避免内部构建自动驾驶技术所需的巨额研发费用,Uber于2020年剥离了其自动驾驶部门 [8] - 公司仍致力于强化其作为领先网约车超级应用的地位 [8] - 上月Uber与英国AI公司Wayve在伦敦推出监督式自动驾驶载客服务,标志着此类服务在英国首次可用 [10] - Uber、WeRide和AVOMO获得西班牙首个L4级自动驾驶乘用车全国许可,马德里推广将首先投入20辆WeRide装备车辆,商业服务目标在2026年底前实现 [10] - 该批准是WeRide全球第九个自动驾驶许可,强化了马德里作为其更广泛欧洲扩张门户的角色,马德里是欧洲最大的城市出行市场之一 [10] - 今年早些时候Uber还与亚马逊子公司Zoox结成战略联盟,在其平台引入专用自动驾驶出租车,Zoox的自动驾驶出租车专为网约车运营设计,强调乘客舒适性和社交互动,双方预计明年在洛杉矶提供这些自动驾驶载客服务 [11] - Uber在网约车市场的既定领导地位为自动驾驶出行提供了额外竞争优势,其广泛的客户和司机网络使公司能够在自动驾驶技术进步时快速扩展自动驾驶出租车服务 [12] - Uber平台设计可容纳来自多个合作伙伴的自动驾驶车辆,为乘客提供更大灵活性和更广泛的交通选择 [12] 关键指标与估值 - 尽管Uber近期采取扩张导向的举措,但过去六个月股价下跌高个位数百分比,同期跑输Zacks互联网服务行业 [13] - 从估值角度看,UBER的12个月远期市销率为2.12倍,与行业相比估值便宜 [16] - 过去90天Zacks对Uber盈利的共识预期有所修正:当前季度(2026年9月)为0.94,下一季度(2026年12月)为1.17,当前年度(2026年12月)为3.20,下一年度(2027年12月)为4.56 [19] - 7天前上述预期分别为0.94、1.17、3.20、4.56;30天前分别为0.94、1.17、3.21、4.59;60天前分别为1.02、1.24、3.33、4.65;90天前分别为0.91、1.01、3.03、4.49 [19] 公司定位与前景 - 公司战略多元化、自动驾驶聚焦和股东友好举措继续构成关键优势,Uber市值达1381.2亿美元,有能力应对经济不确定性 [20] - 公司通过收购、地理扩张和创新产品供应持续致力于多元化,有助于降低风险并巩固竞争地位 [20] - 尽管近期股价表现不利,维持Zacks Rank 3(持有)仓位似乎是合理做法,潜在投资者可等待更具吸引力的入场点 [21]


5 Stocks With Recent Price Strength Amid a Volatile October
ZACKS· 2026-10-23 00:16
文章核心观点 - 10月上半月华尔街出现波动,此前9月表现好于预期,人工智能股票因市场担忧大规模AI支出融资的可持续性而暴跌 [1] - 中东地缘政治冲突持续导致原油价格维持高位,9月通胀数据令人担忧,批发通胀创2022年以来最大涨幅,消费者通胀仍显著高于美联储2%目标水平 [2] - 部分股票展现出价格强势,筛选近期处于牛市行情的股票,此类股票有较高概率延续动能 [2] - 仅凭近期价格强势不足以创造奇迹,需结合其他相关参数构建成功投资策略 [4] 筛选标准 - 4周价格变化百分比大于零,表明股票在过去四周上涨 [5] - 12周价格变化百分比大于10,表明股票过去三个月具有动能,降低因整体市场短期超常表现而选中股票的风险 [5] - Zacks排名为1(强力买入),无论市场状况好坏,此类股票有经过验证的跑赢历史 [6] - 平均经纪商评级为1,表明经纪商对股票未来表现高度看好 [6] - 当前价格大于5美元,股票最低交易价格为5美元 [6] - 当前价格占52周高低区间比例超过85%,筛选出交易价格接近52周高点的股票,表明价格足够强势 [7] - 上述少数标准将搜索范围从超过7700只股票缩小至五只 [7] 个股总结:Vince Holding Corp. (VNCE) - 提供广泛的男女成衣产品,包括标志性羊绒衫、皮夹克、奢华打底裤、连衣裙、丝绸和梭织上衣、牛仔及鞋类 [7] - 经营两个分部:Vince Wholesale和Vince Direct-to-Consumer,通过品牌专卖零售店、奥特莱斯店、百货商店、 specialty stores以及vince.com电商平台销售产品 [9] - 股价过去四周飙升93.2% [8][10] - 当前年度(截至2027年1月)预期盈利增长率超过100% [10] - 当前年度盈利的Zacks共识预期过去30天上升12.1% [8][10] 个股总结:Vera Bradley Inc. (VRA) - 女性配饰的设计商、生产商、营销商和零售商,产品包括手袋、配饰及旅行休闲用品 [11] - 通过两个可报告分部销售产品:Indirect和Direct [11] - Indirect业务包括向美国独立零售商及部分全国零售商和第三方电商网站销售Vera Bradley产品 [12] - Direct业务包括通过全价店、奥特莱斯店、verabradley.com及印第安纳州韦恩堡年度奥特莱斯销售活动进行产品销售 [12] - 股价过去四周上涨64.5% [8][13] - 当前年度(截至2027年1月)预期盈利增长率62.7% [13] - 当前年度盈利的Zacks共识预期过去30天上升21.4% [8][13] 个股总结:Forum Energy Technologies Inc. (FET) - 全球油田产品公司,服务于石油和天然气行业的海底、钻井、完井、生产和基础设施领域 [14] - 设计并制造产品,从事售后市场服务、零部件供应及相关服务,以补充公司产品 offerings [14] - 股价过去四周攀升60.5% [8][15] - 当前年度预期盈利增长率超过100% [15] - 当前年度盈利的Zacks共识预期过去30天上升31.1% [8][15] 个股总结:American Outdoor Brands Inc. (AOUT) - 户外产品和配件的提供商,包括狩猎、钓鱼、露营、射击及个人安全和防卫产品,面向 rugged 户外爱好者 [15] - 旗下品牌包括Caldwell、Crimson Trace、Wheeler、Tipton、Frankford Arsenal、Lockdown、BOG、Hooyman、Smith & Wesson Accessories、M&P Accessories、Thompson/Center Arms Accessories、Performance Center Accessories、Schrade、Old Timer、Uncle Henry、Imperial、BUBBA、UST、LaserLyte和MEAT! [16] - 股价过去四周飙升40.3% [17] - 当前年度(截至2027年4月)预期盈利增长率超过100% [17] - 当前年度盈利的Zacks共识预期过去30天上升27.5% [17] 个股总结:Swire Pacific Ltd. (SWRAY) - 香港领先上市公司之一,在五个运营分部拥有多元化权益,通过积极参与管理寻求长期可持续增长,以强大财务基础为支撑 [18] - 在香港、中国大陆、台湾、亚洲其他地区、美国及国际范围内从事地产、航空、饮料、海洋以及贸易和工业业务 [18] - 股价过去四周上涨6.6% [19] - 当前年度预期盈利增长率30.6% [19] - 当前年度盈利的Zacks共识预期过去60天上升42.4% [19]

Pfizer's High Dividend Yield May Be a Warning. Here's How Merck Compares
247Wallst· 2026-10-23 00:15
文章核心观点 - 辉瑞5.7%的股息率远高于默克的2.2%,但这一差距更多是对额外风险的补偿,而非单纯的价值机会 [1] - 默克在股息覆盖能力和股息增长方面均优于辉瑞,是更适合退休收益型投资者的选择 [1][9] - 辉瑞的高股息率可能是一个警告信号,其股息支付已超过自由现金流所能覆盖的水平 [1][9] 股息收益率与股价表现 - 辉瑞季度股息为每股0.43美元,年度股息1.72美元,股价30.06美元,股息率约5.7% [1][2] - 默克季度股息为每股0.85美元,年度股息3.40美元,股价151.48美元,股息率约2.2% [1][2] - 默克股价过去一年上涨77.98%,辉瑞同期上涨29.48%,默克较低股息率部分源于其股价大幅上涨 [2] 股息覆盖能力 - 2025年辉瑞经营现金流为117亿美元,资本支出26.3亿美元,支付股息97.7亿美元,约占自由现金流的108% [3] - 2026年上半年辉瑞自由现金流仅覆盖其股息支付的约51% [3] - 2025年默克股息约占自由现金流的66%,2026年上半年自由现金流覆盖股息支付的174%,即使收购费用导致GAAP盈利出现亏损 [3] - 辉瑞净债务为EBITDA的3.01倍,杠杆率预计在过渡期内维持当前水平或略有上升 [4] - 辉瑞首席执行官表示股息即使在最严峻的情景下也能维持,但公司2026年没有股票回购计划 [4] - 默克预计2026年回购约30亿美元股票 [4] 估值比较 - 辉瑞2026年调整后每股收益指引为2.80至3.00美元,按中值计算市盈率约10倍 [5] - 默克2026年指引为2.66至2.76美元,受Cidara每股3.62美元和Terns每股2.31美元的一次性费用影响 [5] - 基于2025年非GAAP每股收益8.98美元,默克市盈率约17倍 [5] - 辉瑞股息约占其预测调整后收益的59%,默克股息约占其2025年非GAAP每股收益的38% [5] - 辉瑞估值更便宜,市场对其问题的定价有合理依据 [5] 增长与专利悬崖 - 两家公司均面临专利悬崖,KEYTRUDA约占默克制药收入的近一半 [6] - 默克首席执行官将独占权丧失描述为“更像山坡而非悬崖”,预计“浅幅下滑后快速恢复增长” [6] - 默克替代产品已开始贡献收入:WINREVAIR销售额增长75%至5.88亿美元,KEYTRUDA QLEX新增4.63亿美元,LIPFENDRA获得FDA批准 [6] - 默克将2026年销售指引上调至663亿至673亿美元 [6] - 辉瑞仍在消化新冠产品下滑:Paxlovid销售额下降95%,Comirnaty下降34% [7] - 辉瑞还面临约11亿美元的仿制药和生物类似药收入损失 [7] - Vyndamax独占权持续至2031年6月,但管理层目标为2029年起恢复增长 [7] - 辉瑞减肥药berobenatide目标为2028年首次获批 [7] 股息增长记录 - 默克季度股息从2020年的0.61美元提高至0.85美元,增长约39% [8] - 同期辉瑞股息从0.38美元提高至0.43美元,增长约13% [8] - 辉瑞自2025年1月起维持0.43美元不变,管理层将未来加息与独占权损失后的时期挂钩 [8] - 过去五年默克股票回报率为117.44%,辉瑞下跌9.17% [8] - Jim Cramer在5月总结辉瑞情况时表示“辉瑞没有任何盈利动能” [8][11] 结论 - 默克在本次比较中胜出,其自由现金流覆盖股息且有余力,股息自2020年以来持续增长 [9] - 辉瑞5.7%的股息率提供更多当期收入,但股息可能在整个十年内保持持平,且支付已超过全部自由现金流 [9] - 后续财报需关注辉瑞经营现金流是否恢复至足以覆盖股息,以及默克新药在KEYTRUDA增长放缓之际能否持续增长 [9]