ZACKS

搜索文档
Netlist to Report Q3 Earnings: Will Strong Memory Demand Drive Growth?
ZACKS· 2026-11-06 01:25
文章核心观点 - Netlist将于11月10日发布2026年第三季度业绩,市场预期营收为3.086亿美元,同比大幅增长约630.8%,每股收益预期为60美分,而去年同期为每股亏损2美分 [1] - 公司受益于AI驱动的内存需求激增、内存供应结构性短缺以及强劲的定价顺风,第三季度业绩预计将延续上半年的增长势头 [3][7] - 公司与三星达成五年战略联盟以及与美光签署6亿美元专利许可协议,标志着知识产权货币化取得重大里程碑,并显著改变了公司的风险轮廓 [7][12][13] 一、第三季度业绩预期 - 第三季度每股收益的Zacks共识预期为60美分,过去60天保持不变,而去年同期为每股亏损2美分 [1] - 第三季度营收的Zacks共识预期为3.086亿美元,较去年同期实际值增长约630.8% [1] - 管理层在上一季度电话会议上表示,基于订单和出货趋势,预计第三季度产品营收将与第二季度水平相近 [8] 二、上半年经营表现与增长驱动 - 2026年上半年营收达到2.147亿美元,约为去年同期的三倍,毛利润增至4530万美元,增长1582% [3] - 上半年营业收入为990万美元,而去年同期为1600万美元的经营亏损 [3] - 第二季度营收激增163%至1.098亿美元,管理层指出其中很大一部分营收来自"难以采购"的DRAM产品的转售,但公司自有品牌产品也在获得增长动能 [4] - 营收表现受益于内存供应问题以及AI驱动的需求激增,形成了强劲的定价顺风 [3] - 管理层指出内存市场仍处于结构性供不应求状态,需求保持稳定,内存行业的供应约束预计将持续至明年 [4] 三、产品与技术进展 - 公司正在加速推进Lightning产品组合(低延迟DDR5 RDIMM和UDIMM解决方案) [5] - 公司持续推进CXL NVDIMM和低功耗MRDIMM解决方案,两者均针对AI驱动工作负载对内存性能和容量的需求 [5] - CXL NVvault解决方案正在与系统级芯片厂商、超大规模数据中心运营商和关键OEM厂商进行下一代硬件平台的送样测试 [8] - 10月,公司推出面向Agentic AI工作站和服务器的下一代LIGHTNING超低延迟DDR5 RDIMM产品,包括DDR5-6000和DDR5-6400,旨在提升内存敏感型AI和企业工作负载的响应速度 [14] 四、三星战略联盟 - 2026年8月宣布的与三星的五年战略联盟涵盖专利组合交叉许可、内存产品供应和技术合作 [9][10] - 根据协议条款,三星将获得Netlist完整专利组合的访问权,包括服务器DIMM和HBM技术;Netlist将从三星获得DRAM和NAND供应;双方同意和解并互相释放所有未决法律诉讼 [10] - 在许可协议下,三星将向Netlist支付2亿美元的前期费用,以及在20个季度内每季度最高2750万美元的许可费(受特定调整影响) [11] - 供应协议允许Netlist每年从三星采购最高3亿美元的DRAM和NAND产品,五年协议期内合计最高15亿美元 [11] - 该联盟将此前涉及三星的诉讼关系转变为长期商业合作伙伴关系,同时使Netlist获得主要行业参与者的内存供应渠道 [12] 五、美光专利许可协议 - 10月,公司与美光科技签订专利许可和和解协议,实现重大知识产权货币化里程碑 [13] - 与美光的五年许可安排规定6亿美元的付款,从2026年第四季度开始 [13] 六、股价与行业表现 - 过去六个月NLST股价上涨123.5%,而计算机存储设备行业下跌21.8% [2] - 同期标普500指数微涨0.9%,Zacks计算机与技术板块下跌5.2% [2] 七、竞争格局与挑战 - 公司在半导体领域面临激烈竞争,成本上升和对第三方供应商的依赖构成隐忧 [8] 八、盈利预期模型信号 - 公司的盈利ESP为0.00%,Zacks评级为第2级(买入),该组合未能预测本季度将实现盈利超预期 [15]

Murphy USA's 55-Store Pipeline Supports Its 2027 Expansion Plan
ZACKS· 2026-11-06 01:15
文章核心观点 - Murphy USA公司正加快门店扩张节奏,构建可支撑2027年及以后每年至少新开50家门店的项目储备,最新进展显示大量项目在建、未来数月还有新开工计划,同时房地产储备和施工管理流程持续改善 [1][12] - 公司通过提前推进施工活动、增加项目储备来打造可持续的门店开发管道,55个在建项目加上计划新增的15-20个开工项目体现了这一策略 [12][16] 门店扩张进展 - 2026年第三季度财报电话会上,管理层表示年初至今已开设18家门店,其中2家于9月30日之后开业,第三季度新增4家门店 [2] - 目前有55家新店在建,多数项目预计于2026年第四季度和2027年上半年完工 [2][3] - 管理层预计在2027年1月底前再启动15-20家门店的建设,这些项目将补充支持2027年及以后开业的管道 [3][11] 2026年开店指引 - 公司继续预计2026年新开约45-50家门店,管理层表示最终可能超过45家,但由于多个项目接近完工,全年确切总数难以预测 [4] - 部分门店可能在12月底开业,另一些则可能在1月初开始运营,这一时间差异很重要,因为管理层预计许多未在年底前开业的门店将在此后不久投入运营,为2027年扩张计划提供强劲起点 [4][5] 2027年及以后增长目标 - 公司认为当前开发管道足以支撑2027年每年约50家门店开业,并指出视管道发展情况,2028年可能超过这一水平 [6][11] - 公司正努力提升房地产储备的质量和数量,并优化施工管理流程以改善新店交付周期,目标是形成更稳定的开业节奏,而非集中在日历年初或年末 [7] - 管理层承认2027年开业仍可能分布不均,大量门店预计在年初开业,随后在第二、三、四季度陆续开业,到2028年公司希望使全年开业安排更加均衡 [8] - 更稳定的开业节奏有助于公司管理施工资源并将新门店整合进网络,但扩张速度取决于项目通过施工并投入运营的快慢 [9] 扩张对长期增长的意义 - 新门店是公司有机增长战略的重要组成部分,新增门店可扩大其在现有和目标市场的影响力,创造提升燃油销量和商品销售的机会,同时延伸其价值导向零售模式的覆盖范围 [10] - 对土地储备的投资是另一重要要素,提前锁定合适选址有助于维持稳定的项目流,选址和施工执行的改善也可能支撑维持每年50家以上开业步伐的目标 [13] 后续关注要点 - 投资者应关注55个在建项目中有多少在2026年底前和2027年上半年开业,以及新开工项目的节奏,额外15-20个项目的时间安排将提供另一指标,用以判断公司是否建立了足够产能来维持目标开发速度 [14] - 到2028年实现更均衡开业分布的进展也值得关注,更大的门店基数可支撑收入和贡献增长,但收益取决于单个门店的经济性和公司高效完成项目的能力 [15] - 未来几个季度应能显示公司如何有效地将这一管道转化为运营门店 [16]

Can Chevron's Record Natural Gas Output Strengthen Its LNG Position?
ZACKS· 2026-11-06 01:15
文章核心观点 - 雪佛龙2026年第三季度天然气产量创季度新高,超过90亿立方英尺/日,主要受澳大利亚和东地中海强劲表现推动 [1] - 尽管面临计划性检修、高价权益影响和中东冲突干扰,关键天然气资产产量仍在改善 [1] - 公司总净油当量产量为398万桶油当量/日,低于去年同期的408.6万桶油当量/日 [1] - 雪佛龙股价过去一年上涨41.3%,EPS预期上调,估值处于两家综合能源同行之间 [7][10][12] 天然气产量创纪录 - 雪佛龙2026年第三季度天然气产量超过90亿立方英尺/日,创季度新纪录 [1][7] - 管理层表示该里程碑由澳大利亚和东地中海强劲表现引领 [1] - 东地中海Tamar优化项目和Leviathan第三条集输管线快速爬坡,支撑该地区创纪录季度产量 [2] - 澳大利亚运营可靠性强劲,管理层将 predictive maintenance、集中式数据驱动决策和人工智能归功于最大化向紧张市场的LNG供应 [2] - 这些运营改善很重要,因为雪佛龙的天然气产量支撑其LNG业务并向全球客户提供额外供应 [2] 区域产量趋势 - 美国上游天然气产量为35.22亿立方英尺/日,高于去年同期的32.65亿立方英尺/日 [3] - 国际上游天然气产量为55.63亿立方英尺/日,低于去年同期的56.74亿立方英尺/日 [3] - 公司整体产量纪录伴随混合的区域趋势,美国天然气产量增强且关键海外资产运营增益 [3] - 这一区分对投资者评估雪佛龙在未来检修和地缘政治干扰中维持天然气供应的可靠性很重要 [3] 与同行天然气产量比较 - 埃克森美孚2026年第三季度全球净天然气产量为73.01亿立方英尺/日,高于第二季度的68.49亿立方英尺/日 [4] - 埃克森美孚在美国、亚洲和澳大利亚的天然气贡献强劲 [4] - 壳牌综合天然气部门报告39.42亿立方英尺/日可销售天然气产量,上游部门报告25.62亿立方英尺/日,合计约65.04亿立方英尺/日 [5] - 壳牌综合天然气产量第三季度环比增长,支撑该部门盈利增强 [5] 股价表现与同行对比 - 雪佛龙股价过去一年上涨41.3%,跑赢壳牌的38.2%涨幅 [6] - 埃克森美孚同期上涨48.2% [6] - 雪佛龙强劲股价表现反映投资者对其综合能源运营、全球生产组合和长期增长机会的兴趣 [6] 估值比较 - 雪佛龙远期12个月市盈率为12.92,埃克森美孚为13.9,壳牌为9.6 [10] - 雪佛龙估值处于两家综合能源同行之间 [10] - 该估值为投资者评估雪佛龙估值与运营表现及盈利前景提供了有用基准 [10] 盈利预期上调 - 过去60天,Zacks共识预期雪佛龙2026年EPS增长10.60%,2027年增长18.14% [7][12] - 当前预期为2026年每股18.26美元,2027年每股17.32美元 [12] - 上调表明分析师对雪佛龙盈利前景信心增强 [12] 投资评分 - 雪佛龙VGM评分为A,凸显整体投资吸引力 [15] - 公司价值评分为A,表明估值有吸引力;增长评分为A,反映有利的盈利增长前景 [15] - 雪佛龙目前Zacks排名为第2(买入) [15]


CP Shares Rise 5.6% Since Third-Quarter 2026 Earnings Release
ZACKS· 2026-11-06 01:11
核心观点 - 加拿大太平洋堪萨斯城有限公司2026年第三季度每股收益91美分,低于Zacks共识预期的94美分,差距3.2%,但核心调整后底线同比增长16%(加元计价)[1] - 财报发布后(2026年10月28日)股价上涨5.6%[1] - 营收超预期但盈利未达预期,公司维持2026年低双位数EPS增长展望,同时面临成本上升带来的利润率压力[8] 营收与运量表现 - 运营营收30.2亿美元,超过共识预期30.1亿美元,超出0.2%;加元计价营收同比增长15%至42.2亿加元[2] - 业绩受益于强劲的粮食和多式联运需求、定价增长及燃油附加费收入上升[2] - 运量(以收入吨英里RTM衡量)同比增长6%[2] 货运业务表现 - 货运营收占总营收约98%,同比增长15.3%至41.4亿加元;非货运营收增长11.1%至8000万加元[3] - 每RTM总货运营收同比增长9%,每车厢营收增长10%,反映有利定价、业务结构及燃油附加费收取增加[3] - 粮食营收同比增长28.8%至9.04亿加元,受加拿大粮食发运强劲、出口增加及墨西哥需求增长支撑;粮食运量(RTM)增长23%[4] - 多式联运营收增长22%至8.15亿加元,受创纪录的国内和国际运量支撑[5] - 能源、化学品和塑料营收增长8.8%至7.63亿加元;金属、矿物和消费品营收增长16.2%至5.32亿加元[5] - 汽车营收增长8.7%至3.73亿加元,尽管存在生产中断和工厂改造;林产品营收增长9.3%至2.11亿加元[5] - 钾肥营收增长9%至1.82亿加元;化肥和硫磺营收增长2.9%至1.05亿加元;煤炭营收因矿山生产相关挑战小幅下降至2.54亿加元[6] 成本与利润率 - 总运营费用同比增长17.5%至27.3亿加元,主要由于燃油和劳动力成本上升[7] - 燃油费用激增60.7%至6.67亿加元;薪酬和福利费用增长14.9%至7.11亿加元[7] - 采购服务及其他费用增长5.1%至5.94亿加元;折旧和摊销费用增长5.2%至5.29亿加元[7] - 报告口径运营利润增长11.3%至14.9亿加元;核心调整后运营利润增长11.7%至16.1亿加元[8] - 报告口径运营比率恶化130个基点至64.8%;核心调整后运营比率恶化120个基点至61.9%,燃油价格上涨对核心调整后运营比率产生负面影响[8] 2026年展望 - 公司继续预计核心调整后每股收益较2025年的4.61加元实现低双位数增长[9] - 管理层预计2026年RTM实现中个位数增长,受粮食需求、多式联运增长及北美网络商业机会支撑[9] - 预计2026年资本支出约26.5亿加元,较2025年减少约15%;核心调整后有效税率预计约24.75%[10] 现金流与股东回报 - 第三季度经营活动提供的净现金同比增长21.7%至15.5亿加元;物业资本支出从8.6亿加元降至6.13亿加元[11] - 调整后自由现金流从4.15亿加元增至10.2亿加元;2026年前九个月通过股息和股票回购向股东返还约40.3亿加元[11] - 截至9月末现金及现金等价物为3.99亿加元,上季度末为3.66亿加元[12] - 长期债务(不含流动部分)为222.3亿加元,6月末为222.5亿加元[12] 行业其他公司表现 - 阿拉斯加航空集团2026年第三季度调整后每股收益36美分(剔除某些税务影响),超过共识预期35美分,超出2.9%;上年同期调整后每股收益为1.05美元;燃油费用上升拖累盈利能力,尽管营收势头强劲[13] - 阿拉斯加航空运营营收同比增长14.4%至43亿美元,但略低于共识预期43.1亿美元,差距0.1%[14] - 西屋制动公司2026年第三季度业绩喜忧参半,盈利超共识预期但营收未达预期[14] - 西屋制动季度每股收益2.83美元(剔除41美分非经常性项目),超过共识预期2.72美元,超出4.04%,同比增长22%;营收同比增长8.1%至31.2亿美元,但低于共识预期31.8亿美元,差距2%;12个月订单储备增长8.8%至89.9亿美元[15]

GRAB Q3 Earnings Call Highlights Raised Outlook and Lending Growth
ZACKS· 2026-11-06 01:10
文章核心观点 - Grab Holdings Limited在2026年第三季度财报电话会议上强调三大核心业务盈利能力持续改善、金融服务加速扩张以及持续投资东南亚生态系统 [1] - 管理层在2026年内第二次上调全年业绩指引,同时回应分析师关于第四季度支出、配送利润率、贷款风险和资本配置的关切,整体基调为在增长投资与经营杠杆之间寻求平衡 [2] - 公司当季实现盈亏平衡,营收11.1亿美元超出市场预期的10.7亿美元 [2] 全年业绩指引上调与支出纪律 - 公司将2026年营收指引从41.0-41.5亿美元上调至41.5-42.0亿美元 [3][9] - 调整后EBITDA指引从7.20-7.40亿美元上调至7.90-8.00亿美元 [3][9] - 首席财务官Peter Oey解释第四季度盈利预期反映了东南亚节庆和旅游旺季的有意再投资,燃料成本上升也要求持续支持司机 [3] - 管理层强调在司机供给、消费者可负担性和新产品方面的投资,预计上下半年区域企业成本保持相对稳定 [4] 配送业务利润率扩张 - 配送业务调整后EBITDA达到1.23亿美元,利润率占商品交易总额的比例从去年同期的2.1%扩大至2.7% [5][9] - 利润率扩张归因于经营杠杆、广告变现和AI驱动的市场效率提升 [5] - 管理层重申长期利润率目标超过4%,尽管计划进行产品投资 [5] - GrabMall有潜力整合品牌零售电商、广告和履约服务,GrabMart和GrabMall的扩张预计将支持更多变现机会,包括拟收购Atome后的贷款业务 [6] 金融服务成为增长引擎 - 金融服务实现首个季度分部调整后EBITDA正值,达1200万美元,受贷款扩张以及Superbank和Stash贡献推动 [7][9] - 公司既有的客户关系、交易信息和数字银行存款为获客、贷款承销和贷款资金提供优势 [7] - 管理层重申2028年金融服务调整后EBITDA目标为5亿美元,贷款组合总额目标超过60亿美元(含Atome,以完成为准),其中3亿美元EBITDA目标预计来自Atome和Superbank [8] - 信贷质量保持重要,不良贷款占组合的2.6% [8] AI应用生态扩展 - 首席执行官Anthony Tan强调以可衡量的交易活动而非应用内停留时间作为AI效果的主要指标 [10] - 近50万名司机可使用Grab的AI助手,活跃用户每在线小时额外收入超过10% [10] - 使用AI助手的商家平均收入提高约20% [10] - 公司与OpenAI合作培训3万名司机和商家合作伙伴,早期阶段的Meta Muse集成支持通过GrabMart进行购买,代理驱动的交易被视为新兴获客渠道但试点尚早难以量化 [11] 回购与战略投资平衡 - 公司加速股份回购计划,9月和10月回购4亿美元,目标在2027年9月前再完成5亿美元回购 [12] - 在台湾否决拟议的foodpanda收购后,管理层重申偏好支持出行、配送和金融服务的投资 [12] - 自动驾驶战略强调轻资产运营模式,由车队所有者和技术合作伙伴支持,预计自动驾驶车辆与人工司机将在区域漫长过渡期内并行运营 [13] 盈利扩张整体展望 - 管理层总体信息聚焦于扩展现有运营,同时将投资导向金融服务、AI效率提升和客户参与度 [14] - 尽管面临燃料相关压力和印度尼西亚监管不确定性,高管维持2028年预期,即营收复合年增长率超过30%、调整后EBITDA达17亿美元(含拟议的Atome收购) [14]

CNI Shares Rise 4.3% Since Third-Quarter 2026 Earnings Release
ZACKS· 2026-11-06 01:10
核心观点 - 加拿大国家铁路公司2026年第三季度每股收益1.54美元,超出Zacks共识预期的1.49美元,超出幅度3.4%,以加元计算调整后每股收益同比增长18%至2.16加元 [1] - 业绩超预期后,公司股价自2026年10月30日财报发布以来上涨4.3% [1] - 营收同比增长15%至47.7亿加元(34.1亿美元),超出Zacks共识预期的32.8亿美元,超出幅度4.1%,受益于广泛的货运增长、燃油附加费收入增加及生产率提升 [2] - 收入吨英里(RTMs)作为货运量指标同比增长4% [2] - 公司重申2026年调整后每股收益中高个位数增长的预期,管理层表示业绩正趋向指引区间上端 [10] 货运业务表现 - 货运收入约占总收入的96%,同比增长14.6%至45.7亿加元;其他收入增长13.2%至1.97亿加元 [3] - 每RTM货运收入同比增长10.3%至7.70加分,每车厢收入增长14.9%至3,353加元,较高的燃油附加费征收、有利定价和业务结构支撑收入增长,尽管车厢量基本持平 [3] - 石油和化学品收入同比增长17.1%至10亿加元,受精炼石油和原油运输支撑 [4] - 金属和矿产收入增长17.6%至5.61亿加元,反映货运量增加和长途运输增长 [4] - 谷物和化肥收入增长19.1%至9.23亿加元,受加拿大谷物运输强劲支撑 [5] - 汽车收入增长30.9%至2.84亿加元,受益于车辆进口增加和市场份额提升 [5] - 多式联运收入增长8.7%至10.7亿加元,林产品收入增长9.8%至4.95亿加元 [5] - 煤炭收入增长3.8%至2.46亿加元,尽管运输量下降 [5] 成本与盈利能力 - 报告营业利润同比增长7.7%至17.3亿加元,调整后营业利润增长15.9%至18.6亿加元,反映收入增长和生产率改善 [6] - 总营业费用增长18.8%至30.4亿加元,其中燃油费用增长58.4%至6.62亿加元,劳动及福利费用增长6.9%至8.71亿加元,采购服务及材料费用增长11.7%至6.28亿加元 [6] - 季度包含1.18亿加元与已终止技术项目相关的资产减值费用,以及1,400万加元与铁路整合相关的咨询费用 [7] - 报告营业比率恶化230个基点至63.7%,但调整后营业比率改善40个基点至61%,反映基础成本效率改善,较高燃油价格对营业比率造成约60个基点的负面影响 [7] 自由现金流与资本配置 - 经营活动提供的净现金为19.0亿加元,上年同期为19.1亿加元;自由现金流增长35.7%至10.8亿加元,上年同期为7.93亿加元,受投资支出下降支撑 [12] - 2026年前九个月自由现金流增长24.6%至29.2亿加元,反映纪律性资本配置;总物业新增额从上年同期的24.3亿加元降至19.4亿加元 [12] - 公司第三季度回购约390万股股份,耗资6.76亿加元;董事会批准每股0.915加元的季度股息,于2026年12月30日支付给12月9日登记在册的股东 [13] - 截至9月末,调整后债务与调整后EBITDA之比为2.61倍,上年同期为2.54倍 [13] 2026年展望 - 公司预计2026年资本支出约28亿加元(扣除客户补偿后),并预计自由现金流转换率进一步提升 [11] - 公司继续预计全年RTM低个位数增长,强劲的谷物需求、能源运输和汽车量预计将支撑业绩,而国际多式联运和林产品仍面临市场逆风 [10] 行业其他运输公司表现 - 阿拉斯加航空集团2026年第三季度调整后每股收益36美分(剔除某些税务影响),超出Zacks共识预期的35美分,超出幅度2.9%,上年同期调整后每股收益为1.05美元,较高燃油费用拖累盈利能力 [14] - 阿拉斯加航空营业收入同比增长14.4%至43.0亿美元,但略低于共识预期的43.1亿美元,低于幅度0.1% [15] - 西屋制动公司2026年第三季度业绩喜忧参半,盈利超出Zacks共识预期而营收未达预期,季度每股收益(剔除41美分非经常性项目)为2.83美元,超出共识预期的2.72美元,超出幅度4.04%,同比增长22% [15][16] - 西屋制动营收同比增长8.1%至31.2亿美元,但低于共识预期的31.8亿美元,低于幅度2%;12个月订单 backlog 增长8.8%至89.9亿美元 [16]

AMAT Shares Plunge 30% in a Month: Should You Buy, Sell or Hold?
ZACKS· 2026-11-06 01:05
文章核心观点 - Applied Materials股价过去一个月下跌30.3%,跑输Zacks电子-半导体行业19.5%的跌幅和Zacks计算机与科技板块13.2%的跌幅 [1] - 尽管股价下跌,AMAT的市销率(P/S)为8.52倍,远高于行业3.14倍的市销率,Zacks价值评分为D,溢价估值进一步得到印证 [2] - 股价与估值组合上升引发投资者疑问:应买入、卖出还是持有该股票,需详细讨论基本面 [5] - 结论为建议当前持有AMAT股票,AMAT获Zacks排名第3(持有) [18] 股价下跌与行业同步 - AMAT股票的抛售是更广泛行业的一部分,同行Lam Research、KLA Corporation和ASML Holdings也出现下跌,因投资者重新评估半导体设备支出预期、在AI相关股票强劲上涨后获利了结,并对AI驱动资本支出增长的可持续性日益谨慎 [6] - AMAT股价一个月内下跌30.3%,因投资者重新评估AI投资回报 [8] - 下跌被近期供应链约束担忧放大,特别是Lam Research季度展望显示供应限制可能拖累出货之后,ASML、LRCX和KLAC股价过去一个月分别下跌18.4%、33.7%和24.2%,但持续的供应商产能扩张将很快缓解当前局面 [9] - 与此同时,AI基础设施和超大规模企业股票面临抛售,因投资者日益质疑大规模AI投资能否产生足够回报,AMAT在领先边缘代工-逻辑、DRAM和先进封装技术方面似乎仍保持客户持续需求,基本面相当稳健 [10] AI驱动的晶圆制造设备需求 - AMAT在领先边缘代工-逻辑、DRAM和先进封装(特别是HBM和3D chiplet堆叠)领域的领导地位,增强了其与全球AI计算需求上升和晶圆厂产能投资的关联,AMAT最新季度还推出了六款新芯片制造系统,涵盖DRAM和先进封装 [11] - AMAT的Centura Prime Epi针对更快、更节能的DRAM和HBM,Producer Avila 2支持更高层数HBM,AMAT还推出了Opta Quad CMP、Nokota VMax 2 ECD和新的eBeam系统,满足先进架构对封装、电镀、计量和缺陷分析的严苛要求及晶圆厂良率优化 [12] - 随着机会扩展到设备销售之外,芯片制造商竞相提高产量和良率,使AMAT等晶圆制造设备制造商受益,Applied Materials预计2026年先进封装收入增长超过70%,包括HBM封装在内的DRAM收入在第三财季同比增长52%,工艺诊断和控制收入预计今年整体至2026年增长超过50% [13] AGS业务增长势头 - AMAT的Applied Global Services业务过去几个季度持续增长,2026财年第三季度AGS受益于帮助半导体制造商改善晶圆厂性能和加速量产的服务需求增加,AGS收入达到创纪录的17.8亿美元,同比增长22%,营业利润率同比提升280个基点 [14] - AGS受益于半导体行业对提高产量和良率的关注,客户同时上线新晶圆厂并优化现有生产设施,超过37,000个腔室连接到Applied Materials的AIx软件,支持AI驱动的晶圆厂运营监控、诊断和预测分析,2026财年第四季度Applied Materials预计AGS收入约为18.4亿美元 [15] - 公司过去几年制造空间几乎翻倍,计划到2028年将季度系统产出从当前水平翻倍,2026财年第三季度新增超过1,500名制造和AGS支持员工,计划进一步扩大产能以满足至2030年的需求,客户还提供更长期预测,使AGS收入2026年增长超过20%,长期可持续年增长率为中十几个百分点 [16] 财务预期与估值 - Zacks共识预计2026财年收入为343亿美元,每股收益为12.79美元,意味着收入和盈利分别同比增长21%和36%,过去30天盈利预期保持不变 [17] - 当前季度(2026年10月)每股收益预期为4.06美元,下一季度(2027年1月)为4.18美元,当前年度(2026年10月)为12.79美元,下一年度(2027年10月)为18.28美元 [18]


Strength Seen in HireQuest (HQI): Can Its 6.1% Jump Turn into More Strength?
ZACKS· 2026-11-06 01:05
HireQuest, Inc. (HQI) shares ended the last trading session 6.1% higher at $17.73. The jump came on an impressive volume with a higher-than-average number of shares changing hands in the session. This compares to the stock's 11.3% loss over the past four weeks.The stock is benefiting from optimism ahead of its third-quarter earnings release, improving profitability, the strength of its asset-light franchise model and growing staffing opportunities driven by domestic manufacturing and reshoring trends.This c ...


Can Verizon's 5G Expansion in the 2026 NFL Season Drive Future Growth?
ZACKS· 2026-11-06 01:01
核心观点 - Verizon与NFL长期合作,通过5G网络升级和私有无线解决方案强化在职业体育领域的技术布局,提升球场运营和球迷连接体验 [1][8] - 公司部署先进5G C波段、毫米波分布式无线接入网及分布式天线系统,以应对大型赛事的高容量连接需求 [3][4] - 公司估值显著低于行业平均,远期市盈率8.75对比行业平均24.18 [10] NFL合作与网络技术部署 - 公司增强私有无线网络,支持NFL教练间安全通信,并为比赛官员提供可靠连接 [2] - NFL官员使用联网手表接收实时比赛信息,包括比赛时钟更新、首攻测量和弃踢出界位置 [2] - 公司将网络覆盖扩展至8个海外场馆的9场国际比赛,同时提升球场连接能力以满足球迷日益增长的数据需求 [2] - 公司在主要NFL球场部署先进5G C波段、毫米波分布式无线接入网和分布式天线系统技术 [3] - 在Highmark体育场,公司增强了无线覆盖、停车场连接和高速Wi-Fi [3] - Caesars Superdome部署了509个毫米波无线电和155个C波段无线电,以提升大型活动期间的网络容量 [3] 战略定位 - 上述投资支持公司扩展5G能力和私有无线解决方案的更广泛战略 [4] - 通过将先进网络技术引入大型体育赛事,公司定位自身以受益于高容量连接和下一代数字体验的增长需求 [4] 竞争格局 - 公司面临来自AT&T和T-Mobile的竞争 [5] - AT&T与Corning签署价值超过30亿美元的多年度协议以保障光纤和电缆供应,并从EchoStar收购额外频谱以增强5G容量 [5] - AT&T正与T-Mobile和Verizon合作开展合资项目,旨在减少美国无线盲区 [5] - T-Mobile通过引入AI驱动的自动化升级5G网络,扩展AutoPilot和Dynamic CX技术以加快网络响应速度并更高效管理流量 [6] - T-Mobile投资备用电源和网络基础设施以在中断和高需求期间维持连接 [6] 股价表现与估值 - 公司股价过去一年上涨16.3%,而行业增长为114% [7] - 公司远期市盈率为8.75,显著低于行业平均的24.18 [10] - 2026年盈利预期在过去60天内上调0.8%至5.07美元,2027年盈利预期上调0.76%至5.32美元 [11]


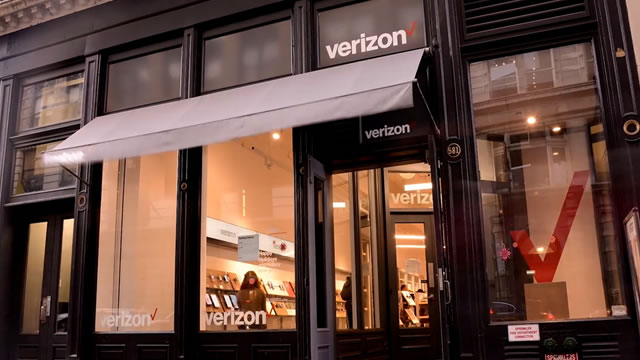
Democrats Win: Time to Shift from AI to Consumer & Healthcare ETFs?
ZACKS· 2026-11-06 01:01
人工智能交易面临的压力 - 人工智能交易曾推动华尔街大部分牛市行情,但近期持续承压,市场对巨额投资能否产生足够回报的担忧、利率上升忧虑以及失控AI代理对网络安全的负面影响,使AI投资在过去一个月处于艰难境地 [1] - 2026年中期选举民主党表现强劲后,该领域可能面临另一项挑战,围绕数据中心建设、能源消耗和监管障碍的担忧加剧,投资者或可考虑分散至其他行业 [2] - 选举结果显示民主党周三轻松获胜后,马斯克旗下SpaceX和特斯拉股价下跌,AI相关股票也承压,被视为支持数据中心暂停令的民主党人在关键数据中心州取得重大进展 [3] - 德克萨斯州州长竞选成为科技投资者特别关注的问题,民主党人Gina Hinojosa公开支持暂停AI数据中心,据富国银行数据,德克萨斯州占美国计划数据中心容量的27% [4] - 使用借款建设数据中心的CoreWeave周三盘前交易下跌4.2%,Nebius Group下跌1.5%,甲骨文下跌2.4% [4] AI基础设施面临的政治与监管风险 - 选举结果加剧了对大规模AI基础设施支出可持续性的现有担忧,纳斯达克100指数在10月底已进入回调区间,投资者质疑主要超大规模云厂商和私营AI公司的数据中心投资步伐 [5] - 民主党在关键数据中心州的存在增强,可能增加建设延迟、暂停令和更高合规成本的风险,这可能对涉及数据中心开发、云计算和AI基础设施的公司构成压力 [6] - 民主党获胜可能增加AI和数据中心股票的监管风险 [11] 伊朗因素对市场的潜在影响 - 与伊朗重新爆发冲突可能破坏预期的中期选举后市场反弹,Evercore ISI已警告,若政府在1月新国会就职前升级对伊朗的军事行动,标普500指数可能下跌两位数并在年底收于6800点,尤其在民主党赢得国会控制权的情况下 [7] - 伊朗战争可能得到解决,这或在一定程度上拉低能源价格并为美国通胀提供缓解,通胀下降环境可能有助于美国消费者 [9] 消费支出与假日销售 - 消费者支出增长3.8%,与第二季度增速一致,为2024年底以来最强水平 [12] - 世界大型企业联合会报告称,尽管通胀粘性和汽油价格上涨,消费者信心仍在改善,美国消费者信心指数从9月上修后的84.2升至2026年10月的91.7,预期指数上升6.9点至72.6,反映收入和企业短期前景改善 [12] - 据贝恩公司数据,美国假日零售销售预计在11月至12月购物季达到创纪录的1万亿美元以上,销售额预计同比增长4.5%,快于2025年的3.5%增速,全国零售联合会预测11月和12月零售销售将较2025年增长4.2% [13] - 万事达卡经济研究所预计,11月1日至12月24日美国零售销售(不含汽车和汽油)将同比增长5.5%,为2022年以来最强假日增长 [14] - 强劲消费支出、稳健假日销售和通胀缓解可能支撑消费类ETF [11] 医疗保健政策潜在变化 - 民主党可能推动恢复已到期的《平价医疗法案》增强保费补贴,HCA Healthcare和Tenet Healthcare等医院相关股票以及UnitedHealth和Centene等健康保险公司可能受益 [8] - 潜在医疗保健政策变化可能利好医疗保健提供商和保险公司 [11] 相关ETF关注 - 上述情景使State Street Consumer Staples Sel Sect SPDR ETF(XLP)和VanEck Retail ETF(RTH)处于有利位置,iShares US Healthcare ETF(IYH)和iShares U.S. Healthcare Providers ETF(IHF)未来数日可能上涨 [15]