eQ Oyj - Managers' Transactions - Tomas von Rettig
Globenewswire· 2026-11-09 20:30
文章核心观点 - eQ Plc披露了一笔管理层关联人的初始交易通知,涉及董事会成员Tomas von Rettig的密切关联法人Gemstone S.A.在交易场所外收购公司股份 [1] - 该交易为收购性质,共买入5000股,单价7.94欧元,加权平均价亦为7.94欧元 [1] - eQ是一家专注于资产管理和企业金融业务的芬兰集团,集团管理资产总额约139亿欧元 [1] 交易主体与关联关系 - 须履行通知义务的主体为Gemstone S.A.,身份为密切关联人,属法人实体 [1] - Gemstone S.A.关联的履行管理职责人员为Tomas von Rettig,其职位为董事会成员 [1] - 发行人为eQ Oyj,LEI代码为743700R4FA6AVH5J3D68 [1] - 通知类型为初始通知,参考编号为179504/4/4 [1] 交易详情 - 交易日期为2026年11月5日,交易在交易场所外进行 [1] - 工具类型为股票,ISIN代码为FI0009009617 [1] - 交易性质为收购 [1] - 成交量为5000股,单价为7.94欧元 [1] - 汇总交易量为5000股,成交量加权平均价为7.94欧元 [1] 公司业务概况 - eQ Asset Management为机构和个人提供广泛的资产管理服务 [1] - 集团管理资产总额约139亿欧元 [1] - 集团旗下Advium Corporate Finance提供并购、房地产交易及股权资本市场相关服务 [1] - 母公司eQ Plc的股票在纳斯达克赫尔辛基交易所上市 [1]

Greenland Mines Ltd Provides Early Warning Disclosure Regarding AnorTech Inc.
Globenewswire· 2026-11-09 20:30
文章核心观点 - Greenland Mines Ltd 行使购股权增持AnorTech Inc 约2517万股普通股 持股比例由约9.9%提升至约19.9% 增加约10.0个百分点 [3][5] - 交易对价约C$7,550,600(US$5,298,000) 按每股C$0.30的认定价格 通过向AnorTech发行1,133,268股Greenland Mines普通股支付 [4] - 增持基于投资目的 公司将持续审视其在AnorTech的投资 并可能根据市场及其他条件增减持股 [6] 交易细节 - 2026年11月6日 Greenland Mines 全额行使2026年6月15日股份交换协议项下的购股权 从库存中收购25,168,669股AnorTech普通股 [3] - 交易于2026年11月6日完成交割 通过私下协议方式完成 而非在证券交易所或其他公开市场进行 [3] - 对价股份数量按交割前紧接的纳斯达克10日成交量加权平均交易价格确定 [4] - 交割前 Greenland Mines 持有19,958,503股AnorTech普通股(约9.9%) 系根据该协议于2026年6月30日完成交易时获得 [5] - 交割后 Greenland Mines 持有45,127,172股AnorTech普通股 约占其已发行流通普通股的19.9% 并对全部该等股份拥有所有权和控制权 [5] - 标的股份自发行日起受60个月合同锁定期的约束 [5] 公司背景与战略 - Greenland Mines 为特拉华州注册公司 总部位于美国北卡罗来纳州夏洛特市南大道1300号D套房 [7] - Greenland Mines 在纳斯达克上市 专注于格陵兰关键矿产开发 资产包括格陵兰东南部的Skaergaard贵金属项目及西南部的Sarfartoq钕镨稀土项目 [9] - 公司推行“北大西洋关键金属走廊”战略 旨在将格陵兰资源与美国及盟国的加工能力和工业客户对接 [9] - 公司投资组合包括对AnorTech的战略投资 AnorTech正从格陵兰斜长岩开发氧化铝及其他材料 [9] - AnorTech普通股在TSX创业板交易 代码为“ANOR” 总部位于加拿大不列颠哥伦比亚省温哥华西乔治亚街1500-701号 [7] 监管与披露 - 本次新闻稿依据National Instrument 62-103(预警系统及相关收购要约与内幕报告问题)发布 [2] - 需向适用证券监管机构提交预警报告 包含上述事项的补充信息 该报告将在SEDAR+上AnorTech的公司档案下备案 [8]

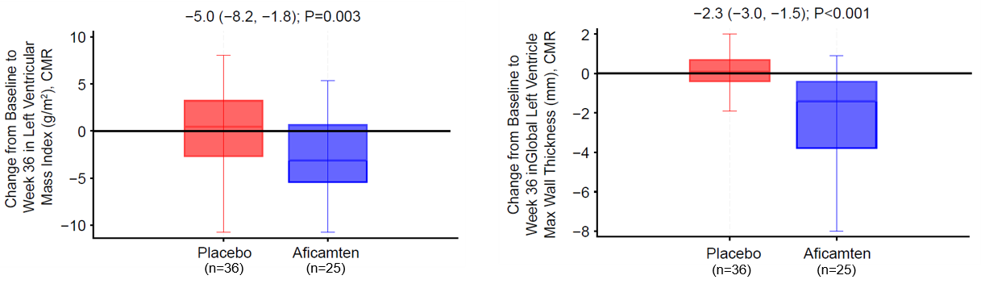
BridgeBio to Participate in November and December Investor Conferences
Globenewswire· 2026-11-09 20:30
文章核心观点 - BridgeBio Pharma是一家处于商业化阶段、多产品布局的生物制药公司,专注于为遗传性疾病开发药物 [1] - 公司管理层将参加多场医疗健康投资者会议并进行炉边谈话 [1] - 公司采用去中心化、中心辐射式(hub-and-spoke)模式运营,旨在实现速度、精准和可扩展性 [2] - 公司致力于弥合基因科学进步与未被充分服务患者群体所需药物之间的差距 [2] 公司业务与战略 - 公司专注于为遗传性疾病开发变革性药物 [2] - 全球有数百万遗传性疾病患者缺乏治疗选择,原因常在于小患者群体的药物开发在商业上具有挑战性 [2] - 去中心化模式中,自主赋能的团队专注于个别疾病,中心枢纽提供将创新推向市场所需的临床、监管和商业能力 [2] 投资者会议安排 - Jefferies全球医疗健康会议(伦敦):11月16日周一格林尼治时间上午9:30 [3] - Evercore ISI第九届年度医疗健康会议(迈阿密):11月30日周一下午2:35美国东部时间 [3] - Citi全球医疗健康会议2026(迈阿密):12月1日周二下午3:00美国东部时间 [3] - Piper Sandler第38届年度医疗健康会议(纽约):12月2日周三上午9:30美国东部时间 [3] - 公司演示的实时网络直播可通过公司网站投资者部分的"Events and Presentations"页面访问,网络直播回放将在活动结束后30天内提供 [1] 联系方式 - 媒体联系人:Kaitlyn Reilly,传播总监,contact@bridgebio.com,(650)-789-8220 [3] - 投资者联系人:BridgeBio投资者关系,ir@bridgebio.com [3]

FTI Consulting Bolsters North American Telecom Practice With Appointment of Two Senior Managing Directors
Globenewswire· 2026-11-09 20:30
文章核心观点 - FTI Consulting宣布任命Moe Kelley和Brian Bagenstose为电信、媒体与技术实践部门的高级董事总经理,以增强公司在电信和数字基础设施领域的增长战略与商业尽职调查服务能力 [1] - 两位新任命者常驻波士顿,在解决电信运营商、数字基础设施提供商及其投资者的复杂战略与商业挑战方面拥有数十年专业经验 [2] - 公司可通过此次人事布局在商业尽职调查、投资决策、增长战略和价值创造等各阶段为运营商和投资者提供支持 [3] 人事任命详情 - Moe Kelley拥有25年经验,为全球无线、宽带和融合领域的资深高管提供咨询,服务于运营商、设备制造商、基础设施供应商和投资者 [3] - Kelley专注于战略、业务开发和尽职调查,曾帮助服务提供商评估融合与宽带竞争加剧的影响,以及AI推理转型和NeoClouds崛起带来的机遇 [3] - Kelley加入FTI Consulting前,曾在Alvarez & Marsal电信与数字基础设施实践部门担任董事总经理,并曾在Oliver Wyman和Altman Vilandrie担任合伙人和电信与数字基础设施专家 [4] - Brian Bagenstose拥有近30年经验,为私募股权发起人、基础设施投资者、董事会和高管团队提供企业战略开发、投资目标选择、尽职调查和市场扩张方面的咨询,覆盖数字基础设施领域 [5] - Bagenstose在FTI Consulting将专注于数据中心服务以及城域、长途和住宅光纤领域支持客户 [5] - Bagenstose已完成超过1500亿美元针对互联网基础设施提供商的尽职调查项目,服务对象包括私募股权和风险投资公司、基础设施基金、对冲基金和电信运营商 [6] - Bagenstose从EY-Parthenon加入,此前为合伙人,曾联合创立CMA Strategy Consulting,该公司于2021年被出售给EY-Parthenon [6] 行业趋势与市场背景 - 电信市场正因宽带容量需求上升、数据中心增长、AI赋能服务和新型基础设施模式而重塑 [5] - 电信运营商和基础设施投资者正面临更复杂的环境,资本纪律、技术转变和不断变化的客户需求共同影响价值创造的方向 [7] - 行业对宽带容量、数据中心、AI赋能服务的需求上升以及新基础设施模型正在重塑竞争格局 [5] 公司概况 - FTI Consulting是一家领先的全球专家公司,专注于面临危机和转型的组织,截至2026年9月30日在32个国家和地区拥有超过8200名员工 [7] - 公司2025财年营收为38亿美元 [7]

Cytokinetics Announces Additional Data Related to Aficamten Presented at the Hypertrophic Cardiomyopathy Medical Society (HCMS) Scientific Sessions Held in Collaboration with the American Heart Association Scientific Sessions 2026
Globenewswire· 2026-11-09 20:30
文章核心观点 - Cytokinetics公司在2026年美国心脏协会科学年会暨肥厚型心肌病医学会科学会议上公布了aficamten(商品名MYQORZO)在梗阻性与非梗阻性肥厚型心肌病中的多项新分析数据,进一步扩展该药物的临床证据体系 [1] - 新数据涵盖ACACIA-HCM研究的心脏磁共振成像亚组分析、患者报告健康状况分析以及FOREST-HCM长期开放标签扩展研究数据 [1][3][7][9] - 公司首席医学官表示新数据进一步丰富了aficamten作为潜在范式转变疗法的临床证据,先进影像数据揭示有利的心脏重构,显示aficamten可能减少疾病关键结构标志物,同时患者自报症状负担和生活质量指标出现有意义的改善 [2] ACACIA-HCM:aficamten对非梗阻性肥厚型心肌病患者心脏结构与功能的影响 - 该分析来自ACACIA-HCM预设的心脏磁共振成像亚组研究,旨在表征aficamten对非梗阻性肥厚型心肌病患者心脏结构的影响 [3] - 治疗36周后,aficamten在症状性非梗阻性肥厚型心肌病患者中与有利的心脏重构相关 [3] - 与安慰剂相比,aficamten治疗组患者的左心室质量指数和左心室壁厚度出现统计学显著降低(p<0.001)[3] - 左心室质量指数的降低由心肌细胞质量减少驱动,细胞外基质或心肌纤维化指标未观察到显著变化 [6] - 上述结构改善与N末端B型利钠肽原和高敏肌钙蛋白I的显著下降相关,二者分别为心脏壁应力和心肌损伤的既定生物标志物 [6] - 该分析证明有益的结构重构在一定程度上独立于梗阻缓解,是aficamten对心肌的直接效应 [6] ACACIA-HCM:aficamten对非梗阻性肥厚型心肌病患者报告健康状况的影响 - 新分析利用堪萨斯城心肌病问卷总体汇总评分评估aficamten对患者报告健康状况的长期影响,该评分较主要终点指标KCCQ临床汇总评分覆盖更广泛的患者体验 [7] - 数据显示aficamten改善了非梗阻性肥厚型心肌病患者的患者报告健康状况,治疗效应体现在症状、身体限制、生活质量和社会功能等多个维度 [7] - 第36周时,aficamten组患者KCCQ-OSS改善较安慰剂组高出4.0分 [7] - 采用临床公认阈值,aficamten组更多患者经历改善(33.7% vs 22.5%),更少患者经历恶化(7.4% vs 13.3%)[7] - 作者同时证明随着时间延长至第72周,组间差异似乎更大 [7] - 重要的是,停止治疗后上述效应在四周内减退,研究结束时组间无差异残留 [7] FOREST-HCM:长期aficamten治疗梗阻性肥厚型心肌病中的左心室收缩功能障碍 - 发表于《Journal of Cardiac Failure》的FOREST-HCM长期数据进一步扩展了aficamten在梗阻性肥厚型心肌病患者中持续安全性和耐受性特征的临床证据 [9] - 该分析显示,在410例梗阻性肥厚型心肌病患者中,12例(2.9%)出现左心室射血分数<50%,无患者出现左心室射血分数<40%,相当于每100患者年2.1起事件 [10] - 无与收缩功能障碍相关的心力衰竭住院或死亡,这些事件均为短暂性、无症状性,且在减量或暂时中断给药后迅速可逆 [10] - 研究者证明临界左心室射血分数(≥50%至<55%)在临床上为良性,无需调整剂量或干预 [10] 关于MYQORZO(aficamten) - MYQORZO是一种心肌肌球蛋白抑制剂,已在美国、中国、欧盟、英国和加拿大获批用于治疗症状性梗阻性肥厚型心肌病成人患者 [11] - 在梗阻性肥厚型心肌病患者中,MYQORZO通过肌球蛋白抑制降低心脏收缩力,从而减少左心室流出道梗阻 [11] - MYQORZO经工程设计以实现可预测的暴露-反应关系、快速起效和可逆性 [11] - aficamten已在ACACIA-HCM这一完成的非梗阻性肥厚型心肌病3期临床试验中进行研究,同时正在CEDAR-HCM儿科梗阻性肥厚型心肌病人群中进行临床研究,aficamten在儿科人群中的安全性和有效性尚未确立 [12] - aficamten还在FOREST-HCM开放标签扩展临床研究中进行研究 [12] 关于肥厚型心肌病 - 肥厚型心肌病是一种心肌异常增厚的疾病,可分为梗阻性(增厚心肌阻挡血流)和非梗阻性(血流未受阻但心脏功能仍受影响)[26] - 在梗阻性肥厚型心肌病中,心肌增厚导致左心室内部变小、变硬、舒张充盈能力下降,最终限制心脏泵血功能,导致运动能力下降和多种症状 [26] - 肥厚型心肌病是最常见的单基因遗传性心血管疾病,全球约每350人中影响1人 [27] - 约半数肥厚型心肌病患者为梗阻性,半数为非梗阻性 [27] - 肥厚型心肌病患者同时面临心血管并发症高风险,包括心房颤动、卒中和二尖瓣疾病,并存在潜在致命性室性心律失常风险,是年轻人和运动员心源性猝死的主要原因之一 [28] - 部分肥厚型心肌病患者存在进展性疾病高风险,可导致扩张型心肌病和心力衰竭,需进行心脏移植 [28] 关于Cytokinetics公司 - Cytokinetics是一家专业心血管生物制药公司,基于超过25年肌肉生物学领域的开创性科学创新,推进针对心肌功能障碍疾病患者的潜在新药管线 [29] - 公司MYQORZO(aficamten)已在美国、中国、欧盟、英国和加拿大获批用于治疗症状性梗阻性肥厚型心肌病成人患者 [29] - 基于ACACIA-HCM(aficamten非梗阻性肥厚型心肌病3期临床试验)的积极结果,公司计划于2026年第四季度提交补充新药申请 [29] - 公司还在开发omecamtiv mecarbil(研究性心肌肌球蛋白激活剂,用于射血分数严重降低的心力衰竭患者)和ulacamten(研究性心肌肌球蛋白抑制剂,用于射血分数保留的心力衰竭患者),同时继续肌肉生物学领域的临床前研发 [29]

Bicara Therapeutics Reports Third Quarter 2026 Financial Results and Provides Business Update
Globenewswire· 2026-11-09 20:30
文章核心观点 - Bicara Therapeutics在2026年第三季度于FORTIFI-HN01关键性试验中完成大量患者入组,该试验针对一线复发或转移性HPV阴性头颈部鳞状细胞癌,预计2027年中期获得中期分析顶线结果 [1][6] - 公司正在推进FORTIFI-FLEX替代给药方案研究,预计在1L R/M HPV阴性HNSCC潜在美国获批时获得数据 [1][6] - 公司核心产品ficerafusp alfa为双功能EGFR导向单克隆抗体与TGF-β配体陷阱结合物,同时抑制EGFR和TGF-β通路 [2][11] - 公司认为HPV阴性头颈部癌具有独特生物学特征,需要靶向方法,ficerafusp alfa迄今展示的缓解深度和持久性使其在该未满足需求显著的疾病领域具有差异化优势 [2] 临床开发进展 - FORTIFI-HN01关键性试验针对1L R/M HPV阴性HNSCC,已实现大量入组,预计2027年中期获得中期分析顶线结果 [1][6] - FORTIFI-FLEX为随机、开放标签临床试验,评估ficerafusp alfa 12周负荷剂量1500mg每周一次后维持剂量2250mg每三周一次,对比1500mg每周一次,均联合pembrolizumab [6] - 公司预计在1L R/M HPV阴性HNSCC潜在美国获批时获得FORTIFI-FLEX研究结果 [1][6] - 公司计划于2027年1月展示ficerafusp alfa单药及联合pembrolizumab治疗3L+转移性结直肠癌(RAS/BRAF野生型MSS)的1b期扩展队列数据 [7] - 公司将在2026年12月14-16日于伦敦举行的ESMO免疫肿瘤学与先进治疗大会上展示临床前数据,评估肿瘤靶向TGF-β中和对纤维化和药物渗透的影响 [7] 财务表现 - 2026年第三季度研发费用为5650万美元,较2025年第三季度的3300万美元增加,主要由于FORTIFI-HN01关键性试验、FORTIFI-FLEX试验、1/1b期剂量扩展队列及人员成本增加 [13] - 2026年第三季度一般及行政费用为1920万美元,较2025年第三季度的770万美元增加,主要由于人员成本增加及组织扩张相关的专业费用 [13] - 2026年第三季度净亏损为7120万美元,2025年同期净亏损为3630万美元 [13] - 2026年第三季度每股净亏损为1.04美元,2025年同期为0.67美元 [16] - 2026年前九个月研发费用为1.497亿美元,2025年同期为9210万美元 [16] - 2026年前九个月一般及行政费用为4620万美元,2025年同期为2240万美元 [16] - 2026年前九个月净亏损为1.829亿美元,2025年同期为1.006亿美元 [16] - 2026年前九个月每股净亏损为2.78美元,2025年同期为1.84美元 [16] - 2026年前九个月总运营费用为1.959亿美元,2025年同期为1.145亿美元 [16] - 2026年前九个月利息收入为1320万美元,2025年同期为1410万美元 [16] - 2026年第三季度非现金股权激励费用总计1000万美元,其中研发相关290万美元,一般及行政相关710万美元 [17] - 2026年前九个月非现金股权激励费用总计2410万美元,其中研发相关940万美元,一般及行政相关1470万美元 [17] 资产负债与流动性 - 截至2026年9月30日,公司现金、现金等价物及有价证券合计4.423亿美元,而2025年12月31日为4.148亿美元 [5][8] - 截至2026年9月30日,现金及现金等价物为8200万美元,有价证券为3.603亿美元 [19] - 截至2026年9月30日,总资产为4.606亿美元,总负债为5120万美元,股东权益总计4.094亿美元 [19] - 截至2026年9月30日,流动资产合计4.514亿美元,其中预付费用及其他资产900万美元 [19] - 截至2026年9月30日,应付账款为300万美元,应计费用及其他流动负债为4620万美元 [19] - 基于当前运营和开发计划,公司预计现有现金、现金等价物及有价证券可支持运营至2029年上半年 [8] 商业化准备与公司治理 - 公司商业领导团队已到位,正在为ficerafusp alfa的潜在商业化做准备 [2] - 公司专注于以速度推进,并致力于使ficerafusp alfa以具有竞争力的特征进入市场,为医生、患者和支付方提供明确选择理由 [2] - 公司将于2026年11月9日美国东部时间上午8:30举行电话会议和网络直播讨论第三季度财务业绩和业务更新 [1][10] - 公司将于2026年11月11日参加Stifel医疗健康大会,11月16日参加Jefferies全球医疗健康大会,12月2日参加Piper Sandler第38届年度医疗健康大会 [13] 产品机制与平台 - ficerafusp alfa为双功能EGFR导向单克隆抗体,与人TGF-β配体陷阱结合,通过结合肿瘤细胞上的EGFR将TGF-β抑制剂定向递送至肿瘤微环境 [11] - 该机制旨在同时阻断癌细胞内在的EGFR生存和增殖信号以及肿瘤微环境中免疫抑制性TGF-β信号,有望产生深度持久缓解并提高总生存期,同时减少系统性TGF-β抑制相关的潜在不良事件 [11] - 公司已建立平台,旨在促进双功能疗法的开发,精确靶向肿瘤并向肿瘤部位递送肿瘤调节有效载荷 [11] - ficerafusp alfa正在头颈部鳞状细胞癌及其他实体瘤类型中开发 [11]
Cognition Therapeutics Invited to Participate in 2026 Jefferies Global Healthcare Conference
Globenewswire· 2026-11-09 20:30
文章核心观点 - Cognition Therapeutics公司总裁兼首席执行官Lisa Ricciardi将参加2026年Jefferies全球医疗健康大会,该会议于11月16日至19日在英国伦敦举行,是欧洲最大的医疗健康专业金融会议,预计吸引约800家全球上市及私营生命科学企业参会 [1] - 参会期间Ricciardi将讨论公司近期与FDA的会议,该会议旨在最终确定zervimesine用于路易体痴呆(DLB)计划开展的3期研究的终点选择 [1] - Ricciardi将在整个会议期间参加一对一投资者会议,有意安排会议的投资者应联系其Jefferies代表 [1] 公司概况 - Cognition Therapeutics是一家临床阶段生物制药公司,致力于通过开发新型、可及性疗法为寻求有效治疗毁灭性神经退行性疾病的数百万家庭提供帮助 [2] - 公司在前驱退行性神经疾病潜在机制方面开展了开创性研究,科学方法建立在成熟的生物学通路之上,并可跨适应症转化,适用于毒性寡聚体驱动疾病进展的情形,包括路易体痴呆(DLB)、阿尔茨海默病、地图样萎缩、帕金森病等 [2] - 公司获得美国国立卫生研究院及相关基金会近2亿美元资助,持续推动临床研究 [2] 核心候选药物Zervimesine(CT1812) - Zervimesine(CT1812)是公司的领先候选药物,为在研的每日一次口服疗法,已在DLB和轻至中度阿尔茨海默病的2期临床试验中展现出前景 [3] - Zervimesine目前正在针对轻度认知障碍(MCI)和早期阿尔茨海默病患者开展2期START研究(NCT05531656) [3] - 针对路易体痴呆(DLB)、轻至中度阿尔茨海默病以及干性AMD继发地图样萎缩的2期临床研究已完成 [3] - 基于2期SHIMMER研究(NCT05225415)在DLB中观察到的强劲疗效信号,公司计划将zervimesine推进至针对伴有精神病的DLB患者的注册性试验 [3] - Zervimesine在迄今的临床研究中总体耐受性良好 [3] - 美国采用名称委员会(USAN Council)已将zervimesine采纳为CT1812的美国采用名称(USAN) [4]


Immuneering Appoints Accomplished Commercial Leader Grant Bogle to Board of Directors
Globenewswire· 2026-11-09 20:30
核心观点 - Immuneering Corporation(纳斯达克代码:IMRX)于2026年11月9日宣布任命Grant Bogle为其董事会成员,即刻生效 [1] - Grant Bogle拥有超过四十年的制药和生物技术行业经验,在肿瘤商业化、销售、营销、市场准入和企业战略方面具有深厚领导力 [2] - 公司CEO Ben Zeskind博士表示,Grant在肿瘤商业化、战略领导和运营经验方面的卓越组合,将在公司推进atebimetinib临床开发并为商业化做准备的关键时期发挥重要作用 [2] 新任董事背景与经验 - Grant Bogle最近担任Nuvalent董事会成员,在Nuvalent于2026年被葛兰素史克收购之前,与管理层密切合作推进商业发布规划工作 [2] - 此前担任Epizyme公司总裁兼首席执行官,领导公司重组加速收入增长同时降低成本,推动该公司于2022年被Ipsen收购 [3] - 在Epizyme之前,担任TESARO公司高级副总裁兼首席商务官,建立了公司美国商业基础设施并领导了ZEJULA(尼拉帕利)用于卵巢癌的成功上市,在其商业领导下ZEJULA产生可观全球收入,助力TESARO于2019年被葛兰素史克收购 [4] - 职业生涯早期担任Millennium Pharmaceuticals销售与营销高级副总裁,领导VELCADE(硼替佐米)——多发性骨髓瘤基础治疗药物——的美国早期商业化工作 [5] - 曾在McKesson Specialty Health担任高级领导职位,与美国肿瘤网络的医生执业机构密切合作,在执业运营、报销、患者可及性和药品服务方面积累了丰富经验 [5] - Grant Bogle拥有达特茅斯学院经济学学士学位和哥伦比亚商学院MBA学位,同时在多个非营利董事会任职 [6] 新任董事对公司的评价 - Grant Bogle表示,Immuneering在2026年6月ASCO大会上报告的atebimetinib联合mGnP用于一线胰腺癌的17.3个月中位总生存期,在靶向该通路的药物中前所未有 [6] - 作为MEK抑制剂,atebimetinib有潜力广泛作用于多种不同的RAS突变 [6] - 耐受性和体重稳定/增加方面的数据构成了生活质量优势,具有高度差异化和对患者友好的潜力 [6] - Grant Bogle期待与Ben及团队合作,帮助公司将加速的科学和临床成就转化为广泛认知,并在获批后实现成功上市,最终目标是为尽可能多的患者提供急需的新治疗选择 [6] 公司概况与研发管线 - Immuneering是一家专注于让癌症患者存活并帮助其茁壮成长的后期临床肿瘤学公司,初始重点聚焦于RAS、RAF和其他MAPK驱动的癌症患者 [7] - 公司正在开发一类全新的癌症药物——Deep Cyclic Inhibitors,设计通过三种机制改善总生存期:持久缩小肿瘤并减少耐药性、通过对抗恶病质保持体重、最小化副作用以最大化体能状态和联合用药能力 [7] - 公司主要候选产品atebimetinib是一种口服、每日一次的MEK Deep Cyclic Inhibitor,设计用于改善多种癌症适应症的生存期 [8] - 公司正在开展全球随机关键性试验MAPKeeper 301,评估atebimetinib联合化疗用于一线胰腺癌患者 [8] - 公司开发管线还包括额外的联合用药机会和临床前阶段项目 [8]

CervoMed Reports Third Quarter 2026 Financial Results and Provides Corporate Updates
Globenewswire· 2026-11-09 20:30
文章核心观点 - CervoMed公司认为neflamapimod临床开发项目已通过今年多项支持性数据的展示和发表以及100mg BID给药方案的推进而显著降低风险,强化了其作为DLB及其他神经退行性疾病潜在疗法的地位 [2] - 公司预计2026年剩余时间及2027年初将迎来多个里程碑,包括nfvPPA Phase 2a的24周生物标志物数据、卒中恢复Phase 2a数据以及ALS试验首例患者给药 [3] - 公司现金状况可支撑运营至2027年第三季度 [9] 痴呆伴路易体(DLB)项目进展 - 2026年7月在AAIC大会上,公司通过五场数据报告展示了neflamapimod在DLB中的新临床、血浆生物标志物和MRI影像数据,进一步支持该药物有潜力解决DLB的潜在病因 [6] - 2026年8月,neflamapimod获得英国创新许可与准入 pathway(ILAP)下的创新护照资格,用于DLB治疗,旨在支持加速上市并帮助患者更快获得潜在变革性新药 [6] - 2026年9月,公司公布了50mg口服片剂配方的药代动力学特性,该配方将用于未来临床研究,同时FDA取消了此前对neflamapimod未来临床试验的药物暴露限制,这些进展支持在未来试验中使用100mg BID给药方案,公司认为这是最佳给药方案,预计可使几乎所有患者达到目标谷浓度血浆药物水平 [6] - 2026年10月,公司宣布发表两篇同行评审文章支持neflamapimod作为DLB潜在疗法,其中Phase 2b RewinD-LB试验的安慰剂对照结果发表于《Alzheimer's Research & Therapy》,转化研究发现(包括RewinD-LB试验扩展期生物标志物数据)发表于《Cells》,显示neflamapimod可调节DLB中与神经元损伤和认知下降相关的关键神经炎症过程 [6] - 公司主要战略目标是建立合作伙伴关系以推进neflamapimod进入DLB Phase 3临床试验,并持续评估项目融资替代方案 [12] 额颞叶痴呆(FTD)/nfvPPA项目进展 - 2026年10月,公司在第15届国际额颞叶痴呆会议上以迟突破口头报告形式展示了正在进行的Phase 2a试验的初始12周生物标志物结果,该试验评估neflamapimod用于非流利变异型原发性进行性失语(nfvPPA,一种FTD类型)患者,初步数据显示神经丝轻链(神经元损伤和退化的关键生物标志物)平均血浆水平降低 [5][7] - 该Phase 2a试验的24周生物标志物数据已入选2026年11月16-19日在波士顿举行的CTAD 2026大会报告 [7] - 公司预计2026年11月中旬在CTAD 2026报告24周生物标志物数据,2027年3月在阿尔茨海默病与帕金森病大会上报告初始24周临床数据及额外生物标志物数据,2027年第二季度报告完整顶线数据 [12] 卒中恢复(RAS)项目进展 - 公司近期已完成Phase 2a RESTORE试验45例患者的入组,该试验评估neflamapimod用于急性缺血性卒中恢复期患者 [8] - 公司预计2026年底获得RESTORE试验顶线数据 [12] ALS项目进展 - 公司预计2027年第一季度在EXPERTS-ALS试验中对首例患者进行neflamapimod给药,该试验将评估neflamapimod用于ALS治疗 [12] 2026年第三季度财务结果 - 现金状况:截至2026年9月30日,公司拥有约1960万美元现金、现金等价物和有价证券,而2025年12月31日为2090万美元;基于当前运营计划,公司认为截至2026年9月30日的现金可支撑计划运营费用和资本支出需求至2027年第三季度 [9] - 补助收入:2026年第三季度无补助收入确认,而2025年同期约为30万美元,下降原因是公司Phase 2b RewinD-LB试验于2025年中完成,国家老龄化研究所此前授予的2130万美元补助下目前无进一步资金可用或预期 [10] - 研发费用:2026年第三季度研发费用约为370万美元,而2025年同期约为600万美元,下降主要由于已完成的RewinD-LB试验相关成本降低、人员成本减少、正在进行的RESTORE试验成本降低及其他研发成本下降,部分被正在进行的nfvPPA Phase 2a临床试验成本及其他临床和非临床成本增加所抵消 [11] - 一般及行政费用:2026年第三季度一般及行政费用约为240万美元,而2025年同期约为230万美元,增加主要由于人员成本、股票薪酬费用和专业费用增加,后者由专利工作新增法律费用、其他公司法律费用和咨询费用驱动,部分被保险、税费及类似费用降低所抵消 [12][13] - 净亏损:2026年第三季度净亏损约为590万美元,而2025年同期约为770万美元,下降主要由于总运营费用降低,部分被补助收入减少所抵消 [13] 关于Neflamapimod - Neflamapimod是一种在研口服小分子药物,可轻松穿过血脑屏障,选择性抑制p38 MAP激酶的α亚型,该激酶是神经炎症和突触功能障碍的关键驱动因素 [14] - 通过靶向脑退行性疾病的关键疾病过程,neflamapimod有潜力逆转突触功能障碍、改善神经元健康并减缓或阻止疾病进展,目前正在临床开发用于DLB、缺血性卒中恢复和原发性进行性失语 [14] - 在非临床研究中,neflamapimod恢复了基底前脑胆碱能系统的突触功能,该脑区是DLB中受影响最严重的区域;在涉及800多名参与者的Phase 1和2临床试验中,该药物总体耐受良好并表现出一致的疗效信号 [15] - 在91例患者的Phase 2a AscenD-LB试验中,neflamapimod显著改善了DLB患者的痴呆严重程度和功能活动能力;159例患者的Phase 2b RewinD-LB试验(16周随机双盲安慰剂对照试验,随后32周neflamapimod-only扩展期)进一步支持neflamapimod提供有意义的临床获益潜力,改善了认知和功能结局,并在关键神经退行性标志物上显示积极效果(一项通过结构MRI,一项通过血液生物标志物)[15] - 在两项研究中,最大获益见于无阿尔茨海默病共病理的患者 [15] 公司概况 - CervoMed是一家临床阶段公司,开发年龄相关脑部疾病治疗药物,其主要候选药物neflamapimod是一种口服小分子,通过抑制神经炎症和神经退行性变中的关键酶来靶向脑退行性疾病的关键疾病过程 [16] - 公司Phase 2b RewinD-LB临床试验在DLB患者中评估neflamapimod,富集了无AD共病理的患者;2025年11月公司宣布与FDA就neflamapimod在DLB中的潜在注册路径达成一致,目前专注于确定战略合作伙伴以推进neflamapimod进入DLB Phase 3试验 [16]

Foghorn Therapeutics Provides Third Quarter 2026 Financial and Corporate Update
Globenewswire· 2026-11-09 20:22
文章核心观点 - Foghorn Therapeutics是一家生物技术公司,致力于针对肿瘤学及免疫与炎症(I&I)领域具有挑战性的靶点开发新型药物,公司正在推进全资拥有的产品组合,包括口服I&I项目、选择性EP300降解剂及诱导邻近方法,并拥有充裕的现金储备以支撑战略执行 [1][2] - 公司现金、现金等价物及有价证券约1.56亿美元,资金可支撑运营至2029年下半年 [1][12] 项目进展与里程碑 - 新型口服I&I项目:公司正在推进一种新型口服小分子抑制剂,初步聚焦于炎症性肠病(IBD),临床前数据在T细胞转移结肠炎模型和IL-10敲除模型中显示对疾病活动的强劲抑制,疗效与抗IL-12/23p40抗体阳性对照相当,剂量范围探索研究预计于2026年第四季度启动,首次人体试验有望在2027年底前开展 [3] - 选择性EP300降解剂项目:公司正在开发用于治疗血液恶性肿瘤的选择性EP300降解剂,由于EP300与CBP高度相似,选择性靶向EP300一直具有挑战性,而CBP/EP300双重抑制与剂量限制性毒性相关,EP300谱系依赖性已在弥漫性大B细胞淋巴瘤(DLBCL)、多发性骨髓瘤(MM)及其他血液恶性肿瘤中确立 [3] - EP300降解剂临床前数据优于临床基准:在多发性骨髓瘤中显示优于临床基准双重CBP/EP300抑制剂inobrodib的抗肿瘤活性并实现完全缓解,在体重减轻和血小板计数方面显示优于双重抑制的安全性,并在获得性泊马度胺耐药的多发性骨髓瘤异种移植模型中观察到肿瘤消退,IND目标为2027年,重点聚焦MM和DLBCL [6] - 内质网诱导邻近(ERIP)方法:公司正在推进一种新型小分子诱导邻近方法,在分泌蛋白和跨膜蛋白到达细胞表面或循环之前对其进行降解,该方法有潜力解决I&I、肿瘤学及其他疾病领域的高价值靶点,目标是通过小分子实现抗体样疗效 [4] 2026年第三季度财务亮点 - 合作收入:截至2026年9月30日的三个月合作收入为8350万美元,而截至2025年9月30日的三个月为820万美元,增加7540万美元,主要由于与决定不推进FHD-909及SMARCA2选择性降解剂项目相关的更新估计未来成本所产生的7410万美元累计追赶调整 [5][7] - 研发费用:截至2026年9月30日的三个月研发费用为1880万美元,而截至2025年9月30日的三个月为2000万美元,减少120万美元,归因于礼来合作项目成本下降、设施及IT相关费用减少以及人员相关成本下降,部分被早期开发及其他外部成本增加所抵消 [12] - 一般及行政费用:截至2026年9月30日的三个月一般及行政费用为580万美元,而截至2025年9月30日的三个月为670万美元,减少90万美元,由于人员相关成本下降、专业及咨询费用减少以及设施和IT相关费用降低 [12] - 净利润:截至2026年9月30日的三个月净利润为5820万美元,而截至2025年9月30日的三个月净亏损为1580万美元 [12] - 重组费用:截至2026年9月30日的三个月重组费用为2270万美元,而2025年同期为零 [15] - 每股收益:截至2026年9月30日的三个月基本每股净收益为0.81美元,稀释每股净收益为0.80美元,而2025年同期基本和稀释每股净亏损均为0.25美元 [15] - 加权平均流通股:截至2026年9月30日的三个月基本加权平均流通股为71,460,569股,稀释加权平均流通股为72,590,923股,而2025年同期基本和稀释加权平均流通股均为63,029,293股 [15] 资产负债表摘要 - 截至2026年9月30日,现金、现金等价物及有价证券为156,222千美元,而2025年12月31日为158,894千美元 [11] - 截至2026年9月30日,总资产为190,952千美元,而2025年12月31日为198,103千美元 [11] - 截至2026年9月30日,递延收入总额为146,272千美元,而2025年12月31日为249,154千美元 [11] - 截至2026年9月30日,总负债为205,036千美元,而2025年12月31日为306,603千美元 [13] - 截至2026年9月30日,股东权益赤字总额为14,084千美元,而2025年12月31日为108,500千美元 [13] 运营报表摘要 - 截至2026年9月30日的三个月总运营费用为26,904千美元,而2025年同期为26,654千美元 [15] - 截至2026年9月30日的三个月运营收入为56,639千美元,而2025年同期运营亏损为18,501千美元 [15] - 截至2026年9月30日的三个月其他收入净额为1,511千美元,而2025年同期为2,652千美元 [15] 公司概况 - Foghorn Therapeutics通过多种模式和方法开发针对具有挑战性生物靶点的新型药物,包括口服小分子、靶向蛋白降解和诱导邻近,公司正在推进肿瘤学以及免疫与炎症领域的项目,结合深厚的生物学理解和小分子药物发现专长,追求具有选择性的挑战性靶点 [8]