
Operational Efficiency

搜索文档
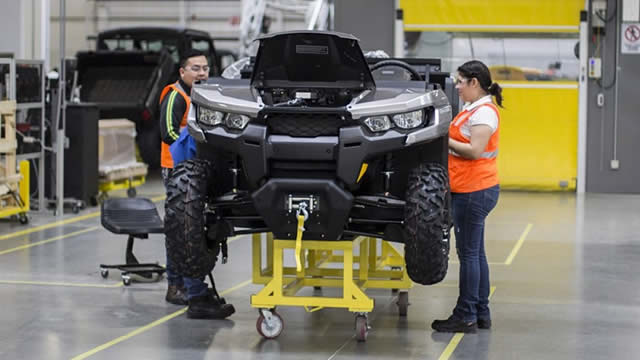
Wall Street Firm Names Amazon Its Top Pick With More Than 30% Upside. Is the Stock a Buy?
The Motley Fool· 2026-10-22 15:05
核心观点 - 摩根士丹利将亚马逊列为“首选股”,给出350美元目标价,分析师称其为“Rule of 90”公司,即年营收增速与EBITDA利润率之和可超过90% [1] - 分析师提出五大催化剂推动股价上行,涵盖AWS加速增长、AI模型服务Bedrock、电商AI购物、与Meta合作以及机器人应用带来的效率提升 [1][2][3][4] AWS与AI基础设施 - 分析师上调AWS增速预期,预计明年增长47%、2028年增长42%,此前英伟达指出亚马逊预计未来两年将采购200万个GPU [2] - 预计亚马逊2027年资本开支达3550亿美元、2028年达3650亿美元 [2] - AWS营收预计从2025年的1287亿美元增至2028年的3736亿美元,接近三倍增长 [3] - AWS运营利润率预计2027年达42%、2028年达44%,推动2028年调整后EPS达16.50美元 [3] - 对AI模型服务Bedrock的可见度提升可能推动估值倍数扩张 [3] - AWS积压订单在第二季度实现三位数增长,季末达4960亿美元,与Anthropic和OpenAI均有大额承诺 [5] - 芯片与网络投资回报期不足三年,同时锁定五年及以上合同 [5] - 若将更多业务导向自研Trainium芯片,AWS经济效益可能进一步改善;CEO表示芯片业务年化收入约200亿美元,含内部使用接近500亿美元 [6] - 竞争对手Alphabet称其TPU实现一年回报期,机会明确存在 [6] - 亚马逊在云计算领域拥有最佳规模,CEO表示该业务最终可能成为万亿美元营收业务 [7] 电商与广告 - 摩根士丹利认为亚马逊将成为AI购物赢家,预计最终与Meta Platforms及其Muse AI代理合作 [4] - 电商业务在消费环境不均衡下仍保持强劲销售增长,并拓展高利润的零担运输物流网络 [8] - 公司已成为全球最大数字广告商之一,该高毛利率业务持续强劲增长 [8] 机器人与效率 - 每10%的单元通过机器人驱动的履约中心处理,亚马逊每年可节省20亿至40亿美元 [4] - 效率提升速度快于分析师初始模型 [4] - 亚马逊是全球最大机器人和机器人使用商,拥有超过100万台机器人,全部由其DeepFleet AI模型控制 [9] - 机器人带来的运营效率显著,利润增速远超营收增速 [9] 估值 - 股票对应2027年分析师预期的前瞻市盈率为25倍,相对沃尔玛和Costco等实体零售商存在大幅折价 [10] - 当前股价262.37美元,当日下跌0.26美元(-0.10%),市值2.83万亿美元,52周区间196.00至287.20美元,毛利率50.77% [8]


Winnebago: 3 Key Takeaways for Long-Term Investors
The Motley Fool· 2026-10-22 03:01
文章核心观点 - Winnebago在2026财年第四季度财报电话会上公布全年净营收27亿美元,户外休闲行业持续受消费需求疲软拖累,公司通过运营效率和结构性成本纪律在周期下行中保护盈利能力 [1] - 管理层提出三大战略要点以布局未来增长:制造基地整合降本、售后市场与出行领域多元化收入、以运营纪律而非提价驱动效率 [1] 制造基地整合与成本节约 - 公司正在整合制造基地,将拖挂式房车生产转移至运营间接费用更低的地区,通过结构性产能布局调整实现降本而不依赖提价 [2] - 此前宣布的制造基地举措及更广泛的结构性成本计划,预计在2027至2029财年累计产生最高7000万至8000万美元的毛节约 [2] 售后市场与出行领域收入多元化 - 公司正从新车销售扩展至利润率更高的售后零部件及战略出行市场(如便携式电源技术) [3] - 服务现有车主可产生经常性收入,使盈利免受零售销售周期波动的冲击 [3] - 公司一方面大力强化核心业务,一方面投资售后市场和战略出行机会,以打造更持久的增长、更强的利润率和更具韧性的盈利结构 [4] 运营纪律驱动效率而非提价 - 在促销市场中,管理层不依赖提价,而是聚焦工厂效率和战略采购 [4] - 降低生产成本使企业能够在行业周期中维持利润率 [4] - 公司专注于持久的生产率提升和成本改善,以支撑穿越周期的更强利润率,同时持续投资于能引起消费者共鸣的产品 [5] 前瞻展望 - 尽管借贷成本上升,营地的消费者参与度保持稳定,公司在房车和浮筒船领域拥有强势品牌资产,维持灵活流动性并推进成本纪律 [5] - 消费者对房车和划船生活方式的兴趣保持健康,在展会、数字渠道、营地、码头和二手市场持续保持参与 [6] - 战略重心锚定核心制造,同时拓展利润率更高的增长途径 [6] 三大战略支柱 - 公司战略意图围绕三大支柱:强化并增长核心房车与海事业务、围绕客户旅程构建更有意义的售后市场业务、选择性拓展战略出行市场 [7]

Winnebago(WGO) - 2026 Q4 - Earnings Call Presentation
2026-10-21 22:00
Winnebago Industries Q4 FY 2026 Earnings Presentation October 21, 2026 © 2026 Winnebago Industries 1 Forward-Looking Statements This presentation contains forward-looking statements within the meaning of the Private Securities Litigation Reform Act of 1995, including the business outlook and financial guidance for Fiscal 2027. Investors are cautioned that forward-looking statements are inherently uncertain and involve potential risks and uncertainties. A number of factors could cause actual results to diffe ...