CPO配套产品

搜索文档
天孚通信盘中跌停逼近年内低点,三季度加仓资金或已浮亏
第一财经· 2026-10-29 23:57
文章核心观点 - 天孚通信三季报业绩延续增长但单季利润环比增速回落,股价不涨反跌,10月29日盘中触及20cm跌停,收盘报161.60元下跌19.77%,为今年以来首次盘中触及跌停 [3] - 业绩增长未能对冲光通信板块整体调整压力,前期AI算力链集中交易充分,业绩披露反而成为部分资金获利了结的窗口,板块可交易预期差正在收窄 [11] - 三季度机构资金逆势加仓天孚通信,是公募基金加仓最明显的AI硬件标的之一,但加仓资金整体浮盈有限 [11][13] 前三季度整体业绩 - 前三季度实现营业收入47.51亿元,同比增长21.25% [5] - 前三季度实现归母净利润20.83亿元,同比增长42.18% [5] - 前三季度实现扣非后归母净利润20.65亿元,同比增长44.26% [5] - 经营活动产生的现金流量净额为14.62亿元,同比增长8.75% [5] - 收入增长主要得益于全球人工智能行业加速发展与全球数据中心建设,带动高速光器件产品需求持续稳定增长 [5] 单季度业绩表现 - 第三季度实现营业收入19.23亿元,同比增长31.50%,环比增长28.41% [6] - 第三季度实现归母净利润8.79亿元,同比增长55.30%,环比增长23.47% [6] - 第三季度扣非后归母净利润8.79亿元,同比增长55.78%,环比增长26.76% [6] - 第二季度归母净利润环比增速为44.66%,第三季度环比增速较二季度明显回落 [6] - 第三季度销售净利率约45.73%,较第二季度的47.55%下降1.82个百分点 [6] - 第三季度收入增长主要来自有源业务和无源业务同步增加,有源业务上游核心物料供应较前期逐步改善,无源业务保持较高市场需求景气度 [6] 资产负债表与备货特征 - 截至三季度末存货账面余额12.74亿元,较上年末增长178.65%,金额为历史同期最高值 [7] - 存货增加主要是战略性备货带来的原材料增加,一方面为满足未来快速增长客户需求、围绕重点项目和新产品方向提前储备关键原材料,尤其是为CPO等新兴技术路线配套逐步上量做好准备,另一方面基于供应链安全和交付保障适度前置储备部分关键物料 [7] - 合同负债3.66亿元,较上年末增长128.14%,主要系预收客户款项增加 [7] - 应付账款7.07亿元,较上年末增长75.75%,与销售增长、战略性备货带来的采购增加相匹配 [7] CPO与NPO产品进展 - CPO配套产品目前已进入批量交付阶段,客户需求较为明确,预计相关产品自2027年起逐步提量 [7] - NPO配套产品仍处于研发推进、客户送样和验证阶段,若后续验证和客户导入进展顺利,2027年有望实现规模量产 [7] 股价与板块表现 - 10月29日股价开盘后快速走弱,盘中一度触及20cm跌停位161.14元,收盘报161.60元,跌幅19.77% [10] - 现价较6月3日创下的历史高点374元累计回撤约57% [10] - 10月以来天孚通信累计下挫38.03%,逼近三季度最低点155.05元 [3] - 光通信产业链多家公司同样保持较高增长:仕佳光子前三季度营业收入27.22亿元同比增长74.46%,归母净利润5.86亿元同比增长95.43%,其中第三季度归母净利润2.71亿元同比增长226.19% [10] - 长芯博创第三季度营业收入13.51亿元同比增长127.51%,归母净利润2.72亿元同比增长232.27% [10] - 10月29日天孚通信、中际旭创、新易盛等龙头集体走弱,光模块、光芯片、PCB等AI硬件方向均出现明显抛压,多只个股跌逾10%或跌停 [11] - Wind光通信指数月内跌幅达26.4%,回吐了4月以来全部涨幅 [11] 机构持仓变化 - 二季度末公募基金合计持有天孚通信9426.70万股,三季度末增至1.5亿股,增幅约59.51%,属于显著增持 [11] - 公募基金三季度对新易盛、中际旭创的持股量增持比例分别为8.11%、2.31% [11] - 陆股通三季度末持股3321.83万股,较二季度末减少375.25万股,是前十大流通股股东中少数减持的机构席位 [12] - 国泰中证全指通信设备ETF三季度末持有1256.94万股,较二季度末增加22.04万股 [12] - 易方达创业板ETF期末持有739.50万股,较二季度末增加354.39万股 [12] - 信澳业绩驱动混合、德邦鑫星价值灵活配置混合三季度分别增持45.03万股、36.94万股,摩根士丹利数字经济混合新晋前十大流通股股东 [12] - 中国人寿传统普通保险产品三季度增持13.23万股,期末持股508.01万股;中国人寿个人分红产品新晋前十大流通股股东,持有383.48万股 [12] 三季度股价波动与加仓浮盈 - 第三季度公司股价下跌13.7%,区间振幅约49%,最低触及155.05元,最高一度达到303.5元 [13] - 若持股不动,以155.05元的季度最低价计算,截至10月29日收盘浮盈率仅约4.22%,不足5% [13] - 机构加仓全部买在季度最低点的难度很大,三季度逆势加仓的仓位整体难言盈利 [13]


天孚通信,最新回应
21世纪经济报道· 2026-10-29 16:01
光模块板块市场表现 - 10月29日光模块指数领跌,截至收盘指数跌幅超8%,板块几乎全线飘绿,“易中天”集体回调,成交额合计459亿元 [1] - 天孚通信跌近20%跌幅居前,总市值1763亿元,较前一日蒸发434亿元,较年内高点跌去2112亿元,回撤幅度超56% [1] - 新易盛跌超11%,成交额139亿元;中际旭创跌超8%,成交额195亿元 [1][2] - 亨通光电跌7.98%,成交额63亿元;光迅科技跌9.11%,成交额34亿元;剑桥科技跌10.00%,成交额26亿元 [2] - 天孚通信成交额125亿元;光库科技跌15.47%;仕佳光子跌14.09%;长芯博创跌14.18% [2] - 信维通信涨4.56%,成交额46亿元 [2] 天孚通信三季报业绩 - 前三季度公司实现营收47.51亿元,同比增长21.25%;归母净利润20.83亿元,同比增长42.18% [4] - 第三季度单季实现营业收入19.23亿元,同比增长31.5%;归母净利润8.79亿元,同比增长55.30% [4] - 单季同比增速均高于前三季度累计水平 [4] 机构调研热度 - 10月29日天孚通信接待超30家机构投资者来访调研,围绕公司经营情况、业务发展、战略规划等内容回应投资者关心的问题 [4] - 截至10月28日,天孚通信近半月获94家机构调研,其中基金公司50家、保险及保险资管公司14家 [4] - 机构关心焦点指向:核心物料供应情况、CPO/NPO配套产品何时兑现收入、存货为何激增 [4] 核心物料供应情况 - 公司表示从三季度情况来看,核心物料供应紧张局面已较此前明显缓解 [5] - 公司持续深化与主要供应商的合作关系,并积极推进供应链多元化,增强关键物料保障能力 [5] - 核心物料到货节奏总体较为顺畅,能够较好支持现阶段生产和交付需求 [5] - 公司产品未受到政策层面影响,整体业务推进保持正常 [6] - 公司在泰国建有量产基地,泰国工厂是全球化战略布局中的重要组成部分,将与国内产能形成协同发展、优势互补的格局 [6] CPO/NPO配套产品进展 - CPO配套产品目前已进入批量交付阶段,客户需求较为明确 [8] - 公司预计CPO产品自2027年起逐步提量,并将成为公司新的增长驱动力 [8] - NPO配套产品目前仍处于研发推进、客户送样和验证阶段,整体进度符合公司预期 [8] - 若后续验证和客户导入进展顺利,预计2027年也有望实现规模量产 [8] 存货情况 - 三季报显示公司期末存货12.74亿元,较上年末增长178.65% [10] - 库存规模提升主要源于战略性备货安排,库存增加具有较强的经营前瞻性和业务匹配性 [10] - 一方面为满足未来一段时期内快速增长的客户需求,公司围绕重点项目和新产品方向提前进行关键原材料储备,尤其是为CPO等新兴技术路线配套逐步上量做好物料准备 [10] - 另一方面结合过去一段时间产业链局部供应偏紧的情况,公司从供应链安全和交付保障角度出发,适度前置储备部分关键物料,以提升未来生产计划的确定性和交付连续性 [10]


天孚通信,最新回应!
中国基金报· 2026-10-29 13:40
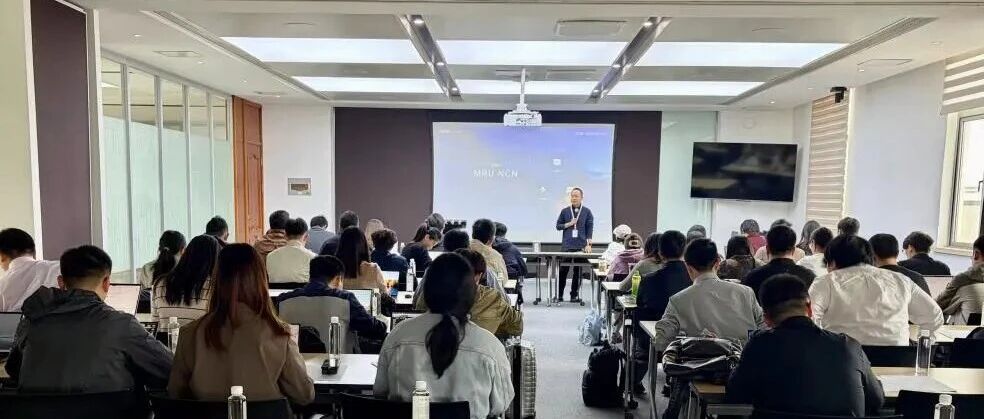
文章核心观点 - 天孚通信2026年第三季度业绩表现强劲,营业收入和净利润均实现同比大幅增长,有源与无源业务同步发力驱动收入环比提升 [2] - 公司CPO配套产品已进入批量交付阶段,预计自2027年起逐步提量并成为新增长驱动力;NPO配套产品处于研发送样验证阶段,若进展顺利预计2027年有望规模量产 [3] - 公司苏州、江西及泰国三地扩产按既定规划有序推进,泰国工厂作为全球化战略布局重要组成部分,与国内产能形成协同互补 [3] - 公司接待超30家机构投资者调研,积极传递投资价值,持续加强资本市场沟通交流 [2][4][6] 2026年第三季度经营业绩 - 2026年第三季度实现营业收入19.23亿元,比上年同期增长31.50% [2] - 2026年第三季度实现归属于上市公司股东的净利润8.79亿元,比上年同期增长55.30% [2] - 2026年第三季度营业收入环比增长约28%,实现较好的环比增长 [2] - 收入增长主要来自有源业务和无源业务同步增加产出:有源业务随上游核心物料供应情况逐步改善,有源光器件交付能力提升带动业务收入增长;无源业务保持较高市场需求景气度,对收入和盈利形成稳定支撑,公司会根据客户需求持续扩产 [2] CPO与NPO配套产品进展 - CPO配套产品目前已进入批量交付阶段,客户需求较为明确 [3] - 结合当前在手项目推进情况,公司预计CPO产品自2027年起逐步提量,并将成为公司新的增长驱动力 [3] - NPO配套产品目前仍处于研发推进、客户送样和验证阶段,整体进度符合公司预期 [3] - 若后续验证和客户导入进展顺利,预计NPO产品2027年也有望实现规模量产 [3] 产能扩产与全球化布局 - 公司苏州、江西及泰国三地的扩产工作均在按既定规划有序推进,整体进展符合预期 [3] - 公司会想方设法推进产能扩产,努力达成股权激励各期业绩考核目标 [3] - 公司是全球光互连领域领先的一站式平台型技术企业,主营业务为各类无源光器件和有源光器件的研发、生产与销售 [3] - 就目前情况而言,公司产品未受到政策层面影响,整体业务推进保持正常 [3] - 公司在泰国建有量产基地,泰国工厂是公司全球化战略布局中的重要组成部分,为全球客户提供更灵活、更具韧性的制造和交付选择,将与国内产能形成协同发展、优势互补的格局 [3] 投资者关系管理 - 10月29日天孚通信再度接待超30家机构投资者来访调研,公司董事会秘书围绕经营情况、业务发展、战略规划等内容与来访机构进行沟通交流 [4] - 调研过程中,公司就主营业务发展情况、核心竞争优势、研发创新、市场拓展及未来发展方向等方面作了介绍,并就机构投资者关注的问题进行了交流 [4] - 公司始终高度重视投资者关系管理工作,严格按照相关法律法规和监管要求,持续加强与资本市场的沟通交流,积极传递公司投资价值,增进投资者对公司经营情况和发展战略的了解 [6] - 未来公司将继续坚持规范运作,不断提升信息披露质量和投资者关系管理水平,积极维护与投资者的良性互动,促进公司价值与股东回报协同提升 [6]