
See inside Amazon's robot warehouse
Business Insider· 2026-11-03 18:00
文章核心观点 - 亚马逊在加州特雷西的履约中心展示了机器人与人类员工协同工作的现状,机器人承担搬运货架、分拣包裹、移动推车等工作,但并非完全自动化,数千名员工仍与机器并肩工作,负责拣货、包装、装载拖车、清理堵塞、处理损坏物品以及在自动化系统无法解决问题时介入 [1] - 亚马逊下一代履约中心的生产率提高约25%,并支持约30%更多的技术岗位 [22] - 机器人使工作流程更顺畅,但未必消除工作,工作量的变化不大,变化的是工作方式 [69][70] 设施概况与员工规模 - 特雷西履约中心入口设有玻璃门、蓝色遮阳篷和公司标志 [4][13][15] - 员工和访客需通过安检门进入设施 [18] - 该设施雇佣超过3000人,高于2023年开业时的约1000人 [62] - 设施内设有员工食堂 [61] 机器人系统部署 - 员工将物品存入织物货舱,由Hercules机器人运送到拣货站 [28] - 数百台Hercules机器人将高耸的黄色库存货舱运送到员工工作站 [29] - Robin机械臂从传送带上拣取已完成包装的包裹 [29] - 包裹随后被放置到Pegasus移动机器人上 [30] - Cardinal机械臂将分拣好的包裹装载到高大的金属推车中 [35] - Proteus移动机器人将推车运往出站卡车方向 [36] - Proteus机器人出现故障时会被送往诊断中心进行检查和维修 [57] 人机协作与人工干预环节 - 装载卡车仍为人工工作,员工负责安排包裹以最大化利用拖车空间 [36] - 人类流程助理监督仓库机器人系统,在滑槽堵塞或机器人停止工作时协调响应 [41] - 员工Briana Brager约两年前以入门级员工身份加入亚马逊,现为流程助理,负责监控机器并在出现问题时响应 [53][54] - 仓库设有名为"Jackpot"的区域,自动化系统将丢失的包裹发送至此处,由人工判断每个错位包裹的归属并将其送回正确流程 [59] - 员工Mohammed Khan12年前从入门级拣货员做起,现为仓库高级经理,其表示机器人使工作流程更顺畅但未必消除工作 [69][70] 行业背景 - 这是Business Insider"Robonomics"系列的最新一期,该系列关注机器人崛起及其对商业、就业和日常生活的影响,此前已探讨机器人投资热潮并采访亚马逊仓库员工以了解机器是否取代其工作 [3]


Yum China Reports Third Quarter 2026 Results
Prnewswire· 2026-11-03 18:00
文章核心观点 - 公司2026年第三季度实现收入增长8%、经营利润增长13%、摊薄每股收益增长20%,同店交易量连续第15个季度增长,餐厅利润率和经营利润率均同比扩张 [1][3] - 公司前九个月净新增门店数创历史新高,将2026全年净新增门店目标上调至超过2400家,预计门店总数超过20500家 [1][3][4] - 公司2026年有望向股东返还15亿美元,约占当前市值的10% [1][10] - 公司完成了对中国大陆必胜客品牌的收购(2026年8月7日完成),必胜客特许权使用费节省对利润率扩张形成贡献 [3][19] 第三季度整体财务表现 - 总收入同比增长8%至35亿美元,剔除汇率影响后增长2% [3] - 系统销售额同比增长3%(剔除汇率影响),同店销售额达到上年同期的97%,同店交易量同比增长3%,为连续第15个季度增长 [3] - 经营利润同比增长13%至4.51亿美元,核心经营利润同比增长6% [3] - 经营利润率13.0%,同比提升50个基点,为连续第10个季度扩张 [3] - 餐厅利润率17.8%,同比提升50个基点,得益于精简运营和有利的商品价格,抵消了超值产品、销售去杠杆及外送占比提升带来的骑手成本增加 [3] - 摊薄每股收益同比增长20%至0.91美元,剔除汇率影响后增长12%,进一步剔除按市值计价的股权投资影响后增长8% [3] - 净利润同比增长10%至3.11亿美元,剔除汇率影响后增长3% [5] - 前九个月经营利润同比增长13%至12.46亿美元,净利润同比增长10%至8.64亿美元,摊薄每股收益同比增长18%至2.48美元 [5] 门店扩张与网络布局 - 第三季度净新增门店692家,创季度历史新高,其中44%由加盟商开设 [3] - 截至2026年9月30日,总门店数达19989家,其中19%由加盟商运营 [3] - 前九个月净新增门店数创历史新高,2026全年目标上调至超过2400家净新增门店,门店总数预计超过20500家 [1][4] - 肯德基第三季度净新增518家门店,其中加盟商开设269家(占52%),总门店数达14307家,加盟商运营占比18% [12] - 必胜客第三季度净新增191家门店,其中加盟商开设91家(占48%),总门店数达4740家,加盟商运营占比13% [19] - 2026年展望:肯德基和必胜客净新增门店中加盟商占比均为40%-50% [19] 肯德基业务表现 - 系统销售额同比增长3%,同店销售额达到上年同期的97%,同店交易量同比增长3%,客单价同比下降5% [12] - 总收入同比增长8%至25.97亿美元,剔除汇率影响后增长2% [11] - 经营利润同比增长10%至4.25亿美元,创第三季度历史新高;核心经营利润同比增长4% [12] - 经营利润率16.3%,同比提升30个基点 [12] - 餐厅利润率18.6%,同比提升10个基点 [13] - 外送销售额同比增长7%,约占肯德基公司销售额的54%,高于去年同期的51% [12] - 前九个月经营利润同比增长10%至11.74亿美元,餐厅利润率18.3% [11][12] 必胜客业务表现 - 系统销售额同比增长1%,同店销售额达到上年同期的97%,同店交易量同比增长5%,为连续第15个季度增长 [19] - 总收入同比增长5%至6.65亿美元,剔除汇率影响后增长1% [13] - 经营利润同比增长29%至7300万美元,核心经营利润同比增长21% [19] - 经营利润率11.0%,同比扩张210个基点,得益于此前应付百胜集团特许权使用费的节省 [19] - 餐厅利润率15.3%,同比提升190个基点,主要得益于精简运营、自动化、特许权使用费节省及有利商品价格 [19] - 外送销售额同比增长8%,约占必胜客公司销售额的53%,高于去年同期的48% [19] - 前九个月经营利润同比增长20%至1.95亿美元,经营利润率10.2% [14] 外送与数字化表现 - 公司整体外送销售额同比增长7%,外送约占公司总销售额的54%,高于去年同期的51%,与上一季度持平 [3] - 肯德基或必胜客活跃会员(过去12个月内有交易)超过2.78亿,同比增长6% [3] - KCOFFEE咖啡馆突破4000家,KPRO超过700家,必胜客Burger Bar超过300家 [4] - 路边取餐服务扩展至超过9000家肯德基门店 [4] 股东回报与资本配置 - 第三季度通过2.63亿美元股份回购和9900万美元现金股息向股东返还3.62亿美元 [3] - 前九个月向股东返还10.80亿美元,包括7.78亿美元股份回购和3.02亿美元现金股息 [10] - 2024至2026年每年返还约15亿美元,约占公司2026年10月30日市值的10% [10] - 2026年11月董事会将股份回购授权增加10亿美元,增加后约有13亿美元可用于未来回购 [10] - 董事会宣派每股0.29美元现金股息,于2026年12月22日支付给2026年12月1日登记在册的股东 [10] - 自2027年起,公司计划将子公司向非控股权益支付股息后的年度自由现金流约100%用于股东回报,预计2027和2028年平均年度回报约9亿至10亿美元以上,2028年超过10亿美元 [10] 2026年展望 - 门店总数超过20500家,即净新增门店超过2400家 [19] - 肯德基和必胜客净新增门店中加盟商占比均为40%-50% [19] - 资本支出约6亿至7亿美元 [19] - 向股东返还15亿美元资本 [19] 资产负债表与现金流 - 截至2026年9月30日,现金及现金等价物5.35亿美元,短期投资11.32亿美元 [27] - 总资产124.07亿美元,总负债63.11亿美元,总权益60.96亿美元 [28] - 前九个月经营活动净现金流入14.81亿美元,高于去年同期的13.41亿美元 [29] - 前九个月资本支出4.17亿美元,收购无形资产支出12.02亿美元(主要与必胜客品牌收购相关) [29] - 前九个月短期借款流入15.61亿美元,短期借款余额从2025年末的3000万美元增至15.49亿美元 [28][29]

EY Builds Its Frontier AI and Cyber Resilience Business on CrowdStrike, Commits to Training Cyber Workforce on the Falcon Platform
Businesswire· 2026-11-03 18:00
AUSTIN, Texas & BARCELONA, Spain--(BUSINESS WIRE)--Fal.Con Europe 2026--CrowdStrike (NASDAQ: CRWD) today announced that EY is building its frontier AI and cyber resilience business on the Falcon platform, across more than 20 EY member firms. EY is backing this strategy in three ways: a significant Falcon Flex commitment to expand its AI-native managed security business; a services design partnership to bring CrowdStrike SafeMind capabilities to market; and plans to train its cybersecurity servi. ...

Why I Still Wouldn't Buy Nike Stock in November
The Motley Fool· 2026-11-03 18:00
文章核心观点 - 耐克股息收益率达4.2%,看似适合收益型投资者,但深入分析后认为2026年11月及全年剩余时间仍不宜建仓或加仓 [1][12] - 耐克销售持续下滑、股价2026年迄今下跌约39%,缺乏即时催化剂扭转颓势 [5] - 市场仍将耐克视为成长股,而其实际正逐渐转变为股息型股票,存在认知偏差 [8][12] - 若股价持续下跌,将削弱收益型股票应有的稳定性,并抵消股息收益的价值 [12] 耐克转型与管理层背景 - 首席执行官Elliott Hill于2024年接任,其为耐克老将,上世纪80年代末以销售代表实习生身份加入公司 [3] - 耐克多年来犯下一系列失误,包括回避批发商以及未能跟上消费者品味变化 [3] - Hill领导下的转型尚未完全实现 [4] 2027财年第一季度业绩 - 营收112亿美元,同比下降4% [4] - 净利润下降2%至7.12亿美元 [4] - 公司宣布重组计划,预计将导致裁员 [5] - 公司预测2027全年营收将下降高个位数百分比 [5] 股价与市场数据 - 股价报39.12美元,上涨0.45美元(涨幅1.16%)[7] - 52周区间为31.97美元至69.14美元 [7] - 市值581.1亿美元 [8] - 毛利率43.34% [8] - 股息收益率4.19% [8] - 2026年迄今股价下跌约39% [5] 股息与资本配置 - 耐克已连续24年支付股息,且该期间每年增加股息 [9] - 尚未获得"股息之王"称号,该称号需连续50年或以上增加派息 [9] - 首席财务官Dave Denton在2027财年第一季度财报电话会上强调,股息是公司资本配置计划中的重大优先事项,在所有情景下均有支持维持并最终增长股息 [10] 被忽视的转型 - 华尔街可能期待耐克恢复成长股地位并实现类似2021年第四季度96%的营收增长 [8] - 耐克实际上正越来越多地呈现股息型股票特征 [8] - 若耐克能稳定下滑的销售,哪怕实现温和增长,也可能成为值得投资的收益型资产 [11] - 若市场继续将耐克视为成长股,其股价可能持续下跌或停滞 [12]

BETA Technologies, Inc. Announces Third Quarter 2026 Results
Businesswire· 2026-11-03 18:00
文章核心观点 - BETA Technologies在2026年第三季度实现自成立以来最强季度营收,并超出2026年初设定的目标 [1] - 公司累计飞行里程已超过250,000海里,持续推进商业运营 [1] 财务与运营业绩 - 公司公布截至2026年9月30日的第三季度财务及运营业绩 [1] - 第三季度营收为自成立以来最强季度表现 [1] - 公司业绩超出2026年初设定的目标 [1] 运营进展 - 公司累计飞行里程已超过250,000海里 [1] - 公司持续推进商业运营 [1]
Teva and Samsung Bioepis Announce Agreement to Commercialize Two FDA-Approved Biosimilars in the U.S.
Globenewswire· 2026-11-03 18:00
文章核心观点 - Teva与Samsung Bioepis签署许可与商业化协议,获得两款FDA批准的免疫学生物类似药在美国的商业化权利,包括infliximab-abda(Remicade生物类似药)和ETICOVO(etanercept-ykro,Enbrel生物类似药)[1] - 该协议强化双方合作,扩展Teva美国免疫学产品组合,并作为Teva“Pivot to Growth”战略的重要组成部分,扩大高质量药物可及性[3] - 合作结合Samsung Bioepis的生物类似药研发制造专长与Teva的美国商业渠道能力,旨在保障现有患者治疗连续性并为美国医疗体系带来可持续价值[3] 协议条款与交易结构 - Teva在交割时获得etanercept-ykro的美国商业化权利,infliximab-abda的美国商业化权利将于2027年第三季度转移至Teva[2] - Teva未来在美国商业化etanercept-ykro的时间将在稍后公布[2] - Samsung Bioepis继续负责两款产品的监管监督和生产制造[2] - 交易须满足惯例交割条件,包括获得必要监管批准,目前预计于2026年底前完成交割[2] - Teva将在未来3年内向Samsung Bioepis支付预付款,Samsung Bioepis可能有资格获得额外的上市和销售里程碑付款,双方将共享产品商业化利润[3] 产品概况 - 两款生物类似药均为肿瘤坏死因子(TNF)抑制剂,用于治疗慢性炎症和自身免疫性疾病[5] - infliximab-abda于2017年获FDA批准,适应症包括克罗恩病(成人和儿童)、溃疡性结肠炎(成人和儿童)、类风湿关节炎(与甲氨蝶呤联用)、强直性脊柱炎、银屑病关节炎和斑块状银屑病,Teva将于2027年第三季度开始商业化该产品[6] - etanercept-ykro于2019年获FDA批准,目前尚未在美国市场上市,适应症包括类风湿关节炎、多关节型幼年特发性关节炎(2岁及以上患者)、银屑病关节炎、强直性脊柱炎和斑块状银屑病(4岁及以上患者)[6] 双方战略合作历史 - 该协议建立在Teva与Samsung Bioepis一系列生物类似药合作基础上[4] - 2025年双方宣布就EPYSQLI(eculizumab-aagh,Soliris生物类似药)达成美国协议[4] - 2026年双方宣布两项协议,包括加拿大市场的OPUVIZ(aflibercept)协议,以及一项全球协议,授权许可、开发和商业化多达六款处于早期开发阶段的潜在生物类似药候选产品,包括参照Fasenra(benralizumab)和Ilaris(canakinumab)的生物类似药候选产品[4] 高管表态 - Teva总裁兼首席执行官Richard Francis表示,该协议加强公司与Samsung Bioepis的合作,将以两款额外生物制剂治疗方案扩展美国免疫学产品组合,生物类似药是“Pivot to Growth”战略的重要部分[3] - Samsung Bioepis总裁兼首席执行官Kyung-Ah Kim表示,infliximab-abda自上市以来已建立临床疗效和供应可靠性的良好记录,ETICOVO作为FDA批准疗法有望拓宽患者治疗选择[3] 公司背景 - Teva正转型为领先的创新生物制药公司,依托世界级仿制药业务,拥有超过120年历史,致力于神经科学和免疫学创新以及复杂仿制药、生物类似药和药房品牌,业务遍及全球[55] - Samsung Bioepis成立于2012年,为Samsung Epis Holdings(KRX: 0126Z0)全资子公司,致力于推进覆盖免疫学、肿瘤学、眼科、血液学、肾脏学、神经学和内分泌学等多个治疗领域的广泛生物制剂候选产品管线[59]

Cerro de Pasco Resources Advances Comprehensive Phase 2 Drilling Across the Quiulacocha Tailings Facility
Globenewswire· 2026-11-03 18:00
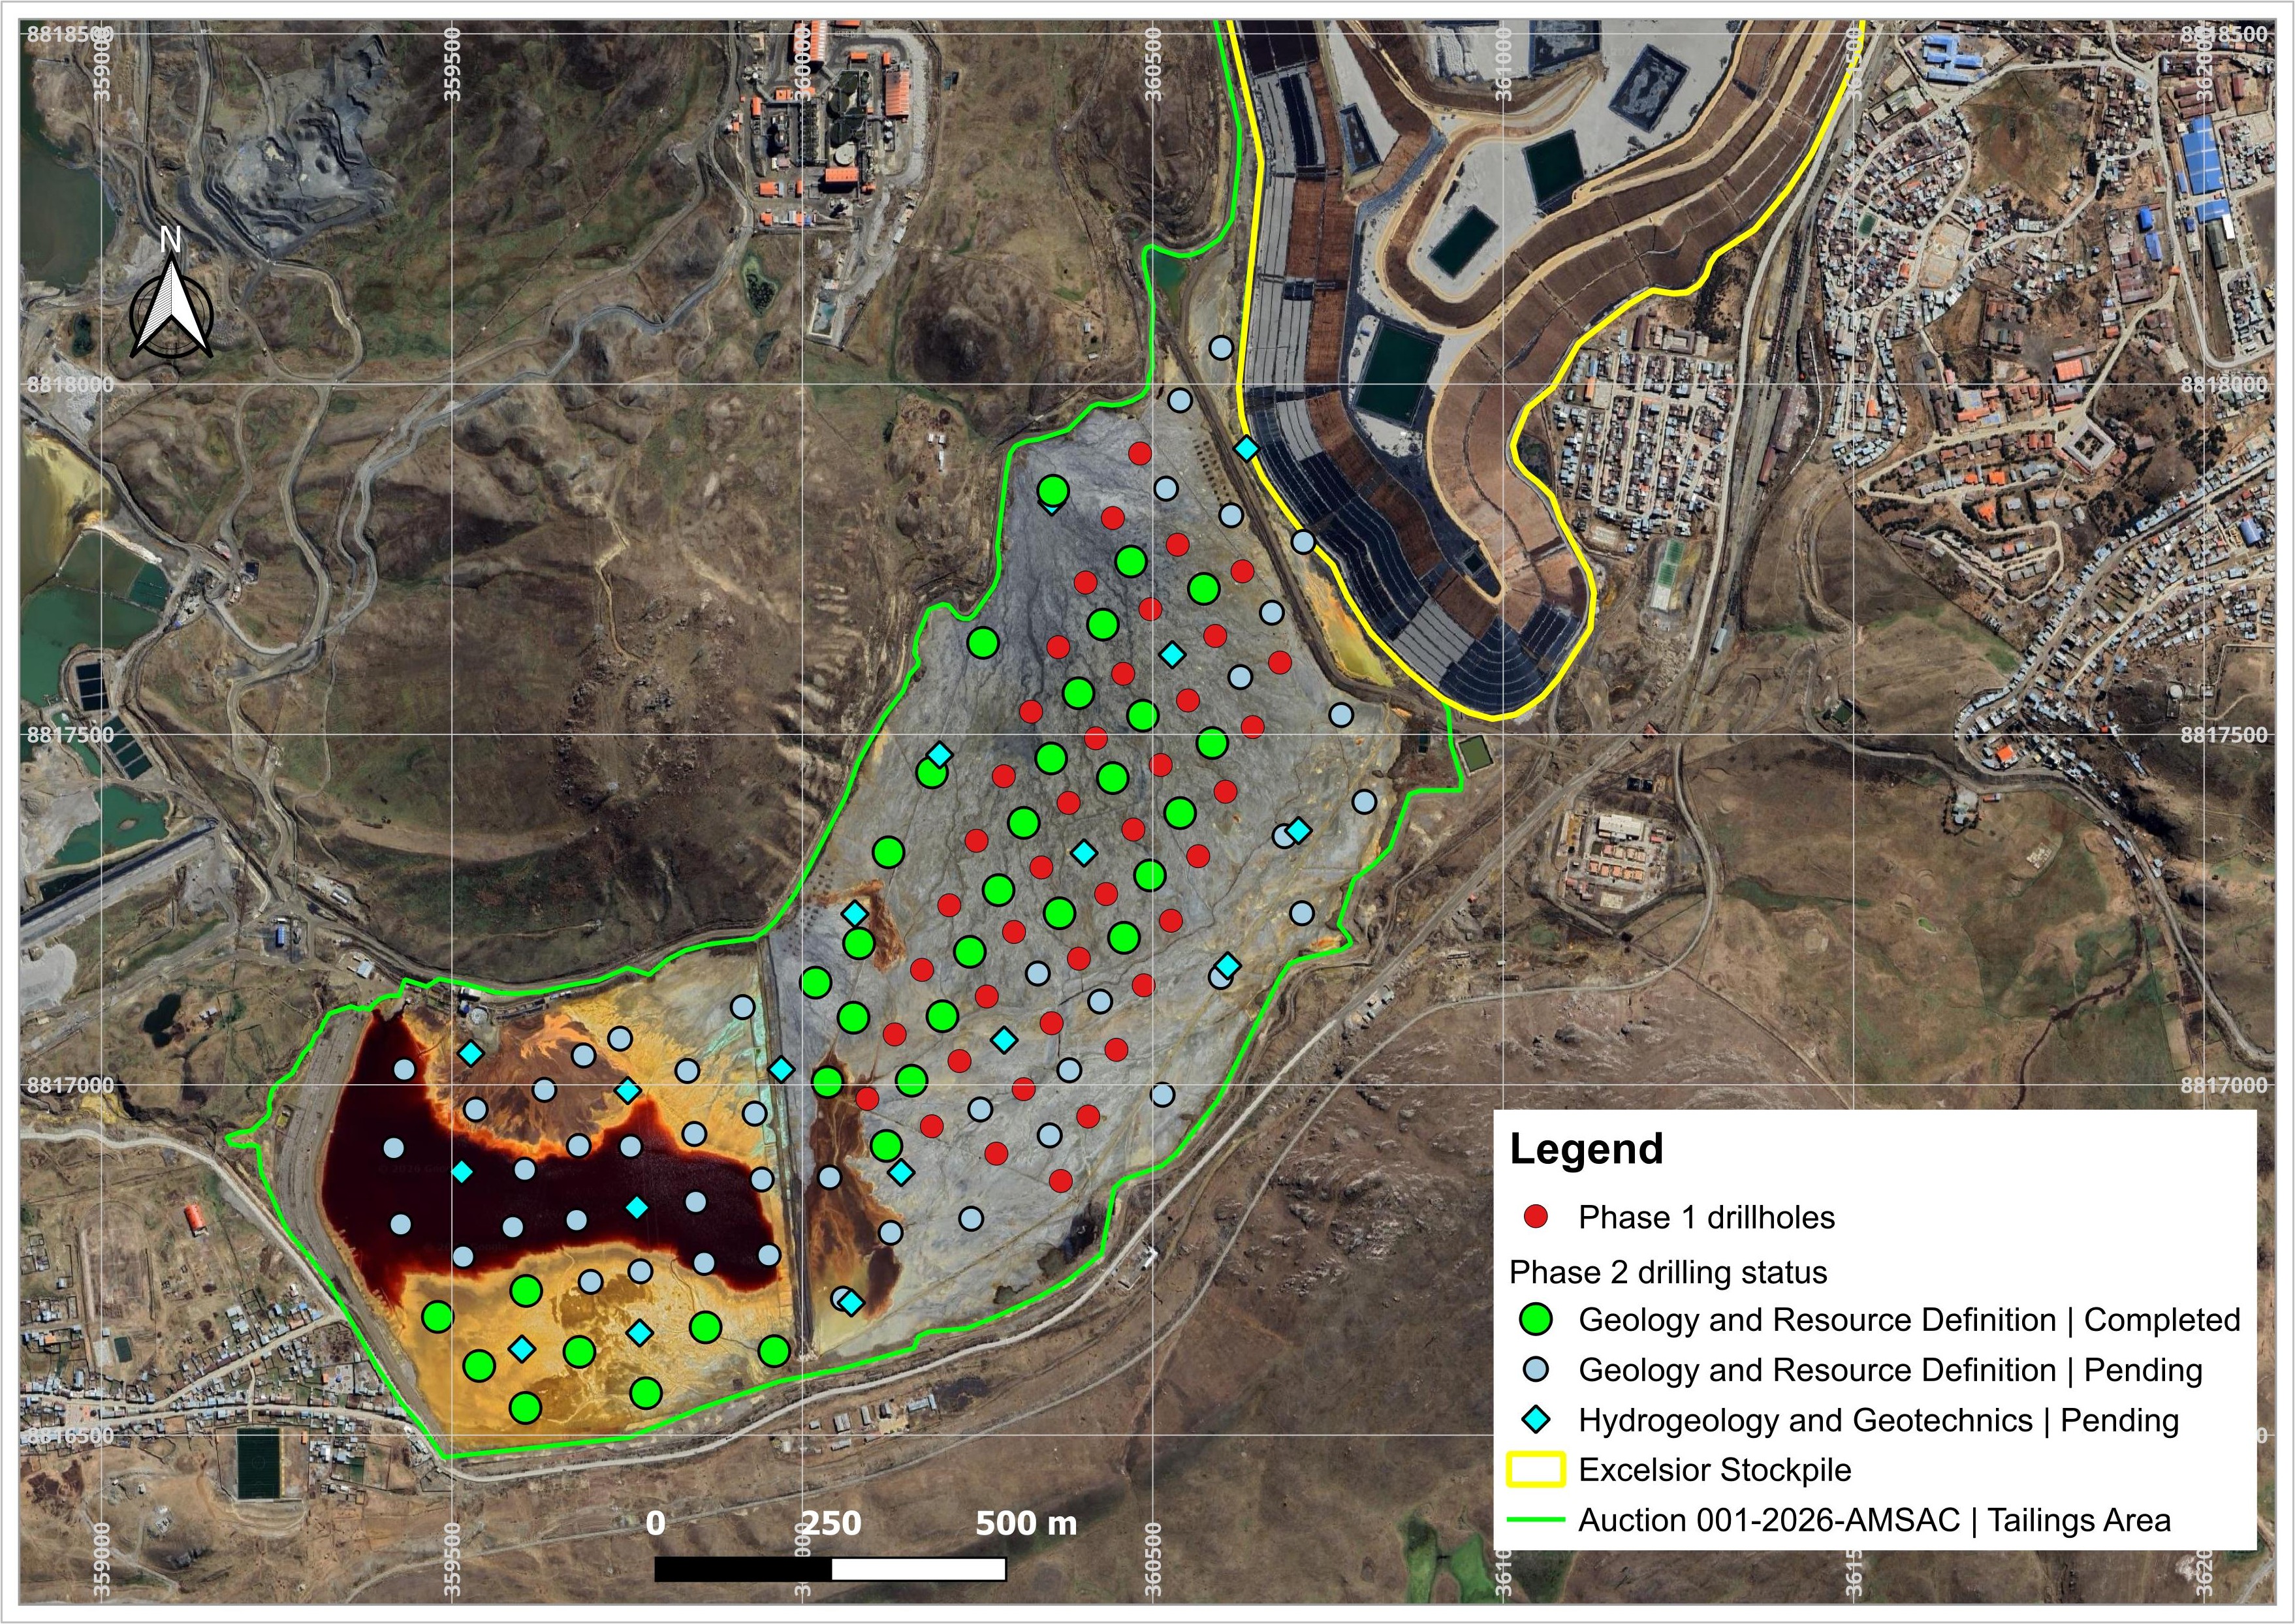
文章核心观点 - 公司报告了秘鲁Quiulacocha尾矿库二期钻探活动的最新进展,该活动于2026年8月25日启动,覆盖秘鲁国家水务局授权的97个钻探点位,旨在为首次矿产资源估算和环境影响力评估生成地质、水文地质、岩土工程和环境数据 [1] - 二期钻探是在2025年完成的40孔一期计划基础上推进的,并紧随2026年10月21日宣布的与Activos Mineros S.A.C.的最终协议之后,该协议巩固了公司对Quiulacocha尾矿100%的权利 [1] - 公司首席执行官表示,在巩固对Quiulacocha尾矿100%权利后,公司正在推进该设施迄今为止最全面的钻探活动,97个授权钻探点位和两台声波钻机在干区和积水区同时作业,为首次矿产资源估算(目标2027年第三季度)和项目的技术与许可研究奠定技术基础 [3] - 该活动得到美国国际开发金融公司的支持,是公司将Quiulacocha转变为旗舰资源回收和环境修复项目的又一重要里程碑 [3] 钻探计划 - CDPR Perú于2026年4月签约加拿大ConeTec集团子公司ConeTec Perú S.A.C.执行二期计划 [4] - 2026年6月,秘鲁国家水务局授权97个钻探点位,包括79个调查孔和18个卡萨格兰德 piezometers,分布于El Metalurgista特许区内及区外的Quiulacocha尾矿库区域,公司根据与AMSAC的协议拥有地表通行权 [4] - 加上一期钻探的40个孔,该计划使Quiulacocha尾矿库的综合覆盖达到116个地质钻孔和18个 piezometers [4] - 紧凑型声波钻机于2026年8月20日进场,8月25日在设施干燥可通行区域开始钻探 [5] - 两栖钻探船队(包括直升机声波钻机、两栖平台和两栖挖掘机)于9月9日组装完毕,10月1日在积水区开始钻探 [5] - 声波钻探可穿过整个尾矿柱产生连续岩芯,允许以1.5米间隔采样;资源定义孔钻至基岩;岩土工程和水文地质孔采用声波和金刚石方法钻入下伏沉积物和基岩,包括原状Shelby管样品、地震锥贯入试验、井下地球物理测井和立管 piezometers安装 [5] 迄今进展 - 截至2026年11月1日,已完成34个孔,总钻探进尺1,039米,采集773个样品,7个钻孔已在利马Ate的公司岩芯设施完成编录 [6][9] - 样品从现场采集到实验室处理全程采用冷冻运输条件,保持监管链 [9] - 现场有两台声波钻机:一台紧凑型钻机自8月25日起在干区作业,一台两栖直升机声波钻机自10月1日起在积水区作业 [6] - 二期钻探预计于2027年第二季度完成,首次矿产资源估算目标为2027年第三季度 [6] - 二期钻探是与美国国际开发金融公司签订的500万美元项目开发资助协议下的既定活动 [6] 活动目标 - 地质与资源定义:确定整个设施尾矿的地层、厚度和底部,完成NI 43-101和CIM定义标准下首次矿产资源估算所需的钻孔密度 [15] - 水文地质:通过水力传导率测试、井下地球物理和18个 piezometers表征地下水流动、水力连通性和水质 [15] - 岩土工程:通过SCPTu测试和原状Shelby管样品的实验室测试获取设施物理稳定性评估参数 [15] - 环境基线:提供环境影响评估所需的尾矿及其基础的地球化学、水文地质和岩土工程信息 [15] Excelsior堆场下方尾矿 - 历史数据(包括2009年Volcan Compañía Minera S.A.A.的反循环钻探活动,载于公司2021年3月15日NI 43-101技术报告)表明,部分Quiulacocha尾矿位于相邻的Excelsior堆场下方 [12] - 公司正在评估在堆场坡脚处开展钻探计划,以确定该部分尾矿的地质、岩土和水文地质特征,但需视地表通行权和所需许可而定 [12] - 尚未对Excelsior堆场下方的尾矿确立任何矿产资源 [12] 美国国际开发金融公司支持 - 如2026年3月2日公告,公司与DFC签订了项目开发资助协议,DFC将提供最高500万美元的里程碑式项目开发资金,支持Quiulacocha尾矿再处理项目的既定开发活动 [14] - 既定活动包括声波钻探、岩土和水文地质钻探、完成可行性研究和工程计划以及编制全面的环境和社会影响评估,公司为相关工作流提供配套资金 [14][16] - 二期活动的声波钻探及岩土和水文地质钻探属于既定活动,资金按里程碑分期支付,受协议条件约束 [16] 实验室、质量保证与质量控制 - 样品将在利马一家商业认证实验室分析,该实验室尚待正在进行的招标过程确定 [17] - 样品制备包括105°C干燥和 riffle 分割以获得100克代表性粉样,分析方法包括ICP MS/OES、原子吸收、火试金、LECO硫碳分析和体积法铁含量测定 [17] - 公司将实施QA/QC计划,包括插入孪生样品、粗样和粉样 duplicates、认证参考物质和粗空白,并在第二实验室进行复核分析,与一期计划所应用的协议一致 [18] - 岩芯编录、采样和QA/QC计划由公司合格人员监督,独立合格人员将进行数据验证和矿产资源估算 [18] - 公司预计在未来四至六周内发布分析结果,每批结果需经QA/QC计划验证后发布 [18] 时间表与后续步骤 - 公司预计2027年第二季度完成二期钻探活动,分析结果随钻探进展跟进,目标2027年第三季度完成Quiulacocha尾矿的首次矿产资源估算 [19] - 上述预期取决于雨季钻探表现、实验室周转时间和QA/QC计划结果 [19] 公司背景 - Cerro de Pasco Resources Inc.专注于开发其100%拥有的秘鲁中部El Metalurgista特许区,该区域拥有美洲最多产的多金属矿区之一超过一个世纪采矿积累的富银尾矿和堆场 [22] - 公司战略是再处理历史采矿废弃物以回收价值,同时解决与这些尾矿相关的长期环境责任 [22]
Bilibili Inc. to Report Third Quarter 2026 Financial Results on Tuesday, November 24, 2026
Globenewswire· 2026-11-03 18:00
文章核心观点 - 哔哩哔哩(Bilibili)宣布将于2026年11月24日美国市场开盘前发布2026年第三季度未经审计财务业绩 [1] - 公司管理层将于2026年11月24日美国东部时间上午7:00(北京时间晚上8:00)召开财报电话会议 [2] 财报发布安排 - 财报发布定于2026年11月24日星期二美国市场开盘前 [1] - 电话会议定于美国东部时间2026年11月24日上午7:00举行,对应北京时间2026年11月24日晚上8:00 [2] 电话会议参会方式 - 所有参会者须提前通过指定链接完成在线注册流程 [2] - 注册后每位参会者将获得一组拨入号码和个人PIN码用于加入电话会议 [2] - 电话会议将在公司投资者关系网站 http://ir.bilibili.com 提供网络直播 [3] - 会议结束后将提供网络直播回放 [3] 公司概况 - 哔哩哔哩是中国年轻世代标志性品牌和领先的视频社区,使命是丰富中国年轻世代的日常生活 [4] - 公司提供以"你感兴趣的视频都在B站"为价值主张的多元化视频内容 [4] - 公司围绕有追求的用户、高质量内容、有才华的内容创作者及他们之间强烈的情感纽带构建社区 [4] - 公司首创"弹幕"功能,通过展示观看同一视频的观众想法和感受,改变了用户的观看体验 [4] - 公司已成为中国年轻世代多元兴趣的欢迎之家以及向全球推广中国文化的前沿阵地 [4] 投资者与媒体联系方式 - 中国区投资者关系联系人Juliet Yang,电话+86-21-2509-9255转8523,邮箱ir@bilibili.com [6] - 中国区Piacente Financial Communications联系人Helen Wu,电话+86-10-6508-0677,邮箱bilibili@tpg-ir.com [6] - 美国区Piacente Financial Communications联系人Brandi Piacente,电话+1-212-481-2050,邮箱bilibili@tpg-ir.com [6]

Kosmos Energy: 3 Key Takeaways for Long-Term Investors
The Motley Fool· 2026-11-03 17:59
文章核心观点 - Kosmos Energy在2026年第三季度财报电话会上宣布年内前九个月绝对运营成本削减26%,运营成本下降推动现金流增长,为公司偿债和资助深水增长项目提供空间 [1] - 管理层将年度债务偿还目标提升至20%,优先保障资产负债表健康,通过降低利息支出在商品价格波动期间建立财务灵活性 [2] - 公司通过引入合作伙伴覆盖开发资本,以农场出让和战略联盟方式推进海上发现,在不过度扩张资产负债表的情况下推进重大深水项目 [4] - 管理层预计年末将形成一家更具韧性、更有价值的公司,具有更高产量、更低成本和更低债务,并从未来增长机会储备中获得显著上行空间 [6] 成本削减与现金流驱动债务削减 - 公司前九个月绝对运营成本削减26% [1] - 现金流加速生成后,管理层将年度债务偿还目标提升至20% [2] - 公司已交付大部分净债务削减目标,并有望实现全年20%的削减目标,该目标是在5月第一季度业绩发布时上调的 [2] - 偿债降低利息费用,并在商品价格波动期间建立财务灵活性 [2] 核心资产运营成本下降最为显著 - 公司前九个月绝对运营费用下降近1.5亿美元 [3] - 单位运营成本每桶油当量在此期间下降37% [3] - 运营纪律直接转化为现金利润率的扩张 [3] - 公司实现了显著的绝对成本和每桶油当量成本同比削减,特别聚焦于运营成本 [3] 农场出让与战略联盟资助海上增长 - 通过引入合作伙伴覆盖开发资本,公司可在节约现金的同时推进海上发现 [4] - 出售部分权益使业务能够追求重大深水项目而不过度扩张资产负债表 [4] - 公司对以资本高效方式重返墨西哥湾勘探感到兴奋,能够以相对较低成本测试有意义的资源机会 [5] 前景展望 - 核心海上资产产量持续推动现金流,管理层对转型成果表示满意 [5] - 加纳的持续油藏管理和天然气项目的稳定产量强化了长期现金流生成前景 [5] - 资本纪律仍是核心驱动力,管理层目标是在进入2027年时降低债务并进行选择性海上投资 [6] - 公司继续聚焦增强财务韧性、偿还更多债务,目标是在剥离价格下2027年末净债务约为20亿美元,同时处理剩余近期到期债务 [7]

Virtune Launches Virtune AI Crypto Index ETP on Nasdaq Stockholm and Deutsche Börse Xetra
Globenewswire· 2026-11-03 17:59
文章核心观点 - Virtune在纳斯达克斯德哥尔摩和德意志交易所Xetra推出Virtune AI Crypto Index ETP,这是公司第25只交易所交易产品,为投资者提供与新兴AI代理经济基础设施相关的加密资产多元化敞口 [1] - AI正从主要回答问题、生成内容向自主执行任务、购买服务和执行交易演变,AI代理可在无需人工逐笔审批的情况下购买算力、支付信息费用并与其他AI代理进行经济互动 [2] - 这一发展对数字基础设施提出新需求,支付网络可支持AI代理间的自动化交易,交易和流动性用于交换数字资产,基础设施和数据用于AI代理通信和获取可靠信息,算力用于运行AI模型和执行高级任务 [3] - 区块链网络和加密资产预计将在上述领域发挥重要作用,助力新兴AI代理经济发展 [4] - 公司CEO表示稳定币和代币化是近年来加密市场两大趋势,AI代理有潜力成为下一个大趋势,这一发展可能创造全新的数字经济,加密基础设施将在其中扮演核心角色 [7][8] 产品概况 - Virtune AI Crypto Index ETP是一只实物支持的交易所交易产品,旨在通过加密资产为投资者提供对快速增长的人工智能经济的多元化敞口 [5] - 产品跟踪的指数涵盖推动AI创新的加密资产,包括自主AI代理、去中心化AI计算以及支持AI驱动应用和交易的区块链基础设施,采用透明、实物支持的结构和机构级安全性 [5] - 该指数与指数提供商MarketVector合作开发,推出时包含13种加密资产,覆盖AI代理经济的四大关键领域:支付网络、交易和流动性、基础设施和数据、算力 [6] - 指数采用等权重配置,每季度再平衡,即成分权重定期重置,构成可随技术演进调整 [6] - 产品特点包括:敞口于13种与新兴AI代理经济相关的加密资产、每种加密资产等权重、100%由底层加密资产实物支持、每季度再平衡 [10] - 年度管理费为1.49% [11] 指数成分与分类 - 支付网络:Ethereum(ETH)、Solana(SOL)、Stellar(XLM)、XRP、Sui(SUI) [9] - 交易和流动性:Hyperliquid(HYPE)、Uniswap(UNI)、Jupiter(JUP) [9] - 基础设施和数据:NEAR Protocol(NEAR)、Chainlink(LINK)、Pyth Network(PYTH) [9] - 算力:Bittensor(TAO)、Render(RENDER) [9] 产品交易信息 - 全称:Virtune AI Crypto Index ETP;简称:Virtune AI Crypto Index;指数:Virtune AI Crypto Index [16] - 纳斯达克斯德哥尔摩代码:VIRAI;德意志交易所Xetra代码:VRTI [16] - 交易货币:瑞典克朗(纳斯达克斯德哥尔摩)、欧元(德意志交易所Xetra) [16] - 首个交易日:2026年11月3日星期二 [16] - ISIN:SE0030936779;WKN:A4AYDB;Bloomberg代码:VIRAI [16] - 上市交易所:纳斯达克斯德哥尔摩和德意志交易所Xetra [16] 公司背景 - Virtune总部位于斯德哥尔摩,是一家受监管的瑞典数字资产管理公司,也是欧洲增长最快的加密ETP发行商之一 [13] - 公司产品组合包括25只ETP,管理资产总额达3.3亿美元(USD 330 million) [13] - 公司拥有超过16万名投资者,产品在華沙证券交易所、纳斯达克斯德哥尔摩、纳斯达克赫尔辛基、德意志交易所Xetra以及泛欧交易所阿姆斯特丹和巴黎上市 [13] - 公司通过监管合规、与行业领袖的战略合作以及专业团队,赋能全球投资者获取创新且成熟的投资产品,契合全球加密市场不断演变的格局 [14]
