Generative AI

搜索文档
Identiv(INVE) - 2026 Q3 - Earnings Call Transcript
2026-11-13 07:00
INVE Technologies (NasdaqCM:INVE) Q3 2026 Earnings call November 12, 2026 05:00 PM ET In total, since the stock repurchase program was first authorized in Q4 2024 through the end of Q3 2026, INVE has repurchased roughly 1.07 million shares in the open market for a total consideration of $3.7 million. On October 21, we launched a $20 million modified Dutch auction tender offer for our common stock with a price range between $2.85 a share and $3.40 per share. This tender offer is to expire at 5:00 P.M. Easter ...

Vuzix(VUZI) - 2026 Q3 - Earnings Call Transcript
2026-11-13 06:30
财务数据和关键指标变化 - 2026年第三季度总营收为71.4万美元,同比下降33%,主要由于智能眼镜收入下降,M400产品销量减少,以及2025年底停产的Blade 2、Shield和Z100产品不再贡献收入 [25] - 2026年第三季度工程服务和OEM产品销售额为22万美元,较2025年同期的26.5万美元下降17%,主要与客户项目进度的时间安排有关 [25] - 2026年第三季度毛亏损约为86.8万美元,而2025年同期毛亏损为41.1万美元,亏损扩大原因是收入下降、某工程项目的不可开票成本以及未分摊制造费用增加至约79万美元(2025年同期为51.3万美元)[26] - 2026年第三季度研发费用为330万美元,高于2025年同期的290万美元,增长全部来自与Causeway CPO解决方案相关的外部咨询工作 [26] - 2026年第三季度销售和市场费用为160万美元,高于2025年同期的110万美元,大部分增长来自Causeway CPO解决方案相关的外部咨询工作 [27] - 2026年第三季度一般及行政费用为250万美元,同比下降3% [27] - 2026年第三季度总运营费用为760万美元(含Causeway相关100万美元专项费用),2025年同期为710万美元;剔除该100万美元咨询费用后约为660万美元,同比下降约7%;公司预计2026年第四季度总运营费用将在600万美元中段区间 [27] - 2026年第三季度净亏损为840万美元,每股亏损0.10美元,2025年同期净亏损为740万美元,每股亏损0.09美元 [28] - 截至2026年9月30日,现金及现金等价物为920万美元,净营运资本约为1020万美元,公司无短期或长期债务 [28] - 2026年第三季度经营活动净现金使用量为670万美元,2025年同期为500万美元;投资活动现金使用量为160万美元(主要用于固定资产和专利),2025年同期为40万美元,增长主要由于波导制造工厂扩建 [28][29] - 2026年第三季度融资活动提供的现金为20万美元,2025年同期为1060万美元,下降原因是ATM净收益减少以及2025年同期收到Quanta的500万美元资金 [29] - 2026年前九个月公司投入约270万美元用于额外设备和工具,主要用于波导制造和研发工作 [22] 各条业务线数据和关键指标变化 - 企业智能眼镜业务收入同比下降,部分反映产品线变化:2025年同期包含Blade 2、Shield和Z100的销售,其中Blade 2和Shield因关键组件不可获得于2025年底停产,Z100从标准产品转为OEM平台设备,仅向有批量订单的承诺客户供应 [23] - 国防业务进入第四季度势头良好,已收到近100万美元的新OEM订单,另有一项数百万美元的工程服务项目处于合同最后阶段 [4] - Collins Aerospace合作涵盖当前生产和下一代开发,公司技术已应用于现有系统并针对未来需求进行开发 [17] - 2026年9月推出Shrike国防显示平台,已开始向客户发货用于评估和集成,该可配置波导显示器支持态势感知、无人系统操作和任务信息等专用系统 [17] - Vuzix Causeway平台在发布后三个月内已发货评估样品,签署联合开发意向书,并与AI光学互连生态系统中超过10家公司建立接触 [4] - Causeway初始平台支持多达19,200条并行光通路评估,微LED发射器每通道典型运行速率为2至3 Gbps [13] - 企业OEM和ODM模式方面,公司与一家全球领先汽车制造商已从工程样品系统阶段进入生产配置、制造责任和生产部署时间表的谈判阶段 [19] - 公司继续支持亚马逊RME团队的当前M400产品,并扩展至使用AI帮助技术人员维护和支持数据中心运营的下一代数据中心项目 [20] - ODM业务主要客户为Quanta,其高产量制造能力和客户覆盖与公司的波导设计和量产制造形成互补 [21] 各个市场数据和关键指标变化 - 行业研究(包括圣路易斯联邦储备银行的研究)表明生成式AI的采用速度快于个人电脑和互联网 [5] - 联合国贸易和发展会议预测全球AI市场在2023年至2033年间可能扩大约25倍,达到4.8万亿美元 [5] - TrendForce预测AR眼镜(内置透视显示器的智能眼镜)出货量到2030年将增长至超过3200万台 [31] - TrendForce还预测共封装和近封装光学市场将从2025年约1亿美元增长至2030年超过390亿美元 [31] - 国防和工业应用代表额外的数十亿美元级和显著单位量机会 [31] - 行业估计GPU和大型AI集群最多可花费一半时间等待数据到达 [11] - 铜链路目前每通道速度达200 Gbps及以上,但信号传输距离已缩小至机架内约一米,同时数据传输功耗持续增长 [10][11] 公司战略和发展方向和行业竞争 - 公司正从历史上依赖自有品牌企业智能眼镜的业务模式,转向更广泛的为客户专门定制的OEM关系;OEM模式将客户资助的开发与更持久供应关系和可重复产品收入机会相结合 [8] - OEM周期较长,但由此形成的关系应更加持久;公司重点在于将客户接触转化为资助开发、生产订单和重复供应关系 [8][24] - Vuzix Causeway平台应用于AI数据中心光学互连,是一种薄型无源玻璃波导桥接器,在计算系统内发射器和探测器之间路由密集光信号阵列,潜在应用包括处理器之间的scale-up连接和计算系统之间的scale-out连接 [10] - Causeway采用“宽而慢”架构,通过数千条并行光通道(而非少数高速通道)实现总带宽,可消除大部分SerDes开销,降低功耗、热量和数据传输延迟 [11][12] - Causeway近期机会主要在近封装和共封装光学领域,以及系统内光引擎与标准连接器之间的信号路由;长期可支持封装内芯片间光连接,并可能应用于可插拔光模块 [12] - 与Corning的Glass Bridge相比,Glass Bridge主要是光纤到芯片连接器,用于将光纤耦合到硅光子芯片边缘;Causeway设计用于耦合和路由VCSEL或microLED等面发射光源的密集二维阵列,可利用芯片面积而非边缘长度,支持更高通道数 [34] - 公司认为Corning Glass Bridge验证了玻璃波导在AI数据中心的价值,两种技术解决不同问题,在很大程度上互补,在某些系统中甚至可以共存 [34] - 公司聘请一级研究机构独立评估AI光学互连并测试Vuzix解决方案的竞争定位,该评估基于对70多位行业专家的访谈,帮助公司优先排序应用、明确客户资格要求、梳理从光源到超大规模运营商的供应商生态系统,并确定优先推进的关系 [15] - Causeway下一步商业举措是继续争取战略合作伙伴关系和以客户为中心、有明确里程碑和交付成果的资助工程项目,以支持加速量产路径 [15] - 公司波导设计和纳米压印制造是AI数据中心、AI智能眼镜和国防HMD机会的共同技术基础 [22] - 罗切斯特波导制造升级已安装完成,高折射率材料加工已投入运营,已交付功能性单板彩色波导供客户评估 [4] - 公司认为AI辅助解决方案将是迄今所见智能眼镜采用的最强驱动力,为企业智能眼镜提供更广泛的日常用途,并带来具有更具体应用需求的新客户 [7] - 客户不仅带着明确的工作流程来部署,还使用最新AI编码工具为智能眼镜编写自己的应用程序 [8] - 公司竞争优势包括光学设计、系统集成和美国本土制造能力,以及波导设计、精密纳米压印专业知识和可扩展制造能力 [5][10] 管理层对经营环境和未来前景的评论 - 管理层认为AI正在重塑人们的工作方式和支持工作的计算基础设施,为Vuzix创造两个机会:将AI带入物理世界的可穿戴显示器和AI基础设施的光学连接 [4][5] - 公司认为AI辅助解决方案将是智能眼镜采用的最强催化剂,技术人员可通过AI智能眼镜获取指导、分享任务并接收相关信息,同时保持双手自由 [18] - 管理层强调公司增长不应再仅依赖Vuzix品牌智能眼镜销售,OEM聚焦战略使公司能够向服务这些扩张市场的客户供应波导、光学组件、工程服务和专用系统 [32] - 公司认为Causeway在三个月内从首次公开宣布进展到客户评估、光学集成工作和与10多家公司接触,尽管第三季度业绩反映业务转型,这些发展增强了对未来机会的信心 [32] - 公司优先事项是执行,将客户接触转化为资助开发、生产订单和重复供应关系,同时保持财务纪律 [32] - 管理层预计2026年第四季度总运营费用将在600万美元中段区间,且由于制造波导升级基本完成和Causeway市场开发评估已完成,第四季度总现金需求将显著低于第三季度 [27][30] - 公司计划根据需要筹集资本、提高运营效率,并在适当情况下调整可自由支配支出和开发活动;ATM销售协议提供了及时的融资机制,使用取决于市场条件和实际资金需求 [30] - 客户资助工程是公司策略的重要部分,因为它将更多开发成本转移给承诺参与项目及其底层产品的客户 [30] - 管理层认为Causeway评估样品迄今使用现有波导设备生产,没有专用或增量资本支出 [29] 其他重要信息 - 2026年6月SpaceX(现包含xAI)完成历史上最大IPO,OpenAI和Anthropic此后均已申请上市 [5] - 公司于2026年9月推出Shrike国防显示平台,应用包括设备升级、训练、模拟和反无人机系统;Vuzix通过定制工程、完整显示器或波导光学组件参与 [17] - 公司参与Causeway生态系统的接触对象包括数据中心光源和数据互连供应商、AI系统集成商以及领先超大规模公司的研究团队 [10] - Causeway可支持的有源组件通常为microLED、VCSEL及其各自的光电探测器 [14] - 公司讨论重点围绕硬件评估、客户定义的光学要求以及与有源组件的集成 [15] - 公司接触范围涵盖光源、接收器、封装、系统集成和ODM供应商等开发完整高效快速光数据链路所需的互补能力 [15] - 公司2026年第三季度财报新闻稿和10-Q已于当日下午提交SEC [3] - 公司提醒前瞻性陈述受风险和不确定性影响,实际结果可能与预测存在重大差异,因素包括一般经济和商业条件、竞争、业务战略或发展计划变化、吸引和留住合格人员的能力、法律和监管要求变化等 [2] - 任何预测代表管理层截至2026年11月12日的估计,公司无义务更新,除非法律要求 [3] 问答环节所有提问和回答 问题: Vuzix Causeway与Corning Glass Bridge的区别 - Corning是玻璃领域的世界领导者,其Glass Bridge验证了玻璃波导属于AI数据中心;但两种技术解决不同问题,Glass Bridge主要是光纤到芯片连接器,用于将光纤耦合到硅光子芯片边缘;Causeway设计用于耦合和路由VCSEL或microLED等面发射光源的密集二维阵列 [34] - 边缘耦合将通道数绑定到芯片边缘长度,而Causeway可利用芯片面积,支持更高通道数,适合“宽而慢”架构,使用数千条并行通道(可能是数万甚至数十万条),而非约50或100条通道 [34][35] - 由于Vuzix不制造光源或芯片,Causeway可与生态系统中所有供应商合作;公司认为两种技术在很大程度上互补,在某些系统中甚至可以共存 [35] 问题: Causeway合作的公司类型 - 公司对所有合作方均签署保密协议,无法透露名称,但接触范围覆盖光学互连生态系统的大部分,包括开发VCSEL和microLED光源的公司、光引擎和收发器开发商、光学连接器和光纤连接公司、封装公司,以及构建和集成AI数据中心完整服务器机架的某些ODM [37] - 公司还与许多研究团队讨论,有些处于非常早期研究阶段,有些已研究较长时间但未能解决二维阵列短距离连接问题;这些公司都在尝试解决在极小空间内耦合和路由大量光通道的同一问题,这正是Causeway设计要解决的问题 [37][38] - 公司拥有独特技术和专为批量交付设计的工厂车间,当人们看到工厂视频时往往感到惊叹,认为Vuzix虽小但拥有如此先进的波导制造工厂,这为公司赢得很多认可 [38] 问题: 公司是否有运营能力并行运行多个项目 - 公司表示其建设超前于当前追求的业务,已在工厂车间和技术上投入大量资金,季度运营成本不低正是因为建设了这些基础设施;公司已准备好进入这些市场并交付 [41] - 制造团队拥有多年波导和智能眼镜量产经验,工程和技术团队一直为OEM、国防和现在的数据中心客户交付定制设计;这些项目共享共同基础,即显示波导技术——设计、制造工具并最终批量生产波导 [41] - 公司组织专为纳米压印波导市场设计和运行,这些项目与AI数据中心和AI显示系统高度契合 [41] 问题: 近期约100万美元合同 award 的细节 - 该合同是一项OEM项目 award,基于Vuzix现有OEM平台进行轻微修改以满足客户需求,将交付首批适度产量但仍是生产设备 [43] - 这不是仅工程服务 award 或没有生产关联的下一代建设合同,而是基于现有平台进行构建和修改、投入生产并交付首批资产,公司完全预期未来应发展为更高产量 [43] 问题: 投资者应如何衡量Causeway业务的进展 - 公司鼓励投资者像客户一样衡量Causeway,即看项目向生产推进的程度;预计从三个方面展示进展:第一,开发项目的数量和范围,预计将有越来越多项目将Causeway与不同光源(包括VCSEL、microLED和硅光子)集成,并覆盖链路不同部分,从共封装和近封装光学到光引擎与标准连接器之间的连接;并非所有项目都处于保密状态,随着项目公布和参加展会,公司将能够分享这些信息 [44] - 第二,项目将从评估样品推进到联合开发、客户资助工程、资格认证,最终到生产供应;客户资助是特别重要的信号,这些将是资助项目,有时是重大资助项目,有助于推动技术进入生产,并帮助Vuzix将现有 overhead 用于预期用途 [44][45] - 第三,关系深度,一些合作公司认为Causeway对其自身解决方案至关重要,公司相信其中一些关系可能发展为战略合作伙伴关系,可能包括战略投资,公司过去已多次做过这类事情 [45] - 公司表示随着在数据中心领域的活动展开,情况将变得非常明显,应对所有股东而言令人兴奋 [45]

Silicon Motion Vs. Qualcomm: Which Chipmaker Has More Potential?
ZACKS· 2026-11-13 00:11
文章核心观点 - 文章对比了Silicon Motion(SIMO)与Qualcomm(QCOM)两家半导体公司的竞争格局,认为SIMO凭借更强的股价表现、更好的盈利预估修正和更低的估值,相对QCOM更具竞争优势,是当前更好的投资选择 [17] - 两家公司均预计当前财年销售额和盈利将增长,但SIMO在股价表现上跑赢QCOM,且估值相对折价 [17] Silicon Motion(SIMO)公司概况 - SIMO是NAND闪存存储设备微控制器IC的领先开发商,同时为原始设备制造商设计、开发和销售高性能低功耗半导体解决方案 [1] - SIMO是面向模组厂商的客户级SSD控制器领先商用供应商,客户包括美国、台湾和中国大陆大多数市场领导者 [4] - SIMO采用无晶圆厂商业模式,专注芯片设计,将制造外包给台积电等代工厂,资本投资需求低,无需昂贵晶圆厂,能快速采用先进制程节点,毛利率高于集成制造商 [5] - 过去10年公司累计出货超过50亿颗控制器,超过全球任何其他公司;平均每年出货超过7.5亿颗NAND控制器 [5] Silicon Motion(SIMO)增长驱动与业务进展 - SIMO已开始向闪存合作伙伴初步销售3D SSD控制器,预计该控制器将成为下一财年SSD控制器的重要增长驱动,因NAND闪存合作伙伴的3D产能扩张 [4] - 公司与闪存供应商合作开发专有控制器技术,以克服3D NAND现有弱点并超越同行 [4] - 关键增长驱动包括AI与高性能计算、云数据中心、汽车存储、智能手机和移动设备,每个终端市场均快速增长且具备丰厚增长潜力 [5] Silicon Motion(SIMO)面临的挑战 - 全球经济疲软可能拖累公司无线及更广泛半导体市场,PC和智能手机终端需求持续疲软,众多供应商专注降低库存水平 [6] - PC市场近期价格波动仍是隐忧;公司持续收购大量公司,虽改善收入机会、业务组合和盈利能力,但增加整合风险 [6] - 半导体行业高度动态,易受技术快速变化、行业标准演进带来的激烈竞争以及平均售价下降的影响 [6] Qualcomm(QCOM)公司概况 - QCOM为移动设备、PC、XR(扩展现实)、汽车、可穿戴设备、机器人、连接和AI用例提供高性能低功耗芯片设计 [2] - 公司拥有涵盖4G、5G及其他技术的全面知识产权组合,品牌包括Snapdragon系统级芯片、FastConnect Wi-Fi和蓝牙系统以及Qualcomm品牌的4G、5G和IOT设备 [2] - 公司目前正将设备端生成式AI集成到所有产品线中 [2] Qualcomm(QCOM)增长驱动与业务进展 - QCOM凭借稳健的5G牵引力、更高的可见性和多元化收入流,有能力实现长期收入目标,正日益聚焦从移动行业无线通信公司向智能边缘连接处理器公司无缝转型 [7] - 边缘网络势头健康,助力汽车、企业、家庭、智能工厂、下一代PC、可穿戴设备和平板电脑的连接转型;汽车远程信息处理和连接平台、数字座舱及C-V2X解决方案推动联网汽车增长、车内体验转型和车辆电气化等新兴汽车行业趋势 [8] - 公司计划将Oryon CPU和AI加速从智能手机扩展至PC和服务器;管理层表示2026年Snapdragon X2 PC平台已投产,定位支持始终在线的代理式体验,由Hexagon NPU提供高达85 TOPS算力 [9] - QCOM正与一家领先超大规模厂商进入定制芯片领域,预计12月季度首次出货,增加不依赖手机单位周期的收入流;收购Alphawave增加了高速有线连接IP和定制芯片能力,助力加速向数据中心扩张 [9] Qualcomm(QCOM)面临的挑战 - 尽管努力推进AI计划,QCOM在AI PC市场面临来自ASML Holding N.V.的激烈竞争,高端层级OEM份额变化减少了QCOM近期销售Snapdragon平台集成芯片组的机会 [10] - 内存供应限制及相关定价对手机收入造成不利影响,OEM(尤其在中国)持续消化渠道库存 [10] 盈利预估对比 - Zacks共识预估SIMO 2026年销售额同比增长120.9%,EPS增长278.9%;过去60天EPS预估呈上升趋势(上涨20.5%) [11] - SIMO共识预估趋势(60天):Q1当前4.95、7天前4.95、30天前3.85、60天前3.85;Q2当前4.45、7天前4.45、30天前3.44、60天前3.44;F1当前13.45、7天前13.45、30天前11.16、60天前11.16;ES当前21.05、7天前21.05、30天前16.34、60天前16.34;预估修正趋势分别为+28.57%、+29.36%、+20.52%、+28.82% [12] - Zacks共识预估QCOM 2027财年销售额同比增长4.4%,EPS下降5.7%;过去60天EPS预估下降0.9% [12] 股价表现与估值对比 - 过去一年SIMO飙升112.1%,行业增长为79.2%;QCOM同期仅上涨0.5% [14] - 从估值角度看QCOM显著贵于SIMO:SIMO市销率目前为2.33倍前瞻销售额,低于QCOM的4.12倍 [15] 综合对比结论 - SIMO与QCOM均获Zacks Rank 3(Hold)评级 [16] - SIMO在股价表现上跑赢QCOM,盈利预估修正优于QCOM,且以相对折价交易;凭借有利指标,SIMO相对QCOM具有竞争优势,目前是更好的投资选项 [17]


Jensen Huang's exit from Nvidia raises critical questions about the future of AI
CNBC· 2026-11-12 23:46
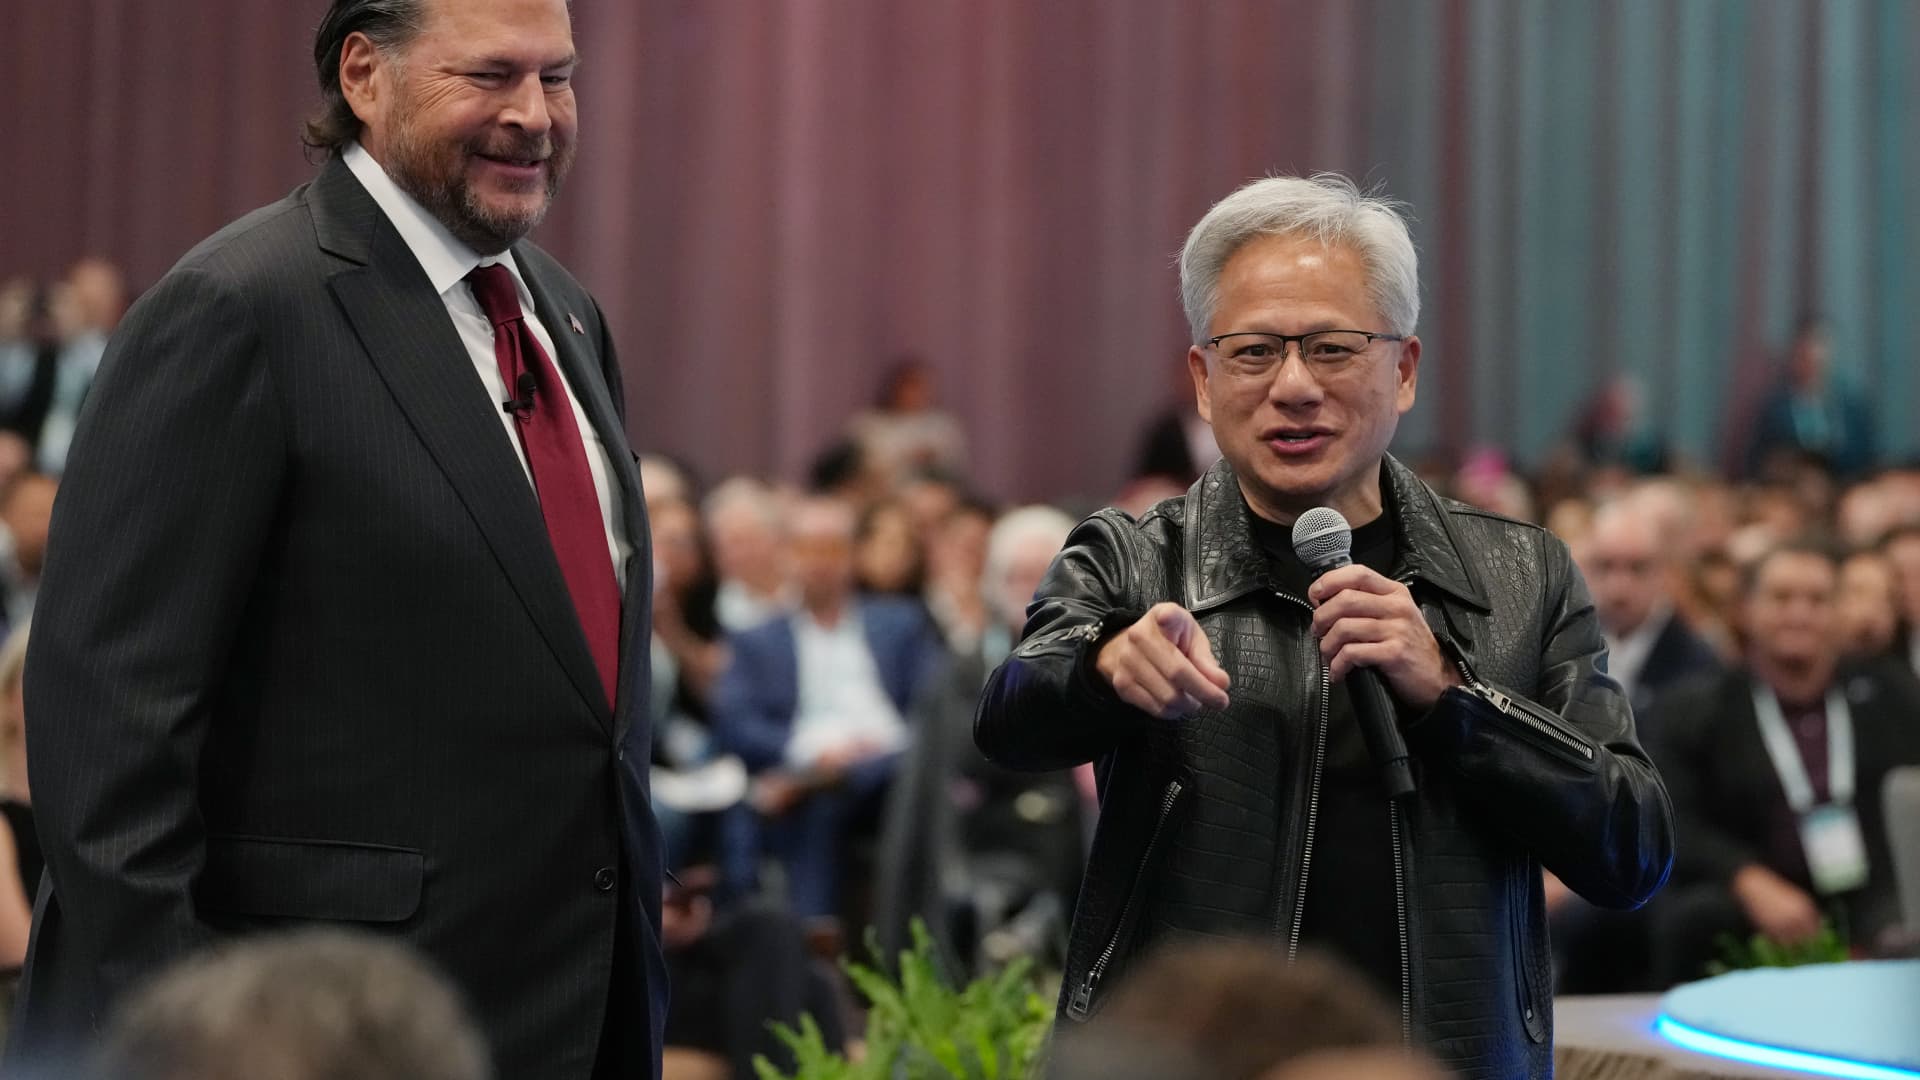
文章核心观点 - 英伟达联合创始人兼CEO黄仁勋因两起婚外情报道(其中一起涉及被指为中国间谍的女性)而离开公司,使这家市值刚突破5万亿美元的公司陷入危机,并引发AI市场动荡 [5] - 董事会已任命首席财务官Colette Kress为临时CEO、Harvey Jones为董事长,公司需在没有二号人物的情况下为一位独特领导者寻找继任者 [5] - 黄仁勋的 fame 远超科技界,曾与特朗普总统同乘空军一号访华,并与纳斯达克巨头共同宣布5000亿美元AI建设计划 [3] - 英伟达成为首家市值突破5万亿美元的公司,其先进GPU推动AI热潮达到看似无尽的边界 [4] 黄仁勋个人影响力与公司地位 - 迈克尔·戴尔称黄仁勋为"AI时代的远见者",德国电信CEO表示与黄仁勋的合影带来的媒体报道超过其iPhone发布 [2] - Salesforce的Marc Benioff在Dreamforce主题演讲中称"Jensen,我们都在追随你,兄弟" [2] - 黄仁勋现年63岁,身着黑色皮夹克穿梭全球,作为推动下一次工业革命的品牌面孔 [4] - 黄仁勋于33年前联合创立英伟达,最初为电子游戏和渲染制造图形芯片,2000年代初看到GPU用于计算密集型项目的机遇 [8] - 该技术最终使英伟达成为AI领域最重要的参与者,并成为美国国防的关键资产 [8] GPU分配权与客户生态 - 黄仁勋成为GPU分配的最终决策者,决定如何、何时、何地分配GPU [9] - 最大买家为超大规模云厂商——亚马逊、谷歌、Meta和微软,需要芯片构建自有AI服务并提供给云客户 [9] - OpenAI抢购GPU用于其强大模型和消费级应用 [9] - 为扩大客户群,黄仁勋向CoreWeave和Nebius等所谓"新云"指定算力容量,向这些公司投入股权并帮助其围绕GPU租赁建立大业务 [10] - 甲骨文吞下价值数十亿美元的GPU,并为此背负大量债务 [11] - 马斯克的xAI(现属SpaceX)同样大量采购以构建Grok模型,后开始向Anthropic和谷歌出租过剩容量 [11] - 黄仁勋要求甲骨文若想获得最先进Grace Blackwell芯片的分配,需额外购买英伟达网络硬件 [12] - 8月英伟达表示将为俄亥俄州一个OpenAI数据中心提供高达1050亿美元融资,该数据中心可能成为全球同类最大 [12] 投资与项目决策风格 - 黄仁勋在投资初创企业时,会在英伟达硅谷总部接待创业者, pitch会议上可能有30名英伟达员工在场,但只有黄仁勋提问 [13] - 关键项目融资高度依赖黄仁勋签字,当他出行时,交易相关方须等待其飞机落地才能得知能否推进或需重新谈判条款 [14] - 黄仁勋的顶级副手为首席财务官Kress和公司发展主管Vishal Bhagwati,但所有重大决策均由CEO做出 [19] - 在寻求财务支持时,黄仁勋身后的人是其女婿、公司全球AI基础设施增长副总裁Nico Caprez [19] 对客户与合作伙伴的支持 - 众多英伟达客户、合作伙伴和投资组合公司高管表示,黄仁勋经常在困难时期发邮件或致电CEO提供帮助 [20] - 企业AI初创公司Alembic创始人兼CEO Tomás Puig表示,2023年硅谷银行倒闭后公司现金仅够数周,英伟达是其最大客户,黄仁勋邮件回复后英伟达预付了两年发票款以帮助公司维持运营和保住员工工作 [20] - 周一,即公开为对妻子不忠道歉一天后,黄仁勋致信AI基础设施初创公司Fireworks AI的CEO,该公司正应对一系列高调网络攻击,黄仁勋只是询问是否能提供帮助 [21] 中国市场野心与国家安全争议 - 黄仁勋的雄心远超美国,希望在中国成为一股力量,但中国市场在拜登政府时期已变得困难,特朗普第二任期实施严格出口管制后几乎完全禁止 [15] - 与黄仁勋有婚外情的Alice Huang被美国情报部门认定已被中国国家安全部招募以收集黄仁勋的信息 [16] - Alice Huang与新加坡云计算公司Megaspeed International有商业联系,该公司是英伟达客户,因涉嫌促成数十亿美元受限英伟达芯片流向中国而面临审查 [16] - 美国议员强烈不满,许多人要求调查以及黄仁勋辞职,参议院银行委员会成员Kevin Cramer公开表达担忧 [17] - Cramer表示真正令人不安的是不知道Alice Huang掌握黄仁勋什么信息可被利用,称黄仁勋极易受到敲诈勒索,作为国家安全问题不能冒此风险 [18] 股价与市场反应 - 在黄仁勋事件导致董事会启动对其行为及潜在国家安全影响的调查之前,英伟达已经历动荡 [6] - 股票势将连续第六周下跌,为2012年以来最长连跌纪录 [6] - 其中包括上周中期选举后民主党在参众两院大获全胜、以及数十项可能减缓新数据中心建设的投票措施通过后9%的暴跌 [6] 财务预期与增长轨迹 - 英伟达定于周二公布季度业绩,分析师预计营收同比增长92%至1092亿美元 [7] - 这较2022年同期(OpenAI推出ChatGPT并开启生成式AI时代之前)增长18倍 [7] - 对于一家前几十年大部分时间作为视频游戏细分技术供应商的公司而言,这是历史性的增长水平 [7] 行业地位与生态依赖 - 行业专家迅速强调黄仁勋对广泛AI生态系统健康与增长的重要性 [18] - 黄仁勋与华尔街顶级人物保持快速联络,试图将GPU转变为所谓"可投资资产",扩大金融支持者名单,并与OpenAI的Sam Altman和软银的Masayoshi Son等AI关键人物保持私人关系 [18] - Axe Compute CEO Chris Miglino表示黄仁勋创造了开启行业的产品的,没有他的领导,AI芯片技术可能落后多年,而AI芯片技术是新云市场的驱动力 [13] - 前思科CEO John Chambers表示公司如何处理危机决定其未来,如何处理此事将决定其能否成为超越个人的伟大公司和伟大领导团队 [6]

DUOL Investor Alert: Duolingo, Inc. Securities Class Action Notice - Contact SueWallSt
Prnewswire· 2026-11-12 23:11
文章核心观点 - 针对Duolingo公司的证券集体诉讼已在美国宾夕法尼亚州西区联邦地区法院提起,指控公司在2025年5月2日至2026年2月26日集体诉讼期间就每日活跃用户增长可持续性作出虚假或误导性陈述 [2][11] - 原告指控Duolingo用大规模生产的AI内容替换承包商制作的课程,同时向投资者宣称其用户扩张是可持续的 [1] - 诉讼核心围绕DAU(每日活跃用户)增长减速问题,DAU增速在集体诉讼期间从49%降至30% [3] - 三次与用户增长放缓相关的披露日合计导致股价每股下跌97.65美元,原告声称股东损失达数十亿美元 [3] 业务模式与DAU增长的重要性 - Duolingo的免费增值模式依赖不断增长的每日免费用户池,仅约10%的用户付费订阅Super或Max,其余用户通过广告和应用内购买变现 [4] - 维持DAU增长对于将用户导入付费层级至关重要,尤其是与Max相关的生成式AI成本对毛利率构成压力 [4] - 诉讼主张更重的广告、追加销售和下降的课程质量反而推走了用户,DAU增长在集体诉讼期间的每个季度都在放缓 [4] 课程生产与AI内容替换 - 2025年4月下旬,公司宣布将逐步停止使用承包商来完成AI可处理的工作 [5] - 2025年第一季度股东信宣传了将近150门使用AI生成内容构建的新语言课程 [5] - 原告指控这种速度付出了代价,用户越来越多地报告翻译错误、发音错误、重复或结构不良的课程,以及AI驱动的Max功能给出无用的回答 [5] - 这些问题据称侵蚀了历史上让用户每天回访的学习体验 [6] DAU增长放缓的具体数据 - 2025年第一季度:DAU增长49%,公司将2025年预订量增长指引中点上调至29% [7] - 2025年第二季度:增长放缓至40%(4770万DAU),处于公司当季40%至45%展望的低端 [7] - 2025年第三季度:增长放缓至36%,公司表示将优先考虑用户增长而非变现 [7] - 2025年第四季度初步数据:DAU增长仅30%,于2026年1月12日披露,同时首席财务官辞职 [7] - 2026年展望:DAU增长指引为20%,预计预订量下降且盈利能力降低 [7] 股价影响与集体诉讼期间 - 从2025年11月5日收盘价至2026年2月27日,股价下跌约61.16%,即每股159.02美元,此前相继披露了DAU增长减速、战略转向优先用户增长而非变现、以及2026年DAU增长指引仅20% [10] - 集体诉讼期间为2025年5月2日至2026年2月26日 [2][12] - 首席原告申请须在2026年12月7日前提交至法院 [3] 指控的具体虚假陈述 - 诉讼指控Duolingo在集体诉讼期间就以下方面作出重大虚假或误导性陈述:DAU增长的可持续性、变现推进和Energy功能对用户的影响、以及AI生成内容的质量 [11] - 当公司披露DAU放缓和下调2026年展望时,股价大幅下跌 [11] - 原告律师指出,投诉提出了严重问题:在AI生成课程取代承包商内容之际,投资者是否获得了关于Duolingo用户趋势的准确信息,原告声称DAU增长在三个季度内下降了近20个百分点,而市场听到的却是可持续扩张的故事 [8]

BluWave-ai secures $8.1 million for energy grid software as data centres strain load
BetaKit· 2026-11-12 22:25
文章核心观点 - 渥太华能源网格管理初创公司BluWave-ai在成立近10年之际获得新一轮融资,并预计AI数据中心建设浪潮将带来需求激增 [1] - 公司完成810万美元融资,由天使投资人、家族办公室的股权融资、联邦政府非稀释性资金以及加拿大皇家银行和蒙特利尔银行的债务融资组成,其中债务融资占比40% [2] - 尽管清洁技术行业经历数年困难期,BluWave认为AI数据中心对电网造成的压力为其AI软件带来了新的市场机遇 [4] 融资情况 - 公司于周四宣布获得810万美元融资,资金来源包括多家天使投资人和家族办公室的股权、联邦政府非稀释性资金(未披露具体部门)以及加拿大皇家银行和蒙特利尔银行的债务 [2] - 创始人兼CEO Devashish Paul表示债务融资占40%,但未进一步披露具体拆分比例 [2] - 公司自成立以来累计融资超过2400万美元 [3] - 本轮融资被公司称为“Series A2” [11] 公司概况 - BluWave-ai成立于2017年,是一家清洁技术初创公司,利用AI帮助公用事业公司将可再生能源接入电网并更广泛地管理能源负荷 [3] - 公司拥有40名员工,由Devashish Paul领导,其在创立BluWave之前曾长期担任科技高管并曾在加拿大皇家空军服役 [3] - 公司已在日本和欧洲开展业务,建立了全球布局 [6] - 公司积累了广泛的能源管理技术专利组合,并通过向希望开发定制产品的客户授权专利来建立业务 [6] 产品与业务 - 公司开发了一款追踪能源负荷、优化可再生能源使用和电动汽车充电的应用程序 [5] - 今年夏天,公司与安大略省四家电力公用事业公司合作,提供省级电动汽车充电监管系统 [5] - 主要客户为公用事业公司,同时也瞄准数据中心运营商和租户 [10] - 公司开发了一款专为数据中心运营商设计的产品,声称可将计算密集型工作负载转移至电网低需求时段,从而减少电力消耗 [10] 行业背景与市场机遇 - 全球各地正在建设的数据中心给电网增加了压力 [4] - 魁北克省公用事业公司预计到2041年电力需求可能增长超过30%,部分原因是新增数据中心需求 [8] - 联邦政府在上周预算中承诺实现500兆瓦“主权AI算力”的国内接入 [8] - 美国数据中心建设者正将加拿大视为有吸引力的目的地,Anthropic、Meta和Microsoft的项目正在推进中 [8] - 美国行政领导层更迭影响了清洁能源市场:拜登执政期间同类公司涌现并融资,特朗普第二任期削减环境法规后部分竞争对手已减少 [7] 董事会变动 - 公司新增两名董事会成员:Capital Angels Network执行董事Suzanne Grant和前董事会成员Mario Montana [11] - Montana是一位前半导体公司企业家,于2023年因工作和家庭事务繁忙而离开董事会,此后机会出现使其回归 [11]

Algo8 AI Surpasses C$5 Million in Contracted Value with C$1.47 Million Follow-On Order from Top-25 Global Tire Manufacturer
Globenewswire· 2026-11-12 21:00
文章核心观点 - Algo8 AI Inc.获得全球前25大轮胎制造商约147万加元追加采购订单,将PlantBrain™平台扩展至额外生产单元并覆盖五个用例,使双方合同总价值提升至约547万加元,较2026年1月公布的约400万加元增长约37% [1][3] - 该订单延续了2026年1月20日启动的多工厂数字化转型计划,体现公司“先落地再扩展”的业务模式,即客户从诊断阶段推进至生产部署并实现多工厂推广 [3][5] - 客户为上市公司,拥有12座制造工厂、年产能超3500万条轮胎、年收入约26亿加元,产品覆盖乘用车、商用车、两轮及三轮车、农用及非公路轮胎,供应100多个国家的整车厂和替换市场,并正在工厂网络新增子午线生产线 [1][4] 订单与合同价值 - 追加采购订单金额约147万加元,按采购订单约定的特定里程碑完成后一次性支付 [1][3] - 合同总价值从约400万加元增至约547万加元,增幅约37% [3][7] - 订单条款还包含投产后四年内约57万加元的维护与支持费用,以及与工厂实测总增加值挂钩的绩效费用 [6][7] - 该合作预计于2027年10月完成 [3] 项目实施范围与时间安排 - 项目以45至50天的蓝图规划阶段启动,复用客户其他工厂已开发的模板,随后直接进入实施阶段 [5] - 全部用例计划在项目启动后约270天内在车间平板电脑上线,并在一年内完成全面交付 [5] - 公司工业AI操作系统将连接客户生产单元现有系统,包括西门子与罗克韦尔PLC、SCADA、MES和SAP,覆盖化学制备、混炼、挤出、胶料制备、成型、硫化(114台硫化机)及最终精加工环节约180项生产资产 [6] - 部署内容包括:AI驱动的生产计划与排程引擎,针对需求、产能、物料可用性和劳动力约束优化机器、班次和SKU级排程 [8] - 数字日志本替代纸质班次、维护、损耗和停机记录,支持多达250名用户并具备离线能力 [8] - 集中式数据平台整合车间与业务系统,支持实时和批处理 [8] - 资产、库存、能源和生产仪表盘 [8] - 资产、流程、库存和能源的数字孪生与AI孪生,包括基于生成式AI的失效模式与影响分析(FMEA)及加速根因识别 [8] 管理层评论与战略意义 - 首席执行官兼联合创始人Nandan Mishra表示,来自全球前25大轮胎制造商的重复订单验证了公司模式,即在单一工厂证明价值后扩展至整个网络,每个用例均连接工厂现有系统,使该规模的生产单元能在一年内实现AI驱动排程和数字孪生的上线运行 [10] - 首席技术官兼联合创始人Himanshu Singh表示,客户早期站点建立的模板和集成在此处复用,将蓝图规划压缩至两个月以内,并随着每增加一座工厂而降低交付成本;轮胎制造是重工业中最复杂的连续流程环境之一,此类规模制造网络的多工厂项目正是PlantBrain™体现价值之处 [10] - 客户拥有12座工厂网络并持续新增产能,为PlantBrain™的进一步部署提供机会 [5] 做市商安排 - 公司聘请DS Market Solutions Inc.按照加拿大证券交易所政策提供股票交易咨询和流动性提供者服务,目标为维持合理市场并改善公司普通股流动性 [11] - DS Market将获得每月5,000加元报酬,按月预付,聘用自2026年11月1日起生效,按月续约,任何一方可提前三十天通知终止 [12] - 该聘用不含绩效因素,DS Market不会获得股份或期权作为报酬,其与公司无关联关系,聘用时DS Market及其负责人均不直接或间接持有公司证券权益 [12] 公司背景 - Algo8 AI Inc.(CSE: AIOS)是一家工业人工智能公司,其工业AI操作系统以旗舰平台PlantBrain™为核心,连接客户现有运营和业务系统,结合工业上下文与生成式、代理式、预测式和物理AI,将工业数据转化为决策和行动 [14] - 大型制造、能源和基础设施运营商使用该平台优化生产排程、维护、质量、能源使用和吞吐量,推动生产力和逐步实现更自主的运营,平台面向全球客户交付,涵盖从初始诊断到部署及持续支持的全过程 [14]