搜索文档
Why Stocks Could Defy Higher Rates & Keep Rallying: ETFs to Watch
ZACKS· 2026-10-02 21:00
文章核心观点 - 美股今年表现强劲,尽管债券收益率高企且美联储年内可能再次加息,但涨势仍有延续空间 [1] - 美联储已在9月中旬加息25个基点 [1] - 强劲盈利、历史季节性规律、收益率上升反映经济走强、四季度消费旺季、中期选举后反弹行情以及AI基础设施支出等因素共同支撑市场继续上行 [2][5][7][12][15][17] 强劲盈利支撑投资者看涨情绪 - 企业盈利是股市保持坚挺的最大原因之一,标普500第二季度盈利同比增长52% [2] - ClearBridge Investments经济与市场策略主管Jeff Schulze表示,市场一直在从强劲的盈利环境中获取信号 [2] - 标普500盈利增长在过去两年一直强劲,但当前动能尤为突出,增长正在加速且越来越广泛地覆盖各行业 [3] - 标普500第三季度盈利预计同比增长23.9%,为连续第八个季度实现两位数增长 [4] - 盈利修正保持正面,延续了近一年的趋势 [4] - 16个Zacks行业中14个有望在第三季度实现盈利增长,反映广泛的积极态势 [4] 历史数据支持强劲收官 - 据Schulze及其团队,标普500有28次在截至8月时涨幅超过10% [5] - 在这28年中的25年,该指数在9月至12月期间继续上涨,成功率为89% [5] - 尽管指数已从8月中旬高点回落,但仍接近历史高位,表明投资者未放弃股票,即使10年期国债收益率高企 [6] 收益率上升可能预示经济走强 - 债券收益率上升并不总是股市的坏消息,关键在于收益率上升的原因 [7] - Schulze指出,10年期国债收益率近期上升主要来自实际利率(经通胀调整的利率)的上升 [8] - 自2月底以来,实际利率上升50个基点,而通胀预期上升15个基点,期限溢价上升17个基点 [8] - 这表明投资者更多是在回应经济增长走强、AI基础设施支出增加以及美联储政策预期变化,而非对重大通胀或财政危机的担忧 [9] - 据Truflation,美国通胀率为2.26%,低于8月消费者价格指数的3.4% [9] - Truflation是一个独立的实时通胀指数,利用数百万数据点追踪消费者价格变化 [9] - 8月个人消费支出价格指数(PCE)整体上升3.4%,核心上升3%,均远低于预期 [11] 第四季度美股乐观 - 10月底至12月涵盖关键假日季,零售商业绩成为焦点 [12] - 万圣节、感恩节、网络星期一、黑色星期五和圣诞节等促销活动集中在该季度,零售行业通常迎来销售提振 [12] - 第四季度市场情绪通常强劲,传统上是美股最强时期,平均上涨4.9%,而其他季度平均为3% [13] - 假日零售销售预计将增长并首次超过1万亿美元,但增长受通胀推动 [13] - 今年假日销售预计增长4.5% [13] - 假日消费受到更高退税支持,今年退税增加430亿美元,同比增长17% [14] 中期选举后预期反弹行情 - 自1974年以来,标普500从8月1日至选举日平均回报仅为1.7% [15] - 市场通常在选举后几个月出现“缓解性反弹” [15] - 自1974年以来,标普500在中期选举后三个月平均回报为5.7%,13年中有11年实现正回报 [15] - 中期选举后六个月,标普500平均回报为12.4%,13年全部实现正回报 [16] - 这些历史数据表明VOO和RSP等ETF可能迎来反弹 [16] AI驱动活动主导前景 - 据Dell'Oro Group报告,全球数据中心资本支出预计到2030年将超过3万亿美元,受AI基础设施投资推动 [17] - 这一激增预计将拉动更广泛的股市和ETF [17] - 科技重仓ETF Invesco QQQ(QQQ)值得密切关注 [17]

Micron: It May Get Worse, Not Better
Seeking Alpha· 2026-10-02 21:00
文章核心观点 - 美光科技已成为美国内存行业的巨头 [1] - 美光科技股价在过去一年中涨幅超过500% [1] 公司概况 - 美光科技是一家引人注目的公司 [1] - 美光科技已成为美国内存行业的巨头 [1] - 美光科技股价在过去一年中涨幅超过500% [1]

Broadcom Stock: The Anthropic Panic Looks Overblown (NASDAQ:AVGO)
Seeking Alpha· 2026-10-02 21:00
文章核心观点 - 文章主要介绍Beyond the Wall Investing订阅服务,提供华尔街最新高质量买卖想法分析,包含免费试用和10%折扣 [1] - 分析师Daniel Sereda是家族办公室首席投资分析师,投资范围跨越各大洲和多种资产类别,专长在于过滤大量数据以提取最关键的想法 [1] - Daniel Sereda运营Beyond the Wall Investing投资小组,提供机构市场参与者优先分析的信息 [1] - 过去一段时间,分析师对Broadcom Inc. (AVGO)持中性态度,认为其估值处于相对较高水平且增长潜力有限 [1] 关于Broadcom Inc. (AVGO) - 分析师此前对Broadcom Inc. (AVGO)持中性立场,原因是估值相对较高且增长潜力有限 [1] - 分析师披露其通过股票、期权或其他衍生品对AVGO持有受益多头头寸 [2] 关于分析师Daniel Sereda - Daniel Sereda是家族办公室首席投资分析师,投资跨越各大洲和多种资产类别 [1] - 其日常工作需要处理大量信息,专长在于过滤海量数据以提取最关键的投资想法 [1] - 其运营的投资小组Beyond the Wall Investing提供机构市场参与者优先分析的信息 [1] 关于Beyond the Wall Investing服务 - 订阅Beyond the Wall Investing可获取华尔街最新最高质量的买卖想法分析 [1] - 该服务提供免费试用和10%特别折扣 [1]

Broadcom: The Anthropic Panic Looks Overblown
Seeking Alpha· 2026-10-02 21:00
文章核心观点 - 博通公司(AVGO)获得华尔街最新高质量买卖想法分析覆盖 [1] - 过去一段时间对博通公司持中性态度 因其估值处于相对高位且增长潜力有限 [1] - 该分析由家族办公室首席投资分析师Daniel Sereda提供 其投资跨越各大洲和多种资产类别 [1] - Daniel Sereda擅长过滤大量数据以提取最关键的投资想法 [1] - Daniel Sereda运营投资小组Beyond the Wall Investing 提供机构市场参与者优先分析的信息 [1] 博通公司(AVGO) - 分析师持有博通公司股票的多头仓位 通过股票、期权或其他衍生品 [2] - 文章由分析师本人撰写 表达其个人观点 [2] - 分析师未因撰写该文章获得报酬(Seeking Alpha除外) [2] - 分析师与文章中提及的任何公司无业务关系 [2] 行业分析服务 - 订阅Beyond the Wall Investing可获取华尔街最新最高质量分析 [1] - 提供免费试用和10%特别折扣 [1]
Prediction: Eli Lilly Could Be the Next $2 Trillion Drugmaker
247Wallst· 2026-10-02 21:00
文章核心观点 - 预测礼来公司可能成为下一家市值达到2万亿美元的制药商 [1] 公司相关 - 礼来公司被预测为下一家有望达到2万亿美元市值的制药商 [1] 行业相关 - 制药行业中可能出现市值达到2万亿美元的龙头企业 [1]

Brusuelas: Weak September Jobs Report Will Force Fed to Hold Interest Rates
Youtube· 2026-10-02 21:00
For more reaction to today's jobs report, we want to welcome in Joe Brousell as principal and chief economist of RSM. Uh to dive deeper into today's numbers, 29,000. I was very surprised.I'm not sure if you were surprised by this numbers. We were expecting closer to 90,000. Uh what's your main takeaway first.And good morning. Good to see you, Joe. >> Good to see you, too. So, good morning to everybody out there.You always want to see a stronger number, right. But here's the the bottom line. we only need to ...
Constellation Brands (NYSE:STZ) Q2 2027 Earnings Preview: Key Forecasts and Financial Health
Financial Modeling Prep· 2026-10-02 21:00
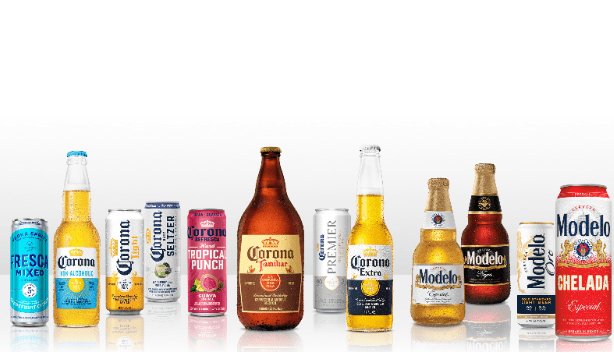
文章核心观点 - Constellation Brands(NYSE:STZ)计划于2026年10月6日周二美股收盘后发布2027财年第二季度财报 [1][6] - 公司是饮料行业重要参与者,销售啤酒、葡萄酒和烈酒,包括热门墨西哥啤酒品牌,与其他大型饮料制造商竞争 [1] - 华尔街分析师对2027财年第二季度每股收益预测区间为3.55至3.62美元,营收预测区间为25.4亿至25.7亿美元 [2][6] - Zacks数据指向营收同比增长3.6%,但每股收益预计下降0.3% [3] - 每股收益预估在过去七天内下降1美分,过去30天内下降0.4%,表明投资者情绪可能发生转变 [3] - 高端啤酒强劲需求、墨西哥产能战略投资以及市场份额增长可能支撑公司销售表现 [4] - 需求不均衡以及葡萄酒和烈酒销售疲软可能限制增长 [4] - 通胀驱动的成本可能降低利润率,即使营收上升也会影响公司整体财务表现 [4] - 公司过去12个月市盈率为10.77倍,市销率为2.13倍 [5][6] - 公司债务权益比为1.28,流动比率为0.91,意味着短期资产低于短期负债 [5][6] 财报发布安排 - 公司计划于2026年10月6日周二美股收盘后发布2027财年第二季度财报 [1][6] 分析师预测 - 一位华尔街分析师预测每股收益为3.55美元,营收约25.4亿美元 [2] - 另一位分析师预测每股收益为3.62美元,营收为25.7亿美元 [2] - 上述数据为2027财年第二季度盈利预测,并非已报告业绩 [2] - Zacks数据指向营收同比增长3.6%,每股收益预计下降0.3% [3] - 每股收益预估在过去七天内下降1美分,过去30天内下降0.4% [3] 业务驱动因素与挑战 - 高端啤酒强劲需求、墨西哥产能战略投资以及市场份额增长可能支撑公司销售表现 [4] - 需求不均衡以及葡萄酒和烈酒销售疲软可能限制增长 [4] - 通胀驱动的成本可能降低利润率,即使营收上升也会影响公司整体财务表现 [4] 估值与财务指标 - 公司过去12个月市盈率为10.77倍,市销率为2.13倍 [5][6] - 公司债务权益比为1.28,流动比率为0.91,意味着短期资产低于短期负债 [5][6]

Ultrapar (NYSE:UGP) 2026 Investor Day Transcript
2026-10-02 21:00
Ultrapar 2026 Ultra Day 电话会议纪要关键要点总结 一、涉及公司与行业 - 本次会议为Ultrapar(超par集团)举办的Ultra Day投资者日活动,涉及公司包括Ultrapar控股、Ipiranga(燃料分销)、ICONIC(与Chevron合资的润滑油业务)、Ultragaz(LPG分销)、Ultracargo(液体散货码头)、Hidrovias(水路物流)[1][2] - 涉及行业包括:巴西燃料分销、润滑油、LPG(液化石油气)分销、液体散货码头物流、水路运输、生物燃料、能源转型等[13][17][47][71] - ICONIC为Ultrapar与Chevron的合资企业,成立于2017年,2026年12月将迎来九周年[41] - Ultracargo庆祝成立60周年[71] - Ultrapar拥有近90年历史[2] 二、Ultrapar集团整体战略与资本配置 资本配置框架 - Ultrapar过去几年共配置BRL 28 billion资本,涵盖五大方向[6] - 每年约BRL 1 billion用于维护性CapEx[6][7] - 过去几年在扩张和生产力方面投资BRL 10.5 billion,包括IT平台、服务站扩张、Ultracargo和Hidrovias的散货业务[7][8] - 相邻业务投资约BRL 1 billion,包括生物甲烷、可再生天然气、电力、Krispy Kreme、Ipiranga服务站[8] - 新业务投资BRL 2.9 billion,主要来自Hidrovias的加入[8] - 支付BRL 7.4 billion债务利息[8] - 分红和回购共BRL 5 billion,其中BRL 570 million为回购,回购均价约BRL 18至19,BRL 2.5 billion在2025年完成[8] - 2021至2026年间,评估超过100个项目,最终完成14个[6] 资本配置决策原则 - 五大现金分配决策:投资核心业务、投资相邻业务、投资新业务、降低债务、分红/利息/回购[5] - 新业务的三个考量标准:行业具有良好增长和价值创造潜力、作为股东有杠杆能力创造价值、价格有吸引力且风险合理[5] 领导力与激励机制 - 2022年董事会完成继任,2025年Ultrapar领导层完成继任[9] - Ultra领导层十大核心原则:以道德和安全为运营许可、谦逊、关注长期、以价值增长、对齐激励、持续改进等[10] - Ultra N1和N2层级薪酬结构:30%固定,70%可变;可变部分中30%为基于EBITDA和现金流的年度目标,40%为三年期目标[10] - 三年期目标包含两个组成部分:Delta EVA(价值创造目标)和股东回报目标(股价加股息,即TSR)[10][11] - 100名高级领导层加上董事会及高管的长期激励和合伙人计划共计25 million股,占公司资本的2.3%[11] 价值创造七大支柱 - 高绩效团队、Ultra模式实施、资本纪律、关注长期、治理与激励等[11][12] 三、Ipiranga(燃料分销业务) 安全与运营 - 安全为运营许可,LTIR指标今年有所恶化,主要因Ipiranga和Hidrovias的整合,其比率高于Ultrapar平均水平[3] - 新并入Ipiranga系统的业务存在安全文化差距,需要追赶[17] 市场环境 - 2026年燃料市场受两大因素影响:打击非法贸易和中东地缘政治冲突[18][19] - 里约热内卢州2026年燃料行业ICMS税收增长87%,圣保罗和里约合计燃料ICMS税收增长40%[18] - 中东冲突导致产品流中断,成本、价格均受影响[19] - 经销商库存从过去的10天降至2天,供应链极为紧凑[20] - 霍尔木兹海峡或物流问题会显著影响业务[20] - Petrobras退出市场后,有进口能力的公司需填补市场空缺[21] 四大工作支柱 - 供应多元化与竞争力、物流效率、极具竞争力的价值主张、品牌驱动参与度[23] - 过去5至6年建立了稳健的供应体系,在现货市场消费量增长50%[24] - 物流效率项目创造BRL 800 million效率提升[25] - 网络扩张:新形象服务站占60%,KMV(Km de Vantagens)忠诚度计划已超过1 million客户[13][26] - AmPm便利店通过Krispy Kreme等战略合作增加价值,Krispy Kreme成功超出预期,供不应求[27][28] - B2B业务推进去商品化,海事柴油在业务量、利润和市场份额方面均有增长[28] - 柴油零售业务与当地合作伙伴共同投资,已有4个业务分布巴西各地[29] - ERP平台项目已进行超过2年,2027年go live[16][30] - 84%的重要职位已确定3年内可接任的继任者,45%的高管团队已更换[31] 定价与补贴 - 价格基于市场而非成本,巴西约20%至30%的业务基于进口,波动性更大[127] - 市场基于国际价格加补贴,Ipiranga品牌有轻微溢价[129] - 补贴使用逻辑:如果市场大部分参与者使用补贴,则必须使用以保持价格竞争力[120] 四、ICONIC(润滑油合资业务) 安全与优势 - ICONIC自成立以来将安全作为核心价值观,来自合作伙伴Chevron[33] - 四大优势:不可复制的基础设施、技术中心与研发能力、唯一双品牌企业(Texaco和Ipiranga)、合作伙伴生态系统[34] - 拥有Grupo Ultra旗下Ipiranga的6,000个加油站和B2B渠道,以及Chevron作为垂直整合石油公司的全球关系[35] 基础设施与分销 - 里约热内卢和São Cristóvão的码头提供进口原材料的灵活性和独立性[36] - Duque de Caxias工业综合体生产所有润滑油,Osasco生产冷却液和润滑脂[36] - 授权分销商从50家整合至18家,覆盖全国100%并服务玻利维亚、乌拉圭、巴拉圭和阿根廷[37] - 服务超过100,000客户[37] - 2024年在里约热内卢开设新科技中心,拥有超过50名博士和硕士学位的专业人员[38] - 运营超过20个不同行业,产品覆盖摩托车、汽车、卡车、海事、钢铁等[40] - 2023年进入基础油分销业务,通过Chevron和Oronite合作[41] 发展阶段 - 三个阶段:整合、优化、扩张[42] - 2026年因地缘政治冲突导致成本波动,但业务稳健[43] 五、Ultragaz(LPG分销业务) 市场特点 - 巴西是全球最大的家用LPG市场之一,90%人口使用气瓶[49] - 巴西每秒配送13个气瓶,消费者期望15分钟内送达[50] - 物流高度依赖公路运输,低库存、高周转[49] - 超过10 million气瓶每月配送,40 million次装卸[48] 战略五大驱动 - 安全作为价值、关键行业的相关足迹、客户认可的效率、基础设施与技术、顶级团队[52][53][54][55] - 经销商从5,800家增至6,300家[55] - 2022年零售量占66%,批发占34%,此前为50/50[55][56] - 散装业务为巴西市场绝对领导者[57] - 推出公寓和封闭社区个体计量系统,拥有650,000直接客户[58] - 与Supergasbras创建运营联合体,100%物流运营由控制塔监控,约2,000辆卡车[59] - 拥有超过26,000个品牌气瓶的bobtail基础设施[60] - Pecém码头和Rio Verde新基地(服务农业)即将投运[61] - ERP替换项目预计2028年部署后每年降低运营成本超过BRL 100 million[62] - 生物甲烷:超过45个签约客户,超过半数已运营[64] - 电力:第二大高压零售电力销售商[64] 六、Ultracargo(液体散货码头业务) 运营与战略 - 巴西物流成本占GDP的15%,而美国和欧洲为个位数(约8%至9%)[73] - Ultracargo在港口的周转率比市场高15%[74] - 巴西最大独立散货码头运营商[74] - 唯一加入Instituto Combustível Legal的物流企业[75] - 拥有1.2 million立方米容量,9个运营码头[75] - 处理11 million吨,相当于17 million立方米[76] - 巴西四分之一柴油需进口,该比例将持续增长[77] - 玉米乙醇:目前占乙醇使用量25%,10年前几乎不存在,每年以两位数增长[79] - 2036年南部将额外生产10 billion升玉米乙醇需运至东南部[79] - Miritituba码头在建,将完善北部弧线物流[76][80] - 自2019年以来,每静态立方米成本和费用年均下降6%[81] - 同期容量增长39%,EBITDA增长154%[82] - 2026年EBITDA相比2025年有所下降,受中东冲突、俄罗斯生物柴油进口吸引力下降及定价政策变化影响[84] - 2026年面临历史上最受限的燃料套利环境[84] 七、Hidrovias(水路物流业务) 整合进展 - LTIR在2024和2025年上升,与集团文化适应过程有关,2026年有所改善[86] - 业务分为两大类别:导航(北部和巴拉圭资产)和码头(Miritituba、Barcarena、Santos)[87] - 剥离沿海航运业务,2025年底完成[87] - BRL 1.2 billion资本注入[88] - 杠杆从7倍降至2.4倍[88] - 外汇敞口通过衍生品对冲[88] - 2026年因降雨和运输困难,综合系统未能捕获预期量,Q2恢复[94] - 巴拉圭业务迁移至铁矿石,收入上半年增长但成本同步增长[95][96] - 北部市场分三块:导航(有闲置产能可服务第三方)、BR-163综合系统、BR-158公路运输[96][97][98] - 私人码头项目投资降低50%,采用模块化方式按需求曲线分阶段投入[99] - 预计2027年投入运营[100] 八、财务表现与资本结构 - 2023年杠杆略高于1倍,2025年因Hidrovias合并升至1.7倍以上,2026年强结果将杠杆降至1倍[102] - 目标杠杆区间为1至1.5倍[103][119] - 当前杠杆为0.9倍[147] - Delta EVA价值创造BRL 2.5 billion[104] - 控股公司成本从BRL 260 million降至BRL 220 million,同时投资组合扩大[104] - 2026年燃料市场表现良好,但存在税收抵免结转[104] 九、监管环境 - 巴西经济越来越依赖监管机构,建设Ultracargo新码头需要至少4个复杂许可证,而过去只需1个[108] - 这构成进入壁垒,但也增加投资者风险[108][109] - LPG行业监管审查中,巴西是全球LPG标杆,10至11 million住宅客户,长期未发生气瓶爆炸[109] - 环境许可法已排除维护性疏浚,但执行仍待落实[89][90][111] - 北部弧线对巴西出口和农业极为重要,已上升为国家议程[91] - ICMS因打击非法竞争增加BRL 300 million[112] 十、电动汽车与能源转型 - EV增长放缓了巴西汽油和乙醇消费增长,尤其是重度用户[138] - GNV(天然气车辆)转换几乎为零,出租车和Uber司机更多购买EV[138] - 柴油占Ipiranga业务量约三分之二,长期不受EV影响[139] - 巴西将是全球最后使用内燃机汽车的国家之一[142] - Ipiranga拥有6,000个零售点,EV也使用流体,ICONIC已为EV供应流体,EV流体量少但利润率高[142][143] - 混合动力车使用润滑油和其他流体,巴西前景良好[143] 十一、其他重要内容 - 公司强调从错误中学习,以“要么赢要么学”为文化理念[107] - 分布式发电投资因监管未如预期而退出,产生小额亏损[123][124] - 回购始终是选项之一,与分红并列[116] - 并购三大因素:行业增长前景、价值视角、通过管理做得更好及良好进入方程(价格、风险、治理)[117] - 对战略合作伙伴持开放态度,但需是能带来增值的好伙伴,仅因资本引入合作伙伴不合理[148][149] - Hidrovias作为上市公司有利于管理层对齐价值创造和股东监督,但并非所有投资组合公司都需上市[130][131] - 在线参会人数超过400人[149]

新时代集团控股(00166) - 截至2026年9月30日止月份之股份发行人的证券变动月报表
2026-10-02 21:00
股本基本情况 - 新时代集团控股有限公司法定注册普通股总数为2000亿股 每股面值0.01港元 2026年9月底法定注册股本总额为20亿港元[1] - 截至2026年9月底 公司已发行股份总数为87.41776988亿股 库存股份数量为0[2] - 公司股份期权计划相关事项不适用[4] - 公司香港预托证券相关事项不适用[5] 股本变动情况 - 2026年9月公司法定注册股份数量及股本无增减变动[1] - 2026年9月公司已发行股份及库存股份数量无增减变动[2] 合规相关情况 - 公司2026年9月30日证券变动月报表于2026年10月2日提交港交所[1] - 公司已符合适用的公众持股量要求 适用的最低公众持股量门槛为已发行股份总数量的25%[3] - 本次报表合规确认文件由公司秘书李冠贤作为授权人提交[6]
Oracle Announces Commitment to Absorb $300 Million in Rising Point Beach Energy Costs for Wisconsin Residents
Prnewswire· 2026-10-02 21:00
文章核心观点 - Oracle宣布承诺认购Point Beach核电站部分现有发电量,预计为威斯康星州公用事业客户节省约3亿美元燃料成本 [1] - 该承诺旨在帮助超过100万公用事业客户免受成本上涨影响,同时维持可靠的无碳电力供应 [1] - 该计划认购Point Beach购电安排的一部分,尚需威斯康星州公共服务委员会批准 [3] Oracle对威斯康星州客户的承诺 - Oracle承诺吸收约3亿美元不断上涨的能源成本,帮助保护威斯康星州纳税人,同时支持该州依赖的可靠无碳电力 [2] - Oracle云基础设施执行副总裁Mahesh Thiagarajan表示,这是对威斯康星州未来以及公司所服务社区的有意义投资 [2] - Point Beach核电站已安全为威斯康星州提供可靠的无碳基荷电力超过50年 [1] - Oracle的承诺将帮助客户免受该核电站成本上涨的影响,减轻家庭电费压力,并维持威斯康星州电网的可靠电力 [1] Project Lighthouse数据中心项目 - 该承诺建立在Oracle通过Project Lighthouse在威斯康星州的更广泛投资基础上,该项目是位于Port Washington的数据中心开发项目 [2] - Project Lighthouse预计为当地经济带来超过110亿美元收益 [2] - 该项目预计在三年内创造超过4000个熟练建筑工作岗位 [2] - 该项目预计支持1000个持续运营岗位 [2] - 该项目将启动劳动力发展计划并投资当地基础设施 [2] - Oracle将全额资助Project Lighthouse的能源成本,以保护纳税人的电费账单并支持电网可靠性 [2] - Oracle承诺与社区、当地企业和公共机构密切合作,在威斯康星州负责任地建设 [2] 审批状态 - Oracle对Point Beach购电安排部分电量的计划认购仍需获得威斯康星州公共服务委员会批准 [3] - Oracle期待在整个审查过程中与州和地方官员合作 [3] 公司背景 - Oracle提供集成的应用程序套件以及Oracle云中的安全自主基础设施 [4] - Oracle在纽约证券交易所上市,股票代码为ORCL [4]