搜索文档
国际油价重挫4%,英伟达创历史新高,特斯拉涨超5%,比特币突破8.7万美元,中概股走低
21世纪经济报道· 2026-10-02 22:32
美股大盘表现 - 美国三大股指集体走高,纳指涨1.43%,标普500指数涨1%,道指涨0.75% [1] - 美国9月非农数据大幅低于预期,美联储加息预期大降,美元指数和美国国债收益率走低 [7] 芯片与半导体行业 - 美股芯片股走高,费城半导体指数涨3% [2] - ARM涨超4%,恩智浦、英特尔、AMD、应用材料、博通涨超3%,高通、台积电涨超2% [2] - 英伟达涨2.4%,股价刷新历史新高,总市值重返5.7万亿美元 [3] - 英伟达宣布DGX SPARK 64GB配置将于本月起通过主要合作伙伴推出,该设备可在本地运行最高1000亿参数的AI模型 [3] - DGX SPARK 64GB将于10月23日起通过主要合作伙伴发售,起售价为4999美元 [3] 汽车与出行行业 - 特斯拉大涨超5.4%,为近一个月来最大涨幅 [4] - 理想汽车跌超3% [4] - 蔚来小幅上涨 [4] - 文远知行跌超3% [4] 存储与硬盘行业 - 希捷科技跌超13%,西部数据跌超9% [4] - 有消息称东芝将投资600亿日元以将HDD供应量翻倍 [4] 加密货币行业 - 加密货币概念股大涨,Coinbase、Strategy涨超5% [4] - 比特币大涨超3%,突破8.7万美元后回落 [4] - 以太坊涨超2%,SOL涨超4% [4] 中概股 - 纳斯达克中国金龙指数跌超1% [4] - 万国数据跌近6%,世纪互联跌近5% [4] - 名创优品跌超3%,哔哩哔哩、网易、知乎等跌超2% [4] - 海川证券涨超5%,迅雷小幅上涨 [4] 大宗商品 - 国际油价跌幅扩大,WTI原油一度跌超5%,目前跌4.36%,布伦特原油跌超3% [5] - 现货黄金一度突破4220美元/盎司,目前涨0.26%,现货白银涨0.87% [6]


David Ellison goes minimalist with his new name for his Paramount-Skydance-Warner-Bros-Discovery empire
Business Insider· 2026-10-02 22:32
文章核心观点 - 大卫·埃里森将派拉蒙Skydance与华纳兄弟探索公司合并后的新公司命名为Skydance,该合并交易价值1100亿美元[1] - 埃里森将此举定位为避免贬低派拉蒙或华纳兄弟任何一方的地位,这两家标志性电影制片厂均崛起于好莱坞黄金时代[2] - 合并完成后,埃里森与其父拉里·埃里森将掌控一系列主要媒体资产,包括两家电影制片厂、HBO、Paramount+以及CBS、CNN等电视网络[4] - 派拉蒙上周解决了两起诉讼,为这项重塑好莱坞的重磅收购交易扫清了道路[3] - 十二个州和美国编剧工会曾起诉试图阻止合并,各州认为这将使派拉蒙在院线电影、大制作影片和基本有线电视频道的发行方面拥有过大权力[3] - 派拉蒙否认这些指控,并表示该交易将改善好莱坞的竞争并使消费者受益[3] 合并后公司名称与品牌定位 - 新公司名称为Skydance,这是大卫·埃里森第一家电影制作公司的名字,该公司曾参与《壮志凌云》和《碟中谍》系列电影的制作[1] - 埃里森表示,派拉蒙和华纳兄弟塑造了一个多世纪的文化,通过合并并非重写历史,而是为这些标志性制片厂配备更强大的引擎[2] - 埃里森将合并后的公司描述为“创意优先的家园”,致力于大胆、优质的故事讲述[2] - 埃里森在X平台上表示,对Skydance有宏大目标,打算以热情、想象力和愿意承担明智风险的意愿来追求这些目标[6] 合并交易与法律障碍 - 派拉蒙与华纳兄弟探索公司的合并交易价值1100亿美元[1] - 十二个州和编剧工会曾提起诉讼试图阻止合并,各州认为合并将赋予派拉蒙在院线电影、大制作影片和基本有线电视频道发行方面过大权力[3] - 派拉蒙否认指控,称交易将改善好莱坞竞争并惠及消费者[3] - 派拉蒙上周解决两起诉讼,有效为这项重磅收购交易扫清道路[3] 合并后资产组合 - 合并完成后,埃里森及其父拉里·埃里森将监管一系列主要媒体资产[4] - 资产包括两家电影制片厂、HBO、Paramount+以及CBS、CNN等电视网络和数十个其他资产[4] 管理层人事任命 - 大卫·埃里森宣布Ynon Kreiz将担任新公司联合首席执行官,Kreiz自2018年起担任玩具制造商美泰公司的首席执行官[4]


Transocean Moves Ahead With $5.8B Valaris Deal After DOJ Nod
ZACKS· 2026-10-02 22:31
文章核心观点 - Transocean Ltd (RIG) 以58亿美元全股票收购Valaris Limited (VAL) 的交易已获得美国司法部批准 这是海上钻井行业一项重大监管里程碑 [1] - 美国司法部反垄断部门已审查并放行该交易 消除了围绕拟议合并的重大监管不确定性 [2][3] - 交易仍需获得巴西经济防御行政委员会的反垄断批准 预计于2026年第四季度完成 [2][4] 美国司法部批准进展 - 根据8-K表格文件 美国司法部反垄断部门已批准该交易 [2] - 美国司法部批准消除了围绕拟议合并的重大监管不确定性 [3] - 反垄断部门在批准前审查了该交易 使双方能够推进剩余监管流程 [3] 巴西CADE审查 - 巴西CADE于2026年8月7日正式启动审查 [4] - CADE的决定将受到密切关注 因Transocean和Valaris正努力完成交易 [4] - 除监管批准外 双方还需满足其他惯例交割条件才能最终完成收购 [4] - CADE的决定是所需的最后一项监管批准 公司目标为2026年第四季度完成交割 [11] 收购对Transocean船队的影响 - 该收购将大幅提升Transocean的运营规模和船队规模 [5] - Valaris是一家总部位于德克萨斯州休斯顿的油气钻井公司 运营多样化的海上钻井平台船队 包括钻井船 半潜式钻井平台和自升式钻井平台 [5] - 合并将使总部位于瑞士的Transocean获得额外钻井资产和运营能力 [6] - 这可能增强其服务能源生产商开发海上油气资源的能力 尤其是在深水和超深水市场 [6] - 海上项目通常涉及较长的开发周期和大量资本需求 随着生产商寻求维持产量和替代递减储量 对海上资源的持续投资可能长期支撑对现代钻井设备的需求 [7] 规模效应与运营效率 - 该交易将提升Transocean在高度周期性行业中的规模 [8] - 海上钻井承包商仍面临油气价格 生产商资本支出 钻机利用率和日费率变化的风险 [8] - 更大的合并运营可能提供改善船队利用率 扩大客户群和降低重叠企业成本的机会 [9] - 这些潜在收益取决于交易完成后能否成功整合 [9] - 整合两个大型海上钻井业务面临挑战 跨多个市场整合船队 人员 合同和企业可能需大量时间和资源 [9] 后续关键节点 - 下一个重大进展将是CADE对拟议收购的决定 [12] - 该结果将决定Transocean和Valaris能否在满足剩余惯例条件后推进交割 [12] - 若按计划于2026年第四季度完成 该交易将创建显著更大的海上钻井业务 [13] - 投资者可能关注合并后船队的表现 整合速度以及规模相关效率的潜力 [13] - 对Transocean而言 美国司法部批准使公司距离完成与Valaris的拟议合并更近一步 巴西剩余监管审查将是交易的关键近期进展 [14] 海上钻井行业整合趋势 - Transocean拟议收购Valaris是海上钻井承包商更广泛整合趋势的一部分 [15] - 公司越来越多地利用收购来扩大船队 强化市场地位并获取额外钻井资产 以适应海上勘探开发活动的持续演变 [15] - Borr Drilling (BORR) 于2026年1月完成了从Noble Corporation (NE) 以3.6亿美元收购五座高端自升式钻井平台的交易 该交易使Borr Drilling的船队增至29座钻机 扩大了其服务全球海上钻井市场客户的能力 [16] - 该交易与Transocean-Valaris交易相关 因两者均涉及海上钻井承包商通过战略交易寻求更大规模 尽管Borr Drilling是从Noble收购特定钻机而非整个公司 但该交易展示了钻井承包商如何通过扩大船队来定位自身以受益于未来海上活动 [17] - 对投资者而言 更广泛的整合趋势可能对船队利用率 合同机会和竞争定位产生影响 但通过收购扩张的收益取决于钻机质量 日费率 合同覆盖 运营成本以及整合和高效部署所收购资产的能力等因素 [18] - Borr Drilling-Noble交易为Transocean拟议的Valaris收购提供了额外背景 随着海上钻井市场发展 投资者将关注更大的船队和更大的运营规模是否能转化为钻井承包商改善的利用率和财务表现 [19]


Rivian Pushes R2 LiDAR Autonomy Tech for Customers to 2027
ZACKS· 2026-10-02 22:31
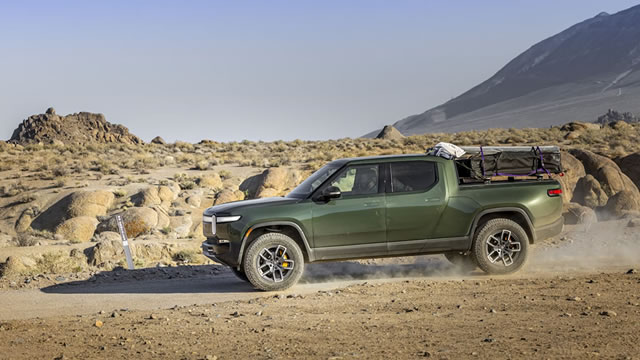
Rivian自动驾驶硬件规划 - Rivian计划在2026年底前为员工的首批R2车辆配备LiDAR和内部开发的RAP1自动驾驶计算机,客户交付预计于2027年开始[1] - 该时间线可被视为公司此前沟通的一次转变[1] - Rivian于去年12月推出第三代自动驾驶硬件RAP1芯片,系统额定算力为1,600 sparse INT8 TOPS,设计上与R2的LiDAR配合工作[2] - 当时Rivian表示该技术将于2026年底推出,但R2于6月上市时未配备新硬件[2] - 一辆看起来具备量产条件的配备LiDAR的R2后来在Rivian尔湾总部附近被拍到[2] - 据Rivian投资者关系副总裁Chip Newcom,RAP1系统的生产初期将聚焦于R2,员工将首先获得该技术[3] - 公司计划今年晚些时候在员工车辆中安装第三代计算机和LiDAR,随后于2027年扩展至客户[3] - 因此Rivian的2026年底目标在技术上仍然成立,尽管最初仅适用于员工[3] - 公司尚未具体说明2027年客户交付何时开始[3] - 据Rivian,LiDAR和双RAP1硬件现已纳入汽车销售成本,且已变得相对便宜[3] - 据Rivian自动驾驶与AI高级副总裁James Philbin,推广预计在年底前后开始,最初覆盖R1 Gen 2车辆的早期采用者客户,随后是Gen 2硬件修订版[4] - 这包括Rivian归类为Phase II和Phase III的车队[4] - 公司目标是在明年晚些时候将该技术扩展至其完整的Autonomy+车队,尽管某些用例(如停车场)在初始版本中可能不支持[4] 其他汽车制造商自动驾驶出行最新进展 - Lucid Group与欧洲领先共享出行平台Bolt已建立战略合作伙伴关系,共同在欧洲开发和推出自动驾驶出行服务[5] - 该合作将结合Lucid的软件定义车辆平台与Bolt的欧洲出行数据、运营基础设施和行业专业知识[5] - 作为合作的一部分,Lucid和Bolt将从产品开发阶段起联合开发支持SAE Level 4自动驾驶出行的自动驾驶系统就绪车辆平台[5] - Tesla也在推进其在欧洲的自动驾驶努力,法国已开始测试两辆车以进一步评估Tesla的全自动驾驶高级驾驶辅助系统[6] - 4月,荷兰道路管理局RDW临时批准Tesla的FSD系统在荷兰道路上使用,促使比利时、丹麦、爱沙尼亚和立陶宛在该系统可能进行全欧盟投票前采取类似步骤[6] Rivian自动驾驶硬件推广总结 - Rivian计划在2026年底前为员工R2车辆配备LiDAR和RAP1[7] - 新自动驾驶硬件的客户交付预计于2027年开始[7] - Rivian目标是在明年晚些时候将该技术扩展至其完整的Autonomy车队[7]


Eni's Humanoid Robotics Push Deepens Its Industrial Tech Strategy
ZACKS· 2026-10-02 22:31
文章核心观点 - 埃尼公司与意大利深科技公司Generative Bionics签署谅解备忘录,测试和评估以物理AI驱动的人形机器人系统,首先从GENE.01开始,此举将公司技术议程拓展至传统能源运营之外 [1] - 该协议为公司数字化、运营效率和技术主导竞争力增添新层次 [1] - 合作旨在评估人形机器人在检查、远程操作、远程协助及其他复杂工业任务中的应用,目标是改善工作场所安全、提升运营效率并加强数据驱动监控 [2] - 公司机器人推进反映能源行业更广泛的自动化与AI趋势,壳牌、雪佛龙和埃克森美孚均已有实际应用 [6][7][8] 公司机器人工业运营测试 - 合作将评估人形机器人在检查、远程操作、远程协助和其他复杂工业任务中的使用 [2] - 该举措旨在改善工作场所安全、提升运营效率并加强公司资产基础的数据驱动监控 [2] - 公司将评估其工业基地能否支持先进机器人系统的未来生产、组装和测试 [3] - 协议包括在电池使用、处置和回收方面的合作,将伙伴关系从机器人部署拓展至相关工业流程 [3] 公司材料与计算战略深度 - 公司与Generative Bionics的合作不止于部署人形机器人 [4] - Versalis和Finproject将评估GENE.01足部和鞋类系统的材料和设计解决方案,重点关注提升强度、抓地力、耐久性、冲击吸收和易组装性 [4] - 合作伙伴还将探索传感器装备鞋类的工业化和商业化机会 [4] - 公司将评估利用其高性能计算基础设施推进Generative Bionics物理AI模型的开发和测试 [5] - 该举措凸显公司结合先进材料、计算资源和工业专业知识以支持创新并持续提升运营效率的努力 [5] 壳牌与雪佛龙的工业案例 - 壳牌公司一直在使用机器人系统,包括无人机、自主检查工具和机器视觉技术,以支持泄漏检测、腐蚀监测和资产检查 [6] - 这些举措帮助壳牌减少高风险任务中的人工干预,同时改善数据收集和运营效率 [6] - 壳牌运营中自动化的日益使用凸显先进机器人对大型综合能源公司越来越重要 [6] - 雪佛龙公司正在扩大机器人在其运营中的使用,包括用于储罐检查和清洁的机器人、用于视觉和热检查的无人机以及用于更高运营风险活动的远程工具 [7] - 雪佛龙表示自2024年以来机器人储罐检查已产生超过2500万美元的节省和约43000个工作小时 [7] - 雪佛龙的进展凸显机器人支持能源行业成本效率、生产力和更安全运营的潜力 [7] 埃克森美孚强化AI角度 - 埃克森美孚公司正在使用人工智能连接来自数十亿传感器和监控系统的数据,帮助改善其资产基础的模式识别、运营可见性和决策 [8][9] - 对埃克森美孚而言,AI的日益使用支持更高效的工作流程和更强的数据驱动洞察 [10] - 埃克森美孚的进展为公司跟Generative Bionics的合作提供了有用背景 [10] - 公司的举措更进一步,将人形机器人与物理AI、先进计算和工业应用相结合,凸显智能自动化正成为能源行业运营日益重要的组成部分 [10] 该交易对公司投资者的意义 - Generative Bionics协议不是近期盈利催化剂,但强化了公司的技术叙事 [11] - 公司主要依赖能源价格、上游执行、炼油、天然气和投资组合纪律 [11] - 公司正在探索机器人作为运营工具、材料机会和计算驱动的工业平台 [11] - 壳牌、雪佛龙和埃克森美孚表明自动化和AI已是能源行业的实用工具 [11] - 对投资者而言,关键问题是执行,如果公司将这些试验转化为可扩展应用,该举措可能随时间支持更安全运营、更好资产监控和更低运营摩擦 [12] - 这为公司提供了另一条追求效率的途径,同时强化其工业技术能力 [12]


Expeditors' Prospects Lifted by Dividends & Efficiency Initiatives
ZACKS· 2026-10-02 22:31
核心观点 - 华盛顿国际 Expeditors 持续受益于有韧性的航空货运需求、海关活动增长以及全球网络的纪律性执行 6月季度业绩显示营收和利润全面增长 科技和高价值客户支撑了航空货运和经纪业务量 [1] - 电子商务需求对 Expeditors 形成支撑 科技客户则带来另一航空货运需求来源 2026年第二季度航空货运吨位同比增长14% 部分由需要稀缺货机运力的AI超大规模客户推动 北美电商业务也接近美国 de minimis 限制前水平 管理层表示超大规模客户需求没有放缓迹象 航空货运吨位环比增长16% [2] - Expeditors 继续将成本和技术支出与长期生产率对齐 6月季度营业利润同比增长41%至3.5亿美元 营业效率达到32.2% 尽管有2500万美元全球技术重组费用 管理层预计重组每年降低成本约5000万美元 并计划进一步投资人工智能和技术能力以提高营业利润率 [3] - Expeditors 继续通过股息和股票回购向股东返还资本 2026年上半年通过这些渠道返还7.48亿美元 包括6.425亿美元股票回购和1.058亿美元股息 2025年回购6.673亿美元股票并支付2.074亿美元股息 董事会还授权新的30亿美元回购计划 于2026年7月1日生效 截至2026年6月30日现金及现金等价物总计10.3亿美元 保持股东分配和投资灵活性 [4] - 除 Expeditors 外 其他派息运输股包括 CSX Corporation 和 J.B. Hunt Transport Services CSX 持续使用股息和股票回购反映纪律性资本配置政策 2026年2月26日 CSX 董事会批准股息上调7.6% 将季度现金股息从13美分提高至14美分 年化从52美分提高至56美分 此类股东友好举措应提振投资者信心并积极影响利润 [5] - J.B. Hunt 持续使用股息反映纪律性资本配置政策 公司于2026年1月将季度股息提高至45美分 这是连续第22年年度股息增长 J.B. Hunt 在回购方面也很活跃 第一季度回购约38.3万股 金额约8000万美元 第二季度再回购39.2万股 金额约9800万美元 这些行动减少股份数量 支撑每股收益 并表明管理层对公司长期现金生成能力的信心 [6] 航空货运与需求趋势 - Expeditors 第二季度航空货运吨位同比增长14% 受科技和电子商务需求支撑 [7] - 2026年第二季度航空货运吨位同比增长14% 部分由需要稀缺货机运力的AI超大规模客户推动 [2] - 电子商务需求对 Expeditors 形成支撑 科技客户带来另一航空货运需求来源 [2] - 北美电商业务接近美国 de minimis 限制前水平 [2] - 管理层表示超大规模客户需求没有放缓迹象 航空货运吨位环比增长16% [2] - 这些趋势支撑公司从高价值货运和运力条件变化中受益的能力 [2] 财务表现与运营效率 - 6月季度营业利润同比增长41%至3.5亿美元 [3] - 营业效率达到32.2% 尽管有2500万美元全球技术重组费用 [3] - 管理层预计重组每年降低成本约5000万美元 [3] - 计划进一步投资人工智能和技术能力以提高营业利润率 [3] - 6月季度业绩显示营收和利润全面增长 [1] - 科技和高价值客户支撑了航空货运和经纪业务量 [1] 资本回报与股东分配 - 2026年上半年通过股息和股票回购返还7.48亿美元 [4] - 包括6.425亿美元股票回购和1.058亿美元股息 [4] - 2025年回购6.673亿美元股票并支付2.074亿美元股息 [4] - 董事会授权新的30亿美元回购计划 于2026年7月1日生效 [4] - 截至2026年6月30日现金及现金等价物总计10.3亿美元 [4] - 保持股东分配和投资灵活性 [4] - Expeditors 2026年上半年通过回购和股息向股东返还7.48亿美元 [7] 行业同业资本配置 - CSX 持续使用股息和股票回购反映纪律性资本配置政策 [5] - 2026年2月26日 CSX 董事会批准股息上调7.6% [5] - CSX 季度现金股息从13美分提高至14美分 年化从52美分提高至56美分 [5] - 此类股东友好举措应提振投资者信心并积极影响利润 [5] - J.B. Hunt 持续使用股息反映纪律性资本配置政策 [6] - J.B. Hunt 于2026年1月将季度股息提高至45美分 这是连续第22年年度股息增长 [6] - J.B. Hunt 第一季度回购约38.3万股 金额约8000万美元 [6] - J.B. Hunt 第二季度回购39.2万股 金额约9800万美元 [6] - 这些行动减少股份数量 支撑每股收益 并表明管理层对公司长期现金生成能力的信心 [6]


VAC Expands Its Premier Vacations Program: Can Growth Stay on Track?
ZACKS· 2026-10-02 22:31
文章核心观点 - Marriott Vacations Worldwide正在扩展Premier Vacations项目以强化客户参与度并创造更稳定的未来销售流 [1] - 该计划于6月推出,在销售点提供度假激励,目标是促使客户回到公司物业进行更多度假体验和销售机会 [1] - 该计划推出之际,公司正通过多项商业举措重建销售势头 [2] - 第二季度合同销售额同比增长22%,VPG攀升23%至4,477美元 [2] - 管理层表示Premier Vacations的早期结果好于预期,并将其确定为2026年下半年的潜在催化剂 [2] Premier Vacations项目设计 - Premier Vacations旨在支持首次交易之后的增长 [3] - 管理层预计使用激励度假的客户将回到公司现有度假村,创造额外的参观机会和未来销售管道 [3] - 公司还在扩展其他渠道,包括与Marriott Bonvoy和World of Hyatt数据库的合作、酒店大堂营销和合作营销 [3] - 这些举措旨在扩大在潜在度假所有权买家中的覆盖范围 [3] 2026年展望 - 该战略支持公司上调的2026年展望,要求合同销售额增长18-20%,调整后EBITDA为8.05亿至8.30亿美元 [4] - 关键考验在于Premier Vacations能否将不断增长的客户管道转化为持续的参观流量和未来几个季度的销售增长 [4] 竞争格局 - 度假所有权市场的主要竞争对手是Hilton Grand Vacations和Travel + Leisure Co [5] - Hilton Grand Vacations报告2026年第二季度合同销售额为8.10亿美元,得益于健康的参观增长和扩展的HGV Max会员,其Club平台拥有超过72万名会员 [5] - Travel + Leisure该季度总VOI销售额为6.93亿美元,同比增长6%,VPG上升2%至3,318美元 [6] - 该公司还继续利用营销渠道和业主升级机会来产生参观流量和销售 [6] 战略定位 - 在此背景下,公司的Premier Vacations计划旨在通过将客户带回度假村并创造额外销售机会来强化自身管道 [7] - 公司还在扩展酒店合作伙伴关系,并利用Marriott Bonvoy和World of Hyatt数据库吸引潜在买家 [7] 关键数据总结 - Premier Vacations项目旨在促使客户回来进行更多度假和销售机会 [8] - 第二季度合同销售额增长22%,VPG攀升23%至4,477美元 [8] - Premier Vacations和扩展的酒店合作伙伴关系旨在支持公司上调的2026年展望 [8]


WTRG's Aqua Pennsylvania Acquires Ulster Municipal Water Systems
ZACKS· 2026-10-02 22:31
核心观点 - Essential Utilities子公司Aqua Pennsylvania以50万美元收购Ulster市政管理局水务系统资产,新增180名用户 [1] - Aqua Pennsylvania计划未来五年投资200万美元升级所收购资产,实现设施现代化并更换老化管线 [2] - 分散的水务公用事业格局为行业整合提供收购机会,Essential Utilities自2015年以来通过收购新增超138,000名客户或等效住宅单元及约5.7亿美元费率基础 [3] - 行业多家水务公司同步推进收购扩张,包括American Water Works、California Water Service Group及Select Water Solutions [4][5][6] 公司收购与扩张动态 - Essential Utilities于2026年5月以490万美元收购Integra Water Texas,新增约1,100名污水处理客户,此前已完成Greenville收购 [3] - Essential Utilities已签署收购协议覆盖超200,000名客户,购买价格约2.82亿美元,活跃市政收购管道约400,000名客户 [3] - Essential Utilities与美国水务公司(AWK)的拟议合并目标仍定于2027年第一季度完成 [3] - American Water Works截至2026年6月30日通过收购新增约52,000个客户连接,其中约47,000个来自6月1日收购的Nexus系统 [4] - Nexus交易将American Water Works业务扩展至八个州,且提前于公司初始时间表完成 [4] - California Water Service Group同意以2.18亿美元收购Nexus Water Group在内华达州和俄勒冈州的水务及污水处理系统 [5] - California Water Service Group于2026年7月完成对Palm Mutual Water Company的收购,新增超300名客户 [5] - Select Water Solutions同意以7亿美元收购Pilot Water Solutions,另加最高1,500万美元或有对价 [6] - Pilot Water Solutions为Select Water Solutions带来特拉华盆地基础设施、长期合同收入及显著处置能力 [6] - 该合并将扩展Select Water Solutions的水中游平台、管网、回收能力及产出水储存覆盖 [6] 基础设施投资与升级 - Aqua Pennsylvania计划五年内投资200万美元用于所收购Ulster水务系统资产的升级 [2] - 升级目标包括设施现代化、更换老化管线,为Ulster所有居民提供安全优质供水 [2]


Can BigBear.ai's Margin Expansion Strengthen Operating Leverage?
ZACKS· 2026-10-02 22:30
核心观点 - BigBear.ai Holdings, Inc. (BBAI) 的毛盈利能力正在改善,为更好的经营杠杆创造了潜在路径 [1] - 公司同时在销售、市场推广能力和研发方面进行投资,这持续对调整后EBITDA构成压力 [1] - 利润率扩张与运营支出之间的关系将决定公司实现盈利改善的路径 [1] 2026年第二季度财务表现 - 2026年第二季度收入同比增长13%至3670万美元 [2] - 毛利率上升781个基点至32.8% [2] - 毛利率扩张由生成式AI平台和产品的更高贡献驱动 [2] - 毛利率改善使每一美元收入产生更多毛利润,并可能随着业务规模扩大创造更大的经营杠杆 [2] - 调整后EBITDA为负1160万美元,而去年同期为负850万美元 [3] - 调整后EBITDA下降主要由于销售和市场推广能力以及研发方面的投资增加,部分抵消了毛利率上升带来的收益 [3] 投资与现金状况 - 支出反映了BigBear.ai在追求增长的同时构建能力的努力 [4] - 公司以4.1亿美元的现金和投资结束该季度,为持续投资提供了资源 [4] - 随着这些投资的发展,收入增长、毛利率扩张和运营费用之间的关系将变得越来越重要 [4] 未来展望 - 持续的利润率改善可能为吸收运营投资提供更大的灵活性 [5] - 与此同时,销售、市场推广活动和研发方面的持续支出可能限制近期经营杠杆 [5] - 这些因素之间的平衡将决定BigBear.ai能否将其改善的毛利率状况转化为更强的调整后EBITDA表现 [5] 竞争格局 - BigBear.ai在竞争激烈的AI市场中运营,Palantir Technologies (PLTR) 和C3.ai (AI) 是相关同行 [6] - Palantir在国防、国家安全和商业AI应用领域拥有强大影响力,专注于结合AI、数据和工作流能力,以支持在复杂和敏感环境中运营的客户 [7] - Palantir的安全AI和平台能力与BigBear.ai的目标领域重叠,特别是在任务聚焦应用和政府用例方面 [7] - C3.ai在企业与政府市场提供AI解决方案,涉及国防、情报和航空航天领域 [8] - C3.ai专注于改善其目标市场的产品开发和客户部署 [8] - C3.ai广泛的企业AI产品与BigBear.ai聚焦应用AI的方向存在重叠,同时C3.ai在更广泛的企业和政府应用中保持定位 [8] 关键数据摘要 - 毛利率提升781个基点至32.8%,生成式AI增长驱动增长 [9] - 调整后EBITDA降至负1160万美元,因销售、市场推广和研发支出增加 [9] - BigBear.ai以4.1亿美元现金和投资结束第二季度,以支持持续投资 [9]


Friday's First Moves: NVDA Top Pick, HPE Upgrade, ON/SYNA Merger Update
Youtube· 2026-10-02 22:30
核心观点 - 戴瓦将慧与评级从中性上调至跑赢大盘 目标价从65上调至75 股价早盘上涨超4% [2] - 摩根士丹利恢复对英伟达覆盖 给予超配评级 目标价300 列为半导体首选 [6] - 安森美与Synaptics重新修订收购协议 改为全现金123美元每股 双方股价均上涨 [9][10] 慧与 - 戴瓦上调慧与评级至跑赢大盘 目标价从65升至75 股价上涨超4% [2] - 催化剂为更强的网络业务前景 来自慧与投资者日 分析师纷纷更新观点和目标价 [3] - 网络业务预期从原先5%至7%上调至多个年份高 teens 增长 [3] - 网络运营利润率预期中高20%区间 相比第三财季约22%有所提升 [4] - 戴瓦强调慧与在服务器 网络和存储领域的覆盖能力 [4] - 慧与今年以来已有较大涨幅 [5] 英伟达 - 摩根士丹利恢复覆盖 给予超配评级 目标价300美元 列为半导体首选 [6] - 英伟达今年以来上涨26% 可能触及新高 [5] - 核心看多逻辑为估值 英伟达交易于摩根士丹利2028财年盈利预期的15倍 [7] - 两个潜在驱动因素 盈利预期持续上升 以及投资者愿意为盈利支付更高估值 [7] - AI瓶颈正在转移 从生产足够芯片转向建设和融资数据中心及足够电力供应 [7] - 英伟达拥有约80个云合作伙伴 包括数十个美国以外合作伙伴 [8] - AI代理被视为CPU机会 但GPU仍是核心 [8] 安森美与Synaptics - 安森美重新修订收购Synaptics的交易 改为现金123美元每股 [10] - 对Synaptics估值约57亿美元 低于原全股票交易价值 [10] - 修改原因系Synaptics收到竞争性报价 且安森美股价下跌降低了原报价价值 [11] - 安森美股价上涨超6% Synaptics上涨近14% [9][11] - 战略上该交易增加安森美在边缘AI的敞口 将AI计算直接带到机器人和自动驾驶等领域设备 [11]