Zepbound

搜索文档
生物医药:一图胜千言-Biopharma_ A picture is worth a thousand words
2026-11-09 13:02
美国药品市场IQVIA处方数据分析纪要关键要点 一、涉及行业与公司 - 行业:北美生物制药行业,覆盖美国药品市场整体处方趋势、生物类似药、免疫学、心血管、糖尿病、传染病、神经学、眼科、孤儿药、呼吸、女性健康、疫苗等多个治疗领域[1][5] - 覆盖公司:AbbVie、Amgen、Bristol Myers、Gilead、JNJ、Eli Lilly、Merck、Pfizer、Novartis、Novo Nordisk、Sanofi、GSK、AstraZeneca、Roche、Biogen、Vertex、Regeneron、Incyte、Galderma、Alnylam、Argenx、Organon等[35][37][55][57][59] 二、整体市场核心观点与论据 - 截至10/23当周美国总处方TRx同比增长+4.4%,高于上周的+3.8%及过去12周的+2.4%[1][2] - 去年同期当周TRx同比为+0.0%,显示今年增长显著改善[2] - 滚动4周TRx同比为+3.5%,滚动12周TRx同比为+2.4%[2] - 扩展单位EUTRx当周同比增长+2.8%,低于TRx同比增速,表明医生更多开具90天处方[2][43] - 当周TRx环比增长+0.3%,前一周为-0.5%[2] - 总市场NRx同比增长+5.3%,EUNRx同比增长+2.7%[47] - 品牌药月度销量同比增长约2%,销售额增长约7%;仿制药销量增长约2%,销售额下降约2%[49][52][54] - IQVIA销售数据仅反映药品标价,不含返利/折扣;品牌药净价实现约为销售额增长减销量增长差值的一半[42][53] 三、重点产品核心观点与论据 GILD — Yeztugo(lenacapavir) - 2025/6/18获批用于PrEP[3] - 最新周总TRx(口服+注射)约2,100,前一周约2,000;注射剂TRx约1,350,前一周约1,300[3] - 持续率>70%,已获得95%支付方覆盖,多数支付方不要求共付,仅少数有事先授权或阶梯编辑要求[3] - 公司模型预测2026年Yeztugo美国销售额$1,046mn(全球$1,085mn),VA共识美国$1,010mn(全球$851mn),GILD美国指引约$1.0bn[3] - 采用线性方法测算,基于3Q26隐含每处方金额,实现4Q26共识$339mn所需周注射TRx[3] JNJ — Icotyde(与Protagonist合作) - 2026/3/18获批用于中重度斑块状银屑病[4] - 当周处方约2,010,前一周约1,980[4] - 3Q26财报电话会:>20k患者启动治疗,>9k独特处方医生;约60%患者为系统治疗初治,20%从口服疗法转换,20%从生物制剂转换(此前为65%/20%/15%)[4] - 商业准入显著扩大,所有全国商业计划均获优先准入,正拓展Medicaid和Medicare覆盖[4] - IQVIA TRx捕获率3Q提升至约30-40%(2Q约25-30%),随新获商业支付方覆盖生效应继续提升[4] - 实现2026年美国共识收入$201mn需Icotyde TRx大致沿Otezla/Rinvoq轨迹爬坡,隐含2026年需约24-32k TRx(假设月标价$8,285,毛利至净0-25%)[4] MRK — Lipfendra(enlicitide,每日一次口服PCSK9i) - 2026/7/16获批用于高LDL血症(含HeFH)[10] - 上市第13周处方约2,830,第12周约2,600[10] - 假设WAC $10.50/天($315/30天处方),毛利至净约25%,净价约$239/处方,与Repatha DTC价格一致[10] - 实现4Q26 VA共识$25mn需约103K TRx[10] - 管理层称PCSK9市场目前仅约5%渗透;3Q EPS电话会称早期上市令人鼓舞,>11k处方、>6,500处方医生(含初级保健医生)[10] - 绝大多数处方来自已使用其他背景降脂疗法的患者而非注射PCSK9转换,显示市场扩展;但管理层预计因降脂市场惯性, uptake将渐进[10] BMY — Cobenfy - 2024/9/26获批用于精神分裂症[11] - 当周处方约3,400,前一周约3,300[11] - 实现2026年共识$239mn需约164K TRx(假设净价约$1,435)[11] VRTX — Journavx - 2025/1/30获批用于急性疼痛[12] - 当周处方约39,700,前一周约37,600[12] - 医院处方未被IQVIA捕获,2025年医院/零售混合为45%/55%;平均处方时长10-11天[12] - 实现2026年VA共识$233mn需约3.3/2.2百万总处方(11天处方时长,GTN 80%/70%);过去两季度估计GTN约77%[12] ABBV — Skyrizi与Rinvoq - Skyrizi当周TRx同比+24%,4周滚动+20%,12周滚动+20%[35] - Rinvoq当周TRx同比+28%,4周滚动+24%,12周滚动+24%[35] - Humira当周TRx同比-51%[35] 其他重点产品处方趋势 - LLY Zepbound当周TRx同比+77%,Mounjaro +30%,Trulicity -28%[35][37] - JNJ Tremfya当周TRx同比+69%,Stelara -75%[35] - AMGN Repatha当周TRx同比+45%,Otezla -6%[35] - NVS Kisqali franchise当周TRx同比+39%,12周滚动+92%[59] - NVS Kesimpta当周TRx同比+19%,总MS franchise +15%[59] - GSK Apretude当周TRx同比+28%,Cabenuva +29%[59] - SNY Dupixent当周TRx同比+16%[59] - BMY Camzyos当周TRx同比+31%,Revlimid -62%,Pomalyst -88%[35] - PFE Nurtec当周TRx同比+21%,Xeljanz/XR -79%,Prevnar -12%[37] 四、GLP-1与糖尿病领域 - Novo GLP-1 franchise(T2D+肥胖)当周TRx约1,065,900,前一周1,038,000[38] - LLY GLP-1 franchise(T2D+肥胖)当周TRx约1,829,700,前一周1,782,800[38] - Ozempic当周TRx约552,400,Wegovy约510,700,Mounjaro约877,900,Zepbound约839,100[38] - GLP-1占DPP-4+SGLT-2+GLP-1总TRx的61%,SGLT-2占33%,DPP-4占6%[128] - 总GLP-1当周TRx同比+6%,Ozempic -2%,Trulicity -28%[157] - DPP-4总TRx同比-10%,Januvia franchise -66%[135] - SGLT-2总TRx同比+8%,Farxiga franchise -3%,Jardiance +8%[143] - 长效胰岛素总TRx同比-4%,Lantus franchise -47%,Basaglar -96%,Tresiba -12%[173] 五、生物类似药领域 - Stelara生物类似药:Biocon的Yesintek TRx份额约83%,AMGN的Wezlana约18%[21][103] - Prolia生物类似药:Sandoz的Jubbonti TRx份额约27%,Celltrion的Stoboclo约14%,品牌Prolia约52%[21][94] - Humira 52周TRx份额:品牌约60%,Amjevita约21%,Hadlima约16%,Hyrimoz约2%[82] - Neulasta 52周TRx份额:品牌约34%,Fulphila约39%,Udenyca约7%[92] - Neupogen 52周TRx份额:Zarxio约17%,品牌约31%,Nivestym约52%[90] - Remicade生物类似药采用下降,因定价未足够低于品牌净价且支付方不愿失去品牌返利[95] - Rituxan生物类似药:Teva的Truxima于2019年11月上市,PFE的Ruxience于2020年1月23日上市,AMGN的Riabni于2021年1月上市[99] - Eylea生物类似药:Biocon的Yesafili于2026/8/3上市,Sandoz的Enzeevu、Celltrion的Eydenzelt等TBD[61] 六、免疫学领域 - 免疫学定价分析更新至3Q26,将Stelara、Tremfya、Skyrizi、Rinvoq、Dupixent、Cosentyx季度报告销售额除以IQVIA TRx以观察新增适应症对每处方价格的影响[13] - IL-17A当周TRx同比+11%,IL-23 +19%,JAK -13%[201] - IL-23周TRx份额:Skyrizi约55%,Tremfya约40%,Stelara约4%,Stelara生物类似药约9%,Omvoh约1%,Icotyde约4%[220] - IL-17A周TRx份额:Cosentyx约47%,Taltz约30%,Bimzelx约22%[210] - JAK抑制剂周TRx份额:Rinvoq约88%,Xeljanz约4%,Cibinqo约2%,Olumiant约5%[228] - Dupixent当周TRx约112,000,同比+16%[40][59] - Rinvoq当周TRx约35,500,Skyrizi约28,600,Tremfya约21,100[40] 七、心血管领域 - 抗凝剂总市场(除华法林)当周TRx同比+2%,Eliquis +4%,Xarelto -6%[109] - Eliquis周TRx份额约73%,Xarelto约15%,华法林约12%[111] - PCSK9 TRx份额:Repatha约84%,Lipfendra约2%,Nexletol约8%[118] - Repatha当周TRx同比+45%,Praluent +34%,Nexletol +33%,Vascepa -13%[119] - Vyndaqel franchise当周TRx同比约+7%[37] 八、传染病领域 - HCV周TRx份额:Mavyret约61%,Epclusa约35%,Vosevi约3%,Harvoni约1%[260] - HIV整合酶抑制剂周TRx份额:Biktarvy约61%,Dovato约14%,Genvoya约5%,Triumeq约4%,Cabenuva约4%[262] - PrEP周TRx份额:Truvada(品牌+仿制)约75%,Descovy约15%,Apretude约6%,Yeztugo约4%[267] - Biktarvy当周TRx同比+1%,Descovy -3%,Genvoya -19%[35] - Paxlovid当周TRx同比+30%,Comirnaty +10%[37] 九、神经学领域 - 偏头痛注射CGRP当周TRx同比:Aimovig -6%,Ajovy +4%,Emgality +10%,总注射CGRP +4%[295] - 口服CGRP当周TRx同比:Ubrelvy +10%,Qulipta +21%,Nurtec +21%,总口服CGRP +17%[298] - 口服CGRP launch趋势高于注射Emgality,口服剂型持续获得整体市场份额[282] - 精神分裂症药物:Cobenfy当周TRx约3,400,Vraylar约60,000+,Caplyta、Lybalvi、Rexulti等为对照[11][325] - 多发性硬化S1P1周TRx份额:Gilenya约5%,Gilenya仿制约46%,Mayzent约9%,Zeposia约41%[312] - 阿尔茨海默病:Leqembi与Kisunla IQVIA销售趋势见Exhibit 143-146[15][336] 十、其他治疗领域 - 眼科干眼症周TRx份额:Restasis约24%,Xiidra约18%,Miebo约32%,Vevye约9%,Xdemvy约11%,Tyrvaya约5%[352] - 孤儿药:ALNY的Amvuttra与Onpattro月度销售趋势、ARGX的Vyvgart、AMGN的Uplizna月度销售趋势均有展示[356][358][361] - 呼吸:Trelegy Ellipta周TRx份额约74%,Advair+Breo franchise约27%[59][365] - 骨质疏松:Evenity当周TRx约1,800,Prolia品牌TRx份额约52%[40][94] - 疫苗:RSV疫苗Abrysvo、Arexvy、Mresvia launch趋势;Prevnar franchise当周TRx同比-12%,Gardasil +29%[37][382] - 肥胖:Zepbound与Wegovy launch趋势对比Ozempic与Rybelsus[348] 十一、其他重要但可能被忽略的内容 - IQVIA TRx代表总处方(含续方),NRx代表新处方(含续方更新,不含续方),NRx不代表新患者启动[404] - EUTRx/EUNRx扩展单位数据可能更准确反映需求,因计入更大/更长时长处方;标准NRx/TRx对30天和90天处方计数相同[405] - IQVIA销售数据(NSP)为贸易价格/交易价格,反映显著渠道折扣,通常远低于总价,但不含制造商向支付方支付的返利[409] - NSP数据库为投影数据库,从约88%样本投影至100%总体[409] - IQVIA销售数据按周捕获并分组为4或5周"月份",5周月份落在每季度末(3月、6月、9月、12月)[408] - Tremfya、Skyrizi、Verzenio、HCV、Calquence等产品因供应商与制造商合同条件存在报告限制,部分销售和处方量数据不可用[55][60][213] - Amgen的Aimovig所有索赔通过其hub批量处理,有时IQVIA数据会出现补录[277] - Emgality同时获批用于丛集性头痛(2019/6/4),TRx包含偏头痛和丛集性头痛无法区分[278] - 偏头痛TRx因给药频率差异可能不是跨药比较的良好指标:Aimovig每月70mg或140mg,Ajovy每月225mg或每三月675mg,Emgality每月120mg但首月240mg负荷剂量[280] - Vyepti为IV给药,IQVIA TRx未完全捕获[284] - Journavx医院处方未被IQVIA捕获,2025年医院/零售混合45%/55%[12] - 摩根士丹利担任Organon与Sun Pharmaceutical Industries交易财务顾问(2026/4/26公告)[409] - 报告由Morgan Stanley & Co. LLC分析师Terence C Flynn等撰写,数据来源为IQVIA与MS Research[5]


创新药周报20261108:MNC 2026Q3财报梳理
华创医药组公众平台· 2026-11-08 22:46
文章核心观点 - 本周报核心梳理MNC(跨国药企)2026Q3财报,礼来、诺和诺德、辉瑞、赛诺菲、阿斯利康、诺华、罗氏、艾伯维、GSK、默沙东、BMS等主要药企普遍实现稳健增长或超预期表现,多家中美药企上调全年业绩指引 [3][10][11][13][19] - GLP-1赛道持续高景气,礼来替尔泊肽与诺和诺德Wegovy/Ozempic销售超预期,推动两家公司上调全年指引 [8][10][12] - 肿瘤领域IO+ADC布局强化,阿斯利康、辉瑞等通过合作与并购扩充管线 [19][12] - 中国创新药BD出海活跃,中国生物制药与勃林格殷格翰达成总额最高70亿美元的重磅授权合作 [77] 礼来2026Q3财报 - 营业收入243.97亿美元(+39%),超市场预期226.1亿美元;Non-GAAP净利润66.79亿美元(+6%);Non-GAAP EPS 7.48美元(+7%),含每股4.57美元IPR&D费用 [9] - 分地区:美国收入151.36亿美元(+34%);欧洲44.59亿美元(+28%);日本6.48亿美元(+16%);中国9.47亿美元(+62%);其他地区32.06亿美元(+90%)[9] - 心血管与代谢业务收入197.64亿美元(+50%),替尔泊肽降糖Mounjaro收入107.23亿美元(+65%),减重Zepbound收入53.52亿美元(+49%),两者合计占该业务约81%;口服GLP-1小分子orforglipron(Foundayo)收入1.84亿美元 [8] - 自免业务收入14.35亿美元(+5%),Taltz收入8.56亿美元(-5%),Ebglyss收入2.02亿美元(+59%),Omvoh收入1.14亿美元(+76%)[8] - 中枢神经业务收入4.44亿美元(+40%),Kisunla收入1.93亿美元(+175%),Emgality收入1.86亿美元(+6%)[8] - 肿瘤业务收入26.00亿美元(+8%),Verzenio收入15.11亿美元(+3%),Jaypirca收入2.28亿美元(+59%),Retevmo收入1.47亿美元(+31%)[8][9] - 全年营收指引从850-860亿美元上调至910-920亿美元(上调约60亿美元);调整后EPS指引35.00-36.00美元 [9] 诺和诺德2026Q3财报 - 营业收入791.95亿丹麦克朗(+4%),超市场预期733.77亿丹麦克朗;营业利润317.20亿丹麦克朗(+27%);净利润167.40亿丹麦克朗(-16%)[12] - 上调2026年全年指引:调整后销售额及调整后营业利润增速指引从此前-6%至0%上调至-2%至+2% [12] - Ozempic注射收入297.06亿丹麦克朗(-5%),美国市场192.05亿丹麦克朗(-11%);Ozempic片剂收入49.38亿丹麦克朗(-10%)[12] - Wegovy注射收入204.07亿丹麦克朗(-2%),美国收入110.66亿丹麦克朗(-13%),国际市场93.41亿丹麦克朗(+16%);Wegovy片剂收入53.94亿丹麦克朗,环比增长约68%,占肥胖业务约21%;整体肥胖业务收入261.46亿丹麦克朗(+22%)[12] 辉瑞2026Q3财报 - 营业收入165.83亿美元,同比基本持平;调整后稀释EPS 0.87美元,与去年同期持平;新产品及收购产品收入合计38亿美元(+32%);剔除新冠产品后其他产品收入同比增长7% [12] - 全年营收指引从605-625亿美元上调至620-640亿美元;调整后EPS指引从2.80-3.00美元上调至2.95-3.05美元 [12] - 基础医疗业务收入69.71亿美元(-9%);肿瘤业务43.27亿美元(+10%);专科业务33.49亿美元(+7%);医院及生物类似药业务16.35亿美元(+2%)[12] - Eliquis收入25.23亿美元(+25%);Padcev收入7.20亿美元(+55%);Vyndaqel系列收入17.73亿美元(+11%);Nurtec ODT/Vydura收入5.47亿美元(+33%)[12] - ESMO 2026数据显示Twunatamig(PD-1/VEGF双抗)联合化疗在1L NSCLC中:nsq-NSCLC cORR为77.5%(对照组44.7%),mPFS 13.8 vs 9.7个月;sq-NSCLC cORR为80.7%(对照组67.7%),mPFS 13.6 vs 8.3个月 [12] 赛诺菲2026Q3财报 - 收入144.44亿欧元(+14.3%);经营净利润42.55亿欧元(+17.6%);EPS 3.55欧元(+19.6%);上调指引,预计2026年销售额低双位数增长、EPS中双位数增长 [13] - Dupixent销售额56.87亿欧元(+34.8%),约占公司总收入39%;ALTUVIIIO销售4.08亿欧元(+37.8%);Ayvakit销售2.03亿欧元(+46.0%);Rezurock销售1.65亿欧元(+43.0%)[14] - 2030年销售规划:Dupixent约250亿欧元,新上市药品组合约100亿欧元,疫苗业务约90亿欧元 [14] - 中国创新药定位为创新来源,合作涵盖业务拓展(正大天晴/中国生物制药罗伐昔替尼、Earendil Labs TL1A双抗、演药业肿瘤抗体、百图生科及英矽智能AI平台)、股权投资和对外授权 [14] 阿斯利康2026Q3财报 - 营业收入162.09亿美元(+7%);Core EPS 2.79美元(+19%);全年指引维持不变,预计总收入中至高个位数增长、核心EPS低双位数增长 [19] - 肿瘤业务收入77.65亿美元(+17%):Tagrisso 20.87亿美元(+12%);Imfinzi 19.90亿美元(+26%);Calquence 10.65亿美元(+16%);Enhertu贡献9.69亿美元(+35%)[19] - 心血管、肾脏及代谢业务收入26.03亿美元(-20%),Farxiga收入16.05亿美元(-25%),受美国仿制药上市及中国集采影响 [19] - 呼吸及免疫产品收入25.18亿美元(+11%),Tezspire收入4.29亿美元(+51%),Fasenra收入6.02亿美元(+41%)[19] - 2026年10月完成对Summit的20亿美元股权投资,推进依沃西单抗与Sone-Ve(CLDN18.2 ADC)在胃肠道肿瘤联合开发,并与第一三共合作探索Datroway联合依沃西单抗用于1L三阴性乳腺癌Ⅲ期研究 [19] 诺华2026Q3财报 - 收入145.22亿美元(+4%);净利润11.96亿美元(-71%);EPS 0.63美元(-70%),受收购Avidity获得的del-desiran在研资产计提影响;维持全年销售额低个位数增长预期,核心营业利润增速指引从低个位数下降上调至持平或低个位数增长 [24] - 心肾代谢收入17.02亿美元(-22%),Entresto收入11.65亿美元(-38%)受美国仿制药竞争影响;Leqvio收入5.06亿美元(+63%);Vanrafia收入0.31亿美元 [24] - 免疫收入28.80亿美元(+10%),Cosentyx收入18.57亿美元(+9%),Ilaris收入5.91亿美元(+26%),Xolair收入3.31亿美元(-25%),Rhapsido收入1.01亿美元 [24] - 神经科学收入19.75亿美元(+23%),Kesimpta收入14.84亿美元(+22%),Zolgensma系列收入4.04亿美元(+35%),Aimovig收入0.87亿美元(+2%)[24] - 肿瘤收入46.78亿美元(+27%),Kisqali收入18.21亿美元(+37%),Pluvicto收入6.74亿美元(+20%),Scemblix收入5.93亿美元(+67%),Jakavi收入5.64亿美元(+5%),Fabhalta收入2.37亿美元 [24] 罗氏2026Q1-3财报 - 集团销售额约465亿瑞郎(+6%),制药部门累计销售额362.12亿瑞郎(+7%);维持2026年全年指引:集团销售额中个位数增长、核心EPS高个位数增长 [24] - Tecentriq销售26.15亿瑞郎(+5%);Phesgo销售20.64亿瑞郎(+18%);Perjeta销售20.40亿瑞郎(-8%);Polivy销售13.02亿瑞郎(+24%);Columvi销售3.27亿瑞郎(+67%)[24] - Vabysmo销售31.96亿瑞郎(+10%);Xolair销售25.21亿瑞郎(+20%)[24] - GLP-1/GIP双受体激动剂enicepatide(CT-388)在合并2型糖尿病的超重或肥胖患者Ⅱ期研究中,24mg组48周平均体重下降15.5%,糖化血红蛋白下降2.65个百分点 [24] 艾伯维2026Q3财报 - 营业收入174.04亿美元(+10.3%);调整后EPS 3.82美元,同比增长超过100%,含每股0.11美元收购在研项目及里程碑费用;全年调整后EPS指引从13.76-13.96美元上调至13.95-13.99美元 [30] - 免疫业务收入91.65亿美元(+16.6%),Skyrizi收入57.76亿美元(+22.9%),Rinvoq收入27.06亿美元(+24.3%),两者合计84.82亿美元约占公司总收入49%;Humira收入6.83亿美元(-30.6%)[30] - 神经科学业务收入33.89亿美元(+19.5%),Vraylar收入10.68亿美元(+14.3%),Botox Therapeutic收入10.80亿美元(+9.8%),Ubrelvy收入4.49亿美元(+26.9%),Qulipta收入3.98亿美元(+38.5%),Vyalev收入2.86亿美元 [30] - 肿瘤业务收入16.96亿美元(+0.9%),Venclexta收入8.03亿美元(+10.7%),Elahere收入2.24亿美元(+31.2%),Imbruvica下降26.1% [30] GSK 2026Q3财报 - 销售收入88.87亿英镑(+5%);核心营业利润30.76亿英镑(+5%);全年指引维持不变,预计销售收入增长3-5%、核心营业利润增长7-9%、核心EPS增长7-9% [30] - 专科药业务收入38.77亿英镑(+15%),HIV业务收入21.16亿英镑(+10%),Dovato收入7.54亿英镑(+9%),Cabenuva收入4.78亿英镑(+35%);呼吸免疫及炎症业务收入11.39亿英镑(+21%),Nucala收入5.82亿英镑(+18%),Benlysta收入5.20亿英镑(+17%)[30] - 疫苗业务收入25.83亿英镑(-2%),Shingrix收入7.80亿英镑(-5%)受中国销售下降影响,Arexvy收入1.95亿英镑(-24%),脑膜炎疫苗收入5.99亿英镑(+12%)[30] - 7月15日完成对Nuvalent收购,总对价高达108亿美元,核心资产包括ROS1抑制剂NVL-520、四代ALK抑制剂NVL-655和HER2抑制剂NVL-330;NVL-655已向FDA递交ALK-TKI经治适应症上市申请并获优先审评,PDUFA日期为2026年11月27日 [30] 默沙东2026Q3财报 - 收入180.85亿美元(+5%);Non-GAAP净利润61.59亿美元(-4%);Non-GAAP EPS 2.49美元(-3%);全年收入指引从663-673亿美元调整至668-673亿美元(下限提高5亿美元);Non-GAAP EPS指引从2.66-2.76美元上调至2.77-2.82美元 [33] - Keytruda系列合计收入86.01亿美元(+6%),静脉制剂77.71亿美元(-5%),皮下制剂QLEX收入8.30亿美元(同期仅500万美元);Welireg收入3.07亿美元(+56%)[33] - Gardasil/Gardasil 9收入19.95亿美元(+14%),美国收入13.66亿美元(+18%);Prevymis收入3.47亿美元(+30%);Enflonsia收入1.87亿美元(+136%)[33] - Winrevair收入6.94亿美元(+93%);Ohtuvayre收入1.84亿美元;Januvia收入1.86亿美元(-51%)[33] - 2026年9月完成对上海思球锐SPR2015(临床前口服KRAS G12D抑制剂)全球独家授权,首付款4亿美元,含里程碑总额最高21.3亿美元 [33] BMS 2026Q3财报 - 营业收入130.69亿美元(+7%);调整后EPS 1.35美元(-17%);当季IPR&D费用15.58亿美元(上年同期6.33亿美元),IPR&D费用与授权收入合计对当季EPS产生每股0.58美元拖累 [32] - 全年收入指引从490-500亿美元上调至497.5-502.5亿美元(中值上调5亿美元);Non-GAAP EPS指引从6.75-7.00美元下调至6.35-6.55美元 [32] - Opdivo静脉制剂收入23.74亿美元(-6%);Opdivo Qvantig皮下制剂收入3.34亿美元(同比增幅超200%);Yervoy收入7.93亿美元(+7%);Opdualag收入3.67亿美元(+23%);Reblozyl收入7.50亿美元(+19%);Breyanzi收入5.26亿美元(+46%);Camzyos收入4.20亿美元(+42%)[32] 国内创新药回顾 - 本周创新药企涨幅前5:迪哲医药-U(+20.35%)、贝达药业(+18.05%)、智翔金泰-U(+14.96%)、药明巨诺-B(+12.61%)、三生制药(+12.11%);跌幅前5:派格生物医药-B(-16.40%)、金斯瑞(-13.25%)、乐普生物-B(-8.72%)、九源基因(-7.93%)、歌礼制药-B(-7.14%)[59] - 本周国产新药NDA数量4个,IND数量63个 [63] - 智翔金泰泰利奇拜单抗注射液(GR1802)慢性自发性荨麻疹适应症被CDE纳入优先审评,其过敏性鼻炎、慢性自发性荨麻疹、慢性鼻窦炎伴鼻息肉及特应性皮炎四项适应症均处于上市申请审评阶段 [67] - 恒瑞医药重新提交的卡瑞利珠单抗联合阿帕替尼一线治疗肝细胞癌BLA获FDA受理,目标审评日期2027年4月9日 [67] - 中国生物制药与勃林格殷格翰签订战略选择权及许可协议,涉及6个临床前项目(5项来自礼新医药、1项来自北京泰德),覆盖ADC及TCE;首付款及近期付款合计3.58亿美元,潜在总金额70亿美元 [70][77] - 荃信生物与Caldera Therapeutics就临床前TL1A/IL-17双特异性抗体签订独家授权协议,首付款3,000万美元,里程碑最高7.50亿美元,另有分级销售提成 [70] - 康哲药业磷酸芦可替尼乳膏获新加坡上市批准,用于12岁及以上伴面部受累的非节段型白癜风,两项Ⅲ期研究治疗24周F-VASI75应答率均为29.90%(安慰剂组7.50%及12.90%)[70] - 亚盛医药APG-5918治疗复发难治性T细胞淋巴瘤首次人体Ⅰ期研究入选ASH口头报告:47例可评估患者ORR为44.70%、DCR为74.60% [70] - 腾盛博药ENRICH研究序贯联合方案停药24周HBsAg清除率32.4%;ENHANCE研究A1三联组停药24周清除率17.3%(对照组6.1%),A2序贯组停药8周清除率25.0% [70] 全球新药速递 - 礼来首次公布pan-KRAS抑制剂LY4066434临床结果:截至2026年4月6日,99例患者(PDAC 56例、NSCLC 24例、CRC 9例、其他实体瘤10例)接受40-400mg每日两次治疗;93例可评估疗效患者ORR为7%(6/93),DCR为56%(52/93),PR 6例、SD


创新药周报20261108:MNC 2026Q3财报梳理-20261108
华创证券· 2026-11-08 21:43
报告行业投资评级 - 该报告为创新药周报,未明确给出行业投资评级 [1][3] 报告核心观点 - 报告梳理MNC 2026Q3财报,礼来、诺和诺德、辉瑞、赛诺菲、阿斯利康、诺华、罗氏、艾伯维、GSK、默沙东、BMS等多家跨国药企Q3业绩表现分化,GLP-1、自免、肿瘤等核心赛道驱动增长,多家公司上调全年业绩指引 [4][9][14][16][20][22][24][26][32][35][38] - 礼来Q3业绩持续超预期,上调全年60亿美元营收指引 [4][6] - 诺和诺德GLP-1产品销售超预期,上调全年业绩指引 [9][13] - 辉瑞再度上调2026年营收指引至620-640亿美元 [14][15] - 赛诺菲Dupixent驱动增长,中国创新成为研发重要支柱 [16][19] - 阿斯利康经营稳健,强化IO+ADC布局 [20][21] - 诺华新品增长抵消诺欣妥下滑 [22][23] - 罗氏增长稳健,维持全年指引 [24][25] - 艾伯维自免及神经业务推动Q3双位数增长,上调全年业绩指引 [26][27] - GSK HIV与呼吸业务表现亮眼,近期关注四代ALK进展 [32][34] - 默沙东K药皮下注射剂快速放量,4亿美金首付收购KRAS G12D资产 [35][37] - BMS营收稳健增长,全年营收指引上调 [38] 一、MNC 2026Q3财报梳理 礼来 - 礼来2026Q3营业收入243.97亿美元(+39%),超过市场预期226.1亿美元;净利润(Non-GAAP口径)66.79亿美元(+6%);EPS(Non-GAAP口径)7.48美元(+7%),其中包含当期业务拓展产生的每股4.57美元在研项目研发(IPR&D)费用 [6] - 分地区来看,2026Q3美国市场实现收入151.36亿美元(+34%);欧洲市场收入44.59亿美元(+28%);日本市场收入6.48亿美元(+16%);中国市场收入9.47亿美元(+62%);其他地区收入合计32.06亿美元(+90%)[6] - 受Mounjaro和Zepbound强劲需求及整体业务表现推动,礼来再次大幅上调2026全年营收指引,全年营业收入区间从850-860亿美元上调至910亿–920亿美元;调整后每股收益指引中值在计入上述研发费用前上调4.07美元,但受该费用抵消,最终指引调整为35.00–36.00美元 [6] - 心血管与代谢:2026Q3收入197.64亿美元,同比增长50%;替尔泊肽降糖Mounjaro收入107.23亿美元(+65%),替尔泊肽减重Zepbound收入53.52亿美元(+49%),两者合计占该业务收入约81%;新上市的Foundayo(GLP-1口服小分子orforglipron)实现收入1.84亿美元 [7] - 自免:2026Q3收入14.35亿美元,同比增长5%;核心品种Taltz收入8.56亿美元,同比下降5%;Ebglyss收入2.02亿美元(+59%),Omvoh收入1.14亿美元(+76%)[8] - 中枢神经:2026Q3收入4.44亿美元,同比增长40%,主要受阿尔茨海默病药物Kisunla放量推动;Kisunla当季收入1.93亿美元,同比增长175%;Emgality收入1.86亿美元,同比增长6% [8] - 肿瘤:2026Q3收入26.00亿美元,同比增长8%;Verzenio收入15.11亿美元(+3%),仍是板块最大品种;Jaypirca收入2.28亿美元(+59%),Retevmo收入1.47亿美元 [8] 诺和诺德 - 诺和诺德2026Q3实现营业收入791.95亿丹麦克朗(+4%),超出市场预期733.77亿丹麦克朗;营业利润为317.20亿丹麦克朗(+27%),受GLP-1产品销售增长及去年同期重组费用形成的低基数影响;净利润为167.40亿丹麦克朗(同比-16%)[13] - 受GLP-1产品销售预期提升推动,诺和诺德上调2026年全年业绩指引:调整后销售额及调整后营业利润增速指引均从此前的−6%至0%上调至−2%至+2% [13] - 降糖适应症上,Ozempic注射实现收入297.06亿丹麦克朗(-5%),其中美国市场192.05亿丹麦克朗(-11%),主要受销量减少以及经销商库存变动影响;Ozempic片剂Q3合计收入49.38亿丹麦克朗(-10%);其中美国收入21.09亿丹麦克朗(+5%),国际市场收入28.29亿丹麦克朗(−19%)[13] - 减重领域,Wegovy注射2026Q3收入204.07亿丹麦克朗(-2%),其中美国收入110.66亿丹麦克朗(−13%),国际市场收入93.41亿丹麦克朗(+16%);Wegovy片剂2026Q3收入53.94亿丹麦克朗,较Q2的32.18亿丹麦克朗环比增长约68%,占当季肥胖业务收入约21%;公司整体肥胖业务收入261.46亿丹麦克朗(+22%)[13] 辉瑞 - 辉瑞2026Q3实现营业收入165.83亿美元,同比基本持平;调整后稀释EPS为0.87美元,与去年同期持平;新产品以及收购产品收入合计38亿美元(+32%);剔除Comirnaty和Paxlovid两款新冠产品后,其他产品收入同比增长7%;公司再次上调全年指引,预计全年营业收入从605亿–625亿美元上调至620亿–640亿美元,调整后EPS指引从2.80–3.00美元上调至2.95–3.05美元 [15] - 分业务来看,基础医疗业务收入69.71亿美元(-9%);肿瘤业务收入43.27亿美元(+10%);专科业务收入33.49亿美元(+7%);医院及生物类似药业务收入16.35亿美元(+2%)[15] - 重点品种方面,抗凝药Eliquis实现收入25.23亿美元(+25%);肿瘤药Padcev收入7.20亿美元(+55%),主要受尿路上皮癌一线治疗市场份额提升推动;Vyndaqel系列收入17.73亿美元(+11%);偏头痛药物Nurtec ODT/Vydura收入5.47亿美元(+33%)[15] - 根据ESMO 2026更新数据,Tivunatamig(PD-1/VEGF双抗,SSGJ-707)联合化疗在1L NSCLC中,nsq-NSCLC中10mg/kg Q3W组cORR为77.5%,替雷利珠组为44.7%,中位PFS分别为13.8和9.7个月;sq-NSCLC中cORR为80.7%,替雷利珠组为67.7%,中位PFS分别为13.6和8.3个月 [15] 赛诺菲 - 赛诺菲2026Q3实现收入144.44亿欧元(+14.3%);经营净利润42.55亿欧元(+17.6%),EPS为3.55欧元(+19.6%);公司上调指引,预计2026年销售额实现低双位数增长,EPS中双位数增长 [19] - 重点产品方面,度普利尤单抗(IL-4Rα)三季度销售额达56.87亿欧元(+34.8%),约占公司总收入的39%;血友病药物ALTUVIIIO销售4.08亿欧元(+37.8%);Ayvakit销售2.03亿欧元(+46.0%);Rezurock销售1.65亿欧元(+43.0%);2030年销售规划:Dupixent销售额约达250亿欧元,新上市药品组合约达100亿欧元,疫苗业务约达90亿欧元 [19] - 中国创新药管线定位:赛诺菲将中国创新药视为创新来源,合作涵盖业务拓展、股权投资和对外授权,包括与正大天晴/中国生物制药合作的安煦(罗伐昔替尼,JAK/ROCK抑制剂),以及Earendil Labs的TL1A双抗项目、天演药业的肿瘤抗体项目和百图生科、英矽智能的AI药物研发平台等 [19] 阿斯利康 - 阿斯利康2026Q3营业收入162.09亿美元(+7%);Core EPS为2.79美元(+19%);全年指引维持不变,预计2026年总收入实现中至高个位数增长,核心每股收益实现低双位数增长 [21] - 肿瘤业务保持双位数增长,三季度肿瘤产品收入为77.65亿美元(+17%);Tagrisso收入20.87亿美元(+12%);Imfinzi收入19.90亿美元(+26%);Calquence收入10.65亿美元(+16%);Enhertu为阿斯利康贡献收入9.69亿美元(+35%)[21] - 心血管、肾脏及代谢业务承压,该板块三季度产品收入为26.03亿美元(-20%);核心产品Farxiga产品收入16.05亿美元(-25%),达格列净增长受到美国市场仿制药上市及中国集采实施影响 [21] - 呼吸免疫与罕见病业务稳健增长,呼吸及免疫产品收入25.18亿美元(+11%);Tezspire收入4.29亿美元(+51%),Fasenra收入6.02亿美元(+41%)[21] - ADC管线合作方面,阿斯利康于2026年10月完成对Summit的20亿美元股权投资,并开展依沃西单抗与Sone-Ve在胃肠道肿瘤中的联合临床开发,同时与第一三共、Summit合作探索Datroway联合依沃西单抗,计划首先开展1L三阴性乳腺癌III期研究 [21] 诺华 - 诺华2026Q3实现收入145.22亿美元(+4%);净利润11.96亿美元(-71%);EPS 0.63美元(-70%);公司维持全年销售额低个位数增长预期,并将核心营业利润增速指引从此前的低个位数下降上调至持平或低个位数增长 [23] - 心肾代谢:收入17.02亿美元,同比下降22%;Entresto收入11.65亿美元(-38%),主要受到美国仿制药竞争影响;Leqvio收入5.06亿美元(+63%);Vanrafia收入0.31亿美元 [23] - 免疫:收入28.80亿美元,同比增长10%;Cosentyx收入18.57亿美元(+9%);Ilaris收入5.91亿美元,增长26%;Xolair收入3.31亿美元(-25%);新上市产品Rhapsido收入1.01亿美元 [23] - 神经科学:收入19.75亿美元,同比增长23%;Kesimpta收入14.84亿美元(+22%);Zolgensma系列收入4.04亿美元(+35%);Aimovig收入0.87亿美元(+2%)[23] - 肿瘤:收入46.78亿美元,同比增长27%;Kisqali收入18.21亿美元(+37%);Pluvicto收入6.74亿美元,增长20%;Scemblix收入5.93亿美元(+67%);Jakavi收入5.64亿美元(+5%);Fabhalta收入2.37亿美元(+60%)[23] 罗氏 - 罗氏2026Q1-3集团销售额约为465亿瑞郎(+6%),其中制药部门累计销售额362.12亿瑞郎(+7%);公司维持2026年全年指引:集团销售额预计实现中个位数增长,核心EPS预计实现高个位数增长 [25] - Phesgo和Tecentriq驱动肿瘤线增长,Tecentriq销售26.15亿瑞郎(+5%);Phesgo销售20.64亿瑞郎(+18%),Perjeta销售20.40亿瑞郎(-8%),部分反映患者向Phesgo转换;Polivy销售13.02亿瑞郎(+24%),Columvi销售3.27亿瑞郎(+67%)[25] - 眼科领域:Vabysmo销售31.96亿瑞郎,增长10%,持续受益于全球市场拓展 [25] - 自免领域:Xolair销售25.21亿瑞郎,增长20%,慢性荨麻疹和食物过敏相关需求推动增长 [25] - 罗氏减重及代谢管线进展:GLP-1/GIP双受体激动剂enicepatide(CT-388)在合并2型糖尿病的超重或肥胖患者II期研究中,24 mg组48周平均体重下降15.5%,糖化血红蛋白下降2.65个pct [25] 艾伯维 - 艾伯维2026Q3实现营业收入174.04亿美元(+10.3%);调整后EPS(Non-GAAP)为3.82美元,同比增长超过100%,其中包含每股0.11美元的收购在研项目及里程碑费用;公司将2026全年调整后EPS指引从13.76–13.96美元上调至13.95–13.99美元 [27] - 免疫业务仍是核心增长引擎,三季度收入91.65亿美元(+16.6%);Skyrizi收入57.76亿美元,增长22.9%;Rinvoq收入27.06亿美元,增长24.3%;两款产品合计收入84.82亿美元,约占公司总收入的49%;Humira当季收入6.83亿美元,下降30.6% [31] - 神经科学业务保持快速增长,三季度收入33.89亿美元(+19.5%);Vraylar收入10.68亿美元,增长14.3%;Botox Therapeutic收入10.80亿美元,增长9.8%;Ubrelvy和Qulipta分别实现收入4.49亿、3.98亿美元,增长26.9%和38.5%;Vyalev收入2.86亿美元 [31] - 肿瘤业务整体增长较缓,三季度收入16.96亿美元(+0.9%);Venclexta收入8.03亿美元,增长10.7%;Elahere收入2.24亿美元,增长31.2%;Imbruvica收入5.22亿美元,下降26.1% [28][31] GSK - GSK 2026Q3实现销售收入88.87亿英镑(+5%);核心营业利润30.76亿英镑(+5%);全年指引维持不变,预计2026年销售收入增长3-5%、核心营业利润增长7-9%,核心每股收益预计增长7-9% [34] - 专科药业务:三季度收入38.77亿英镑,同比增长15%;HIV业务收入21.16亿英镑,增长10%;Dovato收入7.54亿英镑,增长9%;Cabenuva收入4.78亿英镑,增长35%;呼吸、免疫及炎症业务收入11.39亿英镑,增长21%;Nucala收入5.82亿英镑,增长18%;Benlysta收入5.20亿英镑,增长17% [34] - 疫苗业务:疫苗收入25.83亿英镑,同比下降2%;Shingrix收入7.80亿英镑,下降5%,主要受中国销售下降影响;Arexvy收入1.95亿英镑,下降24%;脑膜炎疫苗收入5.99亿英镑,增长12% [34] - GSK完成对Nuvalent的收购,总交易对价高达108亿美元,核心资产包括ROS1抑制剂NVL-520、四代ALK抑制剂NVL-655和HER2抑制剂NVL-330;NVL-655已向FDA递交ALK-TKI经治适应症的上市申请,并获得优先审评资格,PDUFA日期为2026年11月27日 [34] 默沙东 - 默沙东2026Q3实现收入180.85亿美元(+5%);Non-GAAP净利润为61.59亿美元,同比下降4%;Non-GAAP EPS为2.49美元,同比下降3%;公司将2026年收入指引由663-673亿美元调整至668-673亿美元,下限提高5亿美元;Non-GAAP EPS指引由2.66-2.76美元上调至2.77-2.82美元 [37] - 肿瘤业务:Keytruda系列三季度合计收入86.01亿美元(+6%),其中静脉制剂收入77.71亿美元(-5%);皮下制剂QLEX收入8.30亿美元,同期仅500万美元;Welireg收入3.07亿美元(+56%)[37] - 疫苗及感染业务:Gardasil/Gardasil 9收入19.95亿美元(+14%),其中美国收入13.66亿美元(+18%);Prevymis收入3.47亿美元(+30%);Enflonsia收入1.87亿美元(+136%)[37] - 心血管及呼吸业务:Winrevair收入6.94亿美元(+93%);Ohtuvayre收入1.84亿美元;Januvia收入1.86亿美元(-51%)[37] - 默沙东于2026年9月完成对上海思璞锐SPR2015的全球独家授权,SPR2015是处于临床前阶段的口服KRAS G12D(ON)抑制剂,交易首付款为4亿美元,含潜在里程碑付款的总额最高为21.3亿美元 [37] BMS - BMS 2026Q3实现营业收入130.69亿美元(+7%);调整后EPS为1.35美元(-17%);当季收购在研项目研发(IPR&D)费用为15.58亿美元,高于上年同期的6.33亿美元,IPR&D费用与授权收入合计对当季EPS产生每股0.58美元的拖累;BMS将2026年全年收入指引由490-500亿美元上调至497.5-502.5亿美元,区间中值上调5亿美元;同时将Non-GAAP EPS指引由6.

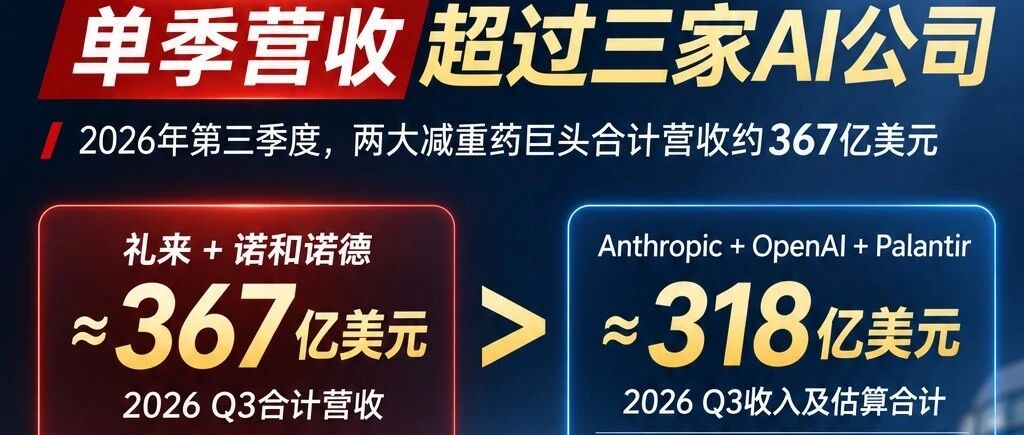
诺和+礼来Q3收入363亿美元,超过OpenAI+Anthropic+Palantir三大巨头AI!
GLP1减重宝典· 2026-11-08 17:45
文章核心观点 - 2026年第三季度礼来与诺和诺德两家减重药企合计营收362.97亿美元,超过Anthropic、OpenAI、Palantir三家AI公司合计约318亿美元,多出约45亿美元 [2][21] - 收入与利润站在药企这边,估值站在AI那边:三家AI公司合计估值约2.6万亿美元,礼来与诺合约1.45万亿美元,资本市场仍把最大想象空间留给AI [8][21] - 减重药已把未来的故事换成本季度到账的现金,AI公司仍在为算力账单融资 [8][24] 礼来三季度业绩 - 礼来单季营收243.97亿美元,同比增长39%;净利润64.51亿美元,同比增长16%;调整后每股收益7.48美元 [9] - 财报发布当天股价涨近9%,市值首次站上1.3万亿美元,成为全球第一家跨过这道门槛的医药企业;截至11月6日收盘市值约1.27万亿美元 [9] - 替尔泊肽两款产品Mounjaro与Zepbound合计贡献66%的营收,其中Mounjaro单季收入107.2亿美元,同比增长65% [12] - 前三季度替尔泊肽累计收入437亿美元,占公司671.7亿美元营收的65%左右;中国市场收入同比增长70% [12] - 三季度整体销量增长53%,实际价格下降15%,呈现价格下行、处方上行的减重药大众化路径 [12] - 全年营收指引从850亿至870亿美元上调到910亿至920亿美元,为年内第三次上调 [12] - 口服小分子GLP-1药物Foundayo(orforglipron)于4月获美国FDA批准,成为唯一一款不需要空腹、不受饮水限制的口服GLP-1;10月15日欧洲药品管理局人用药品委员会给出正面意见 [12] 诺和诺德三季度业绩 - 诺和单季销售额791.95亿丹麦克朗,约合119亿美元,同比增长6%,按固定汇率计算增长4% [13] - 调整后经营利润317.2亿丹麦克朗,按固定汇率增长27%;受87亿丹麦克朗非现金减值影响,报告口径经营利润230.11亿丹麦克朗,同比下降9% [13] - 口服Wegovy于2026年1月5日在美国上市,到7月中旬单周处方量超过26.5万张,上市以来累计处方超过200万张,被称为美国市场放量最快的GLP-1产品 [14] - 前三季度司美格鲁肽系列带来约260亿美元收入;公司累计营收2545.06亿丹麦克朗,净利润862.86亿丹麦克朗 [14] - 全年调整后销售额增速指引调到-2%至+2%,为年内第三次上调 [15] - 截至11月6日市值约1780亿美元,市盈率约10倍,股价40.31美元,市场已把礼来抢份额、价格下行写进价格 [15] 三家AI公司收入与利润 - Anthropic三季度营收169.56亿美元,同比增长1127%,环比增长47%;算力与基础设施支出98.63亿美元,占营收58% [16] - Anthropic按GAAP经营亏损5.67亿美元,净亏损232.91亿美元,主要来自可转债、衍生负债与SAFE的公允价值变动等非现金项目;调整后经营利润24.63亿美元,调整后净利润31.67亿美元 [16] - Anthropic单季营收169.56亿美元已超过诺和,但仍低于礼来一家的243.97亿美元 [16] - OpenAI二季度单季营收67亿美元,公司称截至9月底年化营收接近500亿美元,按四个季度平均折算单季约125亿美元,为估算值而非官方披露 [18] - Palantir三季度营收23.13亿美元,同比增长96%,GAAP净利润11.28亿美元,经营利润率47%,市值约3864亿美元 [19] - 三家AI公司收入合计317.69亿美元,比礼来与诺和的362.97亿美元少约45亿美元 [21] - 礼来一家单季净赚64.51亿美元,比Anthropic调整后净利润31.67亿美元与Palantir净利润11.28亿美元之和还多约21亿美元;OpenAI二季度经营亏损123亿美元 [21] - OpenAI最新一轮融资估值1.25万亿美元,Anthropic最近一轮投后9650亿美元并已公开提交S-1,Palantir约3864亿美元,三家合计约2.6万亿美元 [21] 减重药市场规模预测 - 高盛10月把2030年全球减重药市场规模预测从1010亿美元上调到1140亿美元,上调幅度约13%,理由之一是口服药物正把市场从小众高价推向大众消费 [22] - 摩根士丹利4月预测到2035年全球GLP-1药物市场有望达到1900亿美元;彭博行业研究给出的2030年数字是1200亿美元 [22] - 弗若斯特沙利文预计2026年中国GLP-1市场规模在230亿至450亿元之间,2030年将突破1000亿元 [22] - 礼来中国区前三季度收入增长70%,诺和的口服Wegovy也在推进更多市场上市 [22] 适应症扩展与竞争格局 - 司美格鲁肽已把慢性肾病、代谢功能障碍相关脂肪性肝炎(MASH)纳入获批范围;替尔泊肽拿下阻塞性睡眠呼吸暂停;心衰、外周动脉疾病等方向的研究仍在推进 [24] - 礼来用口服Foundayo抢新增用户,诺和用口服Wegovy守住份额;销量增长53%、价格下降15%与口服片拉动指引回正并行 [24] - 价格战通常意味着渗透率上升而非市场萎缩;减重药公司已在为下一片药片扩产,并能在每个季度按时交出现金 [24]

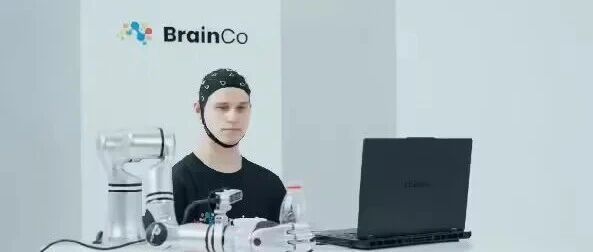
速递|脑机接口版减肥药来了?强脑科技想让大脑替你管住嘴,预计2到3年推向市场
GLP1减重宝典· 2026-11-08 17:45
文章核心观点 - 强脑科技正在研发一款通过刺激大脑压制食欲的可穿戴设备,定位为非药物的体重管理方案,被公司称为“电子版GLP-1” [2][4] - 该产品计划2到3年内先在中国上市,之后再评估美国市场,商业化考虑分医疗机构和普通消费者两条线推进 [4] - 彭博将强脑科技置于Neuralink竞争者的位置,并将其体重管理研发放入减肥药大卖的行业语境中,标志公司业务边界从神经治疗设备、假肢和机器人向体重管理延伸 [4] 产品与技术路线 - 体重管理产品被定义为可穿戴设备,靠刺激大脑压制食欲,但报道未披露设备刺激方式、作用靶点及减重相关临床数据 [2][4] - 公司现有产品线包括面向自闭症、注意缺陷多动障碍(ADHD)和失眠人群的脑机接口头戴设备,可采集并解码神经信号,部分带有神经刺激功能 [5] - 仿生假手是另一块业务,能帮助截肢者和残障人士控制仿生手指完成弹钢琴、练书法等任务,近年还将机器人手卖给国内人形机器人产业 [5] - 技术路线上公司过去主要做非侵入式脑机接口,未来不排除探索需要脑部植入的侵入式方案,但体重管理产品仍被定义为可穿戴设备 [10] 资本安排与上市计划 - 公司已完成约20亿元Pre-IPO轮融资,投后估值超过13亿美元,投资方包括IDG资本、华登国际、蓝思科技、华住集团等 [7] - 有报道称中金与瑞银担任联合保荐人,彭博今年1月曾报道强脑已以保密形式提交香港IPO申请 [7] - 对于上市计划及上市前是否再融一轮,创始合伙人Nyx He未正面回应 [7] 行业竞争与市场背景 - 脑机接口技术正面临越来越重的地缘政治审视,包括美方拟议限制对中国脑机接口企业的投资 [7] - Nyx He表示公司假肢产品在美国依然卖得不错,预计增速还会加快,人形机器人机器人手和截肢者假手需求都还很大 [7] - “刺激大脑管住食欲”并非全新命题,总部在贝尔法斯特的Neurovalens的Modius Lean已拿到美国FDA的De Novo许可,定位为配合饮食与运动的居家神经刺激器械,适用22岁以上、BMI不低于27的成人 [10] - Modius Lean公开数据显示6个月试验组减重幅度为2.91%,对照组为2.30% [10] - GLP-1药物减重数字更高:司美格鲁肽2.4mg在68周研究中减重14.9%,替尔泊肽15mg在72周研究中减重20.9% [10] 战略路径与市场判断 - 公司将体重管理纳入业务,与其发展路径一致:先用智能仿生肢体切入康复场景,再用医疗健康类应用扩大服务人群,然后靠消费级产品进入日常生活,最后把传感、算法和工程能力沉淀为可复用的技术平台 [11] - 体重管理卡在医疗与消费之间,能同时检验医疗和消费两条业务线 [11] - 体重管理不是一次性项目,需处理食欲控制、行为调整和长期维持,产品光有效还不够,还需足够方便、能跟着人过日子,可穿戴形态恰好留出这个空间 [11] - 医疗版与消费版分开考虑,说明公司对不同人群、不同使用场景有比较具体的想法 [11] - 睡眠、专注力和食欲指向同一个方向,即让神经技术进入日常健康管理,体重管理补上这一块后路径更清晰 [11] - “电子版GLP-1”能否从说法变成产品,还要看接下来2到3年的临床与工程进展 [11]