CSX: A Top-Ranked Railroad, Hold Until It Finds A Floor (NASDAQ:CSX)
Seeking Alpha· 2026-09-29 22:43
文章核心观点 - 对CSX给予持有评级 股价9月25日收于46.78美元 较7月底53.60美元的高点下跌约13% [1] - 该股票交易价格低于5日移动均线、50日移动均线 [1] 分析师背景与投资方法 - 分析师为注册会计师 拥有超过30年个人投资经验 并在三家财富500强公司拥有企业财务背景 [1] - 持有金融与会计学士学位以及MBA学位 [1] - 投资方法侧重于识别有望出现重大波动的股票 包括做多和做空 [1] - 主要关注波段交易和动量交易 使用技术分析和基本面分析寻找具有强劲风险回报比的交易机会 [1] - 并非 rigidly 短期 当持仓持续表现良好时 愿意长期持有并让投资逻辑兑现 [1] - 研究不限于任何特定行业或板块 只要机会足够有吸引力 就会跟进 [1] - 撰写自己真正热衷的股票 包括正在积极研究、当前持有或认真考虑持有的标的 [1] - 为Seeking Alpha撰稿的动机有两个 第一是帮助其他投资者识别可能被忽视的可操作机会 第二是相信撰写分析能让自己成为更敏锐的投资者 [1] 持仓与披露 - 分析师及其团队在文章提及的任何公司中均无股票、期权或类似衍生品头寸 且在未来72小时内无计划建立任何此类头寸 [2] - 文章由分析师本人撰写 表达其个人观点 [2] - 分析师未因本文获得报酬(Seeking Alpha除外) [2] - 分析师与任何被提及股票的公司无业务关系 [2]


Gold Fields Limited (GFI) Presents at Mining Forum Americas 2026 - Slideshow (NYSE:GFI) 2026-09-29
Seeking Alpha· 2026-09-29 22:42
文章核心观点 - 文档内容为网站访问提示信息,要求启用Javascript和cookies以确保正常访问 [1] - 若浏览器启用了广告拦截器,可能会被阻止继续访问,需禁用广告拦截器并刷新页面 [1] 网站访问要求 - 需在浏览器中启用Javascript和cookies功能 [1] - 需禁用广告拦截器并刷新页面以继续访问 [1]

PepsiCo stock slips after second downgrade as North America business struggles
Invezz· 2026-09-29 22:42
核心观点 - 百事可乐因北美业务持续低迷遭遇本周第二次降级 摩根大通将评级从增持下调至中性 目标价从170美元下调至138美元 [5][7] - 德意志银行紧随其后 将评级从买入下调至持有 目标价从155美元下调至138美元 [14] - 百事可乐股价周二下跌约0.47% 而标普500指数上涨约0.04% 周一收盘价为128.50美元 年内累计下跌约10% [4][5] - 分析师关注焦点在于菲多利北美业务能否在不依赖提价的情况下实现销售复苏 [7] 北美业务复苏失去动力 - 摩根大通分析师指出 即将到来的季度可能仍受益于强劲的国际销售 有利天气和FIFA世界杯 [6] - 但这些因素可能掩盖核心北美业务的持续疲软 [8] - 剔除这些非经常性顺风因素 根据追踪渠道和近期提价公告 北美趋势可能持续低于管理层预期 [9] - 尽管采取了配料重新配方 包装调整 增加支出和降价等多项干预措施 菲多利北美咸味零食表现仍然乏善可陈 复苏在2026年第一季度后似乎已停滞 [10] - 百事可乐最新财报显示 第二季度北美食品业务销售额下降2% [11] - 公司警告下半年商品成本将上升 但维持全年展望 [11] - 7月公司表示汽油价格上涨对消费者需求的打击超出预期 [11] 分析师预计更依赖成本削减 - 摩根大通下调盈利预期 将2027年每股收益预期从9.05美元下调至8.86美元 2028年预期从9.57美元下调至9.33美元 [12] - 两项预期均低于市场共识的2027年8.95美元和2028年9.47美元 [12] - 分析师指出百事可乐可能不得不更依赖第四季度成本节约来达到5%至7%盈利增长目标的下限 [12] - 运输成本上升预计将带来进一步压力 [13] - 分析师预计投资者将等待预期变得更加现实后才会重新转向建设性立场 [13] 德意志银行降级理由 - 德意志银行分析师表示对百事可乐北美战略方向的确定性降低 [14] - 认为多项扭转计划带来的收益参差不齐或昙花一现 [14] - 部分提价可以理解 因燃料 配料 包装和运输成本上升 [14] - 但提价时机令人担忧 因其跟随在此前未能产生预期销售改善的降价之后 [15] - 连续干预和调整表明底层问题比管理层或分析师最初理解的更难解决 [15] 百事可乐重返提价策略 - 百事可乐准备在削减价格后对部分美国零食产品提价 [16] - 计划对部分薯片品牌实施低至中个位数百分比提价 大致与通胀水平一致 [16] - 公司表示新价格将低于此前降价前的水平 并将尽可能维持较低价格 [17] - 此前因消费者投诉零食过于昂贵 百事可乐将多力多滋和奇多等产品降价高达15% [17] - 新提价可能影响多力多滋和乐事等品牌的杂货店规格包装 [17] 竞争与消费趋势挑战 - 公司面临来自小型零食品牌和零售商自有品牌的日益激烈竞争 [18] - 两者均因消费者价格意识增强而受益 [18] - 消费者饮食习惯变化带来另一挑战 GLP-1药物的使用增加影响了食欲和消费模式 包括零食需求 [18] - 百事可乐推出新产品应对 包括蛋白质增强型多力多滋和含纤维百事产品 [19] 投资者寻求菲多利新战略 - 分析师指出百事可乐当前困难部分反映疫情期间及之后北美零食的激进提价 [20] - 公司在预期增长更强时扩大了人员编制和基础设施 [20] - 公司目前似乎陷入为更高增长构建的成本结构与结构性疲软的消费环境之间的困境 [20] - TD Cowen下调今明两年利润预期 目标价从145美元下调至133美元 [21] - 分析师指出最新提价降低了对百事可乐股票的置信度 [21] - GLP-1药物和补充营养援助计划补贴可能受限 是咸味零食销售的额外风险 [21] - 管理层需要在下次财报电话会议上证明已诊断出菲多利战略失败的原因 以及2027年除提价外的转型方法 [22] - 激进投资者Elliott Investment Management持有百事可乐2%股份 审查可能加大其压力 [22] - 投资者质疑Elliott是否会推动更重大变革 但结果仍不确定 [23]

Close Brothers Group plc 2026 Q4 - Results - Earnings Call Presentation (OTCMKTS:CBGPY) 2026-09-29
Seeking Alpha· 2026-09-29 22:41
文章核心观点 - 文档内容为网站技术提示,要求启用Javascript和cookies以确保未来不再出现访问问题 [1] - 若启用了广告拦截器,可能会被阻止继续访问,需要禁用广告拦截器并刷新页面 [1] 相关目录总结 - 无公司或行业相关信息可供总结
Card Factory plc 2027 Q2 - Results - Earnings Call Presentation (OTCMKTS:CRFCF) 2026-09-29
Seeking Alpha· 2026-09-29 22:41
文章核心观点 - 文档内容为网站技术提示,要求启用Javascript和cookies以确保正常访问 [1] - 若启用广告拦截器可能被阻止继续浏览,需禁用广告拦截器并刷新页面 [1] 相关目录总结 - 无涉及公司、行业、财务数据、百分比变化或投资机会与风险的相关内容 [1]
SunHydrogen Extends Joint Development Agreement with Honda R&D
Globenewswire· 2026-09-29 22:41
文章核心观点 - SunHydrogen与Honda R&D签署修正案,将联合开发协议延长至2028年3月31日 [1] - 双方将继续在SunHydrogen氢能面板上开展联合开发工作 [1][2] - 此次延期基于初始期限内Honda R&D对SunHydrogen技术效率的独立验证成果 [2] 协议签署与延期 - SunHydrogen, Inc.(OTCQB: HYSR)于2026年9月29日宣布签署修正案 [1] - 修正案合作方为Honda R&D Co., Ltd. [1] - 联合开发协议延长至2028年3月31日 [1] - 双方最初于2024年7月签订该协议,共同开发即装即用型氢能面板 [2] 技术验证与开发进展 - 在初始期限内,Honda R&D在其日本研究设施独立验证了SunHydrogen的10.8%太阳能至氢能转换效率 [2] - 根据延长后的协议,双方将继续在氢能面板上开展联合开发工作 [2] - SunHydrogen的专利SunHydrogen Panel技术目前处于开发阶段,利用阳光和水生产低成本可再生氢能 [3] 公司战略与市场定位 - SunHydrogen致力于开发突破性技术,在可再生氢能市场中进行布局 [3] - 据Goldman Sachs估计,该市场规模到2050年将达到每年1万亿美元以上 [3] - 公司愿景是成为新氢能经济中的主要技术供应商 [3] - 公司通过开发、收购及与其他关键技术合作,旨在实现所有工业应用领域的零排放氢能生产,包括化肥、石油精炼以及移动出行和数据中心的燃料电池应用 [3] 管理层表态 - SunHydrogen首席执行官Timothy Young表示,感谢Honda R&D继续开展合作 [3] - 管理层认为Honda R&D的制造纪律和工程深度对公司团队具有重要价值,并期待继续合作 [3]

A.G. BARR p.l.c. 2027 Q2 - Results - Earnings Call Presentation (OTCMKTS:BAGFF) 2026-09-29
Seeking Alpha· 2026-09-29 22:40
文章核心观点 - 文档内容为网站技术提示信息,要求启用Javascript和cookies以确保正常访问 [1] - 文档提示若启用广告拦截器可能被阻止继续浏览,需禁用广告拦截器并刷新页面 [1] 相关目录总结 - 无涉及公司、行业、财务数据、百分比变化或投资机会与风险的相关内容 [1]
Chris-Craft Revives an Icon with the All-New Corsair 27 Boat
Globenewswire· 2026-09-29 22:40
文章核心观点 - Chris-Craft推出全新Corsair 27,标志着该品牌最具标志性的型号之一回归市场 [1] - 新一代Corsair从船首到船尾全面重新设计,融合Chris-Craft经典风格与先进技术及创新设计 [1] - 该型号旨在传承Corsair经典设计精髓的同时,引入现代技术和舒适功能,打造更直观、互联和愉悦的水上体验 [3] - Corsair 27将在2026年劳德代尔堡国际游艇展(10月28日至11月1日)完成秋季船展首秀 [8] 产品设计与外观 - Corsair 27采用全柚木封闭式船首设计,强化了该型号的永恒优雅和游艇风格特征 [3] - 全新Corsair以标志性的Chris-Craft造型和工艺为核心,从船首到船尾重新构想 [1] - 每个细节均经过精心考量,使船只在安静港湾巡航、家庭朋友娱乐或周末水上活动中均表现出色 [3] - 船尾配有发光Chris-Craft品牌标识和精心打造的收尾细节,强化了该型号高端、游艇灵感的美学 [7] 驾驶台与操控体验 - 重新设计的驾驶台为船长和宾客提供更精致、更具社交性的体验 [4] - 增强型驾驶座椅采用更宽表面、改进的缓冲垫和集成式不锈钢扶手 [4] - 后向旋转座椅营造更具吸引力的驾驶舱环境 [4] - 优质材料和精细工艺进一步提升空间品质,使驾驶台兼具豪华感与功能性 [4] 数字技术与集成系统 - 驾驶舱中央配备先进的Garmin® 1543xsv超宽显示屏,搭配Garmin EmpirBus™数字开关技术 [5] - 集成平台将导航、船舶控制、照明、电源管理和系统监控整合为无缝用户体验,简化操作并增强驾驶信心 [5] 创新功能与水上体验 - 提供可选隐藏式电动Bimini顶篷,通过简单一键操作即可展开,在不影响Corsair简洁线条和优雅轮廓的前提下提供额外舒适和遮阳 [6] - 全宽游泳平台进一步扩展Corsair与水的连接,为休闲和水上运动创造宜人空间 [7] - 可选功能包括带集成安全联锁系统的手动游泳台阶和弹出式滑水牵引点 [7] 品牌与公司背景 - Chris-Craft自1874年起为美国造船商,总部位于佛罗里达州萨拉索塔 [9] - Chris-Craft在工艺和质量方面引领行业,代表品牌对其辉煌历史的持久承诺 [9] - 2024年系列产品包括Launch、Launch GT、Calypso、Catalina和Corsair,长度范围为24至35英尺 [9] - Chris-Craft是Winnebago Industries(纽交所代码:WGO)的全资子公司,后者是领先的户外休闲产品制造商 [9]

Quercus Fund 2026 Second Letter To Shareholders
Seeking Alpha· 2026-09-29 22:39
基金业绩与市场环境 - 基金月度回报波动为历史最高 截至8月 8个月中有7个月回报超过7%(上涨或下跌)[2] - 2020年至2026年1-8月 ACWI累计回报125.8% 年化15.2% SPY累计回报84.0% 年化11.2% 基金累计回报111.8% 年化13.9%[3] - 2026年1-8月 ACWI回报10.3% SPY回报13.6% 基金回报12.1%[3] - 2024年ACWI回报35.8% SPY回报15.5% 基金回报23.3%[3] - 2025年ACWI回报31.1% SPY回报20.4% 基金回报16.8%[3] - 市场担忧因素包括关税 战争 关税战 AI发展 债券收益率 高能源价格后果等 但每年都有担忧之墙 只是画作不同[4] - 公司价值远比市场先生认为的更稳定[4] 投资组合概况 - 组合三分之一由今年首次买入的标的构成[5] - 整体组合经常性市盈率低于3.5倍 价值是当前价格的3倍[5] 三江化工 - 股价走势 1月3.08港元 2月28日4.89港元(+59%) 3月27日4.68港元(-4%) 4月10日5.74港元(+23%) 7月13日2.71港元(-53%) 8月26日3.52港元(+30%) 8月31日3.87港元(+10%)[7] - 年初至峰值上涨86% 随后至底部下跌53% 期间无重大公司新闻[7] - 2026年上半年净利润同比增长100%以上 比2025年全年高60%以上[8] - 灵活性体现在原料和销售组合两端 能够利用价差改善最大的领域 尽管部分最大生产线产能利用率仍低迷[8] - 近期MTBE产能扩张也是重要贡献因素[8] - 不到十年内 公司投资了数倍于市值的资金(成本仅为全球同类项目的一小部分) 从成本曲线最差四分位攀升至竞争地位 同时大幅增加产能和灵活性[9] - 一年后能够持续使用进口乙烷运行裂解装置 这是最具成本竞争力的原料 得益于两艘即将交付的专用租赁超大型乙烷运输船和物流投资[9] - 管理层在史上最差化工周期中实现上述成就 未发行任何股权[9] - 三江化工仍是最大持仓[10] 近期卖出 - 不再持有Compagnie de l'Odet 为基金成立以来首次[11] - 卖出原因 更好的机会 而非投资逻辑改变[11] - UMG业务不如几年前 AI是日益增长的威胁 每年大量目录投资似乎是经常性需求而非增长替代[11] - 近期分配大量现金的决定可能凸显实际股份数远小于声称的股份数[11] - 价值与价格之间的差距目前看起来小于主要持仓[11] - Braskem Idesa债券在月初卖出 公司8月申请第11章破产保护 预计一个月后完成重组[12] - Braskem S.A.将贡献更多股权 未偿债务将置换为两部分 退出票据和股权SPV票据[12] - 退出票据可视为打折的旧债务 股权SPV票据可视为股权化部分 但Braskem S.A.拥有看涨期权[12] - Braskem S.A.可为自己索取股权升值 上限有限使其被视为类债券工具[12] - 两部分之和可能高于交易价格 但资金可更好投资于其他地方[12] 新买入标的 - First Philippine Holdings和Lopez Holdings[14] - 地热发电排名 美国第一(95%产自加州和内华达州) 印尼第二 菲律宾第三 中国未进入前十[14] - 地热作为可再生能源 燃料成本为零 但具有工业业务特征(高维护成本)和勘探业务特征(高初始钻探资本支出)[15] - 菲律宾部分地热井运营超过40年 地热是基载可再生能源 与太阳能和风能不同[15] - 菲律宾目标大幅提高可再生能源在发电结构中的份额 公司控制该国最大地热发电商 将在未来十年扩张中发挥重要作用[16] - First Pacific控制Meralco 菲律宾最大公用事业公司 Lopez家族仍持有4%股份[17] - 会计规则要求该4%股份记为以公允价值计量且其变动计入其他综合收益的金融资产 股价变动影响资产负债表 只有收到的股息影响利润表[18] - Meralco保留的收益用于增长和发展 这部分留存收益属于股东 但在净利润中不可见[18] - 研究时该Meralco小股份价值相当于FPH整个市值[19] - 当时股票市盈率为2倍[20] - Lopez Inc控制Lopez Holdings 后者控制FPH FPH控制FirstGen FirstGen控制EDC[20] - FirstGen主要拥有地热(通过EDC) 水电和天然气发电厂股份[20] - FPH除控制FirstGen外 还拥有上述Meralco股份 控制房地产开发商Rockwell Land(上市)及其他较小企业[20] - 过去10年 FPH回购超过23%自身股份 回购15%控股股东LPZ股份[21] - 低流动性 上市交易所可及性有限 机构投资者非优先关注国家 多层控股折价 控制家族不同分支间控制权纠纷 导致股价偏低 但价值清晰且相对容易识别[22] - 几个月后 三个不同公司结构层面出现两次成功竞标和一次失败竞标 相当于FPH和LPZ股票交易价的3倍以上 这两只股票年初至今分别上涨15%至40%[23] - 这些是聪明资金愿意买入的水平[23] 其他事项 - 第6届年度活动将于10月27日在巴西圣保罗举行 主要持仓将详细讨论[25] - 出售40美分资产足以引发卖家懊悔 无论理由是否为以30美分买入其他资产[24] - 可能随时改变主意 尤其是考虑到公司发展或价格变化[24]

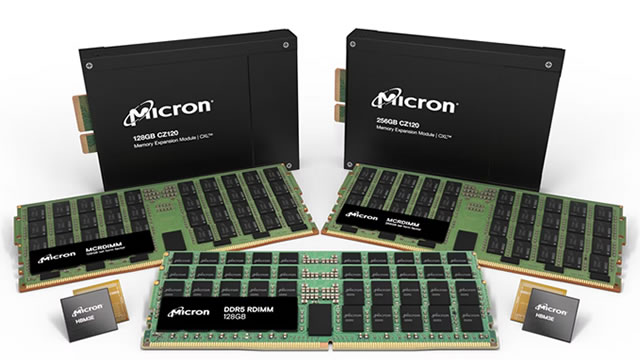
What History Says Will Happen If Micron's Earnings Stars Align
Barrons· 2026-09-29 22:38
文章核心观点 - 美光科技股价在过往几个季度财报发布后出现过令人瞠目的波动 [1] - 分析师对该公司本周即将公布的业绩持乐观态度 [1] - 在此背景下,该股可能经历剧烈震荡行情 [1] 股价表现与市场预期 - 美光科技股价在先前季度财报公布后曾出现大幅波动 [1] - 分析师对本周业绩结果持积极看法 [1] - 股价可能面临过山车式走势 [1]