游戏

搜索文档
A股公司又现实控人夫妇离婚,“分手费”接近1亿元
第一财经· 2026-09-17 00:05
核心观点 - 电魂网络实际控制人胡建平与陈芳离婚,并进行股份分割,但通过签署一致行动协议,公司实际控制人未发生变化,控制权保持稳定 [1][8] 权益变动前持股情况 - 胡建平持有公司股份14,040,452股,占总股本5.78% [4][5] - 陈芳持有公司股份26,178,500股,占总股本10.78% [4][5] - 双方合计持股40,218,952股,占总股本16.56% [4][5] 股份分割安排 - 胡建平将其持有的7,282,900股(占总股本3%)分割至陈芳名下 [6] - 分割完成后,胡建平持股降至6,757,509股,占总股本2.78% [6][7] - 陈芳持股增至33,461,443股,占总股本13.78% [6][7] - 双方合计持股数量及比例不变,仍为40,218,952股及16.56% [6][7] 市值测算 - 以9月16日收盘价13.07元/股计算,双方合计持股对应账面市值约5.26亿元 [8] - 胡建平分割给陈芳的股份账面市值约9519万元 [8] 一致行动与控制权 - 双方已签署《一致行动协议》,权益变动后仍合计控制公司16.56%股份 [8] - 公司强调双方自成立至今在重大事务决策中保持一致,存在事实一致行动关系 [8] - 本次权益变动不导致实际控制人变化,不涉及控制权变更 [1][8] - 胡建平继续担任董事长,陈芳继续担任董事、总经理 [8] 管理层变动背景 - 2024年4月29日,胡建平辞去总经理职务,由陈芳接任 [9] - 胡建平生于1972年8月,此前担任董事长、总经理 [9] - 陈芳生于1973年12月,自2008年起在公司任职,历任董事、副总经理、投资管理部总监 [9]


根据日本的经验,现在买点白酒怎么样
集思录· 2026-09-16 23:32
文章核心观点 文章基于中国经济已处于衰退阶段的判断,通过对比日本“失去的30年”消费板块表现,分析高端白酒(以泸州老窖为代表)在当前环境下的投资价值,认为其估值虽有吸引力,但业绩下滑明显,暴利时代难再,总体持观望态度[1][4] 日本“失去的30年”消费板块的K型分化 - 必选消费长期向上,展现极强韧性,例如龟甲万(Kikkoman)凭借海外扩张和刚需属性实现股价数十倍增长,日清食品、三得利等营收波动控制在±3%以内[1] - 高性价比零售表现突出,优衣库(迅销集团)在1990-2024年股价涨幅约20倍,唐吉诃德2003-2015年涨幅超8倍,显示经济下行期消费者倾向“极致性价比”[1] - 可选消费(如奢侈品)长期向下,以日本高端烈酒市场为例,1991-2003年期间主打商务宴请的干邑销量暴跌超50%,直到2010年后才通过收藏属性缓慢修复[2] 白酒的特殊性:成瘾性与高价的矛盾 - 成瘾性商品(如任天堂游戏)在经济下行期提供“情绪价值”和“精神慰藉”,回报良好[2] - 高端白酒面临高价挑战,在衰退场景下消费会被压缩,成瘾性能否保持强势存疑[2] - 有观点指出,成瘾的是低端白酒而非高端白酒,穷人喝酒成瘾,富人喝酒是社交,且富人不会因成瘾多喝致癌物[13] 泸州老窖等高端白酒的现状 - 估值与分红有诱惑力,截至2026年9月股价约73.6元,市盈率仅约14倍,处于近十年历史极低分位(5%以下),公司承诺2024-2026年分红比例逐年提升至65%/70%/75%[2] - 业绩经历阵痛期,2025年营收257.31亿元(同比-17.52%),归母净利润108.31亿元(同比-19.61%),2026年中报营收104.72亿元(同比-36.35%),归母净利润43.39亿元(同比-43.37%),受宏观消费疲软、商务宴请场景收缩及渠道去库存影响[3] - 困境反转存在不确定性,乐观视角下若高端白酒转化为“社交货币”和“另类资产”,依靠控货蓄陈和稀缺性维持价值,当前是超额收益来源;悲观视角下若被归类为“可选消费”,在居民资产负债表修复前商务需求持续萎缩,则可能是“价值陷阱”[3][4] 行业整体与竞争格局 - 近5年(2021-2025)前20家头部酒企总产能从152万吨扩张至188万吨,总产量从138万吨增至144万吨后缩减至131万吨,产能仍在扩张而产量刚缩减,囚徒困境刚开始,白酒见底尚早[5] - 有观点认为白酒不如互联网巨头有看头,如腾讯有流量有市场,但整体投资环境的低估值共振(大熊市)比行业分析更容易判断[7] - 国外洋酒平民品牌价格多在10-20美元/瓶(750毫升),葡萄酒有2欧元/瓶,大众消费鲜有超过50美元/瓶,国内白酒价格和占比过高,茅台或需在维持高价与维持销量间二选一,其他品牌需精确找到市场定位[16] 中国与日本经济衰退的对比分析 - 相同点包括儒家文化导致生产过剩和购买不足、贸易战、房价泡沫引爆、房地产上下游企业破产、老龄化少子化废宅躺平导致经济长期难以恢复[9][10] - 不同点包括人均GDP(日本衰退前已是发达国家,中国仍是发展中国家)、制度差异(日本三权分立下限高上限低,中国人民代表大会制度能集中力量办大事)、体量差异(日本小国寡民受美国影响,中国人口多具规模效应)、政策应对(中国学习了日本经验)[11] - 观点偏向悲观,认为相同点太多差异太少,历史不会简单重复但会押韵[12]

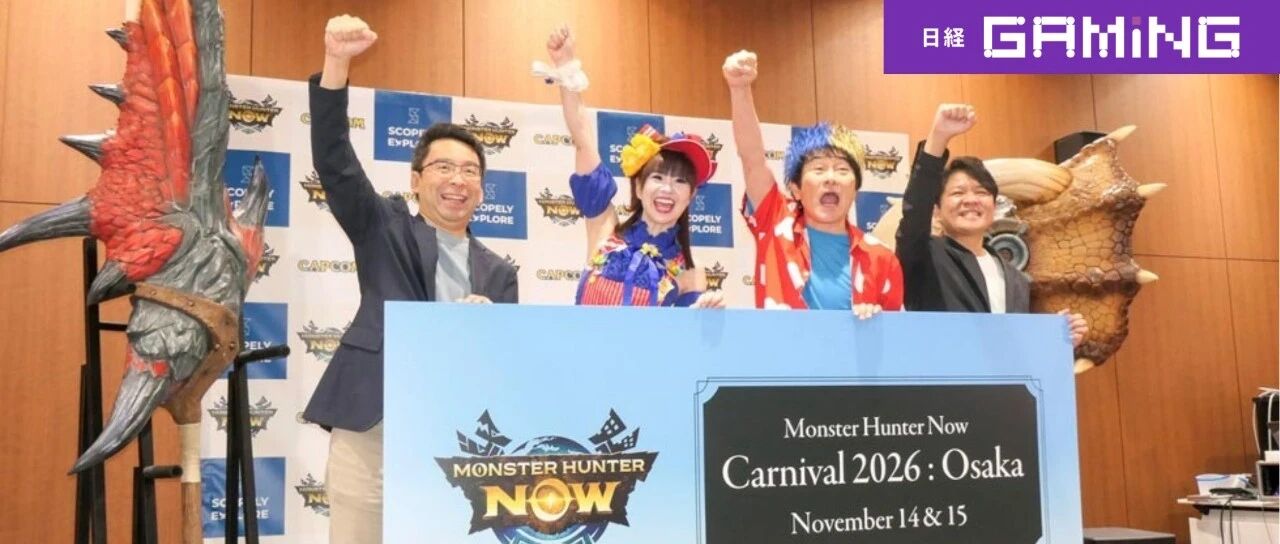
日经Gaming精选:11月大阪定了!时隔两年磨一剑,《怪物猎人Now》嘉年华交出了游戏IP与城市商圈联动的答卷
日经中文网· 2026-09-16 20:31
编者荐语: 日经Gaming是2025年7月创刊的"以商业视点出发的游戏媒体"。日经BP利用在经营、技术、消费、营销 各领域培养的采访力、信息发布力,从商业角度出发,发布游戏及其周边产业的最新动向、商业模式。 以下文章来源于日经Gaming ,作者佐野正弘 2025年,美国移动游戏巨头Scopely收购了曾推出《Pokémon GO》等位置信息游戏的美国公司Niantic的 游戏业务,Niantic于2026年7月更名为Scopely Explore。 一年多后的2026年9月1日,Scopely Explore宣布将举办旗下主力游戏之一《怪物猎人Now》的线下活动 "怪物猎人Now嘉年华2026:大阪",活动定于2026年11月14日-15日,为期两天。 阅读更多内容请点击下方" 阅读原文 " (本文由日经BP提供) 日经Gaming . 商业视角的日本游戏媒体。日经BP旗下。 打造了《怪物猎人》系列的卡普空与位置信息游戏公司Scopely Explore宣布,将于2026年11月在大阪举 办位置信息手游 《怪物猎人Now》的线下活动 。大阪是卡普空的总部所在地,而对Scopely Explore来 说,这 ...
港股异动 | 网龙(00777)涨超4% 目鱼AI已于海内外同步上线测试 AI全链路部署与人员优化有望重构成本曲线
智通财经网· 2026-09-16 15:43
公司股价与市场表现 - 网龙(00777)股价上涨超4%,截至发稿涨3.25%,报8.095港元,成交额2264.16万港元 [1] 公司AI产品与战略转型 - 网龙在2026全球智慧教育大会上推出目鱼AI,平台已上线测试,移动端版本同步在海外市场上架测试 [1] - 中信证券认为目鱼AI是以AI Agent为技术底座打造的多场景AI应用生态,涵盖视频创作、教师备课、编程等领域,提供新的AI应用范式 [1] - 中信证券看好网龙向AI原生企业转型取得关键进展,认为公司在AI浪潮之下有长期发展 [1] 公司AI应用与运营效率 - 据网龙财报披露,1H26 AI员工工作量占比提升至35%–40% [1] - 公司已上线269个岗位的AI员工并实现动态扩容 [1] - 单款轻量化/原生游戏研发成本从千万元级压缩至约200万元 [1] - 全集团人员精简至2557人,较2025年底净减少504人,半年内人员降幅达16.47% [1] - 管理层在业绩电话会中披露,AI对于人效费用的影响集中于25-26年体现,27年往后优化幅度逐步缩减,更多体现在费用小幅增加情况下游戏产能提升,即经营杠杆效应 [1]

恺英网络(002517):跟踪报告:拟参股娱美德,深化“传奇”IP产业链合作,提升出海竞争力
国泰海通证券· 2026-09-16 15:14
报告公司投资评级 - 报告给予恺英网络“增持”评级,目标价格为34.72元 [5][10] - 当前价格为17.33元 [5] 报告核心观点 - 公司主营增速稳健,本次参股投资娱美德,有望深化产业链协同,提升公司远期盈利能力 [10] - 预计2026-2028年公司EPS预测值分别为1.24/1.44/1.68元,给予2026年28倍动态PE,对应目标价34.72元 [10] 根据相关目录分别总结 投资要点与财务预测 - 2024年营业总收入为5,118百万元,同比增长19.2% [4] - 2025年营业总收入为5,325百万元,同比增长4.0% [4] - 预计2026-2028年营业总收入分别为7,769百万元、8,994百万元、10,406百万元,同比增长率分别为45.9%、15.8%、15.7% [4] - 2024年归母净利润为1,628百万元,同比增长11.4% [4] - 2025年归母净利润为1,904百万元,同比增长16.9% [4] - 预计2026-2028年归母净利润分别为2,655百万元、3,077百万元、3,592百万元,同比增长率分别为39.5%、15.9%、16.7% [4] - 2024年每股净收益为0.76元,2025年为0.89元,预计2026-2028年分别为1.24元、1.44元、1.68元 [4] - 2024年净资产收益率为24.9%,2025年为19.2%,预计2026-2028年分别为24.1%、22.3%、21.2% [4] - 2024年市盈率为22.74,2025年为19.45,预计2026-2028年分别为13.94、12.03、10.31 [4] - 2024年销售毛利率为81.3%,2025年为80.8%,预计2026-2028年分别为83.1%、83.8%、81.3% [11] - 2024年销售净利率为31.8%,2025年为35.7%,预计2026-2028年分别为34.8%、35.2%、35.2% [11] 参股娱美德事件 - 公司拟由全资子公司上海恺英联合上海星巨达先向上海融探增资21亿元,再通过全资香港子公司赛布利斯香港收购Nexpulse所持Neosphere 49%股权并增资,交易总金额预计2.98亿美元(约20.30亿元人民币) [10] - 交易落地后,公司将间接享有娱美德40.25%控股权对应的49%权益,娱美德成为该公司间接参股的境外上市公司 [10] - 娱美德是韩国科斯达克上市游戏企业,2000年2月在韩国首尔成立,是“传奇”IP原始权利方 [10] - 娱美德核心产品包含“传奇”系列IP游戏、《夜鸦》《伊米尔传奇》等,业务覆盖游戏自主研发、全球发行、“传奇”IP商业化授权三大板块 [10] - 2026年1-6月娱美德实现营业收入12亿元,归母净利润1.5亿元 [10] 参股影响与战略意义 - 本次参股有助于公司与娱美德达成深度战略绑定,完善双方IP授权、分成、衍生品开发合作机制,建立长期稳定合作模式 [10] - 有助于公司获得“传奇”系列手游、页游、H5游戏的境内改编、开发、发行及运营等许可及权益,巩固公司“传奇”类游戏基本盘,持续挖掘“传奇”IP长线商业价值 [10] - 本次参股有利于开展联合研发、产品联运、IP衍生内容共创,丰富公司中重度游戏储备,提升产品创新能力与出海竞争力 [10] 可比公司估值 - 可比公司包括巨人网络、完美世界、吉比特、神州泰岳、顺网科技、盛天网络、浙数文化 [12] - 可比公司2024年平均PE为48,2026年平均PE为16 [12]

内地经济运行温度改善:环球市场动态
中信证券· 2026-09-16 13:29
宏观经济与市场环境 - 内地8月经济运行呈现“出口强劲、投资改善、消费偏弱”格局,工业增加值增速超预期回升,但社零增速低于前值和预期[5] - 中东地缘局势紧张导致沙特原油供应推迟及利比亚油田停产,全球原油供应担忧升温,推动国际油价连续上涨[5][29] - 市场几乎完全定价美联储本周加息25个基点,10年期美债收益率盘中再度突破5%,创近二十年新高[5][32] 全球股市表现 - 美股整体承压,道琼斯指数下跌0.63%报52,093.11点,标普500指数下跌0.45%报7,585.73点,纳斯达克指数下跌0.78%报25,981.57点[10] - 港股高开低走,恒生指数下跌1.00%报24,667.24点,恒生科技指数下跌0.62%报4,291.34点[12] - A股冲高回落,上证指数下跌0.54%报3,864.28点,深证成指下跌0.72%报13,287.97点,创业板指下跌1.15%报3,247.92点[17] - 亚太股市普遍下跌,仅越南证交所指数上涨1.28%,新加坡海峡时报指数下跌1.39%跌幅居首[22] 外汇与商品市场 - 纽约期油上涨4.38%报每桶105.83美元,伦敦布伦特期油上涨2.90%报每桶108.75美元[29] - 纽约期金下跌0.44%报每盎司4,299美元,美元指数上涨0.23%报99.615[29] 固定收益市场 - 美国国债收益率曲线陡峭化,2年期、10年期及30年期收益率分别上升0.5bp、1.4bp及2.2bp至4.66%、5.00%及5.37%[32] - 美国投资级信用债维持稳健,利差收窄0.2bp,一级市场当天仅完成约91亿美元新债发行[32] 行业与个股动态 - 电子行业PCB/CCL受益于AI需求放量及传统涨价,部分产品累计涨幅超过20%,第三季度盈利能力有望明显改善[20] - 韩国半导体产业链受益于Agentic AI推动,预计全球半导体行业收入到2030年有望达到3.2万亿美元[25] - 宁德时代(3750 HK)受竞争担忧影响下跌6.01%,但公司2026年第三季度净利润预计同比增长35%-40%[15]

AI×-传媒-AI应用-游戏-国企资源整合观点再汇报
2026-09-16 11:50
电话会议纪要关键要点总结 一、涉及的行业与公司 * **行业**:传媒行业(AI应用、短剧、游戏、国资传媒整合)[1] * **公司**:凯撒文化、中文在线、昆仑万维、荣信文化、掌阅科技、芒果超媒、新华传媒、中信出版、博瑞传播、上海电影、新华网、人民网、世纪华通、字节跳动、腾讯、TikTok[1][4][5][8][9] 二、核心观点与论据 1. AI短剧与短剧市场发展 * **市场规模**:预计2026年短剧市场整体规模将超过1,200亿元,同比增长率维持在20%以上,其中约400亿元来自AI剧内容[2] * **用户规模**:短剧用户总数已超过8亿,占中国网民总数的66%以上,用户结构向一二线城市及24至50岁高价值用户群体扩展,中年及中老年用户占比持续上升[2] * **AI剧技术迭代**:2026年上半年,CDS 2.0至2.5版本及Minimax H3等模型技术迭代,写实感强的拟真人类内容和3D高品质漫剧成为AI剧供给主流,占比超过90%[2] * **内容供给变化**:低成本、同质化的旁白式基础AI剧内容大幅减少,与平台调整流水分成系数、挤压此类内容生存空间的政策导向直接相关[2] * **题材趋势**:网文改编(特别是武侠和玄幻题材)依然是AI剧内容供给的稳定来源,预计未来半年内将涌现更多AI剧的小爆款乃至大爆款作品[2] * **平台格局**:抖音原生短剧用户与红果短剧用户的重合度仅为28%,双端平台各自拥有相当规模的独立用户群,用户增长空间依然非常可观[3] * **抖音平台变化**:2026年上半年(六七月份)AI剧数据表现曾面临较大压力,8月20日之后AI剧上线数量及在巨量引擎的单日投流消耗均出现明显回暖[4] * **平台引导方向**:未来趋势倾向于“真人+AI”结合模式,利用AI技术完成传统拍摄中成本高昂或难以实现的视觉场景,抖音平台在7月份提升了“真人+AI”内容的流水分成系数,目前已有约40余部作品获得相关激励[4] 2. 海外短剧市场机会 * **市场阶段**:海外市场正处于红利期,类似于2025年八九月份国内AI漫剧赛道的爆发初期[4] * **增长空间**:海外短剧用户规模预计在未来三到四年内有10倍级别的增长空间[4] * **平台扶持**:以TikTok为代表的海外平台正加大对内容流水分成的扶持力度[4] * **出海要求**:出海内容对品质要求较高,符合当前AI剧品质提升的趋势[4] * **关注标的**:国内第一梯队(进入字节跳动、腾讯等大厂核心合作范围的团队)及出海领先团队,包括中文在线、昆仑万维、荣信文化和掌阅科技[4][5] * **芒果超媒**:布局AI横屏内容(与竖屏短剧逻辑不同)的平台型公司,价值重估机会值得关注,投资时点建议关注2026年第四季度[5] 3. 凯撒文化参股娱美德 * **交易结构**:凯撒文化通过香港子公司“塞布勒斯香港”,以约20.3亿人民币收购“New Serisephere”公司49%的股权,“New Serisephere”的全资子公司拟以40.5亿人民币收购娱美德39.33%的股份,完成后合计持有娱美德40.25%的股份[5] * **持股比例**:若全部交易顺利完成,通过穿透计算,凯撒文化将间接持有娱美德约19.72%的股份[5] * **交易性质**:属于参股投资性质,财务报表层面不会涉及对娱美德收入等损益项的合并,影响主要体现在参股公司的投资收益上[5] * **业务协同**:核心目的在于深化传奇IP合作,将向上游IP端延伸,完善从IP授权、内容开发、平台运维到产品分发的全产业链布局,成为传奇赛道中布局最深的公司[6][7] * **成本控制**:交易完成后,公司获取传奇IP独家授权的对价标准预计不高于现有合作协议,成本相对可控[7] * **IP拓展**:合作拓展至娱美德旗下除传奇外的其他IP,包括联合开发和海外发行的机会[7] * **财务影响**:公司出资2.98亿美元(约合20.3亿人民币)获得19.72%的股份,对应娱美德股权估值约为100亿元人民币[7] * **娱美德财务数据**:IP授权业务占比超过90%,授权收入在2022年至2025年分别为4.33亿、6.13亿、7.26亿和5.54亿,2026年上半年营收达到12.1亿元,但归母净利润仅为1.5亿元,非IP授权业务可能处于亏损状态[7] * **整体影响**:考虑到公司自身超过20亿元的利润体量,按持股比例计算的投资收益对公司整体报表影响不大[7] * **产业格局**:有利于传奇IP价值的最大化,公司在国内市场的话语权将进一步提升,有助于更高效地调配产业资源,推动整个传奇IP生态的良性发展[7] 4. 国资传媒整合趋势 * **政策背景**:国资委在2026年1月末明确提出以重组整合为抓手推进国有经济布局优化,证监会自2024年9月以来持续释放深化并购重组改革的信号,鼓励上市公司加强产业整合,并建立简易审核程序以降低制度成本[8] * **新华传媒案例**:收购财联社是标志性事件,旨在将优质的垂类财经内容资产注入上市公司平台,实现价值挖掘并与现有主业形成协同[8] * **中信出版案例**:依托集团内部协同,整合财经媒体与券商资源,打造AI赋能的综合金融信息服务平台[8] * **博瑞传播案例**:于2025年12月控股收购美锦科技,承接成都传媒集团旗下资产,结合财经内容与数字能力挖掘数据价值[8] * **上海电影案例**:于2025年9月增持上影元股权至70%,将其作为IP全产业链开发运营中心,挖掘经典影视IP的商业价值[8] * **核心逻辑**:将此前未证券化的优质垂类媒体或内容资产,通过注入或整合方式进入上市公司,盘活资产价值,为上市公司拓展第二增长曲线,实现商业模式升级和价值重估[8] * **投资建议**:拥有国有背景、资源整合逻辑顺畅的媒体公司存在较大投资机会,建议关注中信出版、博瑞传播、上海电影、新华网、人民网及新华传媒等标的[8][9] 三、其他重要但可能被忽略的内容 * **投资建议总结**:关注国内第一梯队及出海领先团队(中文在线、昆仑万维等),以及具备资源整合逻辑的国有文化公司[1] * **传媒类资产重组不确定性**:因涉及多层审批,进度可能存在不确定性,但中长期方向明确[8]
世纪华通20260914
2026-09-16 11:50
纪要涉及的公司与行业 * **公司**:世纪华通 (股票代码 002602) [1] * **行业**:游戏行业,特别是海外移动游戏市场,聚焦于“二合”(合成)品类和SLG(策略类游戏)品类 [2][3][5] 核心观点与论据 1. 海外业务:收入与利润率双升,新品孵化加速 * **海外业务利润率显著提升**:海外业务净利润率从2025年的7%-8%提升至2026年上半年的10%以上,呈现收入与利润率双升的强劲态势 [2][8] * **新品孵化节奏显著缩短**:点点互动2026年1月至今在海外市场新增首发7款产品,其中5款为“二合”类游戏 [3] * **《Hotel Legend》表现突出**:该游戏爬坡速度比前作《TMT Travel》达到同等量级时提前了约4到5个月 [2][4] * **《Hotel Legend》流水增长迅速**:该游戏仅用6-7个月(从2025年12月开始推广计算)即达到《TMT Travel》需要一年多才能实现的流水水平 [2][4] * **合成赛道迭代加速**:新品验证了合成赛道迭代加速及叙事深度化趋势,新作在叙事上更具深度,并融入了悬疑、解谜等故事线元素 [2][3] * **SLG品类轻度化策略**:2026年推出两款玩法更轻度化的SLG新品,一款为放置基建题材,另一款为中世纪塔防题材,旨在通过低门槛玩法拓展海外泛用户 [2][5] 2. 国内业务:收入企稳,毛利率提升 * **国内业务收入企稳**:国内业务收入在经历2025年上半年至下半年下滑约十几亿元后,于2026年上半年实现企稳,环比2025年下半年收入持平 [8] * **国内业务毛利率提升**:国内业务毛利率受渠道优化及海外低分成成本驱动,从69%升至72%以上 [2][6] 3. 财务表现:毛利率上升,费用率相对稳定 * **整体毛利率持续上升**:公司毛利率从69%提升至72%以上,得益于海外业务分成和渠道成本较低,以及国内渠道和产品收入结构的优化 [6] * **费用率维持相对稳定**:AI提效带动研发费用与管理费用明显下降,但新品管线扩张导致销售费用大幅上升,三项费用合计后整体费用率保持相对稳定 [2][6] * **未来销售费用可能继续抬升**:预计未来一段时间,随着新品推广力度加大,销售费用可能还会继续抬升 [7] 4. 管理层与公司治理:减持终止与员工激励 * **管理层减持计划提前终止**:原计划减持2.2亿股的减持计划已于8月14日公告提前终止,实际仅减持约5,000多万股,占总股本不到1%,减持金额约7-8亿元,价格区间为13-14元 [2][8] * **减持行为反映管理层对市值认可度较低**:实际减持量远低于计划,表明当前市值可能未达到管理层对公司价值的认可水平 [8] * **员工持股计划理顺激励机制**:公司于8月28日公布员工持股计划草案,拟以6.93元的价格授予不超过2,753万股(占总股本0.37%),筹资上限近2亿元,旨在对点点互动的员工形成有效激励,将员工利益与公司发展进行更紧密的绑定 [9] 其他重要但可能被忽略的内容 * **点点互动2026年新品发布详情**:2026年1月至今,点点互动在海外市场共计新增首发7款产品,其中5款为公开可查的“二合”类游戏,其玩法特征紧贴当前市场热点与高转化率题材 [3] * **“二合”类游戏的核心框架**:这些游戏的核心框架相似,主要围绕“合成玩法、空间改造、剧情推进”三大要素构建,但通过差异化的主题皮肤来吸引不同受众 [3] * **“二合”新品主题多样性**:具体主题涵盖了酒店庄园经营(如《Hotel Legend》)、老IP的合成玩法延续、悬疑解谜(如《Just Dessert》)、面向泛用户的家居设计与装扮,以及结合了悬疑解谜元素的雪山庄园修缮 [3] * **《Hotel Legend》的发布节奏**:该游戏于1月在英国、加拿大及部分欧洲地区进行测试,2月开始逐步投放,3月实现多端上线,整体节奏非常快 [3] * **SLG老产品表现稳健**:点点互动在SLG品类维持老产品(如《King's Shot》表现稳健,《Whiteout Survival》进入成熟期)稳定运营 [5] * **国内业务利润率小幅下滑**:国内业务的利润率从2025年上半年到2026年上半年呈现小幅下滑 [8]
中信证券:网龙(00777)推出目鱼AI,AI转型取得关键进展,目标价12港元,维持“买入”评级
智通财经网· 2026-09-16 10:33
核心观点 - 中信证券上调网龙目标价至12港元,维持“买入”评级,看好公司AI转型及降本增效成果 [1] 财务表现与费用优化 - 2026年上半年公司营收21.0亿元,归母净利润0.36亿元,同比增长20.0% [2] - 经调整净利润2.54亿元,毛利率69.9%,同比提升0.4个百分点 [2] - 经营利润1.44亿元,同比增长24.1% [2] - 销售、行政、研发费用率分别为13.5%、20.0%、19.6%,同比分别下降0.6个百分点、上升0.1个百分点、下降3.1个百分点 [2] 游戏及应用服务业务 - 2026年上半年收入15.9亿元,环比增长3.1% [3] - 毛利率83.3%,研发、销售、行政费用率同比分别下降4.0个百分点、下降0.1个百分点及上升0.7个百分点 [3] - Opex费用整体同比下降14.4% [3] - AI员工工作量占比提高至35%-40%,业务OPM达29.1%,环比提升10.3个百分点 [3] - 魔域IP MAU同比增长24.1%,魔域IP收入环比增长3.7% [3] - 征服IP海外收入同比增长19.3%,英魂之刃IP端游收入同比增长4.4% [3] Mynd.AI业务 - 2026年上半年收入5.1亿元,毛利率27.7%,同比提升2.3个百分点 [4] - 研发、销售、行政费用率同比分别下降1.4个百分点、1.1个百分点、3.6个百分点 [4] - Opex费用整体同比下降29.6% [4] - 业务OPM为-24.9%,同比提升5.5个百分点 [4] - 经调整EBITDA亏损收窄至6300万元 [4] AI转型进展 - 公司推出目鱼AI,以AI Agent为技术底座打造多场景AI应用生态 [5] - 目鱼AI覆盖视频创作、教师备课、编程等领域,提供专业化工具 [5] 估值方法 - 游戏及应用服务业务预计2026年净利润6.8亿元,给予7.5倍PE [6] - Mynd.AI业务预计2026年收入11.9亿元,给予0.55倍PS [6] - 综合给予目标市值65亿港元,对应目标价12港元 [6]
国信证券晨会纪要-20260916
国信证券· 2026-09-16 08:23
核心观点 - 报告认为小菜园战略调整成效释放,9月开店数创年内新高,有望迎来经营周期向上阶段,维持“优于大市”评级 [7] - 报告指出硅微粉填料行业受益于覆铜板与半导体封装快速迭代,国产化空间巨大,建议关注技术领先的国内龙头企业 [8][11] - 报告总结汽车行业整体利润承压,但出海持续加速,中长期看好自主崛起和电动智能趋势下的投资机会 [11][14] - 报告从银行、理财、保险、券商等机构2026年半年报分析,指出资产荒延续,存款搬家放缓,机构配置线索明确 [15] - 报告总结A股生物医药行业2026上半年创新药及产业链持续高景气,利润增速快于收入端,推荐关注CXO和创新药板块 [19][20] - 报告认为传媒互联网板块模型效率与长程Agent持续升级,关注AI应用、游戏、IP潮玩三条主线底部机会 [22][23] - 报告指出姚记科技2026上半年扑克牌业务逆势增长,费用端持续优化,维持“优于大市”评级 [24] - 报告指出天娱数科2026上半年盈利能力提升显著,AI全链路赋能,维持“优于大市”评级 [27] - 报告指出德力佳2026上半年业绩稳健增长,积极推进海风布局,维持“优于大市”评级 [30] - 报告指出英搏尔2026上半年海外放量与结构优化共振,收入利润延续高增,上调盈利预测,维持“优于大市”评级 [32] 小菜园(00999.HK) - 2026年9月小菜园新开22家门店,边际显著提速 [7] - 公司持续推进外卖收缩、降价让利及88VIP会员体系等战略调整,2026年度中期报告翻台率改善已初步验证成效 [7] - 维持2026年盈利预测,上调2027-2028年归母净利润至7.2/8.4亿元(前次预测:7.0/8.0亿元),同比增速分别为-15%/+18%/+16%,对应PE 14/12/10x [7] - 公司中期派息率达86.3%,按当前股价测算年化股息率约6.1% [7] 化工行业-硅微粉填料 - 硅微粉是一种性能优异的先进无机非金属矿物功能填料,具有高耐热、高绝缘、低线性膨胀系数等特性,在覆铜板、环氧塑封料等领域应用广泛 [8] - 硅微粉按晶型分为结晶型和无定型,按形态分为角形和球形,球形硅微粉制备技术包括物理法(火焰熔融法、等离子体法等)和化学法(溶胶法、微乳液法等) [8] - 硅微粉制备包括粉体合成、微纳加工及表面改性三大关键工艺环节,改性也是高端硅微粉的核心技术壁垒 [9] - 2024年中国硅微粉市场需求量为41.8万吨,预计2025年将达47.3万吨,同比增13.2% [10] - 2027年全球硅微粉市场规模预计将达到53.3亿美元 [10] - 环氧塑封料(EMC)中70-90%为无机填料,硅微粉是主要功能性填料 [10] - 2024年全球集成电路封装用球形硅微粉市场规模大约为1.81亿美元,预计2031年将达到3.77亿美元 [11] - 国内企业如联瑞新材、锦艺新材、凌玮科技、国瓷材料在球硅领域实现快速追赶,高端球硅国产市占率有望快速提高 [11] 汽车行业 - 2026年1-7月乘用车出口数量同比增长72.5%,新能源乘用车出口277万辆,同比增长129% [11] - 2026年上半年重卡出口23万辆,同比增长43% [11] - 2026年上半年国内大中客车出口近3万辆,同比增长12% [11] - 2026年上半年两轮燃油摩托车出口718万辆,同比增长18% [11] - 2026年8月全国乘用车市场零售154.1万辆,同比下降23.6%,环比增长5.5% [12] - 2026年8月新能源乘用车批发销量达到151.0万辆,同比增长16.4%,环比增长3.9% [12] - 2026H1,CS汽车实现营收19033.20亿元,同比+2.19%,归母净利润608.54亿元,同比-22.21% [13] - 2026Q2,CS汽车实现营收10,218.64亿元,同比+2.46%,环比+15.93%;归母净利润314.33亿元,同比-20.94%,环比+6.84% [13] - 2026Q2,CS乘用车Ⅱ/CS商用车/CS汽车零部件Ⅱ营收分别为5191/1640/2986亿元,同比分别-2%/+15%/+5% [13] - 截至2026年8月31日,浮法平板玻璃、铝锭类、锌锭类价格分别同比去年同期-11.7%/+15.5%/+16.5% [14] - 特斯拉Cybercab投入运营 [14] 银行行业 - 2026年以来,央行通过常态化隔夜逆回购及国债双向操作,推动政策利率期限向隔夜过渡,DR001指标地位提升 [15] - 负债端,高息定存到期引发存款搬家,一般性存款流向理财与非银后转化为波动性更高的同业存款 [16] - 资产端,金融投资占比提升,债券直投加大,政府债配置显著增加 [16] - 理财产品市场延续规模扩张与结构低波化,存续规模稳步增长,利润增速高于规模增速 [16] - 理财产品资产配置显著减配信用债、非标,增配公募基金与现金存款,公募基金持仓规模接近翻倍 [16] - 保险负债端新业务价值延续高景气,分红险新单占比大幅提升成为主力 [17] - 保险资产配置明确再平衡,权益内部由交易型向高股息其他综合收益类别迁徙 [17] - 券商方面,交投活跃推动业绩高增,投资业务收入成为第一大压舱石 [18] - 基金方面,公募净值规模稳步增长,股票型占比提升,FOF与固收加产品成为增长黑马 [18] 医药行业 - 2026年上半年A股医药行业上市公司实现营业收入11942.1亿元,同比增长2.6%;归母净利润1049.6亿元,同比增长10.8% [19] - 创新药板块实现营业收入437.5亿元(+44.1%),归母净利润75.1亿元 [19] - CXO板块实现营业收入556.2亿元(+23.3%),归母净利润130.5亿元(+15.7%) [19] - 26Q2,A股医药行业上市公司实现营业收入5980.5亿元,同比增长2.7%;归母净利润547.2亿元,同比增长15.3% [19] - 26Q2,创新药板块收入同比增长51.3%,CXO板块收入和归母净利润分别同比增长27.8%和11.0% [19] - 推荐关注CXO板块,优选业绩及订单表现良好/迎来拐点的龙头企业,如药明生物、药明康德、药明合联、凯莱英、康龙化成等 [20] - 推荐关注CRO板块,如昭衍新药、泰格医药、益诺思等 [20] - 国产创新药公司大多进入大品种的医保放量阶段,海外即将密集进入商业化阶段 [20] - 科伦博泰的合作伙伴默沙东宣布sac-TMT的全球3期临床达到主要临床终点,预计下半年向FDA申报上市 [20] 传媒互联网 - 本周(9.7-9.13)传媒行业下跌2.99%,跑输沪深300(-0.83%),跑输创业板指(1.08%) [22] - 模型效率与长程Agent持续升级,DeepSeek-V4.1-Flash降低长上下文缓存成本,GPT-6 Astra扩展企业工作流 [22] - 本周(9月7日-9月13日)电影票房3.09亿元,《欢迎来龙餐馆》票房0.82亿元,占比26.4% [23] - 关注AI应用方向,建议关注中文在线、昆仑万维、阅文集团、哔哩哔哩等 [23] - 关注游戏方向,建议关注完美世界、巨人网络、世纪华通、恺英网络等 [23] - 关注IP潮玩方向,继续看好泡泡玛特 [23] 姚记科技(002605.SZ) - 2026H1实现营业收入13.22亿元,同比下降8.07% [24] - 扑克牌收入4.60亿元(同比+7.23%),毛利率30.04%(同比+0.11pct) [24] - 游戏收入4.04亿元(同比-16.03%),毛利率88.13% [24] - 数字营销收入4.50亿元(同比-13.52%),毛利率8.69%(同比+0.53pct) [24] - 销售费用0.71亿元,同比下降32.50% [24] - 管理费用1.02亿元,同比下降18.16% [24] - 财务费用0.27亿元,同比增加62.79% [24] - 经营活动现金流量净额1.33亿元,同比下降36.69% [24] - 核心子公司上海成蹊信息科技净利润1.51亿元,净利率约42% [25] - 上海芦鸣网络科技净利润0.41亿元,净利率约4.4% [26] - 维持2026-2028年归母净利润预测5.77/6.23/6.46亿元,对应摊薄EPS 1.38/1.49/1.55元,对应PE 12/12/11倍 [26] 天娱数科(002354.SZ) - 2026上半年实现营业收入10.94亿元,同比增长10.77% [27] - 毛利额3.40亿元,同比增长51.66%,毛利率为31.07%,同比提升8.38个百分点 [27] - 归母净利润0.41亿元,同比增长72.41% [27] - 扣非归母净利润0.34亿元,同比增长59.36% [27] - 移动应用分发平台注册用户总数达3.74亿,新增注册用户1,235万,月活跃用户超过1,600万 [27] - 智慧能源业务签约用户突破600家,签约电量超过9亿千瓦时 [27] - AI生成视频2.8万支,平台新增广告账户6.4万个,创建投放计划1,101万条 [28] - 直播电商互动总量达366.9万条,其中AI互动占比为94.77% [28] - 跨境电商交易额达1.3亿元 [28] - 海外业务实现收入0.62亿元,同比增长387.93% [29] - 海外休闲游戏总流水同比增长21.31%,月均付费率提升至7.04% [29] - 海外应用分发平台3uTools累计注册用户达6,196万 [29] - 预计26-28年归母净利润分别为1.0/1.1/1.2亿,同比增速300.0%/12.1%/9.4%,摊薄EPS=0.06/0.07/0.07元 [30] 德力佳(603092.SH) - 2026年上半年实现营业收入26.0亿元,同比+4% [30] - 归母净利润4.1亿元,同比+5% [30] - 扣非归母净利润3.8亿元,同比基本持平 [30] - 毛利率24.4%,同比-1.4pct [30] - 净利率15.9%,同比+0.1pct [30] - 2026年第二季度实现营业收入14.8亿元,同比-10%,环比+32% [30] - 2026Q2归母净利润1.99亿元,同比-21%,环比-6% [30] - 2026Q2综合毛利率25.0%,同比-0.8pct,环比+1.2pct [31] - 与金风科技、三一重能、明阳智能等国内主流整机制造商建立长期稳定战略合作关系 [31] - 自主研发的16MW、18MW级海上风电齿轮箱已实现大批量交付 [31] - 预计2026-2027年实现归母净利润9.3/12.0亿元(原预测为10.7/13.3亿元),新增2028年盈利预测15.2亿元,同比+12%/+29%/+27% [32] 英搏尔(300681.SZ) - 2026H1实现营业收入24.24亿元,同比+77.06% [32] - 归母净利润1.18亿元,同比+216.75% [32] - 扣非归母净利润1.15亿元,同比+241.80% [32] - 境外收入约8.71亿元,收入占比由2025全年的17.8%跃升至约36% [32] - 电源总成出货56.60万台,同比+27.81% [32] - 驱动总成出货18.12万台,同比+94.03% [32] - 两大总成收入占比由上年同期84.99%提升至89.94% [32] - 期间费用率同比大幅下降约3.01pp [32] - 2026Q2单季实现营收13.36亿元,同比+62.38% [32] - 2026Q2归母净利润0.61亿元,同比+130.22%,环比+7% [32] - 预计2026-2028E归母净利润由原来的1.96/2.60/6.48调整为2.44/3.35/4.75亿元,同比+31.48%/37.3%/41.76% [33]