Siri

搜索文档
Apple's Hardware Strength Fuels Analyst Optimism, Multiple Analysts Raise Price Targets
247Wallst· 2026-11-04 01:03
文章核心观点 - 苹果硬件销售强劲推动多家华尔街机构上调目标价,但评级维持不变显示分析师对利润率和服务业务风险仍存分歧 [3][6] - 尽管苹果第四财季业绩超预期且EPS连续10个季度超预期,但投资者聚焦于12月季度毛利率指引低于预期,导致盘前股价下跌4.32% [9][11] - 三家主要机构对苹果看法分化:UBS上调目标价至340美元维持中性,Barclays上调至261美元维持减持,Citi维持买入评级及365美元目标价 [3][5] 机构观点与目标价调整 - UBS将苹果目标价从296美元上调至340美元,维持中性评级 [3][5] - Barclays将目标价从245美元上调至261美元,维持减持评级 [3][5] - Citi维持买入评级,目标价365美元 [3][5] - UBS分析师David Vogt认为季度业绩基本符合预期,iPhone和Mac的强劲表现弥补了可穿戴设备疲软和受供应限制的iPad业绩 [6] - UBS指出三个可能压制盈利预期的问题:12月季度毛利率指引低于市场共识、AI威胁搜索导致服务增长放缓、Siri成本上升 [6] - Citi认为季度业绩超预期但第一财季展望喜忧参半,产品收入增长被服务增长放缓和毛利率下降部分抵消,将苹果定位为防御性股票 [7] - Barclays分析师Tim Long指出Mac持续跑赢但仅占收入高个位数百分比,服务增长降至10%以下且预计进一步放缓 [7] 公司业绩快照 - 第四财季营收1144.8亿美元,高于市场共识的1133.6亿美元,同比增长11.7% [8] - GAAP每股收益2.10美元,超过预期的1.98美元 [8] - iPhone收入达576亿美元,同比增长17% [8] - Mac收入增长24%至108亿美元 [8] - iPad收入下降10%,可穿戴设备收入下降8% [8] - 全财年营收4788.3亿美元,每股收益8.98美元 [8] 利润率与业绩指引 - 苹果预计12月季度营收增长7%至10%,服务增长8%至9%,毛利率45%至46% [9] - 毛利率指引相比上季度的47.9%明显下降,上季度数据包含约1个百分点的关税退款收益 [9] - 首席执行官John Ternus称内存定价前所未有的上涨 [9] - 盘前股价报323.72美元,下跌4.32% [9] - 股价低于332.39美元的市场共识目标价,远期市盈率约36倍 [10] - 华尔街评级分布:6个强烈买入、18个买入、13个持有、3个卖出、3个强烈卖出 [10] 投资逻辑权衡 - 正面因素:新设备需求超过供应、EPS连续10个季度超预期、上季度向股东返还280亿美元 [11] - 负面因素:内存成本上升、Siri AI支出增加、服务增长放缓可能在溢价估值下压制盈利 [11] - 12月季度毛利率和iPhone Duo供应追赶需求的速度将决定上调后目标价的实现空间 [12]


Apple Retreats 4% Despite Earnings Beat as Memory Costs Squeeze Margin Outlook; Microsoft Dips, Meta Holds Steady
247Wallst· 2026-11-03 21:49
Apple Retreats 4% Despite Earnings Beat as Memory Costs Squeeze Margin Outlook; Microsoft Dips, Meta Holds Steady - 24/7 Wall St. Apple Retreats 4% Despite Earnings Beat as Memory Costs Squeeze Margin Outlook; Microsoft Dips, Meta Holds Steady A record September quarter from Apple (NASDAQ:AAPL | AAPL Price Prediction) is being undercut by a weaker margin outlook for the holidays, pulling the iPhone maker lower while the rest of mega-cap tech stays calm. In morning trading ahead of… By David Moadel Published ...

Palantir Falls 6% Despite Earnings Beat and Raised Outlook; Datadog Drops 3%, Snowflake Slides 2%
247Wallst· 2026-11-03 21:44
文章核心观点 - Palantir 2026年第三季度业绩全面超预期并上调全年指引,但股价仍下跌6%,核心原因在于第四季度指引隐含的环比增速放缓至15%,低于上年同期的20%,高估值个股对增长减速极为敏感 [4][8] - 软件与AI板块整体承压,Datadog下跌3%、Snowflake下跌2%,但Palantir跌幅最大,且Datadog过去一周跌幅更大,说明Palantir的下跌并非完全由自身财报引发 [9][10] - 财报表面强劲与底层隐忧并存:空头关注252倍市盈率、合同总价值仅增长6%、股票薪酬大幅上升,多头则强调165%净收入留存率和158%的Rule of 40得分 [16][17] Palantir 2026年第三季度业绩 - 第三季度营收达23.13亿美元,同比增长96%,超过彭博21.7亿美元的市场一致预期 [5] - 调整后每股收益为0.44美元,超过雅虎财经0.40美元的一致预期,为连续第十次每股收益超预期 [5] - 美国商业业务营收同比增长148%至9.84亿美元,首次超过美国政府业务营收;后者同比增长96%至9.53亿美元 [6] - 首席执行官Alex Karp向分析师表示商业业绩表现"出界"(out of bounds) [7] Palantir 指引与估值压力 - 全年2026年营收指引上调至85.30亿至85.34亿美元区间,高于雅虎财经82亿美元的分析师预期 [7] - 全年美国商业营收目标上调至超过35.59亿美元 [7] - 第四季度营收指引为26.5亿美元,同样超过预期,但隐含环比增长15%,低于上年同期20%的增速 [8] - 市盈率高达252倍,几乎没有容错空间 [17] - 合同总价值同比增长仅6%至29.18亿美元,首席财务官Dave Glazer表示若干八位数大单"期限较往常更短",但预计合同期限和规模将随时间增长 [17] - 第三季度股票薪酬升至3.189亿美元,上年同期为1.723亿美元 [17] 同业对比:Datadog与Snowflake - Datadog股价报209.77美元,下跌3%;Snowflake股价报284.85美元,下跌2% [9] - 过去一周软件与AI板块遭遇广泛抛售,三只股票均大幅下滑,其中Datadog跌幅超过Palantir [10] - 小型政府聚焦型公司表现相对抗跌,BigBear.ai股价小幅走高 [10] - Palantir向美国政府机构和大型企业销售Foundry、Ontology和AIP平台,定位为"主权AI",合同销售周期长且需大量现场部署工作 [12] - Datadog运营按使用量定价的SaaS可观测性与监控平台;Snowflake运营按消费量收费的云数据平台,收入随客户数据处理量波动;两者收入紧跟客户活动,而Palantir的大额合同胜出使其季度信号更为波动 [13] - 市场给予Palantir的估值倍数远高于Datadog和Snowflake,这一溢价使其增长路径的任何波动都缺乏缓冲空间 [14] 科技板块整体环境 - 苹果11月2日财报包含疲弱的毛利率展望,与内存成本上升和Siri AI支出相关,股价随之下滑 [11] - 对人工智能支出的担忧也压制了软件板块,11月3日的美国中期选举可能增加短期波动 [11] Palantir后续关注要点 - 第四季度业绩将检验环比增长能否从指引隐含的增速回升 [15] - 多头可援引165%的净收入留存率、158%的Rule of 40得分,以及营收、调整后经营利润和调整后自由现金流的上调展望 [15] - 关注长期故事的股东拥有强劲基本面支撑,但短期动量已转向不利,围绕环比增长的争论解决前短期波动可能持续 [18]


Apple Has Gotten ‘Zero Out of AI.' Bulls Say It Doesn't Matter Yet.
247Wallst· 2026-11-03 20:20
文章核心观点 - 苹果刚结束史上最佳财年,第四季度营收1144.8亿美元、同比增长11.72%,每股收益2.10美元超预期1.98美元,全年营收达4788.3亿美元,但AI未贡献任何收入 [3] - 即便看空苹果AI前景的分析人士也承认硬件周期仍在发挥作用,Dan Nathan称苹果在Siri和AI上“零收获”,没有AI驱动的硬件提前换机潮,只是换机时机到了 [2] - 苹果市盈率44倍,远高于微软27倍和Alphabet 14倍,估值已提前计入AI变现预期,而AI收益尚未兑现 [8][10] iPhone与Mac需求支撑看多逻辑 - 第四季度iPhone营收从490.2亿美元增至575.8亿美元,Mac销售额同比增长24%,远超华尔街预期的15% [4] - Jim Cramer称苹果以iPhone和Mac强劲销售驱动营收与利润双超预期,并称赞中国市场销售表现优异 [4] - Gene Munster认为存在为期三年的硬件升级周期,消费者正为AI准备Mac设备,但对CEO John Ternus未就个性化AI代理给出明确答复表示担忧 [4] Siri AI落后于ChatGPT与Gemini - Mark Gurman称花一个周末使用ChatGPT后认为苹果没有接近的产品,ChatGPT是改变游戏规则的全天候助手,Siri AI运行水平远不及此 [5] - Gurman同时公允地指出Siri AI在90%的使用场景中表现“极佳” [5] - Ternus在财报电话会上表示Siri目前主要基于请求式运行,架构可随时间扩展 [5] 竞争对手已从AI变现 - 微软Azure营收增长48%至331.65亿美元,Microsoft 365 Copilot付费席位突破3000万 [6] - Alphabet旗下谷歌云营收增长103%,Gemini应用用户达10亿 [6] - Gurman警告苹果服务业务面临风险:相当部分收入来自谷歌在Safari的搜索收入分成协议,随着用户转向Gemini、ChatGPT等AI应用完成原本通过搜索引擎完成的任务,服务收入将下降 [6] 中国市场表现多空分歧 - 大中华区营收175.4亿美元,低于华尔街预期的187.5亿美元 [7] - Cramer以去年同期144.9亿美元为基准,苹果称同比增长21%创季度纪录;Massar以分析师预期为基准则显示不及预期,中国市场在增长但慢于华尔街预测 [7] AI差距显现前苹果需证明的事项 - 苹果指引12月季度服务业务增长8%至9%,毛利率45%至46%,该利润率展望包含扩大Siri AI规模的成本 [8] - 股价最近收于338.82美元,过去一周下跌1.5%,但年初至今仍上涨24.8% [8] - 需关注Siri AI能否走出测试版并销售付费服务器端层级、搜索向AI迁移后服务增长能否维持、中国能否在超越去年数字的同时也开始超越预期 [11]

中泰国际每日晨讯-20261103
中泰国际· 2026-11-03 17:34
港股大盘与板块表现 - 恒生指数、国企股指数、恒生科技指数分别上涨0.4%、0.6%与2.3%[2] - 能源、原材料、医疗保健、金融、公用事业板块微跌,工业、非必需性消费、电讯、地产建筑、资讯科技、综合企业指数上涨[2] - 小米汽车10月交付逾5万辆,小米股价升6.1%[2] - 阿里巴巴与Apple达成合作,将千问集成至Apple智能,阿里巴巴股价上涨2.5%[2] 政策与流动性动态 - 证监会与人民银行同意31家证券公司和基金管理公司开展第三批互换便利操作,申请额度超过1,000亿元[2] - 股票回购增持专项再贷款利率降低至1%[2] 美股与海外市场 - 道指上涨0.4%,纳指与标普500指数分别下跌1.1%与0.5%[3] - 特斯拉与亚马逊分别上涨1%与2.2%,联合大陆航空与西南航空分别上涨4.8%与3.6%[3] - 恒指夜期收报23,535点,高水142点[3] - 美国10月ISM制造业指数上升至55.5,高于彭博预测及前值的54.5[4] 行业动态 - 大唐新能源、龙源电力分别上涨3.9%、1.8%,东方电气、哈尔滨电气分别上升6.0%、1.5%[5] - 阿达格集团向东方电气采购30台G50型燃气轮机[5] - 药明康德全年收入将高增长,信达生物、百济神州、翰森制药下半年产品销售良好[5]


Anthropic 营收 170 亿转亏,苹果(AAPL.US)与 Palantir(PLTR.US)财报分化
智通财经网· 2026-11-03 15:50
核心观点 - AI巨头财报呈现分化格局,Anthropic收入高速增长但因算力承诺与捐赠配捐导致经营账面转亏,引发市场对AI扩张成本与收入定价的重新审视 [1][2] - 美股宏观表现分化,科技股在10月疲弱后出现企稳迹象,但投资者仍在核算AI资本开支能否兑现利润 [2] - 苹果收入强劲与利润率承压并存,Palantir收入持续高增长并上调指引,Marvell宣布大额收购布局光通信 [3][4] Anthropic财报与AI行业成本审视 - 美国证券交易委员会于11月2日收到Anthropic修订版上市文件,披露第三季度营收达169.56亿美元,显著高于第二季度的115.55亿美元及上年同期的13.82亿美元 [1] - 公司由上季经营盈利9.74亿美元转为经营亏损5.67亿美元,主要归因于约50亿美元的短期承诺算力费用和19.6亿美元的非现金捐赠配捐费用 [2] - 调整后经营利润仍有24.63亿美元(该口径剔除捐赠配捐与股权激励,50亿美元短期算力仍计入成本),调整后营业利润率由19%降至15%,显示收入扩张与成本跳升并存 [2] - 同期净亏损为232.91亿美元,其中219.36亿美元来自可转债等金融工具公允价值变动的非现金费用 [2] 美股宏观与科技股表现 - 标普500收跌0.5%,纳斯达克综合指数跌1.1%,道指反涨0.4%,标普500成分股近七成上涨 [2] - 英伟达由盘中涨2.6%转为收跌1.3%,尾盘科技股回落拖累指数,布伦特原油跌7.6% [2] - 周五科技股急跌后的压力延续,苹果和Palantir盘后公布财报后,盈利能否抵消估值与成本疑虑成为新的检验点 [2] 苹果财报 - 苹果公布截至9月26日的财年第四季度营收1,145亿美元,同比增长12%,净利润307亿美元、每股收益2.10美元,其中每股收益包含关税退款带来的5美分正面影响 [3] - iPhone单季营收创同季度纪录,服务业务营收创历史新高,整体结果高于分析师预期 [3] - 季度毛利率为47.9%,苹果预计12月季度降至45%至46%,主要受内存成本上涨及Siri AI相关开支影响 [3] - 这是新任CEO特努斯接任后的首份季度财报,呈现出收入强劲与利润率承压并存 [3] Palantir财报与指引 - Palantir第三季度收入23.13亿美元,同比增长96%、环比增长20%,首次突破单季20亿美元 [3] - 美国商业收入9.84亿美元、同比增长148%,超过美国政府业务的9.53亿美元 [3] - Palantir将2026年全年收入指引提高至85.30亿至85.34亿美元,按中值计算同比增长约91% [4] Marvell收购Lumentum - Marvell宣布以全股票方式收购Lumentum,交易隐含企业价值约1,150亿美元,对应股权价值约1,026亿美元(每股约1,132美元) [4] - 每股Lumentum股票将换取4.5股Marvell股票,较10月28日收盘价溢价23.9%,交易仍待股东和监管审批 [4] - 公告日Marvell和Lumentum股价分别下跌12.7%和18.6%,光通信扩张与整合风险同时摆上桌面 [4] AI合作与支付业务拓展 - 阿布扎比国家石油公司与OpenAI、G42签署多年AI合作,ADNOC称合作将先把AI智能体用于油田开发规划,并连接生产、炼化、物流与交易等业务,系统部署在G42的阿联酋算力设施,重要决策仍由人员监督 [4] - OKX在美国推出万事达卡支持的稳定币支付卡,符合条件的美国用户可用OKX Pay中的USDC、USDT和USDG消费,符合条件的USDG交易最高返现10% [4] 代币化证券与金融机构布局 - 纽约证券交易所计划为代币化证券平台加入链上股东治理服务,Broadridge将提供股东沟通、代理投票和数字过户代理等能力,该平台仍须监管批准后才会推出 [5] - 英伟达、好市多和耐克加入对OKX-ICE代币化股票交易计划的反对名单,媒体统计最初拟挂牌的62家公司中已有43家提出异议,约占69% [5] - 汇丰将在香港设立AI与新兴技术研究院,计划于2027年初运营,初期方向包括AI培训、安全和反欺诈,也涵盖后量子密码与区块链,香港科技大学将担任主要学术合作伙伴 [5]

苹果把给AI的钱都给了股东
投中网· 2026-11-03 15:12
文章核心观点 - 苹果凭借极低资本开支与大规模回购成为对冲AI投资风险的避险标的,但缺乏重量级创新与AI基础模型布局,长期面临错失AI时代的战略风险 [5][16][42] 苹果股价抗跌表现 - 苹果发布2026财年第四季度业绩当天股价下跌1.83%,市值回落至5万亿美元下方,盘后再度下跌近3% [7] - 苹果仍是近期科技巨头中跌幅最小的公司 [8] - 整个10月美国主要科技股大幅回调:英伟达下跌超10%,谷歌重挫近19%,Meta跌逾15%,亚马逊跌掉3.5% [9] - 英特尔10月最后一个交易日因业绩指引不及预期单日暴跌28.6%,创1970年代以来最大单日跌幅,拖累整个半导体板块集体下挫 [11] - OpenAI最新一轮融资规模从300亿美元下调至200亿美元,估值从1.4万亿美元回落至1.25万亿美元 [12] - Anthropic的IPO估值从2万亿美元大幅下修25%至1.5万亿美元 [13] - 同期苹果股价单月上涨4.3%,成为表现最好的大公司;今年以来累计上涨25%,是标普500最大的上涨贡献者,股价表现冠绝Mag7 [14] 机构观点 - 罗素投资管理超4300亿美元资产,其投资经理表示苹果流动性充足,是对冲AI波动的优质工具,市场紧张时是资金的安全港 [15] - Evercore ISI分析师认为苹果是当前环境下首选的防御标的 [15] - Melius Research分析师称苹果是市场奖励低资本开支、AI模型无关路线的最佳范本 [15] 苹果抗跌的直接原因:千亿美元回购 - 今年4月底苹果董事会宣布追加授权回购最多1000亿美元公司普通股 [18] - 2026财年(截至9月26日)苹果回购价值863.9亿美元股票,支付157.2亿美元股息,共计向股东返还约1021亿美元 [18] - 流通股规模从上一财年末的14.77亿股收缩至14.53亿股,每股收益从7.46美元升至8.98美元 [19] 苹果抗跌的深层逻辑:极低资本开支 - 最新一个财季苹果资本开支仅22.4亿美元,同比收缩31%;经营现金流下滑5.5%,自由现金流仅下滑2.4% [21] - 第四财季回购加股息开支合计约282亿美元,与当季经营现金流281亿美元基本相当,相当于把几乎全部经营现金流还给股东 [21] - 整个财年苹果资本开支90.4亿美元,同比收缩29%;经营现金流增长30.2%至1451亿美元,自由现金流增长43%至1360.6亿美元 [21] - 上季度谷歌经营现金流423亿美元,资本开支猛增1倍多至513.6亿美元,自由现金流为-91亿美元,连续两个季度为负,财报发布日股价暴跌逾12% [22] - 同期Meta经营现金流327.9亿美元,资本开支349.1亿美元,上市以来自由现金流首次转负,上年同期为+106.3亿美元 [22] - 微软经营现金流580亿美元,资本开支393.7亿美元,自由现金流186.3亿美元,同比下滑27% [22] - 资本市场逻辑从信仰式投资转向给AI算账,资金向更省钱、更稳定的公司涌动 [23] 苹果的创新困境 - 苹果越来越像一家老登公司,创新能力不足是库克时代最大问题 [27] - 上一财季iPhone贡献576亿美元营收,同比增长17.5%,超出分析师预期,占据苹果总收入半壁江山 [28][29] - Mac和服务收入保持增长,iPad、可穿戴设备、家居和配件等板块继续下行 [30] - 新任CEO特努斯9月1日接掌公司后两个月内连续举办多场新品发布会,上新频率高于库克时代 [31] - 新产品均沿苹果自己或安卓厂商已验证路径前行:iPhone18系列为年货,首款折叠屏手机iPhone Duo、HomeView家居智能硬件、触屏版MacBook Pro均非真正创新 [32][33] - 研发管线中带摄像头AirPods、智能眼镜、带机械臂家庭显示屏、家庭安防摄像头、可穿戴吊坠等产品大多停留在传言中;家庭显示屏以HomeView形态落地但无机械臂,摄像头交给LG、施耐德等第三方代工 [34][35] - 苹果汽车项目折腾十年、投入无数,最终胎死腹中;折叠屏iPhone传了数年,iPhone Duo才姗姗来迟且软硬件bug频出,反映执行力不足 [36] - 特努斯在第四财季电话会议上未谈论新品,仅强调iPhone收入创史上同期季度新高、服务业务创历史新高 [36] 苹果的AI战略与增长天花板 - 苹果至今没有自研SOTA大模型,也没有这方面打算,原因是会带来巨额资本开支且结果不明朗 [42] - 苹果把跃入AI时代的重任放在iPhone和Siri上,特努斯称iPhone将是个人智能中心,苹果设备是所有形态AI的最佳使用场所 [43][44] - 新Siri可访问iPhone上联系人、通信、健康、财务等私密个人数据,构成核心差异化,目前Siri每天处理25亿次请求 [44] - 苹果不特别在意智能体,特努斯表示这是对用户有前途的工具,但必须让用户清楚智能体访问了什么 [44] - 苹果构想AI变现路径包括与第三方厂商合作或用户侧付费扩容 [44] - 苹果给出新季度营收同比增长7%~10%的温和指引,宣称将是苹果史上收入表现最佳的季度 [44] - 相比AI公司动辄翻番甚至数倍的收入增速,苹果增长不太性感;不深入基础模型只靠谷歌等合作伙伴,注定无法成为AI时代主要玩家 [45] - 5万亿美元的苹果增长天花板一眼可见,而1万亿美元出头的OpenAI、Anthropic即便遭回调也拥有10万亿美元甚至更大价值空间 [45]
Apple Q4 results beat estimates as iPhone 18 Pro demand, price hikes offset rising chip costs
The Economic Times· 2026-11-03 12:25
核心观点 - 公司第四季度财报表现超出华尔街预期,营收与每股收益均高于分析师预测,主要受iPhone 18 Pro系列强劲需求及产品提价推动 [1][13] - 公司在新任CEO John Ternus领导下进行战略转型,调整延续近二十年的秋季iPhone发布节奏,并扩展 holiday 季前的产品发布阵容以平滑营收周期 [2] - 公司面临存储芯片价格飙升带来的成本压力,通过提价及库存收益等方式部分对冲,毛利率仍超出预期 [8][9] 整体财务表现 - 第四季度营收为1144.8亿美元,超过华尔街预期的1133.9亿美元 [1] - 每股收益为2.10美元,超过分析师预期的1.99美元,即使剔除每股5美分的关税退款收益后仍超预期 [1] - 第四季度毛利率为47.9%,高于分析师预期的47.5% [9] 战略与产品发布调整 - 新任CEO John Ternus于9月接任,公司正改变近二十年来多数新机型在秋季发布的传统节奏 [2] - 今年公司推出了iPhone Pro和Duo机型,其他版本预计明年上市 [2] - 公司在 holiday 购物季前扩展产品发布,推出首款触摸屏笔记本电脑和智能家居中枢等新设备 [2] - 更广泛的发布策略旨在平滑公司营收周期,该周期历史上严重依赖 holiday 季度的iPhone销售,并在财年末放缓 [2] iPhone业务 - 第四季度iPhone营收为575.8亿美元,超过分析师预期的565.4亿美元,该数据包含iPhone 18 Pro系列销售但排除iPhone Duo [7] - 首款折叠屏手机iPhone Duo在线开售后数小时内售罄,上月苹果门店出现排队购买现象 [5] - iPhone Duo面临屏幕破裂的客户投诉,CEO表示因显示问题退货的占比极小,公司正在更换受影响设备 [6] - 供应持续受限,公司难以跟上需求步伐,CEO表示尚无法预测供需何时平衡 [6] 成本压力与定价策略 - 人工智能行业需求增长推动存储芯片价格飙升,组件成本上升可能拖累公司利润率,尤其当消费者选择更高存储版本设备时 [8] - 为缓解影响,公司将iPhone 17机型提价100美元,并在最新iPhone 18 Pro系列发布时上调部分MacBook机型价格 [8] - CEO表示,与6月季度相比更高的存储成本被库存收益及部分非存储组件成本下降部分抵消,提价也有助于缓冲影响 [9] Mac与服务业务 - Mac业务表现强劲,营收达107.9亿美元,显著高于分析师预期的96.1亿美元 [10] - Mac电脑作为运行AI代理的平台在技术爱好者中获得青睐 [10] - 服务营收为315.7亿美元,与分析师预期的315.8亿美元基本持平 [10] 其他产品类别 - iPad营收为62.3亿美元,低于预期的67.0亿美元 [11] - 可穿戴设备、家居及配件营收为83.0亿美元,低于预期的90.6亿美元 [11] 人工智能进展 - 投资者关注的另一领域是公司人工智能举措的成本,尤其是改版后的Siri助手 [11] - CEO表示升级版助手目前每日处理25亿次请求 [11] - 公司维持强劲iPhone需求、管理上升的组件成本以及扩展AI驱动服务的能力,将是未来几个季度财务表现的核心 [12]
纯语音Personal Agent来了!或许,这就是乔布斯心中的Siri
量子位· 2026-11-03 11:27
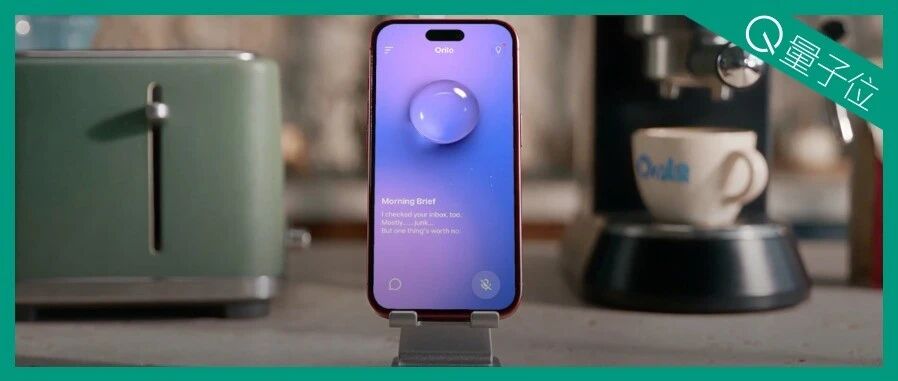
文章核心观点 - Orilo是一款Voice-first的Personal Agent产品,被认为是目前最接近科幻电影、符合浪漫幻想的AI助手 [13][14] - 行业现有Personal Agent解决方案不成熟,存在使用频率极低、交互摩擦极高、运行成本极高三大问题 [21][23][24][28] - 下一代能活下来的Agent必须能悄无声息、高频地长在生活里,语音才是真入口 [32][34] - Orilo通过双层网络架构解决语音Agent深度推理与超低延迟相克的行业死穴 [93][98] - 新一代AI产品的价值标尺正在变化,从争夺用户注意力转向帮用户抢回被互联网产品剥夺的时间 [135][136][137] 行业现有Personal Agent的痛点 - 使用频率极低:订机票、退订流媒体等复杂任务一个月遇不上几回,用户宁愿自己动手 [23][24] - 交互摩擦极高:开车、洗碗、炒菜、跑步时双手和视线被占用,掏手机打字跟AI盘逻辑不现实 [25][26][27] - 运行成本极高:后台每调一次大模型都需要复杂Tool Call,每次Loop消耗真金白银,消费级产品难以规模化普及 [28][29][30] - 技术原教旨主义统治行业太久,做个人伴侣产品不是光靠模型参数大、基准跑分高就能赢 [31] Orilo的产品切入点与交互设计 - 选择语音优先(Voice-first)作为核心交互方式,因为语音是人最自然的交互方式,文字对日常交流并非必需品 [34][35][36] - 人在说话时会不自觉透露更多个人上下文(Conversational Context),这些顺嘴的信息是理解一个人的关键 [37][38][39] - 切入点为早晨场景,这是人一天中信息处理频率最密集的场景,刚睡醒满脑子混沌且手里抓着牙刷或咖啡杯 [42][43][44] - 完全解放双手,设备丢到一边,人只需通过语音接收信息并输出要求 [46] - UI形态为一颗水滴,与手机物理陀螺仪打通,倾斜手机时像真实水珠一样在屏幕缓缓滑移 [52] Orilo的核心功能 - 个性化晨报:不仅盯发生了什么,更琢磨事件对用户意味着什么,结合历史对话和长期记忆提供贴着用户工作视角的定制解读 [59][60][61] - 主动跟踪:用户动嘴交代一句,Orilo在后台7x24小时趴在信息源上,一旦有风吹草动就在合适时机主动汇报 [65][66] - 一句话闭环操作链条:通过连接器入口和内置插件跨APP获取上下文,从重要信息截获到跨应用任务执行前后两句话无缝闭环 [69][70][82] - 邮箱场景示例:听早报时可让Orilo查看邮箱,两三秒提炼重要信息;孩子学校提前放学的邮件可在早报间隙顺嘴插播并主动询问是否加日历 [73][74][77][78] - 对比竞品Muse翻邮件需二十多秒才回消息,Orilo衔接Tool Call仅需两三秒 [75][84] - 初代产品仅支持英文,不支持母语影响信息交流效率,可能是中文语音模型相对没那么成熟 [88][89][90] Orilo的技术架构 - 行业主流两派方案:端到端原生音频方案速度飞快、情绪饱满自然但逻辑推理太差;级联架构(ASR-LLM-TTS)智商够用但延迟动辄1.5到2秒起步 [94][96] - 人机交互心理红线:声音延迟跨过1.5秒,用户脑中与智慧生命沟通的真实感瞬间荡然无存 [97] - Orilo将交互层和执行层在架构上彻底拆解,搭双层网络:前端层挂超低延迟轻量化语音模型负责极速收听和捕捉情绪,后端层挂慢思考高推理能力Agent默默读邮件、调接口、查日历 [98][99] - 通过产品层Trick给前端语音模型赋予边干活边闲聊的控场能力,解决后端跑任务十几秒里前端大眼瞪小眼的漫长时间黑洞 [103][105][106] - 需要轻微思考时用hmm、uh等拟人拟声词填补缝隙 [107] - 在Full-Duplex-Bench行业测评框架中,被用户打断后重新开口耗时仅1.08秒为测试最快,对比GPT Realtime为1.50秒、Gemini Live为2.62秒 [110][111] - 极致追求响应速度的双层拼装会牺牲鲁棒性,有几次后台没调通接口前端却一本正经胡说八道说全办妥了 [115][116][117] 团队背景与产品沿革 - 创始人焦可为百川智能联合创始人 [121] - 团队去年推出过来福电台产品,核心是做个性化Daily Brief的AI电台,与Orilo一脉相承 [122][123] - 来福电台在几十万用户规模下做到次日留存50%、30日留存10%+的数据 [124] - 来福验证了早晨场景的PMF,团队很早想做能记忆、能回邮件的“人”,Orilo是蓄谋已久的范式跃迁 [126][128][129] - 团队今年年初已启动Orilo项目,大半年后拼图全部集齐 [130][131] 行业价值标尺的变化 - 上一代互联网产品争分夺秒把用户骗到自家平台,绑住后疯狂投喂垃圾广告 [134] - 新一代AI产品如Claude Code、Codex、Muse等Agent新形态反其道而行之,帮用户抢回被互联网产品剥夺的时间 [136] - Orilo选择Voice-first路线,不追求成为无所不能的超级工具入口,不希望用户视线一直停留在屏幕上 [137][138] - 从使用一个App到相处一个Agent,一种全新的人机关系正在萌芽 [142][143] - 2010年乔布斯收购Siri并想直接做进iPhone,但LLM技术迟到了十多年,Siri至今没搭上AI新时代浪潮 [144][145][147][148] - Orilo的发布让乔布斯十多年前寄托Siri的畅想有了一个可以触摸的起点 [150]
财报公布,苹果盘后跌超3%
21世纪经济报道· 2026-11-03 07:23
文章核心观点 - 苹果第四财季营收1144.8亿美元,同比增长12%,高于预估的1134.7亿美元,但增速较6月季度的16%有所放缓 [3] - 大中华区营收175.4亿美元,同比增长21%,为增幅最大区域,但低于预估的187.5亿美元 [3] - 苹果盘后股价一度跌超4%,截至北京时间11月3日7:05跌超3%,报326.99美元 [1] - 公司预计第一财季营收增长7%至10%,高于市场预期的6.1% [4] 第四财季经营表现 - iPhone销售额增长17%,Mac销售额增长24% [3] - 该季度报告为新任首席执行官约翰·特纳斯上任后的首份报告 [3] - 第四财季回购240亿美元股票 [4] 成本与采购动态 - 首席财务官表示预计内存采购价格将持续上涨 [4] - 截至6月和9月的两个季度期间,制造采购义务增加330亿美元 [4] 第一财季业绩指引 - 预计第一财季毛利率为45%至46%,已计入存储芯片成本和Siri AI成本的影响 [4] - 预计第一财季服务业务收入增长8%至9% [4]