Large Language Model

搜索文档
Meta's Muse Era: Why Arm and AMD Will Soar
ZACKS· 2026-09-22 01:36
核心观点 - Meta推出自主个人AI代理“Muse”,标志着AI从被动聊天向自主代理式AI的突破性转变 [1][5] - Muse发布一周内即登顶苹果App Store,Meta股价在过去一个月上涨27.4% [1] - Arm Holdings和Advanced Micro Devices作为Muse成功的两大受益者,将因代理式AI需求增长而获得巨大价值 [2][13] Meta Platforms - Meta在AI基础设施建设上一直是大型科技公司中支出最大的之一,CEO马克·扎克伯格再次展现出在重大趋势上的前瞻性 [1] - Muse与OpenAI的ChatGPT和Anthropic的Claude等传统聊天机器人不同,旨在完成复杂、多步骤的任务 [1] - 过去一个月,Meta股价从长期低迷中苏醒,上涨27.4% [1] Arm Holdings - 随着代理式AI市场增长,对中央处理器(CPU)的需求将激增,因为CPU更适合处理代理式AI所需的连续、顺序逻辑 [2] - 2026年3月,Meta与Arm宣布大规模合作,共同开发Arm AGI CPU及多代专用芯片用于Meta数据中心 [3] - Arm CEO Rene Haas表示,Arm的新AGI CPU已有20亿美元客户需求 [3] - Zacks共识预估显示,Arm营收和每股收益将持续以两位数百分比增长至2028年 [3] - 软银持有Arm约90%股份,宣布将Arm的贷款额度从200亿美元提高至250亿美元,显示对公司前景的信心 [8] - Arm股价在早盘交易中上涨超过10%,突破多个月度阻力位 [8] - 根据Zacks共识预估,Arm当前季度(2026年9月)营收预估为13.7亿美元,同比增长20.95% [6] - 下一季度(2026年12月)营收预估为15.3亿美元,同比增长23.44% [6] - 当前财年(2027年3月)营收预估为60.1亿美元,同比增长22.19% [6] - 下一财年(2028年3月)营收预估为83.2亿美元,同比增长38.45% [6] - 当前季度每股收益预估为0.48美元,同比增长23.08% [7] - 下一季度每股收益预估为0.56美元,同比增长30.23% [7] - 当前财年每股收益预估为2.20美元,同比增长24.29% [7] - 下一财年每股收益预估为3.07美元,同比增长39.72% [7] Advanced Micro Devices - Muse设计为在本地计算机上运行以避免云端代币费用,Meta与AMD合作优化开源模型“Muse Glimmer” [10] - AMD的芯片使代理模型能够在消费级PC上高效运行 [10] - 代理需求浪潮推动AMD服务器芯片价格上涨约40% [11] - AMD CEO Lisa Su表示,随着代理式AI领域势头增强,服务器CPU市场在本十年末可能超过1200亿美元,年复合增长率达35% [11] - AMD股价周一突破历史新高,公司首次跨越1万亿美元市值里程碑 [11]


Microsoft vs Alibaba: Which Cloud AI Stock Is Better Positioned?
ZACKS· 2026-09-22 00:35
微软与阿里巴巴的AI云业务对比分析 核心观点 - 微软和阿里巴巴均转型为AI优先的云运营商,投入创纪录资本建设数据中心、定制芯片和大语言模型,以捕捉全球生成式AI工具和服务的需求 [1] - 两家公司的云业务(Azure和阿里云)均呈现加速增长,且客户对AI计算的需求超过现有供应,但股价走势截然不同,当前是评估两者投资价值的时机 [2] 微软(MSFT)业务分析 - 2026财年第四季度Azure营收同比增长43%,客户需求持续超过可用容量,在云计算领域拥有定价权 [4] - 微软云年营收突破2140亿美元,同比增长27%,全年运营收入增长21%,超过营收增速,尽管面临AI基础设施投资和折旧费用上升的压力 [4] - Microsoft 365 Copilot付费席位超过3000万,GitHub Copilot用户达5000万,AI已嵌入企业日常工作流程 [5] - 2026财年Zacks共识预期每股收益为19.62美元,同比增长9.3% [7] - 2027财年指引显示Azure增长约45%(固定汇率),智能云营收将显著更高,但资本支出继续上升,短期自由现金流和运营利润率承压 [6] 阿里巴巴(BABA)业务分析 - 2027财年第一季度阿里云外部营收同比增长45%,EBITDA利润率升至11.6%-12%,反映规模经济和供应受限市场中的定价改善 [8] - AI相关产品营收连续12个季度实现三位数增长,目前约占外部云营收的35%,管理层重申2030年外部云营收达1000亿美元的长期目标 [8] - 通义千问Qwen3.8-Max模型基于2.4万亿参数,是中国最先进的系统之一,阿里云将超大规模AI数据中心交付时间缩短至约100天 [10] - 自研T-Head芯片(包括Zhenwu超节点系列)已获得数百家外部客户商业应用,减少对出口受限外部供应商的依赖 [10] - 集团整体营收增长仅9%,核心电商客户管理收入下滑,AI基础设施支出拖累自由现金流和近期盈利能力,调整后EBITDA同比下降 [11] - 2027财年Zacks共识预期每股收益为6.51美元,同比增长67.35% [12] 估值与股价表现 - 微软远期12个月市盈率为24.15倍,阿里巴巴为14.62倍,微软的溢价反映其更广泛、更多元化的AI驱动盈利增长 [13] - 阿里巴巴股价年初至今下跌22.7%,微软股价上涨2.1%,微软的稳健表现反映其稳定的执行力和需求可见性,阿里巴巴的下跌反映市场对其利润率复苏和核心电商趋势的担忧 [15] 结论 - 微软的优势在于更广泛的业务多元化、持续双位数云增长、扩大的运营利润率以及成熟的AI变现引擎(覆盖Copilot、Azure和企业软件) [19] - 阿里巴巴提供更快的云营收增长和改善的AI单位经济,但疲软的核心电商趋势、较薄的集团层面增长以及较重的短期现金消耗增加了不确定性 [19] - 综合营收持久性、利润率轨迹、生态系统广度和指引可见性,微软当前具有更强的上行潜力 [19]


INTU's Big Bets Keep Scaling: Can These Become Its Main Growth Engine?
ZACKS· 2026-09-22 00:30
核心观点 - Intuit公司正将Assisted Tax、Money和Mid-Market三大业务作为“Big Bets”战略重点,这些业务在2026财年已占公司营收约30%,并实现超过30%的同比增长[1] - 尽管公司面临客户获取压力,2026财年新客户增长未达预期,但管理层仍预计2027财年营收增长9%-10%,并持续投资扩大客户入口[5] 业务增长与市场机会 - 三大“Big Bets”业务自2023财年以来年复合增长率超过30%,而公司整体营收增长为14%[1] - Assisted Tax业务营收增长37%至28亿美元,客户数增长38%至1300万[2] - Business Money业务营收增长31%至18亿美元,Consumer Money业务营收增长26%至6亿美元[2] - Mid-Market业务营收增长39%至16亿美元,客户数增长28%至44.9万[2] - 公司估计总可寻址市场超过3000亿美元,目前渗透率仅为7%,其中小企业市场970亿美元、中端市场890亿美元、消费者市场1420亿美元[3] AI技术应用 - 公司平台整合了8200万消费者、1000万企业和65万会计师的数据[4] - AI代理可调用超过60种大语言模型和100多项Intuit AI技能,同时在需要准确性和合规性的工作流程中保留人工专业判断[4] 客户获取挑战 - 2026财年新客户增长未达预期,TurboTax的IRS电子申报份额下降1个百分点,DIY份额下降3个百分点[5] - 2027财年管理层预计营收增长9%-10%,全球业务解决方案增长13%-14%,同时投资扩大客户入口以持续扩展“Big Bets”[5] 同业对比 - H&R Block 2026财年营收增长4.9%至39.5亿美元,AI Tax Assist处理了410万条客户消息,同比增长88%,2027财年营收指引为41.1-41.6亿美元[6] - Paychex 2026财年营收增长17%至65.1亿美元,截至8月31日超过5万家企业使用WISE平台,近90%标记的时间和工资错误在薪资处理前得到纠正[7] 股价与估值 - Intuit股价过去三个月上涨17.6%,表现落后于行业但优于标普500指数[8] - 当前远期12个月市销率为3.42倍,低于行业平均的6.06倍[10] - 2027财年和2028财年的盈利预测在过去一个月内均被下调[11]


青农商行(002958) - 002958青农商行投资者关系管理信息20260921
2026-09-21 19:48
息差企稳与负债成本管控 - 2026年上半年净息差为1.62%,较年初提升2BP,企稳趋势明确 [1] - 息差边际改善主要源于负债端成本管控,负债端平均成本率下降形成显著支撑 [1] - 依托存款结构持续优化与负债成本稳步下行,一季度开启的息差企稳回升趋势具备较强可持续性,全年有望维持向好态势 [1] AI应用体系建设与成果 - 践行“AI Driven”理念,坚持“场景优先、小步快跑”,构建“1+1+6+N”智能应用体系 [2] - 成立大模型研究专项工作组,搭建模型推理算力底座,完成DeepseekV4、Qwen3.8等大模型本地化部署应用 [2] - 建成企业级智能体工作站,基于无感嵌入理念,依托企业微信构建统一作战平台 [2] - 围绕对公、零售、同业、风控、运营、综合六大领域,打造“AIGC生成+人工复核”等4类作业模式 [2] - 上线财富管理“理小助”、普惠尽调“普小慧”、对公“访前一页纸”等专属智能体,落地标志性成果26项 [2]
百亿终端的AI破局,从轻智能开始
虎嗅APP· 2026-09-21 18:29
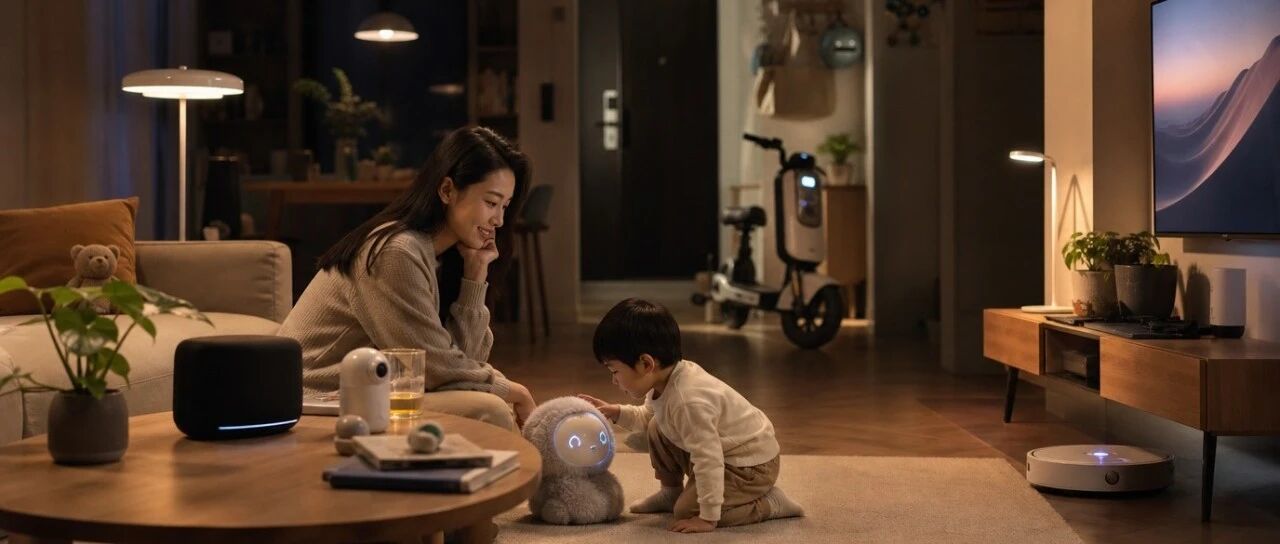
核心观点 - 轻智能是AI浪潮的B面,以低成本、低门槛的方式让终端设备获得“恰到好处”的智能,从而推动AI在消费电子、家电等行业的广泛落地 [3][13] 行业现状与市场数据 - 华强北AI产品销售额增长显著,2026年1-7月全品类销售额同比增长55%以上,AI眼镜销量翻番,无人机、机器人销量增长60%-70% [5] - 截至2026年7月,AI产品在华强北商圈占比达61%,2025年为41%,2023年仅为12% [5] - 2026年Q1,AI家电市场规模同比增长59.7%,销量突破3800万台,AI冰箱、AI集成灶、AI扫地机器人增速均超60% [7] - 同期中国家电产业(不含3C)零售规模为1726亿元,同比下滑6.2% [7] - 全球数百亿终端仍处于不会感知、不会交互、不会自主决策的阶段,很多产品未实现基本联网 [8] - 终端厂商陷入价格战,同类产品差异化有限,部分厂商只能以价换量 [8] - 家电行业头部企业净利率仅约6%,中小企业缺乏核心技术储备和研发资金 [10] - IDC报告指出,超过50%的中小厂商因AI功能开发周期超过10个月而错失首年销售高峰 [10] 轻智能的技术底座与能力 - 轻智能基于成熟智能OS底座(如开源鸿蒙),提供四大能力:原生联接、轻量计算、物理感知、自然交互 [10][11] - 原生联接支持蜂窝网络独立上网和端云协同,不依赖手机App [10] - 轻量计算实现端侧实时响应和本地简单推理,复杂运算交给云端 [10] - 物理感知具备视觉、听觉等数据获取和空间感知能力 [10] - 自然交互允许人类用最熟悉的方式与机器打交道 [11] - 技术底座来自上海海思的四大生态:开源鸿蒙、星闪联接、端侧AI、超高清音视频 [20] - 开源鸿蒙是智能OS底座,星闪+蜂窝网络是联接底座,端侧AI+端云协同构成算力底座,超高清音视频是视听与交互底座 [20] 终端厂商的挑战与机遇 - 终端AI化受限于硬件、开发和操作系统三道门槛,轻智能通过降低这些门槛提供解决方案 [16] - 硬件技术发展成熟,厂商无需高昂成本即可获得智能能力 [16] - 大模型和AI Coding提升终端开发效率,成本结构从“研发”转向“改造” [16] - 端云协同让小终端摆脱算力限制 [16] - 开源鸿蒙生态终端设备数量突破13.5亿,应用范围从“人、车、家”扩展到穿戴、AI玩具、无人机、燃气、电力、交通、金融、制造等行业 [17] - 厂商负责定义场景和需求,基于轻智能找到灵活解决方案 [17] - 创业团队和一人公司可像“搭积木”一样高效落地创意 [17] - 上海海思展台的AI毛绒玩具搭载Hi3516CV610和WS73,能进行本地人脸识别和模拟人类记忆 [19] 用户需求与市场应用 - 两轮车行业智能化趋势影响格局,83.7%用户购车时优先选择智能车型,14.6%用户表示“非智能不买”,智能功能溢价达20%-30% [14] - 行业智能渗透率接近35% [14] - 用户真正需要的智能是“恰到好处”的体验,回应刚需(如骑行安全)和改善型需求(如个性化服务) [15] - 轻智能方案需结合用户群体、使用场景、成本等因素进行适配 [26] - L0类设备(白电、厨电、小家电、表计)直接搭载开源鸿蒙 [26] - L1类设备(手表、耳机、两轮车)用“鸿蒙+AI”升级 [26] - L2类设备(电视、机顶盒、商显、智家云盒)用“开源鸿蒙+菁彩视听”提升系统与视听体验 [27] - 截至2025年末,中国60岁及以上人口达3.23亿,占总人口23% [28] - 轻智能设备可满足老人安全预警需求,如摄像头检测长时间无人走动或跌倒时自动联系紧急联系人 [28] - 燃气灶与门锁联接,在燃气使用中检测大门打开时发送确认提示,而非直接关机 [28] 行业趋势与未来展望 - 泛终端AI正从单设备独立智能走向多设备感知互通,最终迈向以智能体为核心的跨设备协同新阶段 [29] - 终端被认为是AI技术浪潮落地最天然的场景之一,因为已嵌入人类日常 [24] - 竞争核心回归到对用户需求与场景的理解,谁距离用户需求更近,谁就有可能在AI竞赛中领先 [27]

实测Livo|我混进AI「西部世界」1小时,被NPC当场拆穿
机器之心· 2026-09-21 11:48
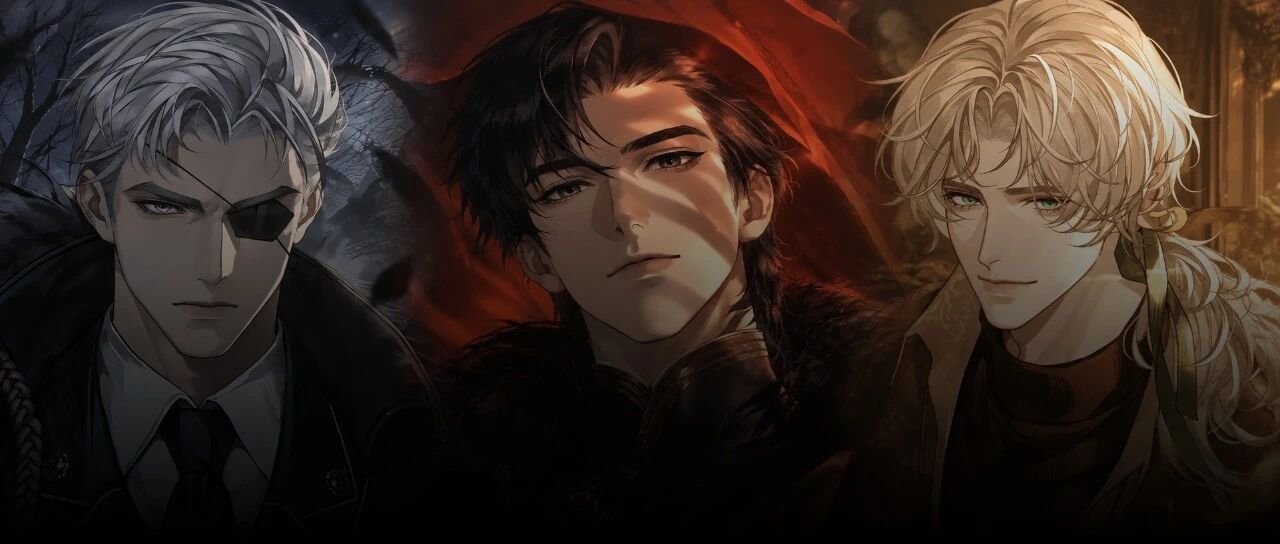
文章核心观点 文章探讨了AI技术如何从底层改变叙事方式,从AI生成故事、Agent自主模拟世界,到快看推出的Livo产品,试图将专业叙事与AI自主性结合,创造“活着的”故事世界,这代表了AI时代内容产业的新方向 AI叙事技术演进 - 2019年Latitude推出AI Dungeon,让AI担任“地下城主”根据用户输入编写情节[3] - 2023年斯坦福和谷歌提出Generative Agents,25个Agent在虚拟小镇中记忆、计划、社交并自行组织情人节派对[5] - 2024年Unbounded尝试“无限游戏”,语言模型生成玩法与故事,视觉模型实时生成场景[9] - 同期Altera在Project Sid中将1000多个Agent放入《我的世界》,形成职业分工、制定规则并传播文化宗教[11] - 2026年Latitude推出Voyage,加入World Engine追踪人物背景、关系、地点和长期后果,用户下线后世界状态仍能演进[13] Livo产品核心设计 - 快看新上线AI产品Livo,形式类似“AI酒馆”,创作者搭建世界观、人物和关键剧情,多个Agent维持角色情绪、记忆、关系和日常行动[17] - 用户获得世界内身份,进入已埋下矛盾、秘密和命运的故事[17] - 已推出四个精品故事世界,覆盖校园、都市、谍战和奇幻[18] - 《蒂利亚之冬》设定在横跨大陆的“和平号”列车上,用户携带XK-101样本卷入多方阵营较量[20] - 用户可判断信任对象,隐瞒、试探甚至欺骗角色,角色情绪与关系会变化,人物按各自日程行动,新事件持续出现[20] 产品体验与叙事机制 - 首页为世界星图,每颗星对应独立故事,用户以特定身份进入[26] - 融合互动小说、剧情游戏、AI角色扮演和世界模拟,核心仍是故事[28] - 开场有明确来历、任务和秘密,需在故事中逐渐判断他人信息[28] - 俯视角列车地图显示角色头像分布在各地点,按日程行动[30] - 地图下方持续更新世界动态,记录新角色登场、人物行动和事件,世界可自运转[31] - 关键剧情由创作者提前设计,用户可选项或直接输入,每次选择后剧情继续生成,角色动作、语气和态度变化[33] - 体验接近互动小说,场景描写、人物动作和心理变化同时出现[34] - 界面显示角色情绪,Deep Feeling展示角色对用户话语的理解,用权衡与玩味、亲密与疏离等维度呈现[36] - 具体感受被记录,用户记得名字产生“雀跃”,看穿秘密感到“愉悦”[36] 角色与命运系统 - 角色“灵魂图谱”包含清醒理智、擅于伪装、野心勃勃等特征,部分信息随交流深入逐渐显现[39] - “我们的命运”分为三类:“注定的命运”承载主线和关键事件,“潜在的命运”生成新支线,“已发生的命运”保存亲历情节[41] - “灵魂演化”记录变化原因,一次谈话可降低戒备或暴露试探欲[42] - “照见我”记录角色对用户的理解、用户对角色的了解及用户造成的影响[42] - 角色逐渐认识用户,说过的话拼出用户形象并影响下次相遇[42] 技术架构与挑战 - 角色设置两套状态:六层人格档案保存稳定部分(自我意识、底层需求、信念、思维方式、立场、情绪倾向),实时情感状态记录具体情境感受[48] - 创作者负责世界规则、核心冲突和关键转折,人工撰写“红色情境”承担重要场面,AI生成“黑色情境”连接节点并补充个性化支线[50] - 不同Agent分工:Soul Agent负责判断和行动,World Agent调度日程、事件、环境和关系,Deep Feeling处理情绪链路,执笔者Agent补充情境[51] - 根据情感重要程度保存信息,秘密、承诺或背叛获得更高权重,不同世界记忆隔离,长程因果系统连接关键结果和人物选择[51] - 技术难点在于将文学语言翻译成心理结构,再变成可运行数据,快看利用创作者资源和IP经验将设定拆成规则[52] 行业意义与探索 - 过去两年AI与内容产业结合多围绕提高产能,生成图片、视频和剧本[55] - Livo设想AI进入故事内部参与人物和世界的长期运行,作品发布更接近开场,用户参与不断加入新条件[55] - 创作者需设计角色判断方式、行动边界和变化条件,作品质量增加新衡量维度[55] - 现阶段Livo仍是早期探索性产品,用AI打造活着的世界是复杂工程[56] - 快看率先给出AI时代讲故事的解法,这是Livo推出的最大行业意义[57]