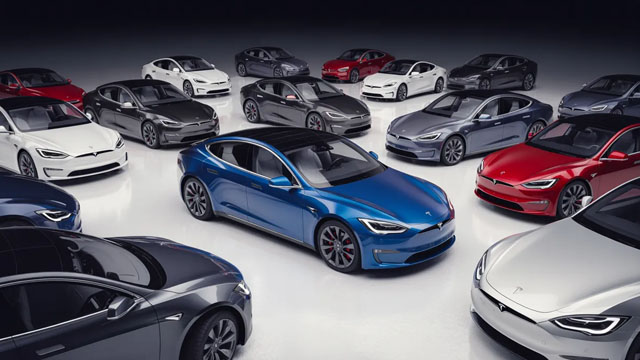
Robotaxi

搜索文档
BYD or Tesla: Which Is a Better Stock?
The Motley Fool· 2026-10-17 14:30
文章核心观点 - 投资者已不再是在两家电动汽车公司之间做选择 比亚迪正悄然构建一个日益类似全球制造业巨头的业务 而特斯拉则要求投资者将目光远远超越汽车业务 [1] - 两家公司代表不同类型的投资押注 比亚迪是对已验证运营模式全球扩张的押注 特斯拉是对公司将成为远超汽车制造商形态的押注 [12] - 对于优先考虑当前盈利 估值和可见复利路径的投资者 比亚迪提供更传统的机会 对于愿意为变革性新业务支付高溢价的投资者 特斯拉提供更大的可选性 [13] 比亚迪:构建全球业务 - 比亚迪在中国建立了巨大的制造规模 在电池和电动汽车领域积累了深厚专业知识 并整合了大部分供应链 目前正将该模式推向海外 [3] - 2026年上半年 比亚迪海外市场营收为1813亿元人民币 中国市场营收为1635亿元人民币 国际营收占总营收约53% [4] - 8月比亚迪新能源汽车销量为440293辆 同比增长17.8% 海外出货量激增134.5%至189466辆 国内销量下降14.3% [4] - 中国电动汽车市场竞争日益激烈 比亚迪上半年营收下降7.1% 归母净利润下降20.5% [5] - 长期问题不在于比亚迪能否卖出更多汽车 而在于能否在全球范围内利用其成本优势 制造专长和电池技术 并在此过程中获得有吸引力的回报 [5] - 比亚迪已在国际市场建设工厂和分销网络 其匈牙利首家乘用车工厂正推进投产 公司计划逐步扩大制造版图 [6] - 若成功 比亚迪可能大幅降低对中国激烈竞争汽车市场的依赖 [6] 特斯拉:转型AI巨头 - 特斯拉仍在生产电动汽车 但投资者日益被要求将目光超越其汽车业务 [8] - 自动驾驶 机器人出租车 储能 Optimus AI基础设施是特斯拉积极布局的领域 [9] - 2026年第二季度 汽车业务贡献了282亿美元营收的73% 汽车交付量增长25%至480126辆 [9] - 特斯拉正推出机器人出租车服务 建设人形机器人新工厂 并推进自有半导体制造 今年资本支出超过250亿美元 主要用于扩展这些新业务 [10] - 投资者可将特斯拉视为两部分业务 盈利的电动汽车业务持续产生利润 这些利润可能为年轻业务提供资金 后者将成为未来增长领域 [11] - 特斯拉市销率为12.4倍 远高于比亚迪的1.3倍 投资者正在为特斯拉的未来付费 [11] 估值与投资逻辑对比 - 比亚迪的市销率为1.3倍 特斯拉市销率为12.4倍 两者估值差异巨大 [11] - 比亚迪代表对已验证运营模式全球扩张的押注 特斯拉代表对公司将变得远超汽车制造商的押注 [12] - 特斯拉市值1.40万亿美元 当日交易区间349.33至370.50美元 52周区间297.38至498.83美元 成交量6210万 平均成交量3770万 毛利率18.85% [8]


Prediction Markets are betting on a Tesla, SpaceX merger in 2027
Invezz· 2026-10-16 23:52
文章核心观点 - 预测市场押注特斯拉与SpaceX将在2027年初合并,合并概率从本周早些时候的29%跃升至56% [5] - 巴克莱研报提出AI与半导体逻辑为合并提供了可信路径,可能于12月6日特斯拉年度股东大会前宣布 [1][6] - 即使交易未最终完成,市场也将基于AI机器人加Starlink/算力整合的期权价值对特斯拉进行重新定价 [1] - 华尔街对特斯拉和SpaceX均给予增持评级,平均目标价显示显著上行空间 [8][14] 合并可信度提升的原因 - 巴克莱高级分析师Dan Levy认为可能在特斯拉年度股东大会前宣布合并,该会议预计不晚于12月6日举行 [6] - 由此形成两条时间线:2026年潜在公告与预测市场押注延伸至2027年,但均未确定交易实际完成时间 [6] - 投资逻辑核心在于人工智能,特斯拉正在开发物理世界运行的机器,包括robotaxi和Optimus人形机器人 [6][7] - SpaceX的AI业务可提供互补的软件与算力能力,巴克莱认为整合可加速两家公司的开发进程 [7] - 实际优势在于开发智能软件的团队与构建使用该软件的产品的团队之间实现更紧密协调 [9] 两家公司各自的潜在收益 - Terafab为合并讨论提供了更具体的解释,巴克莱识别出涉及特斯拉、SpaceX和xAI的半导体计划为潜在催化剂 [10] - 跨独立公司管理共享项目会带来治理与审批复杂性,合并可简化决策并统一投资优先级 [10] - 对特斯拉而言,收益包括与AI软件和卫星连接实现更紧密整合 [10] - 对SpaceX而言,特斯拉的能源产品和生产能力可补充其基础设施雄心 [11] - 已报道的可能性包括Optimus的Grok交互、车辆Starlink连接以及特斯拉能源系统支持SpaceX数据中心 [11] - 经济层面的问题在于共同所有权能否使这些项目比现有商业合作更快或更便宜 [11] - 合并业务只有在收益足以证明收购条款、整合成本和额外复杂性合理时才能创造股东价值 [12] 交易条款比押注赔率更重要 - 投资者仍缺乏判断实际交易所需的信息,巴克莱探讨了SpaceX以全股票方式收购特斯拉的结构,但这仅为分析师预测 [13] - 最终条款将决定股东在合并后业务中的持股比例以及继承哪些投资风险 [13] - 治理问题也值得关注,因为两家公司均由Musk领导 [13] - 引人注目的AI叙事无法解决这些问题,投资者需要正式披露估值、融资、投票权和审批流程后才能评估合并是否有利 [14]

Tesla's Biggest Opportunity May Have Little to Do With Electric Cars
247Wallst· 2026-10-16 21:00
文章核心观点 - 特斯拉最大的机会可能与传统电动汽车制造关系不大,市场仍主要按汽车利润率对其定价,而非汽车业务(Robotaxi、FSD订阅、能源存储、Optimus人形机器人)才是真正的增长故事和投资机会所在 [6] - 公司对特斯拉的目标价为405.69美元,较周二收盘价375.23美元有8.12%上行空间,评级为买入,置信度90% [3][5] - 特斯拉股票评级为买入,目标价406美元,因FSD订阅激增56%且能源存储达到13.5 GWh,但市场仍将其视为汽车公司定价 [13] 非汽车业务表现 - 活跃FSD订阅量增长56%至148万 [8] - 服务及其他收入增长50% [8] - 储能装机量达到13.5 GWh [8] - 特斯拉已记录超过38万英里无人监督Robotaxi行驶里程,且零重大事故 [9] - 马斯克表示部分客户是"买了一辆附带汽车的特斯拉全自动驾驶" [9] - SpaceX购买Megapacks用于平滑数据中心电力波动 [9] - 马斯克称Optimus为"有史以来最伟大的产品" [9] 财务数据与估值 - 第二季度营收增长25.52%至282.4亿美元,超出预期 [7] - 非GAAP每股收益0.33美元,低于0.5367美元的预期,营业利润率收窄至1.4% [7] - 资本支出57.89亿美元,推动自由现金流至负10.92亿美元 [7] - 过去一周下跌3.39%,过去一个月上涨0.64%,年初至今下跌18.22% [7] - 过去一年交易区间为低点297.38美元至高点498.83美元 [7] - 特斯拉追踪市盈率为347倍,远高于英伟达的46倍和优步的14倍 [13][15] - 特斯拉价格/自由现金流为238.26,英伟达为57.08,优步为14.92 [15] 成本与支出压力 - 约2.4亿美元的保修调整影响了能源利润率 [11] - 运营费用因AI、研发和预生产费用上涨47%,这些支出旨在未来创收 [11] - 净利润中包含10亿美元SpaceX按市值计价收益 [11] - 管理层预计2026年资本支出超过250亿美元,负自由现金流可能持续 [10] - 远期市盈率159倍,几乎没有延迟空间 [10] 分析师观点与市场预期 - 分析师持有19个买入评级对4个卖出评级,共识目标价397.83美元 [9] - 7investing的Simon Erickson建立模型,若Robotaxi成功,特斯拉估值可达每股700美元 [9] - Polymarket交易者仅定价0.073的概率认为Optimus在2026年12月31日前发布 [10] - 牛市情景目标价467.45美元,由自动驾驶驱动 [9] - 熊市情景目标价364.28美元 [10] 竞争格局对比 - 英伟达最新季度营收增长105.85%,但盈利倍数远低于特斯拉 [12] - 优步正在构建"全球最大的自动驾驶汽车平台",基于每季度39亿次出行 [14] - 优步是特斯拉Robotaxi乘客最直接的竞争对手 [14] - 特斯拉的AI溢价已体现在价格中 [12] 价格预测(2026-2030年) - 2026年目标价405.69美元 [17] - 2027年目标价427.93美元 [17] - 2028年目标价444.16美元 [17] - 2029年目标价468.94美元 [17] - 2030年目标价504.95美元 [17] - 这些预测假设特斯拉继续执行当前计划,全州范围Robotaxi推出可能推动结果远超这些数字 [17] 投资逻辑总结 - FSD订阅增长是关键,将车队转化为经常性软件收入 [16] - 若Robotaxi持续扩张且第三季度结果显示资本支出转化为服务和能源增长,投资逻辑将改善 [16] - 若非汽车故事支撑,看涨目标难以维持 [16]