Joby Aviation(JOBY)

搜索文档
Joby Aviation(JOBY) - 2026 Q3 - Earnings Call Transcript
2026-11-05 07:02
财务数据和关键指标变化 - 公司第三季度末现金及现金等价物和短期投资约为22亿美元,其中包括本季度通过ATM股权计划获得的约1.28亿美元净收益 [32][33] - 第三季度现金及短期投资使用量(剔除ATM收益)约为1.95亿美元,较第二季度的2.02亿美元改善700万美元,主要来自有利的营运资金和较低的资本支出 [33] - 第三季度总物业和设备投资约为2500万美元,较上季度的2900万美元环比下降400万美元 [33] - 第三季度营收为5500万美元,主要来自Blade,较上一季度增加1600万美元 [34] - 第三季度总运营费用为3.33亿美元,第二季度为3亿美元,增加约3400万美元,主要驱动因素包括:1400万美元用于认证、制造爬坡和商业准备;1100万美元用于支持更高营收的成本;900万美元其他费用 [35] - GAAP口径第三季度净亏损为2.12亿美元,较上一季度的2.45亿美元有所收窄,改善约3400万美元,主要来自权证、获利股份和或有对价公允价值变动带来的5300万美元非现金有利变化,部分被运营亏损增加1700万美元和利息及其他收入减少200万美元所抵消 [35] - 调整后EBITDA(非GAAP指标)第三季度亏损2.08亿美元,第二季度亏损1.97亿美元,环比变化1100万美元反映营收和费用动态 [36] - 第三季度资本支出为2500万美元,年初至今约1.31亿美元 [36] - 公司将全年总营收指引从之前的1.15亿-1.25亿美元上调至1.35亿-1.40亿美元,年初至今营收已达1.18亿美元,已超过8月上调指引区间的低端 [38] - 公司继续预计下半年现金及短期投资使用量在3.85亿-4.15亿美元之间,第三季度1.95亿美元的使用量符合该计划 [39] 各条业务线数据和关键指标变化 - Blade第三季度运送超过44000名乘客,创历史单季最高纪录,Q3客运增长主要由纽约机场服务引领,该服务乘客同比增长61%,新增机场乘客数量翻倍以上 [9] - Blade在奥斯汀F1赛事首次推出服务,座位售罄,为未来在德克萨斯州的运营奠定基础 [9] - Blade第三季度表现突出,9月创纪录,尽管去年9月包含了成功的莱德杯活动,该表现超出公司预期 [34] - 公司制造产出从今年第一季度到第三季度在八个核心制造车间增长37%,同时有记录不合格品的比例下降38% [11] - 公司最近释放工单,开始建造Marina制造线上的第18架生产型飞机,这将是Marina生产的第23架飞机 [10] - 公司已完成首架指定用于乘客测试的飞机的通电,预计在下一季度电话会上分享CEO在该飞机上的首次飞行体验,并在明年完成更多乘客飞行 [17] - 公司J208飞机完成了据信为美国首次民用飞机全自主飞行,横跨24个州,飞行超过6500英里 [4][24] - 公司与美国空军的自主性合同扩展至近3700万美元,基于此前J208项目近2000万美元的合同,运营测试合同上限从500万美元提高至5000万美元 [4][29] - 公司计划收购Resonant Sciences,后者截至2026年7月的过去12个月营收超过1亿美元,同比增长约40%,且EBITDA为正 [14] - Resonant收购对价约为4.5亿美元现金,预计在下次业绩电话会前完成,需满足监管批准和其他交割条件 [12][55] 各个市场数据和关键指标变化 - 公司在德克萨斯州成功演示后,在佛罗里达州进行为期一周的飞行活动,重现了112年前世界首条定期商业航线的飞行,从圣彼得堡垂直起飞,几乎无声地飞越海湾至坦帕并垂直降落 [6][7] - 公司在德克萨斯州DFW国际机场最繁忙时段在平行跑道之间完成降落,并在Plano的丰田北美总部进行了受限空间内的陡峭进近降落,在获得土地所有者许可的情况下将篮球场作为降落点 [23] - 佛罗里达州和德克萨斯州均为eIPP项目关键早期市场,佛罗里达州交通部和州长Ron DeSantis参与了坦帕飞行活动 [8] - 迪拜方面,公司网络中的第二个垂直起降场已完工,计划今年晚些时候在专用垂直起降场网络开始有飞行员在机的运营飞行测试 [10][18] - 公司今日首次启用了由奥兰多和FDOT建设的新垂直起降场 [79] - Blade在纽约机场服务乘客同比增长61%,新增机场乘客翻倍以上,并推出了Westchester新航线,增加了JFK和Newark的时刻密度,将两小时车程缩短为五分钟飞行,价格降至Uber Black水平 [9][64] - Uber关系尚未在平台层面启动,Blade过往增长均为有机增长 [64] 公司战略和发展方向和行业竞争 - 公司正处于FAA型号认证的第五即最终阶段,已完成大量FAA计入信用的测试,包括机身、螺旋桨毂、尾翼、方向舵、倾斜作动器和高分辨率记录器,FAA还批准了内侧短舱、起落架和尾端短舱梁的测试报告 [4][16] - 下一季度计划进行计入信用测试的部件和系统包括螺旋桨叶片、推进系统部件、机翼、储能和配电系统、内侧短舱、尾撑等 [16] - TIA飞行测试前有两个里程碑:FAA飞行员将到公司进行飞机培训;公司将在FAA之前完成相关飞机的自有飞行测试,两者预计均在明年上半年进行 [17] - 行业历史上所有进入TIA的飞机最终都获得了型号认证,公司认为进入TIA飞行测试所代表的先例意义重大,预计明年上半年开始通往型号认证的最后旅程 [25] - eIPP项目获得FAA最新澄清,授权这些飞机用于商业运营,商业飞行将与大量TIA飞行测试挂钩,公司在该领域领先,eIPP飞行小时预计可计入复杂飞机型号认证所需的功能和可靠性测试 [26] - 公司已获得Part 135航空承运人证书并已投入运营,建立了飞行员培训和维护管道 [22] - 公司与丰田的战略合作在制造增长中发挥重要作用,丰田生产工程师每天与公司在加州和俄亥俄州的团队合作,应用生产系统专业知识并定期进行Obeya审查,丰田30年老将KG "Smokey" Kojima被任命为Marina工厂总经理 [10][11] - 公司预计明年上半年分享与丰田战略联盟的更多细节,并完成丰田第二笔2.5亿美元投资交割(需满足剩余交割条件)[38] - 公司与Adams签署了基础设施合资企业,随着规模扩大预计将实现更好的资本效率 [56] - 公司认为eIPP项目与认证互补,是并行路径,在认证推进的同时建设和改善商业侧业务,公司按里程碑扩展而非提前扩张 [37] - 在自主性方面,公司通过收购获得的自主技术整合到Joby平台,J208项目展示了民用飞机首次横贯美国大陆的自主飞行,公司认为这对eVTOL市场未来至关重要,尤其对急救人员和国防领域意义重大 [24] - 公司计划将Resonant Sciences作为专门的国防业务,由Resonant创始CEO Micah North领导,该收购为国防工作提供明确的组织归属,加速在该领域的成熟度,同时让商业航空组织保持对电动空中出租车服务的专注 [12][15] - Resonant在传感、安全通信、电子对抗和低可观测性技术方面拥有深厚专业知识,其DJAM能力可让美国在受干扰的电子环境中运作,该技术未来有潜力保护Joby飞机和所有民用航空的不受干扰的连接性 [13][30][31] - 行业竞争方面,公司认为在FAA eVTOL认证路径上领先世界,竞争对手获得FAA授权的市场调查飞行属于实验性证书,公司也已为部分飞机申请实验性适航证书用于市场调查,但公司更看重eIPP项目提供的商业客运运营机会 [21][71][72] 管理层对经营环境和未来前景的评论 - 公司认为eIPP项目意义重大,将为成熟的eVTOL公司在型号认证前引入客运飞行运营提供机会,eIPP飞行所生成的数据将加速eVTOL飞机认证路径 [5][8] - 公司认为垂直起降是开启航空更贴近人们生活、实现旅行下一次伟大转变的关键,是电动飞行真正价值所在 [7] - 公司认为认证是长期唯一真正重要的目标,公司在这方面真正脱颖而出,尽管大量工作最终只汇总为季度认证图表上的一个百分点,但背后是巨大的努力 [15] - 公司认为Blade证明了垂直起降存在真实需求,每天都在帮助人们节省时间,同时在电动空中出租车推出前教导公司如何运营 [39] - 公司认为Resonant收购将创建规模化的国防增长平台,加速自主性工作并为两家公司创造新机会,其核心业务强劲,具有可观的EBITDA利润率且有机会随时间提升 [14][45] - 公司认为资产负债表强劲,有灵活性追求目标,同时有责任审慎投资,资金投向能更接近商业运营的领域 [32] - 公司预计第四季度Blade季节性放缓,天气可能影响,去年第四季度还包含约800万美元的日本一次性演示收入,因此对年内剩余时间保持审慎 [38] - 公司认为随着丰田战略联盟最后部分完成,预计资本部署将获得贡献,基础设施方面与Adams的合资企业随着规模扩大也应实现更好的资本效率 [56] - 公司认为在认证、制造和商业准备方面的投资节奏与实际进展相匹配,并与世界级合作伙伴一起将飞机推向全球市场 [32] 其他重要信息 - 公司今天上午宣布扩大与美国空军的自主性合同至近3700万美元,通过AFWERX加速自主技术开发并扩大在太平洋地区的测试,基于参与REFORPAC演习和其他演示 [4][29] - 公司完成了据信为美国首次民用飞机全自主飞行,使用J208飞机,横跨24个州,覆盖超过6500英里 [4][24] - 公司宣布计划收购Resonant Sciences,预计在下次业绩电话会前完成交割,Resonant将成为公司专门的国防业务,由Micah North领导 [12] - 公司CEO表示期待在下一季度电话会上分享其在乘客测试飞机上的首次飞行体验,并在明年完成更多乘客飞行 [17] - 公司今日首次启用了由奥兰多和FDOT建设的新垂直起降场 [79] - 公司CEO表示过去几个月一直梦想作为乘客飞行,这是儿时的梦想成真 [78] 问答环节所有提问和回答 问题: Resonant收购的整合与协同效应,以及合并后营收是否约为明年翻倍 - 收购战略 rationale 有四个关键部分:核心业务强劲,过去12个月营收1亿美元,同比增长超40%,EBITDA利润率可观且有机会提升;为国防项目(包括混合氢能和自主性工作)提供额外管理平台,借助Micah团队与政府各部门的强关系获得更多管理关注和客户牵引力;技术方面,DJAM等 resilient GPS 技术对政府自主应用至关重要,与公司Superpilot自主栈结合可打造潜在最佳商业自主技术;Dayton, Ohio的布局为扩大该地区生产提供杠杆 [45][46][47] - 关于更广泛指引,在交易交割前不会超前给出数学计算,交易交割时将更新指引 [47] 问题: 生产与商业化进展,17架在产飞机的状态、eIPP使用数量及UAE商业化或Q4客运飞行更新 - 生产全面展开,效率提升显著,Q1至Q3产出增长37%,不合格率下降38%,丰田深度参与,Kojima-san管理Marina工厂,为与丰田战略联盟规模化奠定基础,已开始真正进入建造FAA合规飞机的节奏,这对TIA工作至关重要,同时正在扩大制造产能以满足eIPP方面的巨大需求 [49][50] 问题: 资产负债表方面,考虑Q4现金消耗指引和Resonant约4.5亿美元现金对价后余额降至约15亿美元,2027年自由现金流节奏及商业化所需现金缓冲水平 - 季度末22亿美元现金强劲,已知用途包括RS支付4.5亿美元(明年年初)和Q4隐含指引,已知来源包括丰田2.5亿美元(预计明年上半年,需满足交割条件)以及目前未使用的6.2亿美元ATM容量,公司已证明会有机会且有条不紊地使用,无论如何计算都远超明年eIPP下商业运营初始启动所需,公司对此感到舒适,随着丰田战略联盟最后部分完成预计资本部署将获贡献,基础设施方面与Adams的合资企业随着规模扩大也应实现更好资本效率 [55][56] 问题: 现金使用下一阶段更多投向制造产品还是仍投向研发 - 公司前端加载了资本支出以扩大产能,年初至今资本支出1.31亿美元,但本季度为2500万美元,大量前端加载用于建设或扩大产能,随着生产飞机,费用侧部署也将增加,这将是2027年指引的一部分,2月电话会将提供更多细节,公司一直很有纪律,现金部署使用指引执行良好且远在范围内,资产负债表强劲,将继续审慎部署资本 [60][61] 问题: Blade客运增长跃升的原因,是否有价格折扣、Uber是否帮助需求,以及2027年纽约是否可能实现客运飞行 - Blade方面,夏季表现优异,美国和欧洲均有大量特殊活动如世界杯带来人流和交通摩擦,城市出行和垂直起降特别适合应对特殊活动的峰值容量需求,纽约经济也起到帮助,未来增长方面正在探索新航线和新市场,今年推出了Westchester,增加了JFK和Newark的时刻密度,将两小时车程变为五分钟飞行,价格降至Uber Black水平,Uber关系在平台层面尚未启动,过往增长均为有机增长 [63][64] - 公司对将Uber的巨大需求漏斗接入Blade服务感到兴奋,工程团队进展良好,关于在纽约Blade运营中加入Joby飞机,公司对明年eIPP下的机会感到非常兴奋,感谢Blade团队今年的卓越执行,期待将这一势头带入2027年并在Blade服务上叠加电动空中出租车 [65] 问题: FAA飞行员在TIA期间可能不需要完成所有预定测试对TIA时长的影响,从2027年上半年开始是12个月还是9个月 - TIA飞行测试通常需要6到18个月,取决于项目复杂度,公司正尝试明智之举,同时飞行多架飞机以加速工作,历史经验表明TIA开始前对FAA想自己飞和审计的内容没有很好把握,但一旦TIA开始并进入飞行测试,FAA很快会决定某些飞行方面由自己飞、其他委托给设计代表进行飞行测试,届时才能准确判断TIA需要多长时间,公司对进入该阶段感到兴奋,FAA试飞员很快开始培训是激动人心的时刻 [67][68] 问题: 竞争对手获得FAA授权市场调查飞行,Joby的方法有何不同 - 市场调查是存在已久的实验性证书,目的是向潜在客户和航空公司展示产品,公司对自身认证路径非常有信心,一直直奔认证,公司也已为部分飞机申请实验性适航证书用于市场调查,但更令人兴奋的是eIPP提供的商业运营载客机会,FAA与DOT已为公司打开该机会,一旦进入TIA飞行测试且FAA试飞员开始飞行并扩大包线,就能在eIPP项目下开始在纽约、佛罗里达和德克萨斯等市场进行商业飞行,公司建立了专门的认证部门冲刺TIA,eIPP项目对公司而言是非常幸运的结果,公司处于非常强劲的状态 [71][72] 问题: AFWERX项目扩展,自主性对空军优先级提升,项目节奏及飞行活动预期 - 公司对新合同非常兴奋,很大程度上因为它将自主性工作与国防部的合作从演示和开发转向实际部署,这是合同扩展的真正推动力,使公司不仅能做演示,还能将这些系统投入客户服务,空军和国防部多个分支对自主系统兴趣日增,公司有机会证明自己是最佳之一 [76] 问题: 股东提问——何时能看到Joby获得全面认证并开始服务城市 - 公司在计入信用测试方面进展显著,在测试侧深度投资于垂直整合,回报巨大,飞行测试团队为FAA飞行员上机和开始TIA飞行测试做了出色准备工作,这是关键时刻,公司对势头感到兴奋,CEO也期待未来几个月作为乘客飞行,这是儿时梦想成真,生产爬坡对实际在城市部署至关重要,Blade方面的势头有助于准备运营节奏,德克萨斯和佛罗里达的飞行展示了基础设施建设势头,今日首次启用了奥兰多和FDOT建设的新垂直起降场,社区和房地产开发商展现出巨大热情,公司各方面都在全速推进 [78][79][80]

Joby Aviation(JOBY) - 2026 Q3 - Earnings Call Transcript
2026-11-05 07:00
财务数据和关键指标变化 - 公司第三季度末拥有约22亿美元现金、现金等价物及短期投资,其中包括本季度通过ATM股权计划获得的约1.28亿美元净收益 [33][34] - 第三季度现金等价物及短期投资使用额(剔除ATM收益)约为1.95亿美元,较第二季度的2.02亿美元改善700万美元,主要来自有利的营运资金和较低的资本支出 [34] - 第三季度物业及设备投资约为2500万美元,较上季度的2900万美元环比下降400万美元 [34] - 第三季度营收为5500万美元,主要来自Blade,较上季度增加1600万美元 [35] - 第三季度总运营费用为3.33亿美元,第二季度为3亿美元,增加约3400万美元,其中1400万美元用于支持认证、制造爬坡和商业准备,1100万美元用于支持更高营收的成本,900万美元为其他费用 [36] - 按GAAP计算,第三季度净亏损为2.12亿美元,较上季度的2.45亿美元有所收窄,改善约3400万美元,主要驱动因素为认股权证、获利股份及或有对价的公允价值变动带来5300万美元非现金有利变化,部分被运营亏损增加1700万美元及利息和其他收入减少200万美元所抵消 [36] - 调整后EBITDA(非GAAP指标)第三季度亏损2.08亿美元,第二季度亏损1.97亿美元,环比变化1100万美元反映营收和费用动态 [37] - 第三季度资本支出为2500万美元,年初至今约1.31亿美元 [37] - 公司将全年总营收指引从之前的1.15亿-1.25亿美元上调至1.35亿-1.4亿美元,年初至今营收已达1.18亿美元,已高于8月上调指引区间的低端 [39] - 公司继续预计下半年现金等价物及短期投资使用额在3.85亿-4.15亿美元之间,第三季度1.95亿美元的使用额符合该计划 [40] 各条业务线数据和关键指标变化 - Blade业务第三季度运送超过44000名乘客,创历史单季最高纪录,纽约机场服务乘客同比增长61%,新增机场乘客数量翻倍以上 [9] - Blade在奥斯汀F1赛事首次推出服务,座位售罄,为未来在德克萨斯州的运营奠定基础 [9] - Blade第三季度表现突出,网络各线路均实现增长,9月创纪录,且去年9月还包含了莱德杯激活活动 [35] - 制造方面,公司近期释放工作订单,开始建造Marina生产线上的第18架生产型飞机,这将是Marina工厂生产的第23架飞机 [10] - 从今年第一季度到第三季度,八个核心制造车间的产出增长37%,有记录不合格项的制品比例下降38% [11] - 公司已收到Part 135航空承运人证书并已投入运营,同时建立了飞行员培训和维护体系 [22] - 防务业务方面,公司与美国空军的自主性合同扩展至近3700万美元,此前J208项目已授予近2000万美元合同,运营测试合同上限从500万美元提高至5000万美元 [4][29] - 公司计划收购Resonant Sciences,后者截至2026年7月的过去12个月营收超过1亿美元,同比增长约40%,且EBITDA为正 [13] - 公司完成了J208飞机据信为美国首次民用飞机全自主跨海岸飞行,横跨24个州,飞行超过6500英里 [25] 各个市场数据和关键指标变化 - 公司在德克萨斯州成功启动eIPP项目演示,在达拉斯沃斯堡国际机场(DFW)平行跑道之间完成着陆,并在Plano的丰田北美总部完成陡峭进近着陆于受限空间 [24] - 公司在佛罗里达州进行为期一周的飞行活动,重演了112年前世界首条定期商业航线的历史性Jannus飞行,从圣彼得堡垂直起飞、横跨坦帕湾并垂直降落 [5][6] - 佛罗里达州交通部和州长Ron DeSantis参与坦帕飞行活动,公司首次使用奥兰多和FDOT新建的垂直起降场 [8][84] - 迪拜方面,公司网络中的第二个垂直起降场已完工,计划今年晚些时候在专用垂直起降场网络开始有飞行员在机的运营飞行测试 [10][18] - 纽约是eIPP中标市场之一,公司期待2027年在Blade纽约业务中叠加电动空中出租车服务 [69] - 公司已在纽约、加利福尼亚、德克萨斯和佛罗里达完成飞行演示 [14] 公司战略和发展方向和行业竞争 - 公司正处于FAA型号认证的第五即最终阶段,已完成机身、螺旋桨毂、尾翼、方向舵升降舵、倾斜作动器和高分辨率记录器的计入信用测试,FAA还批准了内侧短舱、起落架和尾端短舱梁的测试报告 [16] - 下季度计划进行螺旋桨叶片、推进系统部件、机翼、储能与配电系统、内侧短舱、尾撑等广泛部件和系统的计入信用测试 [16] - TIA飞行测试前有两个里程碑:FAA飞行员将到公司进行飞机培训,以及公司将在FAA之前完成相关飞机的自有飞行测试,两者预计均在明年上半年发生 [17] - 公司预计明年上半年开始TIA飞行测试,FAA试飞员将开始培训,公司完成自有飞行测试后FAA将在TIA下开始计入信用测试 [26] - eIPP项目获得FAA澄清授权,这些飞机可用于商业运营,eIPP下的商业飞行将与实质性TIA飞行测试挂钩,许多飞行小时预计可计入复杂飞机型号认证所需的功能与可靠性测试 [27] - 公司已为部分飞机申请市场调查实验适航证书,但更看重eIPP提供的商业载客运营机会 [76] - 公司与丰田的战略合作持续推进,丰田生产工程师每日与公司在加州和俄亥俄州的团队协作,应用生产系统专长并定期进行Obeya审查,丰田30年老将KG "Smokey" Kojima出任Marina工厂总经理 [10][11] - 公司预计明年上半年分享与丰田战略联盟的更多细节,并完成丰田第二笔2.5亿美元投资的交割(受剩余交割条件约束)[39] - 公司与Adams签署基础设施合资企业协议,随着规模扩大预计资本效率将改善 [59] - 公司计划收购Resonant Sciences,预计在下一次业绩电话会前完成交割(受监管批准和其他交割条件约束),届时Resonant将成为公司 dedicated 防务业务,由创始CEO Micah North领导 [12] - Resonant在传感、安全通信、电子对抗和低可观测性技术方面拥有深厚专长,其DJAM能力可在被干扰和欺骗的电子战环境中发挥作用,未来有潜力保护公司飞机及民用航空的连通性 [12][31][32] - 公司认为eIPP项目是认证的补充平行路径,在认证按自身轨道推进的同时建设和改善商业侧业务,公司按里程碑扩展而非提前扩张 [38] - 行业竞争方面,公司认为自身在FAA eVTOL认证路径上全球领先,eIPP项目是行业 fortunate 的成果,公司处于非常有利的位置 [21][77] 管理层对经营环境和未来前景的评论 - 公司认为eIPP项目意义重大,将为成熟eVTOL公司在型号认证前引入客运飞行运营提供机会,FAA澄清授权这些飞机用于商业运营是重要进展 [5][27] - 公司认为垂直起降是开启航空更贴近人们生活、实现旅行下一次伟大转变的关键,电动飞行的真正价值在于此 [6] - 公司对认证进展充满信心,称TIA是型号证书前的最后主要步骤,历史上进入TIA的飞机最终都获得了型号证书,但承认认证全新类别飞机没有保证 [26] - 公司认为Blade业务证明了垂直起降存在真实需求,每天都在学习如何随需求扩展、取悦客户、选择最佳路线和运营可靠服务,这些正是飞机认证后与Delta和Uber等合作伙伴投入服务所需的 [35][40] - 公司认为资产负债表强劲,有灵活性推进目标,同时有责任审慎投资,资金投向能更接近商业运营的领域 [33] - 公司预计第四季度Blade季节性放缓,天气可能影响,去年第四季度还包含约800万美元日本一次性演示收入,因此对下半年余下时间保持审慎 [39] - 公司认为Resonant收购将创建规模化的防务增长平台,加速自主性工作并为两家公司创造新机会,同时让商业航空组织保持对电动空中出租车服务的专注 [13][14] - 公司认为eIPP项目下商业飞行时间还将有助于加快Part 135商业验证飞行,使公司走上开始早期商业运营、获得功能与可靠性信用并在关键市场推出全面服务的轨道 [28] - 公司认为自主性技术对eVTOL市场未来至关重要,对第一响应者和防务领域尤其令人兴奋 [25] - 公司认为Resonant的DJAM技术对防务和民用航空均具有重要意义,民用飞机已在世界许多地区遇到GPS和通信被干扰和欺骗的情况,这一威胁不会消失 [32] 其他重要信息 - 公司于本季度完成了据信为美国首次民用飞机全自主跨海岸飞行,使用J208飞机,横跨24个州,飞行超过6500英里,该自主性技术来自公司的一项收购 [4][25] - 公司宣布扩大与美国空军的自主性合同至近3700万美元,通过AFWERX加速自主性技术开发并扩大在太平洋地区的测试,建立在参与REFORPAC演习和其他演示的基础上 [4][29] - 公司计划收购Resonant Sciences,预计交割后将成为公司 dedicated 防务业务,Resonant截至2026年7月过去12个月营收超过1亿美元,同比增长约40%,且EBITDA为正 [12][13] - 公司已开始为指定用于乘客测试的首架飞机通电,CEO期待在下一次季度电话会中讲述其在该飞机上的首次飞行,并计划明年完成更多乘客飞行 [18] - 公司首席政策官Greg Bowles拥有航空航天工程师、商用飞机和直升机飞行员、国家航空名人堂受托人、皇家航空学会会士等资历,加入公司近八年 [20] - 公司问答环节有Paul Sciarra(执行董事长)和Blade的Rob Wiesenthal参与 [43] 问答环节所有提问和回答 问题: Resonant收购的整合与协同效应,以及合并后营收是否约为明年翻倍 - 收购战略 rationale 有四个关键部分:核心业务强劲,过去12个月营收1亿美元、同比增长超40%、EBITDA利润率可观且有机会提升;为防务项目(包括混合氢能和自主性工作)提供额外管理平台,借助Micah团队与政府各部门的强关系获得更多管理关注和客户牵引力;技术方面,DJAM等 resilient GPS技术对政府自主性应用至关重要且商业领域日益重要,与公司Superpilot自主性栈结合有潜力打造商业自主性最佳技术;Resonant在俄亥俄州Dayton已有重要布局,为扩大该地区生产提供杠杆 [46][47][48][49] - 关于营收指引,公司不想在交割前抢先给出数学推算,将在交易交割时更新指引 [49] 问题: 生产与商业化进展更新,包括17架在生产飞机的状态、eIPP使用目标数量以及UAE商业化或第四季度客运飞行更新 - 生产正全面展开,公司大力推动效率提升,产出从第一季度到第三季度增长37%,不合格率下降38%,丰田深度参与,Kojima-san管理Marina工厂,为与丰田战略联盟规模化奠定基础,公司正开始真正进入建造FAA合规飞机的节奏,这些飞机对TIA工作至关重要 [51] - 公司也在扩大制造产能以满足eIPP方面看到的巨大需求,对制造进展非常满意 [51][52] 问题: 资产负债表方面,考虑第四季度现金消耗指引和Resonant约4.5亿美元现金对价后余额将降至约15亿美元,如何思考2027年自由现金流节奏以及多少现金和流动性可提供缓冲 - 公司不会给出超出已披露范围的跑道数字,但提供计算要素:季度末22亿美元强劲,已知用途包括Resonant 4.5亿美元付款(明年年初)和第四季度隐含指引,已知来源包括丰田2.5亿美元(预计明年上半年,受交割条件约束)以及目前未使用的6.2亿美元ATM容量,公司已证明会机会性和有条理地使用 [58] - 按任何方式计算,这都使公司远超明年eIPP下商业运营初始启动所需,公司对此相当放心,随着丰田战略联盟最后部分交割,预计资本部署将有贡献,应假设随时间推移有一定效率提升,基础设施方面与Adams签署合资企业,随着规模扩大也应看到更好的资本效率 [59] 问题: 下一阶段现金使用更多投向制造产品还是仍投向研发 - 公司提醒资本支出已前置加载以扩大产能,年初至今资本支出1.31亿美元,但本季度为2500万美元,大量前置加载用于建设或扩大产能 [63] - 随着生产飞机,公司也将在费用侧部署更多,这将是2027年指引的一部分,在2月电话会中会看到更多细节,公司一直相当自律,现金部署使用指引已给出且远在范围内,资产负债表强劲,将继续审慎部署资本 [63][64] 问题: Blade乘客增长加速的原因,是否有价格折扣、Uber是否帮助需求,以及2027年是否可能在纽约看到客运飞行 - Blade的Rob Wiesenthal表示夏季表现优异,美国和欧洲均有大量特殊活动如世界杯带来人流和交通摩擦,城市出行和垂直起降特别受益于此类高峰需求,纽约经济也有帮助,公司正在探索新路线和新市场,过去一年推出了Westchester,增加了JFK和Newark的时刻密度,将两小时车程变为五分钟飞行并将价格降至Uber Black水平,Uber关系在平台方面尚未开始,过去增长均为有机增长 [67][68] - 公司对将Uber的巨大需求漏斗接入Blade服务感到兴奋,工程团队进展良好,关于在纽约Blade运营中增加公司飞机,公司对明年eIPP下的机会非常兴奋,感谢Rob和Blade团队今年的卓越执行,期待将电动空中出租车叠加到Blade服务中 [69] 问题: FAA飞行员在TIA期间是否需要完成所有预定测试,这对TIA时长的影响,12个月是否会变成9个月 - Greg Bowles表示TIA飞行测试通常需要6到18个月,取决于项目复杂度,公司正尝试明智之举,将同时飞行多架飞机以加快工作,历史经验是在TIA开始前不太清楚FAA想自己飞和审计什么,但一旦开始TIA飞行测试,FAA很快会决定某些飞行方面由自己飞、其他委托给设计代表,那时才能准确判断TIA需要多长时间,公司对进入该飞行阶段非常兴奋,FAA试飞员很快开始培训是激动人心的时刻 [71][72] 问题: 竞争对手获得FAA授权进行市场调查飞行,公司的方法有何不同 - Greg Bowles表示市场调查是存在已久的实验证书,目的是向潜在客户和航空公司展示产品,公司对自身认证路径非常有信心,已为部分飞机申请市场调查实验适航证书,但更兴奋的是eIPP提供的商业载客运营机会,FAA与DOT已为公司打开机会,一旦进入TIA飞行测试且FAA试飞员开始飞行并扩大包线,公司将能在eIPP项目下在纽约、佛罗里达和德克萨斯等中标市场开始商业飞行,公司已创建 dedicated 认证团队冲刺TIA,对进展感觉非常好,eIPP项目对公司而言是非常幸运的成果 [76][77] 问题: AFWERX项目扩展后自主性优先级是否提高,项目节奏和飞行活动预期 - Paul Sciarra表示对新合同非常兴奋,很大程度上因为它将自主性团队与国防部的工作从演示和开发转向实质性部署,这是合同扩展的真正动因,使公司不仅能做演示还能将这些系统投入客户服务,空军和多个国防部门对自主性系统兴趣日益增加,公司有机会证明自身为最佳之一 [81] 问题: 股东提问——何时能看到公司获得全面认证,何时开始在城市提供服务 - 公司在计入信用测试方面进展显著,在测试侧深度投资垂直整合正产生巨大回报,飞行测试团队为FAA飞行员上机和开始TIA飞行测试做了出色准备工作,这是公司的关键时刻,CEO也期待未来几个月作为乘客飞行 [82][83] - 生产爬坡对实际在城市部署绝对必要,Blade方面的势头为运营节奏做准备,德克萨斯和佛罗里达的飞行显示基础设施建设势头强劲,公司今天首次飞行了奥兰多和FDOT新建的垂直起降场,表明社区和房地产开发商在全国范围内对这一新交通方式能带来的生活质量和时间节省充满热情,公司各条线均全力推进 [84][85]
Joby Stock Rises on Solid Results, but Its Biggest Hurdle Remains
Barrons· 2026-11-05 05:59
文章核心观点 - 电动空中出租车开发商上调了销售预测,但认证进展与现金需求仍是决定其长期前景的核心因素 [1] 销售预测 - 公司上调了销售预测,显示其对业务前景的信心有所增强 [1] 认证与现金需求 - 认证进展仍是公司长期发展的关键变量 [1] - 现金需求同样是影响公司长期前景的核心因素 [1]

Joby Aviation(JOBY) - 2026 Q3 - Quarterly Results
2026-11-05 05:05
主题1:业务运营与里程碑进展 - 公司完成首次eIPP飞行,在德克萨斯州和佛罗里达州开展演示飞行[4][6][18] - 公司完成关键“计入信用”测试,17架飞机在生产中,并已发布第18架生产飞机的工作订单[4][8][42] - 公司完成首次全美自主飞行,Superpilot™系统飞行3,199英里、零接管,空军合同总额扩大至约3,700万美元,合同上限从500万美元提升至5,000万美元[4][10][54][55] - 公司五阶段型号认证路径中第一、二、三阶段已完成100%,第四阶段测试与分析进行中,FAA飞行员培训和TIA飞行测试预计于明年上半年开展[35][39] - 迪拜第二个垂直起降场已完工,公司计划今年晚些时候开始有人驾驶的运行飞行测试[13] - 公司在德克萨斯州租赁45,000平方英尺设施作为达拉斯-沃斯堡市场基地[23] 主题2:Blade业务表现 - Blade业务第三季度运送超过44,000名乘客,创历史最高季度纪录,纽约机场服务乘客数同比增长61%,新机场乘客数增长超过一倍[4][9][48] 主题3:制造产能与质量 - 公司与丰田合作扩大产能,2026年第一至第三季度八个核心制造车间产出增长37%,不合格品比例下降38%[43][44][45] 主题4:收购Resonant Sciences - 公司计划收购Resonant Sciences,标的过去十二个月收入超过1亿美元、同比增长约40%,预计2027年初完成交割[4][11][12][69] - Resonant在截至2026年7月的过去十二个月中营收同比增长约40%,超过1亿美元,近期调整后EBITDA利润率处于高 teens 水平[71] - Resonant 2026年上半年订单量超过上年同期水平的3倍,积压订单同比增长超过一倍[71] - Resonant拥有约250名员工,其电子、孔径和天线罩产品已在超过20个商用和国防机体平台上通过认证[70] - 该收购预计于2027年初完成,尚需获得监管批准及其他惯例交割条件[74] 主题5:收入与利润 - Joby 2026年第三季度营收为5510万美元,净亏损2.118亿美元,主要反映经营亏损2.781亿美元被其他收入6650万美元部分抵消[99] - 第三季度净亏损同比减少1.894亿美元,主要得益于其他收入改善2.86亿美元,其中权证、业绩股份和或有对价公允价值变动带来2.789亿美元有利变化[101] - 2026年前九个月净亏损为5.67223亿美元,较2025年同期的8.08306亿美元收窄29.8%[110] - 2026年第三季度净亏损为2.11830亿美元,较2025年同期的4.01226亿美元收窄47.2%[113] 主题6:成本与费用 - 第三季度运营费用总计3.332亿美元,其中包含5470万美元股权激励费用和1210万美元折旧摊销费用[100] - 第三季度调整后EBITDA亏损2.079亿美元,同比扩大7510万美元,环比扩大1080万美元[103] - 2026年第三季度调整后EBITDA亏损为2.07861亿美元,较2025年同期的1.32765亿美元扩大56.6%[113] - 2026年前九个月股票薪酬费用为1.50681亿美元,较2025年同期的8644.7万美元增长74.3%[110][113] - 2026年前九个月折旧和摊销费用为3494.5万美元,较2025年同期的2909.5万美元增长20.1%[110][113] - 2026年前九个月资本支出(购置物业设备及其他长期资产)为1.31299亿美元,较2025年同期的4010.9万美元增长227.4%[110] 主题7:现金流与流动性 - 截至2026年9月30日,公司持有22亿美元现金及短期投资,FY26收入展望上调15%[4] - 第三季度末现金、现金等价物及有价证券投资为22亿美元,包含当季ATM股权计划约1.28亿美元净收益,当季现金使用量为1.95亿美元[104] - 2026年前九个月经营活动净现金流出为4.86219亿美元,较2025年同期的3.56726亿美元扩大36.3%[110] - 2026年前九个月投资活动净现金流出为6.51532亿美元,较2025年同期的6690.2万美元大幅扩大873.9%[110] - 2026年前九个月融资活动净现金流入为14.19002亿美元,较2025年同期的4.32646亿美元增长228.0%[110] - 2026年前九个月期末现金及现金等价物和受限现金合计为5.22974亿美元,较2025年同期的2.09407亿美元增长149.7%[110] 主题8:管理层指引 - 公司将全年营收指引上调至1.35亿至1.4亿美元区间,此前指引为1.15亿至1.25亿美元;2026年下半年现金使用量预计在3.85亿至4.15亿美元之间[105]
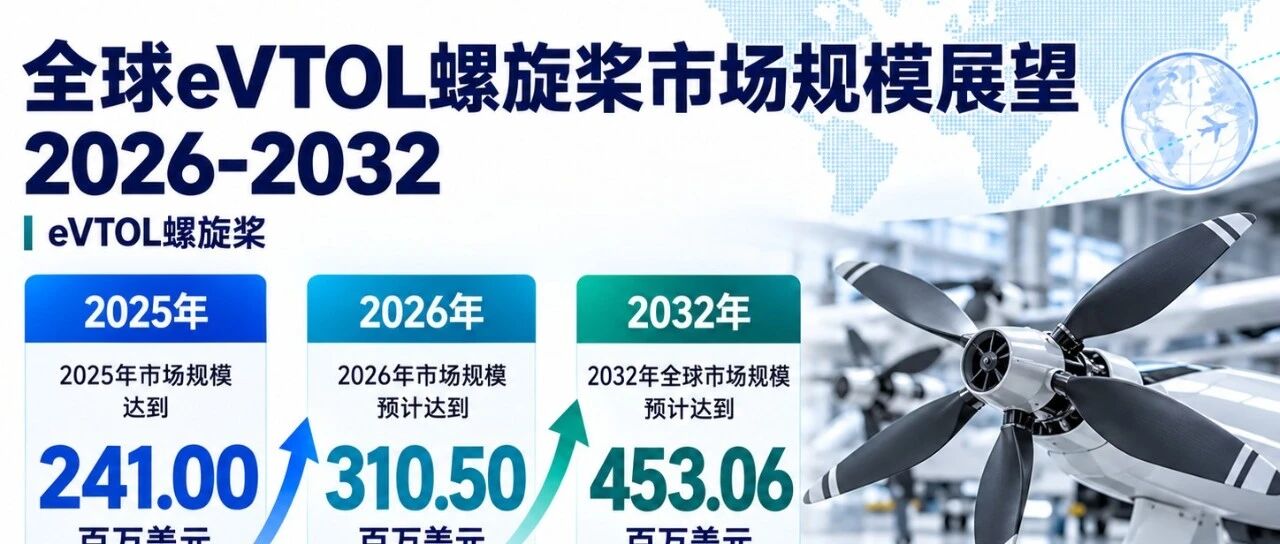
城市空中交通与低空经济驱动,eVTOL螺旋桨市场加速商业化
QYResearch· 2026-11-04 17:28
文章核心观点 - eVTOL螺旋桨是电动垂直起降飞行器的关键动力部件,其技术发展直接关联飞行器的载重能力、航程效率及环境适应性,是推动城市空中交通与先进航空运输系统创新的核心要素之一 [5] - 全球eVTOL螺旋桨市场正处于技术研发、适航认证与商业化应用加速推进的发展阶段,城市空中交通、低空经济及绿色航空技术发展是推动行业增长的主要因素 [6] - 行业竞争重点集中在气动效率、结构轻量化、噪声控制、疲劳寿命、动力系统匹配及适航认证能力,未来整机企业与专业供应商的技术协同、产品定制化及规模化制造能力将成为关键 [3] - 2025年全球市场规模达到2.41亿美元,预计2026年增长至3.11亿美元,2032年进一步达到4.53亿美元,2026—2032年复合增长率约为6.50% [8] 产品定义与研究范围 - eVTOL螺旋桨通过将电能转化为机械能驱动螺旋桨旋转,产生升力与推力,实现飞行器的垂直起降、悬停及巡航等飞行动作 [5] - 设计需综合考虑空气动力学特性、结构强度、轻量化及噪声控制等多维度要求,以匹配eVTOL独特的飞行工况与任务需求 [5] - 螺旋桨通常采用高强度复合材料或轻质合金制造,叶片几何构型(如弦长、扭角、翼型)经过优化设计,以提升气动效率并降低能耗 [5] - 通过集成智能驱动系统与自适应控制算法,eVTOL螺旋桨可实现转速动态调节、故障容错及振动抑制等功能,确保飞行器在复杂环境下的安全性与可靠性 [5] - 产品主要涵盖多旋翼、复合翼及倾转旋翼等不同构型,碳纤维复合材料、先进气动设计、固定螺距与可变螺距技术成为重要研发方向 [6] 市场规模与增长趋势 - 2025年全球市场规模约2.41亿美元 [9] - 2026年预计约3.11亿美元 [9] - 2032年预计约4.53亿美元 [9] - 2026—2032年CAGR约6.50% [9] - 随着电动垂直起降飞行器在客运、货运及城市短途运输等领域的应用探索不断深入,市场对高效率、轻量化、低噪声及高可靠性推进系统的需求持续提升 [12] - 碳纤维复合材料、先进气动设计、精密制造及可变螺距技术的发展正在推动产品性能升级 [12] - 未来适航认证进展、航空器商业化交付及产业链配套能力提升将继续为全球市场创造增长机会 [12] 产业链分析 - 全球eVTOL螺旋桨行业已形成涵盖上游材料与零部件供应、中游产品设计制造及下游航空器应用的产业链体系 [13] - 上游主要包括碳纤维复合材料、树脂体系、结构胶、金属轮毂、连接件及精密加工设备,材料强度、疲劳性能、重量控制和质量一致性直接影响产品可靠性 [17] - 中游环节涉及气动外形设计、叶片数量与螺距优化、复合材料成型固化、精密加工、表面处理、动平衡测试及总装验证,其中气动效率、噪声控制和适航符合性是核心技术要求 [17] - 下游主要应用于电动垂直起降飞行器的客运和货运领域 [17] - 行业主要壁垒集中于复杂气动设计、结构可靠性验证、航空质量管理及适航认证 [15] - 未来产业链将向轻量化、低噪声、高可靠性及区域化供应方向发展 [15] 竞争格局 - 全球eVTOL螺旋桨行业形成了由航空器整机开发企业、专业螺旋桨制造商及航空推进系统供应商共同参与的多层次竞争格局 [16] - Vertical Aerospace、Archer和Joby Aviation等整机开发企业通过航空器构型设计、推进系统集成及适航验证推动相关技术发展 [18] - Helix-Carbon GmbH、DUC Hélices和Sensenich Propeller等专业企业依托复合材料加工、空气动力学设计及螺旋桨制造经验参与市场竞争 [19] - Overair、Wisk Aero及中国相关航空技术企业也在新型航空器与推进技术领域开展研发 [19] - 当前行业竞争主要集中于气动效率、结构轻量化、噪声控制、疲劳寿命、动力系统匹配及适航认证能力 [19] - 未来整机企业与专业供应商之间的技术协同、产品定制化及规模化制造能力将成为决定市场竞争力的重要因素 [19] - 企业名单包括Helix-Carbon GmbH、Overair, Inc.、Vertical Aerospace、Archer、Joby Aviation、Wisk Aero、Lilium、DUC Hélices、Sensenich Propeller、亿航智能设备(广州)有限公司、安徽羲禾航空科技有限公司、安徽劲旋风航空科技有限公司、安阳市豪克航空科技有限公司、江西新拓实业有限公司 [26] 分类维度与应用场景 - 按产品类型划分,主要包括多旋翼、复合翼、倾转旋翼及其他构型配套螺旋桨,不同产品需要满足悬停、垂直起降、巡航及过渡飞行阶段的气动性能要求 [21] - 按叶片数量划分,主要包括三叶螺旋桨、双叶螺旋桨及其他多叶片设计,不同叶片配置在推力效率、噪声水平及结构重量方面存在差异 [21] - 按螺距形式划分,主要包括固定螺距和可变螺距螺旋桨,前者结构相对简单,后者能够通过调整桨叶角度适应不同飞行工况 [21] - 下游应用主要涵盖客运与货运领域 [21] - 随着城市空中交通技术发展,低噪声、高效率、轻量化及飞行工况适应性将成为产品研发的重要方向 [21] 区域格局与市场机会 - 全球eVTOL螺旋桨市场呈现北美和欧洲引领技术研发与航空创新、亚太地区逐步扩大产业化需求的区域发展格局 [23] - 北美依托成熟的航空航天产业基础、创新企业集群及适航认证体系,在城市空中交通技术开发、先进推进系统测试及高性能低噪声产品研发方面具有较强优势 [26] - 欧洲拥有完善的航空制造产业链和复合材料技术基础,对结构轻量化、能源效率及可持续航空发展具有较高关注度 [26] - 亚太地区以中国、日本和韩国为重要市场,低空经济发展、先进航空制造能力提升及新型航空器研发正在带动相关产品需求增长 [26] - 未来适航认证推进、航空器商业化交付、区域化生产布局以及高效率推进技术创新,将为全球市场创造持续的发展机会 [25]