
宇树科技(688836)

搜索文档
七个交易日累计涨幅超65%,宇树科技提示风险
第一财经· 2026-10-26 20:56
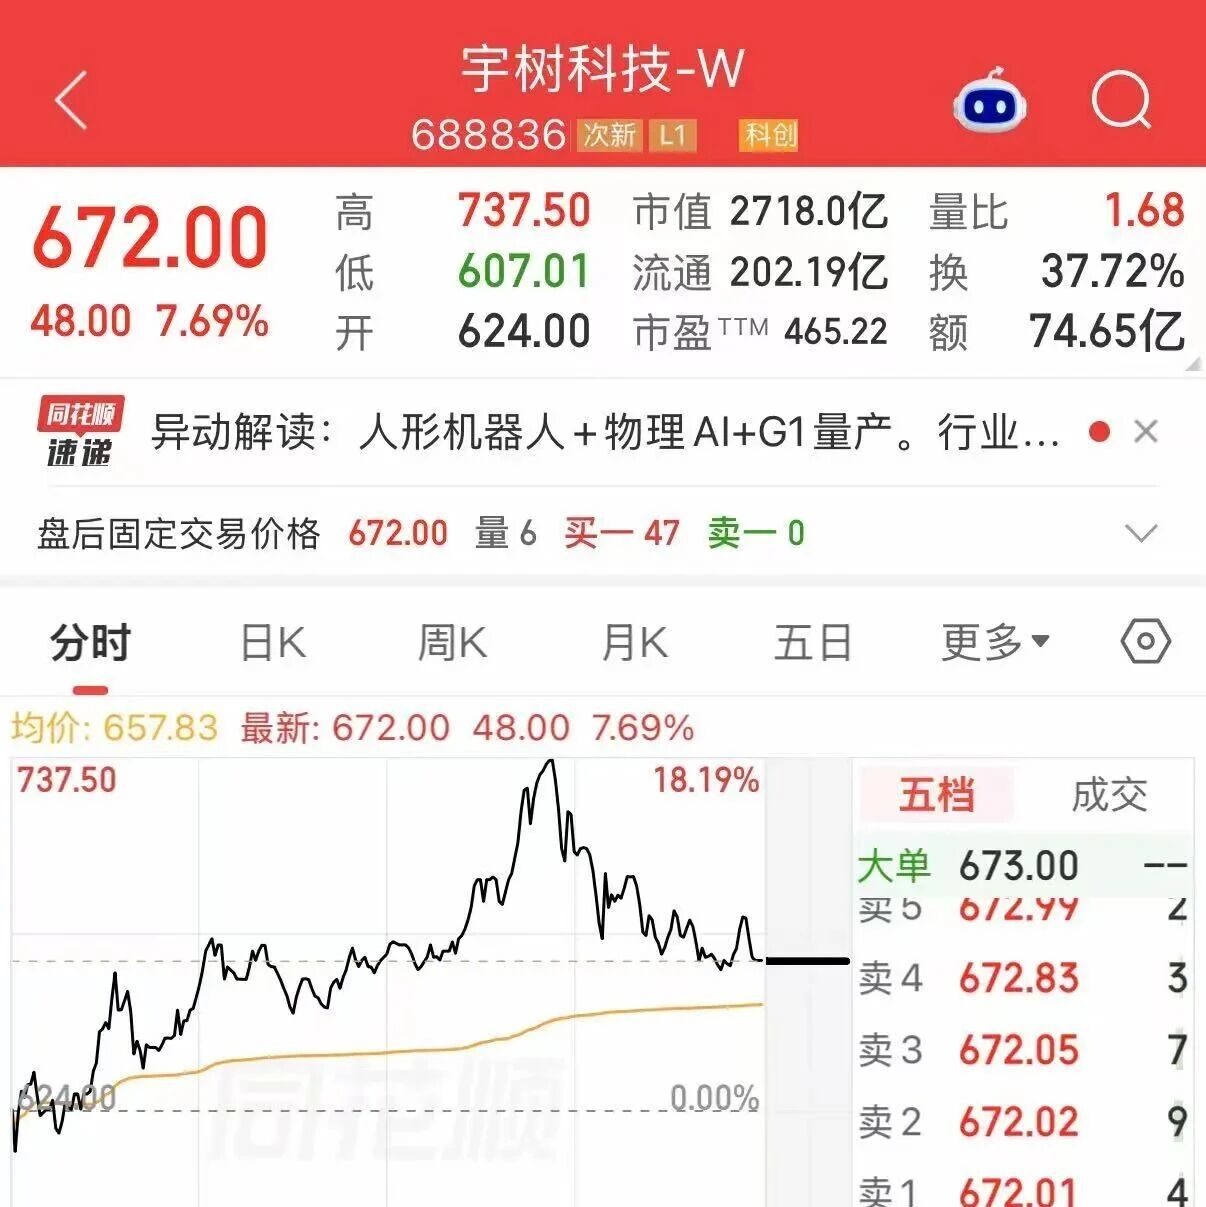
文章核心观点 - 宇树科技股价近期大幅上涨,10月26日盘中涨幅一度超18%,报收672元/股,总市值2718亿元,前一日10月23日20%涨停,为上市以来首个涨停板[3] - 公司股票连续三个交易日收盘价格涨幅偏离值累计超过30%,属于股票交易异常波动情形,经自查目前经营情况正常,未发生重大变化[3] - 公司股价此前一度承压,10月15日创下阶段最低股价接近400元/股,近日连续七个交易日累计涨幅超65%[3] - 物理AI大会召开与创始人关于行业前景的表态构成股价上涨的重要催化[4] 股价与交易数据 - 最新价672.00元,涨幅48.00元、7.69%,盘中最高737.50元、最低510.50元,振幅18.19%[2] - 总市值2718.0亿元,流通市值202.19亿元,成交量对应成交额74.65亿元,换手率37.72%,量比1.68[2] - 市盈率TTM为465.22倍[2] - 盘后固定交易价格672.00元,盘后成交量为6[2] - 均价657.83元,现手1069,分时量显示大单活跃[2] - 市场情绪方面,28.7万人正在热议,投票分析显示看涨52%、看跌48%[2] - 异动解读标签为人形机器人、物理AI、G1量产[2] 行业与业务动态 - 10月22日,2026世界物理AI大会暨宇树合作伙伴生态大会在杭州召开,为公司成立十年以来首次举办该类规格的产业大会[4] - 公司创始人王兴兴表示,大模型不断迭代下物理AI或将迎来更多进展,快则一到两年、慢则两到三年[4] - 公司目前一年大概生产几万台机器人,以及几十万个关节电机和模组[4] - 创始人指出,若要实现真正的大规模普及,目前产能远远不够,若未来工厂、商场和家庭都有一台机器人,市场规模将非常庞大,年产量至少可能达到千万台[4] 行业商业化进程 - 人形机器人行业尚处于商业化早期,技术成熟度、下游市场需求培育、产业链配套能力均存在不确定性[3] - 物理AI技术从实验室演示走向真实场景的规模化落地,仍面临感知精度、运动控制稳定性、数据积累及软硬件协同等多重挑战,相关技术路径与商业模式的成熟尚需时间验证[3] - 若行业大规模商业化落地进度不及预期,公司未来营收扩张及业绩释放可能受到不利影响[3]

7天飙涨65%,宇树科技紧急公告
21世纪经济报道· 2026-10-26 19:26
股票交易异常波动情况 - 公司股票连续三个交易日(2026年10月22日、10月23日、10月26日)收盘价格涨幅偏离值累计超过30%,属于股票交易异常波动情形 [1][4] - 经公司自查并向控股股东及实际控制人核实,截至公告披露日,不存在应披露而未披露的重大信息,公司经营情况正常,未发生重大变化 [4] - 截至2026年10月26日收盘,股价报672元,总市值2718亿元,自10月16日至10月26日七个交易日内累计涨幅超65% [7] 估值水平 - 截至2026年10月26日,公司滚动市盈率为465.22倍 [1][4] - 公司所处通用设备制造业行业最近一个月平均滚动市盈率为38.54倍,公司市盈率显著高于行业平均水平 [1][4] 行业与业务展望 - 人形机器人行业尚处于商业化早期,技术成熟度、下游市场需求培育、产业链配套能力均存在不确定性 [1][5] - 物理AI技术从实验室演示走向真实场景的规模化落地仍面临感知精度、运动控制稳定性、数据积累及软硬件协同等多重挑战,相关技术路径与商业模式的成熟尚需时间验证 [1][5] - 若行业大规模商业化落地进度不及预期,公司未来营收扩张及业绩释放可能受到不利影响 [1][5]
宇树科技(688836) - 股票交易异常波动公告
2026-10-26 18:33
股价与估值表现 - 公司股票连续三个交易日(2026年10月22日、10月23日、10月26日)收盘价格涨幅偏离值累计超过30%,属于股票交易异常波动情形[3][6] - 截至2026年10月26日,公司滚动市盈率为465.22倍[3][13] - 公司所处通用设备制造业行业最近一个月平均滚动市盈率为38.54倍,公司市盈率高于行业市盈率水平[3][13] 经营与重大事项说明 - 公司及控股股东、实际控制人不存在应披露而未披露的重大信息,未筹划并购重组、股份发行、债务重组、业务重组、资产剥离和资产注入等重大事项[3][8] - 公司近期日常经营情况正常,经营方式和主要市场等均未发生重大变化,市场环境、行业政策未发生重大调整[3][7] - 公司未发现对股票交易价格可能产生重大影响的、需要澄清或回应的媒体报道或市场传闻[9] - 公司董事、高级管理人员、控股股东、实际控制人及其一致行动人在本次股票交易异常波动期间不存在买卖公司股票的行为[10] 行业前景与风险提示 - 人形机器人行业尚处于商业化早期,技术成熟度、下游市场需求培育、产业链配套能力均存在不确定性[4][13] - 物理AI技术从实验室演示走向真实场景的规模化落地仍面临感知精度、运动控制稳定性、数据积累及软硬件协同等多重挑战[4][13] - 若行业大规模商业化落地进度不及预期,公司未来营收扩张及业绩释放可能受到不利影响,存在估值回归的投资风险[4][13]
宇树科技,提示风险
财联社· 2026-10-26 18:27
公告还称人形机器人行业尚处于商业化早期,技术成熟度、下游市场需求培育、产业链配套能力均存在不确定性。同时,物理AI技术从实验 室演示走向真实场景的规模化落地仍面临感知精度、运动控制稳定性、数据积累及软硬件协同等多重挑战,相关技术路径与商业模式的成熟 尚需时间验证。 公告指出, 若行业大规模商业化落地进度不及预期,公司未来营收扩张及业绩释放可能受到不利影响,存在估值回归的投资风险。 宇树科技(688836.SH)公告称,公司股票连续三个交易日收盘价格涨幅偏离值累计超过30%,属于股票交易异常波动情形。截至2026年 10月26日,公司滚动市盈率为465.22倍,显著高于通用设备制造业行业平均滚动市盈率38.54倍。 ...
马斯克力挺机器人,去年首支10倍股两日涨39%
和讯· 2026-10-26 18:03
文章核心观点 - 人形机器人板块行情驱动力已从概念验证切换至工程兑现,市场定价锚点从演示视频转向出货量、产线节拍和交付节点 [3] - 宇树科技作为中国端产业锚,为板块提供估值锚与情绪垫两层支撑,但上纬新材涨停的核心底牌是自身5000台下线所验证的产能启动 [1][5][8] - 上纬新材机器人业务营收仍为0元,611亿市值对应上半年1.67亿净亏损和2.1亿预收款,机构定价分歧巨大,根源在于对远期产业空间预期的差异 [9][10][14][16] 行业定价锚点:中美差异 - 美国端锚点为特斯拉,马斯克在10月22日财报电话会重申人形机器人将成为全球最大产业,但给出克制时间表:每周2万台产能需约一年以上,对外交付指向2027年底左右 [3] - 马斯克主动降低预期并下调资本开支指引后,特斯拉股价当日收跌3.08%,盘后一度跌超3%,次日收盘微跌0.63%报372.22美元,华尔街对特斯拉机器人业务定价本质是折扣后的远期期权 [4] - 中国端锚点为宇树,2026年上半年出货约5900台,全球份额超30%,核心零部件自研率超90%,证明国产供应链已跨过万台级交付门槛 [4] - 10月26日宇树盘中大涨超15%触及737.50元,收盘回落至672.00元涨幅7.69%,总市值2718亿元,摩根大通将其评级连升两级至增持、目标价上调至995元 [4] - 龙虎榜显示机构专用席位在10月23日和26日连续两日大额净买入合计近4亿元,资金对宇树的定价已从打新套利切换为对物理AI中期趋势的认可 [4] 宇树对上纬新材的两层支撑 - 第一层是估值锚,头部标的被系统性重估后资金寻找次优映射,上纬新材作为智元体系下另一家整机载体获得比价修复空间 [5] - 第二层是情绪垫,10月23日宇树率先涨停上纬跟涨15%,10月26日宇树维持高位上纬新材跟随封板 [5] 行业关键催化事件时间线 - 10月15日首批六项人形机器人国标获批,覆盖本体构成、系统架构、环境感知,行业从鼓励走向标准化 [6] - 10月19日工信部披露上半年数据,国产整机突破400款产量超4万台,预计全年突破10万台 [6] - 10月20日特斯拉SEC文件显示第三代Optimus已为大规模量产做好准备,首批自动化产线建设中 [6] - 10月22日马斯克财报电话会首次确认Optimus已在弗里蒙特产线开始生产,周产2万台仍需约一年,对外交付指向2027年底 [6] - 10月23日至25日全球开发者先锋大会暨具身智能技能大赛,智元110台远征A3群舞创吉尼斯纪录,整机与部件厂商集中亮相 [6] 上纬新材产能与治理进展 - 10月25日涨停前一天,上纬新材旗下启元机器人宣布第5000台个人机器人正式下线,从9月20日启元Q1、T1正式发售算起仅一个月出头完成5000台下线,产线节拍压到每2.5分钟一台 [8] - 治理层面智元系拿下63.62%股份,邓泰华成为实控人,为产能快速爬坡铺平道路 [8] - 2025年7月智元宣布入主后上纬新材16个交易日内涨幅达1083%,成为当年A股首只10倍股,当时市场买入的纯粹是智元入主预期 [7] - 2026年10月启元5000台正式下线,日产200台,预收2.1亿 [9] 上纬新材财务实质:机器人收入为0 - 2026年上半年支撑公司8.03亿总营收的依然全是传统新材料业务,机器人业务确认营业收入为0元 [9] - 环保高性能耐腐蚀材料贡献3.39亿元占比42.26%,风电叶片用材料贡献3.31亿元占比41.20%,两者合计撑起超83%收入大盘 [9] - 新型复合材料营收9785万占比12.19%,其他补充营收3498万占比4.36% [10] - 机器人业务单项研发投入从2100万元飙升至1.64亿元,直接导致公司上半年归母净利润亏损1.67亿元 [10] - 2025年度机器人业务研发投入约2123万元尚未形成预收,2026年上半年研发投入1.64亿元占研发总投入91%,预收款2.1亿元、合同负债1.88亿元 [11] 板块普涨与资金外溢 - 10月26日人形机器人板块走出反复走强普涨行情,赛福天、多伦科技秒拉涨停录得3连板,万向钱潮、福莱新材等7股紧随其后封板 [12] - 资金不再满足于单纯追逐整机厂,开始向全产业链外溢,高度集中在两类标的:具备核心零部件壁垒的硬件卡位者,以及绑定头部整机厂核心供应链的标的 [12] - 行业定价已从炒概念过渡到看排产 [12] - 江苏北人盘中一度触及涨停价尾盘涨幅收窄至15.98%,上纬新材牢牢封板至收盘,分化说明资金在筛选真正拥有独立且可验证量产里程碑的标的 [14] - 上纬新材是极少数把5000台下线直接写进公告的整机厂,但5000台验证的只是产能启动,尚未验证整个行业商业闭环 [14] 机构定价分歧与估值框架 - 弗若斯特沙利文预测到2030年全球人形机器人市场规模有望攀升至200亿美元,年复合增长率高达78% [14] - 华福证券采用相对估值法锚定2026年16.8倍PS,低于可比公司均值28.1倍,认为当下估值相对便宜 [15] - 天风证券短期对标法以2027年40至50亿收入乘以25倍PS,短期市值锚定1000至1200亿 [15] - 天风证券里程碑期权估值法假设第二阶段成功率45%、第三阶段20%,按20%折现率推算远期目标市值1600亿 [15] - 当前611亿市值刚好卡在华福认为相对便宜的水位上,距离天风短期千亿目标留有一段空间,距离1600亿远期锚中间隔着长达十年的概率折现 [15] 公司自身划定的估值边界 - 上纬新材在2026年1月曾公告股价情况已严重脱离当前基本面,当时市盈率约680倍、滚动市盈率约717倍,显著高于行业平均的32倍 [16] - 611亿市值对应上半年1.67亿净亏损和2.1亿预收款,离脱离基本面还有多远取决于接下来每个季度交付数字能否把机构框架里的量产确定性从概率假设变成真实收入曲线 [16]


装备制造行业周报(10月第3周):轨交设备行业需求确定性较高-20261026
世纪证券· 2026-10-26 16:55
装备制造 [Table_ReportDate] 2026 年 10 月 26 日 [T分析师: able_Author 赵晓闯] 执业证书号:S1030511010004 电话:0755-83199599 邮箱:zhaoxc@csco.com.cn 研究助理:董李延楠 电话:0755-83199599 邮箱:donglyn@csco.com.cn 公司具备证券投资咨询业务资格 证券研究报告 轨交设备行业需求确定性较高 [Table_ReportType]装备制造行业周报(10 月第 3 周) [Table_S 市场行情回顾 ummary] : 上周 5 个交易日机械设备、汽车、电力设备指数涨跌幅分别为 3.01%、1.51%和-3.54%,在 31 个申万一级行业中排名分别为 第 2、第 3 和第 27 位;同期沪深 300 涨跌幅为-1.57%。 行业观点: 请务必阅读文后重要声明及免责条款 [Table_Industry] [Table_Title] [Table_Report] [Table_BaseData] 行业数据 计算机 2019 年 Q3 综合毛利率(%) 9.7 综合净利率(%) 6.9 行 ...
6天爆拉60%!宇树科技引领,巨头扎堆布局物理AI!油价持续飙升,2万亿巨头大涨5%,股价创18年新高
雪球· 2026-10-26 16:13
市场整体表现 - 三大指数涨跌不一,沪指涨0.19%,深成指跌1.19%,创业板指跌1.71% [2] - 沪深两市成交额1.61万亿,较上一交易日缩量3475亿,全市场超3100只个股下跌 [3] - 盘面上大消费板块活跃,白酒、医药商业涨幅居前,机器人板块持续活跃,PCB、MLCC概念跌幅居前 [3] 机器人板块与宇树科技 - 宇树科技收涨7.69%,盘中一度涨超18%,近六个交易日累计涨幅接近60% [5] - 宇树科技总市值2718.00亿,成交额74.65亿,换手率37.72%,市盈TTM 465.22 [6] - 万向钱潮、兰生股份、模塑科技此前封板,万凯新材涨超10% [5] - 王兴兴表示顶尖AI模型已击穿数学世界,物理AI已看到被击穿的苗头,很可能就在最近1至2年或2至3年 [7] - 摩根大通将宇树科技评级由低配直接上调两级至增持,2027年12月目标价从300元上调至995元 [7] - 摩根大通此前对中国机器人厂商商业化进展保持谨慎,认为硬件领先尚未稳定转化为可重复的商业需求,订单仍主要来自研发、开发者平台和小批量试点 [7] - 黄仁勋在柏林GTC上表示物理AI是AI的下一波浪潮,英伟达围绕算力、仿真、模型与部署构建物理AI基础设施 [7] - OpenAI负责人奥特曼确认自研人形机器人,预计2027年推出演示样机,Meta、Google、字节等模型公司纷纷下场 [7] - 华福证券指出本轮机器人板块大涨以宇树科技为核心的物理AI公司大涨,最确定的受益环节归纳为两个链条:一是击穿物理AI的核心数据采集,包括本体、垂类场景、触觉与力传感、机器视觉、IMU、数采手套、数采服务与数据平台等方向;二是以特斯拉为核心的零部件供应链,包括丝杠、减速器、轴承等 [8] 大消费板块与白酒 - 大消费股普遍上涨,零售、水产养殖、白酒等领涨,皇台酒业涨停,迎驾贡酒、金种子酒、洋河股份涨超2% [10] - 白酒板块指数报2461.25,涨2.50%,金种子酒涨4.58%,今世缘涨4.25%,迎驾贡酒涨3.07%,古井贡酒涨2.93%,泸州老窖涨2.86%,洋河股份涨2.63%,五粮液涨2.40% [11] - 2026年前三季度最终消费支出对经济增长的贡献率为46.7%,高于上半年0.7个百分点,拉动GDP增长2.1个百分点,持续保持经济增长第一拉动力 [12] - 华泰证券研报表示2026年中秋旺季白酒行业表现虽承压,但仍有库存去化和价盘低位趋稳等亮点,本轮行业调整或已处于底部位置;2027年春节前行业将处于淡季业绩真空期,在筹码结构、市场预期双低,政策和资金轮动预期渐强背景下,外部政策提振、基本面边际优化等利好落地即可显著提振板块表现 [12] - 苏商银行特约研究员付一夫表示商品消费将保持平稳增长,服务消费增速仍有望快于商品消费增速,消费增长重心继续向服务端倾斜;商品消费在以旧换新和智能绿色升级带动下守住基本盘,消费市场延续商品加服务双轮驱动、向新向优的趋势 [13] - 国信证券指出9月社零边际改善,烟酒表现较强;白酒自身仍呈现明显的品牌与场景分化,行业修复更多体现为结构性机会,随着政策逐步落地,板块投资逻辑有望由预期修复向经营改善和业绩兑现演进 [13] 贵金属与油气板块 - 贵金属和油气板块跷跷板效应持续演绎,中国海油涨超4%,中国石化涨超3%,中国石油涨近5%,创2008年5月以来新高,总市值逼近2.5万亿 [15] - 贵金属板块深度下跌,赤峰黄金一度触及跌停,招金黄金、紫金矿业、山金国际、兴业银锡跟跌 [16] - 贵金属板块指数报3038.66,跌3.91%,赤峰黄金跌8.90%,招金黄金跌6.02%,山金国际跌5.25%,紫金矿业跌4.58%,兴业银锡跌4.41%,四川黄金跌4.18%,晓程科技跌3.89%,湖南黄金跌3.38%,湖南白银跌3.35%,株冶集团跌2.85% [17] - 10月23日国际现货黄金价格跌破每盎司4000美元关口,为7月以来首次失守,截至发稿小幅上涨0.33%报4008.73美元/盎司,ICE布油期货主力合约日内上涨1.15%报109.93美元/桶 [18] - 中东地缘局势进一步升级,也门胡塞武装24日称当天用弹道导弹与无人机对沙特发动七次打击,目标包括利雅得与达曼两座国际机场、沙特阿美炼油厂与原油泵站以及连接东西部的原油输送管道;伊朗革命卫队称两艘经海峡南部航道通行的VLCC 23日触雷起火,合计载油超过450万桶 [18] - 欧洲天然气价格升至2022年以来最高水平,挪威天然气运输系统运营商Gassco宣布Troll气田在10月25日至26日期间发生非计划停运,影响规模为610万立方米/日 [18] - 光大期货研报显示中东地区局势再现不确定性,金融市场波动反复,黄金跌破震荡区间再次下行,当前黄金对油价—通胀—利率传导链条依然敏感,加息预期仍存 [18]
人形机器人,暴涨!688585,20cm涨停!
中国基金报· 2026-10-26 14:22
人形机器人板块市场表现 - 10月26日午后,人形机器人概念股集体拉升,上纬新材20cm涨停,报151.57元/股,涨幅20%,总市值达611.38亿元 [2] - 上纬新材当日最高151.57元,最低129.50元,昨收126.31元,今开130.00元,成交量1297.07万股,成交额18.48亿元,换手率3.22%,振幅17.47%,量比3.86,委比100.00% [3] - 上纬新材市盈率(动)亏损,市盈率(TTM)亏损,市盈率(静)1488.05,市净率51.93,每股收益-0.39元,每股净资产2.92元,总股本4.03亿股,流通股4.03亿股,52周最高223.24元,52周最低93.01元 [3] - 宇树科技同步上攻,盘中涨超18%,股价突破700元大关 [5] - 宇树科技当日最高736.00元,最低607.01元,昨收624.00元,今开624.00元,成交量949.82万股,成交额61.91亿元,换手率31.57%,振幅20.67%,量比1.98,总市值2972.85亿元,流通值221.15亿元 [6] - 宇树科技市盈率(动)542.49,市盈率(TTM)508.85,市盈率(静)1068.56,市净率33.79,每股收益1.44元,每股净资产21.75元,总股本4.04亿股,流通股3008.77万股,52周最高1100.00元,52周最低404.03元 [6] - 锋龙股份、大丰实业午后封板,模塑科技、杰克科技等多股涨停 [8] - 板块个股涨幅居前:宇树科技-W涨18.00%报736.32元,非旧智能涨16.74%报75.65元,江苏北人涨15.93%报40.18元,德尔股份涨13.64%报39.23元,大丰实业涨10.05%报11.72元,模塑科技涨10.02%报13.07元,杰克科技涨10.01%报43.19元,锋龙股份涨9.99%报42.37元,上海洗霸涨9.99%报50.41元,襄阳轴承涨9.98%报14.55元,绿的谐波涨9.66%报318.00元,慈星股份涨9.17%报9.76元,埃斯顿涨8.50%报31.66元 [9] 上纬新材旗下启元机器人业务进展 - 上纬新材旗下启元机器人第5000台个人机器人正式下线 [5] - 启元机器人产线目前已实现每2.5分钟下线一台机器人,日产能从此前的10余台提升至200余台 [5] - 10月24日,启元机器人发布“物理AI启仔计划”,面向开发者开放机器人开发平台、配套工具及算力支持,征集具身智能技能、交互人设和场景方案,开发者社区官网已上线 [5] 行业观点 - 东吴证券研报指出,人形机器人产业的发展重心正从硬件端的升级迭代向模型端的加速进化转移 [9] - 我国人形机器人模型端布局较早,数据积累先发优势显著,搭配成熟且稳定的零部件供应体系,有望在本轮人形机器人发展周期中充分发挥软硬件结合的优势,引领全球人形机器人行业发展与进步 [9]


特斯拉Optimus 3的启示-部署进展、技术瓶颈及相关股票影响-Humanoid Robot and Physical AI_ Tesla Optimus 3 read-throughs – deployment progress, technical bottlenecks, and stock implications. Thu Oct 22 2026
2026-10-26 13:29
一、纪要涉及的公司与行业 - 纪要聚焦人形机器人与Physical AI行业,核心事件为特斯拉(Tesla,JPM评级N)2026年第三季度业绩电话会中关于Optimus人形机器人的最新进展[2][10] - 纪要同时覆盖中国及全球人形机器人产业链公司,包括:Unitree(UW)、Leader Drive(OW)、Estun(UW)、Sanhua Intelligent(OW)、Hengli Hydraulic(OW)、Orbbec(OW)、Inovance(N)、UBTech(N)、Ningbo Tuopu(UW)、Minth(OW)、Zhongda Leader(NC)、Shuanhuan(NC)、Ningbo Joyson(N)、Robosense(OW)、Johnson Electric(N)、Wolong Electric(N)、Horizon Robotics(OW)、Shenzhen Dobot(NC)、Zhaowei Machinery(NC)、Laifual Drive(NC)、Geekplus(NC)、Mech Mind(NC)、Xpeng(N)等[14] - 海外覆盖公司包括Hiwin(UW)、Bizlink(OW)、Sinbon(N)、TM Robot(NC)、HDS(NC)、Nidec(UW)、Yaskawa(NC)、Fanuc(NC)、Minebea Mitsumi(OW)、Hyundai Mobis(OW)、HL Mando(N)、Hyundai Motor(OW)、NVIDIA(OW)、Tesla(N)、Siemens(OW)、Schaeffler(N)[14] 二、核心观点与论据 特斯拉Optimus生产与出货节奏 - 马斯克确认Optimus已在Fremont工厂启动生产,但量产爬坡指引为10k–20k台,低于市场最乐观预期[2][10] - 制造过程被描述为S曲线,需要"10,000件事"同时正确运作,最慢的零部件或工序将决定整体爬坡节奏[2][10][12] - 特斯拉计划在启动对外销售前先完成10k–20k台的产量,外部商业出货目标为2027年底[2][9] - 马斯克表示向外部公司出货大约还需一年时间,消费级应用则更远[13] - 特斯拉刻意降低对中国供应链的依赖,这增加了量产爬坡的复杂性[9][12][13] 技术瓶颈 - 手部(灵巧手)被马斯克明确为Optimus的主要硬件瓶颈,实现类人灵巧性、可靠性和长时间运行仍是挑战[2][9][13] - onboard intelligence(机载智能)和软件仍需进一步改进,以管理机器人众多自由度[9][13] - 特斯拉计划在2027年4月前后将下一代AI5芯片集成到Optimus中,管理层称其算力约为当前AI4的一个数量级(约10倍)提升,将支持更复杂、可泛化的行为[9][13] - 非预设脚本任务的视频演示预计在未来1–2个月内发布[2][9][13] - 纪要未具体提及视觉系统、摄像头、LiDAR或电池技术的更新,Optimus工程负责人对body系统表达了相对较高的信心[9][13] 部署策略 - 特斯拉 immediate priority 是在自有工厂内部部署Optimus,用于危险、重复性或人体工学困难的任务,实现24/7运行[2][13] - 特斯拉正在建设"Optimus Academy",让Optimus进行self-play并生成训练数据,以收集专有真实世界数据、验证可靠性并迭代软硬件[13] - 初始外部客户预计为工业场景而非住宅场景,消费级应用需在可靠性、安全性和成本效益得到验证后才会推进[13] - 特斯拉监管文件承认公司尚未将Bots商业化,无法预测商业或消费应用的需求,凸显行业仍处早期阶段[13] 供应链与生态系统需求 - CIIF 2026机器人展调研显示,最 tangible 的需求不在机器人OEM层面,而在传感器、3D视觉、数据采集设备、减速器和灵巧手等供应商层面[3] - Leader Drive管理层表示Physical AI已贡献其超过35%的业务,并计划多年产能扩张[3] - Orbbec指出机器人相关订单大幅增长,尤其是数据采集硬件和3D视觉模块[3] - 当前需求仍属于"生态系统需求"——研发、试点和数据采集,而非大规模终端用户部署[3] - 人形机器人演示与工业级自动化之间的差距仍然很大,真正的瓶颈在于感知一致性、操作可靠性和在真实工作流中交付可重复ROI的能力[3] 股票观点与估值 - 对中国机器人OEM厂商(以Unitree和UBTech为首)的近期涨势持谨慎态度,认为其由情绪驱动,未来1–3个月存在预期重置和运营进展重新评估带来的失望风险,尤其针对Unitree、Estun和UBTech[4] - Hengli Hydraulic和Sanhua Intelligent被视为特斯拉机器人供应链中定位最佳的标的,两者均为已确认供应商,尚未充分定价特斯拉机器人乐观预期,当前P/E估值具有吸引力,估值接近或低于历史中周期均值[4][8] - Leader Drive仍是零部件标的首选,因其护城河、可扩展性和更具体的Physical AI贡献;Orbbec紧随其后,在3D视觉和数据采集工具方面技术定位强,但需注意近期盈利风险[8] - 偏好排序为:Hengli Hydraulic = Sanhua Intelligent(均OW)> Leader Drive(OW)> Orbbec(OW)> Inovance(N)> UBTech(N)> Estun = Unitree(均UW)[8] 估值数据要点 - Unitree:JPM评级UW,目标价300元,较现价515元下行42%,市值31,200百万美元,FY26E P/E 236.7x,FY27E P/E 121.0x,FY26E营收增速66%,FY27E营收增速43%[14] - Leader Drive:OW,目标价358元,较现价258元上行39%,市值7,076百万美元,FY26E P/E 130.1x,FY27E P/E 52.5x,FY26E营收增速58%,FY27E营收增速87%[14] - Estun:UW,目标价21元,较现价26元下行19%,市值3,556百万美元,FY26E P/E 68.2x,FY27E P/E 92.8x[14] - Sanhua Intelligent-A:OW,目标价51元,较现价33元上行55%,市值19,771百万美元,FY26E P/E 24.9x,FY27E P/E 29.1x[14] - Sanhua Intelligent-H:OW,目标价38港元,较现价23港元上行69%,FY26E P/E 14.5x,FY27E P/E 16.9x[14] - Hengli Hydraulic:OW,目标价126元,较现价83元上行52%,市值16,662百万美元,FY26E P/E 26.6x,FY27E P/E 35.2x,FY26E营收增速26%,FY27E营收增速22%[14] - Orbbec:OW,目标价110元,较现价93元上行19%,市值5,738百万美元,FY26E P/E 64.4x,FY27E P/E 142.8x,FY27E营收增速86%[14] - UBTech:N,目标价74港元,较现价67港元上行10%,市值4,367百万美元,FY27E P/E 139.8x[14] - Inovance:N(未在表格中列示具体估值数据)[8] - 中国机器人板块平均:FY26E P/E 67.5x,FY27E P/E 45.7x,FY26E EPS增速47%,FY27E EPS增速1%[14] - 亚洲(除中国)板块平均:FY26E P/E 29.4x,FY27E P/E 22.2x[14] - 全球人形机器人平均:FY26E P/E 85.0x,FY27E P/E 77.2x,FY26E营收增速21%,FY27E营收增速28%[14] - NVIDIA:OW,目标价320美元,较现价216.47美元上行48%,市值5,216,927百万美元,FY26E P/E 46.3x,FY27E P/E 23.4x[14] - Tesla:N,目标价415美元,较现价373.71美元上行11%,市值1,477,175百万美元,FY26E P/E 261.3x,FY27E P/E 257.7x[14] 三、其他重要但可能被忽略的内容 - 特斯拉Optimus初始产量10k–20k台将用于Tesla Academy,而非直接对外销售[9] - 马斯克强调Optimus工程负责人对body系统信心较高,但手部仍是关键卡点,手部设计改进、耐久性和触觉传感是工业/消费应用的关键门槛[9][13] - 特斯拉AI5芯片集成时间点明确为2027年4月前后,算力约10倍于AI4[9][13] - 特斯拉降低中国供应链依赖是刻意举措,增加全球物流管理复杂性[9][12] - 中国机器人OEM近期回调明显:Sanhua Intelligent-A YTD -40%,Sanhua Intelligent-H YTD -41%,Hengli Hydraulic YTD -24%,Leader Drive YTD +34%,Unitree YTD +345.4%,Orbbec YTD +3%[14] - 全球人形机器人可比公司中,Robosense目标价45港元较现价15港元上行203%,Minth目标价54港元较现价22港元上行145%,Horizon Robotics目标价9港元较现价4港元上行135%[14] - 报告日期为2026年10月22日,数据截至2026年10月21日[1][14] - 本材料不面向中国大陆投资者分发,也不在中国大陆境内提供证券投资咨询服务[1]


人形机器人:2026年中国调查-采用意愿高,落地逐步推进-Humanoids-China Humanoids Survey 2026 High Intent, Gradual Rollouts
2026-10-26 13:29
October 25, 2026 02:25 PM GMT Humanoids | Asia Pacific China Humanoids Survey 2026: High Intent, Gradual Rollouts The results of our AlphaWise survey of corporate executives across industries in China indicate interest in humanoids remains high, although deployment timelines have extended. Payback requirements, lower expected prices, and limited product readiness suggest a gradual path from pilots to scale. M Key Takeaways Our second annual AlphaWise survey of 94 executives across China's manufacturing, ind ...

