Western Digital forecasts up to 72% second-quarter revenue growth after strong start
Proactiveinvestors UK· 2026-10-23 21:27
文章核心观点 - 文章主要介绍Proactive作为财经新闻与在线广播内容提供商的定位、团队规模、覆盖领域及技术使用原则,未涉及具体公司或行业投资分析内容 [2][3] 内容团队与运营规模 - Ian Lyall担任Proactive管理编辑,拥有超过三十年从业经验,负责横跨三大洲六个办公室的编辑与广播业务的质量控制、编辑政策及内容生产 [1] - Ian Lyall每年指导生产5万篇实时新闻、专题文章及拍摄采访 [1] - 在加入Proactive之前,Ian Lyall曾协助领导Daily的业务产出 [1] 内容覆盖与市场定位 - Proactive的财经新闻与在线广播团队为全球投资受众提供快速、便捷、信息丰富且可操作商业与财经新闻内容,所有内容由经验丰富的新闻记者团队独立制作 [2] - 新闻团队覆盖全球关键金融与投资中心,在伦敦、纽约、多伦多、温哥华、悉尼和珀斯设有分社和演播室 [2] - 公司专注于中小市值市场,同时让社区了解蓝筹公司、大宗商品及更广泛投资故事 [3] - 团队提供跨市场新闻与独特见解,覆盖领域包括但不限于生物科技与制药、采矿与自然资源、电池金属、石油与天然气、加密货币及新兴数字与电动汽车技术 [3] 技术使用原则 - 公司一直是前瞻性和热情的技術采用者,人类内容创作者拥有数十年宝贵专业知识和经验,团队也可使用技术协助和增强工作流程 [4] - 公司偶尔会使用自动化和软件工具(包括生成式AI),但所有发布内容均由人工编辑和撰写,符合内容生产与搜索引擎优化的最佳实践 [5]


GPIQ: Surprisingly Difficult To Replicate
Seeking Alpha· 2026-10-23 21:27
文章核心观点 - 文章主要讨论股息ETF,先对几只最重要和最受欢迎的股息ETF进行比较,随后对其中几只进行深度分析 [2] - 长期投资者应聚焦美国和欧洲股票,双重关注被低估的增长型股票和高质量股息增长型股票 [2] - 持续盈利能力(体现为强劲利润率、稳定且扩张的自由现金流以及高投入资本回报率)比单纯估值是更可靠的回报驱动因素 [2] - 投资目标并非摆脱工作,而是确保拥有足够资产以自由地做想做的事,能在可以充分表达自我的地方和方式下工作 [2] 股息ETF比较与深度分析 - 文章开始讨论股息ETF,首先比较了几只最重要和最受欢迎的股息ETF [2] - 在比较之后,对其中几只股息ETF增加了深度分析内容 [2] 投资理念与方法 - 聚焦美国和欧洲股票,双重强调被低估的增长型股票和高质量股息增长型股票 [2] - 持续盈利能力体现为强劲利润率、稳定且扩张的自由现金流以及高投入资本回报率,是比估值更可靠的回报驱动因素 [2] - 在eToro上公开管理其中一个投资组合,并取得Popular Investor资格,允许他人复制实时投资决策 [2] - 与iREIT®+HOYA Capital合作,分享独家内容并运营一个带买卖提醒的股息增长型投资组合 [2] 研究覆盖范围与目标收益率 - 研究覆盖REITs、ETF、优先股以及跨资产类别的股息冠军 [1] - 提供针对最高达10%溢价股息收益率的追踪器和投资组合 [1]
IDC: Washington's curbs on foreign robots could slash U.S. humanoid robotics revenue by 58%
Fortune· 2026-10-23 21:26
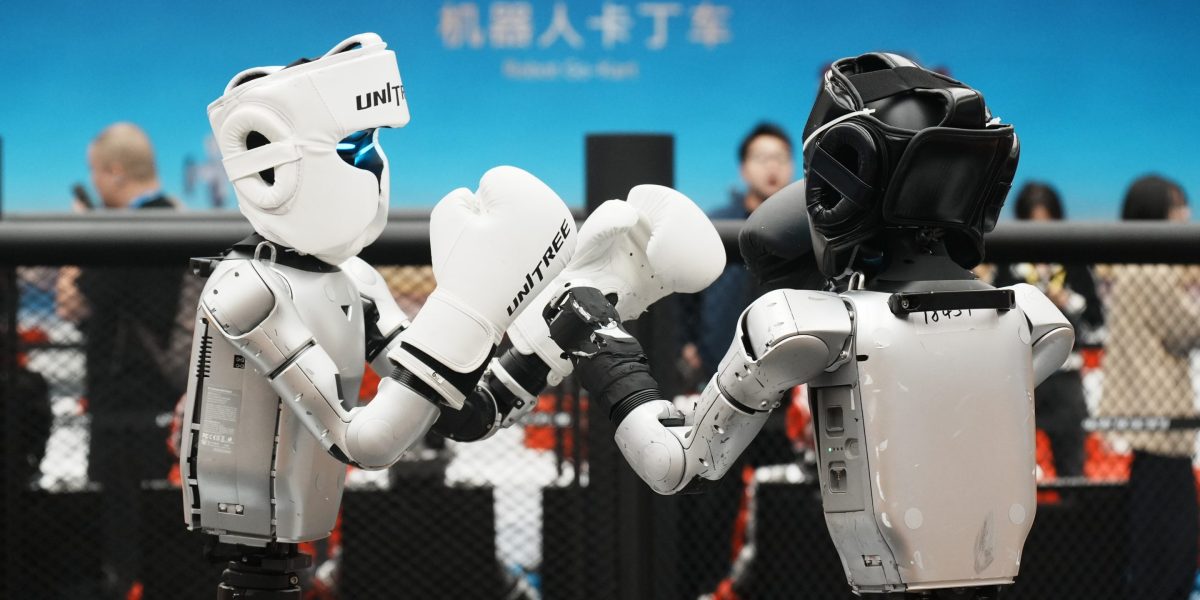
文章核心观点 - 美国贸易限制可能导致到2030年美国本土人形机器人市场较无限制情形缩小近60% [1] - 全球机器人产业正出现日益扩大的分化格局:中国厂商几乎供应全球所有人形机器人,而美国规则限制美国市场获取其中大部分供给 [1] - 美国联邦通信委员会于7月28日将“外国生产的先进机器人设备”列入涵盖清单,阻止新机型获得进入美国进口和销售所需的授权 [2] - 此前已获授权的机型仍可进口和销售,部分软件和固件更新至少可延续至2029年1月1日 [2] - 厂商也可为新机型申请有条件批准,但须接受国家安全审查并承诺将生产转移至美国 [2] - 美国机器人公司依赖中国及其他非美国制造商提供电机和电池等零部件,相关供应链限制可能推高成本并加大美国企业扩大生产规模的难度 [3] - 美国初创企业甚至采取将机器人零件藏于行李中走私的方式应对,该情况于8月初被报道 [3] - IDC贸易政策模型显示,到2030年美国本土人形机器人收入将较限制前基线低58% [4] - IDC模型预计到本十年末将损失超过60亿美元收入,行业年增长率将从13%降至约9% [4] - 家用清洁机器人到2030年仅萎缩18% [4] - IDC分析师认为人形机器人产品生命周期短于其他类型机器人,包括已认证机型储备深厚的家用清洁机器人,人形机器人制造商被迫更频繁地更新或替换机型 [5] - 部分企业已获得缓解:10月23日美国联邦通信委员会授予英特尔公司一年豁免,允许其继续更新和维护部分机器人 [6] - 英特尔曾主张其自动导引车对国内半导体制造至关重要,且不存在国内替代品 [6] 全球市场与中国厂商格局 - IDC预计全球人形机器人市场将持续增长,2026年上半年厂商出货量估计为25000台,较2025年全年的18500台增长26% [7] - IDC预计到2030年人形机器人出货量将超过75万台 [7] - 据IDC数据,宇树科技和智元机器人等中国厂商约占全球人形机器人出货量的95% [8] - 石头科技和追觅科技等中国企业也主导全球家用清洁机器人市场 [8] - 来自中国的竞争导致Roomba制造商iRobot破产,该公司被其中国供应商深圳杉川机器人收购 [8] - 中国和美国分别占全球消费量的21%和18%,欧洲购买份额超过美国的两倍 [9]


Why Forgent Power Solutions Stock Sank This Week
The Motley Fool· 2026-10-23 21:26
核心观点 - 公司CFO Ryan Fiedler在IPO后不足九个月即离职,引发市场对管理层稳定性的担忧,导致股价单周暴跌21.3% [1][4] - 高管离职消息盖过了公司上调第一季度营收和调整后EBITDA指引的利好 [4] - 公司股票估值远高于同业,在管理层过渡期市场信心受挫,尽管底层需求强劲,仍需等待更明确的执行信号 [7][9] 高管变动与股价表现 - CFO Ryan Fiedler离职转任外部咨询职位,公司任命财务执行副总裁Amy Ard接任 [4] - 股价从周四前收盘价31.68美元跌至24.92美元,较6月峰值66.00美元累计下跌62.2% [4] - 截至10月22日周四收盘,股价报24.92美元,较10月16日周五收盘至10月22日周四收盘期间下跌21.3% [1] - 同期标普500持平于0%,纳斯达克100下跌0.8% [1] - 当日交易区间为23.16至27.31美元,52周区间为23.16至66.00美元,成交量为12.09万股,平均成交量为880万股 [5] - 公司市值75.9亿美元 [5] 业务与财务表现 - 公司销售定制化配电设备,包括开关设备和动力总成,客户涵盖数据中心运营商、电网和工业设施 [6] - 设备处理高压配电,帮助数据中心客户快速建设基础设施 [6] - 上季度营收达4.617亿美元,较上年同期的2.376亿美元增长94.3% [6] - 毛利率为31.36% [6] - 管理层预计第一季度营收和调整后EBITDA将超过此前指引 [4] 估值对比 - 公司追踪市盈率为132.9倍,远高于同业平均的39.2倍 [7] - 同业对比:Quanta Services为62.5倍,EMCOR Group为20.6倍,nVent Electric为34.6倍 [7] - 如此高的溢价只有在领导层平稳过渡的情况下投资者才会接受 [7] 后续关注 - 公司将于2026年11月12日公布2027财年第一季度业绩,届时投资者可更清晰地评估执行情况 [8] - 新任CFO需证明领导层过渡后项目交付和利润率目标保持不变 [8] - 即使公司达到2027年第一季度预期且营收和调整后EBITDA超过此前指引高端,鉴于增长预期远超当前估值,投资者仍应等待股价进一步回调 [9]
KBR (KBR) Soars 6.0%: Is Further Upside Left in the Stock?
ZACKS· 2026-10-23 21:25
文章核心观点 - KBR股价上一交易日上涨6%至39.53美元,成交量高于平均水平,而过去四周累计涨幅为5.6% [1] - 股价上涨预计与近期获得AGF Nitrogen在德国和奥地利两座氨厂的改造合同有关 [2] - 该合同涵盖技术许可、工程服务、设备与催化剂供应以及现有工厂系统升级,目标是降低天然气消耗、提升能效并减少排放 [2] - 市场关注即将发布的季度财报,每股收益预期1.01美元(同比变化-1%),营收预期20.5亿美元(同比增长6.2%) [3] - 过去30天该季度共识每股收益预期上调1.6%,盈利预期修正的正向趋势通常对应股价上涨 [4] 合同与业务进展 - 改造合同涉及技术许可、工程服务、设备及催化剂供应,并对现有工厂系统进行升级 [2] - 项目旨在降低天然气消耗、提高能源效率并降低排放 [2] 财务预期 - 即将发布的季度每股收益预计为1.01美元,同比变化-1% [3] - 季度营收预计为20.5亿美元,同比增长6.2% [3] - 过去30天季度共识每股收益预期上调1.6%至当前水平 [4] 行业对比 - KBR属于Zacks工程-研发服务行业,同业公司Mayville Engineering上一交易日下跌10.5%至12.94美元,过去一个月回报为-17.2% [5] - Mayville Engineering即将发布报告的共识每股收益预期过去一个月维持0.15美元不变,较上年同期变化+50% [6]

Italy's Generali cuts around 800 jobs in Germany
Reuters· 2026-10-23 21:25
文章核心观点 - 意大利保险集团Generali(忠利集团)在德国裁减约800个工作岗位 [1] - 此次裁员是Generali德国业务重组计划的一部分 [1] 裁员规模与范围 - Generali在德国市场裁减约800个职位 [1] - 裁员涉及德国业务运营的多个层面 [1] 战略背景与行业影响 - 此次裁员反映Generali对德国市场业务结构的调整 [1] - 欧洲保险行业持续进行成本优化与组织精简 [1] - 大型保险集团通过人员调整提升运营效率 [1]
SK Hynix Jumps 4% After Scrapping Solidigm's U.S. IPO; Micron and SanDisk Edges Higher
247Wallst· 2026-10-23 21:25
文章核心观点 - SK海力士 scrapped Solidigm 美国IPO计划后股价上涨约4%至136.58美元,投资者对该决定反应积极,认为此举揭示了公司真正的优先事项 [1] - 撤回IPO审查的决定主要受韩国监管机构对重复上市及稀释少数股东权益的质疑以及资本市场波动影响,但公司强调Solidigm增长前景和投资需求保持不变 [2][5] - 存储芯片行业在经历前一日大幅抛售后出现反弹,SK海力士ADR领涨,美光科技和SanDisk跟涨但涨幅落后 [3][4] 存储板块股价表现 - SK海力士股价早盘上涨约4%至136.58美元,跑赢其他存储股 [1] - 美光科技股价上涨约1%至864美元 [1] - SanDisk股价上涨约2%至1,279.93美元 [1] - Roundhill Memory ETF上涨约2%至46.85美元,而Invesco QQQ Trust下跌0.23%至702.82美元,显示纯存储敞口与更广泛科技板块之间的分化 [4] - SK海力士股价在IPO决定明确后从最初最多3%的跌幅中反弹 [3] - 费城半导体指数前一日录得数月来最差单日表现之一,对存储板块形成压力 [3] Solidigm IPO撤回原因 - SK海力士以近期资本市场波动和股价走势为由,停止对IPO前融资及潜在上市的审查 [2] - 韩国监管机构质疑单独上市是否构成重复上市并稀释少数股东利益,是决策的重要背景 [5] - 市场动荡也是公司声明中提及的因素之一 [5] - Solidigm由收购英特尔NAND业务形成,仍需要资金用于扩大美国产能以满足AI相关需求增长 [6] - SK海力士此前将IPO视为支持增长同时保留股息和回购空间的路径之一,公司表示继续评估替代融资方案 [6] 股东回报与资金平衡 - SK海力士已加大对资本回报的重视,董事会此前批准了大规模股票回购及注销计划,并提高了自由现金流回报目标 [7] - 停止IPO审查使Solidigm更多价值暂时保留在母公司内部 [7] - 公司仍需在不影响派息计划的前提下为工厂投资融资,计划在10月28日第三季度业绩发布时提供更多资本配置细节 [8] - 10月初韩国强劲的芯片出口数据为基本面提供一定支撑,尽管股价出现回调 [8] 后续关注要点 - 存储板块反弹在近期波动后仍显脆弱,AI对高带宽内存的需求继续驱动SK海力士、美光科技和SanDisk的长期逻辑,但近期技术面压力和资金向防御性板块轮动提高了谨慎情绪 [9] - 策略师对抛售是创造买入机会还是预示进一步走弱仍存在分歧 [9] - SK海力士股价可能对Solidigm任何更清晰的融资路径以及即将到来的业绩发布作出反应 [10]

Palantir Stock Price Prediction: Is $212 in Reach by Year-End?
247Wallst· 2026-10-23 21:25
文章核心观点 - Palantir股价已接近年底目标价,11月2日的财报将成为决定性催化剂,可能验证看涨逻辑或导致股价大幅下跌 [1] - 政府合同保持稳定,商业AI采用的爆发式增长推动Palantir向211.98美元的新目标价迈进 [3] - 此前的202.50美元年底目标价看起来可以实现,模型基准路径显示11月底可达202.38美元 [16] 股价表现与目标价 - Palantir于2026年10月22日收盘价196.19美元,略低于此前设定的202.50美元年底目标价 [4] - 周五盘前交易价195.31美元,年初至今上涨9.9%,过去一年上涨11.3%,过去一周下跌2.6% [4] - 过去52周股价区间为106.37美元至212.94美元 [4] - 24/7 Wall St.模型目标价为211.98美元,较当前价格有8.1%上行空间,模型评级为买入,置信度0.9(高)[5] - 华尔街共识目标价为206.62美元,一年期看涨情景达226.34美元,下行情景跌至177.11美元 [9] 三大支柱验证 - 政府合同保持稳健:第二季度美国政府收入达8.09亿美元,同比增长90% [6] - 商业AI采用表现超预期:美国商业收入增长149%至7.64亿美元,净美元留存率达157%,美国商业客户增长35%至653家 [6] - 估值方面论点受损:股价从1月中旬的177.07美元跌至2月中旬的133.02美元,并维持在该水平附近直至8月3日财报发布 [7] - 即使经历回调,Palantir市盈率仍达174倍(追溯)和85倍(前瞻)[7] 目标价模型构建 - 目标价综合三个输入:追溯市盈率价值196.19美元、前瞻市盈率价值172.19美元和分析师目标价 [8] - 前瞻输入权重为0.5,混合后为187.26美元,再乘以1.132的专有因子 [8] - 该因子反映科技板块动能和215.4%的盈利增长,同时受贝塔值1.602、谨慎的散户情绪和大盘股调整的抑制 [8] 第三季度财报与指引 - Palantir将于11月2日周一盘后发布第三季度业绩 [13] - 管理层指引第三季度收入为21.60亿至21.64亿美元,全年销售额为81.50亿至81.58亿美元 [13] - 全年收入区间隐含美国商业收入超过34.24亿美元 [13] - CEO Alex Karp设定高目标:未来18个月以等于或高于美国商业增速的速度推动业务增长 [13] - 管理层指出第三季度与新增员工相关的成本上升,上季度股票薪酬达2.65亿美元,国际商业收入仅增长26% [13] - 自由现金流仍增长130%,看涨者认为额外支出为AIP平台和主权AI能力提供资金 [13] 与Snowflake对比 - Snowflake最新季度收入增长35.1%,但仍未实现GAAP盈利 [14] - Palantir最新季度收入增长92.8%,市自由现金流倍数214.88倍;Snowflake分别为35.1%和98.82倍 [15] - Palantir的现金流倍数约为Snowflake的两倍,但增长更快且实现GAAP盈利,相比之下目标价显得合理 [15] 关键催化剂与概率 - 11月2日需关注的关键数字是美国商业收入指引,大幅上调至34.24亿美元以上将支撑目标价,指引持平则面临风险 [16] - Polymarket交易者认为10月触及204美元的概率为0.53 [16] - 若指引上调幅度小于投资者预期,股价可能跌向下行情景 [13] 长期价格预测 - 2026年目标价200.93美元,2027年211.98美元,2028年222.11美元,2029年236.32美元,2030年251.45美元 [17] - 上述数据基于模型基准年化回报率6.4% [17]


American Express is cutting 5% of its workforce
CNBC· 2026-10-23 21:25
文章核心观点 - 美国运通公司首席执行官Stephen Squeri表示公司将裁减全球员工总数的5% [1] - 公司第三季度财报发布当天同时宣布重组计划,计提3.36亿美元重组费用,该类费用通常包含员工遣散成本 [1] - 裁员目的是加速创新并在未来几年赢得竞争,公司需要成为更敏捷高效的组织 [2] - 公司认为此次举措有助于更有效地运营和执行,并为业务优先事项提供更大的投资能力 [2] 裁员规模与员工数据 - 美国运通在全球拥有近77,000名员工(截至2025年底) [2] - 此次裁员比例为公司全球员工总数的5% [1] 财务影响 - 公司在第三季度计提3.36亿美元重组费用 [1] - 重组费用通常包括员工遣散成本 [1] 管理层表态 - 首席执行官Stephen Squeri称公司拥有良好势头,但为加速创新和赢得未来几年竞争,需要成为更敏捷高效的组织 [2] - 该举措旨在帮助公司更有效地运营和执行,并赋予公司更大的能力投资于业务优先事项 [2]

Hongkong Land and Marsh report shows climate resilient design can cut expected flood losses by 88%
The Manila Times· 2026-10-23 21:24
New report sets out a method the industry can use to put a financial value on climate resilience The Westbund Central case study shows that its resilience measures are expected to keep storm-surge and rainfall-flood losses in 2050 below the losses an unprotected building would face today HONG KONG SAR - Media OutReach Newswire - 23 October 2026 - Hongkong Land Holdings Limited ("Hongkong Land") today published Building Value That Lasts: Quantifying the Return on Climate Resilience in Real Estate. The rep ...