

搜索文档
富安娜(002327):2026Q3业绩点评:线下拖累收入下滑,加盟补贴等短期因素拖累利润明显
长江证券· 2026-11-06 19:58
投资评级 - 报告维持对富安娜的“买入”评级 [6] - 当前股价为5.37元,总股本83,387万股,流通A股49,095万股 [6] - 近12月最高价7.92元,最低价5.30元 [6] 核心观点 - 2026年前三季度公司实现营收16.6亿元,同比+1.9%,归母净利润1.4亿元,同比-15.4%,扣非归母净利润1.1亿元,同比-21.9% [2][4] - 单Q3实现营收4.8亿元,同比-10.6%,归母净利润0.2亿元,同比-64.6%,扣非归母净利润0.2亿元,同比-66.6% [2][4] - 线下渠道拖累收入下滑,加盟补贴等短期因素拖累利润明显 [1][4] - 综合预计2026-2027年归母净利润分别为3.2/3.7亿元,现价对应PE分别为14/12X,90%分红率假设下对应2026年股息率达6%以上 [7] 收入拆分与渠道表现 - 2026Q3加盟和直营收入有所承压,抖音头部主播合作模式预计带动电商收入实现不错表现 [7] - 未来达播资源持续布局,电商渠道有望保持稳健增长,直营和加盟积极调整后也有望重回健康增长 [7] 盈利能力与费用分析 - 2026Q3毛利率同比-2.6pct至50.8%,预计受加盟前期拓店返利、电商费用投放增多及原材料成本上涨影响 [7] - 2026Q3期间费用率同比+6.4pct,其中销售/管理/研发/财务费用率分别同比+5.4pct/+0.8pct/+0.5pct/-0.2pct,预计主要受经营反杠杆影响明显 [7] - 后续收入恢复增长、短期费用影响消除,毛利率和费用率均有望重回可控水平 [7] 经营质量与库存 - 2026Q3末应收账款余额同比-47.4%/环比-22.9%,应收账款周转天数同比减少29天至37天,周转效率显著提升 [7] - 2026Q3存货金额同比-8.8%至7.6亿元,存货周转天数同比减少39天至246天,后续加盟渠道库存仍有望持续优化,整体经营质量保持健康 [7] 未来展望 - 公司库存及渠道延续调整优化,2026Q4依托重点销售节点,强化产品及营销投放,收入有望实现增长,利润率则有望依托投入产出优化实现小幅改善,2027年也有望实现修复增长 [7] 财务报表预测 - 利润表预测:2026E/2027E/2028E营业总收入分别为2676/2855/3045百万元,归母净利润分别为322/368/403百万元 [13] - 每股收益预测:2026E/2027E/2028E分别为0.39/0.44/0.48元 [13] - 市盈率预测:2026E/2027E/2028E分别为13.92/12.16/11.11倍 [13] - 净资产收益率预测:2026E/2027E/2028E分别为8.6%/9.8%/10.6% [13] - 净利率预测:2026E/2027E/2028E分别为12.0%/12.9%/13.2% [13] - 资产负债率预测:2026E/2027E/2028E分别为21.6%/22.2%/22.7% [13] - 经营活动现金流净额预测:2026E/2027E/2028E分别为506/503/574百万元 [13]

方圆生活服务(09978) - (1) 董事变更;(2) 董事会委员会组成变更;(3) 公司秘书,授...
2026-11-06 19:58
股权与要约人 - 要约人持有201,348,000股股份,占已发行股份总数约50.34%[10] - 贡伟力为要约人唯一股东及唯一董事[8][10] 董事会及高管变动 - 贡伟力获委任为执行董事兼董事会主席,固定任期自董事变更生效日期起为期三年,可经六个月事先书面通知终止[9][11] - 贡伟力有权收取每年600,000港元酬金[11] - 方明、孙立功、谢丽华、梁伟雄及杜称华各自辞任董事及相关委员会职务,自二零二六年十一月六日起生效[5][6] - 李加获委任为执行董事及公司行政总裁,于电讯、增值服务、CDN及云计算方面拥有逾20年经验[9][12] - 王铭获委任为执行董事[9] - 游思嘉及邝旭霞获委任为独立非执行董事[9] - 李先生获委任为执行董事,固定任期三年,可经六个月书面通知终止,每年酬金600,000港元[13] - 王先生获委任为执行董事,固定任期三年,可经六个月书面通知终止,每年酬金人民币720,000元[15] - 游先生获委任,任期一年,可经不少于一个月书面通知终止,每年董事袍金港币180,000元[19] - 鄺女士获委任,任期一年,可经不少于一个月书面通知终止,每年董事袍金港币180,000元[23] - 韩曙光先生辞任授权代表,贡先生获委任为授权代表以接替其职务,自二零二六年十一月六日起生效,韩曙光先生将继续担任执行董事[32] 新任董事背景 - 贡伟力于资讯科技及互联网基础设施行业拥有逾25年经验[8][10] - 贡伟力并无提供专业物业管理服务的过往经验[10] - 王先生44岁,于互联网行业拥有逾15年经验,自2007年1月任职于云之端,最后职位为人工智能业务部负责人[14] - 游先生54岁,于企业及财务管理以及资本市场、集资及投资方面拥有32年经验,并为特许金融分析师(CFA)持证人[16][18] - 鄺女士51岁,于东亚及北美的科技相关行业拥有近25年经验,曾任中贷首席财务官及营运总裁[20][21] - 游先生自2024年9月起担任丽新发展首席策略官,该公司股份于联交所上市(股份代号:488)[16] - 游先生自2019年4月至2024年6月担任中梁控股副总裁,并于2019年12月至2024年6月担任执行董事兼首席财务官[17] - 贡先生、李先生、王先生、游先生及鄺女士各自已于2026年10月26日取得上市规则第3.09D条所述法律意见[24] 过往挂牌与业务经验 - 江苏睿鸿股份曾于二零二二年十一月至二零二六年三月在全国中小企业股份转让系统挂牌(股份代号:873920),其后已除牌[9] 董事会委员会组成 - 审核委员会由邝女士(主席)、游先生及田秋生先生组成[27] - 薪酬委员会由游先生(主席)、李先生及邝女士组成[27] - 提名委员会由贡先生(主席)、邝女士及游先生组成[27] 公司秘书及授权代表变动 - 刘畅女士辞任公司秘书、授权代表及法律程序文件代理人,自二零二六年十一月六日起生效,其确认与董事会并无意见分歧[28] - 李一俊先生获委任为公司秘书、授权代表及法律程序文件代理人,自二零二六年十一月六日起生效[28] - 李一俊先生持有中国人民大学法学硕士学位,为英国特许公司治理公会及香港公司治理公会资深会士,并持有CFA协会ESG投资证书[29] - 李一俊先生曾任北京同仁堂科技发展股份有限公司(股份代号:1666)董事会秘书兼公司秘书,以及北京同仁堂世纪广告有限公司董事[30] - 李一俊先生曾任卓越商企服务集团有限公司(股份代号:6989)联席公司秘书、世茂集团控股有限公司(股份代号:813)投资者关系主管兼资本市场管理部主管[30] - 李一俊先生曾任万科企业股份有限公司(股份代号:2202及000002.SZ)投资者关系合伙人,以及中国石化上海石油化工股份有限公司(股份代号:338及600688.SH)董事会办公室副主任兼驻香港代表[30][31] - 李一俊先生于二零二零年获IR Magazine提名大中华区最佳投资者关系人员之一,其领导的投资者关系团队于二零一九年获颁新财富最佳IR港股公司奖[31] 营业地点变更 - 公司香港主要营业地点迁至香港湾仔轩尼诗道303号协成行湾仔中心18楼1804室,自二零二六年十一月六日起生效[33]
长沙慢下来了
经济观察报· 2026-11-06 19:57
文章核心观点 - 长沙经济增速放缓已持续数年,2026年前三季度GDP同比增长1.6%,在全国29个万亿GDP城市中位列倒数第二,低于全国增速3个百分点,完成全年5%以上目标难度不小 [2][17] - 工业增长乏力是增速放缓的重要原因,第二产业增加值增速为0%,规模以上工业增加值仅增长0.6%,新兴产业增量尚不足以覆盖传统支柱产业下滑缺口 [5][11] - 投资端收缩放大经济压力,固定资产投资同比下降21.9%,新旧投资模式转换期形成明显空档 [6] - 外贸表现相对亮眼但出口结构倚重传统品类,未能充分把握"新三样"出海窗口,出口拉动能力偏弱 [7] - 网红经济流量未能充分转化为经济增量,社零增速0.7%不及全国1.1%,服务消费能级不高、流量转化效率偏低 [14][15] - 产业转型持续推进但底盘重构是长期过程,存在体量错配、转化断点、要素错配三层结构性矛盾 [12] 工业与制造业 - 2026年前三季度长沙第二产业增加值4292.85亿元,增速0%,规模以上工业增加值同比增长0.6%,较上半年回落2.8个百分点 [5] - 工程机械是长沙支柱产业,湖南工程机械产业规模连续15年全国第一,2025年集群规模突破2500亿元,全球50强榜单中国13家入围企业中5家来自长沙,包括三一重工、中联重科、山河智能 [5] - 工程机械需求高度绑定地产、基建周期,随着房地产与建筑业步入新常态,支柱产业正经历深度调整 [5] - 汽车制造为另一千亿级赛道,聚集比亚迪、广汽埃安、上汽大众等整车项目,前三季度湖南汽车产量100.74万辆同比下滑14.5%,其中新能源汽车产量63.81万辆同比下降14% [6] - 第二产业零增长本质是增量对冲减量,新兴产业尚不足以覆盖传统支柱产业下滑缺口,产业结构调整处于关键攻坚期 [5] 投资 - 前三季度长沙固定资产投资同比下降21.9%,降幅较上半年扩大4个百分点 [6] - 固投大幅回落的核心矛盾是旧投资模式退场速度快于新模式培育节奏,土地出让、基建、城市更新投入持续收缩,新兴产业工业投资体量有限 [6] - 后续新投资方向可集中在设备更新、产业技术改造和城市更新,但长沙在这3个领域均存在短板,可依托动力电池产业积累推动传统汽车产能改造、扩大新能源汽车应用 [7] 外贸与出口 - 前三季度长沙进出口总额2382.2亿元同比增长12.2%,其中出口1412.5亿元增速1.6%,同期合肥出口增速62%、武汉17.6%,长沙出口拉动能力明显偏弱 [7] - 工程机械出口293.6亿元同比增长26%,电动汽车、锂电池、光伏"新三样"出口合计115.6亿元,工程机械仍占据大头 [7] - 本轮全国外贸红利主要由"新三样"等高新技术产品带动,长沙出口结构依旧倚重传统品类,未能充分把握产业出海窗口 [7] - 出口数据看似亮眼但相当部分集中在中低端产品,电动重卡、电动挖掘机等高附加值产品海外市场尚未真正打开,下一步应加大高附加值产品出口比重 [8] 产业转型与新兴动能 - 长沙市"十五五"规划提出加快布局人工智能、量子科技、基因技术等未来产业,配套建立未来产业投入增长和风险分担机制,推动AI大模型、具身智能、量子通信、细胞工程等技术落地赋能 [10] - 长沙是国内为数不多实现CPU、GPU、DSP三大芯片设计国产自主的城市之一;具身智能领域蓝思科技已形成年产50万台具身智能机器人产能,2025年相关整机出货突破万台;中联重科自研8款人形机器人,搭建拥有120个工位的具身智能训练场地 [10] - 当前新兴产业增量大约只能补上传统产业六成的收缩缺口,前沿赛道投入周期长、回报见效慢,短期内难以形成足够规模对冲传统产业下行压力 [11] - 新动能整体大而不强,存在高附加值环节外流问题,电子信息、新能源等新兴产业大多集中在制造环节,研发、总部运营等高附加值环节大量布局外地 [12] - 新旧动能接续不畅归纳为三层结构性错配:一是体量错配,工程机械在制造业中占比偏高,亟须培育体量匹配的新支柱;二是转化断点,科教资源富集但科技成果产业化存在短板;三是要素错配,面向硬科技的投融资体系仍待完善,耐心资本、风险资本供给不足 [12] - 下一阶段产业重点一方面推动工程机械自身转型升级,另一方面重点做强新能源、新材料赛道,这是最有机会打造下一个千亿级产业集群的突破口 [12] 消费与文旅 - 前三季度长沙社会消费品零售总额同比增长0.7%,不及全国1.1%的增速,其中商品零售增长0.4%、餐饮收入增长3.1% [14] - 长沙依托马栏山文创、演艺综艺等文娱产业积淀,叠加茶颜悦色、文和友、零食很忙等新消费品牌,打卡流量庞大但对社零大盘拉动效果有限 [14] - 核心短板是服务消费能级不高,高附加值生产性服务业集聚不足,缺少足够规模的高收入消费人群,难以支撑顶奢、高端消费品牌落地,消费供给和消费能力之间形成错位 [15] - 文旅流量转化效率偏低,游客过夜率不足20%,大量客流属于一日游,难以拉长消费链条、抬升人均消费;外来客流大多是低客单价打卡式消费,难以托举文旅产业长期增长 [15] - 转化客流优势需多维度协同发力:持续培育本土新消费品牌并推动加工环节本地化,把产值、税收、就业留在本地;补齐中高端、顶奢消费供给;拓展夜间文创、演艺、沉浸式体验等品类;培育多个次级商圈,打造多点支撑消费格局 [16] - 推动流量向产业端转化,依托马栏山视频文创产业园推动短视频内容产业和音视频装备制造联动发展,用好城市流量发展总部经济,加大首店、首发、专业会展引进 [16] 增长目标与后续发力方向 - 2021—2025年长沙仅2022年GDP增速跑赢全国;2026年增速放缓态势延续,一季度3%、上半年2.5%、前三季度1.6% [17] - 完成年度增长目标核心是抓住四季度窗口期针对性发力,尽力向目标靠拢并为长期转型铺路 [17] - 外贸上要持续抢抓海外订单、扩大出口增量,加快海外仓布局、稳妥开展对外投资,用海外市场消化国内工程机械富余产能,对冲国内基建、地产周期带来的内需压力 [17]

工程机械上市公司三季度考:普遍增收不增利 汇兑损失拖累利润
经济观察报· 2026-11-06 19:57
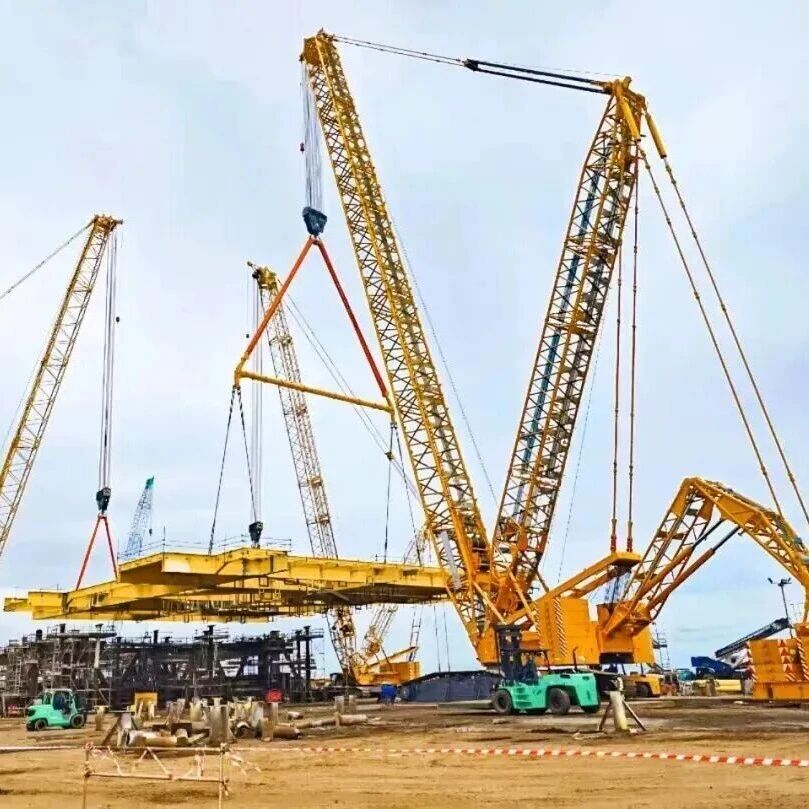
行业整体业绩表现 - 2026年前三季度工程机械行业整体收入规模3358亿元,同比增长13.4%;净利润274亿元,同比下滑4%;第三季度营业收入同比增长11.5%,净利润同比下滑0.5% [3] - 三一重工、徐工机械、中联重科、柳工四家头部企业占据全行业六成营收与利润,但其中三家增收减利 [3] - 三一重工是唯一实现营收与利润双增的企业,营收781.10亿元同比增长18.81%,归母净利润80.04亿元同比增长12.22% [3][4] - 徐工机械营收规模居首,达868.88亿元同比增长11.17%,归母净利润56.08亿元同比下降6.18% [3][4] - 中联重科营收400.19亿元同比增长7.71%,归母净利润29.61亿元同比下降24.46%,利润降幅最大 [3][4] - 柳工营收289.39亿元同比增长12.34%,利润13.25亿元下滑9.13% [3][4] 汇兑损失对利润的拖累 - 利润下滑的直接原因是汇兑损失,前三季度三一重工汇兑损失约29.7亿元,上年同期为汇兑收益约2.8亿元 [4] - 徐工机械财务费用从上年同期约2.5亿元飙升至21.5亿元,主要来自汇兑损失 [4] - 中联重科产生汇兑损失9.64亿元,剔除税后汇兑影响后归母净利润37.81亿元,同比增长1.87%,回到正增长区间 [4] - Wind统计22家工程机械样本上市公司中,仅上半年汇率波动就对整体利润形成约79亿元的不利冲击 [4] 海外业务规模与出口数据 - 2026年1至9月我国工程机械出口额535.14亿美元同比增长22%,9月单月出口69.52亿美元同比增长31.9% [5] - 挖掘机出口109744台同比增长30.4%,9月单月出口占当月总销量比重达56.4%,截至9月已连续26个月同比正增长 [5] - 装载机出口58717台同比增长34.2%,增速高出内销17.5个百分点 [5] - 头部企业海外收入占比普遍超过50%,三一重工2026年上半年海外收入占比61.3%,率先突破60% [5] - 徐工机械2026年上半年海外收入占比首次突破50%;中联重科前三季度境外收入231.37亿元占比57.81%,同比提升0.45个百分点 [5] - 山推股份、山河智能等第二梯队企业海外收入占比也已超过六成 [5] 海外业务盈利能力 - 2026年上半年三一重工海外主营业务毛利率32.5%,比国内业务高出11.81个百分点 [1][6] - 徐工机械境外毛利率25%,高出境内6个百分点 [1][6] 头部企业海外本地化布局 - 三一重工加速从"产品出口"向"产业出海"升级,印尼工厂整机本地化率提升至75%,带动整机生产成本下降9.6%;巴西基地具备年产能3000至4000台挖掘机能力 [6] - 徐工机械前三季度海外收入454.1亿元同比增长20.8%,成套化"挖装运"方案已进入全球前列,印尼新能源工厂已在纬达贝工业园区投产 [6] - 中联重科海外十大区域中前六大占比均在10%至20%之间,南美、欧洲、非洲、东南亚、东亚、南亚六个区域均实现两位数增长,依托30余个一级业务航空港和550余个销服网点,服务本地化率超过60% [6] - 柳工印度工厂二期已投产,印尼工厂预计明年竣工,美洲、欧洲制造基地选址调研仍在推进 [6] 国内市场复苏与存量设备置换 - 1至9月挖掘机累计销量214274台同比增长23.1%,其中国内销量104530台同比增长16.3%;装载机国内累计销量58360台同比增长16.7% [8] - 房地产开发投资同比下降20.6%,9月单月降幅扩大至27.19%;房屋新开工面积下降24.9%,竣工面积下降25.1%,商品房销售面积下降13.2%;基础设施投资同比下降4.2% [8] - 内销增长驱动力主要来自存量设备集中置换,2026年国家安排2000亿元超长期特别国债作为设备更新引导资金 [8] - 2016至2020年高峰设备进入淘汰窗口,"国四"排放升级加速老旧设备出清 [8] - 三一重工将"设备更新持续推进"列为国内需求温和修复的首要支撑,大吨位矿用设备景气度明显好于传统土方机械 [9] - 徐工机械判断2026年内销市场有望持续回暖,但三季度非挖内需存在短期波动,全品类龙头受影响相对更大 [9] - 柳工提出国内整体复苏趋势不变,三季度呈弱企稳特征,土方机械表现优于非土方机械,电动化产品替换是突出结构性变化 [9] 装载机电动化进程 - 2026年1至9月国内电动装载机累计销量33865台,电动化渗透率超过58%;9月单月装载机国内销量中电动产品占比达58.6%,已进入规模化替代阶段 [11] - 徐工机械在电动装载机市场占据约30%份额,销量保持行业第一;前三季度新能源产品收入138.9亿元同比增长36.8%,增速高于整体收入 [11] - 徐工机械新能源装载机已形成纯电动、油电混动、氢燃料电池、甲醇等多技术路线,覆盖0.5至35吨全系列 [11] - 三一重工持续推出电动搅拌车、自卸车、装载机、挖掘机、混凝土泵车等多款新能源产品,充换一体装备集群已在高原项目落地 [11] - 中联重科在土耳其KOMATEK展展示电动挖掘机、电动装载机、电动矿卡等产品,ZE225GE纯电挖掘机主打能量回收和快充能力 [11] - 电动装载机在部分三班倒高强度封闭场景下投资回报周期可短至8个月 [12] 挖掘机电动化进程 - 1至9月国内电动挖掘机累计销量仅629台,电动化渗透率约0.6%;9月单月销量218台,渗透率2.2%,仍处于导入期 [13] - 挖掘机作业高度依赖液压系统,即便电机效率提升到90%,受液压系统效率制约整机综合能效仍只有30%左右 [13] - 1至9月电动装载机出口渗透率约5.5%,电动挖掘机出口渗透率不足1% [13] - 海外市场充电基建薄弱及客户对设备可靠性、维保便利性要求更高,共同推高电动产品出海门槛 [13] - 徐工机械判断油价上行将有效拉动电动化产品需求,但兑现仍需储能充电一体化方案和本地化服务能力同步落地 [13]


Nordea Bank Risks Almost $1 Billion Fine in Denmark Money Laundering Case
Insurance Journal· 2026-11-06 19:57
Nordea Bank Abp is facing a potential 6.6 billion-krone ($988 million) penalty as a Danish court prepares to rule in a case over failures to prevent money laundering that go back more than a decade.The case marks the first time a money-laundering investigation against a bank has gone to court in Denmark, where previous incidences have been settled. Prosecutors are seeking the fine related to 26 billion kroner ($3.9 billion) of transactions from 2012 to 2015, mainly through one Nordea branch in Copenhagen. N ...
格力中标中国移动、中国铁塔集采
新浪财经· 2026-11-06 19:57
近日,格力凭借自主创新技术积累、全产业链自研配套能力以及重大项目落地服务经验,成功中标中国 移动、中国铁塔温控设备集中采购项目,订单规模超3亿元。(第一财经) 格力中标中国移动、中国铁塔集采 ...
安徽皖通高速公路(00995) - 关连交易 - 与S24联合体其他成员及长高高速公司成立合资公司以...
2026-11-06 19:57
出资结构与股权安排 - S24联合体及政府出资人代表长高高速公司向S24合资公司出资总额将达人民币13.13亿元,即S24项目标书中承诺投资总额的20%[4][14] - 安徽交控集团以现金出资人民币63,704万元,持股48.5%[14] - 开源路桥公司以现金出资人民币32,837万元,持股25%[14] - 水安建设公司以现金出资人民币19,702万元,持股15%[14] - 长高高速公司以现金出资人民币6,567万元持股5%[16] - 交控工程以现金出资人民币3,940万元持股3%[16] - 交控建工以现金出资人民币1,313万元持股1%[16] - 迅捷物流以现金出资人民币657万元持股0.5%[16] - 公司以现金出资人民币2,627万元,持股2%[4][14] - S24合资公司注册成立后之初始注册资本为人民币10,000万元[4] - 初始注册资本中安徽交控集团出资人民币4,850万元、公司出资人民币200万元、开源路桥公司出资人民币2,500万元、水安建设公司出资人民币1,500万元、长高高速公司出资人民币500万元、交控工程出资人民币300万元、交控建工出资人民币100万元、迅捷物流出资人民币50万元[15] - 联合体成员出资总额占投标承诺投资总额的20%,政府出资人不承担融资担保责任及股东借款、注资等资金支持责任[15] - 政府出资人不承担的5%出资比例对应责任,由S24联合体成员按其在合资公司中的持股比例占社会资本方合计持股比例95%的相对比例分摊[15] - 公司将以内部财务资源向S24合资公司进行现金出资[15] 项目条款与运营安排 - S24项目工程建设工期36个月,缺陷责任期24个月,建筑安装工程费为经批复初步设计概算中建筑安装工程费的85%(即下浮15%)[12] - S24项目收费期为352个月[19] - S24项目交工验收合格且进入收费运营满24个月后,经相关政府主管机关书面同意,股东可在合资公司内部转让全部或部分股权[19] - S24合资公司董事会由五名董事组成,安徽交控集团委派两名,公司、开源路桥公司、水安建设公司各委派一名[18] - S24合资公司总经理及财务总监各一名,均由安徽交控集团推荐并经董事会批准后聘任[18] - S24合资公司财务业绩将并入安徽交控集团财务业绩[17] 关连交易与合规事项 - 安徽交控集团持有公司已发行股份总数约33.63%,成立S24合资公司构成上市规则第14A章项下关连交易[5][7] - 预计成立S24合资公司的一项或多项适用百分比率将超过0.1%但均低于5%,须遵守申报及公告规定,获豁免独立股东批准[28] - 根据上海证券交易所股票上市规则,S24项目亦将构成公司的一项关连交易[28] - 交控工程、交控建工及迅捷物流均为安徽交控集团全资附属公司,水安建设公司为安徽交控集团30%受控公司之附属公司,均属公司关连人士[27] - 长高高速公司由宣城市交投资产管理有限公司、广德市国有资产投资经营有限公司及安徽郎川控股集团有限公司分别持有50%、30%及20%股权[32] - 水安建设公司为安徽交控集团一家持有39%股权公司的附属公司[33] - 成立S98合资公司、成立S19合资公司及成立S24合资公司之关连交易可合并计算并视作一项交易处理[28] 战略意义与业务布局 - 成立S24合资公司及参与S24项目旨在拓展及提升公司高速公路业务布局、增强整体盈利水平并强化区域道路网络竞争力,符合公司发展战略[20][21] - S24合资公司由S24联合体与长高高速公司拟成立,负责实施S24杭州至合肥高速公路宣城段二期特许经营者项目[33] - S24合资协议由安徽交控集团、公司、开源路桥公司、水安建设公司、交控工程、交控建工、迅捷物流于2026年11月6日共同订立[33] - 公司已先后就S98项目、S19项目及S24项目成立或拟成立相应合资公司[27][28][33]
Economists predict when the next US recession could arrive
Finbold· 2026-11-06 19:56
文章核心观点 - 11月美国衰退讨论显著升温,中期选举引发对美国经济的担忧,人工智能支出成为焦点,部分顶尖经济学家开始预测下一轮美国衰退的到来时点 [1] - 标普500估值在11月前出现异常急剧下滑,历史上这一现象往往与正在进行的衰退或“回声熊市”相吻合 [1][2] - 当前形势的特殊性在于投资者已开始定价AI繁荣可能失去动能的可能性 [3] - 牛津经济研究院经济学家估计AI相关投资约占美国2025年和2026年经济增长的三分之一,但发达经济体基础增长疲弱使其对AI繁荣放缓尤为脆弱 [4][7] - 经济学家Peter Schiff给出更悲观评估,认为美国经济正走向衰退,将引发股市和房地产崩盘、企业倒闭及数百万人失业 [8][9] 估值信号 - Ned Davis Research首席美国策略师Ed Clissold指出,标普500远期市盈率在截至10月的12个月内下降4.4点,从去年的23.2倍降至约18.8倍 [2] - 此类降幅自1983年以来仅出现六次,其中五次美国经济要么正处于衰退,要么股市正经历“回声熊市”(即市场从重大调整中恢复数年后出现的急剧下跌) [2] AI与经济增长 - Adam Slater估计AI相关投资约占美国2025年和2026年经济增长的三分之一 [4] - Slater警告发达经济体基础增长疲弱,若AI繁荣出现严重放缓,发达经济体陷入衰退的风险将相当大 [4][7] 衰退情景与政策应对 - Schiff认为若交易员理解当前局势,黄金本应大幅上涨,美国经济正走向衰退,股市和房地产价格将崩盘,抹去数百万人的净资产,企业将关闭并裁减数百万员工 [9] - 反向财富效应和失业将导致消费支出和GDP崩溃 [9] - 在此情景下,美联储将被迫放弃原定的12月加息计划,并可能转向激进的货币刺激 [10] - Schiff提出政府可能推出大规模财政刺激方案,通过广泛的量化宽松计划融资 [10] - 此类应对可能将年度预算赤字推高至5万亿美元,削弱美元并加速通胀,最终引发主权债务和货币危机 [11] - Schiff认为在这种环境下黄金将成为主要避险资产 [11]
杰创智能(301248) - 关于签署算力业务日常经营重大合同的公告
2026-11-06 19:56
证券代码:301248 证券简称:杰创智能 公告编号:2026-079 杰创智能科技股份有限公司 关于签署算力业务日常经营重大合同的公告 本公司及董事会全体成员保证信息披露的内容真实、准确、完整,没有虚假 记载、误导性陈述或重大遗漏。 特别提示: 1、生效条件:本合同自双方签字并加盖公章之日起生效。 2、风险提示:本次签署的合同履约周期长,前期投入较大,履约过程中存 在多方面潜在风险:供应链层面,可能因政策影响或产能不足导致采购难度加大、 采购成本波动、设备和配件无法按期齐备到货;资金层面,若金融机构授信审批 不及预期或融资渠道受阻,可能影响本合同履约进度;交付验收方面,若产品质 量、性能不满足验收标准,将导致验收延迟、订单调整及违约赔偿风险;外部宏 观环境发生重大变化或建设需求放缓亦可能影响本合同的履行。上述风险均可能 导致本合同履约进展或履约成果不及预期,因而对公司经营业绩的贡献尚存在重 大不确定性。敬请广大投资者详细阅读本公告"五、风险提示",注意投资风险。 3、对公司经营成果的影响:本合同为智算项目服务合同,合同中约定的总 金额及各方后续签订的合同,不构成业绩承诺或业绩预测,对公司未来各年度业 绩产生 ...
杰创智能(301248) - 北京国枫律师事务所关于杰创智能签署重大合同的法律意见书
2026-11-06 19:56
北京国枫律师事务所 关于杰创智能科技股份有限公司 签署重大合同的 法律意见书 国枫律证字[2026]AN230-1 号 北京国枫律师事务所 Grandway Law Offices 北京市东城区建国门内大街 26 号新闻大厦 7 层 邮编:100005 电话(Tel):010-66090088/88004488 传真(Fax):010-66090016 北京国枫律师事务所 关于杰创智能科技股份有限公司 签署重大合同的 法律意见书 国枫律证字[2026]AN230-1号 致:杰创智能科技股份有限公司 北京国枫律师事务所(以下称"本所")受杰创智能科技股份有限公司(以 下称"杰创智能"或"公司")委托,根据《中华人民共和国公司法》(以下称《公 司法》)、《中华人民共和国证券法》、《深圳证券交易所创业板股票上市规则》《深 圳证劵交易所上市公司自律监管指引第 2 号——创业板上市公司规范运作》(以 下称《监管指引 2 号》)等法律、法规、规章、规范性文件及《杰创智能科技股 份有限公司章程》(以下称《公司章程》)的有关规定,就杰创智能与 H1 公司签 署《算力技术服务合同》涉及的相关事宜出具本法律意见书。 对本法律意见 ...