Faeth Presents Updated Preclinical Data at ESMO, including First-Ever Head-to-Head Characterization of PIKTOR against Gedatolisib
Businesswire· 2026-10-23 21:15
AUSTIN, Texas--(BUSINESS WIRE)--Faeth Therapeutics (Nasdaq: FTH), a clinical-stage oncology company developing multi-node therapies for cancer patients, including its lead program PIKTOR, today announced presentation of preclinical data at the European Society for Medical Oncology (ESMO) Congress 2026 in Madrid, Spain, in a poster entitled "Characterising the efficacy of multi-node PI3K/AKT/mTOR pathway inhibition with serabelisib and sapanisertib (PIKTOR) in combination with SERDs and a CDK4/6. ...

The Year-End Rally Is Well Underway
Seeking Alpha· 2026-10-23 21:14
文章核心观点 - 文章内容为分析师个人背景介绍及合规披露,不涉及具体行业或公司的研究分析、投资观点或财务数据 [1][2][3][4] 分析师背景与从业经历 - Lawrence Fuller拥有30年为个人投资者管理投资组合的经验,职业生涯始于1993年的美林证券,此后在多家华尔街机构担任相同职务,最终创立Fuller Asset Management以实现完全独立的目标 [1] - 目前在Dub和PiTrade等金融科技跟单交易平台管理投资组合,这些平台经美国证券监管机构批准,允许散户投资者自动复制所选经理的投资组合及持续交易 [1] - 在Substack平台设有个人专栏,并担任投资小组The Portfolio Architect的负责人,该小组专注于整体经济和市场展望,配合全天候投资策略以产生经风险调整的稳定市场回报 [1] - The Portfolio Architect的服务功能包括:投资组合构建指导、全天候模型投资组合、股息与期权收益投资组合、每日事件简报、周度前瞻通讯、技术与基本面报告、交易提醒及全天候聊天服务 [1] 合规与披露信息 - 分析师声明在本文提及的公司中不持有股票、期权或类似衍生品头寸,且未来72小时内无建立此类头寸的计划 [2] - 文章为分析师自行撰写,表达个人观点,除Seeking Alpha外未收取报酬,与文中提及股票的公司无业务关系 [2] - Lawrence Fuller为Fuller Asset Management(FAM)负责人,该公司为州注册投资顾问,同时担任跟单交易平台Dubapp.com上Focused Growth投资组合的经理 [3] - 所呈现信息仅供教育目的,面向广泛受众,不构成对任何特定证券、投资或投资策略的买卖要约或招揽 [3] - 投资涉及风险且不受保证,FAM合理认为该营销材料不包含关于服务、投资或客户体验的虚假或重大误导性陈述或事实遗漏 [3] - FAM合理认为内容整体不会对顾问服务、投资或客户体验造成不真实或误导性暗示,特定投资建议的过往表现不应在不知晓特定情况或市场事件、投资性质与时机及相关约束的情况下被依赖 [3] - FAM以公平平衡的方式呈现信息,不提供税务、法律或会计建议,Fuller先生可能讨论和展示的图表、图形、公式及选股不应单独用于确定买卖何种证券或何时买卖 [3] - 此类图表和图形提供的信息有限,不应单独用于做出投资决策,强烈建议咨询持牌金融专业人士,本文所表达观点代表公司观点,可能不经通知而变更,所引用观点为发布之日观点,可能因市场或经济状况变化而改变且未必实现 [3] - Seeking Alpha披露:过往表现不保证未来结果,未就任何投资是否适合特定投资者给出推荐或建议,上述观点或意见可能不反映Seeking Alpha整体立场,Seeking Alpha不是持牌证券交易商、经纪商或美国投资顾问或投资银行,其分析师为第三方作者,包括可能未获任何机构或监管机构许可或认证的专业投资者和个人投资者 [4]
FNDF: Cheap International Stocks Face Three Central Banks And Dollar
Seeking Alpha· 2026-10-23 21:12
文章核心观点 - 文章介绍了一种适合希望以远低于美国股票价格获得国际股票敞口的工具,提及Schwab相关产品 [1] - 文章主体内容实际为独立算法交易员Ivan Gaddari的背景介绍,而非传统意义上的公司或行业研究报告 [1] 分析师背景与专业领域 - Ivan Gaddari是一名独立算法交易员,拥有约15年金融市场经验,专注于外汇和商品的系统化与自主交易 [1] - 其工作核心是构建和运行量化交易系统,并结合使用累计成交量增量(CVD)和订单簿深度(DOM)分析的自主订单流层来优化入场点和市场背景判断 [1] - 多年来开发了完整的Python交易基础设施,将信号输入MetaTrader 5上的自定义专家顾问,同时拥有一套专有监控工具,用于追踪市场微观结构信号 [1] 专有监控工具覆盖领域 - 多货币对外汇掉期点和套利头寸 [1] - VIX期限结构制度检测 [1] - 黄金、白银、铂金、钯金、铜和天然气等商品期货期限结构(现货溢价/期货溢价)[1] 内容方向与研究方法 - 在Seeking Alpha上主要撰写外汇和商品相关内容,将监控系统的输出转化为可操作的数据驱动市场论点 [1] - 例如:掉期点变化如何信号套利交易头寸变化,或石油或贵金属的期限结构动量如何预示相关ETF的方向性走势 [1] - 研究方法基于市场结构和量化信号,而非叙事驱动的评论,旨在为通常以基本面分析为主的受众带来系统化交易员的视角 [1] - 撰稿动机是与更广泛受众分享数据驱动视角,同时通过公众审视和讨论持续打磨自身分析流程 [1]
Bloom Energy Sinks 4% as Negative Cash Flow Overshadows Third Guidance Raise; FuelCell and Plug Power Hold Steady
247Wallst· 2026-10-23 21:12
文章核心观点 - Bloom Energy创纪录的第三季度业绩与年内第三次上调指引,被负现金流所掩盖,导致股价下跌4%至208.74美元,但年内仍累计上涨140% [2][3][15] - FuelCell Energy与Plug Power股价当日基本持平,表明Bloom Energy的抛售具有公司特异性,而非行业整体趋势 [4][10][15] Bloom Energy第三季度业绩表现 - 第三季度销售额达12.4亿美元,超过10.7亿美元的市场共识预期 [6] - 大型数据中心与AI基础设施客户的部署推动产品收入同比增长179.4% [6] - 非GAAP每股收益为0.94美元,超出预期 [7] - 管理层年内第三次上调全年业绩指引 [7][15] Bloom Energy现金流与资本支出 - 经营现金流转为负2710万美元,因库存、合同资产和应收账款攀升 [8] - 公司向弗里蒙特和纽瓦克工厂的产能投入1.535亿美元,自由现金流为净流出1.81亿美元 [8][15] - 首席财务官Simon Edwards在财报电话会上表示,大型交付及相关现金回收的时间在各季度间会有差异,这些差异会随时间推移而抵消 [8] - 管理层称本季度现金使用"并非趋势的开始",期末现金余额为25亿美元 [13] Bloom Energy业务模式与现金回收机制 - 公司销售安装于数据中心和公用事业现场的固体氧化物燃料电池电源服务器,产品收入在交付时确认,而开票则按合同里程碑进行,导致销售领先于现金回收,差额体现在合同资产和应收账款中 [9] - 管理层表示积压订单"持续以快于收入的速度扩张",这构成看多逻辑的基础,同时现金回收需跟上交付节奏 [12] - 管理层预计全年收入为44亿至46亿美元,非GAAP每股收益为3.10至3.40美元 [12] - Edwards将公司称为"自我融资的业务",经营成果可为增长所需的投资提供资金 [12] Bloom Energy产能扩张与指数纳入 - 管理层逐步增加生产线,使支出"跟随所见的市场需求,而非超前于需求" [11] - 公司正在将弗里蒙特工厂的产能从当前每年5吉瓦的制造能力进一步扩大 [11] - 本季度Bloom Energy被纳入标普500指数 [11] 同行业公司表现对比 - FuelCell Energy股价持平于11.58美元,年内上涨58%,看多方援引其不断增长的数据中心积压订单,看空方则指出最近一季营收与盈利均未达预期 [4][10] - Plug Power股价基本持平于1.38美元,年内下跌30%,毛利率亏损收窄与上调收入展望支撑看多逻辑,但持续亏损令看空方保持谨慎 [4][10] - FuelCell按公用事业规模燃料电池模块的订单、建造和服务确认收入,Plug Power业务则偏重氢燃料及物料搬运设备 [9] - Global X氢能ETF持平于36.39美元,氢能与燃料电池板块整体走平;SPDR标普500 ETF信托下跌0.4%至761.23美元,跌幅远小于Bloom Energy [5] 后续关注要点 - 库存与应收账款可能在公司扩张过程中持续吸收现金,管理层计划进一步投入营运资金以支持增长 [13] - 第四季度报告将检验现金回收的追赶是否成立 [13]


American Express (AXP) Beats Q3 Earnings Estimates
ZACKS· 2026-10-23 21:10
核心观点 - 美国运通2026年9月季度每股收益4.68美元超出Zacks共识预期4.47美元实现4.70%的盈利惊喜[1] - 当季营收200.6亿美元低于共识预期0.34%但同比增长至上年同期的184.3亿美元[2] - 年初至今股价下跌约12.1%而标普500上涨12%公司表现落后于市场[3] - 公司当前Zacks评级为第3级持有预计近期股价表现与市场持平[6] 盈利表现 - 每股收益4.68美元较上年同期的4.14美元实现增长且经非经常性项目调整[1] - 上一季度预期每股收益4.41美元实际为4.53美元实现2.72%的盈利惊喜[1] - 过去四个季度中公司三次超越共识每股收益预期[2] - 过去四个季度中公司三次超越共识营收预期[2] 营收表现 - 截至2026年9月季度营收为200.6亿美元较Zacks共识预期低0.34%[2] - 营收较上年同期的184.3亿美元实现同比增长[2] 股价与市场表现 - 美国运通股价自年初以来下跌约12.1%同期标普500上涨12%[3] - 公司股价表现落后于市场[4] 未来预期 - 下季度共识每股收益预期为4.35美元营收预期为207.6亿美元[7] - 当前财年共识每股收益预期为17.65美元营收预期为794.7亿美元[7] - 财报发布前公司的盈利预期修正趋势为混合状态[6] 行业状况 - 公司所属的Zacks金融-杂项服务行业目前在250多个Zacks行业中处于底部28%[8] - 研究显示排名前50%的行业表现超越底部50%行业超过2比1[8] 同业公司 - 同一行业的Brookfield Asset Management尚未公布2026年9月季度业绩预计于11月6日发布[9] - Brookfield Asset Management预计每股收益0.47美元同比增长14.6%共识每股收益预期在过去30天内下调2.6%[9] - Brookfield Asset Management预计营收15.7亿美元较上年同期增长12.9%[10]

Vizsla Silver: Tough Year But Future Optimism
Seeking Alpha· 2026-10-23 21:09
文章核心观点 - Redfern Research 专注于寻找价值型投资机会,不局限于单一行业或专业领域 [1] - 偏好依据简单指标进行评估:业务是否可理解且不过于复杂、是否存在显著折价交易的理由、公司能否在短期或中期内为其股票创造合理需求 [1] - 不频繁交易,偏好寻找因特定原因被压制或失宠的中期价值型股票,此类案例提供良好的风险回报比,且往往能以折价价格获得最佳入场点 [1] - 具备基本金融知识,但倾向于避免对未来现金流进行复杂建模,偏好结合定性与定量分析做出决策 [1] - 写作仅代表一个角度和观点,强调个人投资者的尽职调查至关重要 [1] 研究方法与理念 - 大部分阅读、笔记和论点属于粗略记录,写下来并分享有助于进一步分析和审视 [1] - 倾向于避免复杂建模,聚焦于定性定量混合分析 [1] - 寻找因特定原因被压制或失宠的股票,此类机会往往提供最佳折价入场点 [1] 分析师持仓披露 - 分析师本人及其团队在所提及公司中不持有股票、期权或类似衍生品头寸 [2] - 未来72小时内无计划建立任何此类头寸 [2] - 文章为分析师本人撰写,表达其个人观点 [2] - 除来自Seeking Alpha的报酬外,未因本文获得其他补偿 [2] - 与文中提及股票的任何公司无业务关系 [2]

VettaFi Named Best U.S. Index Overall Provider at 2026 ETF Express Awards
Etftrends· 2026-10-23 21:07
文章核心观点 - VettaFi在2026年ETF Express美国ETF大奖中被评为最佳美国指数综合提供商 反映了公司在指数创新、战略收购和产品里程碑增长方面的突出表现 [1][8] - 行业认可紧随VettaFi指数挂钩ETF的强劲势头 涵盖核心股票、国防、基础设施和能源基准产品的大规模扩张 [4][8] 指数合作驱动ETF资产里程碑 - VictoryShares自由现金流ETF(VFLO)年内资产管理规模翻倍 突破100亿美元 [4][8] - 嘉信基本面美国大盘股ETF(FNDX)和嘉信基本面国际股票ETF(FNDF)资产规模均飙升至250亿美元 [5] - 嘉信基本面新兴市场股票ETF(FNDE)总资产攀升至100亿美元 [5] - VettaFi指数产品主管Dalton Easterwood表示 过去12个月指数业务实现了显著扩张 行业对公司增长和产品创新的认可令团队感到自豪 [3] - Eric Klein和Nandhini Sridhar于10月22日在ETF Express美国ETF大奖颁奖典礼上代表VettaFi领奖 [3] 战略扩张与基准创新 - VettaFi通过有针对性的主题敞口和战略收购持续强化关键领域布局 包括RAFI基本面指数和全球上市基础设施组织(GLIO)系列 [6] - 公司通过Range指数系列扩展了在能源和国防领域的成熟专长 该系列涵盖铀、核能和煤炭 以及SPADE®国防指数 [6] 机构合作与定制ETF框架 - VettaFi持续开发定制指数框架 旨在帮助投资者生成阿尔法收益并应对不断变化的市场环境 [9] - REX无人机ETF(DRNZ)的推出确立了市场首只纯无人机ETF的独特概念 提供自主技术和国防创新的聚焦敞口 [9] - 通过与Modelist合作 ALPS等权重行业ETF(EQL)执行了关键指数切换 从持有底层行业ETF转为直接在VettaFi定制指数框架内选取个股 [10] - 战略合作伙伴关系和指数化增强措施扩展至主要发行人产品系列 包括嘉信RAFI基本面策略和ALPS等权重行业配置 [8]
Winnebago Stock After Q4 Earnings: Buy, Hold or Sell Now?
ZACKS· 2026-10-23 21:06
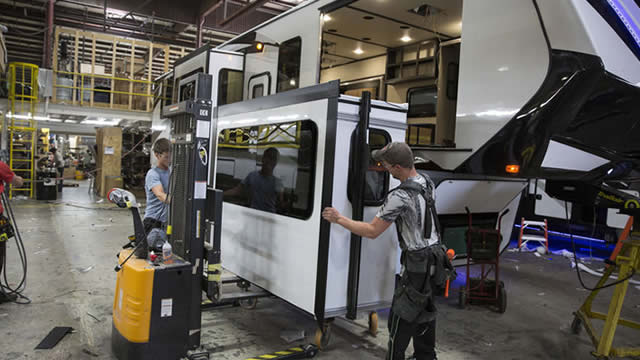
文章核心观点 - 公司正聚焦运营改善、产品创新和高端品牌定位,以强化在房车市场的竞争地位,房车业务显现复苏迹象,成本削减举措和现金流改善有望支撑盈利增长与股东回报 [1] - 公司股价过去一年下跌28.8%,而行业同期跌幅为21.5% [1] - 随着房车业务动能增强、品牌市场地位巩固、成本节约举措逐步落地,公司正在构建复苏基础 [11] 房车业务的扭转 - 房车业务板块呈现运营复苏,得益于成本优化、纪律性定价和制造效率提升 [4] - 2026财年该板块收入同比增长8.4%至12.6亿美元,营业利润从亏损730万美元改善至3320万美元 [4] - 营业利润率扩大320个基点至2.6% [4] - 尽管第四财季收入环比下降10.4%,营业利润率仍改善250个基点至2.4% [4] - 房车业务收入增长8.4%至12.6亿美元,营业利润达3320万美元 [7] 产品创新支撑增长 - 公司持续扩展产品组合,以覆盖不同休闲类别和价格区间的客户 [5] - 近期推出的产品包括Grand Design的Lineage房车、Winnebago的ARKA探险房车和Thrive旅行拖车、Newmar的Freedom Aire、Grand Design的Foundation目的地拖车以及Barletta的Sanza浮筒船 [5] - 公司还在投资先进制造技术,包括Omega Frame和复合屋顶,以提升产品差异化 [5] 品牌定位优势 - 公司旗下高端品牌组合包括Grand Design、Newmar、Chris-Craft和Barletta,构成竞争优势 [6] - 截至2026年8月的滚动12个月,公司房车零售额市场份额为14.7%,而销量市场份额为10.4%,体现了较强的品牌定位 [6] 成本削减与现金流 - 公司通过制造整合、采购举措和费用控制提升运营效率 [9] - 2027财年计划将拖挂式房车生产从两个组装园区整合至一个,将房车生产从四个园区整合至三个 [9] - 2026财年运营费用从上一年的3.079亿美元降至2.84亿美元,体现了持续的费用纪律 [9] - 管理层预计2027财年调整后每股收益为1.65至2.25美元,中值意味着约9%的同比增长 [9] - 2026财年运营现金流同比增长30.9%至1.687亿美元,自由现金流从8950万美元增至1.446亿美元 [10] - 现金及现金等价物达到1.814亿美元 [10] - 2026年8月,公司将季度股息上调3%至每股36美分,并将3.5亿美元循环信贷额度延长至2031年 [10] - 2026财年运营费用降至2.84亿美元,运营现金流增长30.9%至1.687亿美元,Barletta浮筒船市场份额攀升至9.7% [7] Barletta浮筒船业务 - Barletta在美国铝制浮筒船市场持续获得份额,2026财年市场份额从2025财年的9%和2021财年的4.7%提升至9.7% [8] - 持续的市场份额增长应能支撑公司增长前景 [8]

FCX to Report Q3 Earnings: What's in the Cards for the Stock?
ZACKS· 2026-10-23 21:06
文章核心观点 - Freeport-McMoRan Inc.(FCX)将于10月27日开盘前发布2026年第三季度业绩 [1] - 公司过去四个季度均超出Zacks共识盈利预期,过去四个季度平均盈利惊喜为32.6% [1] - 单位成本上升和同比销量走弱可能影响FCX业绩,但预计受益于有利的铜价 [1] - 模型预测Freeport本次将实现盈利超预期,盈利ESP为正0.12%且Zacks评级为第2名(买入) [5][6] - 第三季度共识盈利预期目前为每股78美分 [5][7] 股价表现 - FCX股价一年内上涨56.1%,跑赢Zacks有色金属矿业行业38.7%的涨幅 [2] 收入预期 - Zacks共识预期FCX第三季度合并销售额为70.866亿美元,较去年同期增长1.6% [8] 铜价因素 - FCX预计第三季度平均实现铜价将超过每磅6.50美元 [9] - 铜价持续走强,受中国和美国强劲需求推动 [10] - 结构性利好包括电动汽车、可再生能源项目、人工智能数据中心增长和电网现代化,持续提振铜消费 [10] - 对电动汽车和基础设施需求上升导致供应收紧的担忧支撑了铜价 [10] - 供应风险源于最大生产国智利的运营问题,以及刚果民主共和国对铜精矿的出口禁令 [10] - 铜价上月因关税相关不确定性和供应紧张飙升至接近每磅6.9美元的历史新高 [11] - 美国进口在特朗普政府潜在关税公告前激增,铜价目前在每磅6.4美元左右徘徊 [11] 销量与运营因素 - FCX业绩可能受到Grasberg矿山事故导致同比销量下降的不利影响 [12] - 公司预计第三季度铜销量约为7.5亿磅,黄金销量预计约为10万盎司,同比分别下降23%和70% [12] - 同比销量下降预计拖累公司营收 [12] - FCX美国业务第三季度运营率低于计划,因局部洪水增加、停电和强风 [13] - 印度尼西亚异常干燥天气总体支持采矿活动,但给磨矿过程带来挑战 [13] - 第三季度Grasberg磨矿处理量平均约为每天14万吨矿石,约为2025年9月事故前正常化率的67% [13] - 公司继续预计Grasberg到2027年中期达到80%产能,到2027年底接近满产 [13] 成本因素 - 单位成本上升可能影响公司9月季度业绩 [14] - FCX预计单位净现金成本较2026年7月估计的每磅2美元高出约5%,主要由于副产品抵免降低 [14] - 预计第三季度单位成本同比增加约44% [14] 行业其他公司 - Avient Corporation(AVNT)定于11月4日发布业绩,盈利ESP为+0.58%,Zacks评级为第2名(买入),第三季度共识盈利预期为每股81美分 [15][16] - DuPont de Nemours, Inc.(DD)定于11月3日发布业绩,盈利ESP为+1.35%,第三季度共识盈利预期为每股1.86美元,Zacks评级为第3名(持有) [16] - Huntsman Corporation(HUN)定于11月2日发布业绩,盈利ESP为+49.86%,Zacks评级为第3名(持有),第三季度共识盈利预期为每股7美分 [16][17]

NUE to Report Q3 Earnings: What's in the Offing for the Stock?
ZACKS· 2026-10-23 21:06
文章核心观点 - 纽柯公司(NUE)将于10月26日盘后发布2026年第三季度业绩,预计受益于有利的钢价以及钢铁厂和钢铁产品部门盈利增长 [1][7] - 公司过去四个季度中有三个季度超出Zacks共识预期,一个季度未达预期,过去四个季度盈利意外平均约为9.8% [1] - 过去一年公司股价上涨86.1%,跑赢Zacks钢铁生产商行业58.6%的涨幅 [2] 营收预估 - Zacks共识预期第三季度合并销售额为105.314亿美元,较去年同期增长23.6% [4][7] - 第三季度销售额预估约为105.3亿美元 [7] 影响第三季度业绩的因素 - 钢铁厂和钢铁产品部门盈利增长预计支撑公司第三季度表现,公司受益于更高的平均销售价格 [8] - 公司上月表示预计9月季度环比业绩改善,受钢铁厂和钢铁产品盈利增长推动,但原材料部门因价格和出货量下降而部分抵消 [8] - 钢铁厂部门预计受益于更高的平均销售价格和稳定的销量 [9] - 钢铁产品部门预计受更高销量和定价支撑 [9] - 美国钢价因主要钢厂提价、交货期延长和供应收紧而上涨,部分原因是工厂停产和关税导致的进口减少,基准热轧卷板(HRC)价格飙升至每短吨1300美元以上 [10] - 热轧卷板价格上扬为美国钢铁生产商创造了有利环境 [10] - 公司钢铁厂部门第三季度平均每吨销售价格预估为1157美元,同比增长11.5% [11] 盈利模型预测 - 盈利ESP为0.00%,最准确预估和Zacks共识预估均为每股5.71美元 [13] - 公司目前Zacks排名为第1名(强力买入) [13] - 模型未明确预测本季度盈利超预期,因盈利ESP为正且Zacks排名为第1、2或3名时才增加超预期概率,当前情况不符合 [12] 基础材料板块其他值得关注的公司 - 自由港麦克莫兰(FCX)定于10月27日发布业绩,盈利ESP为+0.12%,Zacks排名第2名,第三季度盈利共识预估为78美分 [14][15] - 杜邦(DD)定于11月3日发布业绩,盈利ESP为+1.35%,Zacks排名第3名,第三季度盈利共识预估为1.86美元 [15] - 亨斯迈(HUN)定于11月2日发布业绩,盈利ESP为+49.86%,Zacks排名第3名,第三季度盈利共识预估为7美分 [15][16]