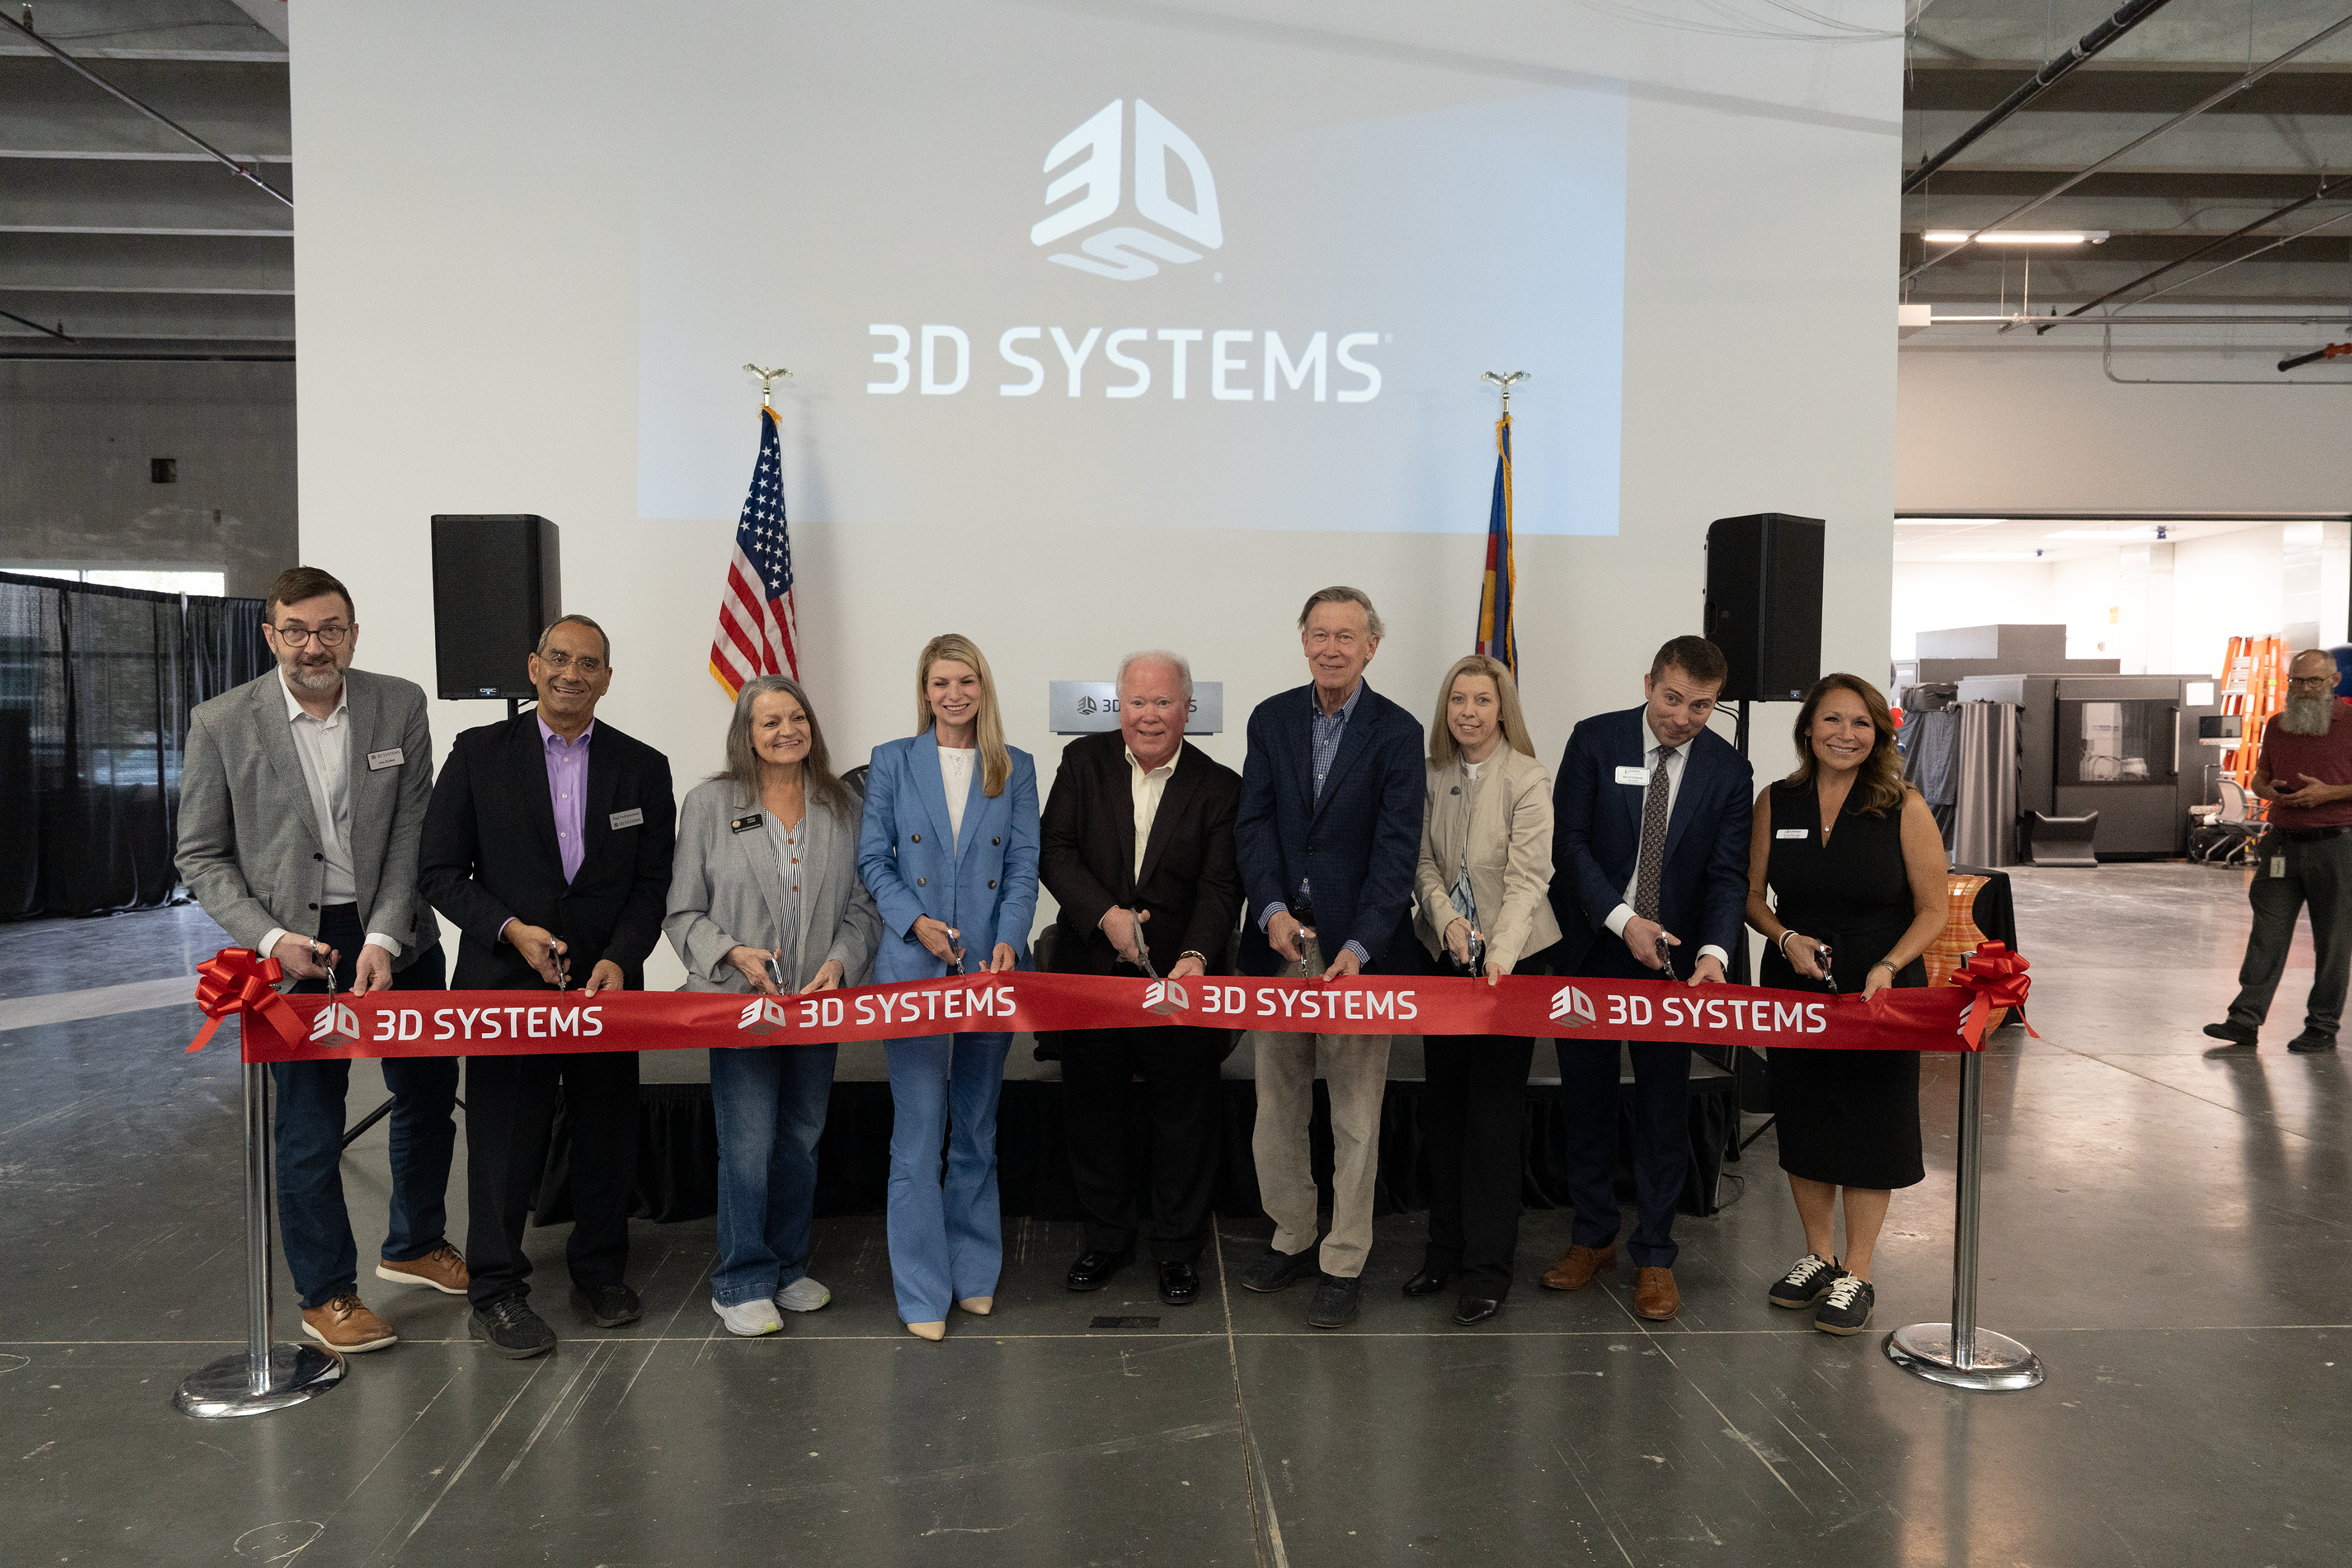
CORRECTION - 3D Systems Opens New Industrial Technology Center to Expand America's Advanced Manufacturing Capacity
Globenewswire· 2026-10-23 08:39
文章核心观点 - 3D Systems宣布其位于科罗拉多州利特尔顿的新工业技术中心正式开业,旨在扩大公司帮助航空航天、国防和半导体设备制造商加速关键部件开发、认证和生产的能力 [1] - 该设施新增约50,000平方英尺的制造和办公空间,使3D Systems在欧洲和美国的先进制造产能增至约270,000平方英尺,打造行业最全面的增材制造服务体系之一 [2] - 扩建强化了美国本土制造能力、增强了供应链韧性,并支持对合格美国本土生产日益增长的需求 [2] 设施扩建与产能提升 - 利特尔顿园区新增50,000平方英尺生产和办公空间 [4] - 公司先进制造产能扩展至欧洲和美国合计约270,000平方英尺 [2] - 扩建为科罗拉多地区创造了劳动力发展机会 [4] - 该投资反映了航空航天、国防和半导体设备市场对本土制造解决方案日益增长的需求,这些市场对安全供应链、生产就绪度和制造灵活性愈发重视 [7] 战略定位与客户价值 - 利特尔顿园区现作为战略枢纽,帮助客户加速增材制造应用、降低开发风险并缩短量产时间 [7] - 结合公司在增材制造硬件、材料、软件和应用工程方面的专业知识,该设施为客户提供从概念开发到合格生产的完整路径 [8] - 公司高管表示客户需要的不仅是制造产能,更需要可信赖的合作伙伴帮助其开发应用、认证工艺并自信地扩大生产规模 [3] - 利特尔顿园区的扩建使公司能够利用经过验证的工艺、质量体系和制造专业知识快速扩大生产 [3] 认证与合规能力 - 利特尔顿设施保持支持高度监管和关键任务应用所需的认证和注册 [9] - 具体认证包括ISO9001 / AS9100D认证 [11] - ITAR注册 [11] - JCP注册 / eJCP在办(DD2345s)[11] - CMMC Level 2合规(CUI)[11] - 这些能力使客户能够更高效地从应用开发和认证过渡到可重复的规模化生产 [9] 业务基础与扩展方向 - 工业技术中心建立在数十年受监管医疗应用制造经验的基础之上 [12] - 利特尔顿园区在工艺验证、质量管理和高要求应用生产方面积累了丰富专业知识,这些能力对航空航天、国防和半导体客户愈发有价值 [12] - 公司CEO表示,工业技术中心的开业不仅扩展了工业制造能力,还为医疗制造业务的持续增长创造了额外机会 [13] - 该投资强化了公司对美国先进制造的承诺,并为科罗拉多州的工程师、技术人员和制造专业人员创造了新机会 [13] 本土增材制造生态系统 - 在计划投资完成后,3D Systems将提供行业最全面的本土金属增材制造生态系统之一 [14] - 该生态系统包括:位于加利福尼亚州的金属增材系统开发(美国空军赞助的多阶段项目)[17] - 位于南卡罗来纳州的大幅面打印机制造 [17] - 位于科罗拉多州的应用开发、认证和认证部件生产 [17] - 这一整合方案使公司能够支持寻求安全本土供应链的客户,同时加速先进制造技术的采用 [14] - 公司CEO表示,凭借经过验证的设施、认证的质量体系、先进的应用专业知识和可扩展的生产能力,公司具有独特优势帮助客户更快、更低风险地从概念走向合格生产 [15]


Microsoft develops AI tool that can diagnose 'sequentially' like a doctor
Reuters· 2026-10-23 08:34
文章核心观点 - 公司开发出一款能够像医生一样进行“序贯式”诊断的AI工具[1] - 该工具的核心能力在于模拟医生逐步推理的诊断流程,而非一次性给出结论[1] 产品功能特点 - 该AI工具具备“序贯诊断”能力,即按照医生问诊的逻辑逐步推进诊断过程[1] - 工具定位为辅助诊断类AI应用,强调诊断过程的顺序性与推理链条[1] 行业意义 - 该进展代表公司在医疗AI诊断领域的技术延伸,将AI能力从通用场景拓展至临床诊断流程模拟[1] - 序贯诊断能力的实现意味着AI在医疗推理的流程化、结构化方向上取得新进展[1]

Primis Financial Corp. Reports Strong Results for the Third Quarter of 2026
Prnewswire· 2026-10-23 08:30
文章核心观点 - Primis Financial Corp 2026年第三季度业绩表现强劲,净利润可用普通股股东为870万美元(每股摊薄收益0.35美元),较2025年同期的680万美元(每股0.28美元)增长27% [1][2] - 年初至今2026年前九个月净利润为2540万美元(每股1.03美元),低于2025年同期的3190万美元(每股1.29美元),主要因2025年第二季度包含3200万美元投资收益而2026年同期仅590万美元 [1][2] - 剔除投资增益和非经常性项目后,2026年前九个月运营净利润为2230万美元(每股0.90美元),较2025年同期的720万美元(每股0.29美元)大幅增长211% [2] - 首席执行官Dennis J. Zember Jr.表示,核心银行特许经营价值持续驱动慢而稳定的增长,核心利润率3.59%环比扩大14个基点,但零售抵押贷款 pipeline 减少37%、收入环比减少230万美元构成重大逆风 [3] - 公司宣布季度现金股息每股0.10美元,为连续第60个季度派息 [1][27] 第三季度及年初至今2026年财务亮点 - 净利润:第三季度870万美元 vs 2025年同期680万美元;前九个月2540万美元 vs 2025年同期3190万美元 [4] - 税前拨备前运营净利润:第三季度1200万美元 vs 2025年同期870万美元;前九个月3540万美元 vs 2025年同期1910万美元 [4] - 平均资产回报率(ROAA):第三季度0.80% vs 2025年同期0.70%;前九个月0.82% vs 2025年同期1.13% [4] - 税前拨备前运营ROAA:第三季度1.11% vs 2025年同期0.89%;前九个月1.14% vs 2025年同期0.67% [4] - 净利息收入:第三季度3630万美元 vs 2025年同期2900万美元,增长25%;前九个月1.021亿美元 vs 2025年同期8060万美元 [4][14] - 净利息 margin:第三季度3.66% vs 2025年同期3.18%;前九个月3.51% vs 2025年同期3.06% [4] - 总资产:43亿美元 vs 2025年同期39.55亿美元 [4] - 持有投资的总贷款:35亿美元 vs 2025年同期32亿美元 [4] - 总存款:34.73亿美元 vs 2025年同期33.36亿美元 [5] - 平均生息资产:39.36亿美元 vs 2025年同期36.22亿美元 [5] - 平均无息存款:5.42亿美元 vs 2025年同期4.82亿美元;平均无息存款占平均总存款比例15.4% vs 2025年同期14.5% [5] - 有形普通股权益占总资产比(TCE/TA):8.14% vs 2025年同期7.48% [5] - 每股有形账面价值:13.81美元 vs 2025年同期11.71美元,增长18% [5][27] 核心社区银行 - 核心银行在弗吉尼亚州和马里兰州拥有24个银行办事处,占公司总资产负债表近三分之二,是优质贷款和核心资金的重要来源 [6] - 核心银行存款基础由专有且近期更名的Banking Valet服务支持,超过87%的Banking Valet用户为商业客户,活跃使用该服务的客户平均关系余额接近100万美元 [7] - 核心银行投资者商业房地产集中度低(占总贷款24%,仅占监管资本的188%)[11] - 核心银行贷款2026年第三季度年化增长11%,截至2026年9月30日 pipeline 为1.60亿美元 [11] - 核心银行存款成本2026年第三季度为1.63%,较2025年同期的1.73%下降;约21%的核心银行存款为无息存款;零经纪存款 [11] Primis Mortgage - 2026年第三季度 closed mortgage volume 为3.47亿美元,较2025年同期增长12.5%,尽管面临重大宏观经济逆风 [8] - 建设至永久贷款 volume 2026年第三季度为4000万美元,2025年同期为2640万美元 [8] - Primis Mortgage 税前亏损2026年第三季度约30万美元,而2025年同期为盈利190万美元 [8] 抵押贷款仓储 - 2026年9月30日未偿贷款余额为5.01亿美元,较2026年6月30日的5.44亿美元下降8%,较2025年9月30日的3.27亿美元增长53% [9] - 2026年第三季度平均贷款余额为4.27亿美元,较2026年第二季度的4.26亿美元略有增长,较2025年第三季度的2.10亿美元增长103% [9] - 抵押贷款仓储在2026年第三季度平均约11%的资产负债表由关联客户无息存款余额提供资金 [9] Panacea Financial - 2026年第三季度贷款余额(含持有待售贷款)为6.42亿美元,较2026年6月30日年化增长17% [10] - 2026年第三季度出售约3200万美元贷款,2026年9月30日有3900万美元贷款分类为持有待售 [10] - 2026年9月30日持有投资贷款为6.03亿美元,较2026年6月30日的5.83亿美元年化增长14% [10] - 2026年第三季度末客户存款总计2.07亿美元,较2025年9月30日增长56% [10][12] - Panacea在Google上保持排名第一的"Bank for doctors",服务全国超过7500名专业人士和诊所 [12] 数字平台 - 2026年第三季度末平台存款约10亿美元,存款成本3.80%,而2025年9月30日为10亿美元、成本4.07% [13] - 小企业余额2026年9月30日达到5400万美元,较2025年12月31日的1600万美元大幅增长 [13] - 约76%的数字存款客户与Primis合作至少三年 [13] 净利息收入与利润率 - 2026年第三季度净利息收入3630万美元,较2025年第三季度的2900万美元增长25%;包含约70万美元此前核销贷款的利息回收,调整后净利息收入为3560万美元,增长23% [14] - 净利息 margin 2026年第三季度为3.66%,调整利息回收后为3.59%,2025年同期为3.18%,扩张由强劲的生息资产增长以有吸引力的增量 margin 提供资金驱动 [14] - 2026年第三季度生息资产收益率较2026年第二季度和2025年第三季度分别上升22个基点和30个基点,其中约7个基点来自利息回收;投资收益率同比上升135个基点,主要因2025年第四季度投资组合重组 [15] - 2026年第三季度有息存款成本为2.70%,2025年同期为2.88%;资金成本为2.47%,较2025年同期的2.62%下降15个基点 [16] 非利息收入 - 2026年第三季度非利息收入为1290万美元,2026年第二季度为2200万美元,2025年第三季度为1200万美元 [17] - 抵押贷款相关收入2026年第三季度下降10%至800万美元,2025年同期为890万美元 [17] - 2026年公司重组银行持有的人寿保险组合,自2026年第二季度末起每季度改善非利息收入约40万美元 [17] - 2026年第三季度受益于此前核销贷款的90万美元回收和银行持有的人寿保险保单40万美元赔付 [17] - 2026年第三季度贷款出售收益为150万美元,2025年同期为20万美元;其中约50万美元归因于核心银行,其余由Panacea部门驱动 [18] 非利息支出 - 2026年第三季度非利息支出为3720万美元,2025年同期为3230万美元 [19] - 核心运营支出负担2026年第三季度为2420万美元,2026年第二季度为2490万美元,2025年第三季度为2160万美元 [21] - 2026年所有三个季度均包含2025年第四季度执行的售后回租交易带来的约140万美元租赁费用(扣除减少的折旧费用)[21] - 2026年第三季度还包含约140万美元贷款相关费用和约40万美元专业费用及其他第三方费用;剔除这些费用后核心运营支出负担与2026年第二季度运行率基本持平 [21] - 公司预计从2027年初开始,供应商整合和对账单服务将带来约300万美元的年化节省 [21] 贷款组合与资产质量 - 2026年9月30日持有投资贷款为35亿美元,较2026年6月30日持平,较2025年9月30日的32亿美元增长9% [22] - 核心银行贷款2026年9月30日略超20亿美元,较2026年6月30日年化增长11% [23] - Panacea Financial贷款(不含持有待售)较2026年6月30日增长2000万美元(3%)至6.03亿美元 [23] - 抵押贷款仓储余额降至2026年9月30日的5.01亿美元,2026年6月30日为5.44亿美元;2026年第三季度平均贷款余额为4.27亿美元,较第二季度的4.26亿美元略有增长 [23] - Primis Mortgage生成的抵押贷款组合贷款2026年9月30日增至1.56亿美元,较2026年6月30日的1.40亿美元增长10%,较2025年9月30日的8400万美元增长87% [23] - 消费贷款计划相关贷款余额2026年9月30日降至6900万美元(扣除公允价值折扣),2025年9月30日为1.01亿美元 [23] - 不含SBA担保部分的非 performing 资产占总资产比例2026年9月30日改善至1.43%,2026年6月30日为1.45%,2025年9月30日为2.07%;非 performing 资产(不含SBA担保余额)从2026年6月30日的6300万美元降至2026年9月30日的6100万美元,第三季度减少3% [24] - 2026年第三季度信贷损失拨备为110万美元,2026年第二季度为550万美元,2025年第三季度为信贷损失回收4.9万美元;拨备支出大部分由第三季度贷款组合增长驱动 [25] - 核心净核销占平均贷款比例2026年第三季度为17个基点,较去年同期上升14个基点,较2026年第二季度下降36个基点;净核销增加主要因一笔此前已计提拨备的信贷 [25] - 信贷损失准备金占持有投资贷款比例2026年第三季度末为1.30%,2025年第三季度末为1.40% [25] 存款与资金 - 2026年9月30日总存款为35亿美元,较2025年同期增长1亿美元(4%)[26] - 无息活期存款2026年9月30日为4.96亿美元,较2025年9月30日增长1%;2026年第三季度平均无息存款为5.42亿美元,较2025年第三季度的4.82亿美元增长13% [26] - 2026年9月30日FHLB预付款总计2.20亿美元,较2026年6月30日的3.00亿美元下降,较2025年9月30日的8500万美元上升;2026年第三季度平均FHLB预付款为8900万美元,较2026年第二季度的1.33亿美元下降,较2025年第三季度的100万美元上升 [26] 股东权益与股息 - 2026年第三季度末每股有形账面价值为13.81美元,较2025年9月30日增加2.10美元(18%)[27] - 2026年第三季度末有形普通股权益为3.424亿美元,占有形资产的8.14% [27] - 董事会宣布每股0.10美元股息,于2026年11月20日支付给2026年11月6日登记在册的股东,为Primis第60次连续季度股息 [27] 公司概况 - 截至2026年9月30日,Primis总资产43亿美元,持有投资总贷款35亿美元,总存款35亿美元 [28] - Primis Bank通过弗吉尼亚州和马里兰州的24个全方位服务分支机构为个人和中小企业提供金融服务,并通过某些在线和移动应用程序为客户提供服务 [28]

MicroVision Begins Commercial Production of MOVIA(TM) Pro to Meet Immediate Customer Demand for Superior Short-Range Sensing and Onboard Perception, Enabling Physical AI at the Edge
Globenewswire· 2026-10-23 08:30
文章核心观点 - MicroVision公司宣布MOVIA Pro短距激光雷达传感器正式量产上市并开始向客户发货,标志着公司从原型评估阶段迈入商业化交付阶段 [1][5] - MOVIA Pro是公司下一代短距激光雷达传感器,集成了感知能力、多回波传感,专为高要求、任务关键型应用设计,具备跨智能基础设施、无人机、工业机器人等新兴自主应用的灵活集成能力 [1] - 随着激光雷达行业向固态架构转型以实现低成本传感方案,MOVIA Pro旨在为高要求应用提供增强的短距探测性能,通过将先进传感能力与板载感知相结合,使高性能激光雷达在更广泛的自主与智能系统中更易获取 [3] - 该产品发布强化了MicroVision向多元化感知技术公司转型的战略定位,专注于为工业、智能基础设施、安全与国防及新兴自主应用提供商业就绪的解决方案 [4] 产品发布与量产 - MOVIA Pro正式进入商业化量产阶段,公司位于佛罗里达州奥兰多的先进生产设施正在制造该产品以满足日益增长的需求 [1][5] - 公司CEO Glen DeVos表示,客户已准备好从原型评估推进到商业项目启动阶段,公司很高兴支持客户的这一进程 [5] - MOVIA Pro现已开放客户订购 [9] 产品技术特性 - MOVIA Pro是MOVIA S的生产就绪版本,围绕集成处理架构构建,通过公司开放软件框架使感知软件可直接在传感器上运行,开发者与客户可在设备上构建、部署和更新应用,而非完全依赖外部计算硬件来解释点云数据 [6] - 该架构使MOVIA Pro能够生成传感信息、将信息处理为可操作的感知输出,并直接将结果传达至连接系统 [7] - 板载感知、边缘AI与开放软件:直接在传感器上处理点云数据以生成对象级信息,支持边缘AI并减少对外部计算设备的依赖 [10] - 多回波传感:通过从单次发射脉冲捕获多个回波来增强感知能力,有助于在挑战性条件下检测物体 [10] - 基于Linux的开放软件框架使客户能够开发、部署和更新感知应用 [10] - 灵活连接与工业集成:支持CAN、千兆以太网和100Mbit以太网以及工业级I/O和连接器,简化与工业设备、车辆和控制系统的集成 [10] - 软件定义演进:通过软件更新实现能力与增强,为未来边缘计算和AI就绪能力奠定基础 [10] - 通过将传感与感知集成于单一设备,MOVIA Pro旨在降低系统复杂性、布线和外部硬件需求,同时支持更高效的集成、维护和未来升级 [7] 目标应用市场 - 空中系统——民用与国防:支持无人平台的导航、障碍感知、测绘、环境感知和自主操作,紧凑传感、板载处理和可靠感知在这些场景中至关重要 [11] - 智能交通与智慧基础设施:通过高分辨率传感、宽视场和工业连接能力,支持智能路口、交通监控、自动交通执法、基础设施监控和互联交通系统,匿名化传感能力可支持注重隐私的监控应用 [11] - 仓储与工业自动化:支持自主移动机器人(AMR)、自动导引车(AGV)、叉车高级驾驶辅助系统及其他智能工业设备的障碍检测、环境感知和自动导航,连续近场覆盖、多回波能力和板载感知有助于应对人员、设备与自主机器近距离协同运行的动态环境 [11] - 安全、国防与新兴应用:支持基础设施保护、自主地面系统、越野无人地面车辆、海事系统、商用车及部分汽车应用,包括低速自主、盲区检测和越野辅助 [11] 公司战略与行业定位 - MOVIA Pro加入公司更广泛的产品组合,涵盖短距和长距激光雷达技术、机载传感解决方案和先进感知软件,为客户在日益增长的操作环境中提供可配置解决方案 [4] - 公司在深度和广度上引领行业,拥有短距和长距激光雷达解决方案,具备固态传感器、先进传感器架构、面向成本的设计工程和开放软件解决方案,在美国和德国设有工程中心 [12] - 公司正在定义面向工业、安全与国防、基础设施和汽车市场的下一代激光雷达感知解决方案,随着行业从概念验证迈向价值、部署和商业化,公司提供专为真实世界性能、汽车级可靠性和经济可扩展性设计的集成硬件与软件解决方案 [10]

Temple & Webster (ASX:TPW) share price soars 27% on FY27 trading update, tech plans
Rask Media· 2026-10-23 08:25
The Temple & Webster Group Ltd (ASX: TPW) share price is up 27% after announcing its AGM trading update.Temple & Webster is an online retailer of furniture, homewares and home improvement products.FY27 trading updateThe company noted that revenue is lower so far this year because it has deliberately reduced “promotional depth” and raised prices on some ranges.Due to that combination of factors, revenue is down but the contribution margin is growing. Since August, trading has improved.For the period 1 July t ...
Why Is BigBear.ai Stock Crashing, and is it a Buying Opportunity?
The Motley Fool· 2026-10-23 08:17
文章核心观点 - 该文档为信息披露与利益相关声明,不包含任何关于公司业务、行业分析或投资研究的实质性内容 [1] 相关人员持仓与关联关系 - Parkev Tatevosian(CFA)持有Palantir Technologies的仓位 [1] - The Motley Fool持有Palantir Technologies的仓位并推荐该股票 [1] - Parkev Tatevosian为The Motley Fool的关联方,可能因推广其服务而获得报酬 [1] - 若通过其链接订阅,Parkev Tatevosian将获得额外收入以支持其频道 [1] - 其观点保持独立,不受The Motley Fool影响 [1] 涉及公司 - Palantir Technologies被提及为相关持仓及推荐标的 [1]


Nikkei Falls 2.2%, Dragged by Chip, Bank Stocks
WSJ· 2026-10-23 08:15
文章核心观点 - 日本股市早盘走低,受隔夜美国科技股下跌拖累,同时能源成本上升的担忧持续存在 [1] 日本股市表现 - 日本股市在早盘交易中下跌 [1] 美国科技股影响 - 隔夜美国科技股出现下跌,对日本股市形成拖累 [1] 能源成本因素 - 市场对能源成本上升的担忧持续存在 [1]
Lycia Therapeutics Announces Pricing of Upsized Initial Public Offering
The Manila Times· 2026-10-23 08:12
SOUTH SAN FRANCISCO, Calif., Oct. 22, 2026 (GLOBE NEWSWIRE) -- Lycia Therapeutics, Inc. ("Lycia”) (Nasdaq: LYCA), a clinical-stage biotechnology company focused on the discovery and development of novel therapeutics designed to degrade disease-causing extracellular proteins, with an initial focus on addressing autoimmune, inflammatory and allergic diseases, today announced the pricing of its upsized initial public offering of 17,640,000 shares of its common stock at an initial public offering price of $18.0 ...
Alkane Resources generates A$102 million operating cash flow as three-mine portfolio delivers 40,740 AuEq ounces
Proactiveinvestors UK· 2026-10-23 08:12
核心观点 - Alkane Resources在2027财年第一季度(9月季度)依托三矿组合实现黄金当量产量40,740盎司、矿山运营现金流1.02亿澳元、现金及金银和上市投资合计4.59亿澳元,扩产后组合取得稳健开局 [1] - 公司当季生产黄金39,823盎司、锑396吨,集团全维持成本为每黄金当量盎司2,805澳元,低于全年指引区间 [2] - 公司支付首次全额抵免股息每股2澳分,并批准最高5,000万澳元的场内股票回购,同时维持2027财年产量与成本指引 [3] 产量与销售 - 当季黄金当量销量38,348盎司,实现黄金均价每盎司5,128澳元、锑均价每吨23,842澳元,营收达2.06亿澳元 [2] - 当季开采矿石654,577吨,金品位2.07克/吨、锑品位1.12%;处理矿石740,776吨,磨矿金品位1.83克/吨、锑品位1.11%;金回收率89.58%、锑回收率89.11% [23] - 以美元计,实现黄金价格每盎司3,590美元、锑价格每吨16,689美元,全维持成本每黄金当量盎司1,964美元 [18] Tomingley运营 - 新南威尔士州Tomingley当季产金21,506盎司,高于6月季度的20,896盎司;处理矿石343,988吨,平均原矿品位2.16克/吨金,回收率90.32% [4] - 全维持成本由上一季度的每盎司2,481澳元改善至2,340澳元,矿山运营现金流贡献5,200万澳元 [4] - 地下采矿量385,710吨超计划,受益于多个采场区域可用及移动破碎机持续使用;当季创下采矿与处理月度纪录,纪录月份分别采矿139,499吨、磨矿120,314吨 [5] - Newell Highway改道工程持续推进,该工程是释放Tomingley未来露天开采的关键,公司目标在2027年6月季度初切换至新公路线位,具体视天气而定 [6] Costerfield运营 - 维多利亚州Costerfield当季产金7,835盎司、锑396吨,折合8,752黄金当量盎司;处理矿石41,528吨,金品位6.47克/吨、锑品位1.11%,回收率分别为92.88%和89.11% [7] - 处理量超计划14%,并在7月、8月、9月连续创月度纪录 [7] - 复杂地层条件影响钻探速率、增加部分采区贫化并限制进入计划采场,导致原矿品位低于计划;全维持成本升至每黄金当量盎司3,194澳元,矿山运营现金流2,900万澳元 [8] - 公司正从采矿、移动设备与处理环节持续改进运营一致性 [8] Björkdal运营 - 瑞典Björkdal当季产金10,482盎司,高于6月季度的9,935盎司;处理矿石355,260吨,品位0.98克/吨金,回收率85.54% [9] - 全维持成本由上一季度每盎司4,184澳元大幅改善至3,012澳元,矿山运营现金流2,100万澳元 [9] - Nylunds露天矿第一阶段剥离完成,矿石开采计划于12月季度启动;Storheden新斜坡道表土剥离完成,通往矿体的地下平巷开拓已开始 [9][10] 勘探进展 - Costerfield钻探聚焦Kendall、Brunswick South和Cuffley,Northern Dykes、Browns及True Blue延伸项目重新启动;Brunswick South钻探确认浅部历史资源与深部矿化连续,Cuffley圈定新的高品位域并已纳入采矿计划 [12] - Björkdal完成29个金刚石钻孔共15,568米,测试北部与东部延伸,已知矿化延伸至地表以下762米的纪录深度;Storheden矿产资源量在钻探圈定2.7公里走向矿化后扩大 [13] - Tomingley勘探聚焦Roswell-Wyoming、Roswell North、Macleans及区域目标,Peak Hill后续深钻确认热液矿化系统在历史Proprietary采坑以下延续约1公里,公司计划在Peak Hill再钻探6,600米 [14] - 公司当季在维多利亚州Nagambie金锑项目完成5,937米金刚石钻探,初步结果确认并延伸了矿化系统 [15] 财务状况 - 9月末现金4.25亿澳元、金银1,500万澳元、上市投资1,900万澳元,现金、金银及投资合计4.59亿澳元;可用流动性5.69亿澳元,包括未提取的1.1亿澳元循环信贷额度 [16] - 三座在产矿山当季产生矿山运营现金流1.02亿澳元 [16] - 当季维持、增长及勘探支出合计约5,900万澳元,其中维持性资本约1,300万澳元、增长性资本3,700万澳元、勘探支出900万澳元 [17] - 当季缴纳所得税1,300万澳元,预计12月季度还将支付2026财年末期税款5,500万至6,000万澳元 [17] - 当季维持性资本支出1,260万澳元、增长性资本支出3,730万澳元、勘探费用910万澳元 [18] 未来展望 - 公司维持2027财年集团产量指引163,000至177,000黄金当量盎司,全维持成本指引每盎司2,900至3,200澳元 [20] - 分矿山指引:Tomingley 78,000至84,000盎司,Costerfield 44,000至48,000黄金当量盎司,Björkdal 41,000至45,000盎司 [20] - 近期重点包括推进Tomingley的Newell Highway工程、启动Björkdal的Nylunds矿石开采及推进Storheden、并在在产组合维持密集勘探 [21] - 公司将继续推进Nagambie、Peak Hill和Northern Molong斑岩项目,以在三座在产矿山之外扩大金、锑、铜项目管道 [22]
Actinogen Medical nears key XanaMIA trial readout - ICYMI
Proactiveinvestors UK· 2026-10-23 08:12
文章核心观点 - Actinogen Medical在XanaMIA关键性2b/3期阿尔茨海默病试验中完成最后一名患者访视,试验涉及澳大利亚和美国247名患者、36周治疗期,预计11月公布顶线结果,公司备考现金头寸约2190万澳元 [1][2][5] - 公司管理层强调双盲随机设计确保结果在数据库锁定分析前完全保密,当前重点转向数据清理和最终确定 [2][11] - 若11月结果积极,公司首选路径是引入具备全球临床试验和商业化能力的制药企业作为合作伙伴,并可能推迟3期支出以待合作讨论和试验设计推进 [6][17] 临床试验进展 - XanaMIA试验已完成最后一名患者访视,该访视于9月完成,标志着36周治疗项目的重要运营里程碑 [2][10] - 试验覆盖澳大利亚和美国两个国家,共纳入247名患者,治疗期为36周,访视次数多、数据量大 [2][10] - 研究评估Xanamem 10mg每日一次在轻至中度阿尔茨海默病患者中的效果,主要终点为临床痴呆评定量表总和框 [3] - 试验保持完全盲态,在数据正式分析前无人知晓结果,当前正在进行临床数据库的清理和最终确定 [2][11] - 11月顶线结果公布是公司最直接的潜在催化剂 [3] 科学机制与发表论文 - 近期发表的科学论文探讨了通过抑制11β-HSD1酶来靶向大脑中过量皮质醇的原理 [4][12] - 论文作者包括公司多名作者以及一名在11β-HSD1和皮质醇合成领域的知名专家教授 [12] - 皮质醇水平升高与阿尔茨海默病及其进展密切相关,可能还与其他多种疾病相关 [4][13] - 公司此前的抑郁症数据已显示Xanamem具有抗抑郁活性,这是首次详细阐述靶向皮质醇方法的合理性和适当性 [4][14] - 公司认为该机制为11月临床试验积极读出提供了良好基础 [14] 财务状况与战略灵活性 - 公司备考现金头寸约为2190万澳元,得益于年初融资、未上市期权行权带来的约500万澳元以及预期税收抵免 [5][15][16] - 管理层表示公司"不急于做任何事情",有资金与相关战略合作伙伴进行接触 [5][16] - 现金状况为未来临床支出和战略讨论提供了灵活性 [8][16] 潜在催化剂与后续路径 - 若XanaMIA结果积极,公司首选引入具备成熟临床试验能力和商业上市能力的全球制药企业作为合作伙伴 [6][17] - 管理层将强效阿尔茨海默病结果描述为公司手中握有"阿尔茨海默病领域的圣杯" [6][17] - 公司可选择推迟3期支出,与潜在合作方讨论试验设计和合作关系后再推进 [6][17] - 11月数据之外的潜在催化剂包括监管沟通、下一项关键研究设计的确认以及能够支持Xanamem进一步开发和潜在商业化的制药合作关系的出现 [7][9]