家电

搜索文档
国泰海通|26年中报总结(壹)
国泰海通证券研究· 2026-09-14 22:11
2026年半年报核心观点与行业分析总结 核心观点 - 2026H1全A非金融石油石化业绩增速延续上行,主要得益于AI投资扩张与资源品净利率改善,中盘成长股业绩突出,经济复苏趋势强化[3] - 结构性特征明显,AI+能源化工上行伴随内需+中游业绩压力,盈利扩张宽度制约总量景气改善高度[3] - 科技硬件与上游资源景气领跑,内需消费景气承压,成长和周期股盈利能力延续结构强势[5][6] 总量分析 - 2026H1全A两非归母净利润/营收同比+17.3%/+6.2%,2026Q2全A两非归母净利润/营收同比+19.3%/+6.2%,净利润增幅更显著得益于净利率改善[5] - 双创增速居前,主板业绩增速显著提升,中盘和大盘股增速优于小盘股,成长、周期增速居前,金融增速显著提升,消费增长承压[5] - 2026Q2全A两非ROE-TTM环比提升,同比由降转增,毛利率同比增幅扩大,固定资产和应收账款周转率同比降幅收窄,存货周转率仍有压力[5] - 成长和周期股ROE环比明显改善,净利率与资产周转率均改善[5] 行业景气分析 - 科技成长受益于全球AI投资增长,半导体/其他电子/通信设备/元件等硬件增速居前,软件开发/游戏等行业增速明显改善[6] - 先进制造复苏宽度有限,核心出海行业如电池/船舶增速较高,风光、军工与机械有一定增长压力[6] - 周期行业受益资源品价格上涨与供给出清,有色/能化/煤炭增速居前,能源金属/工业金属/小金属/化纤/化学原料等细分行业突出[6] - 建筑地产链和航空电力等价格承受方增长承压,内需商品消费大多业绩同比下滑,如汽车/家电/食饮[6] - 非银增长突出,保险/券商/多元金融增长亮眼,地产业绩增速由负转正,银行业绩增长延续韧性[6] 库存与现金周期 - 2026Q2全A非金融库存增长集中在科技与资源,库存景气在二季度出现明显分化,主动补库和被动去库行业占比减少,被动补库和主动去库行业占比增加[7] - 库存周转加快的行业指数表现相对占优,反映市场对AI景气增长与资源品涨价持续性的担忧[7] - AI产业链整体现金周期缩短,设备、资源类拉长,建议关注库存周转较强且二季度议价能力提升的AI上游材料与部分内需行业[7] 基金持仓分析 - 截至2026年6月30日,公募主动股混基金在A股主板持股市值占比约43.51%,较2025年底下降9.42%[10] - 创业板和科创板配置比例分别上升5.76%、9.23%至24.91%和24.30%,港股下降5.52%至7.11%[10] - 持股市值排名前1%个股合计市值占基金总股票投资市值44.07%,较2025年报34.49%显著抬升,抱团度大幅抬升[11] - 前五大布局行业为电子(38.59%)、通信(12.68%)、电力设备(7.59%)、机械设备(7.04%)和医药生物(6.11%)[11] - 主动增持电子、机械设备、通信和建筑材料,主动减持有色金属、电力设备、传媒[11] - 前20大基金公司第一大重仓行业均为电子,15家公司主动加仓电子,5家公司第一大主动减仓行业为有色金属[12] - 近一年盈利投资者数量占比大于90%的基金占比53.04%,多数基金投资者盈利表现较优[12] - 2026年上半年主动股混基金总换手率为219.90%,相较2025年同期上升79.09%[13] 食品饮料 - 26Q2食饮板块收入2291亿元、同比-5%,净利润347亿元、同比-18%,相较26Q1显著降速,需求侧量价承压[16] - 白酒和大众品均降速,白酒报表出清对食饮整体形成明显拖累[16] - 软饮料26Q2收入、利润端同比+11%、+6%,整体领先行业[17] - 餐饮供应链调味品、速冻板块26Q2收入同比+9%、+9%,利润端同比+8%、-6%[17] - 乳制品迎来原奶周期拐点,奶价企稳回升推动龙头经营改善[17] - 啤酒盈利保持稳健,利润端同比+4%,零食整体平淡,量贩渠道保持高增,26Q2板块收入同比+1%,利润同比+37%[17] - 白酒行业报表出清已连续6个季度,26Q2行业收入、利润同比-17%、-21%,底部特征显现[18] - 除五粮液、迎驾贡酒、今世缘与金徽酒外,多数酒企收入端调整或不及预期,泸州老窖、古井贡酒单Q2收入下滑超过40%[18] - 迎驾贡酒、今世缘、金徽酒已完成报表收入同比转正[18] 美护板块 - 2026H1化妆品社零同比+6.3%,持续跑赢社零大盘[22] - 26Q2彩妆香水、个护、护肤、保健品、婴童护理线上平台合计GMV分别约+3%、+2%、+3%、+5%、+14%[22] - 高端美奢26H1线上高增,雅诗兰黛、SK-II、赫莲娜、YSL、修丽可等品牌双位数增长[22] - 美护板块调整后26H1收入/归母同比+7%/-10%,26Q2收入/归母同比+5%/-8%[23] - 个护板块Q2营收、归母同比+34%、+42%,多标的实现双位数增长[23] - 化妆品板块整体承压,26Q2板块营收同比基本持平、调整后利润同比下滑[23] - 医美板块营收增长稳健、利润压力明显,上游产品厂商利润率同比下滑,下游机构端朗姿、美丽田园等收入修复同时盈利能力改善[23] - 样本内资机构持股比例均值由25Q4约5.79%降至26Q1约2.31%,26Q2回升至约4.71%[24] - 多标的2026年PE多在10-25x、PEG多在1以内[24] 非银金融-券商 - 上市券商26H1合计净营收3622亿元/同比+46%,归母净利润1546亿元/同比+62%,Q2单季943亿元,同比+82%/环比+55%[27] - H1经纪、净利息收入分别yoy+54%/53%,贡献30%/9%的净营收增长[27] - 自营受益Q2股债双优及科创投资弹性释放,同比+48%,贡献46%的增长[27] - 投行、资管分别同比+25%、24%[27] - 重点券商H1私募子+另类子合计利润237亿元/同比+509%,利润贡献比重提升至17%[27] - 招商、华安、长江私募子利润贡献达55%/53%/36%[27] - 国际子成为主要券商业绩显著带动项,中信证券、华泰证券、广发证券、中金公司同比+104%/157%/77%/57%[28] - 上半年代销收入增速达85%,远超代买的50%[28] - 前十券商平均年化ROE 13.7%、增速72%[28] 非银金融-保险 - 2026H1权益市场回暖推动上市险企利润改善,NBV延续增长,A股上市险企普遍推行中期分红[32] - 投资服务业绩改善是人身险利润增长主要驱动,部分险企保险服务业绩亦呈现改善[32] - 财险利润改善得益于承保、投资双轮驱动[32] - CSM余额提升得益于NBCSM改善,EV稳健增长[32] - 个险渠道是NBV增长的核心驱动,银保贡献度下降[32] - 部分险企得益于高利率时期提升长期限产品销售,推动NBCSM改善,负债成本呈现改善趋势[32] - 权益资产表现是总投资收益率分化的主要因素,TPL/OCI权益配置更为均衡[32] 房地产 - 2026H1重点房企资产扩张继续减少2263亿元,减少金额有所收敛,负债扩张净减少1859亿元[36] - 2026H1净利润扩张净减少242亿元继续上升,项目结算风险滞后性还在增加[36] - 2026H1权益扩张继续净减少162亿元,降幅逐步收敛[36] - 2026H1重点房企三费率同比上升2pct至11.3%[37] - 2026H1重点房企继续计提资产减值损失109亿元,存货减值准备106亿元,首次出现损失高位回落趋势[37] - 重点房企投资收益继2021H1以来持续下行后首次回升,同比上升34%[37] - 36家重点房企中21家出现毛利率下滑,占比58.3%[37] - 2026H1重点房企销售商品收到的现金继续同比下滑17%,回款率回升至47%[38] - 重点房企资产负债率(扣除预收账款和合同负债)回升至71.4%[38] - 重点房企表内外土储继续下滑,呈现加速收缩[39] 物业服务 - 2026H1重点跟踪21家上市物业企业营业收入同比增长3.9%,增速小幅回落,TOP1-5营收均值同比增速最高为6.3%[43] - 重点物企实现归母净利润同比增加4.4%,增速大幅回落,TOP1-5同比增速第一为5.4%[43] - 重点物企毛利率平均值为20.4%,同比减少1.2个百分点[43] - 在手现金超100亿元仅剩一家,总体抗风险能力有所减弱[43] - 重点物企在管面积同比增速平均值保持1%的中低速增长[44] - 星盛商业出租率92.8%,宝龙商业出租率91.3%[44] - 重点物企2026年PE估值均值为10.04倍,对应2026年PEG均值为1.10倍[45] - 5家物业企业年内实现上涨,其余16家出现不同程度下跌[45] 批零社服 - 26Q2社服、商贸零售板块营收同比分别增长4.7%、下滑0.1%,增速环比Q1分别回落1.9、4.4个百分点[49] - 教育板块收入增速领跑,黄金珠宝受金价波动大幅下滑,出行链整体景气度下行[49] - 社服板块利润率持续提升,景区、酒店、教育利润率提升明显,零售板块利润率基本企稳[49] - 华住、亚朵凭借产品力维持RevPAR正增长,景区呈现量增价弱特征[50] - 餐饮茶饮行业处于基数回落阶段,外卖补贴退坡加速尾部门店出清,头部品牌市场份额稳步提升[50] - 海南免税市场平稳增长,上海业务阶段性调整拖累整体表现[50] - 教育板块需求韧性较强,企业培训、K12个性化赛道表现显著优于招录培训赛道[50] - 黄金珠宝受金价下跌冲击,26Q2收入与利润普遍承压,行业延续净关店趋势[51] - 跨境电商受益于低基数、大促提前与关税退税落地,Q2收入与利润增速环比加速,毛利率大幅提升[51] - 超市进入结构性修复阶段,百货行业恢复依然乏力[51] - 电商板块盈利修复,外卖补贴收窄带动销售费用率下降,研发投入持续加大,资本开支维持扩张态势[51] - 上半年社服、零售板块基金持仓比例均环比下降,处于2017年以来最低水平[51] 通信 - 2026H1通信行业91家公司整体营收21031.71亿元(同比+17.82%),归母净利润1897.59亿元(同比+18.28%),扣非后归母净利润1712.78亿元(同比+14.93%)[55] - 2026Q2通信行业整体营收11139.19亿元(同比+15.39%),归母净利润1166.54亿元(同比+15.41%),扣非后归母净利润1027.62亿元(同比+11.19%)[55] - 2026H1营收同比增速前五板块为光模块、激光行业、网络设备商、通信PCB以及光纤光缆[55] - 2026H1归母净利润增速前五板块为激光行业、光纤光缆、光模块、通信芯片、通信专网设备[55] - 2026Q2海外云厂商资本开支合计1712亿美元,同比+80.19%、环比+31.02%[56] 计算机 - 2026H1计算机行业总营收6755.56亿元,同比+9.40%,归母净利润216.73亿元,同比+56.62%,扣非净利润146.06亿元,同比+80.22%[60] - 2026Q2计算机行业总营收3768.49亿元,同比+13.28%,归母净利润159.68亿元,同比+45.25%,扣非净利润112.51亿元,同比+40.63%[60] - 2026H1计算机行业平均毛利率36.66%,平均净利率-12.03%,平均净利率开始止跌反弹[61] - 2026H1总合同负债+预收账款达到1647.22亿元,同比+11.01%[61] - 2026H1总应收账款占营收比重达到55.14%[61] - 2026H1业绩双升板块包含SAAS、信创、AI算力、IOT、AI应用和金融科技[61] - 2026H1市值100亿以上大市值公司营收、归母净利润、扣非净利润增速分别为12%、63%、74%[61] 传媒-游戏 - 2026H1 A股23家游戏公司营收591.09亿元,同比增长18.29%,归母净利润120.02亿元,同比增长40.58%[66] - 2026Q2 A股游戏公司营收299.90亿元,同比增长17.88%、环比增长2.99%,归母净利润58.73亿元,同比增长32.11%、环比下降4.17%[66] - 2026年上半年国家新闻出版署合计发放网络游戏版号950款,8月单月发放215款再创近年来新高[67] - 头部公司26年PE均在15倍以内,处于历史估值底部[68] 机械 - 2026H1半导体设备、光模块设备及PCB板块收入分别同比增长26.3%/64.8%/93.5%,归母净利润分别同比增长89.4%/123.6%/253.4%[72] - 2026H1液冷设备板块收入322.7亿元,同比增长21.8%[72] - 燃气轮机板块收入/归母净利润分别同比增长9.0%/12.3%,部分订单已排产至2030年[72] - 2026H1 PCB板块收入/归母净利润分别同比增长93.5%/253.4%[73] - 光模块设备板块收入/归母净利润分别同比增长64.8%/123.6%[73] - 2026H1半导体设备板块收入613.8亿元,同比增长26.3%,归母净利润140.4亿元,同比增长89.4%,毛利率/净利率分别提升至39.8%/22.3%[73] 汽车 - 2026H1我国汽车销量1502万辆,同比-4%,出口532万辆,同比+53%[77] - 2026Q2我国汽车销量797万辆,同比-3%,出口300万辆,同比+55%[77] - 汽车制造业2026H1营业总收入51893亿元,同比+2%,利润总额1954亿元,同比-20%,行业稼动率70.6%,同比-1.1pct,销售利润率3.8%,同比-1.0pct[77] - 2026H1乘用车子板块收入同比+1%,归母净利同比-67%,毛利率+1.7pct、净利率+6.6pct[78] - 2026H1客车子板块收入同比+5%,归母净利同比+7%,毛利率+2.2pct、净利率+0.1pct[78] - 2026H1卡车子板块收入同比+17%,归母净利同比+35%,毛利率-1.0pct、净利率+0.6pct[78] - 2026H1新能源子板块收入同比+21%,归母净利同比+47%,毛利率+2.2pct、净利率+1.7pct[78] - 2026Q2乘用车子板块归母净利同比-96%,净利率-2.4pct[79] - 2026Q2新能源子板块收入同比+25%,归母净利同比+57%,毛利率+2.8pct、净利率+1.9pct[79] 电力设备与新能源-光伏 - 截至2026年7月底,我国光伏发电装机达到12.86亿千瓦,成为装机规模最大的电源品类[84] - 2026H1光伏板块营收3797.09亿元,同比下降9.7%,归母净利润-104.76亿元,亏损同比扩大162.48%[85] - 板块平均毛利率12.3%,同比上升1.2个百分点,平均归母净利润率-2.8%,同比下降1.8个百分点[85] - 其他辅材环节营收同比增长26.9%,增速最快,电池组件、组件辅材营收降幅较大,分别同比下降19.5%、14.4%[85] - 光伏设备环节毛利率同比上升6.5个百分点至35.6%,硅料、电池组件、逆变器环节毛利率

问诊山东经济:AI 能否成为制造业转型的破局密钥?
凤凰网财经· 2026-09-14 21:35
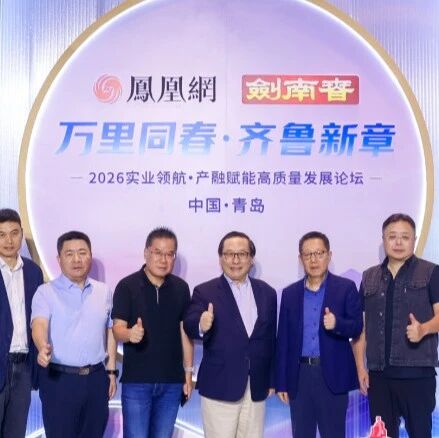
论坛核心观点 - 论坛由剑南春与凤凰网联合主办,主题为“万里同春·齐鲁新章——2026实业领航・产融赋能高质量发展论坛”,于9月10日至12日在青岛举行,旨在为齐鲁实体企业探寻高质量发展路径 [3] - 论坛汇聚高志凯、邵宇、马光远三位经济学家,以及海信、海尔卡奥斯、山东新希望六和、浪潮等山东本土标杆企业代表,围绕AI机遇、制造迭代、产融破局展开讨论 [3] - 论坛核心共识为:AI是时代重要变量,但实体经济才是发展底盘;拥抱新技术的前提是立足自身产业根基,拒绝脱离实际的技术堆砌 [10] AI浪潮下的机遇与风险 - 高志凯从全球地缘竞争视角,指出美国AI市场存在巨大估值泡沫,并提出“人工智能鸿沟”概念,提醒国内企业警惕AI军事化、工具化带来的地缘风险,甄别可落地的技术应用 [5] - 高志凯强调中国发展AI的落脚点是赋能实体产业、提升社会生产效率,中国AI是开源的,促进国际合作,旨在减少或消除人工智能鸿沟 [5] - 邵宇结合国内K型分化宏观周期,辩证拆解AI机遇与泡沫,认为泡沫是资源重新配置的一种方式,但企业切忌盲目“all in”风口 [7] - 邵宇提出“没有传统行业,只有传统企业”,企业应顺周期深耕主业、逆周期布局未来,AI价值要回归真实业务场景,从可测算ROI的小场景切入落地 [7] - 马光远用“危机”“形势”解读中国经济辩证法,指出不要简单讲中国经济好不好,一些行业很好,一些行业很差,不能一概而论 [9] - 马光远针对山东制造、建材、食品加工企业利润承压现状,直言不要轻易否定传统赛道,建议政策不要提“传统产业”,每个产业里都有新机遇 [9] - 马光远认为AI产值体量尚小,传统制造业依然是国民经济支柱,企业出路是在原有赛道完成模式、技术的迭代升级 [9] 山东制造产业转型 - 山东拥有全国最全的41个工业大类,传统制造根基深厚,但面临存量资产盘活、数字化改造成本高、中小制造企业融资难、技术投入容易错配等现实考题 [11] - 山东新希望六和集团有限公司总裁孙维才结合农牧行业长周期波动经验,分享全产业链对冲周期风险的实操路径 [13] - 海信视像副总裁、制造总裁安玉江解析企业如何在全球协同布局与本土扎根之间寻找平衡 [13] - 海尔卡奥斯AIoT物联产业CFO马娟从财务视角,提出企业要借助物联、AI工具夯实数据底座,把风控前置,做好价值链资源配置 [13] - 浪潮集团山东区副总经理代兵拆解山东制造数字化转型所处阶段,点明AI投入的边界:技术投入必须由真实业务需求驱动,中小企业优先从单一场景验证回报,再逐步推广,警惕盲目数字化带来的成本陷阱 [13] - 产融协同议题上,嘉宾一致认为产融赋能不等于简单获取信贷资金,金融机构需跳出单纯借贷模式,适配制造业数字化转型长周期,探索供应链金融、数据资产价值评估等创新产品 [15] - 面对周期起伏,企业家共同建议:坚守长期主义,技术创新为根本,合规运营守牢底线 [15] 剑南春品牌与论坛价值 - 剑南春销售公司副总经理佘进表示,剑南春始终坚持“守正创新”发展哲学:坚守1500余年非遗酿造工艺,以品质筑牢品牌根基;持续推进科研创新、数字化升级,在传统赛道不断迭代突破 [18] - 佘进将青岛“铁锤砸冰箱”的质量觉醒与剑南春千年坚守品质的实业精神相互映照,提出剑南春跨越1500余年,以品质立身穿越多个周期,这份守正创新的实业底色与山东制造当下的转型追求同频共振 [18] - 剑南春以千年名酒为载体,跳出单纯品牌传播维度,持续打造思想交流的公共平台,一边传承匠心底蕴,一边面向新质生产力开放思考 [19] - “万里同春”系列论坛此前已落地合肥、郑州,每一站均立足区域本土产业特征,联动经济学家、本地龙头企业,搭建“专家智库—龙头企业—本土实业群体”的沟通桥梁 [19] - 本次青岛站配套剑南春之夜企业家交流晚宴,设置老酒品鉴环节,实现跨行业资源互通,不少参会企业家借此开展深度业务交流,碰撞合作思路 [19] - 凤凰网财经研究院院长刘杉阐释论坛初衷:“万里同春”系列论坛始终扎根地方产业一线,搭建对话桥梁,倾听实业声音,聚焦老工业基地转型痛点,汇聚多方智慧,为企业破解经营难题寻找务实解法 [16]
广东卖“碳”卖到全国第一
21世纪经济报道· 2026-09-14 18:00
文章核心观点 广东正通过构建碳市场、碳普惠、碳标签等机制,将生态资源(林业、红树林)和产业减碳成果(光伏、家电)转化为可交易的“碳资产”,实现从卖产品到卖机制的高质量发展跳跃 广东碳市场与碳普惠机制 - 广东碳市场配额累计成交量达2.33亿吨,连续十年位居全国区域碳市场首位 [3] - 广东首单新版林业碳普惠项目落地河源公坑村,以40.51元/吨价格售出18186吨碳普惠核证减排量,为村集体带来73.67万元生态收益 [3][6] - 汕尾陆河37个村集体林地碳汇卖出338万元,2023年完成全省首单县域组团碳普惠交易,售出11.51万吨碳普惠减排量,为37个村村民带来730多万元收入 [5] - 陆河县水唇镇高丰村第一笔林业碳汇交易以每吨超60元价格售出,获得20余万元,收益用于在村委会楼顶安装光伏发电板,每月为村集体带来约3000元收入 [5] 蓝碳(海洋碳汇)交易 - 广东红树林面积约1.14万公顷,居全国首位,湛江是全国红树林分布最多的地级市 [8] - 2021年湛江完成首笔5880吨二氧化碳减排量交易,按66元/吨完成转让,收益38.8万元,为全国首个“蓝碳”交易项目 [9] - 2025年3月全国首单红树林碳汇跨境开发合作项目落地珠海金湾,依托平沙新城湿地公园236公顷红树林,可常态化开发超过9万吨碳汇,潜在经济价值达2000万元 [9] - 2025年7月广州首个海洋碳汇项目首期减排量签发后的首笔市场化交易落地,成交金额为10万元 [9] 光伏企业高景太阳能的减碳与产能 - 高景广州花都基地第300万块BC组件正式下线,成为全球第三家实现BC规模化量产的企业 [1] - 全球每7块光伏组件就有1块使用高景硅片 [1] - 高景硅棒、硅片年产能均达100GW,组件规划年产能16GW,截至2025年7月硅片累计出货量超过270GW [9] - 硅片电力单耗连续四年累计下降34.3%,范围一、范围二温室气体排放量较上年下降9.25% [9] - 高景硅片制成的组件全球装机容量相当于8.9个三峡电站,可减少二氧化碳排放22.67亿吨 [9] - 高景年度二氧化碳减排贡献等效于植树约326.14万棵 [1] - 高景获得全球首批TÜV莱茵抗遮挡A+认证及Class A防火认证 [1] - 高景已加入RE100倡议,承诺2030年实现100%可再生电力,2040年实现运营碳中和 [10] - 高景正在沿着产业链向下延伸,逐步构建综合能源服务能力 [12] 家电企业美的的减碳成果 - 美的在制冷剂替代一项,累计销售超1000万套R290环保空调,实现减排约521万吨二氧化碳当量,相当于618万公顷亚马逊热带雨林一年的吸碳量 [3] 产业转型与碳标签 - 广东金辉刀剪股份有限公司2024年投资1800万元建设分布式光伏发电项目,装机容量4967.55千瓦峰值,2025年3月成为全国五金刀剪行业首个碳资产项目 [14] - 小鹏汽车X9长续航2WD车型获得广东省首个汽车产品碳标签,2024年全年海外销量达45008辆,同比增长95.6%,在欧洲10个重要海外市场位列中国新势力纯电品牌销量第一 [14] - 广东在全国率先推出省级碳标签,在构建碳足迹管理体系和推广碳标签认证方面走在全国前列 [10] 能源结构转型 - 2025年4月起广东风电、光伏新能源装机超越煤电,成为省内装机规模最大的电源类型 [16] - 截至2025年底全省海上风电总装机规模、核电装机规模均居全国第一 [16] - 2025年广东电力市场全年交易规模达6541.8亿千瓦时,绿电交易同比增长超60% [16] - 广东成为南方区域首个实现“小时级”绿电精准匹配与溯源、完成首单跨省绿色电力“点对点”交易的省份 [16]


中国宏观周报(2026年9月第2周):工业品价格分化-20260914
平安证券· 2026-09-14 15:58
工业生产与价格分化 - 本周工业生产分化,化工品开工率大多延续恢复,南华工业品指数上涨2.2%,但结构分化明显,南华石油化工指数大涨4.6%,而黑色原材料指数下跌3.3%,有色金属指数下跌1.1%[2] - 钢铁生产方面,本周日均铁水产量环比回落,钢铁建材产需恢复,但板材产需回落[2] - 水泥熟料产能利用率及浮法玻璃开工率本周环比回落,石油沥青开工率提升,山东地炼及多数化工品开工率恢复[2] 地产与内需走弱 - 本周(截至9月11日)30大中城市新房销售面积同比-5.9%,增速较上周回落,但9月以来累计同比0.3%,较上月提升6.6个百分点[2] - 8月二手房出售挂牌价指数环比-0.25%,较上月跌幅收窄0.13个百分点[2] - 暑期过后线下活动走弱,本周国内执行航班同比增长0.5%,增速较上周回落2.0个百分点,百度迁徙指数同比增长0.8%,增速较上周回落1.2个百分点[2] 汽车与家电零售下滑 - 据乘联会数据,9月1-6日全国乘用车市场零售同比下降19%,与8月降幅持平,新能源车零售同比下降3%,8月同比下降4%[2] - 截至8月28日,近四周主要家电零售额同比-15.2%,较上月末回落0.6个百分点[2] 外需边际恢复 - 9月初港口集装箱吞吐量边际恢复,截至9月6日,近四周港口完成货物吞吐量同比下降4.0%,较前值提升4.2个百分点,集装箱吞吐量同比下降1.0%,较前值提升3.2个百分点[2] - 9月前10日韩国出口金额同比增长82.6%,增速较8月全月提升13.9个百分点[2] - 8月全球制造业PMI指数52.3%,较上月提升0.2个百分点,欧元区制造业PMI指数52.7%,较上月提升0.8个百分点[2] 农产品价格同比下跌 - 本周农产品批发价格200指数环比上涨0.6%,但同比下跌1.2%,跌幅扩大[2]
让世界读懂中国品牌——2026杰出品牌营销分享会案例征集启动
经济观察报· 2026-09-14 12:07
中国品牌全球化与文化出海趋势 核心观点 中国品牌正从“中国制造”向“全球文化符号”转型,通过文化表达、品牌认同与本地共创,实现从“卖产品”到“传递文化”的跨越,让中国文化成为全球共享的价值与审美体验[3] 品牌价值与文化符号 - 中国品牌价值认同在全球市场稳步增长,凯度BrandZ 2026年5月14日发布的全球品牌100强中,中国上榜品牌达13家,品牌价值平均同比增长32%,显著高于全球百强22%的平均增幅[5] - 世界品牌实验室2025年度《世界品牌500强》中,中国品牌入选50个,位居全球第三[5] - 中国品牌靠原创设计、东方美学与情绪价值“出圈”,大疆、比亚迪展现科技实力,泡泡玛特吸引全球年轻人,大白兔奶糖糖纸被海外博主称为“平面设计的神来之笔”[5] 品牌实践与全球舞台 - 米兰冬奥会成为中国品牌集中亮相舞台,李宁以“冰穹蓝”“雪山白”主色调和“双胜纹”领奖服完成品牌形象输出[6] - 安踏为短道速滑、速度滑冰、冰壶、雪车、雪橇、钢架雪车等10支国家队提供比赛与训练装备[6] - 岚图汽车以旗舰SUV“泰山”系列承载山水意境与东方美学,自2022年登陆挪威以来深耕欧洲多国市场[6] - 长安汽车于2026年5月成为葡萄牙国家队全球官方合作伙伴,以体育IP叩开欧洲市场[6] - 吉利银河2026年7月启动“多彩中国 闪耀银河”全球文化探索计划,首站落地米兰[7] - 周大福于2026年3月在悉尼开出澳洲首店,将东方工艺融入当代零售空间[7] 从进入市场到融入生活 - 2026年上半年,多家头部企业海外收入占比突破五成:比亚迪境外收入占比52.57%,长城汽车超过55%,奇瑞达69.1%,海尔智家51.8%,三一重工61.33%,山推股份60.97%[9] - 同仁堂在境外26个国家和地区开设160余家零售终端,以中医诊所、养生中心为载体推广“治未病”的生活哲学[10] - 蜜雪冰城保留中国茶饮风味,为美国增设120%至200%超甜选项、为巴西定制巴西莓限定冰淇淋[10] - 老庙黄金以“东方好运文化”为出海叙事,让葫芦(谐音福禄)等吉祥符号成为可佩戴的祝福[10] 案例征集与未来方向 - 本届案例征集以“中国文化 世界品牌”为主题,重点关注三类实践:文化创新、全球表达、本地共创[11] - 文化创新指品牌从传统文化、地域文化与当代中国生活中汲取灵感,将文化资源转化为产品、设计、内容和体验[11] - 全球表达指品牌借助赛事、艺术、科技、IP及数字平台,让中国文化被世界看见、理解并产生共鸣[11] - 本地共创指品牌洞察不同市场需求,与当地消费者和合作伙伴建立长期关系,实现从进入市场到扎根市场[11]