ProPetro Holding Corp: A Speculative Buy
Seeking Alpha· 2026-11-13 04:05
文章核心观点 - 文章主要介绍Dave Messler为国际石油行业资深人士,拥有40年经验,曾在六大洲和全球二十多个国家工作 [1] - Dave Messler是上游石油领域专家及能源行业专家 [1] 行业与公司相关内容 - 文章涉及上游石油行业领域 [1] - 文章提及PUMP公司股票,分析师披露通过股票、期权或其他衍生品持有PUMP的多头头寸 [2]


Yatra Slips Into The Red In Q2, Reports ₹78 Lakh Loss
Inc42 Media· 2026-11-13 04:03
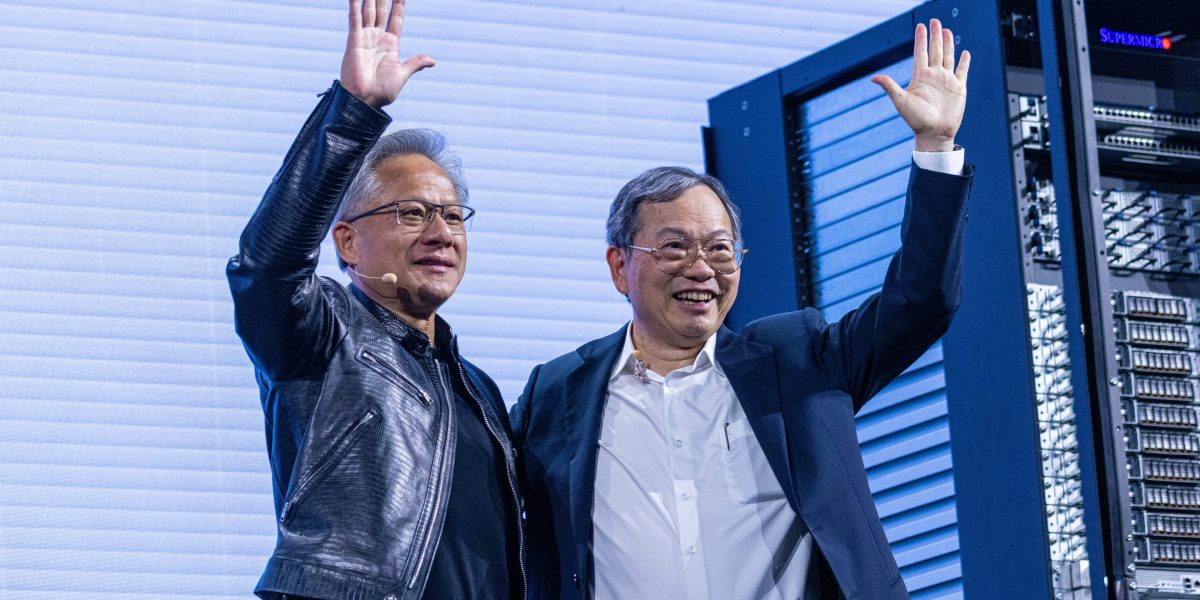
Meanwhile, total expenses for the quarter under review declined 35% to ₹219.9 Cr compared to ₹339 Cr in Q2 FY26The losses came on the back of falling revenues, declining margins, a challenging operating environment and lower MICE bookingsYatra’s revenue from operations tanked 39.1% to ₹213.6 Cr in the quarter under review from ₹350.9 Cr in Q2 FY26Online travel aggregator (OTA) Yatra swung to the red and reported a consolidated net loss of ₹78.4 Lakhs in the second quarter (Q2) of the fiscal year 2026-27 (FY ...

Kalshi says it's cutting ties with Donald Trump Jr. over his firm's big investment in rival Polymarket
New York Post· 2026-11-13 04:03
核心观点 - 预测市场巨头Kalshi与唐纳德·特朗普之子小唐纳德·特朗普终止合作关系,原因在于其风投公司1789 Capital领投了竞争对手Polymarket的大额融资并在夏季向其投资3亿美元 [1][6] - Kalshi发言人表示双方在竞争对手获得重大投资后达成一致,结束小特朗普的顾问角色,并感谢其在帮助Kalshi拓展客户方面的贡献 [1][2] - 双方于8月开始讨论分道扬镳事宜 [2] 合作关系背景 - 小特朗普于2025年1月被任命为Kalshi的“战略顾问”,当时获得价值30万美元的股权 [2] 行业动态与竞争格局 - 预测市场在2024年总统大选期间声名鹊起,其信号显示特朗普获胜,与传统民调形成鲜明对比 [4] - Kalshi在特朗普获胜后大力宣传其预测准确性,批评传统民调和新闻媒体未能预见选举结果 [4] - 该行业快速崛起已引起国会山关注,民主党人威胁将加强对这些平台的审查 [4] - 马萨诸塞州进步派参议员伊丽莎白·沃伦誓言打击预测市场中的内幕交易,行业监管担忧日益加剧 [5] - Kalshi据报道正在洽谈融资,目标估值400亿美元;Polymarket据报道目标估值超过200亿美元 [5]
Before Megaspeed, there was Supermicro: The other Nvidia partner tied to China chip smuggling—and to Jensen Huang
Fortune· 2026-11-13 04:01
事件核心观点 - Alice Huang(与黄仁勋无亲属关系)被报道与黄仁勋存在婚外情,该消息本周搅动商界,并最终导致黄仁勋于周三令人震惊地辞去英伟达CEO职务 [1] - 事件进一步发酵,美国司法部正对英伟达展开多项调查,其中一项聚焦反垄断问题,另外两项分别聚焦Megaspeed(Alice Huang曾担任高管)和超微电脑 [2] - 曼哈顿美国检察官办公室正在调查与Alice Huang有关联的实体是否参与将搭载英伟达热门GPU的超微硬件走私至中国的行为 [2] - 黄仁勋、英伟达及超微电脑均未被正式指控存在任何不当行为 [2] 超微电脑股价与市场反应 - 超微电脑股价在美国市场开盘后下跌12% [3] - 公司未立即回应《财富》杂志的置评请求 [3] 超微电脑与英伟达的关系 - 超微电脑是位于圣何塞的服务器制造商,由Charles Liang经营,Liang与黄仁勋有三十年友谊,是英伟达的重要合作伙伴 [4] - 尽管超微电脑有治理与合规失败的历史记录,公司仍与英伟达保持步调一致 [5] - Liang与黄仁勋曾在台湾Computex同台,黄仁勋2024年被拍到与Alice在一家鸡尾酒吧 [5] - 黄仁勋的离职使超微电脑及其CEO Liang失去一位重要支持者,Liang通过与中国英伟达的紧密关系及超微电脑将最新GPU快速推向市场的能力建立了公司AI时代的大部分业务 [18] - Liang与黄仁勋保持着公开友谊,包括在台北面对热情观众进行联合主题演讲 [18] 超微电脑走私案详情 - 3月,联邦检察官指控超微电脑联合创始人Yih-Shyan "Wally" Liaw及其他两人涉嫌通过一家东南亚前台公司将约25亿美元搭载英伟达H200和B200 GPU的服务器转运至中国 [6] - 彭博社后续报道称该前台公司为总部位于曼谷的AI基础设施公司OBON,该公司未被起诉 [6] - 超微电脑未被起诉,并表示自己是该计划的受害者 [6] - Liaw被捕后立即辞去超微电脑高管和董事会职务,并已作无罪抗辩 [7] - Liaw的审判被推迟至2027年3月,此前其律师告知法官,向超微电脑发出的传票可能对Liaw的辩护具有实质性意义 [7] - Liaw的共同被告Ting-Wei "Willy" Sun于10月认罪,包括承认在逮捕当天从手机中删除了一款加密通讯应用 [8] - Sun的律师未回应置评请求,目前不清楚Sun是否与政府达成合作协议 [8] 新加坡调查与超微电脑合作问题 - 新加坡内政部周四发表声明称,新加坡警察部队和海关已对Megaspeed及Alice Huang展开调查,并在此过程中向超微电脑索取信息,超微电脑仅提供了"有限合作" [9] - 在2025年7月的一次会议上,新加坡官员向美国当局提出此事,并请求协助获取超微电脑的合作,并已"多次"向司法部和FBI重复该请求 [10] - 声明称,尽管多次请求,新加坡迄今在该公司方面获得的信息或协助有限 [10] - 目前没有公开证据表明超微电脑案与Megaspeed案直接相关,但线索日益增多 [9] 超微电脑合规历史 - 超微电脑的出口管制问题并非始于Liaw被捕,2006年公司曾认罪,承认通过迪拜分销商非法向伊朗出口计算机设备,与Liaw案中检察官指控的基本方案如出一辙 [11] - Liaw本人此前经历过危机,2018年在董事会主导的调查中离开超微电脑,该调查与超微电脑被纳斯达克摘牌及SEC对其会计问题的调查有关,该调查于2020年以1750万美元和解告终 [11] - Liaw于2021年5月以顾问身份回归,成为全职员工,并于2023年12月重新加入董事会 [12] - 2024年,做空机构Hindenburg Research指控超微电脑存在会计操纵和出口管制失败,公司否认了这些指控 [13] - 安永在审计中途辞去审计师职务,称无法再依赖管理层的陈述 [13] - 特别委员会于2024年12月建议超微电脑更换CFO David Weigand,公司同意"立即"更换,但直到10月才任命继任者 [13] Liaw起诉书细节 - 起诉书描述了数千台不工作的假服务器被堆放在仓库中以欺骗审计师、承包商使用吹风机剥离序列号标签、以及一名合规审计师在检查期间不在现场并据称享受由另一家公司支付的"娱乐" [14] - 起诉书还显示该计划如何直接进入英伟达的供应链,2024年12月Liaw据称告诉前台公司,"唯一的方式"让英伟达承诺B200芯片分配是创建月度预测 [14] - 英伟达在Liaw起诉书中未被指控存在不当行为 [14] 超微电脑内部调查与传票 - Liaw被捕后,超微电脑董事会启动了自己的调查,由独立董事Scott Angel和前审计委员会主席Tally Liu监督 [15] - 8月,超微电脑表示调查未发现现任高级管理层知晓涉嫌转移芯片计划的证据 [15] - 调查导致销售、业务发展和技术支持部门数量未指明的员工被解雇,原因是未遵守政策或行为准则 [15] - 超微电脑还披露了一份涉及Liaw案及公司合规计划和内部控制的联邦大陪审团传票,以及来自SEC、商务部工业与安全局和外国当局的传票或询问 [16] 超微电脑财务表现与新CFO - 超微电脑新任CFO Mark Long(前西部数据财务主管)于上月接替Weigand,向Liang汇报 [17] - 两人共同主持了公司最近的财报电话会议,公司报告创纪录的财年第一季度营收199亿美元,远超华尔街共识预期 [17] - 超微电脑还将全年营收预测上调至720亿至820亿美元 [17] 英伟达后续安排 - 英伟达将由Kress临时领导,针对外国情报行动的外部调查将由前纽约南区代理美国检察官Joon Kim和Wachtell, Lipton, Rosen & Katz律所进行 [19] - 英伟达计划于11月17日发布第三季度业绩,由Kress代替黄仁勋出席 [20] - 众议院议员已要求次日与黄仁勋进行闭门质询 [20] - 参议员Elizabeth Warren(马萨诸塞州民主党)预计将于1月领导参议院银行委员会,届时将拥有传票权,Warren已于6月就超微电脑和芯片走私问题向英伟达寻求答复,并于本周再次提出请求 [20]

NERA's Q3 Loss Widens Year Over Year Due to Higher Operating Costs
ZACKS· 2026-11-13 04:01
文章核心观点 - 新英格兰房地产联合有限合伙公司(NEN)2026年第三季度每单位净亏损7.29美元,较上年同期每单位亏损4.48美元扩大,财报发布后股价上涨2.2%,但跑输同期标普500指数3.7%的涨幅 [1] - 第三季度营收2430万美元同比增长2.3%,但净亏损从上年同期50万美元扩大至80万美元,主要受运营费用和利息成本上升拖累 [2] - 管理层预计2026年剩余时间租金增长将放缓,反映波士顿住宅市场空置率偏高和竞争压力 [10] 营收与盈利表现 - 第三季度营收2430万美元,较上年同期的2370万美元增长2.3% [2] - 租金收入增长2.3%至2400万美元,洗衣及杂项收入增长3.8%至20万美元 [2] - 第三季度净亏损扩大至80万美元,上年同期为亏损50万美元 [2] - 每单位净亏损7.29美元,上年同期为每单位亏损4.48美元 [1] - 其他收入及费用前利润下降1%至470万美元 [4] - 利息费用增长5.4%至570万美元,未合并合资企业收入下降24.3%至10万美元 [4] 运营费用 - 总运营费用同比增长3.2%至1950万美元,上年同期为1890万美元 [3] - 租赁费用激增72.2%至80万美元 [3] - 税费和保险费用增长7.2%至330万美元 [3] - 折旧和摊销费用下降5.2%至700万美元,维修和维护费用小幅降至460万美元 [3] - 费用上升原因包括垃圾清运成本增加(部分反映上年同期收到的和解款)、租赁佣金上升以及税费和保险费用增加 [7] - Mill Street Heights项目相关的抵押贷款利息费用上升也导致季度亏损扩大 [7] 租赁趋势与入住率 - 截至2026年11月1日,住宅空置率改善至2.42%,上年同期为3.25% [5] - 商业空置率降至5.14%,上年同期为6.80% [5] - 住宅物业贡献第三季度租金收入约95%,上年同期为94% [5] - 第三季度续租租金平均上涨2.8%,但新租约租金下降5.1%,反映波士顿租赁市场竞争激烈 [5] 业绩影响因素 - 管理层将租金收入增长主要归因于Hill Estates和新建的Mill Street Heights项目的贡献,部分被商业物业处置的影响所抵消 [6] - 剔除上述物业相关变动后,租金收入仅增长0.1%,反映基础增长有限 [6] 流动性与财务状况 - 截至2026年9月30日,现金及现金等价物为2260万美元,2025年12月31日为2670万美元 [8] - 总资产从2025年12月31日的5.053亿美元降至4.863亿美元 [8] - 应付抵押贷款票据从5.276亿美元降至5.222亿美元 [9] - 合伙人资本赤字从7420万美元扩大至8540万美元 [9] - 截至2026年9月30日止九个月,经营活动提供的净现金从上年同期的2040万美元降至1310万美元 [9] - 第三季度维持每单位12美元的季度分配,相当于每份存托凭证40美分 [9] 管理层展望 - 管理层预计2026年剩余时间租金增长将放缓,反映空置率偏高和波士顿住宅市场竞争压力 [10] - 公司继续优先考虑留住租户,同时评估物业收购、再融资机会和存托凭证回购 [10] 其他动态 - 2026年第三季度未披露完成任何收购或物业剥离 [11] - 2026年1月28日,公司以约260万美元出售两栋商业办公楼,录得额外亏损约20万美元 [11] - 72单元的Mill Street Heights开发项目于2026年1月1日投入使用,扩大住宅租赁组合 [11]

NI Holdings Posts Q3 Earnings on Strong Underwriting Results
ZACKS· 2026-11-13 04:01
文章核心观点 - NI Holdings第三季度实现扭亏为盈,每股净收益27美分,上年同期为每股净亏损8美分[1] - 盈利改善主要得益于承保业绩提升和有利的损失准备金发展[2] - 尽管总营收同比下降,但综合成本率显著改善,承保结果由亏转盈[2][4][5] - 公司持续推进退出非标准汽车保险业务的战略,该举措虽压低保费规模但支撑了承保利润改善[3][12] - 管理层对实现更持续的盈利能力和创造长期股东价值表示信心,同时承认作物险和私人乘用车险仍面临挑战[11] 整体财务表现 - 第三季度总营收6860万美元,较上年同期的7660万美元下降[2] - 营收下降主要反映净已赚保费减少和投资收入下降[2] - 净利润550万美元,上年同期净亏损170万美元[2] - 财报发布以来股价下跌0.5%,同期标普500指数上涨3.7%[1] - 过去一个月股价上涨3.3%,跑赢基准指数3.2%的跌幅[1] 承保业绩 - 毛承保保费同比下降7.2%至5440万美元,上年同期为5860万美元[3] - 净已赚保费下降8.6%至6580万美元,上年同期为7190万美元,主要反映持续退出非标准汽车保险业务[3] - 综合成本率显著改善至93.6%,上年同期为109.1%[4] - 赔付及赔付调整费用率改善14.1个百分点至64.1%[4] - 费用率改善1.4个百分点至29.5%[4] - 承保结果由上年同期亏损650万美元转为盈利420万美元[5] - 赔付及赔付调整费用降至4210万美元,上年同期为5620万美元[5] - 承保及一般费用降至1940万美元,上年同期为2220万美元[5] 分部业绩——私人乘用车险 - 净已赚保费降至2190万美元,上年同期为2320万美元,反映南达科他州和内布拉斯加州新业务及续保保费下降,以及多州费率下调[6] - 赔付率升至84.9%,上年同期为60.8%,反映大额赔付增加和不利的上年准备金发展[6] 分部业绩——非标准汽车险 - 净已赚保费大幅下降至30万美元,上年同期为1090万美元,与公司计划退出该业务一致[7] - 有利的上年损失准备金发展支撑了承保结果[7] 分部业绩——住宅与农场险 - 净已赚保费增至2660万美元,上年同期为2360万美元,受北达科他州强劲续保、费率上调和新增业务支撑[8] - 赔付率改善至59.5%,上年同期为78.5%,得益于天气相关损失减少和有利的暴风雨准备金发展[8] 分部业绩——作物险 - 净已赚保费增至1160万美元,上年同期为1040万美元[8] - 赔付率恶化至76.6%,上年同期为51.5%,反映北达科他州干旱相关损失[8] 分部业绩——其他业务 - 净已赚保费增至530万美元,上年同期为380万美元,受益于 catastrophe 再保险计划 assumed 保费增加[9] 投资业绩 - 净投资收入同比下降10.7%至270万美元,上年同期为300万美元,主要由于固定收益投资组合平均余额下降[10] - 投资到期和出售所得用于支持非标准汽车保险业务的运营现金需求[10] - 录得净投资亏损10万美元,上年同期为投资收益140万美元,部分抵消了承保盈利能力的改善[10] 管理层评论 - 总裁兼首席执行官Cindy Launer强调承保结果大幅改善,并提及战略优先事项的进展[11] - 管理层强调北达科他州住宅与农场险的强劲表现以及非标准汽车保险业务退出的持续推进[11] - 尽管作物险和私人乘用车险持续面临挑战,管理层对公司实现更持续盈利能力和创造长期股东价值的能力表示信心[11] 其他进展 - 公司在本季度继续实施退出非标准汽车保险业务的战略决策[12] - 该重组导致保费规模下降,但通过有利的准备金发展支撑了承保结果改善[12]

TG Stock Tumbles 19% As It Incurs Q3 Loss on Soft Construction Demand
ZACKS· 2026-11-13 04:01
文章核心观点 - Tredegar Corporation第三季度业绩显著恶化,营收增长但由盈转亏,股价自财报发布以来下跌18.6%,同期标普500指数上涨3.7% [1] - 过去一个月TG股价下跌24.7%,而基准指数下跌3.2% [1] - 第三季度每股净亏损8美分,上年同期为每股净收益20美分 [1] - 管理层承认第三季度表现未达预期,归因于市场压力和执行力挑战 [11] 营收与盈利表现 - 营收2.072亿美元,同比增长6.3%,上年同期为1.949亿美元 [2] - 持续经营净亏损280万美元,上年同期净收益710万美元 [2] - 剔除特殊项目后,持续经营亏损140万美元,上年同期收益920万美元 [2] - 持续经营合并EBITDA降至410万美元,上年同期为1810万美元 [5] 铝挤压业务(Bonnell Aluminum) - 第三季度净销售额1.773亿美元,同比增长9.1%,上年同期为1.625亿美元 [3] - 增长主要反映金属成本转嫁提高,部分被销量下降11.6%所抵消 [3] - 持续经营EBITDA暴跌84.9%至250万美元,上年同期为1680万美元,反映出货量疲软和运营成本上升 [3] - 非住宅建筑和施工量下降14%,耐用消费品量下降22%,汽车和运输量下降17% [5] - TSLOTS出货量增长48%,受模块化铝框架系统需求支撑 [5] - 面临建筑需求持续疲软、劳动力成本上升和维护费用增加 [8] - 铝成本转嫁时机导致280万美元费用,上年同期为430万美元收益 [8] 高性能薄膜业务(High Performance Films) - 净销售额2380万美元,同比下降8.1%,上年同期为2590万美元 [4] - 销量下降13.4%,反映需求疲软和不利产品组合 [4] - 持续经营EBITDA下降35.6%至470万美元,上年同期为720万美元 [4] - 表面保护需求疲软,受消费电子市场疲软和库存调整影响 [9] - 树脂成本上升和不利的客户及产品组合进一步挤压盈利能力,部分被成本改善所抵消 [9] - 管理层警告存储芯片市场压力可能在2026年剩余时间持续影响生产量和产品组合 [12] 订单与财务状况 - 周均净新订单280万磅,上年同期为260万磅 [6] - 未完成订单增至2400万磅,上年同期为1900万磅 [6] - 截至2026年9月30日,现金及现金等价物1630万美元,2025年12月31日为670万美元 [6] - 总资产增至4.006亿美元,上年为3.714亿美元 [6] - 总债务增至4900万美元,上年为3510万美元;净债务增至3270万美元,上年为2840万美元 [6] - 股东权益增至2.254亿美元,上年为2.166亿美元 [7] 管理层评论与展望 - 总裁兼CEO Arijit DasGupta承认第三季度表现未达预期,提及市场压力和执行力挑战 [11] - 管理层强调提高生产率、运营可靠性、成本纪律和现金生成 [11] - 预计One Tredegar计划将从2027年第一季度开始产生效益 [11] - 2026年Bonnell Aluminum资本支出预计1700万美元,其中400万美元用于生产力提升举措 [12] - 高性能薄膜资本支出预计200万美元 [12] 其他发展 - 持续推进One Tredegar重组计划,整合企业领导层、简化组织结构、消除职能冗余 [13] - 加强领导团队以提高问责制和运营执行力 [13] - 第三季度资产减值及退出处置活动相关成本合计70万美元,上年同期为40万美元 [13]

Xanadu Quantum Technologies: 3 Key Takeaways for Long-Term Investors
The Motley Fool· 2026-11-13 04:00
文章核心观点 - Xanadu Quantum Technologies在2026年第三季度财报电话会上宣布光子硬件路线图取得进展并扩大研究投资,公司强调以硬件路线图为核心长期优先事项,而非过早商业化 [1][8] - 实现容错量子硬件需要在商业规模化之前系统性降低光学损耗,公司在该领域取得显著技术突破 [1][3] - 公司通过非稀释性政府资金抵消研发支出增长,保持财务纪律与技术创新并重 [5] 硬件损耗降低加速迈向容错 - 公司光子量子计算机利用光粒子在室温下执行计算,无需庞大冷却设备,降低光学损耗仍是实现容错的主要障碍 [3] - 管理层将光学开关损耗从去年的20毫分贝降低至7毫分贝,推进了技术路线图 [3] - 公司创始人兼首席执行官表示,据公司所知,这是同类电光开关中报告的最低损耗 [4] 软件生态系统扩展与经典计算集成 - 公司开源软件平台PennyLane覆盖全球30%的量子开发者 [4] - 公司与半导体巨头AMD合作推出Backline,将量子硬件与经典计算机连接以实现实时量子纠错 [4] - 公司首席运营官表示,Backline利用商用AMD硬件实现了低于3微秒的端到端处理往返,展示了使用标准经典计算基础设施进行实时纠错的能力,无需依赖专有硬件 [5] 研究投资扩大与非稀释性资金 - 公司季度研发费用达到2560万美元,同时硅晶圆制造运行次数翻倍以加速测试周期 [5] - 公司通过获得加拿大政府1.4亿美元非稀释性联邦资金的最终协议来抵消上述支出,该资金无需牺牲股权 [5] - 公司首席财务官表示,随着增加工程人才、加大芯片开发封装及改进各子系统以迈向容错,研发支出预计将持续增加 [6] 行业前景与战略定位 - 光子架构通过硅制造提供室温计算和模块化网络能力,具备其他量子计算方案所缺乏的优势 [6] - 公司与GlobalFoundries和ASML的战略合作支持制造规模化,同时管理层持续监测年度光学损耗里程碑 [6] - 公司首席执行官表示,光子学在时钟速度、逻辑开销保真度、连接性和室温运行等关键指标上优于竞争模态,这些优势共同使公司 approach 有望实现容错和商业可行的量子计算机 [7] - 公司资本配置强调基础硬件路线图优先于早期商业化,构建可扩展系统仍是核心长期优先事项 [8] - 公司首席执行官表示,在有意义的量子实用性之前追求收入或过早销售系统,最终会分散人才和资源,偏离交付硬件路线图这一最重要优先事项 [8]


Algorhythm Retires $2.0 Million in Convertible Debt
Globenewswire· 2026-11-13 04:00
Repayment Represents an Immediate 20% Reduction in Convertible Debt Balances,Company Intends to Retire or Refinance All Convertible Securities Fort Lauderdale, FL, Nov. 12, 2026 (GLOBE NEWSWIRE) -- Algorhythm Holdings, Inc. (the “Company”) (NASDAQ: RIME), a diversified holding company and owner of Azure Energy (“Azure”), a strategic advisor to renewable power plant developers, and SemiCab Holdings, an AI-enabled logistics provider, today announced it has repaid approximately $2.0 million of existing senior, ...

Kimberly-Clark: 2027 Recovery And Kenvue Synergies Make It A Buy
Seeking Alpha· 2026-11-13 03:59
文章核心观点 - 文章作者此前于8月对金佰利公司(Kimberly-Clark,股票代码KMB)给出买入评级,此后该股股价小幅上涨 [1] - 公司第三季度盈利继续受到暂时性不利因素的影响 [1] - 作者为一名具有长期投资视野的通用型投资者,拥有为家族办公室覆盖多个行业的经验 [1] - 投资方法侧重于在工业、消费品、科技和金融服务等广泛行业中识别被低估的机会 [1] - 作者认为研究多个行业比狭窄的专业化方法更能深入理解跨行业趋势、资本周期和宏观经济转折点 [1] - 投资理念根植于价值投资,强调识别能够释放内在价值的催化剂 [1] - 判断公司基本面是否稳健只是等式的一部分,同样重要的是理解市场何时以及为何会认可这些基本面并据此重新定价 [1] - 研究主要聚焦于处于周期极端位置的公司,包括交易于周期低谷、预期和情绪低迷但复苏潜力显著的企业,以及运营接近周期峰值但估值与基本面脱节的企业 [1] - 作者在Seeking Alpha上写作,旨在与重视深度基本面研究、安全边际分析和估值驱动投资的理性投资者交流 [1] - 作者认为最强的投资想法是那些能够经受严格审查和相反观点考验的想法,通过开放讨论和批判性辩论不断完善自身决策过程 [1] 关于金佰利公司(KMB) - 公司第三季度盈利继续受到暂时性不利因素的影响 [1] - 自8月给出买入评级以来,公司股价小幅上涨 [1] 关于行业研究方法 - 研究覆盖工业、消费品、科技和金融服务等多个行业 [1] - 跨行业研究有助于理解资本周期和宏观经济转折点 [1] - 研究聚焦于周期低谷和周期峰值两端的企业,寻找预期低迷但复苏潜力大的机会以及估值与基本面脱节的机会 [1]