三星HBM 4产量,至少翻番
半导体芯闻· 2026-09-20 18:45
三星HBM4系列产能扩张计划 - 三星预计明年其HBM4系列产品(包括第六代HBM4和第七代HBM4E)的产量将比今年至少翻一番 [1] - 公司计划将用于HBM DRAM减薄过程中晶圆支撑的“玻璃载体”的需求量比今年增加2.5倍 [1] - 三星电子计划将外包清洗用于HBM生产工艺的关键部件——玻璃载体的数量从今年的每月2万片增加到明年的每月5万片 [1] - 去年每月仅需清洗1万片玻璃载体,今年需求量翻一番,明年则增长2.5倍 [1] - 玻璃托架是一种临时支撑结构,安装在HBM工艺中DRAM晶圆的底部,以防止晶圆在蚀刻和钻孔过程中发生弯曲或断裂 [1] - 随着堆叠层数的增加,晶圆减薄技术和翘曲控制工艺的重要性日益凸显 [1] - 三星电子正积极筹备扩大HBM4和HBM4E产品的产能,这两款产品主要为12层或以上的高堆叠结构 [1] - 即使考虑到玻璃载体在清洗后可重复使用,如果相关产量增长2.5倍,HBM4和HBM4E的产量极有可能比今年至少翻一番 [1] 三星HBM产品量产与出货进展 - 今年2月,三星电子开始量产采用4纳米工艺芯片的10纳米(1c)第六代DRAM和HBM4 [2] - 5月,该公司向包括英伟达在内的客户提供了12层HBM4E样品 [2] - 业内预测,三星电子的HBM产能将增长近40%,从今年的每月约18万片晶圆增至明年的约25万片晶圆 [2] - 就产品出货量占比而言,预计明年HBM4系列的出货量占比将从今年的约40%提升至约80% [2] - 这主要得益于HBM4E的量产即将全面展开 [2] - 一位业内人士解释道:“看来三星在扩大HBM产能的同时,也将高价值的HBM4置于核心地位” [2]

半导体行业,工资大幅上涨
半导体芯闻· 2026-09-20 18:45
核心观点 - 2026年上半年韩国常用劳动者月平均工资上涨3.1%,主要由半导体行业业绩改善推动的奖金增长驱动 [1] - 半导体所在的电子通信业工资总额远超其他行业,其特别奖金增长对整体工资上涨贡献显著 [1][3] 工资整体趋势 - 2026年上半年常用劳动者人均月平均工资总额为431万8000韩元,同比增长3.1% [1] - 整体上涨率较去年同期的3.5%下降0.4个百分点 [1] - 固定工资上涨率从去年上半年的2.9%降至2.2% [1] - 特别奖金上涨率从8.1%扩大至9.3% [1] - 上半年月平均特别奖金达60万1000韩元,创2011年统计以来历史新高 [1] - 2024年上半年特别奖金为50万9000韩元,去年为55万韩元,持续增长 [1] 企业规模差异 - 300人以上企业月平均工资总额同比增长4.8%,300人以下企业仅增长2.1% [2] - 两者上涨幅度均低于去年上半年增长率(分别为5.7%和2.7%) [2] - 300人以上企业特别奖金上涨率从12.8%提高至14.7%,固定工资上涨率从3.4%降至1.4% [2] - 300人以上企业月平均特别奖金为182万4000韩元,较去年增加23万4000韩元,超过2022年上半年166万1000韩元的历史最高水平 [2] - 300人以下企业固定工资和特别奖金上涨率仅为2.2%和0.6% [2] 行业表现 - 制造业工资总额上涨率从去年上半年的4.8%提高至5.9% [2] - 专业、科学和技术行业上涨率从2.7%上升至5.7% [2] - 包含半导体的电子通信业上涨率最高,达23.1% [3] - 电子通信业上半年月平均工资总额为943万4000韩元,同比增长23.1% [3] - 电子通信业工资是其他行业平均418万7000韩元的近两倍 [3] - 电子通信业特别奖金增长66%,固定工资上涨率仅为1.4% [3] - 电子通信业从业者占所有常用劳动者2.5%,约37万7000人 [3] 半导体相关行业影响 - 半导体相关的研发和专业服务行业月平均工资总额为741万2000韩元,同比增长12.6% [3] - 特别奖金增长49.8% [3] - 这些行业工资总额增长部分占整体工资上涨的53.9% [3] - 特别奖金增长部分占46.7% [3] - 韩国经营者总协会哈尚宇理事指出:半导体业绩改善使电子通信业特别奖金上涨对整体工资增长产生显著影响 [3]
PC明年还要涨价20%?
半导体芯闻· 2026-09-20 18:45
核心观点 - PC产品ASP(平均单价)尚未见顶,预计下半年及明年PC总量有双位数跌幅,但ASP仍将缓步向上,涨幅约5-20%,价格高峰可能在明年年中,明年下半年或年底才有望回落[1] - 宏碁预期明年ASP走升下,PC业绩不会掉,公司会着力于市占率[2] PC行业总量与ASP趋势 - 研调预估下半年及明年度PC总量将有双位数跌幅[1] - ASP仍将继续缓步向上,依产品不同涨幅约达5-20%[1] - PC价格高峰可能落在明年年中,明年下半年或年底才有机会看到售价趋于平稳或回落[1] - 研调已预估下半年及明年度的全球PC总量仍将有双位数的跌幅,但产品ASP仍高于今年,因此销售额及营收不至于走跌[2] 零组件供应与价格 - 中国记忆体厂产能陆续开出,部分记忆体如DDR4现货市场因交易商开始释出更多货源而逐渐供过于求[1] - 部分高阶型号如LPDDR5X 9600、配置于NVIDIA N1X/N1的型号仍相当紧缺,业界为替接续上市的RTX Spark AI PC积极备料中[1] - 陆厂以“价格破坏者”之姿扩大记忆体供货[1] - CPU供应已好转,现阶段仅有部分低核心数的型号仍缺[1] - 其他多项零组件如PCB、MLCC报价陆续上涨[1] - 主要关键零组件合约价处于高档震荡、市场报价混乱[1] - 近期终端PC产品价格仍将持续反映高涨的成本影响[1] 明年展望 - 明年年中随着上游原厂新扩的产能开出,预期记忆体、SSD的采购价有机会较今年下滑[2] - 宏碁预期明年ASP仍走升下,PC业绩不会掉[2]
iPhone 18首拆,全部芯片曝光!
半导体芯闻· 2026-09-20 18:45
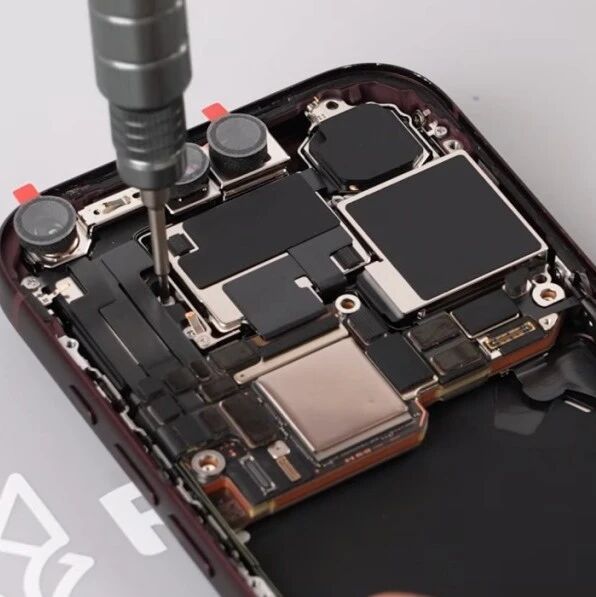
核心观点 - iPhone 18 Pro系列在内部结构、芯片、散热和摄像头模组上有显著升级,但外观与上一代几乎一致 [1] - 通过将Face ID传感器移至屏幕下方并采用屏下摄像头技术,苹果成功缩小了灵动岛的尺寸 [1][11] - A20 Pro芯片与新型散热设计(均热板)提升了性能与续航,但电池测试显示续航差异微乎其微 [15][24] - 拆解发现高通骁龙X80调制解调器,与苹果宣传的自研C2调制解调器策略存在区域或配置差异 [40] 外观与内部结构 - iPhone 18 Pro与Pro Max外观与iPhone 17 Pro几乎相同,甚至保护壳可通用 [1] - 内部结构显著变化:Face ID传感器移至屏幕左侧角落并隐藏于屏幕下方,无开孔,从而缩小动态岛尺寸 [1][11] - 屏下摄像头技术为苹果首次采用,传感器前方采用低密度像素排列以避免遮挡红外摄像头 [3] - 该设计增加了第三方显示屏制造的难度 [3] 摄像头系统 - 主摄像头尺寸相比iPhone 17 Pro更大 [5] - 摄像头模组接口已改变 [7] - 前置摄像头经过重新设计 [9] - 后置摄像头模块维修难度评级为四星 [33] 主板与芯片布局 - A20 Pro芯片被移至主板顶部 [15] - Logic EEPROM放置在新位置 [17] - NAND闪存和电源IC被夹在PCB板两层之间,增加了维修难度 [22] - 主板维修难度评级为五星 [33] 散热与电池 - 散热垫采用新材料,尺寸显著增大的均热板与SoC直接接触,提升散热性能 [15] - 新背板设计增强了散热能力 [28] - 电池容量为4056 mAh,比iPhone 17 Pro增加1.7% [24] - 电池连接器更大,可能实现更快充电速度 [24][26] - 苹果声称A20 Pro芯片高效节能使续航与iPhone 17 Pro Max相同,但电池测试显示差异微乎其微 [24] - 屏幕和电池维修难度评级为两星 [33] 核心芯片与组件(iPhone 18 Pro Max) - 主逻辑板核心为苹果A20 Pro应用处理器,搭配LPDDR5X内存 [38] - 电源架构包括意法半导体STM1A3IP PMIC和德州仪器CP3201A0R4 PMIC [38] - 发现高通骁龙X80 5G调制解调器(标记SDX80M)及高通SDR875融合射频收发器 [40] - 苹果一直宣传自研C2调制解调器为核心组件,但该设备出现高通硬件,暗示区域差异或多种调制解调器配置 [40] - 苹果无线组合模块编号为339M00479,标签为Apple N1,支持苹果加强无线连接控制 [40] - 发现苹果毫米波天线模块(标记339M00418),表明可能再次改进毫米波架构 [43] - 包含苹果超宽带模块(标记339M00508)和NXP NFC控制器及安全元件(标记45V306) [45] - 无线充电由博通BCM59367接收器IC管理,配套电源组件包括苹果/瑞萨38S01153-B1 PMIC和高通PMX75 [45] 射频与前端模块 - 射频板包含高通骁龙X80调制解调器及SDR875射频收发器 [40] - 前端模块包括:Skyworks SKY58480-14、博通AFEM-8257、博通AFEM-8267、Qorvo QM6308A [41] - 其他射频组件:德州仪器TPS658A0M PMIC、NXP NFC控制器 [41] 其他组件与供应链 - 半导体供应链多元化,涵盖高通、博通、德州仪器、意法半导体、恩智浦、瑞萨、亚德诺半导体、Skyworks、Qorvo和苹果/Cirrus Logic [36] - 其他确定组件包括:苹果APL106H PMIC、苹果/Cirrus Logic 338S01269电源转换装置、338S01268音频编解码器、338S01377音频放大器、338S01267音频放大器、德州仪器CD3710A1激光驱动器、意法半导体STPM1A3J和STB610B21 PMIC、Analog Devices MAX11390AENA模数转换器、NXP CBTL1701B0 DisplayPort多路复用器、两颗高通QET7100A包络跟踪器 [48]

MLCC价格,崩了?
半导体芯闻· 2026-09-20 18:45
核心观点 MLCC市场因AI算力需求爆发出现结构性分化行情,AI伺服器及车规级高容量MLCC持续供不应求并涨价,而消费级普通MLCC价格在短暂炒作后迅速回落,国产替代进程加速 市场行情分化 - 海外龙头村田制作所、太阳诱电对AI伺服器用高容量MLCC涨价15%至35% [1] - 深圳华强北现货市场部分热门料号一个月内暴涨7至8倍,最高被炒至原价2至10倍 [1] - 市场行情自5月底升温,6月出现“一天一价”甚至“一小时一价”的疯狂行情 [1] - 7月初消费级MLCC价格迅速回落,以0603-104料号为例,第二季每1000颗约5元人民币,6月底高峰飙至30元,后回落至约10元 [2] 结构性缺货驱动因素 - AI产业崛起带来结构性缺货,而非全面性供需失衡 [2] - AI工作站升级后单一设备MLCC总用量增加2至3倍,高容量MLCC需求接近翻倍 [2] - 高速光模组成为增量市场,800G、1.6T产品加速放量,单一1.6T光模组所需MLCC数量达500至1000颗 [2] - AI伺服器功耗提升推动MLCC朝小尺寸、高容值及高可靠度方向升级 [3] - 新能源汽车及高阶智慧驾驶需求持续成长,为车规级高容量MLCC提供长期增量 [3] 国产替代与产能锁定 - 海外龙头将产能转向AI高阶规格,挤压常规高容量MLCC供应,下游企业转向中国大陆供应商 [3] - 部分中国厂商AI高阶规格订单已排至2027年第二季 [3] - 下游企业从过去提前1至2个月下单转为提前3至6个月锁定产能 [3] - 部分企业第三季订单较第一季增加2倍,物料交期从6至8周拉长至16周 [3] 产能扩张与供需展望 - 业者积极扩产,新增产能集中在AI伺服器及车规级高容量产品 [3] - 市场机构预估2026年第四季至2027年上半年高阶MLCC供应吃紧格局仍可能延续 [3] - 2027年下半年新增产能逐步释放后供需紧张程度有望边际缓解,但全年供需仍难完全恢复平衡 [3]
首版芯片一次成功率,跌至5%!
半导体芯闻· 2026-09-20 18:45
核心观点 - 芯片首版一次成功率从2024年的14.4%骤降至2026年的5%[2] - 验证复杂性已发生质变,不再是传统RTL设计的简单放大,而是软件驱动、异构、互联的系统级挑战[4] - 工作流程缺陷是芯片交付的隐形瓶颈,需像设计产品一样设计工作流程[8][12] 首版成功率下降与验证挑战 - 在IC/ASIC受访项目中,仅有5%的团队实现首版芯片一次成功,2024年该比例为14.4%[2] - 绝大多数项目在量产前都经历了多次流片迭代,首版成功正变得越来越难[3] - 验证环境正面对处理器丰富的加速计算系统,包含嵌入式软件,需满足安全、可靠性等保障要求[4] - 逻辑和功能错误仍是ASIC重新设计的最主要原因,但固件、安全、电源、时钟、时序及其他系统级问题也成为流片失败的重要来源[5] - FPGA调研结果印证:传统逻辑与功能缺陷依然突出,但只是众多导致生产环境故障因素的一部分[5] - 报告未证明处理器数量增加、AI加速、安全要求提升或DFT集成等任何单一因素直接导致首版成功率下降,而是多个特征同时演进并共同塑造新挑战[6] 工程领域融合趋势 - DFT正与更广泛的功能验证环境紧密结合[5] - 安全与保障之间的联系不断增强[5] - AI与机器学习开始改变验证工作执行方式,覆盖测试生成、覆盖率分析、调试、回归优化及形式验证等多个环节[5] - 验证问题的性质本身正在改变,而非仅仅是设计规模持续增长[5] 工作流程缺陷与瓶颈 - 工作流程缺陷是隐形的瓶颈,会推迟产品发布日期并浪费工程师时间[8] - 工作流程缺陷包括:数据延迟交付、上下游数据错误、工具更新后使用不当、缺陷信息不清晰等[8] - 工作流程中存在缺陷是因为变化、日益复杂的流程以及疏忽,但很少被修复[8] - 英特尔前工程师Joel Jorgensen领导NAND闪存芯片后硅设计团队时,原计划五周周期延误了三周[9][10] - 分析表明芯片设计前的验证流程对芯片设计后流程太慢,设计前七天一次数据迭代周期可接受,但设计后需要更快[10] - 团队将验证周期从七天缩短至3.5天,最终精准实现五周周期目标[11] - 通过自动化取消人工审核、协商最快服务器和许可证等十几个改动实现流程优化[11] - 工作流程缺陷是交付芯片产品和扩展产品开发运营的隐形瓶颈,日益增长的复杂性和变化正在拖慢团队速度并消耗资源[12]
亚洲芯片行业,疯狂抢人
半导体芯闻· 2026-09-20 18:45
亚洲半导体行业人才短缺与抢才策略 - 亚洲晶片业者大举扩产以把握AI热潮机遇,但面临严重人才短缺瓶颈 [1] - 晶片材料制造商智胜科技总经理杨伟文表示,用尽各种管道招人,甚至询问大学同学,但被告知“任何活着、会呼吸的工程师,都已经被大公司招走了” [1] - 日月光半导体首席执行员吴田玉表示,今年至少要增聘3000人,明年再招1000人 [1] - 台积电今年计划在台招募约8000人,征才范围扩大至高中毕业的产线技术员 [1] - 据104人力银行统计,台湾半导体业每一类职缺的每一名求职者,平均都有超过两个工作机会 [1] - 厂务建设人才荒更严重,一人最多有12个职缺可选 [1] - 部份设备商为挖角仅有两年经验的工程师,月薪已开到新台币10万元,还不包括奖金 [1] - 人才缺口不仅限于工程师,科技业也在争抢厨师、消防员、保全及财会人员 [2] - 双鸿科技董事长林育申表示,他相信“只要价格合适”,还是找得到人 [2] AI对半导体行业招聘的影响 - AI正在改变征才条件,台湾半导体业AI相关职缺过去5年增加67% [1] - 各类新增职缺中,每5个就有一个要求具备某种AI能力 [1] 韩国半导体企业产学合作策略 - 韩国三星电子与SK海力士为确保人才供应,与当地多所大学共同开设产学合作专班,提供学费与津贴,并参与部份课程规划 [2] - 学生若想一路领取补助、毕业后直接入职,关键是守住成绩门槛,或通过招募程序 [2] - 这些产学合作专案竞争激烈,首尔钟路学院数据显示,与大型企业合作的专班,申请人数年增逾38% [2]

中国三大面板厂,涨价!
半导体芯闻· 2026-09-20 18:45
核心观点 中国液晶面板制造商(京东方、TCL华星光电、HKC)已正式通知客户涨价,利用其市场主导地位将定价权从电视制造商手中夺回,三星电子和LG电子等电视厂商面临成本压力且难以转嫁 涨价事件与时机 - 京东方(BOE)、TCL华星光电(CSOT)和HKC已向客户发出正式信函,宣布液晶显示器价格调整,三星电子、LG电子和索尼等主要电视厂商均已收到通知[1] - 京东方将于第四季度开始实施新价格,TCL华星光电和HKC则将于9月开始上调部分产品价格[1] - 涨价时机恰逢电视厂商清仓甩卖年底库存,三星电子和LG电子从8月或9月就开始为黑色星期五和圣诞节做准备,此时很难大幅削减液晶电视采购量[1] 中国企业的市场主导地位 - 市场研究公司Omdia分析显示,京东方、TCL华星光电和HKC在大尺寸液晶电视市场形成寡头垄断[2] - 中国主要厂商在65英寸、75英寸和85英寸面板市场占据70%至85%的份额,在超大尺寸产品领域几乎占据大部分市场份额[2] - 中国企业通过大规模产能扩张和低成本供应提高了市场份额,三星显示器于2022年停止了LCD生产,LG显示器也停止了国内电视用LCD生产并出售了广州工厂,友达光电和群创光电等台湾企业也在减少产能[2] 定价策略与历史先例 - 目前并非供过于求,部分中国液晶显示器生产线的开工率已降至70%左右,中国企业通过减产来抑制供应过剩以捍卫价格[1] - 一位业内人士表示,由于少数几家主要企业占据大部分供应,这种结构允许企业通过调整运营成本来管理价格[2] - 中国企业此前曾通过减产推高液晶显示器价格,2023年3月32-55英寸液晶电视价格较上月上涨3-5%,65英寸液晶电视价格上涨7-9%,同年4月65英寸液晶面板价格仅一个月就上涨了13美元[2] - 此次涨价不同寻常,京东方、TCL华星光电和HKC直接向主要客户发出正式涨价通知函,显示器行业认为这种做法实属罕见[3] 电视厂商的困境 - 三星电子和LG电子很难将面板价格上涨转嫁到消费者身上,如果维持电视机价格不变就必须自行承担成本上涨,如果提高产品价格则必须承受来自零售商和消费者的价格抵制[3] - 一位业内人士表示,即使在同一家公司内部,价格上涨的幅度也会因客户和规模而异,电视机制造商要么必须承担成本,要么必须将其反映在电视机价格中,但分销商是否接受价格上涨也是一个未知数[3]

国产液相敢不敢用?北京食检院实测数据:部分指标反超
仪器信息网· 2026-09-20 18:41
核心观点 - 北京市食品检验研究院主办的会议通过实测数据验证华谱科仪S6000ULTRA超高效液相色谱仪性能,部分指标反超进口标杆,系统性推动国产高端仪器技术升级与市场认可 [4][7][23] 会议背景与目的 - 2026年9月16日,北京市食品检验研究院主办“国仪京用·闭环迭代”第二期培训会议,汇聚检测机构、高校、企业近百名代表 [4][7] - 北京市食品检验研究院副院长谢翔燕指出国产仪器缺少系统性测评数据、无成熟配套方法体系,实验室存在“想用不敢用”顾虑,会议旨在搭建试用、反馈、迭代机制 [7] 国产液相色谱实测数据与性能对比 - 华谱科仪应用部经理李博用真实评测数据回应国产液相“能不能用、好不好用”,S6000ULTRA二维超高效液相在重复性、压力稳定性、灵敏度、质谱前端适配性、柱外扩散体积等指标上与进口标杆同台竞技,部分指标达到或优于进口水平 [8] - 自主研发的Chromloong色谱信息管理系统经5个月、31家客户高强度Beta测试,合规性获国内外专家肯定 [8] 国产液相色谱产业现状与短板 - 华谱科仪张静博士指出国产液相四大短板:核心技术缺乏、稳定可靠性欠佳、研发投入不足、市场信任缺乏 [13] - 展示S3000至S6000Ultra产品矩阵,关键指标与进口同台可比,强调国产仪器正从“替代进口”走向“参与定义标准” [13] - 华谱已参与人工牛黄、体外培育牛黄药典方法制修订及GB 5009.82升级,在线SPE-2D-LC测定宠物食品维生素ADE方法登上国际期刊 [13] 食品检测应用案例与验证 - 北京市食品检验研究院李冬梅剖析叶黄素检测三大痛点:前处理复杂致含量偏低、色谱柱耐用性差、标准物质敏感,给出乳粉皂化前温水复溶、糖果“先提取后皂化”、顺反式峰面积加和等经验 [14] - 用华谱S6000 ULTRA完成系统性测试,乳粉与液体乳三水平加标回收率与重复性满足国标要求,与进口HPLC日常检测数据一致 [14] - 北京市食品检验研究院葛鸽讲解母乳低聚糖测定难点:麦芽糊精、低聚半乳糖、低聚异麦芽糖等干扰,牛乳基、羊乳基内源性糖影响 [16] - 华谱S6000 ULTRA对7种HMOs的检出限、定量限、线性、稳定性、回收率与重复性均满足标准要求,关键干扰糖分离效果得到验证,为相关国标提供方法学支撑 [16] - 北京市食品检验研究院史海良聚焦环丙氨嗪检测,环丙氨嗪易代谢为三聚氰胺,禽产品残留限量极低、水产品不得检出,2025年国家抽检延伸至肝肾 [22] - 针对国标前处理繁琐、耗时长等痛点,提出快速液相色谱方案,采用国产阳离子交换柱、Amide色谱柱,单样本检测时间压缩至60分钟以内,首次将鸡蛋基质纳入验证,全流程国产化且性能与进口等效 [22] 标准体系与检测方法进展 - 北京市计量检测科学研究院林立作《食品中新食品原料中检验方法进展》报告,梳理新食品原料管理方式与标准方法体系,聚焦母乳低聚糖、异麦芽酮糖醇、D-阿洛酮糖、叶黄素酯等,剖析酶解条件优化、基线分离、软糖基质前处理抱团等检测难题 [8] - 国家食品安全风险评估中心肖晶介绍,我国现行食品安全国家标准1490项,其中理化检验方法270项、微生物46项、毒理30项、农残124项、兽残125项 [8] - 解读《化学分析方法验证通则》里程碑意义,透露将填补包材、添加剂等缺失方法,修订牛磺酸、维生素B1等标准,推进先进快捷技术应用,强调标准是仪器研发的“风向标” [8] 乳制品与饲料检测创新 - 蒙牛乳业张慧萍介绍液相色谱在乳制品检测中的应用,覆盖营养成分、添加剂、污染物、非法添加物及毒素等,占理化检测近半 [20] - 两个创新案例:液相色谱-荧光检测实现维生素K1与K2各分型同步测定;液相色谱-电感耦合等离子体质谱开展砷、汞、铬、碘、溴等元素价态分析,使检测从“总量合格”走向“形态精准” [20] - 中国农科院质标所索德成聚焦饲料维生素检测,指出维生素性质不稳定、含量低、剂型多,广泛存在“测不准” [10] - 对比皂化法、直接提取法、固相萃取适用边界,重点介绍在线固相萃取-二维液相色谱技术,通过中心切割实现维生素A、D2、D3及四种维生素E同分异构体同时测定,并结合案例剖析平行样不平行、响应信号过低、目标峰误判等排查思路 [10] 华谱科仪公司概况与战略 - 华谱科仪成立于2015年,总部北京,是国家级专精特新“小巨人”企业、国家高新技术企业,实现核心零部件国产化与供应链自主可控 [26] - 公司拥有HPLC、UHPLC、液质联用仪、半制备液相全系列产品及Alphasil、Marsil多系列色谱柱,自主研发Chromloong色谱信息管理系统,提供定制化方法开发、驻场支持等全流程服务,产品应用于制药、食品、环保、科研等领域 [26] - 2026年将聚焦技术突破,冲刺国产液相色谱龙头 [26]
天瑞仪器董事会换届 新董事长待揭晓
仪器信息网· 2026-09-20 18:41
公司控制权与董事会换届 - 天瑞仪器创始人、实际控制人、董事长刘召贵未进入第七届董事会候选人名单,自2008年12月起担任董事长后将在本次换届后不再担任董事、董事长及相关专门委员会职务 [5] - 刘召贵持有公司79,914,203股,占总股本16.13%,仍为公司第一大股东和实际控制人,离任后将继续遵守减持规定及承诺 [9] - 新董事长人选未披露,需待股东会选举产生新一届董事后由第七届董事会第一次会议选举决定 [10] 董事会换届具体安排 - 第六届董事会第二十三次(临时)会议应出席董事9人、实际出席9人,换届议案以9票同意全票通过 [4] - 董事会提名应刚、车坚强、廖国荣、张秀梅、李胜辉5人为非独立董事候选人,提名汪年俊、姚栋樑、孙琪华3人为独立董事候选人 [4] - 上述8名董事候选人将提交2026年第一次临时股东会(拟于10月8日召开)审议,采用累积投票制逐项选举 [6] - 第七届董事会由9人组成:5名非独立董事、3名独立董事,另加1名由职工代表大会选举产生的职工代表董事,任期自股东会审议通过之日起三年 [7] - 独立董事候选人任职资格和独立性需经深交所备案审核无异议后方可提请股东会审议,孙琪华为会计专业人士,其与汪年俊均已取得独立董事资格证书,姚栋樑已承诺参加培训 [7] - 现任3名独立董事王刚、莫卫民、钱宇瑾本次均不再获提名,同步卸任 [7] 非独立董事候选人背景 - 5名非独立董事候选人全部来自公司内部,清一色内部经营层 [8] - 应刚(1972年出生)任董事、总经理(2008年12月起),持有1764.29万股占总股本3.56%,是创始团队核心成员,2006-2007年任深圳市天瑞仪器有限公司执行董事、总经理,是除刘召贵外资历最深的管理层 [8][9] - 车坚强(1975年出生)任生产部部长、工会主席,2013年9月起任董事,未持股 [8] - 廖国荣(1980年出生)任技术部部长,曾两度任公司董事,未持股 [8] - 张秀梅(1979年出生)任品管部部长,2024年6月起任董事,未持股 [8] - 李胜辉(1973年出生)任质谱事业部总经理,未持股,是5人中唯一未在第六届董事会任职的新面孔,2006年11月入职从硬件工程师做起,历任研发部长、光谱事业部总经理,现任质谱事业部总经理 [8][9] - 研发一线出身的质谱事业部负责人进入董事会,凸显出质谱业务在公司产品版图中的分量 [9]