特斯拉(TSLA)

搜索文档
整车主线周报:新能源汽车出口退税退坡,小鹏MONAL05预售发布会-20261019
东吴证券· 2026-10-19 13:59
行业投资评级 - 报告未明确给出行业投资评级 [43] 核心观点 - 中欧达成阶段性共识,短期避免贸易摩擦进一步升级,混动车型限制详细方案暂未落地,阶段性共识落地有望修复前期市场悲观情绪,车企海外产能落地均在加速中,看好海外体系成熟、执行能力已验证的头部车企 [2][37] - 2025年全年重卡批发114.4万辆,同比+26.8%,内销79.9万辆,同比+32.8%,出口34.1万辆,同比+17.2%,全年内销及出口超市场年初预期,25年全年内销政策拉动+自然需求回升共振 [2][38] - 预计2026年重卡内销有望兑现乐观情形的80-85万辆,同比+2% [2][38] - 2026年以旧换新政策落地,客车政策略超预期,市场之前对于客车补贴力度做了和乘用车一样会退坡的预期,实际是延续的 [2][39] - 2025年公交车销量2.9万辆,同比-6%(24年公交车销量3万辆,同比+44%),两年增长下来距离合理更换中枢仍有差距(公交60万台保有量,8-10年更换周期,销量中枢6万台) [2][39] - 考虑到八年以上待更新公交数量(10万台以上)以及销量中枢,26年公交在补贴下仍保持增长,保守预计26年公交4万台同比+40% [2][39] 本周板块行情复盘 - 本周指10/12-10/16 [2] - 整车各子板块:本周SW商用载客车指数+2.45%,相对万得全A指数+7.6pct,涨幅最大;本周SW汽车零部件指数-6.00%,相对万得全A指数-0.9pct,跌幅最大 [10] - 乘用车板块:本周SW乘用车指数-2.01%,相对万得全A指数+3.1pct,本周香港汽车指数-0.8%,相对恒生指数-0.7pct [10] - 乘用车个股表现:本周长城汽车A+1.8%,涨幅最大,本周特斯拉-7.3%,跌幅最大 [9][10] - 商用车板块:本周SW商用载货车指数-2.42%,相对万得全A指数+2.7pct,本周SW商用载客车指数+2.45%,相对万得全A指数+7.6pct [13] - 商用车个股表现:本周宇通客车+6.2%,涨幅最大,金龙汽车-14.8%,跌幅最大 [12][13] - 两轮车板块:本周SW摩托车及其他指数-4.60%,相对万得全A指数+0.5pct [13] - 两轮车个股表现:本周雅迪控股+5.8%,涨幅最大,本周涛涛车业-30.8%,跌幅最大 [12][13] - 本周SW乘用车PE(TTM)26.5x,SW商用载货车PE(TTM)32.0x,SW商用载客车PE(TTM)12.5x;分别处于16年至今的65.5%/43.6%/1.8%分位数 [14] - 本周SW乘用车PB(TTM)1.5x,SW商用载货车PB(TTM)1.8x,SW商用载客车PB(TTM)3.5x;分别处于16年至今的17.1%/67.1%/74.8%分位数 [14] - PE(TTM)、PB(TTM)数据均基于10月16日市场数据计算 [14] 板块边际变化跟踪 上游价格变化 - 本轮整车上游原材料涨价基本自25Q4开始 [19] - 铝:本轮涨价周期自2025/9开启,截至2026/10/16涨幅为13.3%,最新一周铝价下跌0.6% [19] - 碳酸锂:本轮涨价周期自2025/10开启,截至2026/10/16涨幅为38.8%,最新一周下跌15.7% [19] - 铜:本轮涨价周期自2025/8开启,截至2026/10/16涨幅为48.9%,最新一周铜价下跌0.6% [19] - 存储:本轮涨价周期自2025/9开启,截止2026/10/13涨幅为331.9%,最新一周存储价格下跌0.2% [19] 汇率变化 - 25Q4对卢布贬值,对美/欧元升值,2025/9/30美元/欧元/100卢布兑人民币分别为7.1055/8.3351/8.64;2025/12/31美元/欧元/100卢布兑人民币分别为7.0288/8.2355/8.86,人民币对卢布贬值2.5%,对美元/欧元升值1.1%/1.2% [25] - 26Q3相较于26/6/30人民币兑美元/卢布/欧元均升值 [25] - 最新一周相较于26/9/30人民币兑美元/卢布/欧元均升值 [25] 行业动态 - 小鹏MONA L05定位"年轻人的智能时尚大五座SUV",纯电+超级增程两种动力,共5款配置,预售价:纯电535 Max 16.98万元、635 Max 17.98万元、635 Ultra SE 19.18万元;超级增程1310 Max 16.98万元、1310 Ultra SE 18.18万元 [26] - 10月16日,零跑B10在位于西班牙的萨拉戈萨工厂正式启动量产,西班牙萨拉戈萨工厂依托Stellantis集团成熟的制造体系、深厚的工业经验和欧洲产业布局,结合零跑在新能源汽车技术、产品开发和创新效率方面的优势,实现零跑B10本地化生产 [31] - 为适应B10的生产需求,零跑与Stellantis集团工程团队共同推进产线适配,在西班牙马连(Mallén)打造本地化电池组装基地,两座工厂协同布局,推动零跑在欧洲的本地化制造从整车生产延伸至电池配套 [31] - 10月16日,长安汽车披露人事调整,朱华荣继续担任中国长安汽车集团有限公司党委书记、董事长,从集团层面统筹旗下汽车业务的整体规划和长远发展,不再担任上市公司及其控股子公司任何职务,原长安汽车总裁赵非升任董事长,原常务执行副总裁叶沛升任总裁,此次调整进一步优化上市公司市场化机制,聚焦全球化经营 [32] - 10月15日,工信部等四部门召集30余家重点车企座谈,开展汽车质量提升专项行动,解读相关征求意见稿,通报前期检查问题,会议要求车企扛牢安全主体责任、全面加强测试验证、规范营销宣传活动、强化产品安全保障能力,抵制非理性竞争,下一步四部门将加快文件印发与标准修订,持续监督检查,依法处置并曝光违规企业,守牢产品安全底线,推动汽车产业高质量发展 [33] - 中欧依托贸易投资磋商机制,就混动、电动汽车贸易开展密集协商,妥善管控分歧,避免贸易摩擦升级,关于混动汽车,双方强调并确认了三项基本原则:尊重事实,双方在2025年基础上达成向上安排,确保中国企业的出口空间和稳定增长;非歧视,任何措施都不会专门针对中国产品,更不能歧视性对待中国企业,中方获得配额将不会低于欧方的其他任何进口来源地;合规,双方确认贸易安排应符合世贸组织规则 [34] - 10月12日财政部、税务总局发布公告,明确自2027年4月1日起,将新能源汽车增值税出口退税率由13%下调至9% [35] - 乘用车方面:纯电涵盖纯电乘用车,同时覆盖纯电客车、货车、牵引车及部分专用运输车辆;插混汽油插混870360系列、柴油插混870370系列均在清单内,覆盖不同排量的小轿车、SUV及9座以下小客车;普通混动非插电HEV主要对应的870340、870350系列未出现在附件中,按目前清单判断不受本次调整影响(车企反馈确认中) [35] - 重卡方面:重卡仅纯电牵引车在清单内,新能源汽车增值税出口退税调整具体产品清单中,完全属于重卡分类的仅87012400(仅装有驱动电动机的半挂车用的公路牵引车)一项 [35] 投资建议 - 乘用车:看好海外体系成熟、执行能力已验证的头部车企,优选比亚迪、吉利汽车、奇瑞汽车、长城汽车,以及零跑汽车、小鹏集团、上汽集团、长安汽车等 [2][37] - 重卡:政策落地全面利好重卡板块,继续推荐中国重汽A/H+潍柴动力+福田汽车+一汽解放+中集车辆等重卡头部车企 [2][38] - 客车:推荐头部车企,重点推荐宇通客车/金龙汽车,建议关注中通客车 [2][39]


【午报】三大指数涨跌不一,银行股逆势走强, 工商银行再创历史新高
新浪财经· 2026-10-19 12:14
文章核心观点 - 10月20-22日上海黄浦江畔将举办2026可持续全球领导者大会,诺奖、图灵奖得主及网红教授麦克法兰与项飙将现场对话 [1] - 早盘市场延续震荡走势,三大指数涨跌不一,银行板块逆势走强,军工、低空经济概念股反复活跃,白酒板块盘中异动拉升,CPO、PCB方向局部回暖,农业、CXO板块再度调整,整体市场尚未摆脱弱势整理格局 [7] 早盘盘面回顾 - 三大指数涨跌不一,沪指翻红,创业板指探底回升后再度震荡回落,沪深两市半日成交额9707亿,较上个交易日放量81亿,全市场超3800只个股下跌 [1] - 截至收盘,沪指涨0.16%,深成指跌0.18%,创业板指跌1.07% [1] - 银行板块逆势走强,工商银行再创历史新高 [1] - 低空经济概念反复活跃,保隆科技、京城股份、万丰奥威、文灿股份2连板 [1] - PCB概念盘中回暖,肯特股份、协和电子、沃特股份涨停,四会富仕、澳弘电子盘中触及涨停 [1] - 数据要素太极股份、久远银海涨停 [1] - 电力江苏新能、浙江新能、晶科科技涨停 [1] - 农业板块震荡走弱,金健米业、秋乐种业、万向德农等纷纷下挫 [1] 个股涨停情况 - 今日早盘涨停数量为28家(不包括ST及未开板新股),炸板率41%,连板股数量为10家 [2] - 东方嘉盛、吉大正元3连板 [2] - 甘化科工、万丰奥威、海洋王、长春一东、东安动力、京城股份、保隆科技、文灿股份2连板 [2] 军工板块 - 军工板块延续强势,甘化科工涨停,北方导航、长城军工、国科军工、新兴装备等涨幅居前 [3] - 10月19日珠海航展门票正式开售,本次航展首次开放海上展区,包括海上装备、无人机在内的一批新装备、新技术将集中亮相 [3] - 中信证券研报认为,看好此次航展对于军工板块行情的拉动,特别是对于军贸、无人系统、反无、主机厂等细分环节的拉动作用 [3] 银行板块 - 银行板块逆势走强,工商银行再创历史新高,苏州银行、宁波银行、农业银行、邮储银行、无锡银行等个股涨幅居前 [3] - 截至目前,已有21家上市银行披露2026年中期分红方案,拟派息金额合计超过2600亿元 [3] - 从参与银行类型看,国有大行、股份制银行担当分红主力,上市城商行、农商行等中小银行也积极推进中期分红 [3] 低空经济概念 - 低空经济概念反复活跃,保隆科技、京城股份、万丰奥威、文灿股份2连板,金盾股份涨超10%,中信海直、富临精工、上工申贝等跟涨 [3] - 北京时间10月16日,特斯拉发布第二代Roadster跑车,预计2028年开启交付,发布会直播中新车型可借助推进器及大功率风扇等装置,展示了倒置坡道行驶、短暂腾空及空中旋转等动作 [4] 白酒板块 - 白酒板块反复活跃,顺鑫农业、皇台酒业涨超5%,古井贡酒、山西汾酒、老白干酒、迎驾贡酒跟涨 [5] - 河南、山东、广东、安徽等多地经销商反馈白酒渠道库存持续去化,部分酒商库存同比下降10%~20%,名酒大单品周转更快,部分终端库存已控制在1—2个月 [6] - 华泰证券研报称,2026年中秋旺季白酒行业表现虽然承压,但仍有库存去化和价盘低位趋稳等亮点,本轮行业调整或已处于底部位置 [6] - 2027年春节前行业将处于淡季的业绩真空期,在筹码结构、市场预期双低,政策和资金轮动预期渐强背景下,外部政策提振、基本面边际优化等利好的落地即可显著提振板块表现 [6] 市场新闻聚焦 - 监管最新通报称,部分基金公司参加证券公司研究所组织的境外调研活动时,存在由证券公司承担专家咨询、调研门票等费用的情形,反映出相关证券公司、基金公司内部控制有效性存在不足 [8] - 个别基金公司从业人员因私出国旅游的往返机票、酒店等费用由证券公司支付 [8] - 监管部门已依法从严对存在不配合检查情形的G1证券公司采取监管谈话的监管措施,责令公司对相关负责人从严处分 [8] - 对H、G2证券公司和F、H基金公司采取出具警示函的监管措施 [8] - 对H基金公司基金经理采取责令改正的监管措施,并要求公司严肃内部追责 [8] - 最新一轮基金投顾资格申报审核流程进入关键节点,自8月底申报窗口关闭后,券商已陆续接到监管进行基金投顾答辩通知,本周起将分批次进行答辩,答辩券商约数十家 [8] - 监管先对申报材料进行审核,随后组织券商答辩,材料完整性、业务准备充分度和合规记录是审核重点 [8] - 答辩环节中,业务模式、系统能力、人员配置、风险控制和客户服务安排都会被关注 [8] - 截至目前,基金投顾试点机构约60家,其中券商29家 [8]


特斯拉及其产业链跟踪点评:特斯拉发布新一代Roadster,产业链底部迎新催化
浙商证券· 2026-10-19 12:13
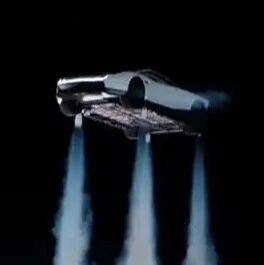
行业投资评级 - 汽车零部件行业评级为看好(维持)[3] 报告核心观点 - 特斯拉发布新一代Roadster,产业链底部迎新催化[1] - 特斯拉发布会展示的“黑科技”核心在于从底层硬件架构、整车制造工艺、车载芯片、大模型算法开发及训练的各业务线形成有机协同,并最终将技术成果实现跨平台迁移复用,体现了其在行业内领先的技术水平[3] - 看好特斯拉未来在Roadster、机器人等领域延续这一优势[3] - 建议积极关注相关企业:拓普集团、三花智控、均胜电子、保隆科技、中鼎股份、旭升集团、新泉股份等[3] 事件总结 - 美国当地时间10月15日,特斯拉在美国得克萨斯州举行Roadster发布活动,展示了经过重新设计的第二代Roadster[3] - 官方直播画面显示,Roadster借助推进器及大功率风扇等装置,车辆可冲上近乎垂直墙面、吸附在屋顶,能短暂腾空及空中旋转等动作,还能像火箭一样空中降落[3] 技术特点总结 - Roadster采用SpaceX相同底层技术,实现“短脉冲飞行”[3] - Roadster的推进方式并非基于燃烧,而是冷气推进器通过喷嘴释放加压气体产生推力,无需点火或喷出火焰[3] - SpaceX在猎鹰9号助推器上也采用了相同的底层技术,用于再入大气层时的姿态控制[3] - 该系统使用一个超高压气罐来存储260公斤压缩空气,无需额外补充推进剂,停车后稍作等待,空气系统即可自动补充[3] - Roadster车身周围布置了十个喷嘴,喷嘴产生的推力足以使车辆悬停、绕多个轴旋转,并辅助Roadster完成所谓的“短脉冲飞行”[3] 版本配置总结 - Roadster将提供Performance、Thrust和Rocket三个版本[3] - Performance版本采用双座布局,配备主动空气动力学系统及多模式吸力系统[3] - Thrust版本同样采用双座布局,搭载车尾冷气体推进器,宣称可实现0至60英里/小时(约96.6公里/小时)加速低于1秒[3] - Rocket版本则采用单座布局,配备分布于车身周围的10个冷气体推进器[3] - 三个版本的续航里程均约为300英里(约483公里),最高时速均超过230英里(约370公里)[3] 预售与生产计划总结 - 特斯拉美国官网已开放Roadster预订[3] - Performance版本的预订意向金为5万美元[3] - Thrust版本的预订意向金25万美元[3] - Rocket版本目前仅接受邀请预订[3] - 特斯拉预订协议显示,预订并不构成正式购车订单,并且Roadster目前仍处于研发阶段,无法保证车辆实际交付时间,也无法保证车辆最终一定能够交付[3] - 特斯拉中国官网也已开放Roadster预订,目前仅开放Performance版本预订,预订意向金为33.2万元人民币[3] - 官网同时提示,车辆最终能否在消费者所在地区上市,仍须符合届时适用的法律法规[3] - 马斯克表示,特斯拉计划于2028年启动Roadster生产[3]

风电夯实基本盘,碳纤维板块有望受益
国金证券· 2026-10-19 11:44
行业投资评级 - 报告未明确给出行业投资评级 [5][26] 核心观点 - 碳纤维板块有望受益于“飞行汽车”催化,材料映射是投资思路之一 [1][7] - 相比实际应用,“飞行汽车”对轻量化材料的推动意义更大,轻量化是汽车持续推进的方向 [1][7] - 碳纤维行业仍属于高增长的成长型行业,下游需求周期性不明显、多元化特征说明其仍是朝阳行业、成长属性强 [2][4][15] - 行业仍处于产品性能升级阶段、扩大应用场景的阶段,企业通过“差异化”产品供应能力重新获得定价权 [4][12] - 看好碳纤维行业机会集中在产品结构升级、降本与高端放量等方向 [5][26] - 建议关注中复神鹰、吉林化纤、光威复材、中简科技 [26] 碳纤维板块有望受益“飞行汽车”催化 - 美东时间10月15日特斯拉展示“飞行汽车”Roadster2,带高压氮气推进器+底盘负压吸附,完成倒置行驶、短时腾空、空中翻滚和着陆,计划2028年量产 [7] - 周五(北京时间10月16日)A股碳纤维指数上涨3.72%,其中中简科技收涨+13.62%,中复神鹰+11.31%,吉林化纤+9.92%,光威复材+9.45% [7] - Roadster2采用SpaceX火箭推进系统,采用10000 PSI高压氮气+碳纤维缠绕高压储气罐(COPV),基础版本配备200升储气容积,推进系统能够产生超80千牛的推力,Rocket版本增加400升储气容积、总容积达600升 [13] - Roadster使用特斯拉自产的4680圆柱电芯,采用铝制电芯外壳,电池包采用钛合金电池包上盖,比传统钢制上盖更薄、更轻,车辆最终重量初步估计略低于1700公斤 [13] - Roadster2的超前设计理念在实际应用中面临诸多挑战,例如交通规则设计、路况以及与其他车型的相容等,落地有一定局限性 [7] - 轻量化材料包括不限于碳纤维、钛合金、铝镁合金 [1][7] 碳纤维行业底部特征——供需格局边际改善 - 需求端:根据赛奥碳纤维统计,2025年全球碳纤维需求22.45万吨、同比增长43.8% [2][8] - 根据统计局数据,2025年国内碳纤维产量同比增速约47.7% [2][8] - 根据百川数据,2026上半年产量同比增速25.5% [8] - 供给端:低端偏过剩、高端偏紧缺,供给结构待优化 [2][8] - 2025年国内通用型T300/T400碳纤维产量约6.4万吨、占比71.3% [2][8] - T700及以上高端产能更集中于中复神鹰、光威复材等少数厂商 [2][8] - 价格端:底部企稳约2-3年时间,2025年以来多次试探性涨价 [2][9] - T300价格从高点回落51%,T700价格自高点回落61% [2][9] - T300均价自高点144元/kg(区间2021/11-2022/3),早在2023年10月价格已回落至72元/kg,当前稳定在71元/kg左右 [9] - T700自高点270元/kg(区间2022/8-2022/9),一路回落到105元/kg,自2024年12月以来基本稳定在此水平 [9] - 2025年12月日本东丽宣布2026年1月起上调TORAYCA碳纤维价格10-20%,吉化系相继调价,24K/12K原丝价格反弹 [9] - 成本端:丙烯腈2026年初以来价格同比走高,原料涨价有望成为龙头调价的促进剂,一体化企业可传导成本、中小低端产能盈利承压 [9] 风电夯实基本盘,高端市场、民用市场需求空间仍需进一步打开 - 2024年底国内碳纤维库存约1.65万吨、2025年底去化至约1.3万吨,2026年以来库存变化不大、近期略增 [3][10] - 风电是碳纤维需求基本盘,据赛奥统计,2025年全球风电碳纤维需求约10万吨、占全球总需求40%以上 [3][10] - 其中中资供应约6.2万吨,中国市场约4万吨,另外2.4万吨以拉挤碳梁等形式出口 [10] - 风机大型化趋势下,7MW以上机型碳纤维拉挤板主梁渗透率已达45%,单台用量可超20吨、较玻纤减重38% [10] - 风电订单向规模化、低成本批量供应企业集中,承接风电订单的企业有望提升产能利用率、摊薄成本 [3][10] - 航空航天、军工属于高壁垒领域,订单节奏虽不稳定,但盈利能力始终处于高位 [3][10] - 国产大飞机C919/C929放量、商业航天规模化提速、军机迭代升级等领域持续推动高端碳纤维需求 [10] - 航空航天、军工领域对产品一致性、批次稳定性要求高,认证周期长,已进入供应链的龙头企业有望持续受益 [10] - 民用领域需求覆盖高端体育、3C数码、储氢瓶、无人机、低空飞行器、人形机器人等场景 [3][11] - 单一市场体量小、但合计增速高、价格敏感度低,是高端小丝束产品的重要利润来源 [3][11] - 上游企业分化明显:一类强调规模效应(以吉林化纤为代表),一类强调提升产品结构、差异化定价(例如中复神鹰、光威复材),一类属于细分专业型(例如中简科技) [3][11] 破局方向 - 一是更积极的降本曲线,产业整体仍要面对降价扩需求和降价降毛利的互斥影响,但如果有企业率先实现显著的成本优势、即有望获得超额利润奖励 [4][14] - 二是大单品放量,一个类似风电的下游,可以大量消纳同质化产能、缓解行业过剩 [4][14] - 三是高端需求超预期出现,高端产品的出现可以重塑供应链 [4][14] - 2026年上半年行业产能利用率回升至66%—71%区间,但企业间盈利分化显著,头部厂商已率先走出盈利底部 [15] - 具备技术、成本与客户认证优势的企业有望获得更多份额,行业将持续向头部集中 [15] 重点公司情况 - 中复神鹰:2025年产销率超110%,全年销量超2.5万吨、同比增长54.5%,单位生产成本下降12% [15] - 中复神鹰:全年实现扣非归母净利润0.69亿元、同比大幅扭亏(2024年亏损1.85亿元),盈利拐点自2025年二季度起逐季确认 [15] - 中复神鹰:高端M系列、T1000级以上产品持续供不应求,2026年在建3.1万吨产能逐步投放 [15] - 吉林化纤:2025年碳纤维销量1.52万吨、同比增长188% [15] - 吉林化纤:风电叶片主梁碳板国内市占率约90%,规模优势摊薄单位成本,碳纤维业务毛利率较2024年提升25个百分点以上 [15] - 光威复材:受益于军工、航天等高端产品结构,毛利率长期保持在35%以上,盈利韧性强 [16] - 光威复材:军品订单2025年下半年起逐步恢复,叠加C919/C929国产大飞机预浸料认证推进,产品结构红利持续释放 [16]


悬浮、倒挂、翻滚飞越!这辆“会飞”的跑车,藏着多少产业想象?丨投资秘籍
第一财经· 2026-10-19 11:05
文章核心观点 - 特斯拉第二代Roadster发布会展示的悬浮、倒挂吸附、翻滚飞越等特技,本质是航天技术首次向民用跑车落地的尝试,将汽车与低空经济边界纳入视野 [1] - 该产品并非真正飞行汽车,而是依托源自火箭姿态控制的冷气推进套件实现短时姿态控制 [2] - 整套系统属冷喷气方案,无燃烧尾焰,技术同源SpaceX火箭推进,航天技术向消费装备外溢的空间就此打开 [7] - Roadster定位小众限量旗舰,对销量贡献有限,更多是品牌技术标签的展示,完整套件大规模下放普通乘用车概率较低 [9] - 更现实的溢出场景或许在封闭场地赛车、特种作业装备以及eVTOL低空经济产业链 [9] - 这场发布会更像一次跨界技术秀,没有给出可落地的出行方案,却把航天—汽车—低空的想象力摆上台面 [11] 产品硬件与性能参数 - 新车推出Performance、Thrust、Rocket三大版本 [2] - 所谓飞行并非持续高空飞行,而是依托源自火箭姿态控制的A71冷气推进套件,车身周边布置10个小型推进器,靠高压惰性气体定向喷射产生反作用力 [2] - Rocket版本搭载约600升压缩空气储存系统,配合三电机四驱,零百加速压缩至1.1秒级别 [2] - 储气罐气体消耗极快,系统仅支持短时腾空,距真正的飞行汽车仍很遥远 [2] - 整套套件由高功率风扇、底部吸力装置、冷气体推进器与高压储气罐组成 [5] - 底部负压可让车身近乎倒置贴附,推进器则完成空中姿态修正 [6] 细分赛道与受益方向 - 高压罐体、主动吸力、多喷嘴控制等硬件,让人联想到碳纤维复合材料、高压阀门、特种管路等环节 [7] - 特斯拉供应链+冷气推进/COPV碳纤维方向存在受益标的 [2] - eVTOL低空经济产业链自成逻辑,是技术外溢的更现实场景 [9] - 主动吸附与精密姿态控制思路,或将重塑高端跑车的设计方向 [9]
特斯拉Roadster会飞,A股相关概念股有哪些?
私募排排网· 2026-10-19 11:04
文章核心观点 - 特斯拉新一代Roadster于当地时间10月15日在美国得克萨斯州亮相,借助高压气体推进系统和吸附装置完成演示,计划2028年启动量产 [2] - 10月16日Roadster演示引发A股飞行汽车、低空经济等板块关注,多只相关个股出现明显异动 [2] - Roadster引发关注的关键不只是短暂腾空,而是汽车技术与航空航天技术之间的边界正在成为新的市场想象空间 [2] - 航天推进技术引入汽车设计后,市场关注点延伸至高压储气、精密阀门、复合材料、动力系统以及飞行器控制等领域,投资线索不局限于传统特斯拉供应链 [2] - 中信建投认为Roadster飞行功能体现航天技术在低空经济领域的下沉应用,预计将推动商业航天、低空经济产业共同发展,建议关注商业航天(卫星/火箭制造、地面设备)与低空经济(eVTOL/无人机、轻量化材料、空管)的核心细分环节 [3] - Roadster量产节奏仍是重要变量,特斯拉计划2028年启动量产,距离规模化交付尚有一段时间 [6] - 腾空演示与日常道路行驶、商业化飞行并非同一回事,安全、监管和使用场景等问题都将影响相关技术实际应用 [6] - 后续值得跟踪三个方面:一是Roadster后续量产与技术方案是否进一步明确,二是相关上市公司是否披露真实客户合作、项目定点或订单进展,三是低空经济、航空航天等下游市场能否持续扩大 [7] 高压储气与冷气推进部件 - 保隆科技:特斯拉TPMS及空气悬架高压储气罐供应商,其高压储气罐技术与SpaceX冷气推进系统气路拓扑同源,近1个月涨跌幅2.80% [5] - 中材科技:高压复合气瓶(储氢瓶/CNG气瓶)供应商,碳纤维缠绕工艺与火箭高压容器同源,近1个月涨跌幅-20.66% [5] - 公司金属内胆全缠绕复合气瓶可用于车用燃料储气、充装天然气或氢气,近1个月涨跌幅-0.63% [5] - 公司成功获得某头部车企首个空气悬架储气罐项目定点,具备压力容器技术积累,向低空经济领域延伸,近1个月涨跌幅5.63% [5] - 公司量产T1000级高强碳纤维,拥有压力容器专用缠绕丝束牌号,适配高压气瓶的高强度轻量化需求,近1个月涨跌幅-4.49% [5] - 公司碳纤维业务包括小丝束、大丝束及复合材料,大丝束碳纤维可用于低成本复合材料结构件及气瓶缠绕领域,近1个月涨跌幅11.17% [5] - 航空碳纤维复合材料结构件厂商,复材成型工艺可延伸至高压气瓶壳体与支撑结构加工,近1个月涨跌幅16.53% [5] 底盘地效吸附系统 - 电动涵道风扇推进器核心供应商,技术可映射Roadster车底负压吸附风扇及风道结构,近1个月涨跌幅12.81% [5] - 特斯拉密封件及热管理管路供应商,其空气悬架总成及高压密封件技术可适配冷气推进系统的供气单元与密封管路,近1个月涨跌幅-5.89% [5] - 车用精密密封件厂商,掌握高温高压密封技术,可延伸适配底盘负压系统的动态密封组件,近1个月涨跌幅-0.19% [5] - 公司与中国商飞交流合作,围绕涵道风扇电推进系统迭代研发、航空电驱系统批量生产建设方案开展系统性研讨,近1个月涨跌幅-4.13% [5] 轻量化与结构件 - 特斯拉一级供应商(提供镁合金轻量化部件),同时布局eVTOL(飞行汽车)整机,轻量化需求与飞行汽车高度契合,近1个月涨跌幅1.23% [5] - 特斯拉核心Tier 1,提供轻量化底盘、结构件及线控底盘,适配Roadster高性能车身结构需求,近1个月涨跌幅-5.13% [5] - 旭升集团:特斯拉铝合金压铸件/结构件供应商,受益于Roadster轻量化及碳纤维单体壳趋势,近1个月涨跌幅3.03% [5] - 碳纤维复合材料供应商,为飞行汽车提供机身减重核心材料,近1个月涨跌幅4.15% [5] - 大型铝合金一体化压铸,用于飞行器底盘、结构件,近1个月涨跌幅8.58% [5] - 高性能复合材料、特种工程塑料,配合特斯拉轻量化材料验证,近1个月涨跌幅-18.70% [5] - 公司主要为特斯拉提供智能座舱类与汽车安全类产品,近1个月涨跌幅12.65% [5] - 汽车精密零部件厂商,已配套特斯拉供应链,精密加工能力可适配推进系统连接件与车身强化件,近1个月涨跌幅25.10% [5] - 航空工装与结构件厂商,高精度复材/金属加工能力直接适配推进喷口、气瓶支架等部件 [5][6] 热管理与三电系统 - 特斯拉热管理核心供应商,提供整车热管理组件,适配高性能跑车及飞行器的热控刚需,近1个月涨跌幅-7.04% [6] - 特斯拉动力电池主力供应商,高能量密度电池技术适配飞行汽车长续航需求,近1个月涨跌幅-12.44% [6] - 特斯拉密封件及热管理管路供应商,同时切入头部飞行汽车热管理管路供应链,近1个月涨跌幅-5.89% [6] 飞行控制与转向 - 线控制动/转向龙头,线控底盘技术是飞行汽车飞控系统的基础,技术可迁移至飞行器姿态控制,近1个月涨跌幅-8.07% [6] - 线控转向(SBW)龙头,技术适配飞行汽车及无人驾驶飞行器的转向需求,近1个月涨跌幅-4.94% [6] 飞行汽车(eVTOL)与低空经济 - eVTOL整机研发及适航取证核心标的,同时配套特斯拉轻量化部件,近1个月涨跌幅1.23% [6] - 低空运营服务商,布局飞行汽车示范运营,近1个月涨跌幅13.81% [6] - 山河智能:参股山河星航,参与电动垂直起降飞行器(eVTOL)开发,近1个月涨跌幅-7.73% [6] - 天汽模:公司是特斯拉一级供应商(模具客户),同时为小鹏汇天eVTOL机型、通航国际LE700机型、冠一航空GA20机型项目定点供应商,近1个月涨跌幅6.81% [6] 相关主题基金 - 二季度末核心持仓包括低空经济核心标的如电力、科蓝天、中国卫星、中国卫通、广联航空等 [6]


马斯克吐槽内存厂商:漫天要价!
半导体行业观察· 2026-10-19 10:10
文章核心观点 - AI基础设施投资持续升温推动存储芯片需求和服务器订单增长 但产业链各环节企业面临供需失衡 成本上涨和投资周期不确定性等不同挑战 [1] - 存储芯片价格主要由市场供需决定 单纯要求厂商降价无法解决供应紧张问题 [1] - 戴尔通过按需生产模式和负现金转换周期管理现金流 以抵御AI投资周期可能出现的下行风险 [1] - 判断企业能否在AI浪潮中持续受益 不能只看订单增长或产品涨价 还要看其如何处理资本开支 现金流和供应链风险 [8] 马斯克批评存储芯片价格与供需失衡 - 马斯克在社交平台X上表示 美光对未来存储芯片价格的态度较为合理 而其他厂商的定价则过高 未直接点名 但三星电子和SK海力士作为全球主要存储芯片供应商成为外界关注对象 [2] - 马斯克正推进Terafab芯片制造项目 同时面临AI基础设施建设对存储芯片不断增长的需求 存储芯片不仅关系到供应保障 也直接影响整体硬件成本 [2] - 半导体研究机构Objective Analysis创始人Jim Handy指出 DRAM和NAND Flash市场目前都面临严重的供应短缺 主要源于AI投资增长速度超出预期 [2] - 即使某家厂商主动降低产品价格 也可能迅速售罄库存 反而无法满足其他客户的订单 当市场供不应求时 降低报价并不一定能够增加供应量 [2] - 存储芯片生产需要大量资本投入 扩产也需要时间 当AI服务器 数据中心和高性能计算系统集中增加采购时 供应商很难在短时间内通过新增产能满足全部需求 [3] - Handy预计 如果AI投资继续按照当前预期增长 即使存储芯片厂商加快扩产 供应也可能要到2029年才能追上需求 [3] - 如果大型数据中心运营商迟迟无法获得与资本支出相匹配的回报 AI投资增速就可能放缓 一旦新增订单减少 当前的供需关系也可能发生变化 [3] - 当前的存储芯片涨价既反映了AI需求的强劲 也暴露出产业链对持续资本开支的依赖 [3] 戴尔的经营模式与现金流管理 - 戴尔已从传统PC厂商转向AI服务器和高性能计算基础设施供应商 随着AI数据中心建设不断推进 戴尔正在获得大量服务器订单 [5] - 戴尔通常根据客户订单安排服务器生产 利用客户付款与向供应商付款之间的时间差减少营运资金占用 使其现金转换周期能够保持负值 [5] - 负现金转换周期意味着企业从供应商处取得货物 完成生产和销售后 收到客户的现金可能早于向供应商支付相关款项的时间 企业因此能够在一定程度上利用经营过程中形成的资金缓冲 [5] - 按需生产能够在一定程度上降低库存减值风险 客户订单决定生产节奏 企业不必完全依靠对未来需求的预测来安排产量 [6] - 戴尔目前拥有约950亿美元的未交付订单 订单主要涉及高性能AI服务器系统 [6] - 存储芯片供应不足仍是戴尔交付面临的主要瓶颈 迈克尔·戴尔预计2027年的相关供应情况可能进一步恶化 [6] - 即使拥有充足订单 服务器厂商也未必能够立即将其转化为收入 订单 零部件供应 生产交付和最终回款之间仍然存在一道道需要跨越的关口 [6] - 戴尔的经营策略能够缓冲部分风险 却无法完全消除上游供应不足带来的影响 [6] AI投资降温时产业链各环节的风险差异 - 对于存储芯片厂商而言 当前的主要矛盾是需求增长快于供应扩张 只要AI基础设施投资持续增长 DRAM和NAND Flash供应紧张的局面就可能延续 但如果数据中心建设放缓 市场也可能从供应短缺转向供需重新平衡 [7] - 对于戴尔这样的服务器厂商而言 风险集中在订单兑现 供应链管理和客户投资意愿上 按需生产和负现金转换周期可以降低库存风险 但如果客户削减AI基础设施支出 服务器订单仍可能减少 营收也可能随之承压 [7] - 戴尔的订单规模越大 其经营表现就越值得作为观察AI基础设施需求变化的窗口 [7] - 康宁正通过与英伟达 亚马逊和Meta等企业合作 让客户参与支持光纤产能扩张 以降低企业独自承担新增制造能力投资的风险 [7] - 面对AI基础设施建设的巨大需求 企业不仅需要争取订单 还需要考虑如何分配扩产成本 控制库存 并在需求变化时减少损失 [7] 结语 - AI基础设施建设仍在推动存储芯片 服务器和高速互连等领域的需求增长 但产业链的繁荣并不意味着风险消失 [9] - 马斯克对存储芯片价格的批评折射出下游企业对供应紧张和硬件成本上涨的压力 戴尔的经营策略则展示了服务器厂商如何通过生产安排和现金流管理为潜在的市场波动预留空间 [9] - 对整个半导体产业而言 未来真正值得关注的 不只是AI还需要采购多少芯片和服务器 还包括这些投资能否持续 供应链能否及时扩张 以及新增基础设施能否产生足够的经济回报 [9] - AI需求增长可以推动一轮产业繁荣 但决定这轮繁荣能持续多久的 最终仍是供需关系 企业经营能力与真实的投资回报 [9]


Asian stocks skid on AI worries, Wall Street and bonds aided by oil slip
Business· 2026-10-19 10:03
亚洲市场与AI融资担忧 - 亚洲股市周一走低,市场对AI庞大融资需求的担忧削弱了信心,同时本周将迎来密集财报发布 [1] - 日本日经指数下跌2.0%,上周已累计下跌5.4%,科技板块遭受重创 [4] - 韩国股市下跌1.6%,上周累计跌幅超过14% [4] - MSCI亚太地区(除日本外)最广泛指数下跌0.3% [4] - PHLX半导体指数上周下跌11.4%,创2008年以来最长连跌纪录 [6] - 投资者担忧AI收入不足以收回巨额前期投资,同时AI基础设施可能因老化和折旧而需要减记,从而大幅降低账面价值 [5] - 政府债券收益率上升和公司信用利差扩大正在增加融资成本,使借款、再融资和维持AI基础设施建设变得更加困难 [5] 油价与地缘政治 - 油价下跌为债券和华尔街股指期货提供一定支撑,限制了亚洲市场的跌幅 [1] - 美国总统特朗普决定豁免部分对俄罗斯的制裁后油价下跌,但随后表示尚未做出最终决定 [1] - 美国国务卿卢比奥表示总统将用最多60天评估此举的经济影响 [2] - 布伦特原油期货仍下跌1.6%至每桶108.06美元,美国原油期货下跌0.7%至每桶100.70美元 [2] - 伊朗报告另一艘油轮在霍尔木兹海峡触雷 [3] 债券与美股期货 - 地缘政治紧张局势叠加从股市流向避险资产的资金,推动主权债券延续涨势 [3] - 10年期美国国债收益率下降3个基点至5.0645%,此前刚录得八个多月来最大单周跌幅 [3] - 标普500期货小幅上涨0.5%,纳斯达克期货上涨0.8% [3] 财报季关注 - 投资者希望Meta在周三发布财报时能超过华尔街预期,同时还有半导体公司Lam Research和Texas Instruments以及马斯克旗下的SpaceX和Tesla发布财报 [6] - Meta是五家AI超大规模企业之一,据高盛预测,这些企业明年资本支出合计预计将增至约1.2万亿美元 [6] - 其他将发布财报的公司包括Netflix、Procter & Gamble、General Motors和GE Aerospace [7] - 得益于科技公司的巨额利润,整体盈利预计仍将增长30% [7] 欧洲市场与汇率 - 欧洲股市受法国政治不确定性拖累,EUROSTOXX 50期货下跌0.4%,DAX期货下跌0.3%,FTSE期货持平 [7] - 欧元下跌0.2%至1.1212美元,接近上周创下的16个月低点1.1113美元 [7] - 美元兑日元下跌0.1%至157.75,日本干预威胁使投机性卖家保持观望,美元整月处于窄幅区间 [8] 大宗商品 - 无息资产黄金因收益率下降而获得提振,上涨0.4%至每盎司4,181美元 [8]


2026美债逻辑梳理及后市展望,香江策论之数据周报,AI制药系列二-20261019
Haitong International· 2026-10-19 10:02
美债与港股策略 - 10年期美债收益率三季度冲高至5.3%后回落,年内高点或已确认,10月高位震荡回落为大概率事件[7] - 美债收益率经历三阶段演变:实际利率主导平坦化上行、熊陡阶段、数据消化后加息路径明确带来冲高回落[7] - 短期10月FOMC或鹰派暂停加息,中长期美债长端利率将与基本面匹配,AI投资增速为关键变量[7] - 港股卖空占比从极端值回落,深秋反弹条件渐趋成熟,建议杠铃策略:进攻聚焦AI应用科技成长,防守配置央国企红利价值资产[7] - 恒指12个月预测市盈率10.03倍,低于十年均值10.48倍,处约33%分位[7] AI制药与Physical AI - AI加速渗透临床前环节,有望突破反摩尔定律,大幅提升候选分子发现效率并长期改善制药行业回报率[7] - AI制药瓶颈正由前端分子设计转向后端湿实验验证,湿实验平台有望率先受益于分子生成效率提升带来的需求扩容[7] - 分子工厂、模型训练部署、批量靶点发现三种新兴商业模式有望进一步打开AI制药市场空间,建议关注平台型公司[7] - Physical AI机会超越人形机器人,任务经济学决定胜出形态,支持多种机器人架构及力传感、机器视觉和运动控制需求[7] - 全国56,000+智能工厂提供多年升级跑道,盈利复制能力是估值溢价基础[7] 腾讯与古茗 - 腾讯3Q26E营收预计2102亿元人民币,同比+9%;调整后营业利润688亿元人民币,同比-5%,受AI相关折旧和产品投资拖累[7] - 腾讯国内游戏全球领先,国际游戏可能同比-6%至195亿元人民币,因产品排期较薄及高基数;营销服务增长放缓[7] - 腾讯目标价下调2%至470港元,2026E营收8233亿元人民币,同比+10%;调整后净利润2655亿元人民币,同比+2%[7] - 古茗3Q26同店中单位数同比增长,实收率提升为核心驱动,2027年同店目标0–5%[7] - 古茗2026年净开店降至1,100–1,200家,资源转向老店翻新;2027年拟向低饱和省份提速扩张[7] - 古茗给予2027年14倍PE估值,目标价23.9港元,隐含11.1%上行空间[7] 科技与量化策略 - 特斯拉发布第二代Roadster,性能版标价33.2万美元,计划2028年量产交付,结合SpaceX冷气推进技术提升品牌影响力[7] - 谷歌开放Gemini 4 Argon,内部智能体代码提交量+35%,代码回滚减少近三分之一,并展示机器人仿真应用案例[7] - 华为披露麒麟9050系列进展,CPU大核能效+41%,NPU算力+140%,支持30B MoE大模型,2027年芯片已进入测试阶段[7] - 下周A股震荡分化,沪深300和中证500方向具备相对积极的卖盘出清信号,看好大中盘结构性修复机会[7] - 9月CPI同比0.9%,PPI同比5%;新增人民币贷款10800亿元高于预期,M2同比增长7.2%低于预期[7] - 小市值因子拥挤度降至-0.54;建筑材料、基础化工、煤炭和石油石化行业拥挤度相对较高[7] 固收+与绝对收益 - 截至9月18日,全市场固收+基金规模2.99万亿元,共1214只产品,186只净值创历史新高,各类型中位数收益介于0.02%-0.16%[7] - 2026Q3逆周期模型预测通胀环境,9月建议关注房地产、消费、通信设备、证券、石化及煤炭等行业指数[7] - 宏观择时股债20/80策略上周收益0.07%(年内0.59%),叠加行业ETF轮动增强后达0.18%;量化固收+中小盘价值风格年内收益最高达3.91%[7] - 固收+基金规模达30048.14亿元,1230只产品中106只净值创历史新高,各类型业绩中位数分化明显[10] - 逆周期模型预测Q4通胀环境,建议关注煤炭、证券、石化、有色、AI、通信设备,组合超额收益+1.19%[10] - 量化固收+策略中小盘价值风格年内收益4.74%领先,叠加择时后宏观动量小盘价值组合累计收益5.56%[10] 国投智能与电力 - 国投智能2026H1营收同比-12.89%至4.86亿元,新签订单同比+6.5%至7.16亿元,订单增速先于收入回暖[10] - 国投智能AI取证新品密集发布,反诈平台获头部银行及运营商订单,金融客户订单同比+128%,海外落地柬埔寨、老挝、阿联酋项目[10] - 国投智能预计2026-2028年营收14.55/16.31/18.61亿元,给予2026年7.1倍PS,目标市值103.31亿元,目标价12.03元,维持OP评级[10] - 陕西能源自产煤增产对冲电价下行,赵石畔煤矿爬坡推动2026H1煤炭产量同比+34.32%,煤炭GM达59.00%,一体化布局稳定经营[10] - 陕西能源在建装机402万千瓦陆续投产,商洛、延安各一台机组已商运合计101万千瓦,信丰1号机10月点火[10] - 陕西能源预计2026-2028年归母净利润30.60/33.74/34.82亿元,EPS为0.82/0.90/0.93元,给予2027年15倍PE,目标价13.5元[10] - 皖能电力煤电盈利阶段承压,新疆电厂长协煤覆盖率100%,度电利润约0.10元,盈利韧性较强[10] - 皖能电力完成新能公司51%股权收购,新能源装机约346万千瓦;参股机组陆续投产,投资收益有望增长[10] - 皖能电力预计2026–2028年EPS分别为0.73/0.90/1.00元,给予2027年10倍PE,目标价9元[10] - 华能国际燃料成本持续优化,2026年上半年境内标煤单价891.02元/吨,同比-2.84%,供电煤耗287.79克/千瓦时[10] - 华能国际清洁能源占比升至42.16%,可控装机达1.59亿千瓦,持续扩大风电与光伏投资布局[10] - 华能国际预计2026-2028年EPS为0.67/0.73/0.80元,给予2027年15倍PE,目标价10.95元[10] 印度金融 - Axis Bank advances grew +23% YoY led by corporate loans (+34% YoY) and retail (+16.4% YoY)[10] - Axis Bank GNPA declined 12bps QoQ to 1.16%; slippages fell 14% QoQ to Rs48bn; credit cost at 51bps was better than expected[10] - Axis Bank SOTP-based TP of Rs1,510 (1.6x Mar'28e P/ABV); expecting PAT growth of ~23% CAGR and avg RoAE of 14% over FY26-28E[10] - Federal Bank 2QFY27 PPOP +35% YoY, PAT +45% YoY to Rs13.9bn; advances growth accelerated to ~22% YoY[10] - Federal Bank NIM flat QoQ at 3.32%; fee income +32% YoY; GNPA fell 20bps QoQ to 1.32% with slippages ratio at 58bps[10] - Federal Bank Maintain OP with revised TP of Rs375 (~2x P/ABV Mar'28e); expect profit CAGR ~26% over FY26-28e with avg ROA/ROAE of 1.3%/12.9%[10] - Angel One Q2FY27 gross operating Rev +19% YoY at Rs14.3bn, driven by broking Rev +9% YoY and interest income +34% YoY[10] - Angel One total expenses grew 6.9% YoY; cost-to-income ratio improved to 68% vs 76% in Q2FY26; PAT +58% YoY to Rs3.3bn[10] - Angel One Maintain OP with revised TP of Rs360 (cut 5%), implying 19.4x Sep'28E PER; stock trades at FY28E P/E of 15.1x[10] - Ujjivan Small Finance Bank advances growth accelerated to ~32% YoY driven by mortgages; disbursements rose 33% YoY to ~Rs106bn in 2QFY27[10] - Ujjivan NIM declined 10bps QoQ to 8.4%; CASA ratio fell to 26% as bulk deposits drove growth[10] - Ujjivan Revised TP of Rs80 implies 1.8x Mar'28e ABV; expects PAT +48% CAGR over FY26-28e with avg ROAE ~16.7%[10] - HDFC AMC MF QAAUM reached Rs 9.7trn (+4% QoQ), with active equity QAAUM growing 6% QoQ to Rs 6.1trn, driving revenue yield improvement to 48bps[10] - HDFC AMC Operating Rev grew 6% QoQ (+14% YoY) to Rs11.7bn; core PAT rose 9% QoQ (+9% YoY) to Rs6.9bn on lower expense yield[10] - HDFC AMC TP raised to Rs3,120 (+3%) using 3-stage dividend discount model, implying 34.4x PE on Sep'28E PAT[10] 印度金融与保险 - Persistent System AI-led software reinvention and large transformation deals drive growth; Nagaro acquisition to enhance geographic diversification[12] - Persistent System EBIT margin at 15.0%, down 100 bps QoQ on wage hikes and amortization; management targets 16–17% margin[12] - Persistent System Large software deal valued at USD 650+ mn over 6.5 years provides Rev visibility; no explicit target price provided[12] - Jio Financial Services Holdco PPOP (adj. for dividend income) rose 85% YoY/14% QoQ; NII surged 165% to Rs6.8bn; total income +29.4% YoY[12] - Jio Financial Services Jio Credit AUM +24% QoQ to Rs373bn; profit +31% QoQ; NIM at 3.55% (-10bps QoQ); credit cost rose to 48bps[12] - Jio Financial Services AMC QAAUM scaled to ~Rs228bn (+27% QoQ); insurance premiums +45% QoQ; no target price or valuation provided (Not Rated)[12] - HDFC Life Insurance Bancassurance channel recovery with Individual APE from HDFC Bank +12% YoY in Q2FY26; all other channels showed double-digit growth in H1FY27[12] - HDFC Life Insurance VNB +12% YoY to Rs20.4bn in H1FY27; net profit +13.4%/12.6% YoY in Q2FY27/H1FY27; VNB margin stable at 24.7%[12] - HDFC Life Insurance Maintain OP with TP Rs710; FY26-28E APE CAGR 14%; valuation at FY28 P/EV of 1.8x based on Gordon Growth model[12] - Indian Bank Advances grew 16.4% YoY led by retail & agri loans; NIMs stable at 3.42% with expected expansion from repo rate hike on EBLR-linked loans[12] - Indian Bank Asset quality improved with GNPA falling to 1.61%; credit cost declined to 21bps with additional std. provisioning of Rs18.8bn including Rs15bn toward ECL[12] - Indian Bank Maintain OP with RI-based TP of Rs1,025 (1.2x Mar'28e P/ABV); expect PAT ~12% CAGR and avg. ROAA/ROAE of 1.3%/16.2% over FY27-28e[12]


AI交易进入“验收期”,Meta、特斯拉先上场
Wind万得· 2026-10-19 09:54
文章核心观点 - AI交易的压力尚未过去 市场关注点从AI有无需求转向资本开支能增长多久 融资成本有多高 以及投入最终能产生多少现金流和利润 [1][6] - 股票下跌的同时信用市场也开始发出警报 AI相关信用利差扩大至今年较高水平 AI交易内部出现分化 现金流充裕的大型科技公司可依靠自身资金投入 高度依赖外部融资的企业更易受利率和信用利差上升冲击 [8][10] - 本周Meta和特斯拉财报分量明显上升 市场关注重点已不只是营收和每股收益超不超预期 而是资本开支 自由现金流 AI商业化以及管理层对未来投入回报的判断 [12] - 财报数字公布后 业绩会里管理层的解释更值得关注 可能比单一季度利润超预期几个百分点更重要 [13] - AI交易进入验证阶段后 需要盯住的已经不只是股价 而是管理层究竟准备花多少钱 这些钱何时产生回报 [14] 市场行情表现 - 10月19日日韩股市再度走低 韩国KOSPI指数盘初跌破5600点 日内一度下跌3.17% SK海力士跌4% 三星电子跌3% [1] - 日经225指数回落至64000点下方 日内跌2.20% [1] - 经历上周大幅调整后 美股期货周日晚间小幅回升 但市场远没有回到此前的平静状态 [1] - 上周标普500指数下跌近2% 纳指下跌4.5% 结束连续四周上涨 [1] AI交易逻辑演变 - 过去AI交易最容易讲清楚的逻辑是算力需求快速增长 云厂商不断扩建数据中心 芯片 存储和设备公司持续受益 [4] - 现在市场开始往后多算几步 Anthropic第三季度收入达到168亿美元 较第二季度116亿美元继续明显增长 但即使收入还在快速上升 市场依然对增速和AI建设规模产生了新的疑问 [5] - 关注点正在从AI有没有需求 逐渐延伸到资本开支还能增长多久 融资成本有多高 以及这些投入最终能够产生多少现金流和利润 [6] - 这也是最近AI板块波动突然放大的重要背景 [7] 信用市场与AI相关公司压力 - CoreWeave是这轮变化里最典型的公司之一 这家新兴AI云服务商大量依靠债务建设数据中心 [8] - CoreWeave上周股价累计下跌约25% 创2025年11月以来最大单周跌幅 其信用违约掉期也一度进入信用压力较高的区间 [8] - 高盛交易员指出 AI相关信用利差 尤其是部分大型科技公司的信用利差已经扩大至今年较高水平 [10] - 股票投资者因此不得不重新考虑一个问题 如果AI资本开支增速开始放缓 当前融资规模和投资回报还能否匹配 [10] - AI交易内部的分化越来越清楚 现金流充裕的大型科技公司可以更多依靠自身资金投入 高度依赖外部融资的企业则更容易受到利率和信用利差上升的冲击 [10] 本周财报关注要点 - 在这样的市场背景下 本周Meta和特斯拉的财报分量明显上升 [12] - Meta刚刚推出新的AI Agent 并进一步面向企业客户拓展应用 市场会继续追问AI投入能否更快转化为收入 资本开支还会增加多少 新增投入对利润率的压力有多大 [12] - 特斯拉面对的是另一套问题 自动驾驶 Robotaxi和机器人都需要持续投入 上一季度大规模投资已经对利润形成压力 本季度交付数据好于预期后 市场更关心这些投入距离真正贡献盈利还有多远 [12] - 这一轮财报季 营收和每股收益依然重要 但资本开支 自由现金流 AI商业化以及管理层对未来投入回报的判断 可能更容易改变市场预期 [12] 业绩会关注要点 - 财报给出的是结果 业绩会上管理层如何解释这些数字 往往决定市场下一步怎么定价 [13] - Meta会不会继续提高AI资本开支 新AI产品的商业化速度如何 [13] - 特斯拉对自动驾驶和机器人还准备投入多少 [13] - 这些问题很可能比单一季度的利润超预期几个百分点更重要 [13] 后续展望 - 本周Meta和特斯拉先交卷 随后更多大型科技公司也将陆续进入财报窗口 [14] - 经历连续调整之后 这些财报和业绩会可能成为市场重新判断AI交易成色的重要依据 [14]