特斯拉(TSLA)

搜索文档
马斯克,去年薪酬为1583.59亿美元股票奖励
财联社· 2026-10-19 19:24
特斯拉马斯克薪酬披露 - 特斯拉在提交给美国证券交易委员会(SEC)的文件中披露了埃隆·马斯克2025年总薪酬 [1] - 马斯克2025年总薪酬为1583.59亿美元股票奖励 [1]


Elon Musk vows to give SpaceX shares to every child in America in 2027, teases more to come
New York Post· 2026-10-19 19:10
核心观点 - 马斯克承诺明年向美国每位儿童赠送一股SpaceX股票 并称这将是众多赠送计划中的第一步 [1] - 该帖子在数小时内获得近600万次浏览 [1] - 马斯克未详细说明如何分配这些股票 [2] - 根据7月人口普查数据 美国18岁以下儿童有7200万 这意味着马斯克将赠送价值约105亿美元的股票 [2] - SpaceX周五收盘价为146.03美元 [2] - 马斯克作出这一承诺之前 刚批评了AI安全与研究公司Anthropic计划将5%股份拨入新的公共利益基金 [4] - 马斯克建议直接将股票赠予公众 并称这正是他将要做的事情 [4] 相关背景 - 马斯克是全球首位万亿富翁 [2] - 马斯克在X平台上发布了这一承诺 [1] - 马斯克同时是SpaceX和特斯拉的大亨 [1] - 马斯克曾出席特朗普总统在黄金时代美国创新峰会上颁发国家科学奖章的活动 [3] - 马斯克曾出席America.gov网站上线活动 [1]

SpaceX, Tesla earnings to test Musk's AI spending ambitions as merger talk grows
Reuters· 2026-10-19 19:06
文章核心观点 - SpaceX与Tesla即将发布的财报将检验马斯克在人工智能领域的支出雄心,同时市场对两家公司可能合并的讨论持续升温 [1] 财报与AI支出 - SpaceX和Tesla的业绩表现被视为评估马斯克AI投资策略的关键节点 [1] - 两家公司的财报将直接反映其在人工智能领域的资本投入效果 [1] 合并讨论 - 市场关于SpaceX与Tesla合并的猜测不断增长 [1] - 合并谈判的进展成为影响两家公司市场预期的重要因素 [1]
机械行业专题报告:人形机器人2026年前三季度复盘
国海证券· 2026-10-19 19:01
行业投资评级 - 报告维持人形机器人行业"推荐"评级 [6][21] - 报告认为人形机器人处于技术突破、商业化落地初期,后续有望迎来量产空间 [6][21] 核心观点 - 报告复盘了2026年前三季度人形机器人板块行情,包括交易特征及交易低位 [5] - 报告复盘了2026年前三季度人形机器人行业情况,包括海外本体厂(特斯拉、Figure AI、1X)和国内各本体厂的技术、产品、产能和出货等进展,并整理了当前各厂商具身大模型的布局情况 [5] - 2026年以来,机器人板块呈现海外+国产双方情绪和事件共同主导的交易特征,交易低位维持在200亿元-400亿元区间 [6] - 2026年,国内本体厂的产能规划大多在万台区间 [6] - 据IDC最新发布的报告,2026年上半年中国人形机器人市场保持快速增长,出货量超1.9万台,占全球市场约2.5万台的77.9% [19] 2026年前三季度行情复盘——人形机器人的交易特征及交易低位 - 报告选取人形机器人板块部分标的编制人形机器人指数,并以历史交易额(亿元)表示拥挤度 [9] - 2026年以来,人形机器人板块整体呈现较明显波动,上涨和回落的核心指引仍为全球大厂及国内本体厂的"现象级事件" [9] - 交易高位在2025年12月初-2026年2月初以及2026年5月初-7月底,持续时间均在2-3个月,核心事件包括宇树科技过会、WAIC和WRC,2026年5-7月行情基本复现2025年7-9月行情 [9] - 交易特征为海外+国产双方情绪共同主导,2026年上半年交易主要押注宇树科技的上市预期,并随后在WAIC和WRC前后达到情绪高位 [9] - 交易低位磨底200亿元-400亿元区间,根据2025年-2026年10月15日的历史交易额,机器人底部行情维稳200亿元-400亿元区间,如叠加催化,板块有望迎来较大幅度抬升并持续2-3个月行情 [9] - 2025年7月初,智元收购上纬新材 [8] - 2025年7月末-8月,WAIC叠加WRC [8] - 2025年9月,特斯拉公布量产规划,预告Optimus V3 [8] - 2025年12月初,美政府机器人利好政策消息 [8] - 2026年6月1日,宇树科技过会 [8] - 2026年6月1日,英伟达GTC大会,推出集成宇树H2 Plus的基于Isaac GR00T平台的人形机器人参考设计 [8] - 2026年8月19日,宇树科技上市 [8] - 2026年7月-8月,WAIC叠加WRC [8] 2026年前三季度行情复盘——机器人本体丝杠/减速器/电机指数变化 - 报告选取机器人板块的部分相关标的编制指数,丝杠成分包括恒立液压、浙江荣泰、北特科技、五洲新春、金沃科技、震裕科技等 [12] - 减速器成分包括绿的谐波、科达利等 [12] - 电机成分包括汇川技术、兆威机电、雷赛智能、伟创电气、步科股份、卧龙电驱等 [12] - 丝杠板块2025年10月-11月有较明显增速,并多数情况下率先反应整体板块机会(2025年10月、2026年3月、2026年4月中-5月中、2026年6月底-8月中),作为特斯拉人形机器人重要零部件,市场持续交易了丝杠标的的T链预期 [12] - 减速器板块较丝杠板块有滞后性,在2026年6月有较明显增速,核心催化包括绿的谐波北美布局、科达利公告在泰国设立控股子公司并投建谐波减速机生产基地等 [12] - 电机板块行情主要受机器人整体板块影响,可持续关注本体电机的T链国产化及灵巧手电机技术未来的收敛 [12] 2026年前三季度行业复盘——海外本体厂进展及量产情况 - 特斯拉自2021年提出人形机器人业务规划后,机器人的设计持续迭代,硬件版本从原型机持续迭代至V1、V2、V3,硬件已完成三个版本迭代 [13] - 量产方面,根据晚点LatePost公众号2026年7月消息,特斯拉要求国内供应商在2026年9月将产能提到1000台/周,随后在年底提升到2000-2500台/周 [13] - 特斯拉2026年第二季度财报期间,马斯克公开表示生产规模的挑战很大,需要生产部门内部重新建立供应链 [13] - 据特斯拉官方微博,截至2026年4月,特斯拉弗里蒙特建造的Optimus生产线取代了曾经的Model S和X生产线,长期产能目标为100万台/年 [13] - 特斯拉正在准备建设德州超级工厂,长期产能目标为1,000万台人形机器人 [13] - 2025年10月,特斯拉目标大规模制造,对V2设计进行彻底改进 [14] - 2025年11月,特斯拉展示V3灵巧手的原型机 [14] - 2026年3月,特斯拉公布V3外观照片 [14] - 2026年4月,特斯拉公开灵巧手相关专利 [14] - 2026年7月,马斯克发布在弗里蒙特工厂Optimus机器人生产线的照片 [14] - 2026年7月,特斯拉下发具体的Optimus零件采购指引 [14] - Figure AI自2023年5月推出第一代人形机器人Figure 01后,2025年10月推出Figure 03,并推出对应的大模型Helix和数据集Index [15] - Figure AI量产方面,BotQ工厂2025年设计产能为年产12,000台,2026年7月已实现1,000台Figure 03下线 [15] - 2025年2月,Figure AI推出VLA模型Helix [16] - 2025年3月,Figure AI推出大规模人形机器人制造工厂BotQ,第一代产线产能达12,000台/年 [16] - 2025年10月,Figure AI推出第三代人形机器人本体Figure 03 [16] - 2026年4月,Figure AI交付350+台Figure 03,生产率从每天1台提升至每小时1台 [16] - 2026年7月,Figure AI第1000台Figure 03下线 [16] - 2026年8月,Figure AI推出物理数据集Index [16] - 1X面向家庭设计,根据公司官网,截至2026年10月,公司的Hayward NEO工厂已具备年产10,000台的产能,San Carlos工厂预计于2027年建成年产100,000台NEO的产能 [16] - 2025年6月,1X公开1XWM(World Model) [17] - 2025年10月,1X推出25自由度灵巧手 [17] - 2026年7月,1X的NEO家庭机器人开放预定 [17] - 2026年8月,软银或洽谈1X多数股权收购 [17] 2026年前三季度行业复盘——国内本体厂进展及量产情况 - 宇树科技截至2026年7月累计下线18000台,2026上半年出货量5900-7000+台(不同统计口径) [18] - 优必选柳州工厂年产能达万台级,2026上半年全尺寸具身人形出货921台,截至2026年6月30日公司超仿真机器人订单13000+台 [18] - 智元截至2026年9月累计下线20000台,2026年上半年出货量超8600台-9700台(不同统计口径) [18] - 小鹏2026年9月生产线正式启用,公司预计2026年底进入规模量产,计划2027年面向中国及海外市场正式上市和交付 [18] - 小米预计未来5年有大批量人形机器人进入小米工厂 [18] - 广汽预计2026年推进核心产品小批量试产,2027年实现规模化量产 [18] - 银河通用2026上半年累计出货超1100台 [18] - 乐聚机器人广东自动化产线年产能达万台级,2026上半年出货量650台 [18] - 星海图将正式开启万台级规模化放量,完成千台级订单跑通 [18] - 零次方截至2026年4月单月稳定量产百台,截至2026年4月订单数已突破亿元 [18] - 众擎机器人预计2026年公司将具备万台级的规模化量产交付能力,预计数千台出货 [18] - 从各本体厂进展来看,截至2026年上半年,出货量较高的公司包括宇树科技、优必选、智元和银河通用等 [19] - 各厂商对2026年度的产能规划部分在万台量级区间 [19] 2026年前三季度行业复盘——大模型 - 英伟达核心模型/平台为Cosmos世界模型+Isaac仿真框架+Isaac GR00T N系列模型,路线类型为VLA+世界模型,数据路径利用了大规模混合数据源:用于世界知识学习的互联网规模人体视频+用于物理对齐的真实遥操作数据+为安全扩展学习而生成的合成数据,工具搭配Isaac-Teleop遥操作硬件、SONIC等 [20] - 谷歌DeepMind核心模型/平台为Gemini Robotics 2 + ER 2 + On-Device 2,路线类型为VLA [20] - Figure核心模型/平台为Helix系列+Index预训练驱动,路线类型为VLA,数据路径为多机器人、多任务、多操作员高质量操作数据集+机器人视觉数据+互联网规模数据,工具通过Index平台获取用户视频数据等 [20] - Physical Intelligence核心模型/平台为π系列模型+RLT,路线类型为VLA+强化学习token改进精细操作,数据路径为互联网规模预训练数据+开源机器人真机数据+高质量后训练真机数据等,工具为机器人硬件本体等 [20] - 宇树核心模型/平台为UnifoLM-WMA-0 + UnifoLM-VLA-0,路线类型为WM+VLA,数据路径为高质量真机器人数据训练+继续预训练等,工具为机器人操作数据+继续预训练等 [20] - 智元核心模型/平台为GO系列+Genie Sim仿真平台+WAM(World Action Model,原生世界—动作模型),路线类型为VLA+WAM,数据路径GO系列通过真机数据+互联网数据采集+基于已有真机数据生成隐式数据,Genie Sim为生成式仿真训练平台,WAM为遥操+无本体+Rollout回流+失败数据,工具通过genie studio等一站式开发平台,整合智元开源的百万级真机与仿真数据,提供自研及主流基座模型,内置完整仿真工具链,提供高保真仿真数据合成等 [20] - 银河通用核心模型/平台为AstraBrain +WAM-TTT(World-Action Model Test-Time Training),路线类型为VLA+WAM,数据路径为合成仿真数据为主、真机数据为辅,人类示范数据预训练 [20] - 星海图核心模型/平台为G 0.5,路线类型为VLA,工具通过大规模、多任务预训练,让模型形成可迁移、可组合的操作智能 [20] - 千寻智能核心模型/平台为Spirit AI系列,路线类型为VLA,数据路径为海量互联网视频数据+VLM及仿真数据+遥操作数据+真实任务数据,真实世界交互数据涵盖丰富的长尾复杂场景与多模态操作样本,2026年将积累100万小时真实世界交互数据 [20]

政策端+产业端发力,新兴领域蓬勃发展
国盛证券· 2026-10-19 18:36
行业投资评级 - 增持(维持)[4] 核心观点 - 政策端与产业端共同发力,新兴领域蓬勃发展[1] - 零部件企业持续卡位液冷、人形机器人等高成长新赛道[1] - 三季报发布在即,配置聚焦绩优龙头公司[1] - 机器人领域首批国家标准发布,深挖细分应用场景加速推进商业化落地[2] - 液冷领域上海“十五五”规划收紧PUE,产业端加速放量[3] - 建议关注AI方向:潍柴动力、银轮股份、飞龙股份、瑞可达、天润工业、长源东谷、宗申动力[3] - 建议关注机器人方向:浙江荣泰、斯菱智驱、德昌电机控股、拓普集团、三花智控、新泉股份、双环传动、恒帅股份、福赛科技、恒勃股份、绿的谐波[3] 一、周度行情 - 本周(10.12-10.16)SW汽车板块整体-4.71%,板块排名18/31[1][9] - 上证指数-2.56%,深证成指-6.64%,沪深300指数-3.40%[1][9] - 分细分子板块看,SW乘用车-2.01%,SW摩托车及其他-4.60%,SW商用车-0.61%,SW汽车服务-4.45%,SW汽车零部件-6.00%[9] - A股涨幅前五名:捷众科技+25.75%、西菱动力+9.13%、海安集团+7.23%、中马传动+6.94%、天汽模+6.81%[14] - A股跌幅前五名:涛涛车业-30.85%、华纬科技-18.18%、中路B股-17.04%、云意电气-16.92%、模塑科技-16.09%[14] - 港股涨跌幅前五名:首控集团+21.28%、雅迪控股+5.80%、赛力斯+4.03%、奇瑞汽车+2.70%、华晨中国+1.41%[18] - 港股跌幅前五名:德昌电机控股-21.87%、易鑫集团-19.80%、喜相逢集团-15.79%、和谐汽车-13.46%、汽车街-12.86%[18] - 美股涨幅前五名:帕特里克工业+7.22%、THOR INDUSTRIES+7.16%、LCI INDUSTRIES+7.14%、奥托立夫+5.68%、丰田汽车+5.02%[19] - 美股跌幅前五名:DIGITAL CURRENCY X TECHNOLOGY-49.40%、康迪车业-38.10%、法拉第未来-26.39%、POLESTAR AUTOMOTIVE HOLDING UK-25.86%、恒源电动汽车-18.33%[19] 二、周度新闻 汽车零部件产业链 - 特斯拉发布新一代Roadster电动跑车,搭载SpaceX推进器,零百加速不到1秒,最高时速超230英里(约370公里),2028年开始量产[25] - 沃尔沃汽车与英伟达扩大合作,整合NVIDIA Hyperion传感器与计算架构、Halos安全系统及Alpamayo驾驶软件栈,推进新一代自动驾驶技术[26] - Stellantis将与零跑合作在意大利波米利亚诺工厂生产小型电动车,利用共同开发的电动车平台[27] - 特斯拉宣布超300辆Cybercab在奥斯汀投入运营,服务上线30天规模增长至8倍,下一站达拉斯[28] 机器人产业链 - 思灵工博会发布Agile Core机器人操作系统与VT10-G视触觉传感器,支持15分钟快速产线换型,推动具身智能落地工业场景[29] - 珞石机器人与京东工业深化供应链及场景合作,围绕工业品供应链、数智化服务、标杆场景落地及产业生态共建开展协同[30] - 首批人形机器人领域国家标准发布,6项国标定调,2027年4月1日起实施,包括5项技术要求系列标准及《人形机器人仿真测试平台技术规范》[31][32] - 第二十六届中国国际工业博览会在上海举行,设置机器人、新一代智能制造等展区,吸引24个国家和地区3200余家展商参展[33] 数据中心液冷产业链 - Cooler Master发布2500kW液对液In-Row CDU,支持990 GPM流量、4—5℃趋近温差,目标2026年第四季度量产,组合覆盖CDU(150kW—2500kW)[34] - 英伟达MGX 1.2开放式机柜规范支持最高250kW功率,导入5000A液冷电力汇流排、机柜级盲插式液冷连接及标准化电源与冷却介面[35] - 双鸿首次展出6MW In-Row CDU,可依据IT设备负载变化实时调整冷却液流量与压差,单一AI机柜散热需求已突破200kW[35] - Bitdeer AI签署8年数据中心服务协议,在马来西亚赛城园区新增60MW的A103 AI云数据中心设施,专为液冷机架级英伟达系统设计,覆盖下一代Vera Rubin平台,预计2028年第一季度投运[36] - Bitdeer AI已锁定AI云容量约333.5MW,达2028年第一季度350MW目标的约95%,在手项目管道估值超100亿美元[36] - 普林斯顿数字集团(PDG)寻求最高12亿美元银团贷款,用于马来西亚柔佛州198.8兆瓦数据中心园区项目[36] - DayOne拟赴美上市,估值约200亿美元,机房主要建在马来西亚柔佛与印尼巴淡,三年内通电容量从49兆瓦增至962兆瓦[36] - 上海“十五五”规划收紧PUE至1.2,支持液冷技术、高效服务器、绿色能源、基于人工智能的节能智控模型等集成应用,新建算力设施能源利用效率不超过1.2[37] - 英伟达基于第三代MGX 1.2参考架构向OCP开放Vera Rubin机柜与计算托盘关键设计,计算托盘组装时间从Grace Blackwell时代的约90分钟压缩至Vera Rubin的约1分钟[38] - 维谛柔佛Senai新厂落成,占地约23.6万平方英尺(约2.19万平方米),主要生产面向AI液冷服务器的CoolChip CDU,部署时间较传统方式最多可缩短85%[39] - 柔佛州已获批42个数据中心项目、价值超1640亿林吉特,维谛新厂预计2027年满产时创造约500个技能岗位[39] 三、板块个股公告 机器人产业链 - 美湖股份:实际控制人许仲秋计划在2026年10月19日起的未来6个月内增持公司股份,增持金额不低于人民币1,000.00万元且不超过人民币2,000.00万元[40] - 震裕科技:预计2026年前三季度实现归母净利润6.5-7.0亿元,同比增长57.8%-69.9%,扣非净利润6.2-6.7亿元,同比增长55.8%-68.4%[41] 数据中心液冷产业链 - 申菱环境:向不特定对象发行可转换公司债券募集资金总额不超过10亿元,用于液冷新质智造基地项目(总投资额8亿元)及补充流动资金(总投资额2亿元)[42] - 冰轮环境:预计2026年前三季度实现归母净利润5.6-6.4亿元,同比增长30%-50%,扣非净利润5.1-6.0亿元,同比增长29%-51%[43]


汽车行业周报-20261019
华鑫证券· 2026-10-19 18:34
行业投资评级 - 报告对汽车行业维持"推荐"评级 [2][12] 核心观点 - 特斯拉Roadster2亮相并明确2028年得州超级工厂量产,Cybercab已正式开启商业化运营,生产速度较传统制造提升五倍以上,有望加速Robotaxi规模化落地 [4] - Semi正式开启大规模量产交付,有望带动商用车电动化产业链需求释放 [4] - 当前智能驾驶板块处于政策与产品落地的密集催化期,FSD入欧进程加速有望推动自动驾驶全球化兑现 [4] - 建议优先布局已进入特斯拉供应链的确定性标的 [4] - 具身智能"ChatGPT时刻"加速临近,最快或在一两年内到来 [5] - Optimus产能快速爬坡中,叠加国家政策扶持、国产链宇树、小鹏等催化,看好人形机器人板块迎来确定性行情 [7] - 建议优先布局T链及国产链确定性标的,受益于产能爬坡有望带来订单增长,同时关注具备核心零部件研发能力、适配人形机器人量产需求的优质企业 [7] - 当前全球AI算力基础设施进入扩张期,高功率密度机柜规模化部署有望驱动液冷需求快速释放,看好液冷板块持续性行情 [10] - 建议优先布局AI算力托管、高功率智算中心建设、电力配套及服务器基础设施产业链标的,优先选择液冷系统集成龙头及深耕冷板本体、CDU、快插接头、管路、密封件等核心结构零部件标的 [10] 特斯拉Roadster2亮相 - 特斯拉于10月15日在得克萨斯州麦格雷戈SpaceX测试场正式发布Roadster2,同步公布三款配置、量产时间表及预订安排 [3] - 该车搭载冷气推进系统,现场演示了倒立行驶、空中翻滚与短暂离地飞行 [3] - 性能版面向公路,配主动气动与多模式吸附系统,0-60英里/小时加速低于1.6秒 [3] - 推力版面向赛道、双座,增加后置冷气推进器,加速低于0.9秒 [3] - 火箭版可飞行、单座,周身约10个推进器支持前向、上向加速与横向旋转,加速低于0.59秒 [3] - 所有版本续航均超过300英里,极速超过230英里/小时 [3] - Roadster2推进系统使用压缩空气,推力超过80千牛,碳纤维压力容器几乎占满车内可用空间,气罐可再充 [3] - 性能版订金5万美元、推力版约25万美元、火箭版仅限邀请,最终售价未公布 [3] - 量产将于2028年在得州超级工厂启动 [3] 具身智能与机器人产业 - 10月12日宇树科技创始人王兴兴在第二十六届中国国际工业博览会开幕式上表示,随着GPT-6等模型取得突破,具身智能临界点正加速到来,最快可能仅需一两年 [5] - 王兴兴预测明年GPT-7有望推动具身智能关键问题取得系统性突破 [5] - 王兴兴提出产业拐点标准:当机器人在80%的陌生场景中仅凭语音指令即可完成80%的任务时,拐点就将到来,快则2-3年,慢则5-10年 [5] - 公司团队已将GPT-6部署至机器人进行任务测试,效果表现良好 [5] - 2026中国工博会机器人展于10月12-16日举办,展会规模达56000平方米 [6] - 工业机器人赛道中ABB、发那科、库卡、埃斯顿、钱江机器人等头部品牌集中展示搬运、焊接、喷涂、装配等场景的最新机型与系统方案 [6] - 协作机器人领域节卡机器人、越疆科技等企业集中亮相,产品以安全、灵活、易部署特性应用于中小批量、多品种混线的柔性制造场景 [6] - 傅利叶、智元、优必选、宇树科技等企业展示了人形机器人在分拣、物流、装配等场景中的应用探索 [6] - 上海启动新一代智能制造行动,到2028年实现全市重点制造企业智能工厂全覆盖,培育500家先进级智能工厂,推动8000台人形机器人进工厂,工业机器人密度达每万人600台 [38] - 新剑传动回复创业板IPO问询,表示特斯拉机器人设计方案接近定型,即将进入量产周期 [38] - 星尘智能完成10亿元新一轮融资,投后估值150亿元,本轮融资由投控东海领投 [38] - 爱仕达展示自研ASD-S2人形机器人,拥有31个自由度,单臂负载5公斤,向产业伙伴开放从核心零部件到整机交付的制造能力 [38] - 雷赛智能2026年无框力矩电机全年在手订单超过100万台,预计全年交付80万至90万台,当前月产能达15万台,正扩建自动化产线向年产300万台迈进,关节模组在手订单超过6万台 [39] - 四川具身科技完成超1亿元Pre-A轮融资,"爱湫"9.8万元起售 [39] 英伟达MGX1.2与Vera Rubin机架规范 - 在2026年OCP全球峰会上,英伟达通过MGX 1.2规范向OCP贡献了Vera Rubin平台的机架和计算托盘设计,并推出Vera CPU机架规范、开源DSX软件组件 [8] - MGX 1.2是第三代MGX参考设计,支持功率最高达250kW的机架部署 [8] - 液冷方面支持机架级盲插式液冷连接、无风扇液冷计算托盘,引入MQD及盲插式MQDB两种新型紧凑型接头 [8] - 供电方面采用面向更高功率AI系统设计的5,000A液冷母排,以及标准化的电源和冷却接口 [8] - 机械结构方面支持可配置的I/O舱位、原生支持19英寸设备、更高密度的机架布局 [8] - Vera CPU机架最多可容纳256颗Vera CPU,主要面向智能体AI中CPU计算占比较高的工作负载 [9] - Vera Rubin NVL72继续作为大规模训练与推理的平台 [9] - 英伟达扩展DSX AI Factory平台的操作管理层DSX OS,新增四个开源组件 [9] - 集群就绪性测试引擎在训练任务开始前利用模拟工作负载对GPU集群进行压力测试 [11] - 机架管理服务将机架作为硬件抽象单元,实现大规模固件管理 [11] - 英伟达基础设施控制器集群API提供程序负责裸金属资源配置及租户接入,可将集群的部署启动时间从数天缩短至数小时 [11] 人形机器人板块市场表现 - 本周华鑫人形机器人指数跌7.85%,2025年以来累计收益率达到45.9% [21] - 本周人形机器人板块成交量占中证2000指数成交量的7.1%,位于2025年以来的1.0%分位 [21] - 人形机器人板块细分赛道中,本周总成跌8.6%,灵巧手跌14.6%,丝杠跌6.9%,减速器跌9.1%,电机跌10.7%,传感器跌8.0% [25] - 重点跟踪的机器人相关标的中,开特股份(3.4%)、中坚科技(1.7%)、爱柯迪(1.0%)等涨幅居前 [31] - 德昌电机控股(-21.9%)、凯迪股份(-18.0%)、云意电气(-16.9%)等位居跌幅榜前列 [31] 汽车板块市场表现及估值水平 - 本周中信汽车指数跌4.6%,落后大盘1.2个百分点,本周沪深300跌3.4% [41] - 中信30个行业中,涨幅最大的为食品饮料(1.8%),跌幅最大的为通信(-10.7%),中信汽车指数位列30个行业中第17位 [41] - 汽车细分板块中,乘用车跌2.1%,商用车跌6.4%,汽车零部件跌5.5%,汽车销售及服务跌1.9%,摩托车及其他跌3.9% [42] - 概念板块中,新能源车指数跌8.9%,智能汽车指数跌6.0%,人形机器人指数跌4.8% [42] - 近一年以来(截至2026年10月16日),沪深300跌9.5%,汽车、新能源车、智能汽车涨跌幅分别为-26.7%、-27.0%、-31.7%,相对大盘的收益率分别为-17.2pct、-17.6pct、-22.3pct [42] - 重点跟踪的公司中,西菱动力(9.1%)、中马传动(6.9%)、天汽模(6.8%)等涨幅居前 [47] - 福立旺(-16.9%)、云意电气(-16.9%)、模塑科技(-16.1%)等位居跌幅榜前列 [47] - 海外车企中,宝马集团(7.1%)、丰田汽车(5.0%)、本田汽车(4.8%)等表现居前,LUCID(-17.4%)、RIVIAN(-11.0%)、特斯拉(-7.3%)等表现靠后 [53] - 截至2026年10月16日,汽车行业PE(TTM)为27.3,位于近4年以来16.0%分位;汽车行业PB为1.9,位于近4年以来8.9%分位 [56] 行业数据跟踪 - 中汽协数据:1至9月新能源汽车产销量分别完成1248.3万辆和1247.2万辆,同比分别增长11%和11.1%,新能源汽车新车销量达到汽车新车总销量的53.6% [60] - 1至9月新能源汽车出口400.6万辆,同比增长1.3倍 [60] - 自2027年4月1日起,新能源汽车增值税出口退税率由13%下调至9% [60] - 10月1-11日全国乘用车市场零售45.9万辆,同比去年10月同期下降24%,较上月同期增长7% [61][65] - 10月1-11日厂商批发38.5万辆,同比下降18% [61][69] - 10月1-11日新能源零售渗透率61.2%,厂商新能源批发渗透率78.1% [61] - 10月第一周全国乘用车市场日均零售3.3万辆,同比去年10月同期下降25%,较上月同期下降10% [65] - 10月第二周全国乘用车市场日均零售5.8万辆,同比去年10月同期下降22%,较上月同期增长32% [65] - 10月第一周全国乘用车厂商日均批发2.1万辆,同比去年10月同期下降32%,较上月同期下降44% [69] - 10月第二周全国乘用车厂商日均批发6.0万辆,同比去年10月同期下降7%,较上月同期增长23% [69] - 10月12日-10月16日,钢铁、铜、铝、橡胶、塑料均价分别为0.36/11.13/2.35/1.63/1.07万元/吨,本周周度环比分别-0.1%/-0.8%/-0.6%/0.6%/2.7% [70] - 10月1日-10月16日价格的月度环比分别为-4.2%/1.5%/-2.9%/6.4%/8.4% [70] - 2024年1月至今,钢铁、塑料价格波动平稳,铜、铝、橡胶价格波动变化相对较大 [76] 公司公告 - 赛力斯截至2026年10月12日累计回购公司股份17,535,670股,占总股本约1.01%,回购最高价91.00元/股、最低价43.99元/股,支付总金额982,958,440.39元 [80] - 华纬科技本次发行总额为57,500.00万元可转债,每张面值100.00元,共计5,750,000张,按面值发行 [81] - 远东传动2026年前三季度预计归属于上市公司股东的净利润15,100万元~16,500万元,比上年同期增长58.37%~73.05% [82] - 北汽蓝谷拟增资金额不超过10亿元,控股股东北汽集团拟增资金额不超过6.38亿元,增资金额合计不超过16.38亿元 [83] - 三花智控截至2026年10月15日回购公司A股股份5,813,422股,占总股本0.1382%,最高成交价37.00元/股,最低成交价32.34元/股,成交总金额207,951,337.84元 [84] 推荐标的 - 本周核心组合:光洋股份、双环传动、新泉股份、凯迪股份、模塑科技、骏创科技、天创时尚 [12] - 关节总成价值量高,推荐新泉股份、拓普集团、双林股份 [14] - 丝杠是人形机器人优质赛道,推荐双林股份、嵘泰股份,关注贝斯特 [14] - 灵巧手是Optimus Gen3最大边际变化,推荐德昌电机控股、伟创电气、浙江荣泰,关注鸣志电器 [14] - 电机是机器人动力源泉,推荐德昌电机控股、伟创电气,关注信捷电气 [14] - 减速器是旋转关节重要组成部分,推荐双环传动、凯迪股份、飞亚达,关注易实精密、翔楼新材 [14] - 传感器是人形机器人的"感官",推荐亚普股份(旋变)、开特股份(力传感器),关注汉威科技、安培龙 [13] - 轻量化是大势所趋,推荐模塑科技、骏创科技、恒勃股份、维科精密,关注恒辉安防 [13] 重点关注公司及盈利预测 - 模塑科技(000700.SZ)2026-10-19股价10.01元,2025/2026E/2027E EPS分别为0.53/0.69/0.75元,PE分别为18.89/14.51/13.35,投资评级买入 [15] - 双林股份(300100.SZ)2026-10-19股价18.24元,2025/2026E/2027E EPS分别为0.88/1.08/1.28元,PE分别为20.73/16.89/14.25,投资评级买入 [15] - 雷迪克(300652.SZ)2026-10-19股价23.93元,2025年EPS为1.06元,PE为22.58,投资评级买入 [15] - 北汽蓝谷(600733.SH)2026-10-19股价4.49元,2025/2026E/2027E EPS分别为-0.82/-0.38/0.04元,PE分别为-5.48/-11.82/112.25,投资评级买入 [15] - 赛力斯(601127.SH)2026-10-19股价46.49元,2025/2026E/2027E EPS分别为3.67/3.85/2.47元,PE分别为12.67/12.08/18.82,投资评级买入 [15] - 新泉股份(603179.SH)2026-10-19股价32.28元,2025/2026E/2027E EPS分别为1.60/2.46/3.00元,PE分别为20.18/13.12/10.76,投资评级买入 [15] - 嵘泰股份(605133.SH)2026-10-19股价26.51元,2025/2026E/2027E EPS分别为0.85/1.18/1.42元,PE分别为31.19/22.47/18.67,投资评级买入 [15] - 凯迪股份(605288.SH)2026-10-19股价53.80元,2025/2026E/2027E EPS分别为0.86/1.15/1.33元,PE分别为62.56/46.78/40.45,投资评级买入 [15] - 开特股份(920978.BJ)2026-10-19股价18.25元,2025/2026E/2027E EPS分别为0.97/1.25/1.55元,PE分别为18.81/14.60/11.77,投资评级买入 [15] - 维宏股份(300508.SZ)2026-10-19股价31.24元,2025/2026E/2027E EPS分别为0.81/1.09/1.26元,PE分别为38.57/28.66/24.79,投资评级买入 [16] - 恒辉安防(300952.SZ)2026-10-19股价14.44元,2025/2026E/2027E EPS分别为0.77/0.99/1.26元,PE分别为18.75/14.59/11.46,投资评级买入 [16] - 恒勃股份(301225.SZ)2026-10-19股价47.17元,2025/2026E/2027E EPS分别为1.54/1.71/1.94元,PE分别为30.63/27.58/24.31,投资评级买入 [16] - 维科精密(301499.SZ)2026-10-19股价22.74元,2025/2026E/2027E EPS分别为0.39/0.47/0.71元,PE分别为58.31/48.38/32.03,投资评级买入 [16] - 拓普集团(601689.SH)2026-10-19股价39.80元,2025/2026E/2027E EPS分别为1.60/1.71/2.12元,PE分别为24.88/23.27/18.77,投资评级买入 [16] - 亚普股份(603013.SH)2026-10-19股价15.00元,2025/2026E/2027E EPS分别为1


CoreWeave, Sandisk, Marvell, Tesla, SpaceX, and More Stocks That Explain Today's Market
Barrons· 2026-10-19 18:16
文章核心观点 - AI相关股票普遍上涨 包括英特尔 闪迪和CoreWeave [1] - 石油巨头股价下跌 因原油价格回落 [1] AI股票表现 - 英特尔股价上涨 [1] - 闪迪股价上涨 [1] - CoreWeave股价上涨 [1] 石油行业表现 - 石油巨头股价下跌 [1] - 原油价格出现回落 [1]


Tesla Costs More Than $350 a Share. Here's Why I'd Still Buy One.
The Motley Fool· 2026-10-19 18:12
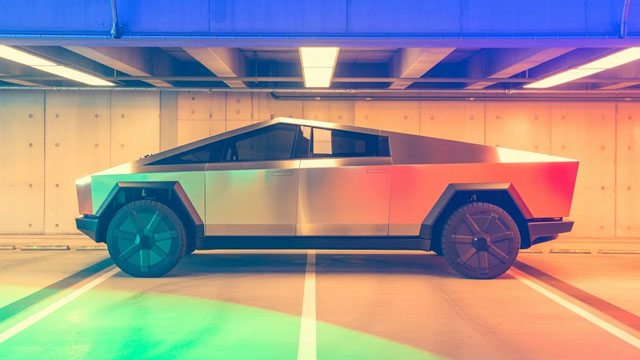
核心观点 - 特斯拉股票虽然价格高昂,但当前可能是买入至少一股的好时机,即使经纪商支持碎股交易,购买整股也更具优势,因为整股提供完整投票权且可转入不允许碎股购买的经纪账户 [2] - 特斯拉股价报354.72美元,当日下跌7.72美元,跌幅2.13%,市值达1.40万亿美元 [5] - 尽管特斯拉今年不受投资者青睐,但波动性一直是其特点,历史上只是时间问题便会像新Roadster火箭一样升空 [8] 产品与业务前景 - 高端Roadster只是全球市值最高汽车制造商众多新产品之一,特斯拉的Optimus人形机器人、自动驾驶平台改进以及进军商用车领域,使分析师预计未来三年年收入将接近翻倍 [4] - 汽油价格飙升提升了电动汽车的价值主张,扭转了自去年秋季联邦税收抵免到期后美国驾驶者的看跌叙事,此前新购或租赁最高可享7500美元联邦税收抵免 [3] 财务表现与预期 - 上一季度盈利能力减半,分析师预计本周晚些时候公布的第三季度业绩中利润降幅将小得多,但仍需扭转局面 [6] - 营收从去年第四季度下滑中迅速恢复,股价今年下跌21%,但基本面表现更好,分析师预计周三下午财报更新时销售持平,这实际上是好事,因为去年第三季度销售激增是由于美国买家赶在联邦税收抵免到期前下单 [7] 关键数据 - 当日交易区间349.33至370.50美元,52周区间297.38至498.83美元,成交量25.31万,平均成交量3770万,毛利率18.85% [5][6]
2026.10.19-10.25 周题材大事件梳理
新财富· 2026-10-19 16:00
文章核心观点 - 本周(2026年10月19日至10月25日)全球财经与产业界迎来密集事件窗口,涵盖中国宏观经济数据发布、央行LPR报价、多场行业顶级会议以及美股与AH股重要财报 [1][2][4] - 行业焦点集中在汽车供应链、半导体大硅片、智能网联汽车、AI算力、具身智能、创新药、消费电子等赛道 [2][3] 宏观经济与政策事件 - 10月19日周一,中国三季度GDP及9月国民经济运行数据发布 [2] - 10月20日周二,中国央行公布LPR报价 [2] - 10月20日周二,2026年亚太经合组织财政部长会议举行 [2] - 10月19日周一,金融街论坛年会开幕 [2] - 10月19日周一,港交所因重阳节休市 [2] 汽车与新能源行业 - 10月19日周一,2026中国汽车供应链大会举行,涉及汽车、新能源汽车领域 [2] - 10月21日周三,2026世界智能网联汽车大会举行,涉及智能驾驶、车路云领域 [3] 半导体与AI算力行业 - 10月20日周二,第九届半导体大硅片论坛举行,涉及半导体大硅片领域 [2] - 10月20日周二,英伟达GTC柏林开幕 [2] - 10月21日周三,2026全球计算大会举行,涉及AI算力领域 [3] - 10月21日周三,通用人工智能大会举行 [3] - 10月22日周四,2026世界物理AI大会暨宇树合作伙伴生态大会举行 [3] - 10月23日周五,2026全球开发者先锋大会暨国际具身智能技能大赛举行,涉及具身智能领域 [3] 医药生物行业 - 10月21日周三,第93届全国药品交易会举行,涉及医药生物领域 [3] - 10月23日周五,2026欧洲肿瘤内科学会(ESMO)大会举行,涉及创新药领域 [3] 消费电子与贸易科技 - 10月20日周二,苹果双11活动开启,涉及消费电子领域 [2] - 10月21日周三,第十九届中国—欧盟投资贸易科技合作洽谈会举行,涉及贸易、科技领域 [3] - 10月22日周四,CTE中国玩具展&潮玩展举行 [3] 可持续与全球领导者议题 - 10月20日周二,2026可持续全球领导者大会举行 [2] 周内重要财报 - 美股财报:特斯拉、Meta、IBM、德州仪器 [4] - AH股财报:宁德时代、寒武纪、海光信息、中国移动、中国电信 [4]


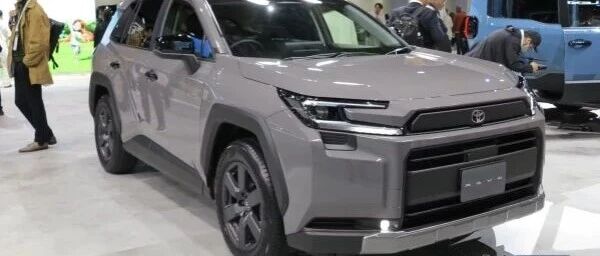
丰田计划到2030年实现全系车型SDV化
日经中文网· 2026-10-19 16:00
丰田SDV战略核心观点 - 丰田计划到2030年将全部50款车型改为软件定义汽车(SDV),每年1000万辆新车将搭载自研软件平台Arene [2] - 丰田将从传统的一次性汽车销售转向以软件持续收费盈利的商业模式,消费者购车后可通过软件更新持续提升车辆功能 [2] - SDV此前由欧美及中国车企率先开发,随着全球销量第一的丰田决定在所有车型上支持SDV,汽车研发竞争正式进入以SDV为核心的新阶段 [4] - 丰田提出目标称到2030财年将新车销售以外业务的营业利润提升至目前的1.4倍,达到3万亿日元 [6] 丰田SDV推进计划 - 自2025年推出的SUV RAV4开始搭载Arene,今后将适用于所有车型,预计每年有1000万辆新车成为SDV [4] - 计划到2035年向丰田合作的汽车制造商提供Arene,进一步增加搭载车辆 [4] - Arene今后还将搭载于安装在机器人、住宅和电线杆等基础设施设备的通信设备上,车辆与基础设施通过通信互联 [6] - 丰田提出维持在日本国内生产300万辆的生产体制和雇佣规模 [10] 各汽车厂商软件更新功能对比 - 美国特斯拉通过OTA有偿追加自动驾驶功能等 [9] - 美国福特提高脱手驾驶功能 [9] - 德国梅赛德斯-奔驰马力提高2成等,提高加速性能 [9] - 德国宝马按远程泊车和发动机远程启动等功能收费 [9] - 欧洲斯特兰蒂斯追加EV充电管理和被盗车辆追踪支援等 [9] - 中国比亚迪免费提升自动泊车及驾驶辅助 [9] SDV行业趋势与市场影响 - 美国特斯拉提供可通过无线方式更新车辆功能的空中下载(OTA),并推出付费更新自动驾驶等功能的服务 [6] - 德国梅赛德斯-奔驰提供付费软件更新可提升加速性能,宝马BMW针对远程泊车等功能收取费用 [6] - 中国企业比亚迪和小鹏集团等也可以通过软件增加驾驶功能,但多数情况下是免费提供的 [8] - 调查公司Global Information等预测称到2030年SDV的全球市场规模将达到7865亿美元,增至2025年的2倍 [8] - 随着SDV的发展顾客到店次数将会减少,若能远程完成软件升级、添加功能或修复故障,顾客便无需再专程前往专卖店 [8] 零部件制造商与丰田其他业务 - 零部件制造商正面临开发战略的调整,过去每当新车增加新功能时都会开发新的零部件,但在SDV模式下可通过软件升级实现,因此零部件总量可能减少 [10] - 未来需开发能与通过软件改变功能的SDV兼容的零部件,要求企业重新构建开发体系 [10] - 随着SDV的增加,需要推出吸引经销商和客户的新服务,并加强与零部件厂商的合作以提升研发能力 [10] - 丰田在欧洲的技术说明会上展示了面向混合动力车(HV)和汽油车的新型发动机,并公布了向其他厂商销售的计划 [10] - 发动机的外销业务到2032年将实现2500亿日元的销售额 [10] - 全固态电池预计将在2027至2028年实现实用化,应用于商用车及无人机等领域 [10]