Rise launches Moments: turning a market question into one action
The Manila Times· 2026-09-30 02:07
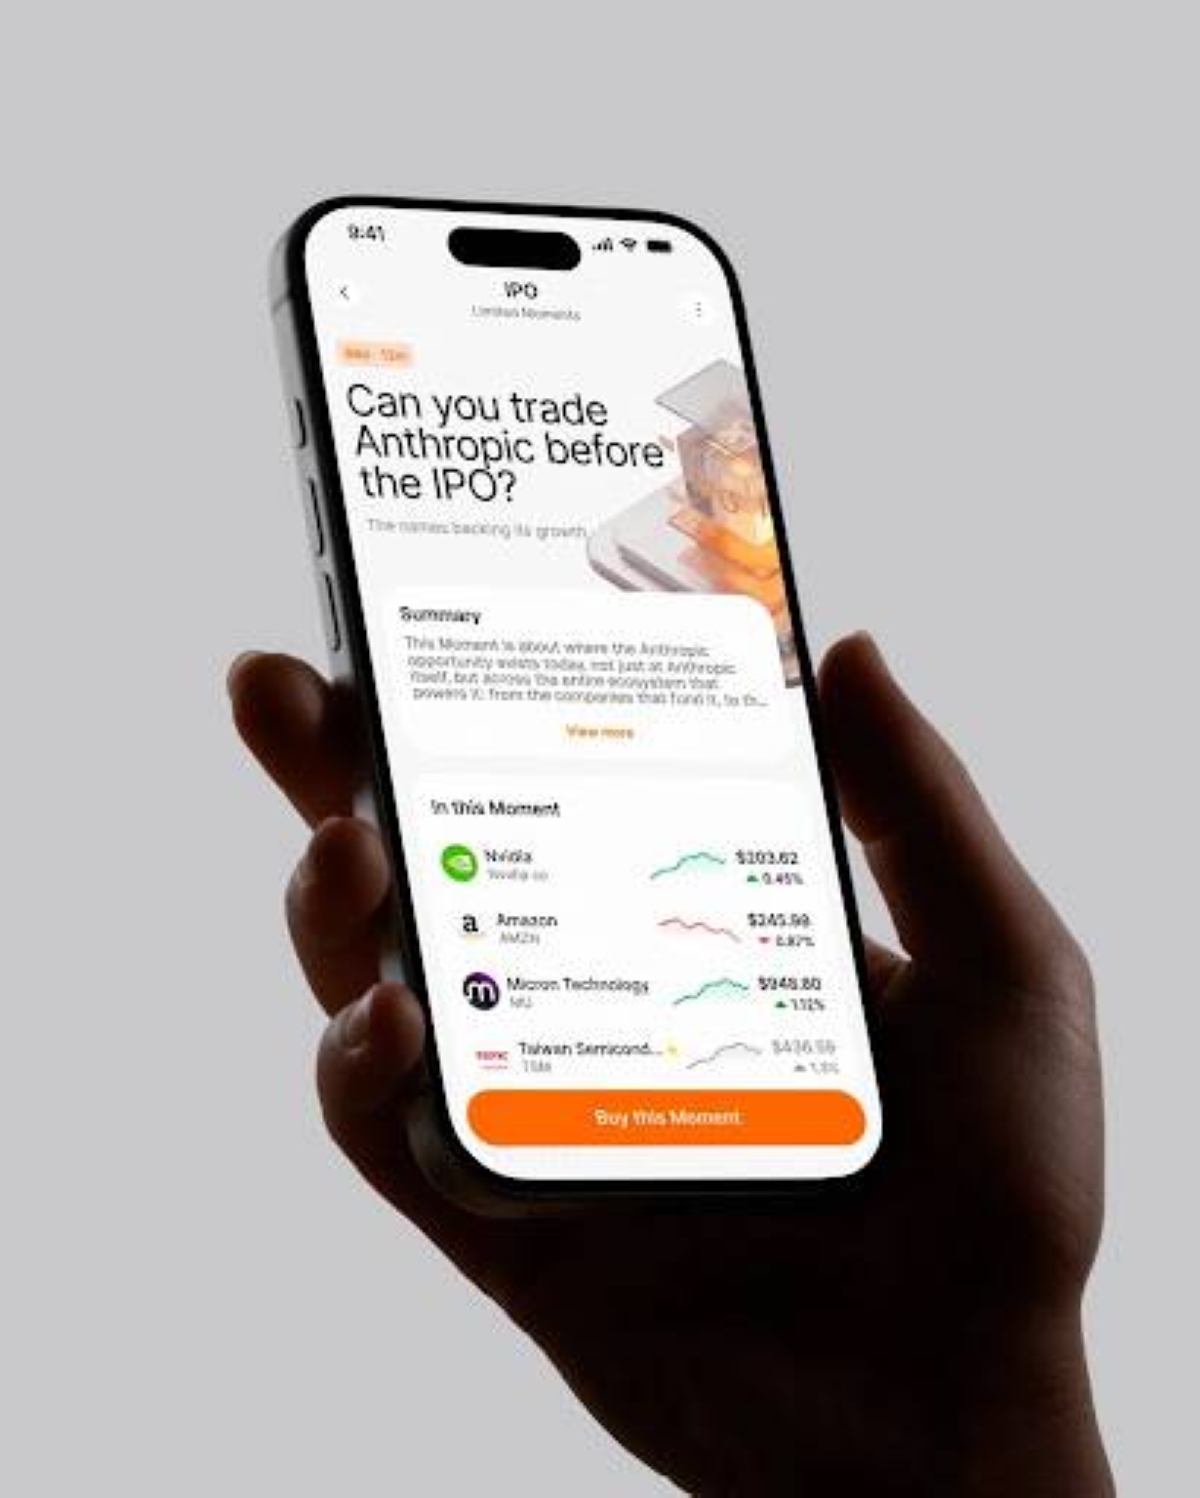
产品发布核心观点 - Rise是INGOT Group旗下的交易应用,推出Rise Moments功能,允许用户无需逐一研究、配置和下单每个标的即可对市场观点进行操作 [1] - 每个Moment以一个市场问题为起点,Rise Research Desk将该问题映射为一组明确的上市工具,并以通俗语言发布完整列表及每个工具的角色说明 [2] - 交易者输入一个金额,Rise即可一键开设整套仓位,每个仓位均为标准交易,可单独编辑,并标记其来源的Moment [2] - Moments由Rise Research Desk构建,仅用于执行,Rise不提供投资建议,Moment不是基金或管理型投资组合 [6] - Moments现已在iOS和Android平台向所有Rise客户开放,支持英语、阿拉伯语和西班牙语 [7] 首发六个Moment概览 - 首发共六个Moment,其中两个为限时提供 [2] - 四个开幕Moment围绕长期叙事,涵盖人工智能、电动汽车、绿色能源和奢侈品时尚 [5] - 两个为限时Moment,在主题活跃期间推出 [5] - Rise将随着市场讨论的变化增加和淘汰限时Moment [5] 限时Moment一:海湾石油是否超越原油本身 - 该Moment涵盖三个价值链层次的十二个工具,面向认为活动远超井口的交易者 [3] - 价格层:通过布伦特和WTI原油直接交易价格本身 [3] - 生产商层:包括Exxon Mobil(XOM)、Chevron(CVX)和Shell(SHEL)等开采和销售石油的公司 [3] - 服务公司层:包括Schlumberger(SLB)和Halliburton(HAL)等从事钻井工作的服务公司 [3] 限时Moment二:能否在Anthropic IPO前进行交易 - Anthropic为私有公司,但该Moment捕捉整个支撑其生态系统的机会,映射三个层次的十一家上市公司 [4] - 投资者与算力合作伙伴层:Amazon(AMZN)作为其领投方及通过AWS和Trainium的主要云服务提供商、Alphabet(GOOGL)提供TPU算力、Microsoft(MSFT)提供Azure、Nvidia(NVDA)提供AI算力、Micron(MU)提供内存 [4] - 硬件供应商层:TSMC(TSM)制造先进芯片、ASML(ASML)制造生产芯片的设备、Broadcom(AVGO)构建定制AI硅片 [4] - 物理基础设施层:Equinix(EQIX)提供主机托管、Constellation Energy(CEG)提供发电、CrowdStrike(CRWD)提供安全服务 [4] 管理层观点 - Rise联合创始人兼首席产品官Ahmad Khawanky表示,关注Anthropic故事一年的交易者读了所有关于上市的报道却仍无处安放其观点 [6] - 找到这十一家公司、配置规模并下单过去需要花费一个下午的工作,Moments将其变为一个动作,研究已发布且推理过程显示在屏幕上 [6] 公司背景 - INGOT Group成立于2006年,是一家多牌照经纪集团,在塞浦路斯、迪拜、约旦、肯尼亚和悉尼设有五个办公室,通过六个牌照受监管 [8] - 该集团以可靠服务建立声誉,结合现代交易者所需的技术和执行标准 [8] - INGOT Group旗下品牌Ingot.io和Rise是MENA地区LALIGA官方区域合作伙伴 [8] - Rise由INGOT SC Ltd运营,该公司在塞舌尔注册,由塞舌尔金融服务管理局授权,证券交易商牌照编号为SD117 [9]


Energy CEO says Americans aren't benefiting from low prices because of one major roadblock
Fox Business· 2026-09-30 02:06
核心观点 - 美国天然气资源丰富但基础设施不足导致许多家庭无法受益于低商品价格 [1] - 天然气生产区域价格与管道容量有限区域消费者面临的价格存在巨大差距 [3] - 需要推进许可改革以加速能源基础设施建设 [5] 天然气价格差异 - 天然气价格持续走低但美国民众的能源账单并未反映这一点 [4] - EQT预计今年冬季从阿巴拉契亚地区销售的天然气价格接近4美元 [4] - 新英格兰地区1月份天然气价格可能接近20美元 [4] - 这种价格差异表明需要建设更多基础设施 [4] 许可改革与基础设施建设 - 许可改革亟待推进且需要立即行动 [5] - 美国拥有足够的天然气资源来应对需求但基础设施仍是障碍 [5] - 核心问题在于能否在所需时间线内完成基础设施建设 [6] 电力需求增长与发电缺口 - AI只是预计电力需求增长的一部分 [6] - 美国已退役大量煤炭和核能发电设施 [6] - 美国已关闭超过174吉瓦的可靠且具成本效益的煤炭和核能设施 [7] - 这是一个需要填补的重大缺口随后还需建设新发电设施以满足现代经济需求 [7]

Toll Brothers Announces New Luxury Home Community Coming Soon to Apex, North Carolina
Globenewswire· 2026-09-30 02:06
核心观点 - Toll Brothers宣布其最新Raleigh地区社区Madison Downs即将在北卡罗来纳州Apex开业,该社区定位为豪华独栋住宅项目,仅包含40套住宅,预计2027年初开始销售 [1] - 该社区旨在提供现代设计、个性化选项与优越地理位置的结合,面向当今购房者打造豪华便捷的生活方式 [5] 社区概况 - Madison Downs位于北卡罗来纳州Apex的8608 Humie Olive Road,场地施工正在进行中,预计2027年初开盘销售 [1] - 该社区仅包含40套独栋住宅,采用现代设计和宽敞户型,位于Triangle地区最理想的地段之一 [1] - 住宅起价在90万美元中段,面积达4,025平方英尺以上,可选最多7间卧室和6.5间浴室 [2] - 特色配置包括一楼卧室套房、两层挑高客厅、带顶棚露台的主卧、多功能阁楼、精装三层空间以及可选精装地下室,满足灵活居住需求 [2] 个性化服务 - 购房者可享受Toll Brothers Design Studio一站式选购体验,该设计工作室配备先进设施,购房者可在专业设计顾问协助下从广泛选项中个性化定制梦想住宅 [4] 地理位置与配套 - 社区位于备受推崇的Wake County公立学校系统内,可就读顶级学校 [7] - 社区靠近美国1号公路和北卡罗来纳州540号州际公路,可便捷通往Apex市中心、Cary、Raleigh以及Raleigh-Durham国际机场 [7] - 居民可享受Apex和附近Cary的顶级购物、餐饮和娱乐设施,并可轻松前往Jordan Lake进行户外活动 [7] 公司背景 - Toll Brothers Inc(纽交所代码:TOL)是财富500强公司,美国领先的豪华住宅建筑商,成立于1967年,1986年上市 [9] - 公司在美国超过60个市场建造新住宅和社区,服务首次购房者、改善型购房者、活跃成年人和第二住宅购房者 [9] - 公司还运营自有建筑、工程、抵押贷款、产权、土地开发、智能家居技术、景观和建筑组件制造业务 [9] - Toll Brothers被《财富》杂志评为2026年全球最受尊敬公司榜单中排名第一的最受尊敬住宅建筑商,这是公司第九次获此殊荣 [10] - 公司还被Builder杂志评为年度建筑商,并且是Professional Builder杂志首个两次获得年度建筑商称号的企业 [10]

Berkshire Deepens U.S. Housing Exposure With Integrated Scale
ZACKS· 2026-09-30 02:05
伯克希尔哈撒韦住房业务布局 - 伯克希尔哈撒韦的住房业务敞口正逐步演变为一个规模化、垂直整合的平台,而非一系列独立投资的集合 [1] - 公司已通过Clayton Homes、住宅房地产经纪业务以及对上市房屋建筑商的股权投资拥有显著的住房业务敞口 [1] - 2026年7月,伯克希尔以约68亿美元股权价值收购Taylor Morrison,并将其与Clayton Properties Group(现有传统房屋建筑商组合)合并 [2] - 该交易大幅扩展了伯克希尔在传统住宅建筑领域的业务,同时与Clayton在预制房屋和更可负担住房领域的敞口形成互补 [2] - 除建筑业务外,伯克希尔还拥有涵盖住房金融、建筑产品和保险的业务,使其敞口覆盖住房价值链的多个环节 [3] - 这种多元化布局使伯克希尔能够从房屋建筑、融资及相关服务中获取经济效益,而非仅依赖建筑商利润率 [3] 行业动态与结构性因素 - 美国住房市场仍处于结构性供应不足状态,土地约束、劳动力短缺、建筑成本高企和融资挑战持续限制新增供应 [4] - 尽管高按揭利率对可负担性、需求和建筑商信心形成压力,但此类条件可能有利于具有规模和内部融资渠道的资本充裕运营商 [4] - 伯克希尔的公开股权投资组合强化了这一住房主题,监管文件披露其持有包括Lennar在内的房屋建筑商股份,且近期增持了Lennar [5] - 伯克希尔在住房领域有着选择性投资的历史 [5] 主要竞争对手表现 - D.R. Horton通过可负担住房、运营效率和审慎的土地管理强化其竞争地位 [6] - D.R. Horton利用产品组合、激励措施和自有按揭平台来支撑需求 [6] - D.R. Horton的市场扩张和本地运营深度在保持资本纪律的同时提供长期销量增长 [6] - Lennar受益于美国主要住房市场的广泛敞口和多样化的区域需求 [7] - Lennar利用其均衡生产模式在不均衡条件下支撑销量 [7] - Lennar通过规模、标准化流程和审慎执行持续降低建筑成本、缩短周期时间并改善库存周转 [7] 伯克希尔股价表现与估值 - BRK.B股价年初至今下跌0.1%,表现逊于行业 [8] - BRK.B的市净率为1.44,高于行业平均的1.41 [10] 伯克希尔盈利预测 - Zacks共识预测显示,BRK.B 2026年第三季度和第四季度EPS在过去30天内没有变动,2026年和2027年同样如此 [11] - BRK.B 2026年和2027年的收入与盈利共识预测显示同比增长 [11] - 2026年第三季度(9月)收入共识预测为973.0亿美元,去年同期为949.7亿美元,同比增长2.45% [14] - 2026年第四季度(12月)收入共识预测为980.0亿美元,去年同期为942.3亿美元,同比增长4.00% [14] - 2026年全年收入共识预测为3921.0亿美元,去年同期为3714.4亿美元,同比增长5.56% [14] - 2027年全年收入共识预测为4097.0亿美元,同比增长4.49% [14] - 2026年第三季度EPS共识预测为5.66美元,去年同期为6.26美元,同比下降9.58% [15] - 2026年第四季度EPS共识预测为4.82美元,去年同期为4.73美元,同比增长1.90% [15] - 2026年全年EPS共识预测为21.67美元,去年同期为20.62美元,同比增长5.09% [15] - 2027年全年EPS共识预测为22.07美元,同比增长1.86% [15]

Circle Expands Institutional USDC Push With Volante Technologies
ZACKS· 2026-09-30 02:05
核心观点 - Circle Internet Group与Volante Technologies达成战略合作,将USDC支付与结算工作流引入Volante的AI驱动支付平台,使金融机构无需构建独立数字资产系统即可评估稳定币支付与结算 [1] - 该合作旨在将稳定币定位为额外支付通道,而非要求银行运营独立数字资产系统,从而降低测试USDC的运营障碍,同时允许机构保留现有治理框架、控制措施及出入金要求 [3] - 对Circle而言,该合作增加了扩大USDC在主流金融基础设施中应用的另一条路径 [4] 合作细节与覆盖范围 - Volante客户可在其已用于传统支付的同一基础设施内测试USDC铸造与赎回、受益人钱包注册、资金划拨、通知及钱包到钱包支付执行等工作流 [2] - Volante客户包括全球五大企业银行中的四家以及美国十大银行中的七家,潜在覆盖范围显著 [2] - 双方预计探索进一步合作,涉及Circle Mint、潜在联合市场推广机会以及通过Volante使用USDC [3] USDC网络活动与增长数据 - 截至2026年第二季度末,USDC流通量达733亿美元,同比增长19% [4] - 季度链上交易量激增151%至14.8万亿美元 [4] - Circle Payments Network在第二季度末年化交易量达147亿美元,环比增长76% [5] - 注册金融机构数量增长29%至175家 [5] - 公司与Nium等企业合作,将USDC结算与超过190个国家的本地货币支付连接 [5] 基础设施与结算能力 - USDC网络覆盖35个区块链网络,提供756条跨链传输协议路由 [6] - 2026年第二季度,每日链上交易量达1630亿美元,同比增长151% [6] - 每日铸造与赎回量达19亿美元,同比增长105% [6] 行业影响与市场表现 - Volante交易可能帮助Circle将USDC进一步推入银行已使用的支付系统,通过结合Volante成熟的银行基础设施与Circle的稳定币网络,为金融机构评估稳定币支付与结算创造实际路径,并可能随时间扩大使用 [7] - 过去三个月,该公司股价上涨36.7%,而行业增长为0.4% [7] - 同业中,Bread Financial与Axos Financial被视为排名更优的股票,BFH的2026年每股收益预期在过去一个月上调2美分至12.12美元,AX的2027财年每股收益预期在过去两个月上调5美分至9.64美元 [9]

Ecovyst Inc. (ECVT) Presents at Deutsche Bank's 34th Annual Leveraged Finance Conference 2026 - Slideshow (NYSE:ECVT) 2026-09-29
Seeking Alpha· 2026-09-30 02:05
文章核心观点 - 文档内容为网站技术提示,要求启用Javascript和cookies以确保未来不再出现访问问题 [1] - 若启用了广告拦截器,可能会被阻止继续访问,需要禁用广告拦截器并刷新页面 [1] 相关目录总结 - 无公司或行业相关信息可供总结

Equinox Gold Targets 2 Million Ounces as It Shifts From M&A to Mine Building
MarketBeat· 2026-09-30 02:02
核心观点 - Equinox Gold提出以扩大北美黄金生产平台为中心的战略,通过现有运营为增长提供资金,并将执行优先于额外的并购活动 [1] - 公司总裁Jason表示将于10月底成为CEO,将Equinox描述为专注于加拿大的北美生产商,备考全年指引超过100万盎司黄金 [2] - 公司在Los Filos重启后运营七座矿山,资产分布于加拿大、美国、墨西哥和尼加拉瓜 [2] - 公司目标在相同四个司法管辖区内将年产量提升至200万盎司 [3] - 公司拥有近5000万盎司资源量,打算继续将其转化为股东价值 [3] 增长管线与项目排序 - 公司计划按顺序开发项目,而非同时建设多个矿山,意图一次只设计、建设和爬坡一座矿山,通过分阶段开发方式创造价值 [4] - 近期项目中,公司已开始在纽芬兰进行扩建,预计内华达州South Railroad矿山于2028年投产 [5] - 该矿山近期已举行奠基仪式,建设正在进行中,预计2027年底交付 [5] - 公司还在研究墨西哥Zacatecas和Guerrero堆浸运营的潜在扩建,Jason表示这些站点在现有运营下方存在硫化物矿化,Zacatecas约有800万盎司,Los Filos另有800万盎司 [6] - 公司正在评估这些资产的最佳价值创造策略,这些机会最终可能使墨西哥的产量贡献翻倍 [6] - 加拿大预计仍将是关键生产中心,由Musselwhite以及Greenstone和Valentine的爬坡支撑,Jason表示公司60%的产量重心在加拿大,而70%的净资产价值预计集中在加拿大和美国 [7] 并购后战略转向执行 - Jason表示与Orla的合并立即将公司提升至高级生产商地位,增加了产量和现金流基础,同时增加了互补的增长机会 [8] - 两家公司此前各自独立展示了价值创造能力,但合并加速了通往更大平台的路径 [8] - 展望未来,公司对进一步并购的胃口可能改变,因为已达到所寻求的规模,管理层计划专注于运营表现、勘探和矿山开发,而非追求新收购 [9] - Jason表示公司已达到想要达到的位置,描述为一家年产量超过100万盎司、拥有内部资金支持的增长管线和用于支持开发的现金生成能力的生产商 [9] - 公司正在现有资产和基础设施周围钻探,以延长矿山寿命并抵消资源消耗 [10] - Jason表示公司目前在北美运营45台钻机,预计到年底钻探接近400公里,2027年活动将增加 [10] 资本配置与组合重点 - 公司计划在增长投资、债务削减和股东回报之间平衡支出 [11] - Jason表示公司上一季度将股息提高了50%,打算今年充分利用股票回购计划,然后在明年增加 [11] - 公司的资本配置优先事项包括:投资于勘探、矿山建设和产量增长;维持合理债务水平并降低资本成本;通过股息和股票回购向股东返还资本 [20] - Jason表示开发节奏将取决于金价、运营资产产生的自由现金流以及项目建设和钻探成本,在商品价格疲软或其他压力时期,公司可能放缓增长计划或使用循环信贷额度,同时寻求保持长期股东价值 [12] - 公司此前出售巴西矿山旨在减少债务并将管理重点重新聚焦北美,Jason表示如果未来资产剥离能增加业务价值,公司会考虑,但目前的加拿大、美国、墨西哥和尼加拉瓜组合被视为核心 [13] - 关于司法管辖区敞口,Jason表示管理层评估一个地点的预期回报是否超过其风险,公司仍致力于墨西哥和尼加拉瓜,前身公司在那里建立了基础,同时维持以北美为重点的组合 [14] - Jason表示将通过股价和为股东创造的财富来判断公司交易和增长战略的长期成功,他还表示对黄金的长期基本面保持建设性看法,同时强调Equinox将使用较低的储量和资源价格假设,并基于有纪律的经济学做出项目决策 [15] 公司背景 - Equinox Gold Corp 是一家专注于美洲黄金资产收购、开发和运营的矿业公司,从露天和地下采矿运营组合中生产黄金doré及相关副产品,同时推进旨在增加产量的开发和扩建项目 [16] - 公司资产曾包括美国、墨西哥和巴西的运营,以及加拿大安大略省的Greenstone矿山,组合曾包括加利福尼亚州的Mesquite和Castle Mountain资产、墨西哥Guerrero的Los Filos综合体以及巴西的Aurizona、Fazenda和Santa Luz矿山 [17]

Franklin vs. Lazard: Which Stock Has Better Growth Prospects?
ZACKS· 2026-09-30 02:01
文章核心观点 - 富兰克林资源与拉扎德均为全球知名金融服务公司 拥有横跨资产管理与投资相关服务的多元化平台 两者均受益于广泛客户基础 全球运营布局和不断扩展的投资能力 但业务模式与战略重点存在差异 [1] - 富兰克林拥有更广泛的资产管理平台 覆盖股票 固定收益 另类投资 多资产和现金管理策略 而拉扎德相当大一部分收入来自财务顾问服务 [1] - 富兰克林凭借更强的盈利增长前景 正向的盈利预期修正 近期股价表现和更低的估值 显得更具优势 拉扎德虽提供更高的股息收益率并持续扩展资产管理与财务顾问业务 但其盈利预期被下调且市净率更高 [30] - 富兰克林目前获Zacks排名第2(买入) 拉扎德获Zacks排名第3(持有) [31] 富兰克林的投资逻辑 增长驱动与业务组合 - 富兰克林通过战略收购和合作持续扩展和多元化其投资平台 [3] - 2026年9月 其房地产投资部门Clarion Partners同意收购Stoneshield Capital多数股权 增加90亿美元资产管理规模 并增强欧洲房地产和基础设施能力 该交易预计将推动富兰克林另类投资资产管理规模超过3000亿美元 [3] - 此前 公司收购250 Digital并推出Franklin Crypto以扩展数字资产能力 同时收购Apera Asset Management强化另类信贷平台 [3] - 这些举措以及私人基础设施 代币化和数字资产领域的合作 拓宽了富兰克林的投资能力 并强化其在高增长另类资产类别中的地位 [3] - 在更广泛投资平台的支持下 富兰克林资产管理规模持续增长 2026财年第三季度达到创纪录的1.8万亿美元 [4] - 增长由各资产类别的强劲资金流入 私人市场和另类投资的稳健增长以及有利的国际资金流推动 [4] - 公司对另类投资的持续关注有助于多元化业务组合 并增加对受益于客户需求增长的资产类别的敞口 创纪录的另类投资资产管理规模 稳健的私募市场募资和广泛的分销网络预计将支持资产管理规模进一步增长 [4] - 有机增长是富兰克林的另一关键优势 ETF 独立管理账户和私募市场产品的强劲资金流入以及健康的机构项目管道支持了收入增长 [5] - 公司广泛的分销平台和在国际市场的既有布局进一步帮助推动客户资金流 未来 另类投资 多资产解决方案和数字资产的持续多元化 加上有利的国际资金流 预计将拓宽收入基础 [5] 财务展望 - Zacks共识预期富兰克林2026财年和2027财年收入分别为94亿美元和97亿美元 意味着同比增长6.6%和3.5% [6] - 当前季度(9/2026)共识预期收入为23.6亿美元 下一季度(12/2026)为23.7亿美元 当前年度(9/2026)为93.5亿美元 下一年度(9/2027)为96.7亿美元 [7] - 当前年度同比增长预期为6.58% 下一年度为3.48% [7] - 富兰克林2026财年和2027财年盈利共识预期意味着同比增长30.2%和10.9% 2026和2027财年的盈利预期在过去60天内均被向上修正 [18] - 当前季度(9/2026)盈利预期为0.77美元 下一季度(12/2026)为0.74美元 当前年度(9/2026)为2.89美元 下一年度(9/2027)为3.21美元 60天前分别为0.76 0.71 2.82和3.16美元 [19] 成本与估值 - 富兰克林不断上升的费用基础仍是一个担忧 更高的薪酬 分销以及一般和管理费用使成本保持高位 同时对技术 募资和专业投资平台的投资也在增加支出 [10] - 公司预计Apera收购将在2026财年增加3000万美元费用 尽管计划中的效率节省预计将抵消这些成本 持续的投资和整合费用可能拖累近期盈利能力 [10] - 富兰克林市盈率(P/B)为1.3倍 而拉扎德为4.4倍 [9] - 富兰克林过去六个月股价上涨42.6% 同期行业增长10.8% [20] - 富兰克林2025年12月宣布普通股股息上调3.1% 股息收益率为4.0% [25] 拉扎德的投资逻辑 增长驱动与业务组合 - 拉扎德通过战略收购和合作强化其平台 重点扩展财务顾问和私募市场能力 [11] - 2026年4月 公司签订协议收购Campbell Lutyens 强化其私人资本顾问业务并扩展全球私募市场平台 该交易预计在2027年增厚盈利 [11] - 此前 拉扎德与Arini Capital Management结成战略联盟 扩展其在欧洲的私人资本解决方案渠道 特别是在EMEA地区的直接贷款领域 [11] - 这些举措拓宽了拉扎德的顾问和投资产品 强化了私募市场平台 并创造了额外的长期增长途径 [11] - 拉扎德资产管理规模持续扩张 得益于其多元化的资产管理平台和广泛客户基础 2026年上半年录得74亿美元净流入 为近20年来最强的上半年流入表现 [12] - 客户需求在量化策略 新兴市场 日本和国际股票 固定收益和私募市场领域保持广泛 [12] - Truvvo Partners和Elaia交易的资产加入以及私募市场能力的扩展预计将支持未来资产管理规模增长 [12] - 公司多元化业务组合提供多条有机增长途径 改善的交易活动预计将支持财务顾问收入 资产管理中多元化的资产管理规模组合有望推动整体收入增长 [13] - 拉扎德目标到2030年收入翻倍 由财务顾问和资产管理业务的持续扩展支持 Campbell Lutyens收购预计将进一步加强其私人资本顾问能力 [13] 财务展望 - Zacks共识预期拉扎德2026年和2027年收入分别为33亿美元和41亿美元 意味着同比增长9.2%和22.3% [14] - 当前季度(9/2026)共识预期收入为8.2122亿美元 下一季度(12/2026)为10.1亿美元 当前年度(12/2026)为33.1亿美元 下一年度(12/2027)为40.5亿美元 [15] - 当前年度同比增长预期为9.17% 下一年度为22.32% [15] - 拉扎德2026年盈利共识预期意味着同比下降10.7% 而2027年盈利预期意味着同比增长83.6% 两年盈利预期在过去两个月均被向下修正 [19] - 当前季度(9/2026)盈利预期为0.60美元 下一季度(12/2026)为1.02美元 当前年度(12/2026)为2.18美元 下一年度(12/2027)为4.01美元 60天前分别为0.64 1.03 2.34和4.09美元 [20] 成本与估值 - 拉扎德一直在努力降低费用并提高运营效率 同时继续投资于增长 [17] - 其Lazard 2030计划聚焦成本节约 适度招聘和生产力提升 同时在研究 投资组合构建 客户服务和内部流程中更多使用人工智能预计将进一步提升效率 [17] - 管理层目标近期薪酬比率在60%或以下 非薪酬比率在16-20% [17] - 拉扎德过去六个月股价下跌11.3% [20] - 拉扎德市盈率(P/B)为4.4倍 表明其股价相对富兰克林存在溢价 [22] - 拉扎德2022年7月将季度普通股息上调6% 此后保持稳定 股息收益率为5.6% [25]


BYLD Finance Taps ChargeAfter to Enter Consumer POS Lending
The Fintech Times· 2026-09-30 02:00
文章核心观点 - BYLD Finance与ChargeAfter达成合作,借助嵌入式借贷平台从商业设备融资拓展至消费者销售点融资领域 [1] - 该合作于2026年8月11日宣布,标志着BYLD有意将可触达市场从商业借款人扩展至消费者群体 [1] - 合作体现了专业融资提供商利用嵌入式技术进入相邻市场而非自建消费者基础设施的行业趋势 [4] 合作详情与初始部署 - 初始部署已在Stitch It International上线,该公司是缝纫、刺绣和丝网印刷机械的专业零售商 [1] - 消费者可在电商结账环节直接获取融资,线下渠道被描述为即将推出 [1] - BYLD未披露通过新消费者渠道处理的申请量或预期融资的平均客单价规模 [1] 平台运作机制 - ChargeAfter的技术采用单一申请流程,将消费者请求通过多家贷款机构的水瀑式路由进行匹配 [2] - 该模式将借款人按信用谱系匹配至个性化报价,旨在提高商户审批率,减少完全无法获得融资选项的消费者数量 [2] - 零售商还可通过该平台获取售后管理工具和分析功能 [2] 管理层表态 - BYLD Finance首席执行官Travis McMinn表示,公司需要能够与其雄心同步扩展的技术合作伙伴 [3] - McMinn指出,ChargeAfter提供无摩擦的消费者融资体验,帮助供应商将浏览爱好者转化为购买者,并有望长期服务数千家设备零售商及其终端客户 [3] - ChargeAfter首席执行官兼创始人Meidad Sharon将此次合作视为专业融资提供商利用嵌入式技术进入相邻市场的广泛趋势的例证 [4] 市场背景与竞争格局 - 销售点消费者融资是一个成熟且竞争激烈的细分市场 [5] - Klarna、Affirm和Splitit等先买后付运营商已建立庞大的商户网络,多家银行支持的分期产品也在结账环节直接竞争 [5] - ChargeAfter的差异化在于其多贷款机构水瀑模式,被定位为比单一贷款机构替代方案更具包容性,并能服务主流BNPL提供商可能缺乏专业贷款机构覆盖的利基高价值品类商户 [5] BYLD的战略逻辑 - 商业设备贷款是关系驱动型、通常为人工操作的业务,而结账环节的消费者融资是规模驱动型,需要自动化、承保广度和无缝数字集成 [6] - BYLD选择从ChargeAfter授权这些能力而非自建,实际承担品牌前端贷款机构的角色,由平台处理贷款机构匹配和运营工具 [6] ChargeAfter的投资方背景 - ChargeAfter的投资方包括Visa、Citi Ventures、Synchrony Financial、Banco Bradesco和MUFG [7] - 这一组合涵盖支付网络、银行风险投资部门和大型消费贷款机构,反映了该嵌入式借贷平台作为更广泛信贷分销市场基础设施的定位 [7] 监管环境 - 消费者POS融资的监管环境正在演变,尤其是在美国,消费者金融保护局一直在审查BNPL和分期贷款的披露要求 [8] - 通过结账流程部署消费者信贷的贷款机构需满足适用的贷款真实性要求,多贷款机构水瀑模式因每个参与方可能承担各自的监管义务而增加了合规复杂性 [8] - BYLD选择与成熟平台合作而非独立自建,可能减轻部分负担,但并不能消除 [8] 近期观察指标 - 近期需关注的标志是BYLD在Stitch It International之外 onboarding 更多专业零售商的速度,以及是否按指示的时间表将计划扩展至线下贷款 [9]

Prediction: Eli Lilly's Next Growth Wave Could Surprise Investors
247Wallst· 2026-09-30 02:00
文章核心观点 - 礼来公司增长速度超过其他任何大型制药公司 [1] - 一款尚未获批的在研管线药物与美国市场价格下降两个因素对股价产生相反方向的影响 [1] 公司增长表现 - 礼来公司增长速度超过其他任何大型制药公司 [1] 股价影响因素 - 一款尚未获批的在研管线药物对股价形成拉动 [1] - 美国市场价格下降对股价形成拖累 [1]