Hitachi Energy to invest $77 million in new Brazil plant
Reuters· 2026-10-23 02:37
文章核心观点 - 日立能源计划在巴西新建工厂,投资额达7700万美元 [1] - 该投资旨在扩大公司在巴西的生产能力 [1] 投资规模与地点 - 投资金额为7700万美元 [1] - 投资目的地为巴西 [1] - 投资形式为新建工厂 [1] 公司战略动向 - 日立能源通过新建工厂推进在巴西的产能布局 [1] - 该投资体现公司对巴西市场的业务拓展 [1]

Upwind rejects $4b acquisition offer - report
En.Globes.Co.Il· 2026-10-23 02:37
文章核心观点 - 以色列网络安全公司Upwind拒绝了美国公司Datadog提出的40亿美元收购要约,转而以38亿美元估值完成3亿美元融资 [1] - Upwind是继Wiz出售之后增长最快的以色列网络安全公司之一,专注于AI应用与智能体的实时监控系统以检测网络威胁 [3] 收购要约与融资历程 - Datadog(纳斯达克代码:DDOG)向Upwind提出40亿美元收购要约,但被Upwind拒绝 [1] - Upwind目前正在完成一轮3亿美元融资,估值达38亿美元 [1] - 去年曾有报道称Upwind与Datadog就10亿美元收购交易进行谈判,但未能实现 [2] - 此后Upwind以15亿美元估值完成2.5亿美元融资,由美国风投机构Bessemer Venture Partners领投 [2] - 后续报道称公司计划以38亿美元估值融资4亿美元,由TCV和Bessemer领投,现有投资者Salesforce Ventures、Alta Park、Greylock、Cyberstarts、Leaders Fund和Craft Ventures参与 [3] 公司背景与业务 - Upwind由Amiram Shachar(首席执行官)、Tal Zur(首席技术官)和Lavi Ferdman(增长负责人)创立 [1] - 公司开发了用于实时监控AI应用和智能体的系统,以检测网络威胁 [3] - Upwind是增长最快的以色列网络安全公司之一,紧随Wiz出售之后 [3]

Silver Stalls: SLVP And Other Silver Mining ETFs Can Provide Clues
Seeking Alpha· 2026-10-23 02:35
文章核心观点 - 文章主要介绍《Hecht商品报告》是一项覆盖超过20种商品市场走势的综合性商品研究报告,提供看涨、看跌和中性判断、方向性交易建议以及面向交易者的可操作组合策略思路 [1][2] - 作者Andrew Hecht拥有35年华尔街从业经验,专注于商品和贵金属领域,其投资团队运营的《Hecht商品报告》覆盖20种不同商品的市场走势 [2] 报告覆盖范围与服务内容 - 《Hecht商品报告》是当前市面上最全面的商品报告之一,每周报告覆盖超过20种不同商品的市场走势 [1] - 报告提供看涨、看跌和中性三种判断方向 [1][2] - 报告提供方向性交易建议 [1][2] - 报告通过组合投资方法为交易者提供可操作的想法 [1][2] - 该服务覆盖20种不同商品的市场走势,并提供看涨、看跌和中性判断、方向性交易建议以及面向交易者的可操作想法 [2] 作者背景与持仓情况 - Andrew Hecht为35年华尔街资深人士,专注商品和贵金属领域 [2] - 作者在商品市场始终持有期货、期权、ETF/ETN产品及商品股票的头寸 [4] - 上述多头和空头头寸倾向于在日内发生变化 [4]
Vita Coco: 3 Key Takeaways for Long-Term Investors
The Motley Fool· 2026-10-23 02:35
文章核心观点 - Vita Coco在2026年第三季度财报电话会上上调了全年净销售额和调整后EBITDA的预期,核心市场家庭渗透率提升及新收购的超高端产品能力整合增强了公司的多年增长前景 [1] - 管理层阐述了公司如何在应对近期供应链摩擦的同时构建长期品类领导地位,主要通过定价调整抵消结构性航运成本、推出运动风味产品吸引年轻消费者、以及工厂投资支持多年销量增长三条路径 [1] 定价调整抵消结构性航运成本 - 更高的海运费率和国内物流费用压缩了第四季度利润率预期,管理层计划在2027年初通过提价来抵消被视为结构性的投入成本上升,同时吸收短期航运附加费 [2] - 公司已向分销商和零售合作伙伴传达意向,计划于2027年初实施定价调整,以补偿被视为结构性的成本增加 [3] 运动风味产品瞄准年轻补水消费群体 - 公司突破传统货架稳定型椰子水品类,进入新的消费场景并触达年轻消费者,新配方提供熟悉的运动饮料口味并结合天然电解质益处 [3] - 未来几个月将在美国推出Vita Coco运动灵感风味系列,包括柠檬青柠、蓝覆盆子和水果宾治口味,旨在吸引越来越多寻求传统运动饮料替代品的年轻消费者 [4] 工厂投资支持多年销量增长 - 关键地区消费者对椰子水的需求持续超过现有生产计划,公司通过扩大供应商合作和增加工厂产能来确保满足主要渠道的高订单量 [4] - 公司正在投资长期供应能力,新增工厂合作伙伴并支持现有合作伙伴扩大产能 [5] - 产能扩张计划延续至2028年,公司正在构建能够支持全球品类持续增长的基础设施 [6] 前景展望 - 欧洲和美国市场椰子水零售需求加速增长, integrated供应链和深度零售合作关系提供运营优势,管理层持续监测库存周转和定价执行情况 [5] - 尽管短期内海运费率和产品组合可能导致毛利率波动,但长期毛利率目标维持在高30%区间、接近40%不变 [6] - 公司拥有强势品牌和稳健资产负债表,相信在国内外市场均处于推动品类和品牌增长的良好位置 [7]

Silver Futures Fall to Lowest This Year as Oil Prices Fuel Inflation Risks
WSJ· 2026-10-23 02:34
文章核心观点 - 白银期货连续第二个交易日下跌,跌至近一年来最低收盘水平,主要因油价上涨引发通胀担忧及加息预期升温 [1] - 十月交割的近月白银期货在纽约结算价下跌4.6%至每金衡盎司54.764美元,为2025年11月26日以来最低收盘价 [2] - 当前价格较1月创下的纪录高点115.08美元下跌52% [2] 白银期货价格表现 - 白银期货周四连续第二个交易日走低 [1] - 十月交割近月合约结算价下跌4.6%,收于每金衡盎司54.764美元 [2] - 该收盘价为2025年11月26日以来最低水平 [2] - 较1月纪录高点115.08美元/盎司回落52% [2] 驱动因素 - 油价持续上涨使通胀担忧挥之不去 [1] - 通胀压力维持了市场对更高利率前景的预期 [1]
IonQ Is Now Down 24% in a Month: Is IONQ a Toxic Stock or Ready for a Recovery?
247Wallst· 2026-10-23 02:33
文章核心观点 - IonQ因10月两笔交易(全股票收购Elisity及大规模股权增发)引发稀释担忧,股价一个月下跌24%至30.92美元,当日午后续跌4% [1][2][4] - 文章在“有毒股票”与“反弹准备”两种观点间保持平衡,认为行业拖累与公司特定稀释负担两方面证据均不占明显优势 [11] - 量子纯玩股整体遭遇抛售,IonQ跌幅小于D-Wave和Rigetti,相对强度构成潜在反弹论据,但股份数量上升可能限制反弹空间 [3][7] 股价表现与行业对比 - IonQ股价一个月下跌24%,当日午后下跌4%,报30.92美元 [1][2] - D-Wave Quantum股价一个月下跌35%至11.49美元,Rigetti Computing下跌31%至11.38美元,跌幅均大于IonQ [3] - Defiance Quantum ETF一个月下跌11%,Invesco QQQ Trust下跌5%,纯玩量子股表现明显弱于大盘及宽基科技基金 [3][8] - 量子纯玩股整体承压,D-Wave与Rigetti的技术路线与IonQ不同(分别为量子退火系统与超导芯片),但未能免受抛售冲击 [5] 稀释担忧的成因 - IonQ于10月12日同意以全股票交易收购网络安全公司Elisity [4] - IonQ于10月14日启动大规模股权增发,引发稀释担忧 [4] - IonQ主营囚禁离子量子计算机,并持续收购网络与安全业务,每笔股票融资交易都会降低现有股东持股比例 [4] - 稀释论的核心在于Elisity交易与增发带来的新增股份,未来利润将被更多股东分摊,即使业务增长也可能限制反弹幅度 [6] - 在市场消化新增股份之前,无论底层运营表现如何,IonQ股价都可能难以重拾升势 [6] 反弹潜力与相对强度 - IonQ在同期下跌中表现优于D-Wave和Rigetti,下跌群体中的相对强度被视为反弹信号,可能标志抛售压力缓解后买家首先回流的标的 [7] - 但仅凭相对强度优势无法抵消IonQ股份数量上升的影响 [7] - Defiance Quantum ETF与Invesco QQQ Trust跌幅较温和,排除科技板块全面崩塌的可能,IonQ处于受挫的量子板块与自身稀释负担之间 [8] Elisity收入与稀释的赛跑 - 关键问题在于Elisity交易带来的收入能否足够快地抵消稀释影响 [9] - Elisity的网络安全销售有望拓宽IonQ量子硬件以外的收入结构,有助于为收购增发的新股提供合理性 [9] - 若整合缓慢,IonQ股东将面对更多流通股而鲜有新增收入 [9] - 交易员可关注IonQ是否持续比D-Wave和Rigetti更抗跌,该相对强度支撑反弹论据;怀疑者则预期在Elisity贡献明朗前新增股份将压制反弹 [10]


Steep bill for AI buildout punishes Meta, other tech favorites
Reuters· 2026-10-23 02:33
文章核心观点 - 人工智能建设的高昂成本对Meta及其他科技热门股形成惩罚 [1] - 文章聚焦于AI基础设施投入带来的财务压力及其对科技股估值的影响 [1] AI建设成本对Meta的影响 - Meta因AI建设相关支出规模庞大而承受股价压力 [1] - AI基础设施投入的账单规模陡增,成为拖累Meta表现的核心因素 [1] 对其他科技热门股的影响 - 除Meta外,其他科技热门股同样因AI建设成本问题受到波及 [1] - 市场对科技板块AI资本开支的担忧情绪蔓延至多个热门标的 [1]

Tesla cuts capex plan to $20 billion, raising doubts over AI ambitions
Business· 2026-10-23 02:32
资本支出计划调整 - 特斯拉在第三季度投资支出低于预期后,回调了支出计划,将年度资本支出指引下调至约200亿美元 [1] - 这一数字较今年早些时候设定的超过250亿美元目标出现逆转 [1] - 特斯拉此前一直未能达到实现支出目标所需的速度,第三季度实际支出为47.3亿美元,而彭博汇编的分析师平均预期为79.5亿美元 [2] - 公司将资本支出指引在六个月内先上调50亿美元后又下调50亿美元,Roundhill Investments首席执行官认为这更像是未来业务推进节奏放缓而非纪律性体现 [4] 战略转型方向 - 高额支出是特斯拉将业务重心转向人工智能、Optimus人形机器人和自动驾驶等未来业务线的必要条件 [3] - 这一转型被视为特斯拉与SpaceX潜在合并的核心 justification,马斯克本周表示两家公司正在探索这一历史性交易 [3] - 公司首席财务官表示,随着特斯拉投资robotaxi车队、扩大人形机器人和太阳能产品生产、改善计算基础设施以及建设半导体工厂,资本支出将继续增长 [6] 季度财务表现 - 特斯拉本季度调整后每股收益为48美分,超过华尔街平均预期的44美分 [4] - 营收为280.5亿美元,略低于预期 [4] - 公司本季度末拥有四年来最大的乘用车积压订单,并将电池供应列为限制因素 [6] 产品与竞争格局 - 公司当前产品线较窄,仅包括三款消费者车型:Model Y和Model 3以及颇具争议的Cybertruck [5] - 电动汽车行业竞争正在加剧 [5] Optimus机器人时间表 - 马斯克下调了对Optimus时间表的预期,原因包括供应链挑战、需要更多训练数据以及手部设计持续存在困难 [7] - 马斯克表示,特斯拉可能需要到2027年底才能解决各项问题 [7][8] 市场观点 - 有投资者指出,更低的资本支出只有在不以未来增长为代价的前提下才是积极的 [9] - 鉴于特斯拉未来估值在很大程度上取决于robotaxi和Optimus,市场关注支出是在季度间转移还是业务推进确实需要更长时间 [10] - 有观点认为,对几乎所有公司而言减少支出并产生现金都是好消息,但特斯拉是例外,因为其股票并非按汽车公司估值,资本支出是投资者判断Optimus和Cybercab实际建设速度的唯一硬数据 [4]

GM wants to turn your car into a personal AI assistant on wheels
Fastcompany· 2026-10-23 02:32
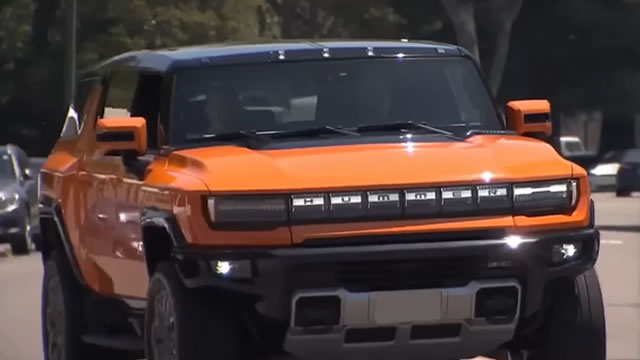
文章核心观点 - 通用汽车迎来OnStar服务30周年,正将其升级为AI时代的个人助理,旨在把车辆打造成车轮上的个人AI助理,并融入用户生活,即使不在路上也能使用 [1][2] - OnStar最初是车内联网的新颖方式,通过后视镜按钮呼叫人工坐席,可获取位置、指路并在碰撞时派遣急救人员,这一功能早于首款iPhone问世多年 [1] - 如今多数人携带的智能手机已能指路和检测碰撞,OnStar需超越这些用途,因此进行AI时代升级,使其更接近个人助理 [2] 产品功能与交互方式 - 用户可在驾驶时通过语音指令调节车内温度,无需操作中控触摸屏 [3] - 用户说“这里太暗了”,系统会自动开启车内灯 [3] - 用户可询问听到的提示音含义,系统会解释其是否来自安全功能,例如接近其他车辆或超速的传感器警报 [3] - OnStar仍保留与真人连接的渠道,该工具将由人工支持“补充”,例如用户对仪表盘警告担忧时,系统可能询问是否转接在线顾问 [4] 技术定位与发布计划 - OnStar定位为“专有互联智能”(Proprietary connected intelligence)[5] - OnStar AI Assistant将于今年晚些时候通过OTA更新率先登陆2027款凯迪拉克LYRIQ,随后推广至更多通用汽车车型 [5]

Is Texas Instruments Setting Up for Its Next Big Breakout?
MarketBeat· 2026-10-23 02:32
文章核心观点 - 德州仪器NASDAQ: TXN第三季度业绩被分析师视为决定性超预期,叠加上调的业绩指引,强化了未来股价上涨的逻辑 [1] - 分析师即时反应是密集重申和上调目标价,最高目标价指向400美元价位,分析师趋势强劲并暗示还有约50%上行空间 [2] - 共识目标价相对发布前股价水平仅预测温和上行空间,但分析师趋势稳健 [2] - 30位分析师覆盖该股,其中15位给予买入评级,Moderate Buy评级在过去一年相对稳定,共识目标价已上调50% [3] - 50%的上行空间需要时间实现,快速上涨阶段可能已过,谨慎情绪正在增强,分析师指出溢价估值和宽泛的指引区间是主要障碍 [3] 估值 - TXN交易于约30倍当年盈利,远高于标普500平均水平和行业同业 [4] - 该估值已计入稳健增长轨迹,第三季度业绩印证了这一点,前瞻估计显示市盈率将在短短几年内显著下降 [4] - 2030年预测使该股市盈率处于十几倍中段,可能偏保守,并暗示至少25%上行空间以匹配标普500平均水平 [4] - 假设该股保持溢价并增长至预测水平,未来几年可能再上涨100% [4] 第三季度业绩表现 - 第三季度营收同比增长近28%,环比增长11%,超过60亿美元 [5] - 营收超出MarketBeat共识估计220个基点,管理层强调工业、数据中心和汽车等关键终端市场全面强劲 [5] - 分部门看,模拟业务以32%增长领跑,嵌入式处理增长21%,其他业务下降6%形成抵消 [5] 利润率与盈利 - 毛利率扩大,SG&A、资本支出和研发得到控制,推动各层级盈利加速增长 [6] - 毛利润增长42.7%,营业利润增长73%,净利润增长78%,过去12个月现金流增长43%,过去12个月自由现金流增长249% [6] - 关键细节是GAAP盈利增长77%,尽管股数略有增加 [6] 业绩指引 - 公司敲定第四季度展望,营收指引区间远高于共识,这既是催化剂也是逆风 [7] - 问题在于宽泛的区间留出了充足的不确定性空间,但即使区间低端也超过共识,使不确定性不那么令人担忧 [7] - 不确定性在公司面临收缩可能且指引存疑时才重要,而此处即使低端也超共识 [7] 资本回报 - 现金流支持健康的资本回报,进而支撑股价前景 [8] - 第三季度回购活动未能减少股数,但公司有 opportunist ic回购历史,长期显著减少了股数 [8] - 资产负债表细节表明进一步回购是可能的,但鉴于股价偏高,可能在回调时进行 [8] - 股息可靠,10月底收益率约2.2%,以高个位数复合年增长率增长 [9] 资产负债表 - 现金和资产上升,债务和负债下降,权益改善 [10] - 权益同比增长15%,得益于现金、投资、应收款项和可售材料均超过总负债 [10] - 预计管理层将利用现金流和资产负债表为增长机会提供资金、支付股息和回购股份 [10] 股价走势与技术面 - 发布后股价走势混合,盘后交易下跌约2%,表明市场预期较高 [11] - 该走势使价格行动维持在既有区间内,股票在下一重大变动前蓄势 [11] - 下一走势可能向上,鉴于业绩和情绪趋势,但可能需要时间展开 [11] - 关键支撑位近270美元和260美元,关键阻力目标近300美元和320美元 [11] 机构持仓 - 机构是降低风险的因素,截至第四季度中段持有约85%的股份,全年持续增持 [13] - 机构可能在回调时买入,并可能在 upcoming 季度加速购买活动 [13] 催化剂与资本配置 - 催化剂包括预期商业投资放缓、自由现金流改善以及回购以更大幅度恢复 [14] - 公司授权额度还剩约180亿美元,约占10月底市值的6.9% [14] - 投资重点聚焦300毫米晶圆产能,这对利润率质量前景至关重要 [14]