
亚马逊(AMZN)

搜索文档
Amazon: Grocery & Alexa Deep Dive As Retail Margins Hit Records
Seeking Alpha· 2026-11-10 04:04
文章核心观点 - 多数投资者提及亚马逊公司时首先想到的是AWS这一庞大且利润丰厚的云计算业务 [1] - 投资目标为寻找具备完美定性属性的公司 基于基本面以有吸引力的价格买入并长期持有 [2] - 管理集中型投资组合 旨在规避输家并最大化对大型赢家的敞口 因此常将优秀公司评为持有 因其增长机会低于门槛或下行风险过高 [2] 投资策略与持仓 - 旨在每周多次发布覆盖此类潜在公司的文章 并进行大量后续跟踪与持续更新 [2] - 分析师披露其通过股票 期权或其他衍生品对亚马逊及谷歌持有实益多头头寸 [3]


Amazon Haul Launches Pre-Holiday Deals As Users Jump 350%
PYMNTS.com· 2026-11-10 02:38
文章核心观点 - 亚马逊旗下折扣商店Haul迎来两周年,客户采用率大幅攀升,公司借势推出为期一周的“early Haul-iday”促销活动,以超低价格和限时抢购吸引假日购物消费者 [1][2] - 行业层面,频繁的促销活动使假日购物季的竞争节奏不断前移,黑色星期五已演变为一场持续滚动、争夺消费者预算的竞赛 [5][7] 亚马逊Haul促销活动内容 - 公司宣布于11月9日(周一)启动为期一周的“early Haul-iday”活动,全周提供“1美元闪购”及数百万件定价低于10美元的商品 [2] - 公司在11月10日和11日推出独家“0.11美元抢购”活动 [2] - 公司北美卖家业务副总裁David Forsythe表示,公司始终专注于以最广泛的选择提供最低价格,Haul是让假日购物更实惠的又一方式 [2] - Forsythe补充称,无论是家居装饰、家庭节日着装、举办假日聚会还是填充圣诞袜,Haul上都有大量超低价商品可供发现,整个季节持续推出新优惠 [3] 亚马逊Haul客户增长与品类扩张 - 通过Haul购物的消费者数量同比增长近350% [4] - 公司将该市场的商品选择扩大超过25倍,达到约1000万件商品 [4] 行业假日促销节奏变化 - 行业报告指出“黑色星期五出现了日程安排问题”,因其“在周五之前就已到来” [5] - 今年黑色星期五落在11月27日,网络星期一紧随其后于11月30日,但零售商已提前启动折扣机制 [5] - 随着亚马逊和沃尔玛全年持续开展促销活动,感恩节购物仪式的独特性受到质疑,但从消费数据看仍存在显著区分度 [5] - Adobe数据显示,去年美国在线黑色星期五消费额为118亿美元,同比增长9.1%;网络星期一消费额达142.5亿美元,为全年在线购物最大单日 [5] - 频繁促销为消费者提供了更多消费场合,而黑色星期五和网络星期一这两个日期仍“集中了可观的需求”,变化在于日历安排、准入规则以及偶尔的商品品类 [6] 行业主要零售商假日促销安排 - 沃尔玛假日日程包括:11月12日至15日提前黑色星期五优惠、11月23日至29日黑色星期五优惠、11月30日至12月2日网络星期一优惠,并为Walmart+会员提供精选优惠 [6] - 塔吉特于上周开展了提前黑色星期五促销活动,亚马逊则希望以提前优惠在黑色星期五之前吸引消费者 [7] - 行业报告指出,对商家而言含义明确:等到感恩节再行动可能面临消费者预算已分配完毕的风险,黑色星期五已成为一场争夺购买先机的滚动竞争 [7]

Why Amazon shares are up over 3% on Monday?
Invezz· 2026-11-10 01:43
文章核心观点 - 亚马逊(AMZN)股价在周一出现上涨 [1] 根据相关目录分别进行总结 - 文档内容较为简短,仅提及亚马逊股票在周一上涨,未提供具体涨幅数字、百分比变化或上涨原因等详细信息 [1]
Amazon AWS Revenues Up 39% in Q3 as Cloud Rivals Gain Pace: Hold Stock?
ZACKS· 2026-11-10 00:46
文章核心观点 - 亚马逊AWS在2026年第三季度营收同比增长39%至460亿美元,创近五年最快增速,年化营收运行率达到1840亿美元 [2] - AWS仍是公司利润引擎,分部营业利润从上年同期的114亿美元升至178亿美元,营业利润率约38.7% [3] - 公司合并净销售额增长12%至2019亿美元,营业利润攀升至281亿美元,营业利润率创纪录达13.9% [3] - Prime Day从第三季度移至第二季度,使第三季度增速减少约400个基点 [3] - 亚马逊股价年初至今回报12.3%,跑赢Zacks互联网-商务行业2.9%和零售-批发板块4.5%的涨幅 [4] - 尽管AWS增长加速且合并利润率创纪录,但沉重的AI支出和自由现金流压力使股价涨幅相对温和 [4] - 公司维持"持有"评级,建议现有投资者继续持有,新投资者等待更好的入场点 [17] AWS基本面与AI需求 - AWS营收跃升39%至460亿美元,营业利润攀升至178亿美元 [8] - AWS面临竞争加剧,Azure增长48%,谷歌云激增103%,增速均超过亚马逊云 [8] - 公司2200亿美元资本开支计划、负自由现金流及23.43倍远期市盈率限制近期股价上行空间 [8] - 财富500强企业在Amazon Bedrock上的支出同比增长近7倍,总token量增长近17倍 [9] - Bedrock新增OpenAI GPT-6系列和Anthropic最新Claude模型 [9] - 数万客户使用Bedrock AgentCore,第三季度部署的代理数量是前三个季度合计的两倍 [9] - 公司推出TorchNeuron,使开发者无需重写代码即可在Trainium上运行现有PyTorch代码 [9] - AWS与Meta、OpenAI、Oracle、高通、Verizon及北约等签署新协议 [9] 近期AWS动态 - 2026年10月8日,AWS推出"科学黄金时代加速器",承诺最高5000万美元云 credits 支持Genesis Mission扩展 [10] - Classmethod签署五年合作协议,帮助日本企业采用AI [10] - AWS通过印尼BINUS大学扩大Kiro在教育领域的覆盖 [10] - 11月,AWS推出Semarak AI Malaysia国家项目,为政府官员、学生和本地软件公司提供AI工具 [10] - AWS的AI安全服务Continuum正式可用,并同意收购DuckDB背后的公司DuckLabs [10] 估值与云端竞争 - 亚马逊股票远期12个月市盈率23.43倍,高于行业20.33倍,价值评分为D [11] - 溢价表明近期AI乐观情绪已大部分被定价 [11] - 微软继续利用企业软件关系赢得AI工作负载,Alphabet将云平台与自研AI模型和芯片结合 [13] - 英伟达与AWS签署新协议,同时扮演关键加速器供应商和自有云服务提供商的双重角色 [13] - 微软Azure 2027财年第一季度营收激增48%至332亿美元 [13] - Alphabet谷歌云2026年第三季度营收跃升103%至307亿美元,背后有5610亿美元积压订单支撑 [13] - 英伟达数据中心2027财年第二季度营收飙升117%至890亿美元 [13] - AWS虽仍是最大云平台,但微软和Alphabet增长更快,英伟达也在谷歌云和Azure等竞争对手云上加速部署Vera Rubin平台 [13] 第四季度指引与资本开支 - 2026年第四季度,公司预计净销售额在2400亿至2470亿美元之间,同比增长12-16%,包括约60个基点的不利外汇影响 [14] - 营业利润预计在285亿至335亿美元之间,上年同期为250亿美元,广告收入预计实现高 teens 增长 [14] - 管理层预计AWS营收增速在2027年和2028年均超过40%,显示强劲的长期需求 [14] - 公司预计2026年现金资本开支约2200亿美元,仅第三季度现金资本开支就达759亿美元,主要用于AWS和AI基础设施 [15] - 过去12个月运营现金流增长29%至1683亿美元,但自由现金流从上年同期148亿美元流入转为424亿美元流出 [15] - Zacks共识预计公司2026年每股收益12.90美元,较2025年增长79.92% [16] - 尽管存在溢价,AWS加速且高利润的增长提供持久的长期盈利能力,支持持有观点 [16]
Jim Cramer says this is the stock to buy as data center development slows
CNBC· 2026-11-10 00:42
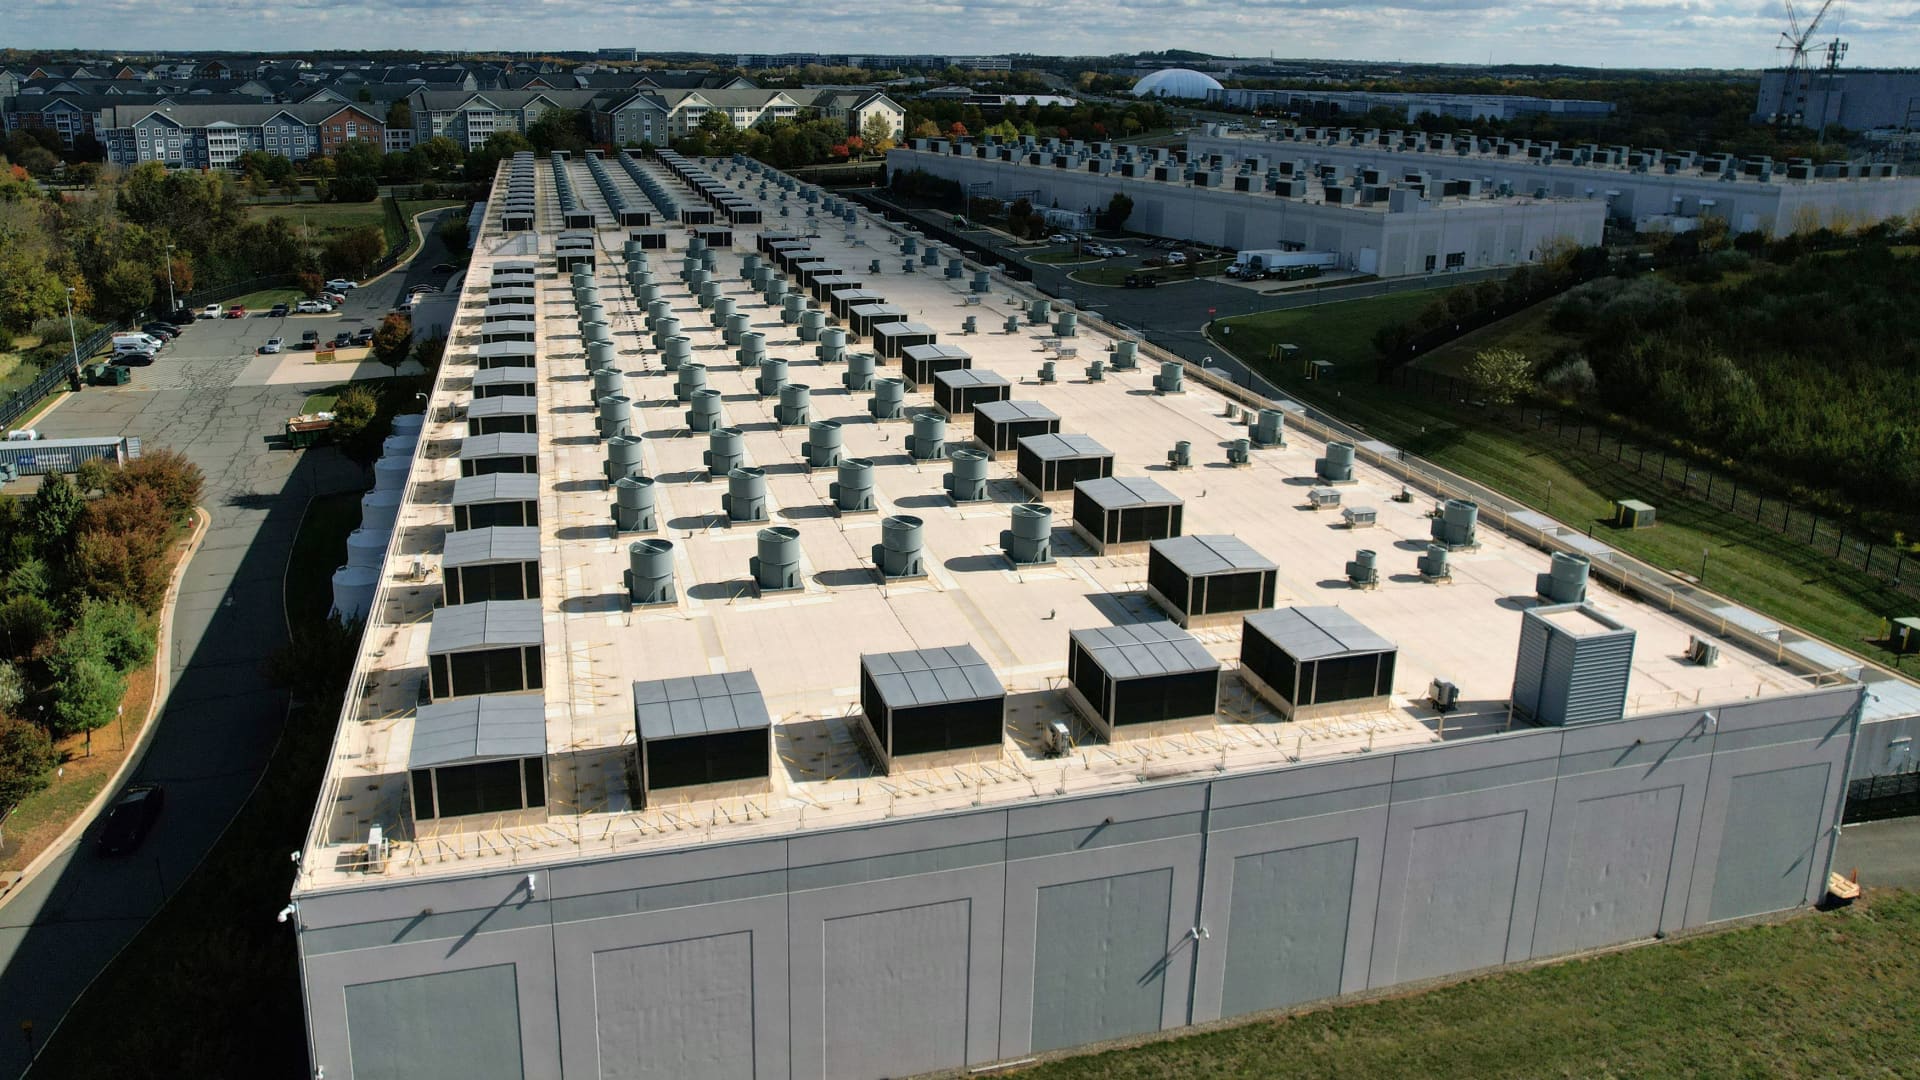
文章核心观点 - 数据中心建设放缓并非对所有科技公司都是利空,反而可能利好亚马逊等现有云服务巨头,使其进一步拉开领先优势 [1] - 自中期选举以来,人工智能交易领域出现明显分化,对新项目的反对声音增加引发对未来基础设施支出的担忧 [1] - 亚马逊股价自选举以来上涨7%,微软和谷歌母公司Alphabet也稳步走高,而半导体和新型云服务商股票大幅下跌 [1] - 超大规模云服务商的强势表现推动科技板块整体反弹,纳斯达克综合指数周五和周一合计上涨3.3%,收复了周四5.5%暴跌的大部分跌幅 [1] - 亚马逊近期涨势标志着股价扭转,此前因投资者对巨额AI支出感到疲惫而持续低迷 [1] - 亚马逊8月3日收于每股284美元后,截至10月底累计下跌超过15%,月末收于约240美元 [1] - 建设放缓可能利好已运营广泛数据中心网络的成熟云服务商,这些公司具备应对新官僚障碍的企业实力 [1] - 人工智能算力需求不会消失,即使新建数据中心变得更难,亚马逊和微软已拥有庞大基础设施网络,能够在新产能难以上线时抢占更大需求份额 [1] - 亚马逊对新型云服务商的依赖程度较低,这一点受到肯定 [1] - 建设放缓还将减轻超大规模云服务商持续加速资本支出的压力, potentially使其自由现金流恢复并改善现有基础设施投资回报 [1] - 对于投资者而言,成熟超大规模云服务商比那些增长更直接依赖新建数据中心的公司更能抵御放缓 [1] 行业竞争格局 - 人工智能交易领域分化加剧,超大规模云服务商与半导体及新型云服务商股票走势背离 [1] - 亚马逊股价自选举以来上涨7%,微软和Alphabet也稳步走高 [1] - 美光下跌14.1%,SanDisk暴跌21.2%,CoreWeave下跌8.9%(含周一盘中反弹) [1] - 尽管英伟达和其他芯片制造商表现疲弱,纳斯达克周五和周一合计上涨3.3%,收复周四5.5%暴跌的大部分跌幅 [1] - 亚马逊8月3日收于每股284美元,此后至10月底下跌超过15%,月末收于约240美元 [1] - 亚马逊目标价看至300美元,较当前水平有近10%上行空间 [1] - 建设放缓情景下,微软和亚马逊将成为赢家 [1] - 新型云服务商依赖持续扩张实现增长,而亚马逊和微软已拥有庞大基础设施网络,在新产能难以上线时处于更有利地位 [1] - 亚马逊对新型云服务商的依赖程度较低,在获取额外产能以满足需求方面更具优势 [1] - 建设放缓将减轻超大规模云服务商加速资本支出的压力,有助于自由现金流恢复和现有基础设施投资回报改善 [1] - 成熟超大规模云服务商比增长直接依赖新建数据中心的公司更能抵御行业放缓 [1]


Andy Jassy Just Announced Fantastic News for Amazon Stock Investors
The Motley Fool· 2026-11-10 00:39
文章核心观点 - 亚马逊第三季度业绩喜忧参半,市场对其巨额支出和低于预期的第四季度指引不满,财报发布后股价一度下跌7%,但随后有所回升 [1] - 对于着眼于长期的投资者而言,公司财报更新充满看涨信号,尤其应关注CEO Andy Jassy的相关表态 [2] - 公司云业务持续表现优异,AWS增速连续六个季度加快,同时运营利润率创历史新高 [4][5][6] - CEO认为公司商店业务和AWS业务均有望在未来十年内各自实现1万亿美元营收 [9] - 在乐观情景下,公司云服务需求持续旺盛、定制AI芯片带来利润率提升、电商业务利润率改善以及高利润率广告业务,有望推动中期盈利加速增长 [12][13] 整体业绩与股价表现 - 公司股价年内上涨12% [1] - 第三季度净销售额为2019亿美元,同比增长12% [4] - 第三季度运营收入为281亿美元,同比增长61% [5] - 公司运营利润率达到历史最佳的13.9%,高于上年同期的9.7% [6] - 第三季度每股净收益为1.89美元,低于上年同期的1.95美元 [6] - 截至9月30日的过去12个月自由现金流为负424亿美元,上年同期为正148亿美元 [7] - 公司牺牲短期自由现金流,以投资于其认为未来5至10年值得的机会 [7][8] - 公司预计第四季度营收中值为2435亿美元,隐含2026财年全年营收为8276亿美元 [10] - 公司市值2.80万亿美元,毛利率51.37% [9] AWS云业务 - 第三季度AWS营收为460亿美元,同比增长39.3% [4] - AWS销售增速已连续六个季度加快 [4] - AWS各季度净销售额及同比增速:2025年第一季度293亿美元(16.9%)、第二季度309亿美元(17.5%)、第三季度330亿美元(20.2%)、第四季度356亿美元(24%);2026年第一季度376亿美元(28%)、第二季度422亿美元(36.7%)、第三季度460亿美元(39.3%) [5] - AWS第三季度运营收入为178亿美元,超过公司2025年第三季度全部运营收入174亿美元 [5] - AWS运营收入同比增长56% [5] - AWS助力推动第三季度运营利润率提升 [5] 长期增长前景 - 尚无公司实现年营收1万亿美元,公司是最接近该目标的上市公司之一 [9] - 若公司实现指引并在2036年达到2万亿美元营收,未来十年营收复合年增长率约为9.2% [10] - 公司对定制AI芯片的依赖度上升,帮助提升了第三季度利润率 [11] - 在乐观情景下,云服务长期需求持续,且无需像当前这样大量投入产能建设(数据中心可使用数十年,服务器使用寿命约五至六年) [12] - 定制AI芯片带来的利润率提升,结合电商业务利润率走强(部分得益于AI机器人提升效率)以及高利润率广告业务,有望长期推高利润率 [13]
CEG Q3 Earnings Beat on Calpine, Strong Commercial Performance
ZACKS· 2026-11-10 00:36
核心观点 - Constellation Energy 2026年第三季度调整后每股运营收益为5.06美元,同比增长66.4%,超出市场一致预期3.90美元29.74%,主要受有利市场与组合条件及Calpine并表推动 [2] - 公司上调2026年全年调整后每股运营收益指引至12.50-12.80美元,此前区间为11.50-12.50美元,反映波动市场环境下的商业表现超预期 [15][9] - 公司签署多项长期核电协议,包括与亚马逊和谷歌的20年期购电协议,并推进核电扩容投资 [9][10] 营收与盈利表现 - 总营收增长45.4%至95.5亿美元,超出市场一致预期85.63亿美元11.53% [4] - 核电发电量为46,677吉瓦时,高于上年同期的46,477吉瓦时 [4] - GAAP每股收益为5.19美元,上年同期为2.97美元;归属于普通股股东的净利润增至18.4亿美元,上年同期为9.30亿美元 [3] - 调整后运营收益增长88.2%至17.9亿美元,上年同期为9.52亿美元,改善反映Calpine贡献、强劲商业表现及更高容量收入,部分被核电生产税收抵免收入下降抵消 [6] 成本与费用趋势 - 总运营费用同比增长28.9%至70.7亿美元 [5] - 购电与燃料费用增长23.4%至44.0亿美元,运营与维护成本攀升31.8%至19.9亿美元 [5] - 折旧与摊销费用增长88.4%至4.54亿美元 [5] - 尽管成本上升,运营利润从2025年第三季度的10.9亿美元增长129.5%至24.9亿美元;净利息费用从1.34亿美元增至2.17亿美元 [5] 核电机组运营表现 - 剔除Salem和South Texas Project后,核电站容量因子为97.2%,上年同期为96.8% [7] - 计划换料停堆天数为20天,低于上年同期的23天;非换料停堆天数从5天增至6天 [7][8] - 6月至8月夏季期间核电容量因子达99.2%,体现运营可靠性强劲 [8] - 风、光及径流式水电资产的可再生能源捕获率为96.4%,上年同期为96.8% [8] 长期电力协议与战略投资 - 公司与亚马逊签署20年期690兆瓦购电协议,支持Calvert Cliffs清洁能源中心超过30亿美元基础设施投资,包括预计2030至2032年间新增190兆瓦容量 [9] - 公司与谷歌签署20年期协议,支持约890兆瓦增量核电容量,带动11台核电机组超过43亿美元投资,首次升级预计2028年完成 [10] - 公司签署首个Peak+协议,覆盖270兆瓦能源、容量及核电属性,20年期自2028年开始,整合新增容量资源与定制客户能源解决方案 [10] - 公司同意以7.15亿美元从Shell Energy North America收购609兆瓦Rhode Island State Energy Center天然气发电设施,须经惯例调整 [11] - 公司签署美国能源部有条件贷款承诺,最高50亿美元支持核电升级,拟议30年期融资为扩大现有核电容量投资提供额外灵活性 [12] 现金流与资产负债表 - 截至2026年9月30日,现金及现金等价物为6.03亿美元,2025年末为36.4亿美元 [13] - 长期债务从72.5亿美元增至190.4亿美元,总资产达991.9亿美元 [13] - 前九个月运营现金流合计49.8亿美元,上年同期为34.3亿美元;资本支出从19.6亿美元增至34.6亿美元 [13] - 前九个月约30亿美元用于股份回购,回购约1100万股,回购授权下剩余约20亿美元 [14] 业绩指引与增长目标 - 2026年全年调整后每股运营收益指引中点上调并收窄至12.50-12.80美元,假设平均稀释流通股为3.56亿股 [15] - 上调反映波动市场条件下的商业表现超预期,部分被与之相关的更高运营与维护费用抵消 [15] - 公司继续目标2026至2029年基础每股收益增长超过20%,并追求长期滚动三年基础盈利增长超过10% [16] 行业其他公司业绩 - Murphy Oil 2026年第三季度调整后每股收益为1.08美元,同比增长163.4%,超出市场一致预期0.91美元18.68%,受大宗商品价格走强和运营成本下降支撑;总营收8.55亿美元同比增长16.6%,超出预期7.67亿美元11.52% [18] - TotalEnergies 2026年第三季度运营每股收益为4.03美元(3.50欧元),低于市场一致预期4.11美元1.95%,但较上年同期的1.77美元(1.50欧元)增长127.7%;总营收668.2亿美元同比增长37.2%,超出预期537.2亿美元24.39%,受炼油利润率强劲和天然气价格上涨支撑 [19] - Devon Energy 2026年第三季度调整后每股收益为1.42美元,超出市场一致预期1.24美元14.5%;GAAP每股收益为0.88美元,较上年同期的1.09美元下降19.3%;营收同比增长58.4%至68.6亿美元,但低于预期73.3亿美元6.4%,与Coterra合并后首个完整季度产量显著提升,以二叠纪盆地为首 [20]

MercadoLibre's Growth Strategy Puts Profit Margins to the Test
ZACKS· 2026-11-10 00:20
核心观点 - MercadoLibre在2026年第三季度优先投入客户参与度和市场扩张,但这些投资对利润率形成压力,净营收和金融收入同比增长45%至107.50亿美元,而营业收入下滑6%至6.76亿美元 [2] - 营业利润率环比下降40个基点至6.3%,反映免费配送增加、旺季前履约产能扩张以及巴西联盟营销支出增加的成本 [2] - 管理层指出净配送成本(含网络扩张相关费用)带来60个基点的环比利润率逆风 [3] - 降低免费配送门槛促使客户下单更小、更频繁,导致每单收入下降,尽管订单量增加 [3] - 能源价格上涨推高运输成本,履约面积环比扩大近20%以应对旺季需求,扩张还带来临时招聘费用 [3] - 销售和营销支出环比上升40个基点至收入的11.6%,因公司在巴西加大联盟投资 [3] 物流效率改善 - 尽管成本压力存在,MercadoLibre在物流效率方面取得可衡量的改善 [4] - 巴西售出商品数量同比增长45%,每单配送成本以本币计同比下降5%,较2025年第一季度(降低免费配送门槛生效前)下降14% [4] - 管理层报告巴西R$19-R$79价格区间的免费及慢速配送作为一个整体在9月首次实现可变贡献为正 [4] - 单路线配送量在本季度创下新高 [4] - 这些改善表明公司正通过处理更多订单和提升效率来降低配送成本,但公司仍在扩张配送网络的成本、吸引客户的投入与更高配送量带来的效率增益之间进行平衡 [5] 行业竞争与股价表现 - MercadoLibre与Amazon和Sea Limited竞争,过去三个月股价下跌17.2%,而行业整体下跌8.7% [6] - 同期Amazon股价下跌6.7%,Sea Limited暴跌34% [6] 估值 - MercadoLibre远期12个月市盈率为28.66,高于行业平均的20.31,但低于其12个月中位数水平33.91 [10] - 公司估值较Amazon(远期12个月市盈率23.43)和Sea Limited(14.97)存在溢价 [10] 盈利预期 - Zacks共识预期显示,MercadoLibre当前财年每股收益在过去七天上调12美分至38.21美元,但下一财年共识预期同期下调10美分至55.09美元 [11] - 当前财年销售额共识预期显示同比增长45.1%,而每股收益共识预期显示下降3% [12] - 下一财年共识预期预计销售额和盈利分别增长28.9%和44.2% [12] - 当前季度(2026年12月)共识预期为11.52美元,下一季度(2027年3月)为11.69美元,当前财年(2026年12月)为38.21美元,下一财年(2027年12月)为25.08美元 [13] - 七天前当前季度、下一季度、当前财年、下一财年共识预期分别为11.26美元、11.46美元、38.09美元、55.19美元 [13] - 30天前分别为11.33美元、11.57美元、38.29美元、55.03美元 [13] - 60天前分别为11.33美元、11.57美元、39.11美元、56.05美元 [13] - 90天前分别为11.26美元、10.72美元、39.11美元、56.75美元 [13] 投资逻辑 - MercadoLibre强劲的市场增长、客户参与度上升和金融科技生态扩张支撑其长期前景 [13] - 物流效率改善和购买频率增加强化其竞争定位 [13] - 但配送成本高企、持续投资和利润率压力制约近期盈利能力,尽管营收增长令人鼓舞且运营效率改善,溢价估值仍需谨慎 [13] - MELI目前获Zacks Rank 3(持有)评级 [13]

Amazon: AWS Just Confirmed Bill Ackman's 50% Margin Thesis
Seeking Alpha· 2026-11-10 00:17
文章核心观点 - 亚马逊云业务(AWS板块)驱动公司利润率扩张 [1] - 亚马逊在AWS之外还拥有高盈利业务 [1] 相关目录总结 - 缺少可总结的行业与公司新闻核心内容,现有文档主要为分析师背景介绍及披露声明,不涉及具体行业或公司研究要点 [2][3][4]
美股科技巨头齐涨,亚马逊、Meta涨超5%,英伟达市值蒸发超3000亿美元
21世纪经济报道· 2026-11-10 00:17
美股大盘表现 - 11月9日美股开盘三大指数迅速走高均涨超1% [1][5] - 科技巨头集体大涨,亚马逊、Meta涨超5%,特斯拉涨超4%,谷歌涨超3%,微软、苹果涨超2% [2][6] 英伟达公司动态 - 英伟达盘初大跌超7%,盘中市值蒸发超3000亿美元 [2][6] - 英伟达创始人兼首席执行官黄仁勋于11月8日发送致全体员工的信,承认对妻子不忠并向家庭道歉 [2][6] 半导体与芯片行业 - 费城半导体指数涨近2%,半导体、芯片股集体大涨 [3][7] - 西部数据、博通、AMD均涨超5%,阿斯麦涨超4% [3][7] - 希捷科技、迈威尔科技、安森美半导体涨超3%,台积电、闪迪、美光科技均上涨 [3][7] 中概股表现 - 中概股普跌,搜狐大跌近10%,金山云跌超3% [4][7] - 阿里巴巴、哔哩哔哩、拼多多、腾讯音乐、理想汽车、京东集团、百度集团、蔚来均跌超2% [4][7]


