亚马逊(AMZN)

搜索文档
Peter Thiel Sold Every Utility Stock He Owned and Bet $161 Million on One Chip ETF. It's Down $37 Million Since
247Wallst· 2026-11-18 19:12
文章核心观点 - Thiel Macro LLC在第三季度清仓全部四只公用事业股并将几乎等额资金投入iShares半导体ETF,使该芯片基金成为其最大持仓,占4.602亿美元组合的35.0% [1][10] - 这笔换仓交易在随后七周走势相反,半导体ETF大幅下跌而公用事业股集体上涨,凸显集中押注单一行业ETF的时机风险 [2][5][10] 持仓变动详情 - 第三季度新建仓iShares Semiconductor ETF 283,068股,9月30日价值1.610亿美元,成为最大持仓 [1][11] - 清仓的四只公用事业股为American Electric Power、CMS Energy、DTE Energy和FirstEnergy,6月30日合计价值1.620亿美元 [2][10] - 具体清仓明细:American Electric Power 308,617股价值4,220万美元、CMS Energy 517,124股价值3,960万美元、DTE Energy 264,450股价值4,030万美元、FirstEnergy 839,319股价值3,990万美元 [11] - 芯片基金取代Amazon成为第一大持仓,Amazon 6月时以1.180亿美元居首 [3] - 组合持仓数量从6月底的8只降至9月底的5只 [3] - 其他持仓:X-Energy 200,000股价值370万美元、Amazon 495,000股价值1.233亿美元(股数不变)、Vista Energy 1,886,835股价值1.233亿美元(增持697,043股)、Vistra 372,755股价值5,160万美元(股数不变)、Microsoft 2,000股价值100万美元(新建仓) [11] 换仓后表现 - 半导体ETF于11月5日进行1拆3拆股,Thiel持仓变为849,204股,周三盘前价145.64美元,价值1.237亿美元 [4] - 该持仓较9月30日缩水3,730万美元,跌幅23.2%,较6月22日高点低33.3% [4][10] - 被卖出的公用事业股同期上涨:American Electric Power涨7.0%、CMS Energy涨10.9%、DTE Energy涨12.0%、FirstEnergy涨9.7% [5][10] - 若保留6月持有的公用事业股,周二收盘价值为1.503亿美元 [5][10] - 假设9月30日投入1万美元于该芯片ETF,周三盘前仅剩7,680美元;同等金额平均配置于四只被卖公用事业股,周二收盘价值为10,990美元 [7] 行业背景与市场环境 - 芯片股秋季承压,受Nvidia领导层动荡及AI支出担忧影响 [6] - Nvidia周二晚公布第三季度营收1,158亿美元并指引当季1,300亿美元,提振芯片板块,半导体ETF周三盘前涨3.0% [6][10] - 半导体ETF在6月30日至9月30日期间下跌11.2%,公用事业股同期下跌8.0%至19.3%,实际卖出所得可能低于6月价值 [8] 13F文件局限性 - 13F仅反映季度末持仓快照,不显示买入时点、成交价格或此后交易情况 [8][10] - 文件不包含现金、债券及大部分空头头寸等SEC未要求披露的内容,且Thiel Macro仅为Thiel整体财富的一小部分 [9]


3 Unstoppable AI Stocks to Buy Hand Over Fist Now That the Midterms Are Over
The Motley Fool· 2026-11-18 18:02
文章核心观点 - 人工智能一直是推动本轮牛市的核心引擎,投资者持续涌入相关技术及基础设施公司,推动纳斯达克综合指数创下历史新高 [1] - 中期选举后民主党赢得国会控制权,部分投资者担忧立法者可能通过监管或限制数据中心扩张来放缓AI发展步伐 [2] - 更审慎的AI增长和投资节奏可能降低大型支出者的风险,对股东而言可能是好消息,支出可能与已验证的需求更紧密挂钩 [3] - 科技股承压之际,亚马逊、Alphabet、Meta三家AI领导者因已具备真实需求和AI产品支撑其计划,被视为买入良机 [3] 亚马逊(Amazon) - 亚马逊通过全球第一大云服务商AWS采取全栈式AI策略,为客户提供英伟达GPU、自研芯片、大语言模型及AI智能体构建工具 [4] - 自研芯片Trainium和Graviton在寻求节省成本的客户中逐渐获得青睐 [4] - 第三季度AWS营收增长39%至460亿美元,为近五年来最快增速 [6] - 亚马逊计划今年在资本项目上投入约2200亿美元,主要用于AWS,鉴于需求强劲,该支出更像是对客户的响应而非赌博 [6] - 亚马逊非AI云服务需求同样稳健,公司命运并非完全依赖单一增长领域 [6] - 亚马逊市值2.79万亿美元,毛利率51.37%,52周价格区间196.00至287.20美元 [5] Alphabet - Alphabet同样凭借全栈式策略获胜,自主设计张量处理单元(TPU)芯片,开发Gemini系列AI模型,并通过搜索、YouTube和Gemini应用触达庞大用户群 [7] - 跨产品与场景的布局有助于公司训练更好的模型并更快触达用户 [7] - 第三季度Google Cloud营收增长103%,实现翻倍以上增长,受AI基础设施和解决方案需求推动 [8] - Gemini应用用户达到10亿,成为Alphabet历史上增长最快的产品 [8] - 公司盈利的核心业务为AI投资提供资金,若支出节奏放缓可提供缓冲 [8] - Alphabet市值3.42万亿美元,毛利率60.86%,股息率0.31%,52周价格区间272.11至408.61美元 [8] Meta Platforms - Meta Platforms将AI置于战略核心,凭借庞大的广告业务拥有充足现金支持 [9] - AI正在改善Facebook至Instagram等Meta应用上的广告体验 [9] - 公司个人AI智能体Muse上线后前七周在美国和加拿大触达超过1100万个账户,据FirstPageSage研究,Meta计划通过订阅和费用实现收入 [9] - 第三季度营收增长26%至超过640亿美元,显示核心业务在科技巨头持续投资之际依然强劲 [11] - Muse仍需证明其能在大规模下实现盈利,Meta也需证明其AI支出将随时间转化为重要增长驱动因素,但凭借早期进展和自律的支出方式,Meta被视为当前值得买入的优质股票 [11] - Meta市值1.58万亿美元,毛利率81.03%,股息率0.34%,52周价格区间520.26至779.82美元 [10][11]


AI投融资跟踪半月报:美国政策不确定性冲击AI产业叙事-20261118
华创证券· 2026-11-18 17:39
行业投资评级 - 报告未明确给出行业投资评级 [3][9] 核心观点 - 中期选举民主党同时拿下参众两院,AI产业政策由增长优先转向约束与再分配,未来两年随着否决政治常态化,AI产业的实际审批推进、数据中心建设均面临政策不确定性 [3][9] - AI产业的约束源于科技收益与社会成本的分配错位:大型数据中心为科技企业、地方政府和资本所有者创造收益,但当地居民可能承担电价、电网、水资源、土地及社区环境成本,相关矛盾正通过选举转化为现实建设阻力 [3][9] - Ballotpedia统计显示,本次中期选举涉及的41项数据中心地方投票中,有40项结果倾向限制发展;叠加民主党控制国会后的预算审查、听证调查与监管立法,AI项目建设的不确定性进一步上升,建设节奏不再单纯由资本开支计划决定 [3][9] - 产业链风险从融资端延伸至建设端与利益分配端:即便长期算力需求不变,项目延期、采购后移和设备交付推迟仍可能削弱光模块、PCB、服务器、液冷等环节2027—2028年的利润兑现,降低EPS确定性并压制估值修复 [3][9] - 否决政治常态化并不意味着AI产业立即面临全面利空,但意味着其盈利将更依赖项目审批、建设进度与利益协调,业绩和估值波动均可能显著放大 [3][9] - 黄仁勋事件本身冲击有限,重点是英伟达产业枢纽地位被削弱的风险 [3][16] - 算力层,英伟达在AI加速芯片市场份额约九成,CUDA生态构成转换壁垒;融资层,大摩测算其对产业链的总信用敞口到2028年底约2000亿美元,涵盖租赁相关400亿、残值支持650亿与收入分成650亿,客户借款能力在相当程度上依赖英伟达背书;投资层,对OpenAI最高1000亿美元的投资意向以及对CoreWeave、Nscale等的持股与担保,使其成为循环融资结构的信用源头 [3][16] - 政策层面,黄仁勋是反对收紧对华芯片出口的核心游说者,其离任叠加民主党掌控两院,出口管制走向成为焦点,SemiAnalysis警告不当限制或损害美国自身利益;信用层面,若担保与采购承诺的延续性受到质疑,依赖英伟达背书的合作方融资成本将直接上升;市场已部分定价,英伟达股价较10月峰值回撤超30% [3][16] 股权融资 - 2024-2025年全球AI初创企业VC投资规模分别1823、2678亿美元,占全球VC投资总额比例分别50%、57%;今年截至11/16,AI初创企业VC投资规模已达到6043亿美元,占比70% [19] - 今年以来AI初创企业VC投资的高增主要集中在一季度,26Q1总规模超2600亿美元,其中2月单月达到1742亿美元,占全球VC投资总额的比例达到85%;二季度以来有所放缓,11月累计114亿美元,占比降至57%(截至16日) [19] - AI初创企业的VC投资规模跳升主要由超大私募轮主导,2026Q1的读数中仅OpenAI一轮就贡献超千亿美元,一级市场对少数巨头的依赖度显著上升;一旦头部两三家融资节奏放缓,总量读数将出现台阶式回落 [22] - 重点股权融资事件包括:Anthropic G轮300亿美元(GIC、Coatue领投,微软、英伟达、红杉参与)、OpenAI少数股权轮1220亿美元(Amazon 500亿/软银300亿/英伟达300亿)、Anthropic H轮650亿美元(含150亿算力侧承诺)、Alphabet公开股权再融资约850亿美元(伯克希尔·哈撒韦100亿美元)、DeepSeek首次外部融资74亿美元、AMD对Anthropic战略投资50亿美元(换2GW MI450采购承诺)、Meta股权再融资350亿美元(另设约600亿ATM)、OpenAI新一轮融资首期约110亿美元(融资目标由最初300亿下调、总额最高约200亿) [21] 投资级债券 - 2024年五大云厂商发债总额仅201亿美元,2025年达1084亿美元,今年以来累计发债规模已达到2955亿美元(截至11/16) [25] - 北美云厂商龙头的债务扩张在9-10月短暂沉寂之后再度提速,11月微软、谷歌、甲骨文、META均出现大规模发债,合计发行规模达667亿美元,创今年以来单月新高,其中微软作为去年以来5家里唯一没有做债务融资的云厂商,本次发行250亿美元债 [25] - 5大云厂商新发美元债券加权平均信用利差自25年4月低点0.41pct升至26年2月高点1.12pct,7-8月回落至0.75pct左右;11月已披露定价的微软、甲骨文、META发行美元债合计500亿美元,发债平均信用利差扩张至1.40pct,高于最新美国投资级债券利差的0.88pct,主要系甲骨文拉高 [26] - 微软250亿美元债平均信用利差0.6pct相对偏低;甲骨文100亿美元债平均信用利差达到2.91pct;META发行150亿美元债平均信用利差1.72pct [26] - 云厂商单月发行百亿以上规模债券的认购倍数今年上半年以来持续下行,自2026年2月谷歌峰值的5.4倍持续降至2026年7月亚马逊的1.6倍;8月谷歌新发250亿美元债券整体认购倍数回升至4.4倍,11月4日发行的微软250亿美元债券获4.6倍认购,吸引高峰订单逾1150亿美元 [31] - 本轮云厂商CDS上行较快,尤其9-10月大幅上行,10月底多数已触及历史新高,11月以来小幅回落;截至11/16,亚马逊5年期92(历史94%分位)、10年期120(94%分位);谷歌5年期85(96%)、10年期115(98%);META 5年期112(86%)、10年期153(86%);微软5年期48(85%)、10年期74(82%);甲骨文5年期309(98%)、10年期363(98%);英伟达5年期126(84%)、10年期161(84%) [34] 高收益债 - 2024-2025年全球AI相关高收益债券发行规模分别413、575亿美元,今年以来(截至11/16)累计发行规模593亿美元,加权发行利率从2025年8%降至7.1% [37] - 在经历9-10月发行下滑后(分别20、15亿美元),11月以来发行规模显著扩张,截至11/16累计发行139亿美元,加权发行平均利率达到8.4% [37] 证券化融资(ABS) - 2024-2025年数据中心ABS发行规模分别215、382亿美元;2026年截至10月31日已达到422亿美元,节奏上同样集中在一季度,26Q1数据中心ABS总计210亿美元,10月发行回暖,新增数据中心ABS发行71亿美元 [40] - 证券化的意义不在绝对规模,相对巨头数千亿美元的资本开支,两三百亿只是补充;相比之下资金结构的信号更重要,当数据中心租约现金流被打包成标准化产品、向保险与养老金等更广的资金池分销时,说明本轮建设的融资半径仍在扩张 [40] SPV项目融资 - SPV系为特定项目单独设立的法人实体,核心功能是实现项目资产、债务与发起人之间的风险隔离;在AI基础设施领域,SPV通常作为数据中心项目的持有与融资主体,由发起人与基础设施基金共同出资设立,项目债务留存于SPV层面、不并入发起人合并报表,实现表外融资 [41] - 2025年以来AI基建领域SPV项目融资中Meta规模最大:2025年10月通过Beignet项目公司(BlueOwl持股80%、Meta持股20%,不并表)为Hyperion数据中心发行约270-273亿美元私募债(PIMCO锚定,2049年到期);2026年7月通过Sopaipilla项目公司(BlackRock持股80%)为El Paso数据中心发行约125.5亿美元项目债,并设立总开发成本约140亿美元的合资项目;Meta相关SPV融资合计逾500亿美元 [41] - 其他重点SPV事件包括:Oracle Michigan(Related Digital/黑石)160亿美元项目融资、Hut 8 Beacon Point 42.5亿美元高级担保票据(2042年到期、对Hut 8无追索权)、TeraWulf Justified Data Campus拟35亿美元项目债(以Anthropic 190亿美元租约现金流为基础)、Lambda 9.26亿美元高级担保定期贷款B(Baa2评级、SOFR+300bp)、SpaceX与阿波罗约400亿美元GPU及设备融资租赁协议(采购英伟达Vera Rubin芯片,各批次租期约5-5.25年) [42] 供应链融资 - 供应链融资指供应商(芯片、设备厂商)以股权投资、担保或采购承诺等方式为下游客户提供信用支持、绑定需求;英伟达为最主要运用方,扮演股东、供应商与兜底方多重角色,2025年以来先后投资OpenAI(300亿美元)、Anthropic(100亿美元)、xAI(200亿美元)、SSI(50亿美元)等客户 [48] - 7月英伟达宣布为OpenAI俄亥俄数据中心项目提供财务担保2500亿美元,近期已决定削减至1050亿美元;8月英伟达宣布与阿波罗、贝莱德、黑石、布鲁克菲尔德、高盛以及KKR合作设立独立算力融资平台,计划逐步调动超过5000亿美元第三方资本用于AI基础设施建设 [48] - 其影响在于:客户以融资所得采购英伟达芯片,形成"投资—采购—收入回流"的循环融资链条,将客户资产负债约束转移至外部资本,风险相应后置,市场对其循环融资及信用敞口持续关注 [48] - 根据大摩测算,到2028年底英伟达全口径信用敞口将扩大至约2000亿美元,其中约1700亿美元为或有敞口:租赁相关约400亿(英伟达签署算力租赁承诺或为合作伙伴租赁义务提供兜底担保,以自身Aa1/AA信用替代客户信用)、潜在残值支持约650亿(联合六家机构设立5000亿美元算力融资平台,为SPV中的GPU资产提供最高25%残值担保)、新收入分成/信用支持模式约650亿(为neocloud设定保底租金收入门槛,云商GPU租金收入超过约定门槛后英伟达参与分成) [51][53] - 其他重点供应链融资事件包括:英伟达与CoreWeave约63亿美元容量兜底协议、英伟达50亿美元入股英特尔(持股约4.9%)、美光约1000亿美元战略客户协议剩余履约义务及约220亿美元现金保证金(锁定约20% DRAM与33% NAND产能)、亚马逊对Anthropic追加投资330亿美元(换取10年AWS合约1000亿美元及5GW算力)、博通向Anthropic提供最高420亿美元贷款、英伟达洽谈为Nscale西弗吉尼亚Monarch园区460MW数据中心建设债务提供逾50亿美元信用担保(以剩余价值担保RVG形式构建) [47] 云厂商资本开支 - 北美云厂商AI基建投入意愿并未减退,仅微软因部分GPU算力合同延期小幅下调全年资本开支预期50亿美元至1700亿美元;谷歌维持全年资本开支1950亿至2050亿美元指引并预告2027年将超3000亿美元,亚马逊维持2200亿美元指引并预告2027年大幅增加,Meta则将全年指引下限由1300亿美元上调至1350亿美元 [55] - 2026年指引合计:亚马逊2200亿美元(yoy +71.4%)、谷歌2000亿美元(yoy +118.7%)、微软1700亿美元(yoy +104.6%)、META 1400亿美元(yoy +100.9%),四大云厂商总计7300亿美元(yoy +95.9%);甲骨文2026财年557亿美元(yoy +162.4%)、2027财年指引925亿美元(yoy +66.2%) [7] - 市场已不像上半年那样奖励资本开支,定价重心从投入规模转向投资回报与可持续性 [55] 投资回报与财务状况 - 三季报来看北美云厂商龙头盈利分化:亚马逊ROIC(TTM)20%→17%、谷歌33%→29%阶段性回落;微软27.7%→28.2%(Q1 FY2027)、META 19.7%→21.3%小幅提升 [61] - 三季度北美云厂商现金流进一步转弱,当前仅微软一家维持自由现金流为正;谷歌当季自由现金流-90.7亿美元,亚马逊资本开支773亿美元超出市场预期,当季度自由现金流-335亿美元 [63] - 对于成长型行业而言,护城河的维系和长期竞争力的保持需要资本开支的投入,关键在于投资能否带来可持续收入、利润和资产回报 [64] - 负债方面,除甲骨文(27财年第一季度从84%降至78%)和微软(27财年第一季度从42%降至40%)以外,其他三家厂商资产负债率虽有小幅抬升但目前整体仍处于可控水平,截至26Q3亚马逊、谷歌、Meta分别51%、32%、43% [70] - 从偿债能力来看,亚马逊、微软、谷歌、Meta、甲骨文净资产与带息债务的比值分别3.5%、13%、5.4%、3.4%、0.53%;其中微软、Meta、甲骨文较上季度小幅提升,亚马逊和谷歌偿债能力下滑 [70] 数据中心建设 - 美国私人部门数据中心建造支出2024、2025年分别347、497亿美元,同比+74%、+43%,今年以来(最新数据截至9月)532亿美元、+47% [73] - 从当月数据来看,美国私人部门数据中心建造支出增速自4月17%以来持续回升,9月同比已升至90%(折年数965亿美元) [7][73] - AI资本开支不仅是芯片与服务器等硬件投入,算力落地必须配套电力、电网、土地与供水等基础设施投资 [73] 民主党AI监管与数据中心建设放缓事件 - 2026年10月伯尼·桑德斯在参议院提出全面叫停"超级人工智能"研发;民主党众议员Ted Lieu联合共和党众议员Moran提出两党联合提案,要求AI开发者必须为可能失控的系统配备"紧急终止开关",另有两党法案主张对前沿模型进行独立安全性审查 [11] - 2026年11月佐治亚州、得克萨斯州民主党州长当选人均呼吁暂缓审批新数据中心;得州候任州长Gina Hinojosa呼吁"在立法机构通过关于用水、电力成本、地方管控和激励措施的更强保护措施之前,暂停批准新项目";俄亥俄州民主党人Sherrod Brown胜选演讲称"我不为数据中心工作" [11] - 伯尼·桑德斯X平台发帖称"现在就应该暂停国家数据中心建设";亚利桑那州民主党众议员Yassamin Ansari称"暂停人工智能开发必须是众议院民主党多数派上任第一天的首要任务" [11] - OpenAI承诺提升数据中心建设透明度,应对中期选举凸显的民意逆风;分析人士将民主党大胜解读为民众对科技行业大建数据中心计划的否定 [11] 黄仁勋卸任事件 - 11月12日英伟达公告黄仁勋辞去总裁、首席执行官及董事会成员职务并即刻生效,结束33年执掌;执行副总裁兼CFO Colette Kress出任临时CEO(2013年入职、此前在思科/微软任职近25年),董事会启动正式CEO遴选,同时考虑内外部候选人 [14][16] - 参众两院共和党人已要求黄仁勋就近期事态作证,其同意感恩节前赴国会作证;众议长约翰逊称国会就对华半导体出口限制共识渐强 [14]


From Jeff Bezos to Bill Gates: A look at five of the world’s most expensive billionaire divorce settlements
MINT· 2026-11-18 17:38
文章核心观点 - 前英伟达CEO黄仁勋因媒体报道两段婚外情(其中一段涉及中国女商人Alice Huang,后者被疑为中国间谍)以及公开承认对妻子不忠而于上周辞职,事件将公众注意力引向高管个人生活的同时,也聚焦于高净值离婚往往带来的惊人财务后果 [1] - 黄仁勋目前以约1300亿美元净资产在彭博亿万富翁指数中排名第16位,其妻子Lori Mills若决定离婚可能获得多少财产成为报道焦点 [2] - 从杰夫·贝索斯与麦肯齐·斯科特 reported 383亿美元和解,到鲁珀特·默多克与安娜·默多克估计17亿美元离婚和解,多起亿万富翁分手因涉及巨额财富而登上头条 [3] - 从涉及公司股份和投资资产的数十亿美元和解到法院判决的大额财务补偿,这些离婚案例表明高知名度婚姻的终结可能带来重大财务后果,尽管多起和解的具体条款仍未公开,但报道数字凸显了全球最富有夫妇分离时所涉财富的规模 [14] 比尔·盖茨与梅琳达·弗伦奇·盖茨 - 2021年5月,微软联合创始人比尔·盖茨与梅琳达·弗伦奇·盖茨在近27年婚姻后宣布分居 [4] - 离婚和解具体条款未披露,但NDTV Profit报道梅琳达获得超过20亿美元股票 [4] - 2024年梅琳达宣布将离开盖茨基金会,此前达成的一项协议包括为她慈善工作提供125亿美元,尽管该金额并非公开确认的离婚和解的一部分,但报道将财务安排合计价值定为超过145亿美元 [5] - 双方表示已就婚姻资产分割达成协议,根据离婚申请文件,梅琳达未寻求配偶赡养费 [5] 杰夫·贝索斯与麦肯齐·斯科特 - 亚马逊创始人杰夫·贝索斯于2019年7月与麦肯齐·斯科特在25年婚姻后离婚 [6] - 作为和解的一部分,斯科特获得亚马逊总流通股约4%,即1970万股,当时价值约383亿美元 [6] - 贝索斯保留公司12%股份以及对转让给斯科特股份所附投票权的控制权 [6] - 斯科特随后承诺通过“捐赠誓言”将至少一半财富捐给慈善事业,该离婚和解之所以重要,是因为它涉及全球最大公司之一的大量股权转让,而非仅限于现金支付 [7] 亚历克与乔斯林·威尔登斯坦 - 法裔美国亿万富翁艺术经销商亚历克·威尔登斯坦于1978年与乔斯林结婚,两人在21年婚姻后于1999年离婚 [8] - 乔斯林据报道获得初始和解25亿美元,随后13年每年1亿美元付款,报道合计和解金额约38亿美元 [8] - 亚历克·威尔登斯坦于2008年去世,其与乔斯林的离婚因涉及巨额财富和高知名度诉讼程序而广受关注 [9] 鲁珀特·默多克与安娜·默多克 - 媒体大亨鲁珀特·默多克于1999年与记者妻子安娜·默多克在近三十年婚姻后离婚,两人育有三个孩子 [10] - 和解金额广泛报道为17亿美元,其中大部分据报道与新闻集团股票相关 [10] - 尽管具体财务条款从未公开披露,但报道数字屡受质疑,该和解的结构也旨在保护这位媒体大亨对其商业帝国的控制权 [11] 比尔与苏·格罗斯 - 亿万富翁投资者、当时全球最大投资管理公司之一太平洋投资管理公司(PIMCO)联合创始人比尔·格罗斯于1985年与苏·格罗斯结婚,两人育有一子,并因通过威廉与苏·格罗斯家族基金会开展慈善活动而闻名 [12] - 两人在三十余年婚姻后于2016年分居,苏于当年11月提出离婚,据报道她获得价值13亿美元资产,包括拉古纳海滩一处3600万美元房产以及夫妇艺术收藏的一半 [13]

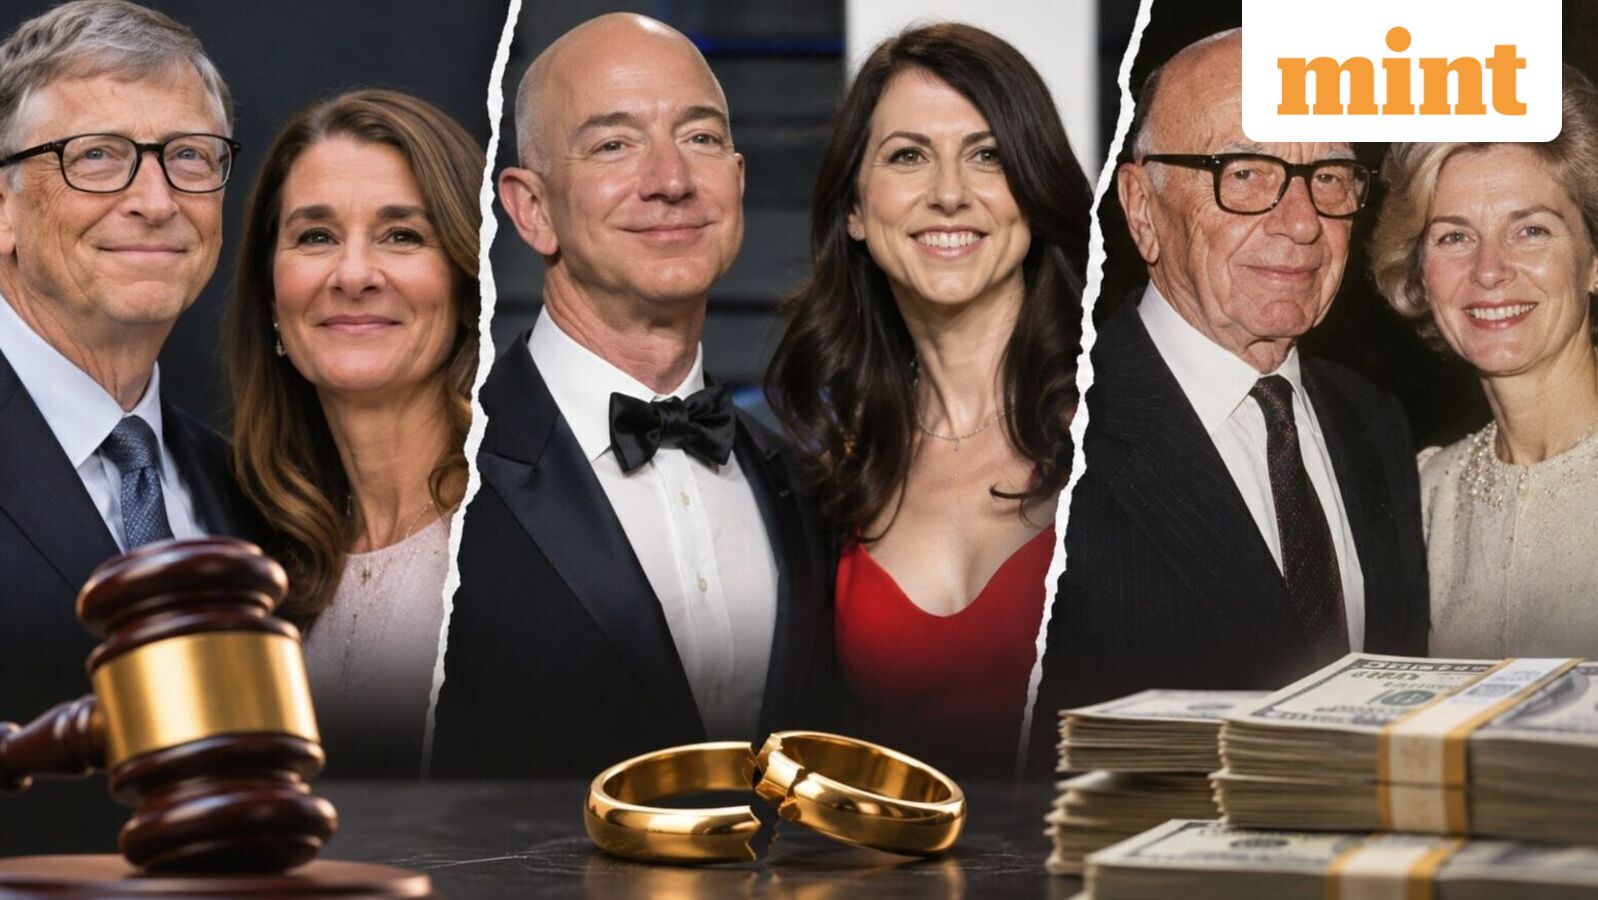
NULAS Highlights Progress in U.S. Market Development with an Expanding Kitchenware Portfolio and 2026 Black Friday Campaign
Globenewswire· 2026-11-18 17:19
文章核心观点 - NULAS作为厨房用具品牌,通过拓展多品类产品组合和扩大在沃尔玛与亚马逊的零售布局,持续强化其在美国市场的存在感 [2][7] - 公司参与2026年黑色星期五促销季,在沃尔玛开展限时促销活动(2026年11月12日至11月22日),精选五款厨房用具产品 [2][24] - 品牌策略强调提供覆盖日常烹饪不同阶段的互补性厨房必需品,而非集中于单一产品品类 [3][23] 美国市场拓展与零售布局 - 公司已在沃尔玛和亚马逊建立零售店面,使美国消费者可通过两大主要在线购物平台获取其产品系列 [7][28] - 多品类产品组合的发展加上在成熟零售平台的布局,代表公司在美国厨房用具市场建立认知度和可及性的重要一步 [7] - 公司产品组合包括专业刀具套装、竹制砧板、炊具、不锈钢厨房配件及其他家庭必需品 [27] - 随着家庭烹饪习惯演变,消费者日益寻求实用、节省空间且多功能的厨房工具,公司聚焦于结合功能设计与日常便利性的产品 [5] 黑色星期五促销活动详情 - 促销活动时间为2026年11月12日至11月22日,独家呈现五款精选产品优惠 [24] - 叠加额外优惠券后,最终广告价格区间为10.01美元至48.98美元 [24] - 促销时机反映节日季家庭烹饪重要性提升,感恩节聚会和年末活动通常涉及更多餐食准备 [21] - 活动旨在将刀具、备餐表面和炊具汇聚于一次促销活动中,帮助消费者识别符合个人烹饪习惯的产品 [22] 五款精选产品定价与特点 - 15件套专业厨房刀具套装(黑色):原价99.99美元,黑五促销价31.99美元,额外优惠券7美元,最终价24.99美元,配备内置磨刀器的硬木刀座 [11][12] - 6件套厨房刀具套装(带保护刀套):原价49.99美元,黑五促销价14.01美元,额外优惠券4美元,最终价10.01美元,不锈钢刀片带保护涂层 [12][13] - 白色厨房刀具套装(自磨刀刀座):原价59.98美元,黑五促销价25.49美元,额外优惠券6美元,最终价19.49美元,含厨房剪刀和内置磨刀功能储物刀座 [13][14] - 4件套竹制砧板(带支架):原价51.98美元,黑五促销价22.49美元,额外优惠券4美元,最终价18.49美元,含三种不同尺寸砧板,集成汁液槽和握柄 [14][15] - 21件套不粘炊具套装(可拆卸手柄):原价69.99美元,黑五促销价59.98美元,额外优惠券11美元,最终价48.98美元,陶瓷不粘表面,兼容电磁炉、燃气灶、电炉和玻璃灶台,可放入烤箱使用 [16][17] 产品品类与功能定位 - 刀具系列针对不同切割任务提供工具,砧板提供备餐表面,炊具支持广泛日常烹饪活动 [6] - 竹制砧板套装可用于盛放面包、水果、奶酪和开胃菜,适合日常备餐和休闲待客 [16] - 可拆卸手柄炊具系统使锅具可更紧凑堆叠,帮助家庭更好利用橱柜空间,特别适合公寓、小厨房和希望高效整理炊具的家庭 [17][18] - 五款精选产品展示公司更广泛的产品方向:提供互补性厨房必需品,满足日常家庭晚餐、厨房整理或节日待客等多种场景 [23]

Andy Jassy isn't ruling out opening Amazon's doors to outside AI agents
Business Insider· 2026-11-18 17:00
文章核心观点 - 亚马逊对外部AI购物代理在其平台上的购买行为设限,但CEO Andy Jassy表示并未永久关闭大门,前提是必须提供良好的客户体验和公平的价值交换 [1] - AI代理(如Meta的Muse、Instinct AI、OpenAI的Dots)正在对美国零售商的IT和安全部门构成新的考验,这些代理宣称能代表客户执行包括在线购买在内的操作 [1] - 外部AI代理可能将零售商排除在其长期主导的浏览体验之外,并引发广告销售、账户安全、身份验证以及订单出错时责任归属等棘手问题 [2] - 亚马逊在限制外部代理的同时,大力押注自有AI购物工具,包括Alexa for Shopping和Buy for Me,这些工具由亚马逊的“About You”客户档案驱动 [4] 亚马逊对AI购物代理的立场与举措 - 2024年9月,亚马逊公开禁止Meta的Muse在其平台进行购买,称该封锁“有助于确保安全、可靠和可信的客户体验”,并表示政策适用一视同仁 [3] - 用户报告称Instinct和Dots在亚马逊平台上代表客户购买商品时也遇到困难 [3] - Jassy表示正在与每一家相关公司进行沟通,并强调每个零售商都应“有权决定如何与代理互动” [4] - Jassy认为人们使用代理式购物的主要方式将是与所喜爱的零售商协同进行,例如告诉应用购买常买的除臭剂,应用拥有历史订单、配送信息和支付信息 [5] 行业其他参与者的不同策略 - Shopify公开拥抱外部AI购物代理 [5] - Home Depot首席信息官近期向Business Insider表示,该家居建材商店的在线市场希望代理先进行自我标识 [5]
亚马逊CEO谈英伟达风波
第一财经· 2026-11-18 16:08
亚马逊与英伟达合作关系 - 亚马逊首席执行官安迪·贾西表示英伟达长期以来一直是亚马逊的重要合作伙伴且合作会继续,虽然不了解相关事件的所有细节但知道对方正在协商解决 [1] - 当被问及是否有一天亚马逊会不需要英伟达的芯片时,安迪·贾西表示预见不到亚马逊和英伟达不再是合作伙伴的那一天 [1] - 2026年8月亚马逊AWS和英伟达宣布扩展战略合作,计划2027年到2028年在AWS全球基础设施中额外部署200万个英伟达GPU,并深化在AI工厂、CPU、网络、开放模型、数据处理和机器人等领域的合作 [1] - 安迪·贾西表示与其说亚马逊是英伟达的竞争对手不如说是合作伙伴,尽管双方业务存在一些重叠,并相信英伟达的业务就所能预见的未来而言将非常强劲 [3] 亚马逊自研芯片业务布局 - 亚马逊早在10年前就开始布局芯片业务,2015年收购了芯片设计公司Annapurna Labs [2] - 亚马逊芯片业务包括用于AI训练和推理的Trainium、用于通用云计算的Graviton以及二者所基于的负责安全与网络的Nitro系统 [2] - 亚马逊三季度财报显示芯片业务同比呈三位数增长,Graviton和Trainium的收入承诺各自同比增长超过20倍 [2] - 安迪·贾西表示Trainium相对于其他替代品具有显著的价格性能优势,对客户具有吸引力 [2] - 2026年10月亚马逊推出工具TorchNeuron并进行开源,使开发者只需更改一项配置就能将已编写的PyTorch代码在AWS Trainium芯片上运行,旨在给开发者真正的选择权,让开发者从更低成本和更快迭代中受益 [2] - 外界认为降低迁移成本有机会在英伟达的CUDA软件生态上打开一个缺口 [2] 亚马逊对竞争与芯片业务发展的立场 - 安迪·贾西否认竞争对手受到打击有利于自家芯片业务发展的观点,表示亚马逊自研芯片每年同比三位数速度增长,无论周围环境如何变化都会成功 [3] - 客户进行决策时会根据技术的能力来选择技术和服务,而不是考虑公司周遭发生的事 [3] 行业专家观点 - 天使投资人、资深人工智能专家郭涛表示亚马逊等巨头的芯片可以和自家大模型、云服务深度协同,打通硬件、编译器、模型的全链路优化,打造差异化云服务能力,形成区别于同行的技术壁垒 [3] - 该路线会走向算力供给分层,高端前沿训练仍会保留通用GPU采购,高并发推理场景逐步切换自研算力,巨头追求的是算力话语权而不是简单摆脱外部供应商 [3]

亚马逊CEO谈英伟达风波
第一财经· 2026-11-18 16:00
亚马逊与英伟达的合作关系 - 亚马逊首席执行官安迪·贾西表示英伟达长期以来一直是亚马逊的重要合作伙伴且合作会继续[3] - 安迪·贾西表示预见不到亚马逊和英伟达不再是合作伙伴的那一天[3] - 2026年8月亚马逊AWS和英伟达宣布扩展战略合作,计划2027年到2028年在AWS全球基础设施中额外部署200万个英伟达GPU[3] - 双方深化在AI工厂、CPU、网络、开放模型、数据处理和机器人等领域合作[3] - 安迪·贾西表示与其说亚马逊是英伟达的竞争对手不如说是合作伙伴,尽管双方业务存在一些重叠[5] - 安迪·贾西相信英伟达的业务在可预见的未来将非常强劲,亚马逊将是其合作伙伴[5] 亚马逊自研芯片业务布局 - 亚马逊早在10年前就开始布局芯片业务,2015年收购芯片设计公司Annapurna Labs[4] - 亚马逊芯片业务包括用于AI训练和推理的Trainium、用于通用云计算的Graviton以及负责安全与网络的Nitro系统[4] - 亚马逊三季度财报显示芯片业务同比呈三位数增长,Graviton和Trainium的收入承诺各自同比增长超过20倍[4] - 安迪·贾西表示Trainium相对于其他替代品具有显著的价格性能优势,对客户具有吸引力[4] - 2026年10月亚马逊推出工具TorchNeuron并开源,开发者只需更改一项配置就能将已编写的PyTorch代码在AWS Trainium芯片上运行[5] - 亚马逊称开源TorchNeuron是为了给开发者真正的选择权,让开发者从更低成本和更快迭代中受益[5] - 外界认为降低迁移成本有机会在英伟达的CUDA软件生态上打开一个缺口[5] - 安迪·贾西否认竞争对手受到打击有利于自家芯片业务发展的观点,表示亚马逊自研芯片每年同比三位数速度增长,无论周围环境如何变化都会成功[5] - 安迪·贾西表示客户决策时根据技术能力选择技术和服务,而不是考虑公司周遭发生的事[5] 行业竞争格局与算力分层趋势 - 天使投资人、资深人工智能专家郭涛表示亚马逊等巨头的芯片可以和自家大模型、云服务深度协同,打通硬件、编译器、模型的全链路优化[5] - 该路线可打造差异化云服务能力,形成区别于同行的技术壁垒[5] - 行业将走向算力供给分层,高端前沿训练仍会保留通用GPU采购,高并发推理场景逐步切换自研算力[5] - 巨头追求的是算力话语权,而不是简单摆脱外部供应商[5]
亚马逊CEO谈英伟达风波:合作伙伴关系将持续
第一财经· 2026-11-18 15:16
亚马逊与英伟达的合作关系 - 亚马逊首席执行官安迪·贾西表示英伟达长期以来一直是亚马逊的重要合作伙伴且合作会继续,虽然不了解相关事件所有细节但知道对方正在协商解决 [1] - 安迪·贾西表示预见不到亚马逊和英伟达不再是合作伙伴的那一天 [1] - 2025年8月亚马逊AWS和英伟达宣布扩展战略合作,计划2027年到2028年在AWS全球基础设施中额外部署200万个英伟达GPU,并深化在AI工厂、CPU、网络、开放模型、数据处理和机器人等领域合作 [1] - 安迪·贾西表示与其说亚马逊是英伟达的竞争对手不如说是合作伙伴,尽管双方业务存在一些重叠,并相信英伟达业务在可预见的未来将非常强劲 [5] 亚马逊自研芯片业务布局 - 亚马逊早在10年前就开始布局芯片业务,2015年收购芯片设计公司Annapurna Labs [2] - 亚马逊芯片业务包括用于AI训练和推理的Trainium、用于通用云计算的Graviton以及二者所基于的负责安全与网络的Nitro系统 [2] - 亚马逊三季度财报显示芯片业务同比呈三位数增长,Graviton和Trainium的收入承诺各自同比增长超过20倍 [2] - 安迪·贾西表示Trainium相对于其他替代品具有显著的价格性能优势,对客户具有吸引力 [2] - 2025年10月亚马逊推出工具TorchNeuron并进行开源,使开发者只需更改一项配置就能将已编写的PyTorch代码在AWS Trainium芯片上运行,旨在给开发者真正的选择权,让开发者从更低成本和更快迭代中受益 [2] - 外界认为降低迁移成本有机会在英伟达的CUDA软件生态上打开一个缺口 [2] 亚马逊对竞争与客户决策的立场 - 安迪·贾西否认竞争对手受到打击有利于自家芯片业务发展的观点,表示亚马逊自研芯片每年同比三位数速度增长,无论周围环境如何变化都会成功 [3] - 客户进行决策时会根据技术的能力来选择技术和服务,而不是考虑公司周遭发生的事 [3] 行业专家观点 - 天使投资人、资深人工智能专家郭涛表示亚马逊等巨头的芯片可以和自家大模型、云服务深度协同,打通硬件、编译器、模型的全链路优化,打造差异化云服务能力,形成区别于同行的技术壁垒 [5] - 该路线会走向算力供给分层,高端前沿训练仍会保留通用GPU采购,高并发推理场景逐步切换自研算力,巨头追求的是算力话语权而不是简单摆脱外部供应商 [5]

Workday Advances EU Sovereign Cloud with New EU-Based Operating Company and Added Safeguards for Customer Data and Services
Prnewswire· 2026-11-18 15:00
文章核心观点 - Workday宣布为Workday EU Sovereign Cloud新增治理与运营保障措施,包括设立爱尔兰运营实体及强化客户数据与服务保护,旨在帮助欧洲客户满足最严格的数字主权要求并保障关键HR与财务服务连续性 [1][3][4] - 这些措施深化了Workday现有的欧盟数据主权方案,回应客户在服务治理与运营主体、数据保护方式、服务连续性保障三大方面的优先关切 [3] - 欧洲组织在采用AI等技术时,日益需要对其最关键业务系统的安全性、可访问性和韧性获得更强保证,并关注谁能访问数据、政府请求如何处理、关键系统能否持续运行 [4] 欧洲治理与运营控制 - Workday将设立一家总部位于爱尔兰的专门公司来运营Workday EU Sovereign Cloud,现有运营将逐步迁移至该公司 [5][6] - 该公司管理委员会将由具备欧盟公民身份的Workday高级领导人组成,他们受法律约束须维护欧洲法律并以Workday EU Sovereign Cloud的利益行事 [5][6] - 新增结构性保障措施旨在使有关服务和客户数据的决策留在欧洲 [6][7] - 该服务将运行在AWS European Sovereign Cloud上,作为独立分区与AWS商业云分离,对非欧盟基础设施无关键依赖,且仅由欧盟居民人员运营 [8] - 上述步骤使监督和日常运营均保持在欧洲境内 [8] 客户数据保护与服务连续性 - AWS服务支持使用客户管理密钥的加密,AWS无法访问这些密钥,使客户完全控制数据访问权限 [10] - Workday新的欧盟公司将控制这些密钥,密钥保留在AWS European Sovereign Cloud内,包括AWS运营人员在内的任何方均无机制以可读形式访问加密密钥 [10] - 这些能力旨在提供额外保护以应对外部中断,帮助保障企业依赖的关键HR和财务系统访问 [11] - 若政府当局的命令威胁 disrupt 这些服务,Workday及其主权供应商(包括AWS)承诺使用一切可用措施确保服务连续性,可能包括将运营转移至独立的欧洲实体 [14] 创新与主权兼顾 - Workday EU Sovereign Cloud遵循与Workday标准云相同的发布计划,客户可在主权环境中获得最新的HR、财务和AI能力,同时保留欧洲数据与运营保护 [12] - 客户使用AI能力时,数据留在欧盟境内用于AI处理和训练,不用于训练全球AI模型 [13] 可用性 - Workday EU Sovereign Cloud现已可用 [16] - Workday新的欧盟实体及新增结构性保障措施预计于2027年初投入运营 [16] 公司背景 - Workday是面向HR、财务和IT的可信代理式平台,全球超过11,500家组织使用,包括超过65%的财富500强企业 [17]