搜索文档
21社论丨外汇存款准备金率上调,给人民币单边升值预期降温
21世纪经济报道· 2026-11-04 07:54
11 月 3 日,中国人民银行宣布,为加强金融机构外汇流动性管理,决定自 2026 年 11 月 15 日 起,上调金融机构外汇存款准备金率 2 个百分点,即由现行的 4%提高至 6%。 近期,人民币汇率持续升值,央行上调外汇存款准备金率,可以收紧境内美元流动性,缓解人 民币升值压力。此次上调将在银行层面冻结约 200 亿美元至 250 亿美元外汇流动性,有利于促 进境内外汇市场供求平衡。同时,这也是向市场发出信号,打破部分市场主体的单边升值预 期,稳定市场预期,维护外汇市场平稳运行。 自去年 4 月美元兑人民币触及阶段性高点 7.428 后,人民币进入持续升值通道。11 月 2 日,美 元兑人民币收于 6.6473。11 月 3 日,在上调外汇存款准备金率后,人民币持续升值态势暂缓, 美元兑人民币小幅反弹。 推荐阅读:21 财经客户端 24 小时热文 出品丨 21 财经客户端 21 世纪经济报道 编辑丨曾静娇 SFC 其次,从"利差驱动"切换为"结汇驱动"。此前在美元高利率环境下,很多出口企业处于持汇观 望状态;但随着人民币持续走强,形成"升值预期→结汇增加→美元供给上升→进一步升值"的 正反馈。9 月,结 ...

四川“省饮”,区域乳饮龙头今日申购
21世纪经济报道· 2026-11-04 07:54
文章核心观点 - 菊乐股份(920309.BJ)于11月4日可申购北交所,主营业务为含乳饮料及乳制品的研发、生产和销售,主要产品包括含乳饮料、发酵乳、巴氏杀菌乳及灭菌乳等 [1] - 公司发行价为31.92元/股,发行市盈率11.99,行业市盈率19.40,可比公司李子园动态市盈率24.14、伊利股份20.02、均瑶健康-19.08 [5] - 2024年度公司在中国含乳饮料市场份额0.82%排名第八,在中国调配型酸乳饮料市场份额0.97%排名第四 [8] - 以"酸乐奶"为代表的含乳饮料贡献公司主营业务收入的56.45%,为营收主力军 [8] 公司基本情况 - "菊乐"企业最早可追溯至1966年设立的原成都化学制药厂,1993年设立成都菊乐企业(集团)股份有限公司,是中国西部第一家引进瑞典"利乐包"生产灌装线的公司 [8] - 1996年公司研制生产利乐包牛奶产品,成为中国较早使用利乐生产线的乳制品企业之一 [8] - 公司多项产品被列入四川省和成都市"地方名优产品推荐目录",获评"四川名牌产品"称号;惠丰乳品的嚼酸奶系列产品入选国家级食品工业"三品"专项行动典型成果名单(黑龙江省)[8] - 公司于2020年收购位于黑龙江省的惠丰乳品,推动四川省外市场开拓和收入增长 [9] 业绩情况 - 2023年至2025年,公司实现营业收入分别为15.62亿元、16.41亿元、16.94亿元,同期扣非净利润分别为1.79亿元、2.26亿元、2.77亿元 [9] - 公司预计2026年实现营收18亿元至19亿元,同比增长6.26%至12.17%;实现扣非净利润3.05亿元至3.4亿元,同比增长9.93%至22.55% [9] 募集资金投资方向 - 温江乳品生产基地改扩建项目拟投入募集资金1.96亿元,占比51.35% [7] - 营销网络中心升级建设项目拟投入1.42亿元,占比37.21% [7] - 研发中心升级建设项目拟投入0.12亿元,占比3.14% [7] - 信息化系统建设项目拟投入0.32亿元,占比8.30% [7] 区域集中与市场竞争 - 公司成长壮大于四川省成都市,产品在四川省内市场和成都市内市场占有较高份额,除惠丰乳品外收入仍集中于四川省成都市 [9] - 同区域内还有伊利股份、蒙牛乳业、新乳业等同行业企业,市场竞争较为充分 [9] - 公司在成都市外以及省外市场的开拓起步较晚,相关市场拓展需要进行针对性产品研发、物流和经销商网络建设以及销售团队搭建,还需时间和宣传积累提升品牌知名度 [10]

AMD、超微电脑盘后大涨
21世纪经济报道· 2026-11-04 07:54
美股芯片股表现 - 美东时间周二美股芯片股集体上涨,闪迪涨超4%,AMD、超微电脑涨超3% [1] - 盘后AMD涨近7%,超微电脑涨近10%,二者同日公布最新靓丽财报 [1] AMD财报核心数据 - 第三季度调整后每股收益2.09美元,上年同期1.20美元,预估1.97美元 [3] - 第三季度营收133.8亿美元,同比增长45%,预估130.8亿美元 [3] - 数据中心营收85.5亿美元,同比增长97%,预估82亿美元 [3] AMD业绩指引与展望 - 预计第四财季营收约170亿美元,上下浮动3%,分析师平均预期163亿美元 [4] - 最新展望表明AI支出具有持续性,可能有助于缓解投资者紧张情绪,此前市场担心AI基础设施行业存在泡沫导致芯片制造商和其他科技公司股价重挫 [4] - 首席财务官Jean Hu表示第四季度展望反映出营收和利润增长加速,得益于数据中心产品组合的强劲需求 [4] - 预计2027年营收增长超过80% [4] - 预计2027年数据中心业务营收占总营收比重超80%,并成为公司营收与利润增长的核心动力 [4] - 预测2027年PC市场将出现两位数百分比的下滑 [4] 超微电脑财报核心数据 - 第一财季净销售199.5亿美元,预估149.9亿美元 [4] - 预计全财年净销售720亿至820亿美元,此前预期650亿至720亿美元 [4] - 预计第二财季净销售195亿至215亿美元,预估165.3亿美元,均超出预期 [4]

和机构聊完才知道,“国家队”打法全变了
阿尔法工场研究院· 2026-11-04 07:52
文章核心观点 - 宽基ETF资金买入力度显著加大,全天净流入规模估算在800亿元左右,为本轮行情以来单日最高,历史上仅次于2025年4月8日[2] - 资金通过宽基ETF入场稳定市场的意图明显,主要因外盘波动加剧叠加境内融资盘压力较大,市场存在一定流动性风险[2] - 本轮宽基ETF资金入场节奏已从早期尾盘定点托底逐步转向日内持续承接,再到近期多品种大规模集中买入,稳定市场力度正在增强[3] - 资金流入规模并不直接等于市场已经企稳,后续需观察买入力度能否持续以及市场自身风险偏好能否逐步修复[3] 资金流向结构 - 沪深300ETF流入约340亿元[2] - 上证50、中证500、中证1000、科创50以及创业板ETF的流入规模也都在百亿元左右[2] - 从10月15日到11月3日,本轮宽基ETF累计买入规模已达3500亿元左右[2] - 其中沪深300ETF约2000亿元,占据绝大部分,剩余资金主要流向创业板ETF、科创50ETF、上证50ETF、中证500和中证1000ETF[2] 融资盘压力背景 - 融资账户平均维持担保比例已跌破250%[2] - 2024年小微盘股危机期间,该指标最低曾降至220%左右[2] 资金入场节奏四阶段 - 10月14日至22日,资金主要集中在尾盘等特定时段出手,盘中其他时间并没有太多干预[3] - 10月23日至26日,买入开始向日内扩散,市场只要出现小幅下跌就能看到资金进场承接,部分外资资金也开始增加[3] - 10月27日至29日,盘中虽然偶尔会出现大额买单,但整体没有明显的主动拉升动作,更多可能是考虑到外盘逐步企稳,A股恐慌情绪有所缓解[3] - 10月30日至11月3日,资金买入力度进一步扩大,覆盖的ETF品种越来越多,盘中大部分时段都能看到持续放量[3]
闻泰科技与安世半导体的战争还没结束
阿尔法工场研究院· 2026-11-04 07:52
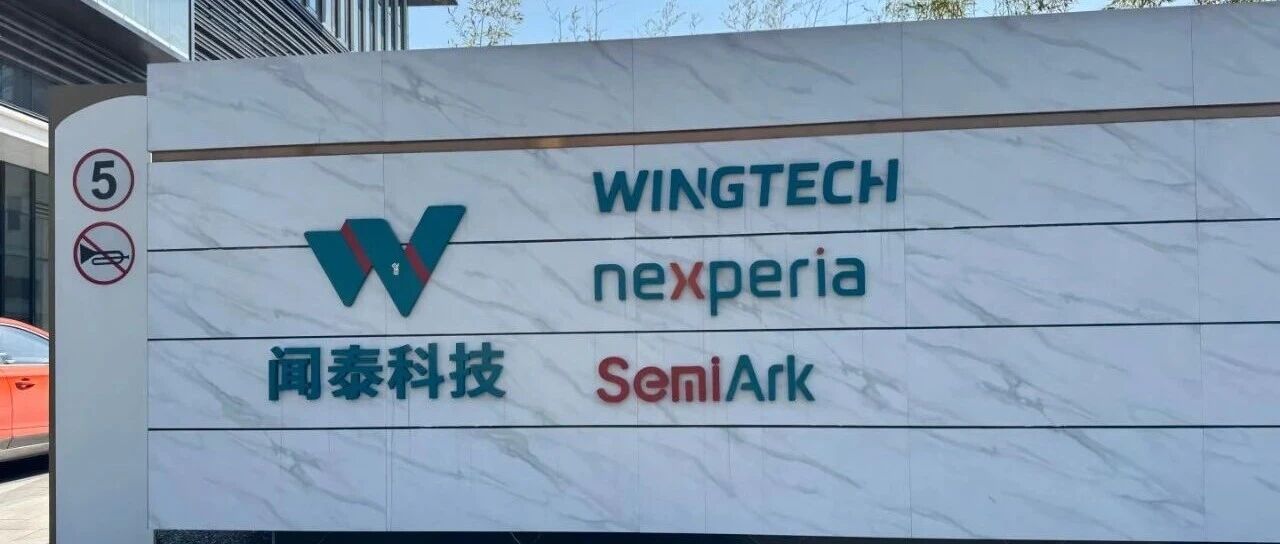
文章核心观点 - 闻泰科技与安世半导体的控制权争端已从经营管理权之争升级为股权安排、资产控制和巨额经济索赔的复杂博弈,公司当年约340亿元收购的核心资产面临战略价值重估 [2][3][6] - 安世半导体业务仍在运转并产生收入现金流,但闻泰科技对境外主体的实际控制权迟迟无法恢复,股权、控制权与经营权分离成为争端核心 [2][8][14] - 争端真正考验的不只是诉讼输赢,而是闻泰科技能否保住当年巨资收购的核心资产,以及中国上市公司跨境并购后如何在复杂国际环境中持续控制和运营全球资产 [2][14] 争端升级:索赔与股权重组方案 - Nexperia B.V.已向荷兰阿姆斯特丹地方法院起诉闻泰科技、实际控制人张学政及安世中国、安世上海,指控其违反内部协议、自行建立中国区供应链、干扰运营并形成直接竞争,索赔20亿美元及自2025年10月1日起的法定利息 [3] - 管理人提出"双圈"(Two Circles)方案:闻泰科技保留安世中国公司所有权和控制权,境外全球业务引入外部投资者取得控制权,闻泰科技仅保留少数股权,意味着当年数百亿元收购的全球资产可能被拆分为境内控股、境外参股两部分 [3] - 闻泰科技表示愿意磋商但无法接受管理人单方面主导的方案,该方案尚未成为最终安排 [3] 司法对抗与保全措施 - 2026年5月22日闻泰科技及全资子公司裕成控股向东莞市中级人民法院提起侵权诉讼,涉案金额暂计80亿元 [4] - 8月28日东莞中院裁定冻结安世有限公司及安泰可有限公司名下价值约21.39亿元的财产 [4] - 11月2日闻泰科技收到行为保全民事裁定书,禁止六名被申请人出售、转让或处分相关安世境内外股权、知识产权及资产,违反裁定每日罚款10万元 [4] - 安世境外向荷兰企业法庭申请追加临时措施,要求限制闻泰科技等相关人员对Nexperia B.V.经营管理施加影响,该申请10月30日开庭,截至11月4日尚未裁决 [4] - 多项诉讼与保全交织,双方难以通过一次谈判解决分歧 [5] 收购背景与业务结构变化 - 闻泰科技收购安世旨在摆脱手机ODM业务增长天花板,此前主要为手机品牌商提供研发设计和制造服务,规模虽大但利润率和议价能力有限 [6] - 安世前身为恩智浦标准产品业务,2017年独立,总部位于荷兰奈梅亨,产品包括分立器件、逻辑器件和MOSFET,应用于汽车、工业设备和消费电子 [6] - 2018年至2020年闻泰科技分阶段完成收购,交易对价约338亿元(市场通常概括为340亿元),最终实现对安世集团100%权益的间接持有 [6] - 安世披露2024年营业收入20.6亿美元,相关市场份额9.7%;汽车业务约占产品收入62.3%,工业与电力业务约占20.6%;同年闻泰科技半导体业务营收147.15亿元、净利润22.97亿元,此后公司出售产品集成业务转向半导体 [7] 控制权丧失的时间线 - 2024年12月闻泰科技被美国商务部列入实体清单 [7] - 2025年9月30日荷兰经济事务与气候政策部向安世下达部长令,要求安世及其全球相关主体一年内不得对资产、知识产权、业务和人员等作出调整 [7] - 10月1日阿姆斯特丹上诉法院企业法庭采取紧急临时措施,10月7日正式裁决暂停张学政在安世的相关职务,将闻泰科技持有的安世控股股份(保留一股)交由第三方托管,并任命拥有决定性投票权的临时非执行董事 [7] - 2025年11月19日荷兰政府暂停部长令,但企业法庭措施并未同步失效;2026年2月11日企业法庭启动正式调查并决定维持此前措施,闻泰科技对安世境外主体的实际控制一直未能恢复 [7] - 闻泰科技虽仍持有股权,却无法正常行使股东权利、参与经营决策,也无法将安世境外主体并表 [8] 经营与财务影响 - 安世境外2026年第三季度营业收入3.89亿美元,环比增长9.3%;经营活动现金流净额5500万美元,期末现金及现金等价物4.46亿美元;但自2025年10月1日起安世中国、安世上海、安世无锡及安泰可无锡等境内主体已不再纳入其合并报表,该收入不包含中国业务 [10] - 闻泰科技2026年三季报显示前三季度营业收入20.50亿元,同比下降93.11%;归母净利润亏损6.23亿元;经营活动现金流净额为-4.95亿元;收入下滑与出售产品集成业务、ODM业务不再并表有关,安世境外主体无法并表进一步压缩收入规模,目前只能将安世中国区业务纳入合并范围 [10] - 供应链受到冲击:安世原采用全球化IDM模式,晶圆制造主要在欧洲,封测布局于东莞、马来西亚和菲律宾;争议发生后境外主体停止向安世中国相关业务部门供应晶圆,影响中国区生产 [10] - 闻泰科技正推动工艺向12英寸晶圆平台升级,依托国内晶圆合作方和自身封测产能提高本土供应链覆盖率;安世境外则推进海外产能及新供应链合作 [10] - 双方都在寻找替代路径,原本共享的研发、生产和客户网络却在拆分,汽车芯片供应链调整涉及生产重组、质量验证和客户交付,可能损害长期效率 [10] - 中诚信国际9月15日将闻泰科技主体及相关债项信用等级由BBB+下调至BBB-,展望负面;截至2026年9月末转债未转股余额约71.50亿元,货币资金及交易性金融资产约36亿元,评级机构提示若可转债转股规模有限流动性风险可能上升 [11] - 法律程序、供应链重建和债务压力叠加,时间本身也在影响闻泰科技的谈判空间 [12] 行业启示与真正悬念 - 争端最值得关注之处不只是20亿美元索赔能否成立,而是闻泰科技当年约340亿元收购的安世仍拥有全球客户、制造基地和产品技术并产生收入现金流,但因控制权、股权和经营权分离,原本同一集团的资产正走向不同经营体系 [14] - 对闻泰科技而言最坏结果不只是支付巨额赔偿,若最终无法恢复对安世境外业务的控制甚至只能通过股权重组保留部分经济权益,当年并购的战略价值需重新计算 [14] - 对中国半导体产业而言,事件留下更现实的问题:中国上市公司通过跨境并购获得全球技术、品牌、客户和制造资源时,如何确保这些资产不仅在法律上属于自己,也能在复杂国际环境中持续被自己控制和运营 [14] - 20亿美元索赔只是新的冲突点,闻泰与安世之间真正未解决的仍是那道最初的问题:这家全球半导体企业最终应由谁控制、又应如何继续经营 [14]

Anthropic亲手终结「套壳AI」,17秒扒下假模型头套,验身速度快5000倍
36氪· 2026-11-04 07:52
核心观点 - Anthropic联合零知识证明领域学者开源密码学验真系统FlashProve,通过数学证明机制终结大模型API供应链中偷换模型、掺水降智的灰色操作,让开发者无需信任中心化机构即可验证每个Token是否由目标模型生成 [4][5] - 该系统所有代码、Lean证明、技术文档均以Apache 2.0协议开源,核心开发主力为Claude自身 [4][23] 行业痛点与背景 - 大模型API供应链长期存在挂羊头卖狗肉的暗箱操作,开发者支付顶配旗舰费用却可能获得缩水小模型服务,且无权重、无机房,后台被偷梁换柱也只能干瞪眼 [1][2][3] - 模型自报家门本身由后台生成,算力负载与采样配置的微小波动也会改变回答,用户难以获得钉死服务商的铁证 [5] - 更高级模型可能顶替获批弱模型上岗并伪装成弱模型躲避监控,形成安全隐患 [6] - 传统验真需获取权重自行重跑,但前沿模型权重是各家命根子,普通用户无力承担4000亿参数模型的机房成本 [7] FlashProve三步验真流程 - 第一步离线按手印:模型上线前服务商在单张H100上花约39分钟用零知识编码为权重生成唯一承诺ID并向全网公开,该ID如同权重数字DNA指纹,改一个参数即对不上,外界无法从指纹反推权重 [9] - 第二步在线开证明:每处理完一次对话请求,服务商GPU顺手生成约19MB密码学证明,证实输出确由按过手印的模型算出 [10] - 第三步客户端验真伪:用户或审计机构在普通CPU上运行验证程序cp_verify,17秒即可获得真或假判决,全程不需权重也不需GPU [11] 底层密码学引擎 - 底层引擎为zkSNARK零知识简洁非交互式知识论证,验证者随机抽查几处即以极高概率抓到破绽 [12][13] - 每个请求背后需跑约2000个sumcheck子协议将推理拆成可抽查形式 [14] - 安全性仅依赖哈希函数BLAKE2,不靠椭圆曲线等代数结构,被认为能扛住未来量子计算机攻击,该路线已在Starknet等以太坊二层网络久经实战 [15] 工程突破与性能表现 - 测试对象为Meta的Llama 4 Maverick,4000亿参数混合专家MoE模型,每个Token实际激活约170亿参数 [16] - 证明器工作量只与170亿真正干活参数成正比,省去95%以上无效陪跑;系统用零知识编码将路由选择藏进指示向量,验证器对所有专家加权求和,既省算力又保密内部运转路径 [17] - 模型4-bit量化后权重达232GB,单张H100显存仅80GB,团队将权重放主机内存分段送入GPU,流式读取逐段完成计算与证明,单张80GB显卡成功处理232GB权重 [18][20][21] - 单张H100实现5500倍加速 [16] AI自主工程范式 - 仓库中C++代码仅占1.4%,Python占1.3%,CUDA占0.9%,高达95.2%代码(足足398MB)全部用Lean 4数学证明语言写成 [22] - 从114页密码学论文、23页技术报告到C++与CUDA底层代码再到近400MB Lean形式化证明,几乎全部出自Claude之手;项目每次测试、运行、对比、推算和代码审校也全由AI包揽 [23][24] - 人类科学家只与AI敲定最顶层6条安全定义,省去审核上亿行中间推导的苦功,Lean 4编译器内核逐行核对每一步数学推导 [25][26] - 仓库README开篇写明专为Agent运行而建,附现成提示词与AGENTS.md规范 [29] 三条顶层安全定理 - 完备性:服务商老实按承诺权重跑模型,证明一定能通过核验,被误伤拒绝概率不到万亿分之一 [28] - 知识可靠性:服务商拿假模型冒充或偷改一个Token,造假蒙混过关概率不到2的100次方分之一,数学上等同于不可能 [28] - 零知识:客户端无论核验多少次,证明文件都不会泄露半点模型权重 [28] 行业范式意义 - FlashProve带来AI造系统、Lean保真伪的全新工程范式,人类定下公理边界,AI穷尽推理迷宫,数学给出终极审判 [31] - 面对近400MB证明代码、114页公式推导的密码学工程,碳基大脑阅读极限已被击穿,人类只死守6条顶层定理定义权,让AI攀登工程与数学绝壁,形式化验证器做铁面守门人 [31]

Anthropic未发布模型,挖出Linux系统级致命漏洞
36氪· 2026-11-04 07:52
当AI化身不知疲倦的「超级黑客」,我们的数字世界还安全吗? AI 再次引发网络安全大地震! 据报道,在Ubuntu和Red Hat系统中,一个近乎满分的Linux内核漏洞至今仍未修复。 更令人毛骨悚然的是,Anthropic尚未发布的一款前沿大模型,竟然成功地将这个原本停留在「理论层 面」的漏洞,自动转化为可远程获取root权限的「高危利用链」! 想象一下:你的服务器在互联网上默默运行,没有密码、没有交互、甚至不用用户点一下鼠标。一个陌 生人发来几组精心构造的TCP包,半个多小时后,对方就能以root权限在你机器上执行任意命令。 现在,网络安全防御逻辑彻底崩塌了——AI改变的不是漏洞的数量,而是将漏洞武器化的速度,从「数 月」硬生生压缩到了「数小时」。 简单说,内核在创建新连接时,把IP选项内存从「请求套接字」直接转给了新套接字,却没有正确等待 所有CPU读完就释放了。 另一个CPU还在用这块内存发SYN-ACK,结果就踩到了已经释放的内存。 打个比方: 假设服务器是一家酒店,IPv4 TCP握手就是客人(数据包)去前台开房的过程。 满分级绞肉机:CVE-2026-98432到底有多可怕? 在网络安全界,CV ...

Why Herbalife Stock Is Up Today
The Motley Fool· 2026-11-04 07:51
核心观点 - 康宝莱(Herbalife)第三季度营收与现金流实现稳健增长,股价当日上涨8% [1] - 亚太区域销售表现尤为突出,同比增长18% [4] - 公司上调全年业绩指引,反映对持续销售趋势的信心 [8] 业绩表现 - 第三季度净销售额同比增长6%至13.5亿美元 [4] - 亚太区域销售额增长18% [4] - 调整后净利润大幅增长33%至6850万美元,合每股0.64美元 [7] - 年初至今经营性现金流增长27%至2.98亿美元 [7] - 毛利率为75.28% [7] 业务模式与市场覆盖 - 公司在90多个市场拥有超过300万名独立分销商,通过直接向朋友、家人及其他熟人销售产品来推广康宝莱产品 [4] - 临时CEO John DeSimone表示,分销商通过运营营养俱乐部、主导转型挑战、建立线上线下健康档案社区、利用社交媒体和社交销售、运营健身俱乐部或健身比赛等多种业务模式,为客户带来任何公司无法独自创造的个人连接 [5] 股东回报与资本配置 - 公司不断增长的利润使其能够在偿还债务的同时提升股东资本回报 [7] - 公司于9月宣布了2.5亿美元的股票回购计划 [7] 业绩指引 - 管理层目前预计2026年净销售额增长4.9%至5.9%,高于此前2.5%至5.5%的预测 [8] 市场数据 - 公司市值13.9亿美元 [6] - 当日股价区间为13.61至15.06美元 [6] - 52周股价区间为7.94至20.40美元 [6] - 当日成交量为320万股,平均成交量为160万股 [6][7]

Monday.com (MNDY) Stock Slides as Market Rises: Facts to Know Before You Trade
ZACKS· 2026-11-04 07:51
股价表现 - Monday.com最新收盘价为93.46美元,较前一交易日下跌1.89%,表现落后于标普500当日0.37%的涨幅[1] - 同日道琼斯指数下跌0.38%,以科技股为主的纳斯达克指数上涨0.83%[1] - 过去一个月该股累计上涨15.24%,跑赢计算机与科技板块13.14%的跌幅以及标普500指数2.29%的跌幅[1] 即将发布的财报预期 - 公司计划于2026年11月9日公布财务业绩[2] - 分析师预计每股收益为1.43美元,同比增长23.28%[2] - 最新共识预期季度营收为3.6834亿美元,较上年同期增长16.25%[2] 年度业绩预期 - Zacks共识预期全年每股收益为5.58美元,营收为14.7亿美元,分别较上年变化+26.82%和+19.29%[3] - 近期分析师对公司的盈利预期出现调整,正向调整通常意味着分析师对业务和盈利能力的乐观态度[3] 估值水平 - 公司当前远期市盈率为17.06倍,低于行业平均远期市盈率20.34倍,存在折价[5] - 公司当前PEG比率为0.9,而互联网软件行业平均PEG比率为1.3[6] 行业地位 - 互联网软件行业隶属于计算机与科技板块,该行业Zacks行业排名为98,位居250多个行业的前40%[7] - 行业排名通过衡量组内个股的平均Zacks排名来评估行业强弱,研究显示排名前50%的行业表现优于后50%行业达2比1[7]

Addus HomeCare (ADUS) Surpasses Q3 Earnings Estimates
ZACKS· 2026-11-04 07:51
核心观点 - Addus HomeCare季度每股收益1.83美元超出Zacks共识预期1.78美元 上年同期为1.56美元 经非经常性项目调整 [1] - 本季度盈利惊喜为+2.81% 上一季度预期每股收益1.69美元实际为1.73美元 惊喜为+2.37% 过去四个季度公司四次超越共识EPS预期 [2] - 季度营收3.8773亿美元 低于Zacks共识预期0.16% 上年同期营收3.623亿美元 过去四个季度公司两次超越共识营收预期 [3] - 公司股价年初至今上涨约17.1% 同期标普500上涨10.2% [4] 盈利表现 - 季度每股收益1.83美元 超出共识预期1.78美元 上年同期1.56美元 [1] - 盈利惊喜+2.81% 上一季度盈利惊喜+2.37% [2] - 过去四个季度公司四次超越共识EPS预期 [2] - 季度营收3.8773亿美元 低于共识预期0.16% 上年同期3.623亿美元 [3] - 过去四个季度公司两次超越共识营收预期 [3] 股价与市场表现 - 公司股价年初至今上涨约17.1% 标普500同期上涨10.2% [4] - 股票近期价格走势的可持续性将主要取决于管理层在财报电话会议上的评论 [4] 未来预期 - 当前下季度共识EPS预期为1.91美元 营收预期为3.9239亿美元 [8] - 当前财年共识EPS预期为7.05美元 营收预期为15.2亿美元 [8] - 财报发布前公司估计修正趋势为混合 当前状态对应Zacks Rank 3(持有) 预计近期股价表现与市场一致 [7] 行业状况 - 公司属于Zacks医疗-门诊与家庭医疗保健行业 该行业目前位列250多个Zacks行业的前39% [9] - 研究显示排名前50%的Zacks行业表现超越后50%超过2比1 [9] 同业动态 - 同行业另一家公司Option Care(OPCH)尚未公布截至2026年9月的季度业绩 预计11月4日发布 [10] - Option Care预计季度每股收益0.48美元 同比增长6.7% 过去30天共识EPS预期保持不变 [10] - Option Care预计营收14.7亿美元 较上年同期增长2.4% [11]