
Robotruck

搜索文档
Pony AI: 3 Key Takeaways for Long-Term Investors
The Motley Fool· 2026-11-19 04:29
文章核心观点 - Pony AI在2026年第三季度财报电话会上报告营收同比增长75%至4460万美元,自动驾驶车队规模持续扩大[2] - 公司核心竞争优势在于统一软件栈跨车型复用、虚拟仿真训练规模效应以及保险成本结构性下降,管理层正将商业势头转化为可持续盈利能力[7] - 公司依靠同一套Level 4软件架构同时服务乘客Robotaxi和重型Robotruck两个市场,将高额固定研发成本分摊至多个商业领域[5][6] 营收与车队规模 - 总营收同比增长75%至4460万美元[2][6] - Robotaxi车队规模在全球市场扩展至超过2700辆车[6][7] - 管理层表示更大规模带来更优技术、更高效率和更强经济性[7] 保险成本下降 - 第七代Robotaxi的单车保险费用降至人类驾驶出租车平均水平的40%,较去年的50%进一步下降[3][6] - 保险成本下降的原因是真实道路驾驶数据使承保方相信自动驾驶系统风险低于人类驾驶员[3] - 单车运营成本降低直接改善利润率[3] 虚拟仿真训练 - 公司专有的闭环虚拟仿真环境PonyWorld每周生成100亿公里训练数据[5] - 虚拟车辆可在仿真环境中运行数十亿英里以解决罕见边缘案例,无需在计算硬件上大量烧钱[4] - 公司在公共道路部署前先在虚拟世界中完成训练扩展[5] 统一软件栈驱动多元收入 - 同一套Level 4软件架构(允许车辆无人工干预驾驶)部署于乘客Robotaxi和重型Robotruck,将研发成本分摊至多个商业市场[5] - 管理层称一个核心软件栈可跨车辆平台和运营环境通用,将研发转化为多个收入流[6] - 公司关键结构性优势包括跨车型统一软件栈、海外联合部署合作伙伴关系以及结构性保险成本节约[7] 未来展望 - 管理层关注向新一线枢纽城市、港口物流走廊的战略扩张以及资本配置纪律,以将商业势头转化为可持续盈利能力[7] - 公司计划在2026年第四季度和2027年继续将资源投入核心技术和关键市场,将活跃管线和商业进展转化为持续营收增长[8]

Pony Ai(PONY) - 2026 Q3 - Earnings Call Transcript
2026-11-18 21:02
财务数据和关键指标变化 - 公司第三季度总营收同比增长75%至4460万美元,其中Robotaxi和Robotruck两条业务线合计占总营收的80%,高于去年同期的66% [24] - 公司运营利润率从-274%改善至-154%,营收增速显著快于运营费用增速,体现出运营杠杆改善 [24] - 公司毛利率为17.8%,较2026年第二季度的17.5%略有提升;毛利润同比增长69%至790万美元 [28][29] - 公司GAAP运营费用同比增长仅3%至7660万美元;非GAAP运营费用(剔除股权激励费用)同比下降2%至6620万美元 [29] - 公司GAAP运营亏损从去年同期的6970万美元收窄至6870万美元;非GAAP运营亏损同比下降8%至5830万美元 [30] - 公司GAAP净亏损为1.363亿美元,其中包含7700万美元交易性证券公允价值变动的非现金损失;剔除该损失及股权激励费用后,非GAAP净亏损从去年同期的5680万美元收窄14%至4890万美元 [30] - 截至2026年9月30日,公司现金及现金等价物、受限现金、短期及长期债务工具和理财产品合计约11.5亿美元,较2026年6月30日的12.1亿美元有所下降 [31] - 公司资本支出为1770万美元,同比下降22%,环比下降45%,主要反映公司在持续支持Gen-7 Robotaxi车队量产和部署的同时保持审慎的投资节奏 [31] 各条业务线数据和关键指标变化 - Robotaxi服务营收达到1780万美元,同比增长165%,环比增长47%,是公司营收同比增长的最大贡献项;Robotaxi营收占总营收的40%,高于去年同期的26% [24] - 公司全球Robotaxi车队截至2026年9月30日超过2700辆 [24] - 公司来自乘客收费的营收第三季度同比增长约400%,主要受运营区域持续扩张和服务品类增加推动 [25] - 在广州,海珠、天河、黄埔和番禺区的运营产生了增量营收;在深圳,宝安国际机场和蛇口邮轮母港的服务也贡献了第三季度乘客收费营收 [25] - Robotruck服务营收达到1800万美元,同比增长76%,环比增长35%,增长主要来自与中外运合作推动的货运服务增长 [28] - 智能解决方案营收为890万美元,与2025年第三季度基本持平 [28] - 公司Gen-7 Robotaxi的单车保险费用降至人类驾驶出租车约40%的水平,而2025年约为50%;尽管更高的车辆成本通常会因维修成本上升而推高保费,但公司的安全记录已抵消这一上行压力 [29] - 公司在中国广州和深圳的车队已实现正的UE(单位经济)利润,且趋势持续改善;Gen-7车队单车保险费用今年进一步下降19% [44] - 公司UE计算中营收指扣除折扣和退款后网约车服务产生的净值,覆盖七项成本:车辆折旧(含电池和自动驾驶硬件)、充电、远程助手和地面支持人员薪酬、车辆清洁与维护、保险、停车以及网络通信费用;其中约一半成本来自车辆折旧,其余一半来自其他六项成本 [44][45] - 公司海外业务UE利润率更高,原因有二:一是成本端凭借更强技术和规模化优化运营,每英里总成本在行业中极具竞争力,高人员车辆比和优越能效在劳动力和电力成本较高的欧洲等发达市场形成良好成本优势;二是联合部署模式对公司而言是轻资产模式,公司不承担车辆资本开支,将场站基础设施、电动车充电、日常车辆清洁维护及其他运营成本转移给当地合作伙伴 [46] 各个市场数据和关键指标变化 - 在中国广州,公司基于今年4月获得的全市商业许可,率先提供跨区Robotaxi服务,连接南沙区与市中心区域,此前分离的中心城区和南沙运营区域现已形成单一连续服务区,覆盖超过1000平方公里,约为旧金山面积的九倍;用户可通过PonyPilot应用在包括南沙、海珠、天河、黄埔和番禺五个区预订行程,直接提升了单次行程距离和平均单价 [9] - 在深圳,宝安国际机场服务已向用户开放,公司是唯一在中国一线城市国际机场运营商业全无人Robotaxi服务的企业;深圳近期举办APEC会议,公司Robotaxi成为城市创新展示的核心 [9][10] - 在上海,公司获得浦东新区核心区域全无人驾驶运营的额外商业许可,将很快把覆盖范围扩展至张江科学城等关键经济枢纽 [10] - 公司近期在杭州、重庆和珠海启动部署,为运营版图进一步扩张奠定基础,预计很快将在其他多个城市推出Robotaxi服务 [10] - 在欧洲克罗地亚萨格勒布,公司实现欧洲首个全无人驾驶载客运营,从启动到全无人仅用五个月,运营已累计超过20万公里并完成数千次乘客行程;该模式为公司进入其他全球市场提供了可复制模板 [11] - 在英国,公司与Uber合作推进伦敦和曼彻斯特的部署,道路测试已在进行中,曼彻斯特的道路测试在公告后不久即启动 [12][36] - 在迪拜,公司加速商业化进展,在2026年GITEX展会上作为唯一Robotaxi合作伙伴与迪拜道路与交通管理局同台展示 [12] - 公司首次进入中亚市场,与inDrive合作将在哈萨克斯坦推出Robotaxi运营 [13] - 公司Robotruck业务在广东省江门港和深圳妈湾港开始运营,该区域是中国最大经济体和最大出口枢纽;公司目标明年在港口部署数百辆车 [14] - 公司轻卡近期进入量产,并在中国一线城市关键物流走廊推进商业部署 [14] 公司战略和发展方向和行业竞争 - 公司年初设定三个年度目标:Robotaxi营收达到上年水平的3.5倍、车队规模扩大至3500辆、全球Robotaxi部署覆盖20个城市;临近年底,公司有望实现全部三个目标 [15] - 展望2027年,公司将在三条战线扩展Robotaxi:深化现有城市运营、在中国新城市放量、加速海外战略市场布局;国内与全球双引擎增长战略将增加运营中的商用车辆数量,直接驱动营收增长 [15] - Robotruck将通过Gen-4车型和新举措释放新营收来源,成为另一强大增长引擎;公司认为规模越大,技术越优、效率越高、经济性越强,飞轮效应愈发强大 [15] - 公司技术核心优势在于PonyWorld闭环虚拟驾驶训练场,AI司机在其中执行数十亿次强化学习和反事实场景训练,以消除幻觉和解决长尾安全问题;PonyWorld每周生成100亿公里训练数据 [18][19] - 公司通过意图枚举系统化生成给定场景中周围道路使用者的所有可能意图和轨迹,在仿真中对每条极端交互路径进行穷举压力测试,并在部署前定期验证驾驶策略的完整性和安全边界 [20] - 公司AI驱动的自进化闭环流水线利用真实车队反馈持续校准和升级PonyWorld,公共道路上遇到的每个边缘案例都会自动提升世界模型的保真度 [19] - 公司模型严格运行在闭环系统内,不像其他数字大语言模型那样暴露公共API而容易被蒸馏,后来者必须从零构建整个后训练基础设施和真实数据飞轮,形成更深护城河 [22] - 公司Robotaxi和Robotruck共享统一核心架构,通过传感器无关的泛化能力,模型可跨不同车型和传感器配置提取统一物理表征,高效后训练适配重卡和轻卡,一套研发引擎以最低增量成本解锁多条营收流 [21][22] - 公司Robotruck业务与Sinotrans合作深化长途运营,如京津冀唐走廊;在港口与全球领先港口运营商建立数百辆车的部署管道;轻卡提供比低速无人配送车高3至4倍的载货容量和2倍速度,适用于超市、冷链物流和全城市供应链等高价值应用 [57][58] - 行业方面,中国监管环境总体转向积极,在“十五五”规划下智能网联新能源汽车成为国家政策议程的一部分,目标是在五年规划期内实现自动驾驶大规模商业部署,监管基础正从地方实施转向更标准化的国家框架 [39] - 随着框架标准化,全国各城市安全门槛将统一且高企,其他希望运营Robotaxi的城市需遵循一线市场率先建立的实践,这将直接惠及已建立成熟技术、强安全记录和真实运营经验的运营商 [39][40] - 公司认为随着行业进入更标准化扩张阶段,其先发优势将进一步增强,监管信任有助于简化审批、加速与中央和市政当局的沟通,从而更快进入新市场并巩固领先地位 [40] 管理层对经营环境和未来前景的评论 - 管理层认为公司第三季度表现优异,总营收同比增长75%,Robotaxi营收翻倍以上增长并占总营收40%,车队规模超过2700辆,国内和国际市场同步扩张 [7] - 管理层认为随着监管常态化且进入门槛提高,公司先发优势变得更有价值;规模化运营下安全记录持续改善,保险公司已开始对公司更低的风险状况进行定价 [8] - 管理层认为欧洲是全球除中国和美国外最具吸引力的Robotaxi市场之一,具备规模、定价和监管成熟度;公司的竞争优势在于经过验证的技术、强大的安全体系以及极具竞争力的单位经济性 [35] - 管理层认为领先的全球出行玩家希望与公司合作,这反过来有助于促进监管审批,使公司更快扩张、吸引更多合作伙伴并在整个生态系统中创造更多价值 [35] - 管理层认为公司凭借经过验证的安全记录、大规模运营经验、有吸引力的单位经济性和强大的合作伙伴网络,有能力在欧洲尤其是英国成为领先玩家,并随着市场成熟获取领先市场份额 [36] - 管理层认为公司技术优势将持续复利增长,随着更多真实运营数据回流PonyWorld,仿真保真度和训练效率将持续提升,这意味着当公司扩展到更大运营区域、进入更多海外城市和更多车辆平台时,边际研发成本将持续下降,商业化速度将持续加快 [22][23] - 管理层展望第四季度和2027年,公司将继续将资源投入核心技术和关键市场,将活跃管道和商业进展转化为持续营收增长,同时保持费用和资本纪律,随着营收基数扩大实现更大运营杠杆 [31] 其他重要信息 - 公司Gen-7 Robotaxi自去年4月推出以来一直运行在汽车级芯片上,所需算力远低于数据中心通用GPU;公司通过优化模型参数规模和提升推理引擎效率来优化车载模型算力消耗,实现低BOM成本、低能耗和更高单次充电续航 [51] - 公司车载模型远小于大语言模型,不需要大规模尖端GPU集群进行预训练或后训练;大部分后训练算力用于运行世界模型内的仿真,训练驾驶模型主要依赖世界模型推理,算力需求低得多 [52] - 公司PonyWorld 2.0可自我进化,利用L4车队回传的道路测试数据找出sim-to-real差距并自动识别需要更高保真度的场景,将训练世界模型的时间和算力消耗降低一个数量级 [52] - 公司已评估多款中国国产芯片用于模型训练,并成功部署训练流水线,如有需要可在这些芯片上训练模型 [53] - 公司是全球首家在汽车级芯片上实现L4驾驶的公司,单车BOM成本极具竞争力 [53] - 公司认为基础模型预训练只是起跑线,数字大语言模型有公共API可被蒸馏,而公司受控的后训练生态系统无法被其他方蒸馏;没有高保真世界模型用于强化学习以及大规模无人驾驶车队将真实世界教育反馈回该循环,任何基础模型都无法单独实现安全且商业化的L4自动驾驶 [63][64] 问答环节所有提问和回答 问题: 公司在伦敦等海外市场面临多家竞争者,如何脱颖而出 - 管理层认为欧洲市场确实有很多竞争者,但公司对海外市场地位有信心;欧洲是全球除中国和美国外最具吸引力的Robotaxi市场之一,具备规模、定价和监管成熟度;公司竞争优势在于经过验证的技术、强大安全体系以及极具竞争力的单位经济性;领先全球出行玩家希望与公司合作,有助于促进监管审批并加速扩张;克罗地亚案例显示公司从4月启动到9月实现全无人驾驶仅用五个月,累计超过20万公里和数千次乘客行程,萨格勒布混合了老城道路、现代城区和复杂交通条件,该经验可复制到其他欧洲城市;公司正将这一打法带到英国和其他欧洲国家,作为Uber合作伙伴推进伦敦和曼彻斯特部署,曼彻斯特道路测试在公告后不久即启动,显示执行速度;凭借安全记录、大规模运营经验、有吸引力的单位经济性和强大合作伙伴网络,公司相信能在欧洲尤其是英国成为领先玩家并获取领先市场份额 [35][36] 问题: 公司在中国运营和监管进展如何 - 管理层认为当前监管环境总体转向积极方向;在“十五五”规划下,智能网联新能源汽车成为国家政策议程的一部分,目标是在五年规划期内实现自动驾驶大规模商业部署,提供持续政策动力,监管基础正从地方实施转向更标准化的国家框架;随着框架标准化,全国各城市安全门槛将统一且高企,其他希望运营Robotaxi的城市需遵循一线市场率先建立的实践,这将直接惠及已建立成熟技术、强安全记录和真实运营经验的运营商;公司已在中国最复杂的一线城市建立 track record,正扩大活跃车队、扩展现有核心城市覆盖并进入杭州、重庆和珠海等新区域,还有许多其他城市在管道中;管理层认为随着行业进入更标准化扩张阶段,公司先发优势将更强,监管信任有助于简化审批、加速与中央和市政当局沟通,从而更快进入新市场并巩固领先地位 [39][40] 问题: Robotaxi单位经济(UE)更新及国内外市场UE利润率展望 - 管理层表示UE非常重要;在中国,公司广州和深圳车队已实现正UE利润,凭借网络效应和持续成本优化,趋势持续改善;直接例子是Gen-7车队单车保险费用今年进一步下降19%;UE计算中营收指扣除折扣和退款后网约车服务净值,覆盖七项成本:车辆折旧(含电池和自动驾驶硬件)、充电、远程助手和地面支持人员薪酬、车辆清洁与维护、保险、停车以及网络通信费用;约一半成本来自车辆折旧,其余一半来自其他六项;Gen-7平台采用完全汽车级设计,带来显著成本优势,有助于降低电动车充电成本以及服务和维护成本;公司运营效率行业领先,远程助手和地面支持人员的人车比极具竞争力,并将继续改善人车比,使单车劳动力成本在车队扩张时保持低位;海外业务结构不同,UE利润率更高,原因有二:一是成本端凭借更强技术和规模化优化运营,每英里总成本在行业中极具竞争力,高人员车辆比和优越能效在劳动力和电力成本较高的欧洲等发达市场形成良好成本优势;二是联合部署模式对公司是轻资产模式,公司不承担车辆资本开支,将场站基础设施、电动车充电、日常车辆清洁维护及其他运营成本转移给当地合作伙伴,进一步改善利润率;公司认为联合部署模式将成为高利润率且可规模化的业务 [44][45][46] 问题: 在H200限制和更多禁令风险背景下,公司算力支出方向及如何与行业其他公司区分以规避禁令影响 - 管理层表示公司不受AI算力瓶颈制约;推理方面,Gen-7 Robotaxi自去年4月推出以来一直运行在汽车级芯片上,所需算力远低于数据中心通用GPU,公司通过优化模型参数规模和提升推理引擎效率来优化车载模型算力消耗,实现低BOM成本、低能耗和更高单次充电续航;训练方面,公司算力动态与大语言模型截然不同,原因有二:一是车载模型远小于大语言模型,不需要大规模尖端GPU集群进行预训练或后训练,大部分后训练算力用于运行世界模型内仿真,训练驾驶模型主要依赖世界模型推理,算力需求低得多;二是过去几年公司持续加快世界模型迭代,PonyWorld 2.0可自我进化,利用L4车队回传道路测试数据找出sim-to-real差距并自动识别需要更高保真度的场景,将训练世界模型的时间和算力消耗降低一个数量级;公司车载模型架构更精细、工程执行力更强,是全球首家在汽车级芯片上实现L4驾驶的公司,单车BOM成本极具竞争力,数据中心算力也更经济;自动驾驶模型从根本上无法被蒸馏,竞争者必须从零构建整个系统,所有主要L4玩家目前高度依赖车载算力,意味着更大模型参数规模和更多训练算力消耗;公司认为其技术领先将推动更快车队扩张,并在数据中心算力短缺时提供更多灵活性;此外公司已评估多款中国国产芯片用于模型训练并成功部署训练流水线,如有需要可在这些芯片上训练模型 [51][52][53] 问题: 公司如何考虑业务多元化,似乎正向更多物流领域拓展,能否分享更多战略 - 管理层表示自成立以来公司愿景始终是自动驾驶出行无处不在,物流市场处于愿景核心;物流本身是巨大市场,自动驾驶是降低成本 and 填补劳动力短缺的绝佳解决方案;公司利用相同L4技术和运营跨车辆平台和环境,使用多年来开发的完全相同Robotaxi技术栈赋能Robotruck和无人轻卡,覆盖港口、长途走廊和城际物流等多个场景;Robotruck营收本季度同比增长76%;与Sinotrans合作深化长途运营,如京津冀唐走廊;在港口,Gen-4卡车在江门和妈湾港运营,与全球领先港口运营商有数百辆车的持续管道;在城市物流方面提供无人轻卡解决方案,相比目前更流行的低速无人配送车,轻卡提供3至4倍载货容量和2倍速度,适用于超市、冷链物流和全城市供应链等高价值应用;长途卡车和轻卡商业化潜力巨大,体现公司通用平台的力量,可跨多个不同市场复制、部署和变现相同L4能力,这正是公司多元化的方式,所有努力都契合自动驾驶出行无处不在的愿景 [57][58][59] 问题: 公司如何看待企业将GPT-6类型模型接入具身AI并最终冲击Robotaxi市场;如果自动驾驶算法开始趋同并更像商品,Pony.ai的护城河有多持久,优势在哪里 - 管理层表示在具身AI领域,行业迄今尚未实现大规模商业部署,这就是为什么通用基础模型如GPT-6可以在选定场景中匹配;大规模预训练提供广泛世界知识和令人印象深刻的演示,如机器人交互和操作;但预训练只建立类人常识基线,并不能消除物理世界不可协商安全标准下的长尾泛化问题;在L4驾驶中,超过90%至95%的核心工程发生在后训练阶段;公共道路运营意味着与车辆和行人实时交互,没有回滚和重试,因此几分钟演示无法证明规模化运营安全;此外,直接在大语言模型之上训练L4自动驾驶从根本上效率低下,在相同算力预算下,语言对于物理控制是缓慢且有损的中间表示;
Pony Ai(PONY) - 2026 Q3 - Earnings Call Transcript
2026-11-18 21:00
财务数据和关键指标变化 - 公司第三季度总收入同比增长75%至4460万美元,主要由Robotaxi和Robotruck业务驱动,这两条业务线合计占总收入的80%,高于去年同期的66% [24] - 公司运营利润率从负274%改善至负154%,收入增速远快于运营费用增速,体现出运营杠杆改善 [24] - 公司毛利润同比增长69%至790万美元,毛利率为17.8%,较2026年第二季度的17.5%略有提升 [29][30] - 公司GAAP运营费用同比增长仅3%至7660万美元,非GAAP运营费用(剔除股权激励费用)同比下降2%至6620万美元 [30] - 公司GAAP运营亏损从去年同期的6970万美元收窄至6870万美元,非GAAP运营亏损同比下降8%至5830万美元 [31] - 公司GAAP净亏损为1.363亿美元,其中包括7700万美元的交易性证券公允价值变动非现金损失;剔除该损失及股权激励费用后,非GAAP净亏损从去年同期的5680万美元收窄14%至4890万美元 [31] - 截至2026年9月30日,公司现金及现金等价物、受限现金、短期和长期债务工具及理财产品合计约11.5亿美元,较2026年6月30日的12.1亿美元有所下降 [32] - 公司资本支出为1770万美元,同比下降22%,环比下降45%,主要反映公司在继续支持Gen-7 Robotaxi车队量产和部署的同时保持审慎的投资节奏 [32] 各条业务线数据和关键指标变化 - Robotaxi服务收入达到1780万美元,同比增长165%,环比增长47%,成为公司总收入同比增长的最大贡献者,占总收入的40%,高于去年同期的26% [24] - 公司全球Robotaxi车队截至2026年9月30日超过2700辆车 [24] - 公司Robotaxi业务通过两种主要模式运营:国内以自有车队为主,通过收费产生收入;海外采用联合部署模式,通过与当地车队运营商和出行平台合作,产生车辆销售和虚拟司机授权费收入 [25] - 公司第三季度收费收入同比增长约400%,主要受运营区域持续扩展和服务 offerings 推动;广州海珠、天河、黄埔和番禺区的运营产生了增量收入,深圳宝安国际机场和蛇口邮轮母港的服务也贡献了第三季度收费收入 [25][26] - Robotruck服务第三季度收入达到1800万美元,同比增长76%,环比增长35%,增长主要归因于与中外运合作推动的货运服务增长 [28] - 公司智能解决方案收入为890万美元,与2025年第三季度基本持平 [28] - 公司Gen-7 Robotaxi每辆车年度保险费用降至人类驾驶出租车约40%的水平,而2025年约为50%,尽管更高的车辆成本通常会因更高的维修成本而推高保险费,但公司的安全记录已抵消这一上行压力 [30] - 公司在中国广州和深圳的车队已实现正的单位经济利润,且趋势持续改善;Gen-7车队每辆车保险费用今年进一步下降19% [44] - 公司单位经济利润计算中,收入指扣除折扣和退款后网约车服务产生的净值,覆盖七项成本:车辆折旧(含电池和自动驾驶硬件)、充电、远程助手和地面支持人员工资、车辆清洁和维护、保险、停车以及网络通信费用;约一半成本来自车辆折旧,其余一半来自其他六项成本 [44][45][46] - 公司海外业务单位经济利润率更高,原因有二:一是凭借更强技术和规模化优化运营,每英里总成本在行业中极具竞争力,高员工车辆比和优越能效在劳动力和电力成本较高的欧洲等发达市场形成良好成本优势;二是联合部署模式为轻资产模式,公司不承担车辆资本开支,将车库基础设施、电动车充电、日常车辆清洁维护等运营成本转移给当地合作伙伴 [47] 各个市场数据和关键指标变化 - 在中国广州,公司基于今年4月获得的全市商业许可,率先提供跨区Robotaxi服务,连接南沙区与市中心区域,此前分离的中心城区和南沙运营区域现已形成单一连续服务区,覆盖超过1000平方公里,约为旧金山面积的九倍;用户可通过PonyPilot应用在南沙、海珠、天河、黄埔和番禺五个区预订行程,直接提升了出行距离和每单平均价格 [9] - 在深圳,公司宝安国际机场服务已向用户开放,公司是中国一线城市中唯一在国际机场运营商业全无人Robotaxi服务的企业;深圳近期举办APEC会议,公司Robotaxi作为城市创新展示的核心元素亮相 [9][10] - 在上海,公司获得浦东新区核心区域全无人运营的额外商业许可,将很快把覆盖范围扩展至张江科学城等关键经济枢纽 [10] - 公司近期在杭州、重庆和珠海启动部署,为运营版图进一步扩展奠定基础,预计很快将在其他多个城市推出Robotaxi服务 [10] - 在欧洲克罗地亚萨格勒布,公司实现欧洲首个全无人驾驶载客运营,从启动到全无人仅用五个月,运营累计超过20万公里并完成数千次载客行程;该成功已成为公司进入其他全球市场的可复制模板 [11] - 在英国,公司与Uber合作推进伦敦和曼彻斯特的部署,道路测试已在曼彻斯特启动 [12] - 在迪拜,公司加速商业化进展,在GITEX 2026上作为迪拜道路与交通管理局唯一Robotaxi合作伙伴展示 [12] - 公司与inDrive合作将在哈萨克斯坦推出Robotaxi运营,首次进入中亚市场 [12] - 公司此前宣布的超过4000辆Robotaxi部署管道持续推进 [12] - 在Robotruck方面,公司与广汽商用车合作发布基于T9纯电动重卡平台的新款Gen-4重型Robotruck,进一步拓宽Gen-4产品线;公司已在广东省江门港和妈湾港开始运营,目标明年在港口部署数百辆车 [13] - 公司轻型卡车近期进入量产,并在中国一线城市关键物流走廊推进商业部署 [13] 公司战略和发展方向和行业竞争 - 公司年初设定三个目标:Robotaxi收入达到上年的3.5倍、车队规模扩大至3500辆、全球Robotaxi部署覆盖20个城市,临近年底公司有望实现全部三个目标 [14] - 展望2027年,公司将在三条战线扩展Robotaxi:深化现有城市运营、加速中国新城市上量、加快海外战略市场布局;国内和全球双引擎增长战略将增加商业运营车辆数量,直接推动营收增长 [15] - Robotruck将通过Gen-4车型和新举措释放新收入流,成为另一强大增长引擎;更大规模带来更优技术、更高效率和更强经济性,形成飞轮效应 [15] - 公司核心技术栈可跨车辆平台和运营环境通用,将研发转化为多条收入流 [6] - 随着监管常态化和进入标准提高,公司先发优势变得更有价值;规模化运营下安全记录持续改善,保险公司已开始对公司较低风险 profile 定价 [7][8] - 公司采用联合部署模式拓展海外市场,核心技术 and 运营知识提供基础,Uber、Verne等合作伙伴负责本地用户获取、服务运营和监管适配 [11] - 公司Robotaxi和Robotruck共享统一核心架构,通过传感器无关的泛化能力,模型可从多种车辆类型和传感器配置中提取统一物理表征,以最小增量成本实现一项研发引擎解锁多条收入流 [21][22] - 公司认为其模型严格运行在闭环系统内,不同于暴露公共API的数字大语言模型可被轻易蒸馏,任何想复制的企业必须从零构建整个后训练基础设施和真实世界数据飞轮,这构成比大语言模型更深的护城河 [22] - 公司预计随着更多真实运营数据回流至PonyWorld,仿真保真度和训练效率将持续提升,扩展至更大运营区域、更多海外城市和更多车辆平台时边际研发成本将持续下降,商业化速度将持续加快 [23] - 在Robotruck战略方面,公司利用同一L4技术和运营跨车辆平台和环境,使用与Robotaxi完全相同的技术栈赋能Robotruck和轻型卡车,覆盖港口、长途走廊和城际物流等场景;与中外运合作深化京津冀走廊长途运营;港口方面Gen-4卡车在江门和妈湾运营,拥有数百辆车的全球领先港口运营商管道;城市物流方面轻型卡车载货能力是低速无人配送车的三到四倍,速度是两到两倍,适用于超市、冷链和全城市供应链等高价值应用 [58][59] 管理层对经营环境和未来前景的评论 - 管理层认为当前中国监管环境总体转向积极方向,在“十五五”规划下,智能网联新能源汽车成为国家政策议程的一部分,目标是在五年规划期内实现自动驾驶大规模商业部署,这提供了持续政策动力,使Robotaxi从地方实施转向更标准化的国家框架 [40] - 随着框架标准化,全国各城市安全门槛将统一且高,其他想运营Robotaxi的城市需遵循一线市场先建立的实践,这将直接有利于已建立成熟技术、强安全记录和真实运营经验的运营商 [40][41] - 管理层认为随着行业进入更标准化扩张阶段,公司先发优势变得更强,监管信任有助于简化审批、加速与中央和市政当局的沟通,使公司更快进入新市场并巩固领先地位 [41] - 管理层对海外市场地位有信心,认为欧洲是除中国和美国外最具吸引力的Robotaxi市场之一,规模、定价和监管成熟度俱佳;公司竞争优势在于成熟技术、强安全体系和极具竞争力的单位经济性,领先全球出行玩家愿意合作,进而促进监管批准并加速规模化 [36] - 管理层认为凭借成熟安全记录、大规模运营经验、有吸引力的单位经济性和强大合作伙伴网络,公司有能力在欧洲尤其是英国成为领先玩家,并随着市场成熟获取领先市场份额 [37] - 管理层预计第四季度和2027年将继续把资源投入核心技术和关键市场,将活跃管道和商业进展转化为持续收入增长,同时保持费用和资本纪律,随着收入基础扩大实现更大运营杠杆 [32] 其他重要信息 - 公司CEO James Peng、CTO Tiancheng Lou和CFO Leo Wang出席财报电话会议 [4] - 会议因技术问题两次中断 speaker 连接,但随后恢复 [2][27] - 公司CTO详细阐述技术架构:物理AI与大语言模型类似有两阶段训练——预训练和后训练;预训练基于海量多模态数据建立基本驾驶技能,但性能上限受人类驾驶数据约束,长尾幻觉未解决;突破人类安全上限需要强化学习后训练,最新AI工程中90%-95%的核心工作在此阶段 [17][18] - PonyWorld是公司的闭环虚拟驾驶学校,AI司机在其中执行数十亿次强化学习和反事实场景以消除幻觉和解决长尾安全问题;物理AI面临数字AI没有的关键挑战——仿真到现实的差距,世界模型必须精确镜像物理世界的概率分布 [18][19] - 公司构建AI驱动的自进化闭环管道,利用真实车队反馈持续校准和升级PonyWorld,公共道路上遇到的每个边缘案例自动提升世界模型保真度;PonyWorld每周生成100亿公里训练数据 [19] - PonyWorld主导后训练,从四个方面直接推动商业扩展:一是通过安全提升,利用意图枚举系统生成所有可能意图和轨迹,在仿真中穷举压力测试每个极端交互路径,推动保险费用降至人类驾驶出租车的40%;二是无需重新训练的快速区域扩展,只要交通规则和驾驶风格一致,模型可原生泛化零再训练,广州全无人覆盖扩展至超过1000平方公里纯粹是部署更多车辆的函数;三是可扩展的全球复制,PonyWorld高保真交互智能体准确复制当地道路使用者行为,在启动前对AI司机进行本地化交互训练,直接推动萨格勒布数月内实现欧洲首个全无人运营;四是跨平台泛化,Robotaxi和Robotruck共享统一核心架构 [19][20][21][22] - 公司CTO表示公司不受AI算力瓶颈制约:推理方面,Gen-7 Robotaxi自去年4月推出以来一直运行在汽车级芯片上,算力需求远低于数据中心通用GPU,通过优化模型参数规模和推理引擎效率实现低BOM成本、低能耗和更高单次充电续航;训练方面,车载模型远小于大语言模型,不需要大量尖端GPU集群进行预训练或后训练,大部分后训练算力用于运行世界模型内的仿真,训练驾驶模型主要依赖世界模型推理,算力需求远低;PonyWorld 2.0自进化,从L4车队获取路测数据,找出仿真到现实的差距并自动确定哪些场景需要更高保真度,将训练世界模型的时间和算力消耗减少一个数量级 [51][52] - 公司是全球首家在汽车级芯片上实现L4驾驶的公司,每辆车BOM成本极具竞争力;公司已评估多种中国产计算芯片用于模型训练并成功部署训练管道,如有需要可在这些芯片上训练模型 [53][54] - 公司CTO认为基础模型预训练只是起跑线,L4算法不会简单趋同和商品化,实现商业规模需要掌握后训练程序并弥合仿真到现实差距;PonyWorld提供高保真闭环强化学习环境以规模化后训练,无人驾驶车队持续反馈真实世界数据以校准和提升PonyWorld精度;与数字大语言模型公共API不同,公司受控的后训练生态系统无法被其他方蒸馏,没有高保真世界模型用于强化学习和大规模无人驾驶车队将真实世界教育反馈回该循环,任何基础模型本身都无法实现安全可商业化的L4自动驾驶,后训练飞轮使公司优势持久 [65][66] 问答环节所有提问和回答 问题: 摩根士丹利Tim Hsiao询问公司在伦敦等海外市场面对多个竞争者如何脱颖而出 - 管理层认为欧洲市场竞争者众多,但公司对海外市场地位有信心,欧洲是除中国和美国外最具吸引力的Robotaxi市场之一,规模、定价和监管成熟度俱佳;公司竞争优势在于成熟技术、强安全体系和极具竞争力的单位经济性,领先全球出行玩家愿意合作,进而促进监管批准并加速规模化 [36] - 克罗地亚为例:今年4月启动,9月已实现全无人驾驶,五个月内实现欧洲首个全无人载客运营,累计超过20万公里和数千次载客行程;萨格勒布典型欧洲城市,Robotaxi在旧城道路、现代城区和复杂交通条件混合场景中运营,成功经验可复制到其他欧洲城市 [36][37] - 公司正将这一模式带到英国和其他欧洲国家,作为Uber合作伙伴推进伦敦和曼彻斯特部署,曼彻斯特道路测试在公告后不久即启动,显示执行速度;凭借成熟安全记录、大规模运营经验、有吸引力单位经济性和强大合作伙伴网络,公司有能力在欧洲尤其是英国成为领先玩家并获取领先市场份额 [37] 问题: 美银Ming-Sun Lee询问中国运营和监管进展 - 管理层认为当前监管环境总体转向积极方向,在“十五五”规划下智能网联新能源汽车成为国家政策议程一部分,目标五年规划期内实现自动驾驶大规模商业部署,提供持续政策动力,使Robotaxi从地方实施转向更标准化国家框架 [40] - 随着框架标准化,全国各城市安全门槛将统一且高,其他想运营Robotaxi的城市需遵循一线市场先建立的实践,直接有利于已建立成熟技术、强安全记录和真实运营经验的运营商;公司已在中国最复杂一线城市建立 track record,正扩大活跃车队、扩展现有核心城市覆盖并进入杭州、重庆、珠海等新区域,还有许多其他城市在管道中 [40][41] - 管理层认为随着行业进入更标准化扩张阶段,公司先发优势变得更强,监管信任有助于简化审批、加速与中央和市政当局沟通,使公司更快进入新市场并巩固领先地位 [41] 问题: 汇丰Yuqian Ding询问Robotaxi单位经济利润更新及国内外市场单位经济利润率展望 - 管理层表示单位经济利润非常重要,公司在中国广州和深圳车队已实现正的单位经济利润,凭借网络效应和持续成本优化,趋势持续改善;Gen-7车队每辆车保险费用今年进一步下降19% [44] - 单位经济利润中收入指扣除折扣和退款后网约车服务产生的净值,覆盖七项成本:车辆折旧(含电池和自动驾驶硬件)、充电、远程助手和地面支持人员工资、车辆清洁和维护、保险、停车以及网络通信费用;约一半成本来自车辆折旧,其余一半来自其他六项成本 [44][45][46] - Gen-7平台提供有意义的成本优势,因其完全汽车级设计,有助于降低电动车充电成本以及服务和维护成本;公司运营效率行业领先,远程助手和地面支持人员的员工车辆比极具竞争力,将继续改善员工车辆比,即使车队持续扩大也能保持每辆车劳动力成本低 [46] - 海外业务单位经济利润率更高,原因有二:一是凭借更强技术和规模化优化运营,每英里总成本在行业中极具竞争力,高员工车辆比和优越能效在劳动力和电力成本较高的欧洲等发达市场形成良好成本优势;二是联合部署模式为轻资产模式,公司不承担车辆资本开支,将车库基础设施、电动车充电、日常车辆清洁维护等运营成本转移给当地合作伙伴,进一步提升利润率;管理层认为联合部署模式将成为高利润率且可规模化的业务 [47] 问题: 花旗Lawrence Ren询问AI芯片采购及H200限制和更多禁令风险下公司算力支出方向及如何区别于行业其他公司 - 管理层表示公司不受AI算力瓶颈制约;推理方面,Gen-7 Robotaxi自去年4月推出以来一直运行在汽车级芯片上,算力需求远低于数据中心通用GPU,通过优化模型参数规模和推理引擎效率实现低BOM成本、低能耗和更高单次充电续航 [51] - 训练方面,公司算力动态与大语言模型截然不同:车载模型远小于大语言模型,不需要大量尖端GPU集群进行预训练或后训练,大部分后训练算力用于运行世界模型内仿真,训练驾驶模型主要依赖世界模型推理,算力需求远低;PonyWorld 2.0自进化,从L4车队获取路测数据,找出仿真到现实差距并自动确定哪些场景需要更高保真度,将训练世界模型的时间和算力消耗减少一个数量级 [51][52] - 公司是全球首家在汽车级芯片上实现L4驾驶的公司,每辆车BOM成本极具竞争力,数据中心算力也更经济;自动驾驶模型根本不可蒸馏,竞争者必须从零构建整个系统;公司已评估多种中国产计算芯片用于模型训练并成功部署训练管道,如有需要可在这些芯片上训练模型 [53][54] 问题: 里昂Leo You询问公司如何考虑业务多元化及物流领域战略 - 管理层表示自成立以来公司愿景始终是自动驾驶出行无处不在,物流市场处于愿景核心;物流本身是巨大市场
小马智行Q3 Robotaxi收入增超165%、占比首度逼近四成:经营杠杆正在持续释放价值
IPO早知道· 2026-11-18 20:18
文章核心观点 - 小马智行2026年第三季度总营收2.99亿元创单季新高,同比增长75.2%、环比增长23.1%,Robotaxi与Robotruck双引擎共同驱动增长 [2] - Robotaxi业务收入1.19亿元同比大涨165.4%、环比增长47.1%,收入占比从2025年同期的26.3%提升至39.9%,稳居营收核心支柱 [2][5] - 经营效率持续改善,三季度经营费用同比增幅仅3.1%远低于营收增速,毛利同比提升69.5%至5310万元,规模扩大后经营杠杆效应显现 [6] 整体业绩表现 - 三季度总营收2.99亿元,同比增长75.2%,环比增长23.1% [2] - Robotaxi业务收入1.19亿元,同比增长165.4%,环比增长47.1%,环比增速较二季度进一步加快 [2] - Robotruck业务收入1.20亿元,同比增长76.3%,环比增长34.7% [2][15] - 智能解决方案业务收入5940万元,同比增长3.4%,客户覆盖自动驾驶低速配送、智能清扫车及物流等多个领域 [15] - Robotaxi乘客车费收入同比增长近400%,得益于第七代车型商业运营扩大及海内外共建车队模式下车辆交付收入增加 [5] - 毛利同比提升69.5%至5310万元,带动经营亏损同比收窄,Non-GAAP口径下经营亏损同比减少7.6% [6] - GAAP净亏损增加主要受交易性证券公允价值变动影响,属非现金、非经营性损益 [6] - Non-GAAP经营亏损率已连续三个季度同比大幅收窄,每单位收入对应的经营亏损持续下降 [6] 全年目标与经营效率 - 公司正按计划推进全年目标,包括年底前在全球20个城市部署3500辆Robotaxi,并将全年Robotaxi业务收入提升至2025年的3.5倍 [6] - 三季度经营费用同比增幅仅3.1%,远低于75.2%的营收增速,反映经营杠杆效应显现 [6] - 公司将持续投入第七代Robotaxi部署及核心技术,同时对开支保持审慎 [16] 国内运营进展 - 与丰田、北汽、广汽合作的第七代Robotaxi全系车型均已投入全无人驾驶商业运营 [7] - 广州连通运营区域面积已超过1,000平方公里,接近旧金山市面积的九倍 [7][9] - 深圳为唯一在宝安国际机场提供全无人Robotaxi服务的运营商,该机场为中国一线城市中唯一提供此类服务的机场 [9] - 上海已将新获许可的无人驾驶车辆纳入浦东新区持续示范运营,预计拓展至张江、北蔡、康桥等重点片区 [9] - 已在杭州、重庆和珠海横琴启动Robotaxi部署和测试 [9] - 区域扩大有助于带动高客单价长途订单增多,提升车辆周转和收入并带动客单价增加;跨区跨江运营验证技术泛化能力 [9] - 车队规模持续扩大为收入增长提供供给基础,也是规模效应释放的前提 [9] 安全与成本优势 - 续保后第七代Robotaxi车队单车保费下降为有人驾驶出租车的约40%,2025年这一比例约为50% [10] - 第七代Robotaxi车型单车保费同比下降19% [10] 海外业务拓展 - 今年8月与Uber进一步扩大战略合作,将在欧洲5个城市部署超过2000辆Robotaxi,落地克罗地亚萨格勒布、英国伦敦及曼彻斯特等城市,瞄准高客单价市场 [11] - 萨格勒布创下"双第一":4月推出欧洲首个Robotaxi商业化服务,9月启动欧洲首个全无人驾驶载客测试 [11] - 截至10月底萨格勒布Robotaxi累计运营超20万公里、完成数千次订单,欧洲用户可通过Uber和Verne App叫车 [11] - 10月23日与inDrive、英伟达签署合作备忘录,哈萨克斯坦将成为首个试点市场,为首次将业务版图拓展至中亚地区 [13] 共建车队商业模式 - 共建车队合作不仅是规模化扩张手段,更在营收端形成高毛利的经常性收入,合作伙伴采购Robotaxi并投入运营后,公司在车辆全生命周期内持续收取技术授权费 [13] - Uber及其他合作伙伴已承诺合计部署超4000台车辆,随着车辆海外陆续投放,技术授权费收入有望持续增长 [13] 技术能力 - PonyWorld世界模型是海内外快速部署的关键,支持AI司机通过强化学习进行后训练,在模拟环境中反复演练并优化决策 [13] - 该模型基于预训练构建基础驾驶能力,突破人类驾驶数据局限、解决长尾安全问题,可在Robotaxi与Robotruck之间实现跨平台泛化,构建技术护城河 [13] Robotruck及智能解决方案业务 - 与广汽领程合作研发的T9 Robotruck于9月德国汉诺威首发,10月底在从化工厂量产下线 [15] - 已在深圳妈湾港、江门港部署自动驾驶重卡,将实现常态化商业运营并持续创收 [15] - 今年发布的首款自动驾驶轻卡已投产,并与物流客户在国内一线城市落地测试 [15] - 第四代自动驾驶卡车车型矩阵进一步丰富 [7]
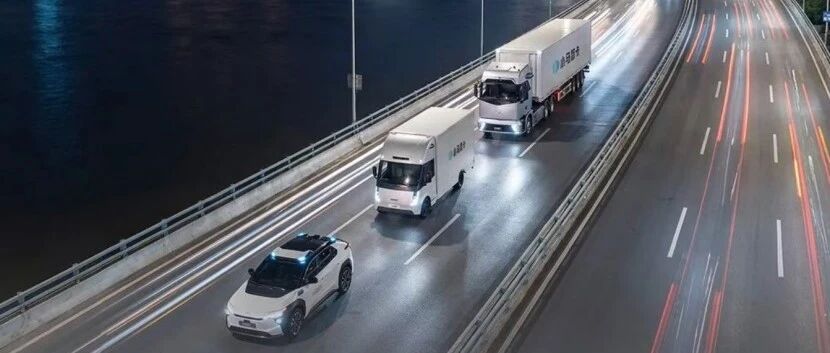
小马智行Q3 Robotaxi收入同比增165.4%,规模扩大带动经营杠杆显现
搜狐财经· 2026-11-18 20:11
文章核心观点 - 小马智行2026年第三季度总营收2.99亿元创单季新高,同比增长75.2%、环比增长23.1%,Robotaxi业务营收占比升至39.9%,商业化加速兑现带动经营杠杆效应显现 [1][4] - 公司通过第七代车型全无人商业运营扩大、海内外共建车队模式及技术授权费收入,推动Robotaxi与Robotruck双业务高速增长,并按计划推进年底全球20城部署3500辆Robotaxi的全年目标 [1][3][6] 整体业绩表现 - 三季度总营收2.99亿元,创单季营收新高,同比增长75.2%,环比增长23.1% [1] - 三季度经营费用同比增幅仅3.1%,远低于75.2%的营收增速,经营杠杆效应显现 [4] - 毛利同比提升69.5%至5310万元,带动经营亏损同比收窄,Non-GAAP口径下经营亏损同比减少7.6% [4] Robotaxi业务 - 三季度Robotaxi业务收入1.19亿元,同比大涨165.4%,环比增长47.1%,环比增速较二季度进一步加快 [1] - Robotaxi营收占比升至39.9%,首度逼近四成,稳居核心支柱,去年同期为26.3% [1] - 收入增长主要得益于第七代车型商业运营扩大及海内外共建车队模式下车辆交付收入增加,其中乘客车费收入同比增长近400% [1] - 与丰田、北汽、广汽合作的第七代Robotaxi全系车型均已投入全无人驾驶商业运营 [1] - 以第七代车型续保为例,单车保费同比下降19% [1] - 截至2026年9月30日,Robotaxi车队规模达2768辆,单位经济效益与商业化能力持续增强 [4] 国内运营布局 - 广州单个城市运营面积突破1000平方公里,南沙与市中心各区连片打通,可实现全市跨区出行 [2] - 区域扩大有助于带动高客单价长途订单增多,提升车辆周转和收入,跨区跨江运营覆盖验证了技术泛化能力 [2] - 深圳成为唯一将全无人出行服务延伸至宝安国际机场的公司,为中国一线城市首例 [2] - 已在杭州、重庆和珠海横琴启动Robotaxi部署和测试,向新一线城市深化布局 [2] 海外拓展与共建车队模式 - 联手Uber推出"欧洲5城、超2000辆Robotaxi"部署计划,推动服务在克罗地亚萨格勒布、英国伦敦及曼彻斯特等欧洲大型城市落地 [3] - 萨格勒布创下"双第一":4月推出欧洲首个Robotaxi商业化服务,9月启动欧洲首个全无人驾驶载客测试 [3] - 截至10月底,萨格勒布Robotaxi累计运营超20万公里、完成数千次订单,欧洲用户可通过Uber和Verne App叫车 [3] - 共建车队模式下,合作伙伴采购Robotaxi并投入运营后,公司在车辆全生命周期内持续收取技术授权费,形成高毛利的经常性收入 [4] - Uber及其他合作伙伴已承诺合计部署超4000台车辆,随着车辆在海外陆续投放,技术授权费收入有望持续增长 [4] - PonyWorld世界模型是海内外快速部署的关键,支持AI司机通过强化学习后训练,突破人类驾驶数据局限、解决长尾安全问题,并可在Robotaxi与Robotruck之间实现跨平台泛化 [3] Robotruck及智能解决方案业务 - 三季度Robotruck业务收入达1.20亿元,同比增长76.3%,环比增长34.7%,主要得益于货运服务增长及与中国外运的合作 [5] - 与广汽领程合作研发的T9 Robotruck于9月德国汉诺威首发,10月底在从化工厂量产下线 [5] - 已在深圳妈湾港、江门港部署自动驾驶重卡,将实现常态化商业运营并持续创收 [5] - 今年发布的首款自动驾驶轻卡已投产,并与物流客户在国内一线城市落地测试 [5] - 智能解决方案业务收入达5940万元,同比增长3.4%,客户覆盖自动驾驶低速配送、智能清扫车及物流等多个领域,需求保持稳健 [5] 全年目标与展望 - 按计划推进年底前在全球20个城市部署3500辆Robotaxi,并将全年Robotaxi业务收入提升至2025年的3.5倍 [6] - Robotaxi和Robotruck的一系列进展让公司更有信心在不同市场推动自动驾驶业务实现规模跨越 [6] 公司背景与行业地位 - 小马智行成立于2016年,布局Robotaxi、Robotruck、智能解决方案三大业务,是全球极少数实现全无人驾驶常态运营的公司 [7] - 截至2026年9月,拥有2768辆Robotaxi及约200辆Robotruck,累积超1.2亿公里全球自动驾驶路测里程,其中全无人驾驶路测里程超5800万公里 [7] - 2024年11月27日在纳斯达克挂牌上市,成为2024年美股自动驾驶最大规模IPO;2025年11月6日在港交所挂牌上市,创下2025年全球自动驾驶最大规模IPO,构建"美股+港股"双重主要上市架构 [7] - 已建立广泛产业链合作,包括丰田、北汽、广汽、三一等车企,以及英伟达、腾讯云、Uber、高德地图、支付宝、中国外运等产业伙伴 [7]

小马智行三季度Robotaxi收入同比增长165.4%
北京商报· 2026-11-18 18:10
文章核心观点 - 小马智行2026年三季度总收入2.99亿元,同比增长75.2% [1] - Robotaxi业务收入1.19亿元,同比增长165.4%,环比增长47.1%,占收入总额约40% [1] - Robotruck业务收入1.2亿元,同比增长76.3%,环比增长34.7% [1] - 截至2026年9月30日,Robotaxi车队规模达2768辆 [1] 总收入表现 - 三季度公司总收入2.99亿元 [1] - 总收入同比增长75.2% [1] Robotaxi业务 - Robotaxi业务收入1.19亿元 [1] - Robotaxi业务收入同比增长165.4% [1] - Robotaxi业务收入环比增长47.1% [1] - Robotaxi业务收入占收入总额约40% [1] - 截至2026年9月30日,Robotaxi车队规模达2768辆 [1] Robotruck业务 - Robotruck业务收入1.2亿元 [1] - Robotruck业务收入同比增长76.3% [1] - Robotruck业务收入环比增长34.7% [1]
小马智行:第三季度Robotaxi收入同比增长165.4%
第一财经· 2026-11-18 17:34
文章核心观点 - 小马智行2026年第三季度总收入2.99亿元,同比增长75.2% [1] - Robotaxi业务收入1.19亿元,同比增长165.4%,环比增长47.1%,占收入总额约40% [1] - Robotruck业务收入1.20亿元,同比增长76.3%,环比增长34.7% [1] - 截至2026年9月30日,Robotaxi车队规模达2768台 [1] 总收入表现 - 第三季度总收入2.99亿元 [1] - 总收入同比增长75.2% [1] Robotaxi业务 - Robotaxi业务收入1.19亿元 [1] - Robotaxi业务收入同比增长165.4% [1] - Robotaxi业务收入环比增长47.1% [1] - Robotaxi业务收入占收入总额约40% [1] - 截至2026年9月30日,Robotaxi车队规模达2768台 [1] Robotruck业务 - Robotruck业务收入1.20亿元 [1] - Robotruck业务收入同比增长76.3% [1] - Robotruck业务收入环比增长34.7% [1]
美股异动丨小马智行盘前大涨9% Q3 Robotaxi业务收入同比增165.4%
格隆汇· 2026-11-18 17:23
文章核心观点 - 小马智行发布2026年第三季度财报,总营收2.99亿元,同比增长75.2%,由Robotaxi与Robotruck业务共同驱动 [1] - 财报利好带动小马智行盘前涨9.02%报4.35美元 [1] 总营收表现 - 三季度总营收2.99亿元,同比增长75.2% [1] - 营收增长由Robotaxi与Robotruck业务共同驱动 [1] Robotaxi业务 - Robotaxi业务收入1.19亿元,同比大幅增长165.4% [1] - Robotaxi业务收入环比增长47.1% [1] - Robotaxi业务营收占比升至39.9% [1] Robotruck业务 - Robotruck业务收入1.20亿元,同比增长76.3% [1] - Robotruck业务收入环比增长34.7% [1]

小马智行-W(02026)三季度营收2.99亿 同比增长75.2% Robotaxi撑起近四成营收
智通财经网· 2026-11-18 17:08
文章核心观点 - 小马智行2026年第三季度总营收2.99亿元,同比增长75.2%,由Robotaxi与Robotruck业务共同驱动 [1] - Robotaxi业务收入1.19亿元,同比大幅增长165.4%,环比增长47.1%,营收占比升至39.9% [1] - Robotruck业务收入1.20亿元,同比增长76.3%,环比增长34.7% [1] 业务运营与扩张 - 小马智行在国内一线城市加大全无人车辆的投放规模和范围 [1] - 广州单城运营面积突破1000平方公里 [1] - 在杭州、重庆及珠海横琴启动Robotaxi部署 [1] - 海外业务向伦敦、曼彻斯特等欧洲大型城市扩张 [1] - 9月在克罗地亚推出欧洲首个全无人Robotaxi载客测试 [1] - 截至9月30日,Robotaxi车队规模达2768辆 [1]
小马智行Q3 Robotaxi收入同比增165.4% 加速扩大海内外城市覆盖与车队规模
每日经济新闻· 2026-11-18 17:00
文章核心观点 - 小马智行2026年第三季度总营收2.99亿元,同比增长75.2%,由Robotaxi与Robotruck业务共同驱动 [1] - Robotaxi业务收入1.19亿元,同比大幅增长165.4%,环比增长47.1%,营收占比升至39.9% [1] - Robotruck业务收入1.20亿元,同比增长76.3%,环比增长34.7% [1] 业务运营与扩张 - 小马智行在国内一线城市加大全无人车辆的投放规模和范围 [1] - 广州单城运营面积突破1000平方公里 [1] - 在杭州、重庆及珠海横琴启动Robotaxi部署 [1] - 海外业务向伦敦、曼彻斯特等欧洲大型城市扩张 [1] - 9月在克罗地亚推出欧洲首个全无人Robotaxi载客测试 [1] - 截至9月30日,Robotaxi车队规模达2768辆 [1]
