苹果(AAPL)

搜索文档
纽约证券交易所将延长部分期权交易时段 涉及英伟达、苹果等证券
金融界· 2026-10-19 22:20
核心观点 - 纽约证券交易所对部分NYSE American期权延长交易时段 [1] - 延长期权交易时段反映了市场需求,让投资者能在更长时间内把握投资机会并进行可靠的风险管理 [1] 首批符合条件的标的证券 - 道富SPDR标普500 ETF信托 [1] - iShares安硕罗素2000 ETF [1] - SPDR黄金信托 [1] - 苹果 [1] - 微软 [1] - 英伟达 [1] - Alphabet [1] - 亚马逊 [1] - 甲骨文 [1] 交易时段安排 - 早盘交易时段为美东时间上午7:30至9:25 [1] - 晚盘交易时段为美东时间下午4:00至4:15 [1] 管理层表态 - 纽交所首席产品官Kevin Tyrrell表示延长期权交易时段反映了市场需求 [1]


从iPhone Duo热销看钛合金赛道:天工国际折叠果链上游材料核心受益标的
格隆汇APP· 2026-10-19 22:03
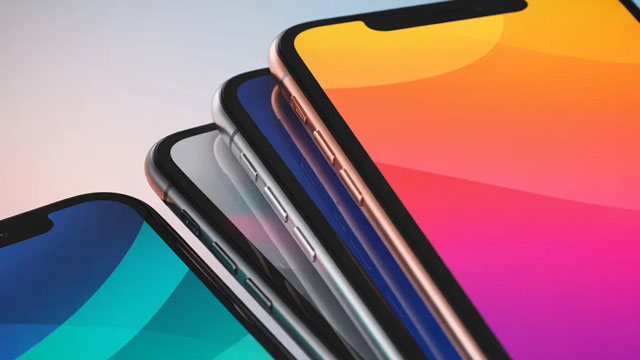
文章核心观点 - 苹果首款折叠屏手机iPhone Duo预购火爆,首发货源迅速售罄,天猫苹果官方旗舰店预计发货时间一度排至2027年1月下旬,二手平台卖家对首批货源普遍加价4000元以上,苹果市值站上5万亿美元 [2] - 苹果新品牵动供应链,既因自身采购需求,也因其产品选择可能影响行业投入方向,折叠屏市场有望扩大用户基础并推动其他厂商提升产品竞争力 [6] - 天工国际已有消费电子钛材业务,又通过参股企业布局3D打印粉末,苹果新品带来的需求与公司已有业务和新投入形成交集 [3] - 终端热度要经过订单、交付与产品结构才能转化为利润,但苹果作为行业龙头,其影响可能超出一款手机,当新品采购与行业应用扩散叠加,天工未来的增长空间及市场愿意给予的估值都值得重新审视 [3][4] 苹果带来的可能不只是一轮订单 - iPhone Duo采用5级钛金属机身、3D打印铰链护壳及钛金属底板,钛材进入多个部位,相关企业面前多了具体应用机会 [6] - 新品备货带来直接采购,行业竞争则可能将需求推向更多机型,手机厂商追求轻薄、质感与可靠性,需要材料和制造能力配合,一旦相关应用扩大,上游企业面对的市场就有机会跨越单款产品、延续多个迭代周期 [6] - 一款手机卖得好带来的是一轮订单,更多品牌、更多机型持续采用,才有机会把订单变成长长期增长 [6] - 天工国际自2022年第四季度起深入开展消费电子用线材合作,相关销售明显扩大,线材收入从2022年的约1.47亿元增至2023年的约8.80亿元 [7] - 天工国际旗下合资公司天工钛晶已产出首批成品钛合金粉末,随着终端采用新的制造方式,公司可提供的产品从既有钛材向粉末拓展 [8] - 国泰海通研报指出,折叠屏的投产有望拉动3C行业对于钛合金粉材的需求,预计天工国际通过在消费电子钛合金领域的全产业链深度布局,已成为下游3C企业的核心原材料供应商 [8] - 原有钛材业务承接新品周期,粉末布局争取新的应用,二者让天工国际在消费电子材料领域有了更大的发展空间 [8] - 天工国际的成长空间多了一层含义:承接新品采购之外,还可以争取行业应用扩大带来的持续需求 [9] 从订单到利润,钛合金业务如何改写盈利结构 - 2026年上半年,天工国际钛合金业务收入约2.26亿元,同比下降35.1%,公司中报给出的原因是消费电子新品生产规划调整,使相关线材订单交付延期,同时产品组合变化影响了平均售价 [11] - 此前交付节奏调整影响了收入确认,高端线材与其他产品销售占比变化又影响了盈利表现,新产品周期推进后,订单恢复与产品组合改善都可能成为利润修复的来源 [11] - 订单增加还可能提高已有设备与产线的利用率,改善固定成本分摊,收入恢复、产品组合改善与制造效率提升可以共同影响利润修复的力度 [11] - 东吴证券在研报中指出,钛合金业务第二季度营收较第一季度增长21.5%,呈现触底改善迹象 [11] - 据公开报道转述,瑞银今年研报预计,2025至2028年天工国际钛合金业务营收年复合增速有望达到42%,毛利率保持在35%以上;到2028年,该业务对天工国际收入和毛利的贡献预计分别升至23%和32% [12] - 在天工国际的钛合金业务做大之后,有望贡献更高比例的毛利,进而影响公司整体的盈利结构 [12] - 天工国际的价值重估可以沿三条线理解:订单恢复推动盈利修复,高端材料扩大贡献改善利润结构,跨品牌和跨机型应用则延长增长周期 [12] - 市场对公司的评价需要从今年业绩能改善多少,进一步延伸到未来几年能够建立多大规模的高端材料业务,瑞银的预测提供了一个中期视角:钛合金在集团中承担的角色有望随着业务扩大而提高 [12] - 随着产品进入销售与交付阶段,天工国际的业绩增长自然也就进入了加速期 [13] 三重坐标下,天工国际的估值该怎么看 - 以10月16日公开行情口径看,天工国际市盈率TTM约14倍,市净率则不足1倍,这个估值水平需要结合三个维度来理解:当期经营的基本盘、管理层的回购信号、以及机构给出的定价坐标 [15] - 2026年上半年,天工国际收入约24.71亿元,同比增长5.5%,整体毛利率由18.9%升至24.8%;高速钢和切削工具收入分别增长20.8%和42.3%,即使钛合金业务仍在调整,天工国际经营仍体现出改善 [15] - 原有业务的改善为当期经营提供支撑,钛合金订单恢复有望增加盈利弹性,粉末布局则拓宽后续发展空间 [15] - 后续伴随着相关业务逐步扩大,市场对天工国际的评价也需要随之调整,除了原有制造业务的周期表现,高端材料的产品导入、应用拓展及利润贡献都将成为定价时需要考虑的因素 [15] - 10月16日,天工国际回购100万股,价格区间为2.535—2.55港元,耗资约254.52万港元;此前10月13日、14日分别回购100万股,耗资约254.96万港元和255.66万港元;三次合计回购300万股,约占总股本0.11%,投入约765.14万港元,全部拟注销 [16] - 一周三个交易日持续回购并将股份拟注销,本身就是管理层对公司当前定价与内在价值之间关系的公开表态 [16] - 国泰海通近日发布研报,给予天工国际"买入"评级,目标价为5.43港元,基于可比同业公司估值给予公司2026财年20.0倍预测市盈率(P/E);国泰海通预计,2025-2028年归属于母公司股东的净利润复合年增长率(CAGR)将达47.6%,2026-2028财年的每股收益(EPS)预计分别为人民币0.240元、0.354元及0.472元 [17] - 瑞银则于今年四月份首予天工国际"买入"评级,目标价为5.6港元,瑞银表示,钛合金正从配角增长为集团增长的核心引擎之一 [17] - 两家机构的共同指向是:当前14倍的TTM PE所定价的,与机构在高端新材料供应商框架下给出的估值坐标之间尚存距离,市场尚未完成对公司从"传统制造商"向"高端钛材平台"的定价切换 [17] - 原有业务的改善为当期经营提供支撑,钛合金订单恢复有望增加盈利弹性,粉末布局则拓宽后续发展空间 [18] 行业趋势与公司前景 - 苹果新品带来的热度,让市场重新看见了天工的高端材料布局 [19] - 当前消费电子对轻薄、强度与精密制造的要求仍在抬升,材料方案一旦被验证,往往会在更多机型、更多品类中延续 [19] - 对天工国际而言,真正值得期待的是钛材交付节奏恢复后高端产品占比提升带来的盈利质量改善;是粉末材料从布局走向应用,逐步打开新的供给空间;也是跨品牌、跨机型需求扩散后,增长周期被进一步拉长 [19] - 产业趋势从不在一夜之间兑现,却会在订单、认证与交付中留下痕迹,只要公司持续把材料能力转化为客户价值,把终端热度转化为经营成果,市场终会给出更匹配的定价坐标 [19]

美股科技股,集体上涨
第一财经· 2026-10-19 21:56
美股三大指数表现 - 10月19日美股三大股指开盘涨跌不一,道指跌0.09%至51958.08点,跌44.33点 [1][2] - 标普500指数涨0.50%至7697.80点,涨38.36点 [1][2] - 纳指涨0.99%至26397.94点,涨257.91点 [1][2] 大型科技股与半导体芯片板块 - 大型科技股集体上涨,英特尔涨超5%,高通涨超3%,戴尔科技、亚马逊、博通涨超2% [2] - 费城半导体指数涨超3%,半导体、芯片板块全线大涨 [2] - 闪迪涨超6%,西部数据涨超5%,SK海力士涨近5%,美光科技涨超3% [2] - 闪迪涨6.11%至1378.650,西部数据涨5.94%至351.735 [3] - 英特尔涨5.36%至94.670,美光科技涨3.87%至912.815 [3] - 超威半导体涨3.85%至549.111,高通涨3.03%至177.330 [3] - 戴尔科技涨2.94%至464.970,亚马逊涨2.33%至255.835 [3] - 博通涨2.35%至336.470,ARM涨2.36%至233.180 [3] - 甲骨文涨1.64%至130.330,特斯拉涨1.34%至359.475 [3] - 谷歌-A涨0.70%至342.980,英伟达涨0.60%至215.420 [3] - 微软涨0.45%至531.430,苹果涨0.15%至343.960 [3] - 思科涨0.15%至107.550 [3] 光通信板块 - 光通信板块集体上涨,应用光电、康宁、LUMENTUM涨超1% [3] - COHERENT涨0.89%至234.963 [4] - 应用光电涨1.24%至76.507 [4] - 朗美通涨1.78%至838.825 [4] - 康宁涨1.95%至134.570 [4] 热门中概股 - 热门中概股多数上涨,世纪互联涨超4%,禾赛科技涨超3%,小马智行、文远知行、金山云涨超2%,百度集团、阿里巴巴、拼多多等高开 [4] - 世纪互联涨4.85%至4.110,禾赛科技涨3.42%至12.845 [5] - 小马智行涨2.23%至5.040,文远知行涨2.08%至4.165 [5] - 金山云涨2.01%至8.640,腾讯音乐涨1.62%至8.770 [5] - 富途控股涨1.36%至106.910,小鹏汽车涨1.30%至9.350 [5] - 百度集团涨0.99%至80.930,阿里巴巴涨0.75%至109.930 [5] - 迅雷涨0.71%至4.240,拼多多涨0.61%至81.465 [5] - 满帮集团涨0.57%至8.800,搜狐涨0.47%至12.810 [5] - 贝壳涨0.25%至18.115,理想汽车涨0.09%至11.350 [5] - 京东集团涨0.11%至27.040 [5]



Could AI Finally Unlock Apple's Next Leg of Growth?
MarketBeat· 2026-10-19 21:55
核心观点 - 苹果公司市值首次突破5万亿美元,成为历史上第二家收盘市值超过该门槛的公司,这一里程碑反映了市场对其下一阶段增长的高度信心 [1] - 苹果的下一阶段增长核心 increasingly 围绕AI展开,其策略不同于芯片制造商和云巨头“卖铲子”式的AI销售模式,而是将AI悄然融入超过十亿用户已在使用的设备、软件和服务中 [2] - 投资者面临的核心问题是:这种差异化AI路线能否成为苹果下一轮增长的催化剂,还是在当前股价水平下,回报兑现的时间比股价所暗示的更遥远 [3] AI战略的差异化路径 - 苹果的AI策略与竞争对手截然不同,市场普遍视其为积极因素,公司并未投入数百亿美元自建模型和数据中心,而是依赖合作伙伴承担重资产投入,包括Alphabet旗下Gemini模型为改版Siri提供支持 [4] - 这种模式使苹果保持较轻的支出,而竞争对手则在自建基础设施上投入数十亿美元 [4] - 理论上,收入来源是多点开花的:更智能的Siri可推动iPhone销量、支撑溢价定价、驱动App Store活动,并开启付费AI功能的大门 [5] - 苹果已释放信号,扩展版Siri访问将收取费用,长期看多者Dan Ives认为这是AI业务的起点,未来几年有望推动服务收入增长超过15% [5] - Dan Ives本周给出具体数字,认为苹果的AI愿景价值约每股75美元,支撑其400美元的目标价,其核心逻辑是:苹果不需要赢得AI军备竞赛,只需将运行在其设备上的AI变现 [6] 催化剂集中释放 - 苹果罕见地出现多个催化剂集中释放的局面,重头戏是iPhone Duo——其首款折叠屏手机,本周开启预售,下周正式上架 [7] - 需求看起来令人鼓舞,据报道苹果已将生产订单从早先的600万至700万部提升至约1000万部 [7] - 除折叠屏外,苹果刚推出Siri驱动的智能家居产品线,每款新设备都为其服务业务提供新的入口 [8] - 庞大的旧款iPhone用户基础构成背景——用户持有时间比往常更长,为假日季的大规模换机潮埋下伏笔 [8] - 上述并非保证,价格大幅上涨已导致部分买家推迟升级,高价折叠屏iPhone可能赢得头条但销量有限,但众多尝试机会让看多者仍有充足依据 [9] 估值与业绩验证 - 在市值突破5万亿美元后,苹果估值已略显偏高,当前市盈率接近40倍,对于整体增长放缓的公司而言属于激进倍数,AI相关的乐观预期很大程度上已反映在股价中 [10] - 这几乎没有留下容错空间,即将发布的财报若有任何不及预期,都可能引发投资者离场,空头观点有其道理:投资者正在为尚未体现在业绩中的AI收入提前买单 [11] - 苹果在MarketBeat上仍维持“适度买入”的共识评级,AI回报更像是时间问题而非是否问题 [11] - 迄今证据倾向乐观:更敏锐的Siri、诱人的新折叠屏、扩张的智能家居生态、清晰的AI收费路径,均指向公司正进入更广泛的产品周期,而非仅依赖iPhone [12] - 缺失的是证明,11月2日财报是关键节点,这是首次真正有机会在数字中展示AI故事,若苹果交出正确数据,当前高估值将不再显得牵强,而更像是一家公司成长进入下一阶段的合理定价 [13]