
高技术制造业

搜索文档
2026年前三季度与9月宏观经济数据
冠通期货· 2026-10-19 19:51
核心观点 - 2026年前三季度国民经济顶压前行 向新向优 主要指标积极变化增多 高质量发展取得新成效 [11] 2026年前三季度GDP总体情况 - 国家统计局2026年10月19日发布2026年前三季度与9月宏观经济数据 初步核算前三季度国内生产总值1071071亿元 按不变价格计算同比增长4.6% [3] - 分产业看 第一产业增加值58994亿元 同比增长3.7% 第二产业增加值383822亿元 增长3.8% 第三产业增加值628255亿元 增长5.2% [3] - 分季度看 一季度国内生产总值同比增长5.0% 二季度增长4.3% 三季度增长4.5% 从环比看 三季度国内生产总值增长1.2% [3] - 2026年9月GDP当季同比实际值为4.50% 较市场预期4.41%的预期差为0.09个百分点 前三季度GDP累计同比实际值为4.60% 较市场预期4.56%的预期差为0.04个百分点 [11] 工业生产相关数据 - 前三季度全国规模以上工业增加值同比增长5.3% 分三大门类看 采矿业增加值同比增长2.0% 制造业增长5.7% 电力 热力 燃气及水生产和供应业增长5.4% [4] - 装备制造业增加值同比增长10.2% 高技术制造业增加值增长14.3% 分别快于全部规模以上工业增加值4.9和9.0个百分点 [4] - 分经济类型看 国有控股企业增加值同比增长3.8% 股份制企业增长5.8% 外商及港澳台投资企业增长3.2% 私营企业增长4.3% [4] - 分产品看 3D打印设备 锂离子电池 工业机器人产品产量同比分别增长62.5% 39.5% 29.1% [4] - 9月份规模以上工业增加值同比增长5.5% 比上月加快0.3个百分点 环比增长0.61% [4] - 9月份制造业采购经理指数为50.1% 比上月上升0.3个百分点 企业生产经营活动预期指数为53.8% 与上月持平 [4] - 1—8月份全国规模以上工业企业实现利润总额52720亿元 同比增长15.7% [4] - 2026年9月规模以上工业增加值当月同比实际值为5.50% 较市场预期5.52%的预期差为-0.02个百分点 [11] 服务业相关数据 - 前三季度服务业增加值同比增长5.2% 其中租赁和商务服务业 信息传输 软件和信息技术服务业 金融业 住宿和餐饮业增加值分别增长12.3% 10.4% 5.8% 5.5% [5] - 9月份全国服务业生产指数同比增长4.8% 比上月加快0.7个百分点 其中信息传输 软件和信息技术服务业 租赁和商务服务业 交通运输 仓储和邮政业 住宿和餐饮业生产指数分别增长9.8% 9.5% 5.4% 5.3% [5] - 9月份服务业商务活动指数为50.2% 比上月上升0.9个百分点 服务业业务活动预期指数为55.5% 与上月持平 电信广播电视及卫星传输服务 货币金融服务 保险等行业商务活动指数位于55.0%以上较高景气区间 [5] - 1—8月份规模以上服务业企业营业收入同比增长6.0% [5] 消费相关数据 - 前三季度社会消费商品和服务零售总额同比增长2.6% 其中服务零售额增长5.0% 商品零售额增长1.0% 服务零售额中通讯信息服务类 旅游咨询租赁服务类 文体休闲服务类零售额实现较快增长 [6] - 前三季度社会消费品零售总额370001亿元 同比增长1.1% 按经营单位所在地分 城镇消费品零售额319820亿元 同比增长0.9% 乡村消费品零售额50181亿元 增长2.3% [6] - 按消费类型分 商品零售额328032亿元 同比增长1.0% 餐饮收入41969亿元 增长2.4% 基本生活类和部分升级类商品销售较快增长 限额以上单位粮油食品类 通讯器材类 文化办公用品类商品零售额同比分别增长6.8% 18.1% 6.2% [6] - 前三季度全国网上商品和服务零售额151471亿元 同比增长4.4% 其中网上商品零售额95060亿元 增长3.8% 网上服务零售额56411亿元 增长5.3% [6] - 9月份社会消费品零售总额42433亿元 同比增长1.1% 比上月加快0.7个百分点 环比增长0.35% [6] - 2026年9月社会消费品零售总额当月同比实际值为1.10% 较市场预期0.70%的预期差为0.40个百分点 [11] 投资相关数据 - 前三季度全国固定资产投资(不含农户)334115亿元 同比下降7.2% 与1—8月份持平 扣除房地产开发的固定资产投资下降4.2% 其中知识产权产品投资同比增长9.3% [7] - 高技术产业投资同比增长4.9% 其中信息服务业 航空 航天器及设备制造业 电子及通信设备制造业投资分别增长20.2% 12.5% 7.6% [7] - 分产业看 第一产业投资同比下降3.9% 第二产业投资下降2.7% 第三产业投资下降10.0% [7] - 分领域看 基础设施投资同比下降4.2% 制造业投资下降2.1% 房地产开发投资下降20.6% [7] - 民间投资同比下降10.4% 扣除房地产开发的民间投资下降6.7% [7] - 全国新建商品房销售面积56483万平方米 同比下降13.2% 新建商品房销售额53799亿元 下降13.9% 全国二手房交易网签面积61746万平方米 同比增长10.7% [7] - 9月份固定资产投资(不含农户)环比增长0.07% [7] - 2026年9月固定资产投资月累计同比实际值为-7.20% 较市场预期-7.47%的预期差为0.27个百分点 [11] - 2026年9月制造业固定资产投资月累计同比实际值为-2.10% 较市场预期-1.90%的预期差为-0.20个百分点 [12] - 2026年9月基础设施建设固定资产投资月累计同比实际值为-6.08% 较市场预期-4.00%的预期差为-2.08个百分点 [12] - 2026年9月房地产开发固定资产投资月累计同比实际值为-20.60% 较市场预期-19.25%的预期差为-1.35个百分点 [12] 进出口相关数据 - 前三季度货物进出口总额399399亿元 同比增长18.8% 其中出口231979亿元 增长16.4% 进口167420亿元 增长22.3% [8] - 对共建"一带一路"国家进出口增长17.1% 民营企业进出口增长19.1% 占进出口总额的比重为56.9% 机电产品出口增长23.7% 占出口总额的比重为64.3% [8] - 9月份进出口总额51628亿元 同比增长27.5% 比上月加快7.7个百分点 其中出口30344亿元 增长29.6% 进口21284亿元 增长24.6% [8] - 2026年9月进口当月同比实际值为31.00% 较市场预期23.78%的预期差为7.22个百分点 [12] - 2026年9月出口当月同比实际值为36.30% 较市场预期25.88%的预期差为10.42个百分点 [12] - 2026年9月贸易差额当月值为1335.32亿美元 较市场预期1143.37亿美元的预期差为191.95亿美元 [12] 物价相关数据 - 前三季度全国居民消费价格(CPI)同比上涨0.9% 分类别看 食品烟酒及在外餐饮价格同比下降0.4% 衣着价格上涨1.5% 居住价格下降0.2% 生活用品及服务价格上涨1.4% 交通通信价格上涨2.0% 教育文化娱乐价格上涨1.2% 医疗保健价格上涨2.3% 其他用品及服务价格上涨9.8% [9] - 食品烟酒及在外餐饮价格中 猪肉价格下降12.9% 粮食价格下降0.4% 鲜果价格上涨0.7% 鲜菜价格上涨1.4% [9] - 9月份全国居民消费价格同比上涨0.9% 环比上涨0.2% [9] - 前三季度扣除食品和能源价格后的核心CPI同比上涨1.1% 9月份核心CPI同比上涨1.0% [9] - 前三季度全国工业生产者出厂价格同比上涨2.3% 9月份同比上涨5.0% 涨幅比上月扩大1.2个百分点 环比上涨1.2% [9] - 前三季度全国工业生产者购进价格同比上涨3.6% 9月份同比上涨6.9% 环比上涨1.2% [9] - 2026年9月CPI当月同比实际值为0.90% 较市场预期1.03%的预期差为-0.13个百分点 [12] - 2026年9月PPI当月同比实际值为5.00% 较市场预期4.33%的预期差为0.67个百分点 [12] 就业与居民收入相关数据 - 前三季度全国城镇调查失业率平均值为5.2% 与上年同期持平 [10] - 9月份全国城镇调查失业率为5.2% 比上月下降0.1个百分点 本地户籍劳动力调查失业率为5.2% 外来户籍劳动力调查失业率为5.1% 其中外来农业户籍劳动力调查失业率为5.0% [10] - 31个大城市城镇调查失业率为5.2% 比上月下降0.1个百分点 全国企业就业人员周平均工作时间为48.3小时 [10] - 三季度末外出务工农村劳动力总量19270万人 同比增长0.4% [10] - 前三季度全国居民人均可支配收入34230元 同比名义增长5.3% 扣除价格因素实际增长4.4% [10] - 按常住地分 城镇居民人均可支配收入44945元 同比名义增长4.5% 实际增长3.6% 农村居民人均可支配收入18809元 同比名义增长6.3% 实际增长5.6% [10] - 从收入来源看 全国居民人均工资性收入 经营净收入 财产净收入 转移净收入分别名义增长5.3% 6.6% 1.6% 5.7% [10] - 前三季度城乡居民人均可支配收入比值(以农村居民为1)为2.39 同比缩小0.04 [10] - 2026年9月城镇调查失业率月末值实际值为5.20% 较市场预期5.30%的预期差为-0.10个百分点 [12] 其他宏观金融及储备相关数据 - 2026年9月中国制造业采购经理指数月末值实际值为50.10% 较市场预期49.88%的预期差为0.22个百分点 中国非制造业采购经理指数月末值实际值为50.20% [12] - 2026年9月M1月末同比实际值为3.20% 较市场预期3.90%的预期差为-0.70个百分点 M2月末同比实际值为7.20% 较市场预期7.45%的预期差为-0.25个百分点 [12] - 2026年9月人民币贷款当月新增实际值为10800.00亿元 较市场预期9880.00亿元的预期差为920.00亿元 人民币贷款月末同比实际值为4.80% 较市场预期4.78%的预期差为0.02个百分点 [12] - 2026年9月社会融资规模存量月末同比实际值为7.10% 较市场预期7.06%的预期差为0.04个百分点 [12] - 2026年9月官方储备资产下外汇储备月末值实际值为34002.51亿美元 较市场预期34241.50亿美元的预期差为-238.99亿美元 [12]
粤开宏观:回升中的分化:三季度经济回顾与四季度展望
粤开证券· 2026-10-19 19:29
经济增长与三季度回顾 - 前三季度GDP同比增长4.6%,一季度5.0%、二季度4.3%、三季度回升至4.5%,呈“U型”走势[2] - 三季度GDP环比增长1.2%,比二季度加快0.3个百分点,实际动能增强[2] - 三季度出口同比增长28.4%,比二季度加快8.3个百分点;9月出口增长36.3%,加快11.4个百分点[12] - 9月规上工业增加值增速从7月4.5%回升至8月5.2%和9月5.5%;9月服务业生产指数增长4.8%,加快0.7个百分点[13] - 9月社零总额同比增长1.1%,比8月加快0.7个百分点;剔除汽车后增长3.9%,加快1.4个百分点[14] - 前三季度固定资产投资累计同比下降7.2%,9月环比增长0.07%,结束连续数月环比下降[14] 经济“K型分化”与结构性问题 - 前三季度高技术制造业增加值增长14.3%,加快4.7个百分点;非金属矿物制品业下降2.9%[19] - 三季度规上工业产能利用率73.1%,同比下降1.5个百分点;电子设备制造业80.2%,汽车制造业66.2%,非金属矿物制品业61.2%[19] - 1—8月规上工业企业营收增长6.6%,利润增长15.7%;电子设备制造业利润增长109.9%,汽车制造业利润下降16.0%[20] - 前三季度居民人均可支配收入名义增长5.3%,低于名义GDP增速5.6%;人均消费支出增长3.6%,放缓1个百分点[22] - 三季度居民平均消费倾向66.8%,自2024年同期以来持续回落[22] 四季度展望与政策建议 - 预计四季度GDP同比增长4.7%左右,全年增长4.6%左右;全年达4.5%要求四季度最低增速4.2%[6] - 政策建议加快使用5500亿元地方政府债务结存限额,其中3000亿元一般债务、2500亿元专项债务[30] - 政策建议用好第四批625亿元消费品以旧换新资金,并考虑对中低收入群体一次性生活补助[31] - 政策建议加快8000亿元新型政策性金融工具投放,优先支持在建项目、城市更新等领域[30] - 政策建议尽快研究提高地方政府债务限额或增发国债转移支付给地方政府,弥补房地产调整带来的财力缺口[32]
GDP同比增长4.6%!国家统计局最新解读
21世纪经济报道· 2026-10-19 18:59
记者丨 周潇枭 高雅宁 编辑丨 陈洁 毕凤至 10月19日,国家统计局公布三季度经济数据。 (设计:郑嘉琪) 初步核算,前三季度国内生产总值约107.11万亿元,按不变价格计算,同比增长4.6%。分产业 看,第一产业增加值5.90万亿元,同比增长3.7%;第二产业增加值38.38万亿元,增长3.8%; 第三产业增加值62.83万亿元,增长5.2%。分季度看,一季度国内生产总值同比增长5.0%,二 季度增长4.3%,三季度增长4.5%。 从9月当月来看,多项指标同比增速出现回升,包括出口、工业、服务业、社会消费品零售总 额等。比如,9月全国服务业生产指数同比增长4.8%,较上月加快0.7个百分点。 需要指出的是,9月以来,多项稳增长政策密集推出,包括8000亿元新型政策性金融工具加快 投放、中央财政首次对个人住房贷款贴息、5500亿元地方债结存限额加快发行使用等。 毛盛勇表示,今年以来,我国进出口总额保持较快的增长,出口保持两位数的增长,进口增速 超过20%。我国外贸韧性非常强劲,未来还会持续发挥作用。过去讲,中国有强大的生产能 力,是"世界工厂",是世界的"超级卖家";现在我国进口维持20%以上的增长,是"世 ...

三季报出炉,完成全年目标有底气
中国能源报· 2026-10-19 18:07
刚刚,中国经济"三季报"出炉:前三季度,GDP增长4.6%。中国经济稳步前行,向新向 优向好趋势延续,完成全年目标有底气。 细看数据,生产供给稳步增长、新意盎然。 前三季度,规模以上工业增加值同比增长5.3%,其中制造业增长5.7%。 工业稳中有升,成绩难能可贵。当前,国际供需格局深刻调整,全球能源供应持续紧张, 多种工业原料价格高涨,面对多重挑战,我国工业生产保持较快增长,有力支撑稳就业、 稳企业、稳市场、稳预期。 放眼全球,前三季度,我国装备制造业贡献近9成的出口增量,中间品占出口总值比重超 过一半,凸显中国作为产业链供应链"稳定锚"的实力。正如特斯拉首席执行官马斯克所 说,中国是世界制造业的基石,中国正用自己的肩膀扛起世界。 这 背 后 , 得 益 于 我 国 坚 定 不 移 推 动 动 能 转 换 。 前 三 季 度 , 装 备 制 造 业 增 加 值 同 比 增 长 10.2% , 高 技 术 制 造 业 增 加 值 增 长 14.3% , 分 别 快 于 全 部 规 模 以 上 工 业 增 加 值 4.9 和 9.0个百分点。坚持智能化、绿色化、融合化方向,新质生产力茁壮成长,为中国经济注 入底气 ...
中国经济三季报发布,统计局详解四大亮点
第一财经· 2026-10-19 18:02
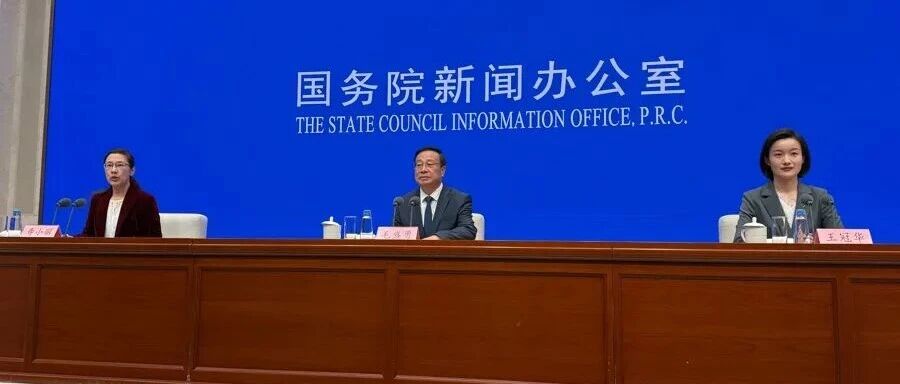
2026.10. 19 本文字数:2364,阅读时长大约4分钟 作者 | 第一财经 祝嫣然 国家统计局10月19日发布的最新数据显示,前三季度国内生产总值同比增长4.6%。其中,三季度增 长4.5%,比二季度回升0.2个百分点。9月份工业、消费等数据回升向好,投资增速止跌企稳。 国家统计局新闻发言人、副局长毛盛勇19日在国务院新闻办发布会上表示,前三季度,国民经济运行 呈现运行平稳、动能向新、结构向优、质效向好四大亮点。同时推动经济平稳运行、高质量发展的积 极因素在不断累积增多,实现全年经济增长预期目标有坚实支撑。 平稳运行 今年是"十五五"开局之年,前三季度的经济表现对于实现全年发展目标有着至关重要的意义。 从经济增长来看,前三季度国内生产总值超过107万亿元,同比增速为4.6%,符合全年经济预期增长 目标。前三季度经济的增量达到了5.7万亿元,是过去五年里最大规模的增量。 除了经济增速,就业、价格、国际收支等数据都保持了平稳运行。 前三季度全国城镇调查失业率均值为5.2%,和上年同期持平。9月份,城镇调查失业率比8月份回落 了0.1个百分点;近期交通运输业等行业从业人员的数量有所增加。 从国际收支看,前三 ...
2026年9月宏观数据点评:9月宏观数据总体改善,三季度经济增长动能回升
东方金诚· 2026-10-19 17:33
经济增长与展望 - 三季度GDP同比增速为4.5%,较二季度4.3%加快0.2个百分点,前三季度GDP增速为4.6%[2][5] - 三季度出口同比增长28.4%,较二季度加快8.3个百分点,贸易顺差同比扩大27.2%[5] - 四季度GDP增速预计加快至4.7%左右,全年GDP增速将在4.6%附近,落在4.5%至5.0%目标范围内[4][6] 工业生产 - 9月规上工业增加值同比增长5.5%,较上月加快0.3个百分点,1-9月累计增长5.3%[2][7] - 9月制造业增加值同比增长6.0%,较上月小幅回落0.1个百分点,高技术制造业增加值同比增长15.3%[8] - 三季度工业增加值同比增速为5.1%,较二季度加快0.4个百分点,是当季GDP增速加快的主要推动力量[5][10] 消费 - 9月社零同比增长1.1%,较上月加快0.7个百分点,1-9月累计增长1.1%[2][11] - 9月汽车零售额同比下降21.2%,降幅较上月扩大2.7个百分点,剔除汽车后消费品零售额同比增长3.9%[11] - 三季度社零同比增长0.7%,较二季度0.2%有所反弹,预计11月和12月社零同比增速将加速至2.0%附近[13][14] 投资 - 1-9月固定资产投资累计同比下降7.2%,降幅与前值持平,三季度同比下降10.4%[2][15] - 1-9月房地产投资同比降幅扩大至-20.6%,是整体投资负增长的最大拖累因素,预计1-10月降幅可能扩大至21.0%左右[3][19] - 1-9月制造业投资累计同比增速为-2.1%,降幅较前值收窄0.2个百分点,高技术产业投资同比增长4.9%[17][18] 物价与政策 - 三季度GDP平减指数同比为1.5%,连续两个季度保持正增长,物价低迷局面得以扭转[6] - 9月8000亿新型政策性金融工具开始投放,四季度加发5500亿地方政府债券,其中3000亿用于提高县区一般公共预算保障能力[3][14] - 预计后期包括全面降息在内,总量型稳增长政策还有发力空间[4][6]
2026年9月宏观数据解读:外需托底,内需承压:经济回暖背后的结构性温差
浙商证券· 2026-10-19 17:33
经济增长与结构分化 - 2026年Q3 GDP同比增长4.5%(前值4.3%),季调环比增长1.2%(前值0.9%),前三季度GDP同比增长4.6%,较上半年4.7%小幅回落[4] - 经济增长边际改善但供需分化明显,高度依赖外需和生产端支撑,内需尚未形成全面回升[4] - 出口、高技术制造业及现代服务业提供主要支撑,房地产深度调整、投资持续下滑和商品消费偏弱构成内需主要约束[5] 生产端 - 前三季度规模以上工业增加值同比增长5.3%,9月同比增长5.5%(前值5.2%),高技术制造业增长15.3%,工业出口交货值同比增长17.0%[4] - 三季度工业产能利用率仅为73.1%,环比回升0.1个百分点、同比下降1.5个百分点,生产扩张尚未充分转化为有效需求[4] - 采矿业由8月-1.4%转为9月+1.3%,公用事业由4.9%升至5.6%,制造业保持6.0%但未进一步加速[22] 消费 - 前三季度社零同比增长1.1%,较上半年1.3%回落;9月社零同比增长1.1%(前值0.4%),剔除汽车后增长3.9%(前值2.5%)[2][8] - 通讯器材类同比增长31.1%,但通信工具价格同比上涨14.3%,名义高增长受价格因素支撑;汽车同比下降21.2%,仍是社零最主要单项拖累[2][8] - 前三季度服务零售额增长5.0%,明显快于商品零售额的1.0%,服务消费强于商品消费特征延续[2][9] 外需与价格 - 前三季度出口同比增长16.4%,较上半年13.4%明显加快,三季度出口同比增长22%,外需成为支撑经济增长重要力量[3] - 9月PPI同比上涨5.0%(6月为4.1%),生产资料价格上涨6.5%,生活资料价格仍下降0.1%,同期CPI同比仅上涨0.9%[3] - 价格回升主要集中在上游能源、有色金属及原材料行业,尚未形成需求全面改善带来的价格上行[3][5] 投资 - 前三季度固定资产投资同比下降7.2%,较上半年-5.7%明显走弱;房地产开发投资下降20.6%,基建投资下降4.2%,制造业投资下降2.1%[4][10] - 截至9月28日,三家政策性银行合计投放新型政策性金融工具资金超1000亿元,支持项目约400个,涉及项目总投资约2.1万亿元[10] - 计算机通信和其他电子设备制造业投资同比+9.6%,知识产权产品投资同比+9.3%,较整体投资增速高出16.5个百分点[11] 房地产 - 房地产开发投资累计同比-20.6%,新开工、施工、竣工累计同比分别为-24.9%、-12.8%、-25.1%,房企到位资金下降21.6%[63] - 十城口径商品房库销比22.9个月,高于前值20.8月及历史均值12.6月;一线城市库销比12.6月接近合理水平,二线城市42.5月远超历史均值15.2月[64] - 9月当月商品房销售面积6603万平方米,较去年同期下行22.6%,销售金额6329亿元,较去年同期下行21.1%[64] 就业 - 9月全国城镇调查失业率为5.2%,比上月下降0.1个百分点,主要原因是毕业季过后的季节性回落[14] - 外来农业户籍劳动力调查失业率为5.0%,同比仍然偏高,生产改善并未充分传导至就业[14] 政策展望 - 央行下调PSL利率0.25个百分点至1.5%,并将"六张网"建设纳入PSL支持领域[12] - 财政部安排使用地方政府债务结存限额5500亿元,其中专项债务结存限额2500亿元,支持地方扩大有效投资[12] - 2026年8000亿元新型政策性金融工具已启动,浙江、新疆、四川及云南已宣布投放落地,支持项目有望在四季度密集落地[13] 风险提示 - 地缘冲突超预期升级可能推升能源及运输成本,扰动全球供应链与外需,加大输入性通胀压力[71] - 政策落地不及预期可能导致信用扩张和需求改善力度不足,企业及居民预期难以修复[71]
【数据发布】2026年9月份规模以上工业增加值增长5.5%
中汽协会数据· 2026-10-19 17:13
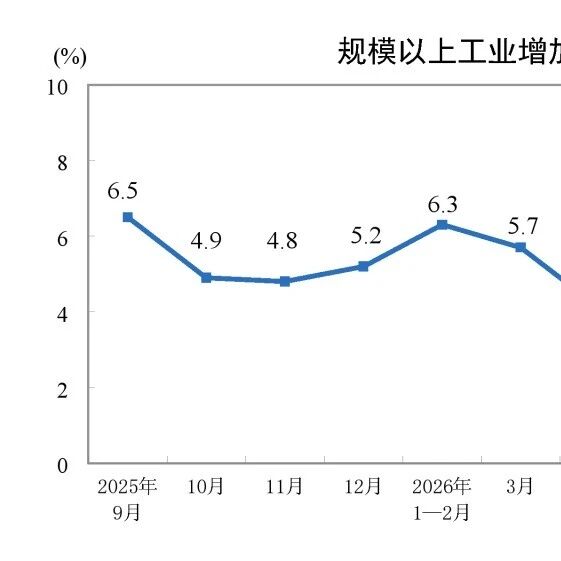
文章核心观点 - 2026年9月规模以上工业增加值同比实际增长5.5%,增速较上月加快0.3个百分点,环比增长0.61%,1—9月累计同比增长5.3% [1] - 工业生产整体保持扩张态势,高技术制造业和装备制造业表现突出,但部分传统行业如煤炭、有色金属冶炼、非金属矿物制品等出现下滑 [3][6] - 出口交货值同比名义增长17.0%,显示外需对工业生产的拉动作用显著 [4] - 新能源汽车、集成电路、工业机器人等新兴产品产量保持较快增长,而传统汽车、智能手机、微型计算机等产品产量下降 [6] 分三大门类 - 采矿业增加值同比增长1.3%,1—9月累计增长2.0% [3][6] - 制造业增加值同比增长6.0%,1—9月累计增长5.7%,其中高技术制造业增长15.3%,1—9月累计增长14.3% [3][6] - 电力、热力、燃气及水生产和供应业增加值同比增长5.6%,1—9月累计增长5.4% [3][6] 分经济类型 - 国有控股企业增加值同比增长3.6%,1—9月累计增长3.8% [3][6] - 股份制企业增加值同比增长6.0%,1—9月累计增长5.8% [3][6] - 外商及港澳台投资企业增加值同比增长3.7%,1—9月累计增长3.2% [3][6] - 私营企业增加值同比增长3.8%,1—9月累计增长4.3% [3][6] 分行业增加值 - 41个大类行业中有31个行业增加值保持同比增长 [3] - 计算机、通信和其他电子设备制造业增长16.4%,1—9月累计增长15.8% [3][6] - 专用设备制造业增长12.1%,1—9月累计增长9.5% [3][6] - 铁路、船舶、航空航天和其他运输设备制造业增长11.7%,1—9月累计增长12.7% [3][6] - 石油和天然气开采业增长9.8%,1—9月累计增长5.7% [3][6] - 通用设备制造业增长8.5%,1—9月累计增长8.2% [3][6] - 电气机械和器材制造业增长8.1%,1—9月累计增长7.1% [3][6] - 汽车制造业增长6.7%,1—9月累计增长7.3% [3][6] - 酒、饮料和精制茶制造业增长5.5%,1—9月累计增长2.8% [3][6] - 电力、热力生产和供应业增长5.6%,1—9月累计增长5.8% [3][6] - 农副食品加工业增长4.1%,1—9月累计增长4.6% [3][6] - 纺织业增长3.2%,1—9月累计增长3.2% [3][6] - 化学原料和化学制品制造业增长2.4%,1—9月累计增长3.6% [3][6] - 黑色金属冶炼和压延加工业增长1.6%,1—9月累计增长1.7% [3][6] - 煤炭开采和洗选业下降3.3%,1—9月累计增长0.2% [3][6] - 非金属矿物制品业下降2.4%,1—9月累计下降2.9% [3][6] - 有色金属冶炼和压延加工业下降5.1%,1—9月累计下降1.6% [3][6] 分产品产量 - 钢材产量11817万吨,同比下降3.8%,1—9月累计106710万吨,下降2.0% [4][6] - 水泥产量14401万吨,下降5.3%,1—9月累计113119万吨,下降8.6% [4][6] - 十种有色金属产量693万吨,增长0.1%,1—9月累计6235万吨,增长2.5% [4][6] - 乙烯产量355万吨,增长6.4%,1—9月累计3143万吨,增长4.3% [4][6] - 汽车产量306.3万辆,下降5.7%,1—9月累计2337.2万辆,下降3.7% [4][6] - 新能源汽车产量187.0万辆,增长16.9%,1—9月累计1245.7万辆,增长12.0% [4][6] - 发电量8294亿千瓦时,下降1.2%,1—9月累计74916亿千瓦时,增长2.2% [4][8] - 原油加工量5748万吨,下降8.4%,1—9月累计51360万吨,下降6.8% [4][8] - 原煤产量38513万吨,下降6.8%,1—9月累计344905万吨,下降3.5% [8] - 焦炭产量3904万吨,下降8.2%,1—9月累计37316万吨,下降0.7% [8] - 原油产量1821万吨,增长1.0%,1—9月累计16460万吨,增长2.2% [8] - 天然气产量210亿立方米,下降1.0%,1—9月累计1967亿立方米,增长0.9% [8] - 火力发电量5129亿千瓦时,下降1.4%,1—9月累计47343亿千瓦时,增长0.7% [8] - 水力发电量1305亿千瓦时,下降18.1%,1—9月累计10339亿千瓦时,增长3.7% [8] - 核能发电量439亿千瓦时,增长21.5%,1—9月累计3714亿千瓦时,增长3.7% [8] - 风力发电量776亿千瓦时,增长10.6%,1—9月累计8022亿千瓦时,增长1.9% [8] - 太阳能发电量644亿千瓦时,增长19.5%,1—9月累计5497亿千瓦时,增长12.9% [8] - 工业机器人产量96752套,增长18.9%,1—9月累计794781套,增长29.1% [6] - 服务机器人产量1658178套,下降17.8%,1—9月累计15588372套,增长7.9% [6] - 集成电路产量243亿块,增长18.4%,1—9月累计4428亿块,增长23.3% [6] - 金属切削机床产量8万台,增长12.5%,1—9月累计67万台,增长10.1% [6] - 太阳能电池产量7359万千瓦,下降5.1%,1—9月累计57903万千瓦,下降13.5% [6] - 微型计算机设备产量2581万台,下降17.0%,1—9月累计21260万台,下降15.0% [6] - 移动通信手持机产量10979万台,下降26.9%,1—9月累计98419万台,下降8.6% [6] - 智能手机产量9252万台,下降26.6%,1—9月累计81763万台,下降9.0% [6] - 轿车产量98.7万辆,下降23.4%,1—9月累计747.3万辆,下降21.0% [6] - SUV产量156.5万辆,增长11.5%,1—9月累计1147.7万辆,增长11.0% [6] - 发电机组产量3407万千瓦,下降7.2%,1—9月累计27105万千瓦,下降0.5% [6] - 生铁产量6534万吨,下降1.4%,1—9月累计62844万吨,下降3.0% [6] - 粗钢产量7359万吨,增长0.1%,1—9月累计72477万吨,下降2.9% [6] - 硫酸产量788万吨,下降12.4%,1—9月累计7603万吨,下降5.5% [6] - 烧碱产量377万吨,下降3.1%,1—9月累计3478万吨,增长1.4% [6] - 化学纤维产量720万吨,增长0.4%,1—9月累计6312万吨,增长0.7% [6] - 平板玻璃产量842万重量箱,下降14.0%,1—9月累计66344万重量箱,下降7.0% [6] - 布产量26亿米,增长1.2%,1—9月累计224亿米,增长3.3% [6] - 原铝产量391万吨,增长3.1%,1—9月累计3503万吨,增长3.8% [6] 产销率与出口 - 9月规模以上工业企业产品销售率为97.0%,同比下降0.2个百分点,1—9月累计96.4%,同比上升0.1个百分点 [4][8] - 9月规模以上工业企业实现出口交货值17132亿元,同比名义增长17.0%,1—9月累计127416亿元,增长10.7% [4][8] 环比数据修订 - 2025年9月至2026年8月规模以上工业增加值环比增速修订结果:2025年9月0.65%,10月0.22%,11月0.46%,12月0.45%,2026年1月0.26%,2月0.76%,3月0.33%,4月0.05%,5月0.50%,6月0.76%,7月0.11%,8月0.54%,9月0.61% [25]
三季度GDP增长回升至4.5%
格林期货· 2026-10-19 16:40
报告行业投资评级 本报告未提及相关行业投资评级内容 报告核心观点 - 2026年前三季度多项经济数据表现好于市场预期 后续稳增长政策陆续出台 预期全年可实现两会制定的4.5%-5.0%的GDP增长目标[2] - 当前房地产销售整体仍显疲软 三季度规模以上工业产能利用率处于较低位置 居民扩大消费态度较为谨慎[25] - 全球贸易环境整体向好 预期中国10月出口增速大概率继续保持较快增长[16] 分模块内容总结 GDP相关数据 - 2026年前三季度国内生产总值为1071071亿元 按不变价格计算同比增长4.6%[4] - 分季度同比增速 一季度增长5.0% 二季度增长4.3% 三季度增长4.5% 三季度增速好于市场预期的4.4%[4] - 分季度环比增速 一季度增长1.3% 二季度增长0.9% 三季度增长1.2%[4] 固定资产投资相关数据 - 2026年1-9月全国固定资产投资总额334115亿元 同比下降7.2% 好于市场预期的同比下降7.5% 增速与1-8月持平 2025年全国固定资产投资同比下降3.8%[6] - 1-9月基础设施投资同比下降4.2% 1-8月同比下降4.0%[6] - 1-9月制造业投资同比下降2.1% 市场预期下降1.9% 1-8月同比下降2.3% 2025年同比增长0.6%[6] - 1-9月全国房地产开发投资同比下降20.6% 市场预期同比下降19.3% 1-8月同比下降19.9% 2025年同比下降17.2%[6] - 1-9月民间固定资产投资同比下降10.4% 1-8月同比下降10.1% 2025年同比下降6.4%[6] - 1-9月高技术产业固定资产投资同比增长4.9% 1-8月同比增长5.2% 高技术产业固定资产投资持续增长[6] - 9月份全国固定资产投资环比增长0.07% 8月份全国固定资产投资修正后环比下降0.55%[6] 房地产行业相关数据 - 2026年1-9月全国新建商品房销售面积56483万平方米 同比下降13.2% 1-8月份同比下降12.1% 2025年同比下降8.7%[9] - 1-9月份新建商品房销售额53799亿元 同比下降13.9% 1-8月下降13.0% 2025年同比下降12.6%[9] - 2026年一季度30大中城市商品房日均成交面积19.5万平米 同比下降16%[9] - 二季度30大中城市商品房日均成交面积26万平米 同比下降1.4%[9] - 7月份30大中城市商品房日均成交面积21万平米 同比增长3%[9] - 8月份30大中城市商品房日均成交面积19万平米 同比下降7%[9] - 9月份30大中城市商品房日均成交面积22万平米 同比下降11%[9] - 10月1日-18日30大中城市商品房日均成交面积16万平米 同比下降17% 10月1日起实施的居民房贷贴息政策暂时对30大中城市新房销售的促进作用效果不明显[9] - 9月份一线城市二手住宅销售价格环比上涨0.2% 连续第7个月环比上涨 涨幅比上月扩大0.1个百分点[10] - 9月份二线城市二手住宅销售价格环比下降0.2% 降幅比上月收窄0.1个百分点[10] - 9月份三线城市二手住宅销售价格环比下降0.3% 降幅与上月相同[10] - 9月70个大中城市中二手住宅销售价格环比上涨城市有9个 比上月增加6个 全国二手住宅价格走势分化 一线城市连续回稳 二三线城市二手房价仍在筑底过程中[10] - 2026年9月房屋新开工面积同比下降26% 8月同比下降30.5% 2025年全年同比下降20.4%[10] - 9月房屋竣工面积同比下降36.7% 8月同比下降28.5% 2025年全年同比下降18.1%[10] - 9月末房屋施工面积56.5亿平米 同比下降12.8% 8月末同比下降12.8% 2025年全年同比下降10.0%[10] 工业生产相关数据 - 9月份规模以上工业增加值同比增长5.5% 符合市场预期 8月份同比增长5.2%[11] - 1-9月份规模以上工业增加值同比增长5.3% 2025年全年规模以上工业增加值同比增长5.9%[11] - 9月采矿业增加值同比增长1.3% 8月同比下降1.4% 2025年同比增长5.6%[11] - 9月制造业增加值增长6.0% 8月增长6.1% 2025年同比增长6.4%[12] - 9月电力 热力 燃气及水生产和供应业增加值增长5.6% 8月增长4.9% 2025年同比增长2.3%[12] - 9月高技术制造业增加值同比增长15.3% 8月同比增长16.7% 2025年全年增长9.4% 高技术制造业继续保持较快增长[12] - 9月计算机 通信和其他电子设备制造业增加值同比增长16.4% 8月为17.2% 2025年为10.6%[13] - 9月专用设备制造业增加值增长12.1% 8月为11.4% 2025年为4.3%[13] - 9月铁路 船舶 航空航天和其他运输设备制造业增加值增长11.7% 8月为13.4% 2025年为14.0%[13] - 9月石油和天然气开采业增加值同比增长9.8% 8月为6.2% 2025年为5.8%[13] - 9月通用设备制造业增加值增长8.5% 8月为9.8% 2025年为8.0%[13] - 9月金属制品业增加值同比增长8.2% 8月为8.1% 2025年为5.8%[13] - 9月电气机械和器材制造业增加值同比增长8.1% 8月为9.9% 2025年为9.2%[13] - 9月食品制造业增加值增长7.3% 8月为8.8% 2025年为5.3%[13] - 9月汽车制造业增加值同比增长6.7% 8月为8.7% 2025年为11.5%[13] - 9月生产集成电路543亿块 同比增长18.4%[13] - 9月生产机器人96752套 同比增长18.9%[13] - 9月生产新能源汽车187万辆 同比增长16.9%[13] - 9月生产智能手机9252万台 同比下降26.6%[13] - 9月生产轿车98.7万辆 同比下降23.4%[13] - 9月份规模以上工业企业产品销售率为97.0% 较上年同期下降0.2个百分点 8月份规模以上工业企业产品销售率为96.8% 较上年同期下降0.1个百分点 2025年规上工业企业产品销售率为96.4% 较2024年低0.4个百分点[13] - 2026年三季度全国规模以上工业产能利用率为73.1% 比二季度回升0.1个百分点 比上年同期下降1.5个百分点[14] - 三季度采矿业产能利用率为69.5% 二季度为69.1% 上年同期为72.5%[14] - 三季度制造业产能利用率为73.3% 二季度为73.5% 上年同期为74.8% 三季度制造业产能利用率较二季度小幅下滑[14] - 三季度电力 热力 燃气及水生产和供应业产能利用率为72.6% 二季度为70.4% 上年同期为74.3%[14] 进出口贸易相关数据 - 以美元计价 中国9月出口同比增36.3% 预估为增长25.7% 前值增25%[14] - 9月进口增31.0% 预估为增长23.8% 前值增28.2%[14] - 9月贸易顺差1335亿美元 前值1191亿美元[14] - 1-9月累计出口同比增长21.3% 2025年为5.5%[14] - 1-9月累计进口同比增长27.5% 2025年为持平[14] - 1-9月中国出口机电产品同比增长29% 机电产品出口占全部货物出口比重为64% 1-8月同比增长26.9% 2025年同比增长8.4%[14] - 1-9月出口高新技术产品同比增长45.6% 1-8月同比增长42.9% 2025年同比增长7.5%[15] - 1-9月集成电路出口数量同比增长3.8% 出口金额同比增长108.1% 1-8月同比增长103.9% 2025年同比增长26.8%[15] - 1-9月汽车(包括底盘)出口金额同比增长54.3% 1-8月增长53.2% 2025年增长21.4%[15] - 1-9月出口自动数据处理设备及其零部件同比增长54.6% 1-8月同比增长49.4% 2025年增长21.4%[15] - 1-9月船舶出口金额同比增长29.9% 1-8月同比增长35.2% 2025年增长26.7%[15] - 9月份中国出口东盟增长52.3% 8月份为30.2% 2025年为13.4%[16] - 9月份中国出口欧盟增长25.3% 8月份为6.6% 2025年为8.4%[16] - 9月份中国出口美国同比增长39.6% 8月份为34.4% 2025年同比下降20.0%[16] - 9月份中国出口韩国同比增长68.2% 8月份为49.3% 2025年同比下降1.1%[16] - 9月份中国出口日本同比增长15.8% 8月份为8.2% 2025年同比增长3.5%[16] - 9月份出口非洲同比增长16.1% 8月份为30.9%[16] - 9月份出口拉美同比增长24.7% 8月份为17.5%[16] - 10月前10天韩国出口额同比增长102% 9月韩国出口额同比增长83.5% 受全球人工智能投资热潮带动 韩国出口增长势头继续保持强劲[16] - 越南1-9月累计出口同比增长24.5% 1-8月同比增长22.4% 全球整体贸易环境继续较好[16] - 9月官方PMI新出口订单指数为50.0% 前值50.1% 进口指数为49.2% 前值48.6%[16] 消费相关数据 - 9月份社会消费品零售总额同比增长1.1% 市场预期增长0.7% 8月份同比增长0.4%[17] - 9月份除汽车以外的消费品零售额38792亿元 同比增长3.9% 8月份增长2.5%[17] - 9月份商品零售额增长1.0% 8月同比增长0.3%[17] - 9月份餐饮收入同比增长2.1% 8月增长1.1%[17] - 1-9月份社会消费品零售总额370001亿元 同比增长1.1%[17] - 1-9月除汽车以外的消费品零售额340574亿元 增长2.8%[19] - 2025年社零同比增长3.7% 除汽车以外的消费品零售额同比增长4.4%[19] - 前三季度社会消费商品和服务零售总额同比增长2.6% 其中商品零售额增长1.0% 服务零售额增长5.0% 服务零售额1-8月增长4.9% 2025年服务零售额同比增长5.5%[19] - 9月限额以上单位商品零售额中通讯器材类同比增长31.1% 前值27.3%[20] - 9月限额以上单位商品零售额中烟酒类增长13.8% 前值12.5%[20] - 9月限额以上单位商品零售额中文化办公用品类增长7.9% 前值5.8%[20] - 9月限额以上单位商品零售额中化妆品类增长5.4% 前值增长4.9%[20] - 9月限额以上单位商品零售额中饮料类增长5.0% 前值增长4.9%[20] - 9月限额以上单位商品零售额中西药类增长5.0% 前值增长4.8%[20] - 9月限额以上单位商品零售额中粮油食品类增长6.7% 前值4.0%[20] - 9月家用电器和音像器材类同比增长1.9% 前值2.3% 连续两个月恢复正增长[20] - 9月限额以上单位商品零售额中汽车类同比下降21.2% 前值下降18.5%[20] - 9月限额以上单位商品零售额中金银珠宝类下降9.6% 前值下降17.5%[20] - 9月限额以上单位商品零售额中建筑及装潢材料类同比下降9.2% 前值下降11.8%[20] - 9月限额以上单位商品零售额中家具类同比下降3.0% 前值下降7.9%[20] - 9月限额以上单位商品零售额中体育 娱乐用品类同比下降1.1% 前值下降4.8%[20] - 9月限额以上单位商品零售额中石油及制品类同比下降0.8% 前值下降7.0%[20] - 前三季度全国居民人均可支配收入34230元 同比名义增长5.3% 扣除价格因素实际增长4.4%[23] - 前三季度全国居民人均消费支出28388元 同比名义增长3.6% 扣除价格因素实际增长2.7%[23] - 前三季度全国居民的消费倾向为65.3% 低于去年同期的66.4%[23] 服务业与就业相关数据 - 9月份全国服务业生产指数同比增长4.8% 比上月加快0.7个百分点[24] - 9月信息传输 软件和信息技术服务业生产指数增长9.8% 租赁和商务服务业生产指数增长9.5% 交通运输 仓储和邮政业生产指数增长5.4% 住宿和餐饮业生产指数增长5.3%[24] - 1-9月份全国服务业生产指数同比增长4.7% 1-8月份同比增长4.7% 2025年全国服务业生产指数同比增长5.5%[24] - 9月份全国城镇调查失业率为5.2% 比上月下降0.1个百分点 和上年同期持平[24] - 9月份31个大城市城镇调查失业率为5.2% 比上月下降0.1个百分点 和上年同期持平[24] - 9月份外来户籍劳动力调查失业率为5.1% 比上月下降0.1个百分点 较上年同期高0.2%[24] -
国内经济观察系列4.6%:底线捍卫成色几何?
国联民生证券· 2026-10-19 14:47
经济总量与预期 - 前三季度国内生产总值1071071亿元,按不变价格计算同比增长4.6%[4] - 分季度看,一季度同比增长5.0%,二季度增长4.3%,三季度增长4.5%[4] - 从环比看,三季度国内生产总值增长1.2%[4] - 三季度GDP数据好于IMF预期,阶段性证伪IMF最新对中国经济全年下调的逻辑[4] 生产端积极拐点 - 9月工业增加值环比升至0.61%(前值0.54%),同比升至5.5%(前值5.2%)[4] - 高技术制造业同比表现亮眼,持续发挥绝对支撑作用[4] - 9月制造业投资增速从8月的-6.1%大幅修复至-0.9%[4] - 通用设备、电气机械、电子设备及交通运输设备等中游板块成为制造业投资主要拉动项[4] 基建与消费端表现 - 9月基建投资降幅收窄至-5.5%,水泥发运率、水泥产能利用率、沥青开工率等微观数据明显修复[4] - "六张网"、"两重"等重大项目资金正加速转化为实物工作量[4] - 消费超预期回升,中秋节假错位促成节庆服务消费集中释放,前期"以旧换新"政策持续显效[4] - 受油价上涨提振,石油及制品类零售额降幅明显收窄,多重因素共振推动名义社零增速边际改善[4] 内需可持续性与政策展望 - 当前居民收入增速仍阶段性落后于名义GDP增速,折射内需修复基础尚不牢固[4] - 后续政策博弈重心聚焦两大方向:投资端地产实质性改善尚需时日,住房公积金利率等维度或存在进一步优化空间[4] - 消费端结构性冷热不均,居民支出更倾向于服务型消费,实物消费尤其大宗消费动能偏弱,消费端"以价换量"特征依然明显[4] - 风险提示:未来政策不及预期、国内经济形势变化超预期、出口变动超预期[4]