新能源商用车

搜索文档
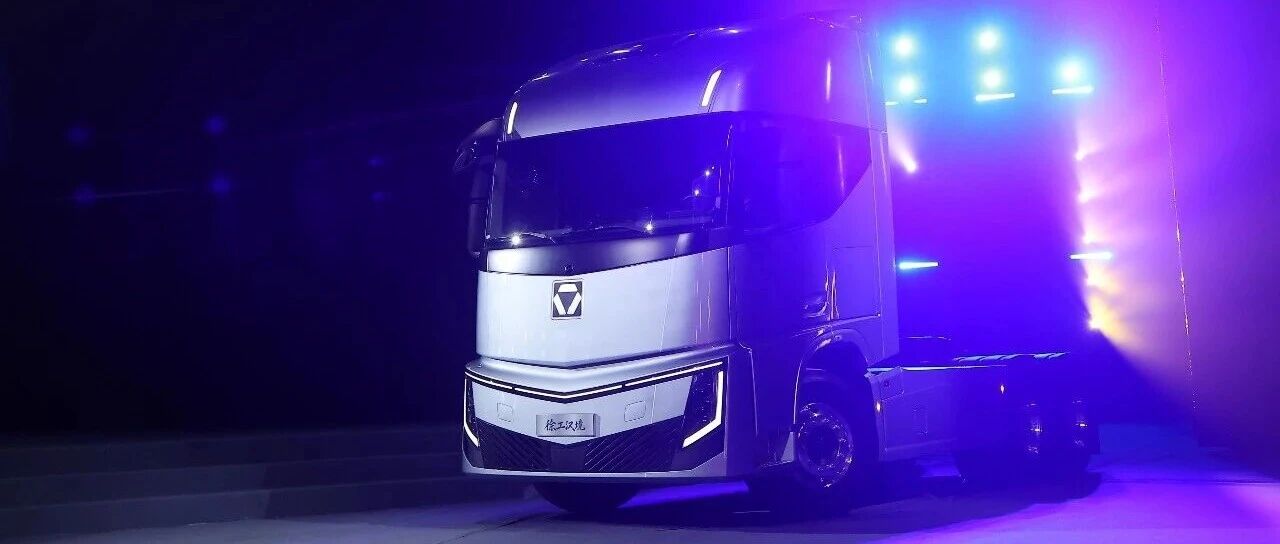
从倒短到万里干线,徐工汉境凭什么闯进新能源重卡“长途禁区”?| 头条
第一商用车网· 2026-09-22 10:49
核心观点 徐工发布全新一代新能源重卡汉境,旨在打破新能源重卡难以胜任长途干线的行业认知,通过技术、产品与生态体系,响应政策并抢占干线物流电动化新局 战略定调与市场背景 - 新能源重卡在港口、钢厂、城建等短倒场景快速渗透,但长途干线仍面临续航不够、补能慢、出勤不稳定、收益不划算等痛点[1] - 2024年5月,交通运输部等十一部门印发《推动新能源重卡规模化应用实施方案》,将干线运输电动化推至前台[1] - 徐工集团党委书记、董事长杨东升明确,新能源商用车已被确立为继工程机械之后的“第二主业”,徐工正构建“5+1+1”特色现代化产业体系[3] - 2024年1-8月,徐工新能源产品收入同比增长41.4%,占集团收入比例超过1/4[3] - 徐工累计拥有新能源商用车有效授权发明专利427件,参与制定22项新能源商用车国家标准[3] - 徐工汽车连续三年蝉联国内新能源重卡销量冠军,累计运营车辆超9万辆,运营里程超66亿公里[5] - 汉境是徐工汽车2023年启动的全新一代2.0产品规划成果,通过走访全国主要物流集散城市,并与中国邮政、中国物流、京东、顺丰等头部物流企业深入交流后落地[5] 技术破题:八大领域回应“省智安稳快” - 汉境围绕“省、智、安、稳、快”五大核心诉求,展示在低能耗、长续航、高效率、低自重、高智能、高安全、高舒适、高可靠八大领域的实力[9] - 能耗与效率方面:采用低风阻“蓝鲸”驾驶室,风阻系数降低35%,破风面积减少10%[11] - 集成式电驱桥系统效率达95.5%[11] - 800V高压平台使充电功率提升25%、线损降低50%[11] - 多元热管理使冬季综合能耗降低3%至5%[11] - 600度电版本自重控制在10.5吨,比行业轻至少1吨[11] - 配合智慧算法,整车电耗较行业平均水平再低15%,每年可为用户多创造11.5万元收益[11] - 汉境是行业同类产品中首批获得一级能耗认证的车型[11] - 续航与补能:6×4车型续航超500公里,4×2快递版超600公里[13] - 兆瓦级超充20分钟可从20%充至80%,且兼容华为、比亚迪、宁德时代等主流充电桩[13] - 智能与安全:中央计算单元算力提升6倍,组合辅助驾驶系统可复刻老司机驾驶习惯[13] - 1500兆帕笼式安全舱等构建起五层防护体系[13] 生态护航:车桩网服与出海提速 - 徐工搭建“车-桩-网-服”运营生态,依托e路通车联网平台,提供车辆、充电补能、车联网管理与全生命周期服务[15] - 推出“1528”服务承诺:15分钟内响应报修,2小时内工程师抵达现场,8小时内完成故障修复,365天全年无休[15] - 提供十项精品服务、三项备件承诺等体系,降低用户购车、用车、养车顾虑[15] - 发布会前,徐工携新能源商用车产品及绿色运输解决方案亮相德国汉诺威展会,面向国际展示从整车到运营方案的体系能力[17]


朗高科技IPO:高性能电机小巨人,商用车电动化催动业绩高速爆发,多元布局打开成长边界
梧桐树下V· 2026-09-21 20:06
公司核心观点 - 朗高科技作为高性能永磁同步电机细分行业龙头,受益于下游电动化加速,业绩持续高增,长期成长路径清晰 [1][2][16] 一、多领域布局与市场地位 - 公司产品覆盖新能源商用车、新能源非道路移动机械、风电及轨交、工业高效节能与自动化控制四大领域 [2] - 新能源商用车领域覆盖重卡、客车等全系列车型,适配中央驱动、电驱桥等多种驱动方式 [2] - 新能源非道路移动机械领域覆盖矿卡、装载机、挖掘机、农机等品类,首创同轴双电机方案,助推首批纯电矿卡投入应用 [3] - 风电及轨交领域产品包括风电变桨电机、偏航电机及高铁/地铁制动电机,已迭代推出第三代风电永磁变桨电机 [3] - 工业高效节能与自动化控制领域产品能效等级达到IE5及以上国际标准 [3] - 按销量计算,2025年公司在新能源矿卡驱动电机领域市场占有率超过70%,排名行业第一 [3] - 2025年公司在新能源重卡驱动电机领域市场占有率约28%,排名行业第二 [3] - 核心客户覆盖三一集团、宇通集团、中国重汽、同力重工、临工集团、特百佳、金龙汽车、潍柴动力、徐工集团、福伊特、博雷顿、易控智驾、开沃汽车、凯士勒、卡特彼勒、金风科技、上海电气、通用电气、爱景节能、日立压缩机等行业标杆 [4] 二、营收利润与收入结构 - 2023-2026年1-6月公司营业收入分别为3.85亿元、7.68亿元、14.47亿元和8.23亿元 [5] - 同期归属于母公司股东的净利润分别为2469.54万元、8854.70万元、1.31亿元和8668.19万元 [5] - 新能源商用车业务是公司第一大收入来源,2023-2025年该板块收入分别为1.73亿元、4.68亿元和10.37亿元,占总收入比例从45.41%提升至72.19% [5] - 新能源非道路移动机械2023-2025年分别实现营业收入9064.79万元、1.80亿元和2.58亿元,收入占比分别为23.79%、23.62%和18.00% [5] - 风电及轨交2025年实现收入11,015.11万元,工业节能与自动化控制实现收入2,228.04万元,二者合计占比9.22% [6] - 2026年上半年风电及轨交与工业节能与自动化控制收入占比合计增长为10.84%,收入结构逐步优化 [6] - 截至2026年6月30日,公司在手订单金额约3.53亿元,同比增长约40% [7] - 主要客户2026年下半年预测对公司采购订单金额合计接近11亿元 [7] 三、行业电动化加速与市场空间 - 2023-2025年我国新能源重卡渗透率由5.4%提升至28.9% [8] - 2023-2025年新能源矿卡渗透率由7.9%提升至27.2% [8] - 2023-2025年新能源客车渗透率由42.3%提升至47.4% [8] - 2023-2025年新能源工程机械渗透率由4.6%提升至14.8% [8] - 预计至2030年我国新能源重卡、矿卡、客车、工程机械渗透率将分别提升至58.6%、73.9%、56.0%和34.8%,合计市场增量约为171.0亿元 [8] - “双碳”目标下政策端持续加码,《推动新能源重卡规模化应用实施方案》明确提出2030年新能源重卡渗透率达40%、保有量突破160万辆 [10] - 绿色矿山、智慧矿山建设强制推动矿卡电动化替代 [10] - 新能源重卡、矿卡全生命周期使用成本已低于传统燃油车型 [10] - 工业领域电机耗电占工业总用电量七成以上,“十五五”规划纲要明确将永磁电机列为加快应用的先进适用装备 [10] - 据行业测算2030年国内工业高效电机市场规模有望突破2000亿元 [10] - 风电领域国内累计装机量持续增长,大兆瓦机组普及、老旧风场改造带动更新需求 [10] - 算力基础设施爆发带来的温控需求使高速制冷压缩机电机成为新蓝海赛道 [10] 四、技术布局与核心壁垒 - 公司掌握高速化、扁线绕组、油冷散热三大关键方向技术 [11] - 报告期内研发费用累计超过1.47亿元,掌握22项核心技术 [11] - 商用车驱动电机峰值效率可达98%,60s有效质量功率密度达8.6kW/kg,超过《节能与新能源汽车技术路线图3.0》规划的2040年目标水平 [11] - 扁线绕组方面,公司研发的无环流低损耗扁线定子技术、极槽适配复用技术,2026年2月经工信部认定达到国际先进水平 [12] - 油冷散热方面,公司掌握轴心径向油冷、油水复合冷却等技术,能有效抑制大功率电机“热结”问题 [12] 五、成长边界拓展与募投项目 - 本次IPO拟募集资金9.88亿元,用于新能源高性能驱动电机智能制造项目(一期)、总部基地暨新能源高性能驱动电机智能制造项目(二期)、年产1.5万台高速制冷压缩机电机与工业高效驱动系统产业化项目和研发中心建设项目 [14][15] - 面向算力中心与大型中央空调的高速制冷压缩机电机已完成客户送样测试,募投规划年产1.5万台产业化产能 [15] - 面向农业电动化的中大马力新能源农机电机已通过多家头部主机厂验证,进入小批量供货阶段 [15] - 公司还积极布局eVTOL大功率驱动电机、新能源船舶电机、高效高压永磁驱动系统、高速测功机系统等前沿方向 [15]