搜索文档
黑色商品日报-20261104
光大期货· 2026-11-04 12:03
行业投资评级 - 黑色商品日报未给出明确的行业投资评级,各品种观点以“震荡偏弱”或“震荡”为主 [1][3] 核心观点 - 钢材:进入11月终端逐步转入传统消费淡季,需求进一步走弱,原料供应趋于宽松,成本支撑减弱,预计短期螺纹盘面震荡偏弱运行 [1] - 铁矿石:港口库存小幅回升但仍处下半年以来低位区间,钢厂利润低位运行、按需采购为主,需求端支撑有限,预计短期铁矿石盘面延续震荡偏弱运行 [1] - 焦煤:市场交易主线由阶段性供给偏紧切换至远期进口增量预期,国内供给同步恢复,冬储补库尚未启动,预计短期焦煤盘面震荡偏弱运行 [1] - 焦炭:首轮提涨被主流钢厂搁置未能兑现,焦煤现货加速补跌使成本支撑持续下移,市场对后续一轮提降预期渐起,预计短期焦炭盘面震荡偏弱运行 [1] - 锰硅:成本支撑有限,市场情绪偏弱,预计短期锰硅期价承压震荡运行为主 [3] - 硅铁:基本面支撑力度有限,市场情绪偏弱,预计短期硅铁期价承压震荡运行为主 [3] 钢材 - 螺纹钢2701合约收盘价2991元/吨,较上一交易日下跌16元/吨,跌幅0.53%,持仓增加1.16万手 [1] - 唐山迁安普方坯价格下跌20元/吨至2850元/吨,杭州中天螺纹价格下跌20元/吨至3100元/吨,全国建材成交量8.03万吨 [1] - 国内煤矿在保供政策带动下产量趋于回升,铁矿石发运维持高位,整体原料供应趋于宽松 [1] - 螺纹1-5月合约价差-9.0(环比+2.0),01合约基差169.0(环比+6.0);上海现货3160.0(环比-10.0),北京3100.0(环比-10.0),广州3400.0(环比-10.0) [4] - 螺纹盘面利润-83.4(环比-8.0),长流程利润-99.8(环比-4.6),短流程利润23.3(环比-7.5) [4] - 热卷1-5月合约价差-25.0(环比-2.0),01合约基差33.0(环比-1.0);上海现货3180.0(环比-10.0),天津3130.0(环比-10.0),广州3190.0(环比-10.0) [4] - 卷螺差156.0(环比+7.0),螺矿比4.5(环比0.00),螺焦比1.6(环比0.00) [4] 铁矿石 - 铁矿石主力合约i2701收于671元/吨,较前一交易日下跌3.5元/吨,跌幅0.52%,成交23.8万手,持仓减少0.52万手 [1] - 日照港60.8%PB粉640跌4,卡粉812跌3 [1] - 巴西七个主要港口铁矿石库存总量1196.6万吨,环比增加1.2万吨,港口库存小幅回升,当前库存仍处于下半年以来的低位区间 [1] - 铁矿1-5月合约价差9.5(环比-1.0),01合约基差7.5(环比-0.9);PB粉现货644.0(环比-4.0),超特粉508.0(环比-4.0) [4] - 焦矿比2.8(环比+0.01) [4] 焦煤 - 焦煤2701合约收盘1365.5元/吨,较前一交易日下跌15元/吨,跌幅1.09%,持仓量增加24179手 [1] - 介休主焦煤(A<10.5,S<1.3,G>80)现货价2030元/吨,价格跌30;甘其毛都口岸蒙5原煤1568元/吨,价格跌4;蒙3精煤1660元/吨,较上期价格持平 [1] - 杭吉-满都拉口岸日均通行车辆已由130辆提升至530辆、后续目标上调至700-800辆,甘其毛都口岸计划日通关车辆由430辆提升至1200辆 [1] - 截至11月2日山西仍处停产状态的炼焦煤矿降至40座、周环比减少4座,涉及产能4470万吨、周环比增加80万吨;11月2日长治沁源新增复产1座、核定产能90万吨,主产高硫瘦煤 [1] - 钢厂盈利率11.26%仍处低位,焦企在亏损状态下采购严格限定于刚需,冬储补库尚未启动 [1] - 焦煤1-5月合约价差82.5(环比-7.0),01合约基差332.5(环比+15.0);山西中硫主焦现货1890.0(环比0.0) [4] - 焦煤比1.4(环比+0.01) [4] 焦炭 - 焦炭2701合约收盘1848.5元/吨,较前一交易日下跌4.5元/吨,跌幅0.24%,持仓量减少2121手 [1] - 日照港准一级冶金焦现货价格1890元/吨,较上期价格持平 [1] - 焦炭首轮提涨已被主流钢厂搁置、未能兑现,随着焦煤现货加速补跌、焦炭成本支撑持续下移,钢厂压价情绪重新抬头 [1] - 部分产区焦煤价格松动向焦化企业让利,焦企即期盈利有所修复、生产积极性尚可,前期受环保管控的焦企复产与山西、河北部分焦企的被动减产相互对冲,整体供应未见明显收缩,焦炭产量仍处近五年同期低位 [1] - 247家钢厂日均铁水产量降至231.87万吨,河北环保督查致个别高炉临时检修,叠加采暖季临近与10月建筑业新订单指数降至40.0%,11月后铁水易减难增 [1] - 焦炭1-5月合约价差43.0(环比-3.5),01合约基差240.8(环比+4.5);日照准一现货1890.0(环比0.0) [4] 锰硅 - 锰硅主力合约报收5830元/吨,环比下降0.58%,主力合约持仓环比增加3028手至32.43万手 [3] - 各地区6517锰硅市场价约5650-5850元/吨,内蒙古、宁夏地区较前一日下调30元/吨 [3] - 锰矿到港预期减少且外盘报价上行,矿商挺价意愿较浓;电价南北方分化,南方仍相对偏高,北方相对偏低,当前内蒙产量环比持续增加,绝对值位于历史同期高位 [3] - 截至10月30日当周,样本钢厂锰硅需求量当周值11.23万吨 [3] - 截至10月30日,63家样本企业库存36.2万吨,环比增加0.15万吨,同比增加4.75万吨,处于近年来绝对高位 [3] - 锰硅1-5月合约价差-16.0(环比-6.0),01合约基差-130.0(环比-6.0);宁夏现货5650.0(环比-30.0),内蒙5700.0(环比-30.0),广西5780.0(环比-20.0) [4] - 双硅差112.0(环比-18.00) [4] 硅铁 - 硅铁主力合约报收5718元/吨,环比下降1.95%,主力合约持仓环比增加20927手至23.37万手 [3] - 各地区72硅汇总价5470-5600元/吨,内蒙古地区较前一日下调30元/吨,宁夏地区较前一日下调70元/吨 [3] - 煤矿有复产预期,宁夏10月硅铁结算电价下降0.01-0.05元/度,现价0.34-0.38元/度 [3] - 硅铁供需格局仍相对宽松,周产量位于近年来同期高位,终端需求仍相对偏弱,样本企业库存同比增加 [3] - 硅铁1-5月合约价差16.0(环比-10.0),01合约基差-18.0(环比+78.0);宁夏现货5500.0(环比-70.0),内蒙5600.0(环比-30.0),青海5550.0(环比-50.0) [4]
股指期货日度数据跟踪2026-11-04-20261104
光大期货· 2026-11-04 12:03
指数走势 - 11月03日上证综指涨跌幅-0.82%,收于3608.1点,成交额8108.29亿元 [1] - 深成指数涨跌幅-1.21%,收于10876.99点,成交额8926.05亿元 [1] - 中证1000指数涨跌幅-1.71%,成交额3136.35亿元,开盘价6288.47,收盘价6221.23,当日最高价6371.2,最低价6184.04 [1] - 中证500指数涨跌幅-1.45%,成交额2842.2亿元,开盘价6373.95,收盘价6327.05,当日最高价6446.14,最低价6292.31 [1] - 沪深300指数涨跌幅-0.2%,成交额5530.54亿元,开盘价4005.25,收盘价4008.87,当日最高价4028.74,最低价3969.55 [1] - 上证50指数涨跌幅0.21%,成交额1735.28亿元,开盘价2765.28,收盘价2768.27,当日最高价2768.27,最低价2715.72 [1] 板块涨跌对指数影响 - 中证1000较前收盘价上涨-108.11点,机械设备、电子等板块对指数向下拉动明显 [2] - 中证500较前收盘价上涨-93.18点,机械设备、通信、电子等板块对指数向下拉动明显 [2] - 沪深300较前收盘价上涨-8.05点,电力设备、非银金融、食品饮料等板块对指数向上拉动明显,银行、通信、电子等板块对指数向下拉动明显 [2] - 上证50较前收盘价上涨5.73点,非银金融、食品饮料、有色金属等板块对指数向上拉动明显,医药生物、银行、电子等板块对指数向下拉动明显 [2] 股指期货基差及基差折算年化开仓成本 - IM00日均基差-16.94,IM01日均基差-59.51,IM02日均基差-206.57,IM03日均基差-372.84 [13] - IC00日均基差-24.76,IC01日均基差-64.98,IC02日均基差-204.21,IC03日均基差-362.44 [13] - IF00日均基差-13.43,IF01日均基差-40.11,IF02日均基差-109.04,IF03日均基差-188.74 [13] - IH00日均基差-10.23,IH01日均基差-31.12,IH02日均基差-75.98,IH03日均基差-113.59 [13]
光大期货金融期货日报-20261104
光大期货· 2026-11-04 12:03
行业投资评级 - 股指:震荡 [1] - 国债:震荡 [1] 核心观点 - A股三季报基本披露完成,呈现“总量小幅增长、板块大幅分化、指数不及预期”的特点 [1] - 全部A股剔除金融后,2026年前三季度营收同比6.57%,净利润同比18.95%,ROE为6.83%,三者均小幅高于上半年数据 [1] - 增长来源可能主要来自于输入性通胀带来的价格增长,营业净利率小幅上涨,权益乘数持平,资产周转率轻微负增长 [1] - 电子板块在营收和净利润方面均体现“一骑绝尘”优势,前三季度营收同比36%,净利润同比227%,均较上半年继续环比多增 [1] - 大盘指数营收和净利润同比增速明显回落,指数财务指标热度下降 [1] - 近期资本市场稳预期措施陆续出台,此前指数跌幅明显,利空情绪出清,预计短期股指震荡为主 [1] - 国债期货收盘,30年期主力合约涨0.48%,10年期主力合约涨0.14%,5年期主力合约涨0.08%,2年期主力合约涨0.02% [1] - 中国央行11月3日开展6210亿元隔夜期逆回购,中标利率1.25%,公开市场有5410亿元隔夜逆回购到期,另有4120亿元7天逆回购到期,实现净回笼3320亿元 [1] - DR001下行0.2BP至1.29%,DR007下行1.6BP至1.35% [1] - 经过前期利多充分演绎之后,当前国债收益率进一步下行的空间已经明显收窄,预计市场将进入震荡磨底阶段 [1] - 基本面“弱修复、强分化”格局意味着经济很难出现快速回暖,难以对债市形成持续利空,但终端需求并未走弱至衰退区间,基本面也很难推动利率趋势性大幅下行 [2] - 后续债市行情将更多依靠平稳资金面与期限溢价压缩来演绎,超长债相对偏强 [2] 股指期货行情数据 - IH收盘2,736.2点,较前一日上涨12.6点,涨幅0.46% [3] - IF收盘3,978.8点,较前一日上涨4.0点,涨幅0.10% [3] - IC收盘6,283.8点,较前一日下跌86.0点,跌幅1.35% [3] - IM收盘6,173.8点,较前一日下跌99.2点,跌幅1.58% [3] - 上证50收盘2,768.3点,上涨5.7点,涨幅0.21% [3] - 沪深300收盘4,008.9点,下跌8.0点,跌幅0.20% [3] - 中证500收盘6,327.0点,下跌93.2点,跌幅1.45% [3] - 中证1000收盘6,221.2点,下跌108.1点,跌幅1.71% [3] 国债期货行情数据 - TS收盘102.70元,上涨0.016元,涨幅0.02% [3] - TF收盘106.83元,上涨0.075元,涨幅0.07% [3] - T收盘110.06元,上涨0.12元,涨幅0.11% [3] - TL收盘118.34元,上涨0.54元,涨幅0.46% [3] 市场消息 - 沪指全天震荡调整,深成指、创业板指冲高回落 [5] - 白酒、食品等消费股逆势活跃,皇台酒业3连板,均瑶健康、阳光乳业等涨停 [5] - AI漫剧概念继续走强,浙文影业、大晟文化、奥飞娱乐等涨停 [5] - 算力硬件股集体下挫,中际旭创、天孚通信均跌超10% [5] - 半导体芯片股走低,寒武纪、沐曦股份跌超10% [5] - 科创50指数跌3.81% [5] - 个股跌多涨少,沪深京三市超3300股飘绿,今日成交逾1.71万亿 [5]
迅捷环球控股(00540) - 截至2026年10月31日止月份之股份发行人的证券变动月报表
2026-11-04 12:03
股本与发行结构 - 法定/註冊股本總額為HKD 120,000,000,由1,200,000,000股每股面值HKD 0.1的普通股構成[1] - 本月底已發行股份(不包括庫存股份)數目為600,000,000股[2] - 庫存股份數目為0股[2] - 已發行股份總數為600,000,000股[2] - 已發行股份數目由上月底至本月底無增加或減少變動[2] 公眾持股與合規確認 - 公司確認已符合適用的公眾持股量要求[3] - 最低公眾持股量門檻為上市股份所屬類別已發行股份總數(不包括庫存股份)的25%[3] - 公司確認本月每項證券發行或庫存股份出售或轉讓均已獲董事會正式授權批准[6] - 相關事項遵照所有適用上市規則、法律及其他監管規定進行[6] 期權計劃與預託證券 - 股份期權計劃項下本月無變動,不適用[4] - 本月無涉及香港預託證券的資料,不適用[5] 呈交信息 - 呈交者為黃志深,職銜為董事[6]
华美乐乐(08429) - 截至2026年10月31日止月份之股份发行人的证券变动月报表
2026-11-04 12:03
股本与发行股份 - 法定/註冊股本上月底結存為1,000,000,000股普通股,面值0.01 HKD,法定/註冊股本總額10,000,000 HKD,本月無變動[1] - 已發行股份(不包括庫存股份)上月底結存480,000,000股,本月增加/減少為0,本月底結存維持480,000,000股[2] - 已發行股份總數上月底結存480,000,000股,本月底結存維持480,000,000股[2] - 本月內合共增加/減少已發行股份(不包括庫存股份)總額為0股普通股[6] 庫存股份 - 庫存股份數目上月底結存為0股,本月變動為0,本月底結存維持0股[2] - 本月內合共增加/減少庫存股份總額為0股普通股[6] 公眾持股量 - 公司確認已符合適用公眾持股量要求,最低公眾持股量門檻為已發行股份總數(不包括庫存股份)的25%[3] 購股權計劃 - 購股權計劃上月底結存股份期權數目為0,本月內變動為0,本月底結存為0[4] - 本月內因行使期權所得資金總額為HKD 0[4] - 本月底可於所有根據購股權計劃授出的股份期權予以行使時發行或自庫存轉讓的股份總數為48,000,000股[4]
日经225指数日内重挫4%,软银集团跌近10%
每日经济新闻· 2026-11-04 12:02
文章核心观点 - 日经225指数日内出现大幅下跌,跌幅达4% [1] - 软银集团股价同步重挫,跌幅接近10% [1] 市场表现 - 日经225指数日内重挫4% [1] - 软银集团跌近10% [1]
AIC Mines (OTCPK:IAUF.F) 2026 Extraordinary General Meeting Transcript
2026-11-04 12:02
一、纪要涉及的公司与行业 - 本次会议为AIC Mines(OTCPK:IAUF.F)2026年临时股东大会(EGM),召开时间为2026年11月3日美东时间晚上10点[1] - AIC Mines为非执行董事长Aaron Colleran主持,参会董事包括Linda Hale、Jon Young,公司秘书Audrey Ferguson,新任董事总经理Clint Donkin及董事Mark Le Messurier通过Zoom从悉尼总部参会[1] - 会议审议两项决议,均与拟收购Materra Metals Limited(Mount Cuthbert铜矿项目所有者)相关[1] - 公司下一次年度股东大会(AGM)定于三周后的2026年11月25日周三在珀斯同一会议室举行[1] - 行业涉及铜矿采选,区域为澳大利亚昆士兰州西北部Mount Isa-Cloncurry成矿带[2] 二、核心观点与论据 收购交易与决议事项 - 两项决议分别为:批准发行股份作为收购对价、批准向Hawke's Point Resource Finance及其关联方完成7000万澳元配售,两项决议均须通过交易方可推进[2] - Mount Cuthbert被公司视为Mount Isa-Cloncurry地区最具前景的未开发铜项目,公司长期关注该资产[2] - Mount Cuthbert与AIC Mines现有Eloise运营区相距约150公里,位于其西北方向,可提供昆士兰西北部第二个生产中心[2] - 项目初始矿产资源量为1870万吨,品位1.3%铜,含铜约24.6万吨[2] - 资源量中约四分之三为硫化物,公司聚焦硫化物部分,矿体沿走向和深部均保持开放[2] - 硫化物系统过去勘探程度有限,公司认为资源量有相当大增长潜力,可支撑类似Eloise的独立铜精矿运营[3] - 7000万澳元配售资金将用于未来两年加速Mount Cuthbert资源钻探与开发研究,同时以现金流继续推进Jericho地下开发、Jericho资源延伸钻探及区域勘探[3] - 计划未来两年在Mount Cuthbert施工约6万米金刚石岩芯钻探,以确定硫化物系统的规模与连续性[3] - 目标是界定该系统可支撑的运营规模,并据此指导开发研究与许可申请[4] - 公司在Jericho铜矿开发和Eloise选厂扩建中积累的经验将适用于Mount Cuthbert[4] Eloise项目进展 - Eloise选厂扩建建设已完成,矿石调试近期已启动[4] - 首批矿石已给入新球磨机,新破碎与精矿过滤回路已投入运行[4] - 调试爬坡与性能测试将在12月季度持续进行[4] - Jericho矿石产量超前于计划,已准备好支撑选厂处理量提升[4] - 公司用不到四年时间将Jericho从勘探项目推进为采矿运营[5] 股东大会程序事项 - 会议达到法定人数,收到261名股东委托书,代表略超4.11亿股普通股,占公司已发行股本略超50%[5] - 会议通知于10月6日发送至全体登记股东,会议通知视为已宣读[6] - 上次股东大会(2025年11月19日周三)会议纪要可供查阅[6] - 所有决议以投票方式在会议结束时表决,股份登记机构Computershare负责监督投票并担任监票人[6] - 两项决议均为普通决议,分别为决议一(发行对价股份)和决议二(发行配售股份)[7] - 投票权适用于全体股东、代表、股东代理人和持有绿色入场卡的委托书持有人[9] - 最终表决结果将于当日稍晚在ASX公告,从已收到的委托投票看强烈支持[10] - 会议于上午11:06宣布闭幕[10] 三、其他重要但可能被忽略的内容 - 非执行董事长Aaron Colleran任职仅四周,本次为其首次主持EGM[1] - 会议以混合方式举行,现场股东可提问,网络直播股东为只听模式[5] - 会议未逐条宣读决议及委托投票详情,相关内容以屏幕展示以简化流程[6] - 现场出席股东人数很少,投票程序以举手示意及投递投票纸方式进行[9] - 董事长提及会议现场氛围"更像拍卖",但明确表示并非拍卖[9]
Stock market today: Sensex, Nifty cautious after rally; SBI, ITC gain
BusinessLine· 2026-11-04 12:01
Markets opened on a cautious note on Wednesday, November 4, with the Nifty 50 trading at 23,837.25, up 26.40 points or 0.11 per cent from its previous close of 23,810.85, while the Sensex opened at 76,853.11 against its previous close of 76,917.85, and was last seen at 77,071.67, up 153.82 points or 0.20 per cent. The muted start follows a sharp four-session rally that had lifted the Nifty by 370 points in the previous session alone.SBI, ITC lead gainers; technology stocks dragAmong the top gainers on the N ...

车企自研电池,为什么切到 Pack 就停了?
数说新能源· 2026-11-04 12:01
文章核心观点 - 理想汽车自研电池将于2026年下半年起陆续搭载全系车型,目前已在理想L8、L6、i8上搭载 [1] - 各车企“自研电池”内涵差异显著,从材料到Pack全链自研与仅掌握电芯设计定义权是不同层级 [3] - 车企与电池厂的竞争本质是产业链各方围绕产品定义话语权的争夺,电芯环节第三方电池厂仍具较强竞争力 [7] - 宁德时代国内动力电池市占率相对平稳,有望延续类似博世的行业地位 [6][7] 理想汽车自研电池进展 - 2026年8月26日二季度财报沟通会上,董事长兼CEO李想表示下半年起自研电池陆续搭载全系车型 [1] - 自研电池已在理想L8、理想L6、理想i8上搭载,后续全面覆盖所有车型 [1] - 理想从2020年开始电芯自主研发,核心技术包括5C电芯、Pack和BMS等完整电池系统 [2] - 采用Pack自研自制、电芯自研代工生产的模式 [2] - 2026年9月参与国内某动力电池企业增资,同时引入中创新航进入自研电池供应体系 [2] 整车厂自研电池层级对比 - 比亚迪:材料、电芯、Pack、BMS全链自研,弗迪电池自产,2026上半年自供率超95% [4] - 广汽:电芯、Pack、BMS全栈,因湃电池自产,已建成18GWh产线 [4] - 吉利:电芯自研自制,吉曜通行(神盾),2027年自研产能目标70GWh [4] - 零跑:电芯自研自产,2026年9月电芯产线投产,自产磷酸铁锂 [4] - 特斯拉:电芯自制+大量外采,自产4680同时采购宁德时代、LG、松下 [4] - 理想:电芯设计+Pack+BMS,欣旺达、中创新航代工,Pack自制 [4] - 小米:电芯设计+Pack,欣旺达、中创新航代工 [4] - 蔚来:电芯设计+Pack,委托代工,自研46105大圆柱 [5] - 小鹏:电池包与系统层,电芯外采 [5] - 长城:由孵化企业承担,蜂巢能源已独立运营并对外供货 [5] - 能做电芯不等于旗下所有车型都用自产电芯,同一家也可能部分车型外采 [5] 宁德时代市占率情况 - 国内动力电池市占率相对平稳,2023年以来无明显波动 [6] - 截至2026年1-8月,宁德时代在国内铁锂、三元市场市占率分别约38%、74% [6] - 市占率差异主要源于磷酸铁锂赛道比亚迪电池大量自供,推高其在铁锂板块份额 [6] 车企与电池厂竞争焦点 - 技术迭代节奏:结合《新型电池产业发展“十五五”规划》,钠离子电池、固态电池领域宁德时代等电池企业仍具前瞻技术优势 [7] - 商业演变:受产品定义话语权、供应链保障驱动,车企有望在Pack层面实现一定程度切入,但电芯环节第三方电池厂仍具较强竞争力,市场份额预期相对稳定 [7] 电芯环节壁垒分析 - 电芯存在深厚电化学技术积淀,壁垒较高,特斯拉有部分电池自供规划但同时与宁德时代等电池厂保持良好供应合作 [8] - 电芯制造工艺门槛较高,微米级缺陷、ppm级杂质、毫伏级电压波动均可能引发安全事故 [8] - 宁德时代为代表的企业已将电池制造缺陷率从行业ppm级压至ppb(十亿分之一)级别 [8] - 根据2026年9月《新型电池产业发展“十五五”规划》,到2030年我国电池产业头部企业产品缺陷率目标达到PPB级 [8] 规模门槛 - 根据麦肯锡测算,汽车年产量50万辆以上或电池产能达15GWh以上,自产电池才具备成本优势 [10] - 考虑车企通常仍维持一定规模外部电池采购,若要实现部分自供并取得成本竞争力,整车产销门槛需抬升至百万辆级别 [10]


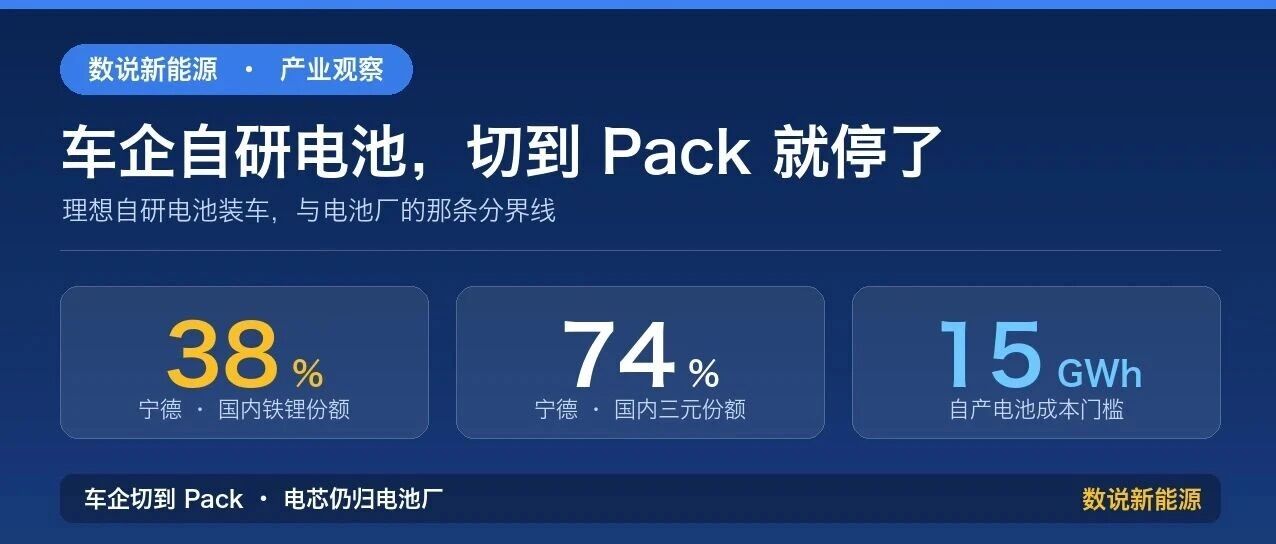
ZS Investors Have Opportunity to Join Zscaler, Inc. Fraud Investigation with SBS Law
Businesswire· 2026-11-04 12:01
文章核心观点 - 该新闻公告指出Zscaler公司(股票代码ZS)的投资者有机会通过SBS Law参与针对该公司的欺诈调查 [1] 事件相关方 - 涉及公司为Zscaler, Inc.(股票代码ZS)[1] - 涉及机构为SBS Law律师事务所 [1] - 事件性质为欺诈调查,面向Zscaler投资者 [1] 信息发布来源 - 新闻发布地点为洛杉矶 [1] - 发布渠道为Business Wire商业资讯 [1]