具身智能

搜索文档
又一新材料上市公司,押注人形机器人电子皮肤
DT新材料· 2026-09-14 11:03
核心观点 - 鹿山新材、金三智能与华拟智能签署战略合作协议,围绕柔性触觉传感器、仿生智能机器人技术等前沿方向达成深度合作共识[2] - 三方技术优势互补,形成“感知+本体+智能”的完整闭环,旨在打通从实验室原型到规模化量产的关键瓶颈[4][6] 合作方背景与优势 - 华拟智能由西安交通大学及陕西省智能机器人重点实验室联合孵化,具备算法、机芯研发到量产的全链条能力,自研多模态情感感知系统、VLEA深度协同模型及高保真仿生柔性皮肤,在微表情逼真度、情感交互自然度等方面达到国际领先水平,产品已应用于企业前台、政务展厅、高端养老陪护等场景,2026年累计订单突破800台,是国内率先实现商业化落地的超仿生头部企业[3] - 鹿山新材成立于1998年,A股上市高新技术企业,近30年功能高分子材料企业,是机器人“电子皮肤”赛道领跑者,专注离电型柔性高密度多模态电子皮肤,具备从敏感材料、微结构设计、传感器制造、数据采集硬件、交互软件到算法处理六大环节全链路自研能力,产品已应用于机器人灵巧手、仿生智能机器人、AI玩具机器人等领域[3] - 金三智能成立于2010年,总部位于广东中山,拥有46000㎡智能制造基地,全球中高端仿生人偶市场占有率超25%,从2011年研制出全球首款TPE材质仿生人偶,到为2026年央视春晚提供“真假难辨”的仿生皮肤,在超仿真皮肤材料与精密成型工艺领域积淀15年,拥有68项知识产权,是超仿生人形机器人“皮囊”与“肌理”的顶级供应商[4] 鹿山新材财务表现 - 2026年上半年,公司实现营业收入7.39亿元,同比下降0.22%[4] - 归母净利润4455万元,同比增长179.55%[4] - 扣非净利润3229万元,同比增长1689.60%[4] - 热熔胶、功能性新材料等核心产品的盈利能力大幅改善[4] 合作基础与深化 - 华拟智能目前已成为鹿山新材电子皮肤产品的客户,双方已实现小批量订单合作,此次战略合作将在现有基础上进一步深化[4] 三方技术协同与举措 - 鹿山新材提供柔性传感智能系统(电子皮肤),赋予机器人“灵敏触觉”[6] - 金三智能打造仿生本体与精密传动,赋予“强健体魄”[6] - 华拟智能构建决策算法与智能系统,赋予“最强大脑”[6] - 联合研发:整合三方技术资源,攻关触觉感知与仿生机器人结合的关键技术,加速从实验室到工程化的转化[6] - 产品迭代:将触觉感知深度植入机器人本体,提升精密操作与柔性交互表现,打造兼具“情感温度”与“真实触感”的新一代超仿生人形机器人[6] - 市场协同:共享渠道与客户资源,开拓家庭陪伴、智慧康养、商务服务等多元场景,加速规模化落地[6]

具身新贵,3个月成为独角兽
投中网· 2026-09-14 10:56
以下文章来源于东四十条资本 ,作者韦香惠 东四十条资本 . 聚焦股权投资行业人物、事件、数据、研究、政策解读,提供专业视角和深度洞见 | 创投圈有趣的灵魂 将投中网设为"星标⭐",第一时间收获最新推送 作者丨 韦香惠 来源丨 东四十条资本 就在国内一级市场对具身智能的投资逐渐收紧之时,海外一家做机器人数据训练的公司,三个月融两 轮,已经跻身百亿独角兽行列。 不久前,机器人数据公司XDOF传出新一轮融资消息,估值约12亿美元,折合人民币超过百亿元。 距离公司今年6月宣布完成7000万美元A轮融资,仅仅过去约三个月。 XDOF成立于2024年,由Philipp Wu、Fred Shentu和Nemo Jin共同创立。公司的技术基础之 一,是伯克利机器人学习研究中发展出来的GELLO远程操作系统。 让我产生兴趣的是,这家公司既不做模型,也不造人形机器人,而是做着一门看上去并不性感的数据 生意——为机器人收集、整理和处理真实世界中的交互数据。但就是这样一家"卖数据"的公司,却 获得了 a16z、Thrive Capital 等明星机构的青睐。 目前XDOF的这笔融资仍属于拟议交易,具体融资金额、估值是否包含新资金等细 ...
“宁王”美团鼎晖一起投了一家芯片公司丨投融周报
投中网· 2026-09-14 10:56
核心观点 - 上周资本市场投融资活跃,聚焦硬科技、大健康、互联网/企业服务三大赛道,其中硬科技领域具身智能“大脑”受追捧,大健康领域地方国资参与度提升,互联网赛道智能眼镜成新宠 [4][5] 硬科技赛道 - 千诀科技完成数亿元A+轮融资,由元禾厚望、筱光资本、芯能创投、英诺天使基金、京铭资本、未来边际创投等参与 [4][7] - 博格科技完成近两亿元融资,由工业母机产业投资基金领投,苏创投与盈富泰克跟投 [8] - 氦星光联完成A2轮超5亿元融资,刷新国内空间激光通信赛道单笔融资纪录,2026年年内累计融资已超7亿元 [9] - 旌晟超导自今年3月成立以来连续完成种子轮、天使轮两轮近亿元融资,千乘资本、武岳峰鼎峰科创连续两轮参与 [10] - 赛那德完成新一轮近2亿元融资,投资方为五粮液基金、中美创投、兴证投资、浙创科技,为半年内第四轮融资 [11] - 矩量光启完成3亿元天使+轮融资,由国新基金领投,天使轮累计融资5亿元 [12] - 光啾科技完成数千万元天使轮融资,由鼎峰科创领投,浦东创投跟投,老股东中科创星持续加注 [13][14] - 中科类脑完成数亿元B+轮战略融资,由中车资本领投,银杏谷资本、水木基金、启迪基金跟投 [4][15] - 微纳核芯完成10亿元C1轮融资,由优势资本、元昊投资、金浦投资、阳光人寿、元禾璞华、德联资本、宽桥恒松、厚雪资本及美格智能、恒旭资本、华勤技术等产业方共同支持 [16] - 阿法龙完成超亿元人民币B轮融资,由梅花创投领投,德阳国资、宁波国资跟投 [17] - 小雨智造完成数亿元B3轮融资,投资方包括Blooming Star、新加坡Kamet Capital和国科盈峰基金 [18] - 扬州博恒完成数亿元A轮融资,投资方包括华映资本、中金资本、中建投、北京金融街资本、江苏省高投等 [19] - 费莫一科技完成近亿美元种子轮融资,由IDG资本领投,云启资本、滴滴出行、复星锐正、耀途资本、禾赛科技跟投 [20] - 纵苇科技完成2亿元Pre-C++轮融资,由经纬创投领投,顺为资本、蓝驰创投、昇葆资本等老股东跟投 [21] - 斯年智驾完成由悦达资本投资的新一轮战略融资 [22] - 星钥半导体完成新一轮超十亿元融资,由宁德时代溥泉资本领投,累计融资金额已超25亿元 [23] - 镭昱半导体完成近亿元Pre-A4轮融资,由招银国际资本领投,沣途资本、某产业方跟投 [24][25] - 上海星翼芯能完成Pre-A轮战略融资,由钧达股份、上海未来产业基金、临港蓝湾资本、南浔陆遥、新阳半导体相关产业投资人共同参投 [26] - 超维动力完成超5亿元天使+轮系列融资,由祥峰资本、方广资本、万石资本等加注 [27] 大健康赛道 - 优利科生物完成数千万人民币天使轮融资,由岚禾资本领投 [29] - 杰心医疗完成数千万元天使+轮融资,由承树投资领投,三江资本、乾融控股跟投 [30] - 威图医疗完成数千万元Pre-A轮融资,投资方为邦勤创投 [31] - 佳量脑科学连续完成C轮及D轮两轮融资,累计融资金额达数亿元人民币,C轮由启明创投领投,D轮由赛智伯乐、宽桥恒松及宁波国资等参与 [4][32] - 微光基因完成超亿元Pre-A轮融资,由元航资本及华方资本共同领投 [33] - 茵诺医药完成D轮近8亿元人民币融资,由元生创投领投,北京国管统筹管理的北京市医药健康产业投资基金、北京市先进制造和智能装备产业投资基金等跟投 [4][34] 互联网/企业服务赛道 - 记忆张量完成Pre-A+轮融资,由东方富海领投,上海国投孚腾资本追加投资 [36] - 中科世通亨奇完成近5亿元B系列融资,为赛道内单笔最大金额融资,由中国兵器集团下属南方德茂基金、北京市信息产业基金、联通创投等投资 [37] - 深空矩阵已完成亿元级天使轮融资,由鼎晖VGC、麟阁创投联合领投 [38] - 深度智控完成新一轮B+轮数亿元融资,由宁德时代领投,阿美投资、太平创新投资、广发信德、复星创富跟投 [39] - 亮亮视野完成超3亿元C+轮融资,投资方包括北京信息产业发展投资基金、北京市新材料产业投资基金及北京祥龙资产经营有限责任公司 [5][40] - 影目科技完成C3轮融资,由四川振兴科创基金领投,静安资本、市北高新、广州产投、四川中试、眉山中试及东坡国投跟投 [5][41] - 无问智科完成数亿元A轮融资,由洪泰基金领投,洪山资本、中电数融、狮城资本跟投 [42] - Articuler.ai完成数千万元种子轮融资,由麟阁创投领投,拙朴投资、小米联合创始人王川先生家族办公室跟投 [43] - 南芥智能完成近亿元人民币首轮融资,投资方为鼎信资本与南京市创新投资集团 [44] - 九章智电完成首轮数千万级战略融资,由中金资本旗下基金领投,星连资本、京成燕北共同跟投 [45][46] - 紫讯技术完成Pre-IPO轮融资,由国泰海通私募领投,凯辉基金、福建省省级政府投资基金及福州金榕集团跟投 [47] - 悦点科技已完成数千万元人民币Pre-A轮融资,由盈富泰克领投,水木创投跟投 [48]


信达国际港股晨报快-20260914
信达国际控股· 2026-09-14 10:54
报告核心观点 - 市场短期展望偏弱,恒指料考驗7月中下旬橫行區底部(約24,800點),因油價上漲壓抑港股表現[5] - 短期看好煤炭股,因第三季以來煤價表現較強,利好企業季績[2] - 市場已接近充份定價美聯儲本周加息,投資者將更關注沃汁的發言及點陣圖展望[5] - 海外AI大模型企業呼籲放緩開發速度,可能減少模型訓練的算力需求,不利AI產業鏈企業股價短期承壓[5] 市场指数与宏观数据 - 恒生指數收報24,806點,變動-0.60%,年初至今-3.22%[4] - 恒生國企指數收報8,246點,變動-0.34%,年初至今-7.49%[4] - 恒生科技指數收報4,321點,變動-0.23%,年初至今-21.67%[4] - 上證綜合指數收報3,888點,變動-1.18%,年初至今-2.03%[4] - 美國8月CPI按月升0.4%,符合預期,按年升3.4%[7] - 美國8月核心CPI按月升0.3%,高於預期的0.2%[7] - 密歇根9月消費者信心指數初值47.8,低於預期的51[7] - 美國8月民間部門每周平均實質所得上升0.2%[7] - 9月至今港股日均成交約2,200億港元,較8月的約2,530億港元進一步減少[5] - 上周五錄得44億港元的北水淨流入[5] 行业与政策动态 能源与石油 - 油價今早再上漲,料壓抑港股表現[5] - 沙特管道據報中斷,或致全球4%石油供應損失,管道向紅海延布港每日輸送約400萬桶原油[5] - 修復工作或需五至六周,分析認為修復周期不確定性是油市最核心的風險變數[8] - OPEC下調2026年全球石油需求增量預測至每日38萬桶,連續第五個月下調[8] - OPEC將2027年需求增量預測上調至每日236萬桶[8] - 發改委對國內成品油價格採取臨時調控措施,9月11日汽、柴油價格每噸實際上調260元、250元[7] - 特朗普重申伊朗戰事將在中期選舉後結束,屆時汽油價格將會快速下跌[8] - 伊朗與海灣國家就霍爾木茲海峽會議押後[8] - 美國據報限制穿越霍爾木茲海峽油輪防空時段[8] 人工智能与科技 - 海外AI大模型企業Anthropic CEO呼籲放慢提升AI模型能力的速度[5] - OpenAI CEO表示在相關安全問題解決前,今年不會推進上市[5] - 工信部印發《「人工智能+軟件」專項行動實施方案》,到2028年在重點行業打造100個智能體軟件標桿應用[6] - 國家數據局擬推動具身智能數據標準建設[6] - 工信部發布《智能網聯新能源汽車產業發展「十五五」規劃》,到2030年具備自動駕駛功能汽車實現規模應用[6] - 支付寶宣布首推「AI付.具身智能」,讓機器狗幫人買東西[9] - 小米集團發布目標說話人語音識別大模型Xiaomi-CocktailASR-1[9] - Anthropic點名阿里巴巴、小米集團、月之暗面及DeepSeek涉及未經授權下模型蒸餾[10] - 阿里巴巴今年5月至7月錄得超過1.51億次Claude互動,涉及超過3500個詐欺賬戶[10] - DeepSeek今年7月的14天內觀察到超過1200萬次蒸餾攻擊[10] - 小米發現超過40萬個請求透過代理服務路由至逾1500個賬戶[10] 汽车与新能源 - 工信部將實施汽車標準提升專項行動,引導企業擺脫低價路徑依賴[6] - 工信部到2030年目標:國內市場新能源乘用車、商用車在各自領域新車總銷量的佔比分別達到70%、40%[6] - 特朗普表示可接受中國車企在美生產汽車[7] - 特斯拉10月1日發布新一代Roadster跑車[10] - 特斯拉今年首8個月美國電動車市場佔有率達約52%,較去年同期增加9個百分點[10] - 特斯拉今年以來在美國銷量約32.54萬輛,按年跌16%[10] 金融与货币政策 - 市場預期9月16日美聯儲有85-90%的機會加息[5] - 聯儲局線人稱本周料加息,但只加息一次無法壓低通脹[7] - 市場預計明年6月累計加息次數至少達到3次[7] - 特朗普稱美國應享有全球最低利率[7] - 日本央行本周料加息0.25厘至1.25厘,創31年高[8] - 歐洲央行管委稱再大幅加息可能損害經濟增長[8] 消费与零售 - 香港科技探索公布8月HKTVmall訂單總商品交易額8.12億元,按年上升19.8%[11] - HKTVmall獨立客戶數目69.9萬名,創歷史新高,按年升12.38%[11] - 新城發展8月合約銷售金額約8.89億元人民幣,按年跌43.6%[11] - 新城發展首8個月累計合約銷售金額約81.07億元人民幣,按年跌40.2%[11] 具体公司动态 纳真科技(9856) - 今日起招股,全球發售1.72億股,每股發售價32.96元,集資最多56.7億元[9] - 一手100股,入場費3329.24元,預計9月22日上市[9] - 所得款項淨額中約52.9%投資新產品和技術的研發[9] 智谱(2513) - 溢價13%發債及折讓10%配股,共籌393.31億元[9] - 配售最多2196.5萬股新H股,每股配售價714元,較上周五收市價折讓9.96%[9] - 發行201.4億元人民幣於2027年到期的美元結算零息可換股債券[9] - 所得款項淨額中60%用於下一代GLM基礎模型及完全自訓練體系的研發[9] 月之暗面 - 目標到2026年底實現20億美元年化收入[9] - 年度經常性收入8月份已突破10億美元,高於6月份的3億美元[9] 百度集团(9888) - 旗下百度秒噠用戶商業應用逾500萬個[9] - 每天有近20萬人使用這些應用解決真實問題[9] - 企業付費用戶增速是個人版的14倍[9] - 上半年秒噠以33.4%的市場份額位居中國AI原生無代碼應用生成平台行業第一[9] 安踏体育(2020) - 收購Puma股權案獲國家市場監管總局無條件批准[10] - 今年1月宣布收購Puma SE的29.06%股權,現金對價每股35歐元,共15.06億歐元[10] 汇丰控股(0005) - 發行7.5億英鎊優先無抵押票據,年息6.061厘,於2035年到期[10] 中国生物制药(1177) - 擬通過收購目標公司股權收購正大天晴5%股權,代價為44.8億元人民幣[10] - 相當於約19倍LTM PE收購[10] 翰思艾泰(3378) - 擬溢價約33%配售最多1340萬份認股權證,集資最多4.86億元[10] - 發行價及認購價之總額每股36.36元,較上周五收市價27.4元溢價約32.7%[10] 博雷顿(1333) - 折讓17%配股籌1.71億元,每股配售價10.28元[11] - 所得款項淨額中60%用於投資及開發瓦西項目一期[11] 周大福(1929) - 在內地申請發行不高於100億元人民幣熊貓債券[11] 海天味业(3288) - 完成收購淘大食品全部股權[11] 京东集团(9618) - 收購德國電子產品零售商Ceconomy,交易補救措施傳遭競爭對手批評[11] - 歐盟委員會將於10月23日前就該交易作出決定[11] Anthropic - 傳IPO引入輝達涉資100億美元[10] - 目標集資額1000億美元,估值增至高達2.3萬億美元[10] - 已選擇NASDAQ作為上市地點[10] - 預計最快10月中旬開始IPO推介,擬11月美國中期選舉前幾日完成上市[10] 其他公司 - 翱捷科技(688220.SH)遞交來港上市申請,阿里巴巴持股約一成[9] - 華為三摺機Mate XT 2非凡大師9月12日開賣即售罄[9] - 華為Mate XTs採用10.2英寸京東方OLED三摺屏幕,售價由19999元人民幣起[9]
量产提速,出海与模型并进
国联民生证券· 2026-09-14 10:48
报告行业投资评级 - 报告未明确给出行业投资评级 报告的核心观点 - 人形机器人产业正沿“产线制造、场景验证、具身智能升级”三条路径推进[5] - 小鹏产线投运是从样机走向制造的重要进展,但仍需观察后续量产交付[5] - 无界动力K15抵达法国,为海外工业场景验证创造条件,实际作业效果有待确认[5] - 建议重点关注三个方向:具备量产交付能力的整机企业、核心零部件供应商、智能化基础设施企业[5] 根据相关目录分别总结 1 本周行情概览 - 9月7日至9月11日,人形机器人指数下跌2.63%,沪深300指数下跌0.83%[2][8] - 年初以来,人形机器人指数下跌9.99%,沪深300指数下跌2.59%[2][8] - 本周人形机器人指数成交额为10983亿元,较上周10986亿元基本持平,下降0.027%[2][8] - 本周人形机器人概念股涨幅居前的五个股票为:崇达技术(38.01%)、四会富仕(35.71%)、ST实达(33.53%)、华兴源创(28.34%)、长飞光纤(25.13%)[10] - 本周人形机器人概念股跌幅居前的五个股票为:摩尔线程(-31.10%)、天博智能(-26.03%)、宜安科技(-23.23%)、统联精密(-19.25%)、洛轴股份(-18.60%)[10] 2 人形机器人行业动态 2.1 小鹏IRON从人形机器人新产线自主走下 - 9月8日,小鹏宣布人形机器人产线投入运行,IRON完成产线制造后自主走下产线[5][14] - 该产线核心工序自动化率超过80%,并将汽车级制造能力引入机器人生产[14] - 当前进展体现的是产线建设与制造能力,后续规模交付情况仍需持续跟踪[14] 2.2 无界动力首批K15抵达法国 - 9月10日,《科技日报》报道,无界动力首批全尺寸K15机器人已抵达法国[5][17] - 计划在远景动力法国电池超级工厂开展精准上下料、料箱搬运等长程自主作业[5][17] - 首批K15已经交付,但法国工厂的现场部署尚未完成,实际作业效果仍待后续验证[17] 2.3 华南理工联合智元机器人验证全自主作业方案,覆盖多类真实工作场景 - 9月10日,华南理工大学披露,联合智元机器人围绕开放园区、应急处突和工业装配等工作场景开展技术攻关[5][18] - 完成多类全自主作业方案的系统开发与真机部署[18] - 相关成果在第二届世界人形机器人运动会上获得2金2银[5][18] - 展示了人形机器人在环境感知、任务决策、运动控制和灵巧操作等环节的系统集成能力[18] 3 人形机器人融资动态 3.1 超维动力完成超5亿元天使+轮系列融资,加速“数据—模型—本体”迭代 - 9月11日,超维动力披露完成超5亿元天使+轮系列融资[5][20] - 祥峰资本、方广资本、万石资本等参与投资[20] - 超维动力是一家全栈具身智能大模型公司,已发布具身大模型、数据采集方案、人形机器人本体KAI Bot及灵巧手KAI Hand等产品[20] - 本轮融资将用于加速“数据—模型—本体”迭代,并推动具身智能产品化落地[20] 3.2 斜跃智能完成数亿元天使+轮融资,推进家庭具身模型与本体研发 - 9月12日,斜跃智能披露完成数亿元天使+轮融资[5][21] - 线性资本、钧山资本、弘颐资本、隐山资本等机构参与投资[21] - 公司以家庭为第一落地场景,致力于构建面向真实物理世界的具身基础模型[21] - 融资完成后,将继续推进模型训练、算力与数据基础设施建设、核心团队扩充,以及家庭机器人本体研发和场景验证[21] 4 投资建议 - 本周人形机器人产业呈现“产线建设、工业场景验证、具身模型融资”三条并行主线[22] - 小鹏IRON从新投运的产线自主走下,核心工序自动化率超过80%,说明整机厂商正推进从研发样机到产线制造的转换[22] - 无界动力首批K15抵达法国,拟在电池工厂开展上下料和料箱搬运,海外工业场景的持续作业能力仍待部署验证[22] - 超维动力和斜跃智能本周披露新一轮融资,资金分别投向“数据—模型—本体”迭代,以及具身基础模型、数据与算力设施建设[22] - 方向一:建议重点跟踪整机厂商后续的产能爬坡、批量交付、客户复购,以及机器人在工厂中的连续运行时间和任务完成率[22] - 方向二:建议关注具备汽车级制造和质量管理经验、进入整机厂供应体系的关节模组、灵巧手、力觉与触觉传感器等供应商[23] - 方向三:建议关注能否在真机任务中形成可重复的数据采集、训练、评估和失败反馈闭环,重点考察跨场景任务成功率、人工介入频率及训练成本[24]

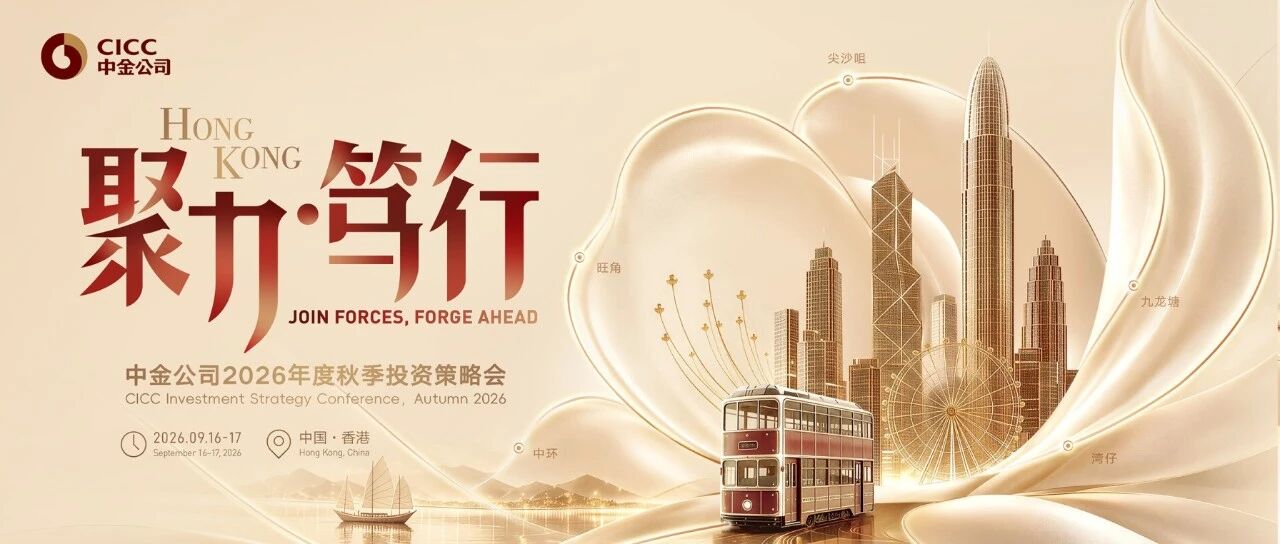
最新日程 | 聚力 • 笃行——中金公司2026年度秋季投资策略会
中金点睛· 2026-09-14 10:00
中金公司2026年度秋季投资策略会核心要点 会议基本信息 - 会议名称为“中金公司2026年度秋季投资策略会”,主题为“JOIN FORCES, FORGE AHEAD”,于2026年9月16日至17日在中国香港JW万豪酒店举行[1] 宏观经济与资产配置 - 中金公司首席经济学家缪延亮参与圆桌讨论“全球秩序重构下的资产配置”[4] - 圆桌讨论“全球宏观经济展望”由中金公司研究部执行总经理李昭和张峻栋主持[4] - 圆桌讨论“中国经济新叙事”嘉宾包括上海交大安泰经管学院特聘教授文一、美联储前助理副行长、凯丰投资CEO兼联席CIO,由中金公司研究部董事总经理张文朗主持[5] - 圆桌讨论“全球资金再平衡”聚焦跨境资本流动、中外资产吸引力与跨市场配置,嘉宾包括IMF高级投资官彭建华、富乔鑫资本CIO Steve CHANG、宝云资本资深基金经理吴宏奇[5] 人工智能与科技 - 中国人民银行货币政策委员会委员黄海洲发表主旨演讲“共启具身智能生产力新时代”[4] - 智元机器人联合创始人姜青松发表主旨演讲[4] - 圆桌讨论“AI离‘泡沫’还有多远?”嘉宾包括智谱华章董秘肖磊、未来资产环球投资首席战略官Phil S.LEE、南方东英权益投资主管邵尉、AI人工智慧落地应用协会CEO陈人杰、景顺长城总监基金经理农冰立[6][7] - 圆桌讨论“中国AI产业链、供应链与生态圈”嘉宾包括金山办公副总裁徐柳、亨通光电副总裁兼董事会秘书、MiniMax副总裁、网易智企副总经理、后摩智能联合创始人项之初[7] - 圆桌讨论“AI新模式、量化投资新前沿”嘉宾包括Man Group系统量化投资部中国策略负责人方子昂、平方和创始合伙人三次勇[6] 行业与市场专题 - 圆桌讨论“互联网平台价值重构”聚焦商业化道路、产业布局与股东回报,嘉宾包括滴滴企业融资负责人宋昊洁、Aberdeen资深投资经理Bush CHU、前沿科技投资人郑迪[7] - 圆桌讨论“AIDC基建新趋势”聚焦痛点、重新和破局,嘉宾包括中集集团董秘吴三强、立敏达上海研发总经理单筱军、玉柴国际运营总经理Kelvin LAI[7] - 圆桌讨论“不一样的中国出版2.0”嘉宾包括奇瑞汽车执行副总裁张贵兵、极智嘉首席财务官刘红岩、星源材质投资负责人沈熙文[8] - 圆桌讨论“中国香港Web3产业发展的机遇与挑战”嘉宾包括HashKey集团CFO朱明华、富途集团董事总经理、华夏基金(香港)战略总监[8] - 圆桌讨论“关键金属的新时代”嘉宾包括万国黄金集团董事长高明清、中国黄金国际CEO国际事务代表、腾远钻业董事长[8] - 圆桌讨论“服务消费下一站”聚焦效率与体验的再定价,嘉宾包括启承资本创始合伙人张鑫钊[8] - 圆桌讨论“中国创新药,突破与国际化”嘉宾包括科伦博泰生物首席财务官周泽剑、中国生物制药执行董事谢沂、先通医药CEO唐艳曼[9] - 圆桌讨论“红利资产掘金”聚焦龙头壁垒与确定性溢价的共振,嘉宾包括海澜之家董秘、海井国际运营中心总经理、北京控股董秘[9] 金融与商品市场 - 圆桌讨论“香港离岸人民币枢纽建设与资本项目开放”嘉宾包括中国银行香港金融研究院高级策略规划师席帅、金管局外事部主管袁兆勇[5] - 圆桌讨论“全球地缘变局下的商品投资及能源趋势”嘉宾包括招商轮船董秘孔康、SP Global成品油资深分析师Grace Lee[5][6] - 圆桌讨论“中国国债期货的开放与发展”嘉宾包括香港交易所宏观衍生产品发展主管周兆平、富达国际亚洲固定收益主管朱蕾、渣打银行大中华区宏观交易主管熊喜文、中金公司固定收益部衍生品交易主管王心之[6]
【申万宏源策略】周度研究成果(20260907- 20260913)
申万宏源研究· 2026-09-14 09:27
核心观点 - 当前市场处于短期找不到突破方向的阶段,全球资产配置环境受通胀预期高企和美债收益率问题压制,但9月美联储议息会议后可能出现小级别反弹窗口 [8] - 红利资产正从补涨逻辑转向配置逻辑,主动资金配置已降至历史低位,险资持续强化长期权益配置 [19] - 中长期看,27年AI产业趋势新共识形成后,资金正循环仍有空间,大波段上涨行情可重建 [8] 大势研判 - 短期通胀预期高企,中期高美债收益率问题尚无化解路径,美联储加息不是解决问题办法,而是中期问题结果 [8] - 资本市场对美债、通胀、加息相关扰动仍敏感,全球资产配置环境偏向中期压制 [8] - 9月美联储议息风险正在释放,议息会议后可能是小级别反弹窗口 [8] - 中期看,26年三季报通信和电子业绩消化估值进程初步到位,AI算力链可能分化走强,科技主题可能重新活跃 [8] - 长期看,27年AI产业趋势新共识形成,资金正循环仍有空间共振,大波段上涨行情重建 [8] - 当前神似14年上半年,短期调整,中期震荡休整波段延伸 [9] - 9月下旬反弹窗口被压缩,更关注中期业绩消化估值后,27年业绩增速相对26年继续加速的算力通胀环节,重点关注存储、高端CCL、PCB和电容 [9] - 科技主题演绎是酝酿新阶段投资主线的过程,短期市场逆风但市场对AI产业进步挖掘不充分,为后续反弹阶段主题轮动保留空间 [9] - 非科技方向跑赢时间拉长,高股息资产有绝对收益时间拉长,非科技赛道中期重点方向包括CXO、创新药、煤炭、航运、贵金属、工业金属和基础化工 [9] - 高股息和科技赛道呈“跷跷板效应”,基于“中证800指数权重–26Q2公募基金持仓权重”寻找高股息资产,重点关注银行、非银金融、食品饮料和公用事业 [9] 行业比较 - 新能源车:高油价压制燃油车需求,新能源购置税优惠和以旧换新补贴规则结构性调整,叠加2025年同期高基数,导致8月乘用车销量下滑23.6% [13] - 大模型:GPT-6 Astra新模型全量推送带动调用量激增,Token均价同步回升6.8% [13] - 9月10日DeepSeek V4.1 Flash上线并下调价格,后续随着调用量提升可能对Token均价形成压力 [13] - 有色金属:8月美国PPI同比上涨5.4%超预期,CPI同比上涨3.4%与7月持平,符合市场预期 [13] - CME FEDWATCH工具显示年内美联储9月加息概率上升至接近90%,国际金属价格普遍承压回落 [13] - 光伏:需求疲软下产业链各环节价格走弱,组件端采购谨慎,电池片价格继续承压,中游硅片价格再度松动 [15] - 电池:SMM对碳酸锂库存统计口径调整打破持续去库叙事,叠加9月国内产量环比增长和矿端到港增加,供需矛盾加剧,带动锂盐和材料上下游价格普遍回落 [15] 资产配置 - 黄金中长期中枢趋升,核心逻辑是美国财政赤字居高不下与去美元化 [16] - 年内交易重点跟踪美债利率的周期性波动与波动率等指标 [16] - 近期主要锚点是美债利差(30Y-10Y),实际利率无法解释2026年3月以来金价再度大幅上涨,期间10Y实际利率(最新2.45%)并未同步回落 [16] - 伦敦金现3月高点一度接近5278美元,最新仍运行在4387美元附近 [16] - 30Y-10Y美债利差(最新2.82%)是金价反转的核心定价变量,背后体现美元信用风险溢价上行 [16] - 2024年以来金价与全球权益滚动相关性基本高于0.9,沪金对中证全指0.93、恒生0.92、MSCI美国0.90,黄金更多体现为美元信用对冲和替代,而非传统负相关避险品 [16] 主题投资 - 量子科技:IBM新量子处理器以重置提速提升电路吞吐,加快单位时间内的采样实验 [17] - 生物制造:浙江糖能科技万吨级HMF基地一期竣工 [17] - 氢能和核聚变:8月30日,上海电气核电设备有限公司承担的七套BEST TF线圈盒核心线圈盒研制任务圆满收官 [17] - 脑机接口:山海医疗刺激记录电极获批,补齐DBS术中“设备+耗材”链路 [17] - 具身智能:梅卡曼德港股上市,呈现机器人视觉组件的跨本体供应模式 [17] - 6G与商业航天:星河动力智神星一号首飞入轨,完成首款液体火箭飞行验证 [17] 红利策略 - 主动资金对红利资产配置已降至历史低位,再平衡潜力仍在积累 [19] - 险资持续强化长期权益配置,五大上市险企FVOCI股票规模较2025年末增长28%至1.29万亿元,占全部股票投资比重升至45.9% [19] - 2026年8月发布的《保险公司资产负债管理办法》进一步明确净投资收益覆盖负债成本要求,稳定现金流与可持续分红资产配置价值进一步凸显 [19] - 2026年中报分红由快速扩容转向结构分化,派息家数微增、金额微降,主因分红比例回落而非盈利下滑 [19] - 银行、石油石化、通信和非银金融四大行业贡献约71%的分红金额,头部集中仍然显著 [19] - 六大行中报分红率由30%升至31%,分红底线进一步抬升 [19] - 成长制造领域现金回报能力改善 [19] - 红利内部配置应沿“确定性主线—盈利弹性—标的精选”三层展开 [19]

中东局势动荡,能化高位震荡:申万期货早间评论-20260914
申银万国期货研究· 2026-09-14 08:44
文章核心观点 - 中东地缘政治局势紧张,特别是霍尔木兹海峡和曼德海峡,导致能源化工品价格高位震荡,原油价格走强,而贵金属受高利率环境压制,但中长期有支撑 [1][4][24] 宏观与市场环境 - 美国8月CPI同比3.4%,环比+0.4%,核心CPI环比+0.3%,显著高于预期0.2%,CME美联储观察显示9月加息25bp概率上行至87.3% [1] - 美联储议息会议于9月15-16日召开,市场关注议息会议结果 [1][4] - 欧洲央行宣布加息25个基点,预计通胀将长期远高于目标 [13] - 美国8月PPI同比上涨5.4%,高于市场预期 [13] - 国内8月出口、进口连续4个月同时保持两位数增长,CPI同比上涨0.8%,PPI同比上涨3.8%,环比均有所扩大,主要受能源价格上涨影响 [13] - 国务院专题学习聚焦高质量推进城市更新、促进城市内涵式发展 [13] 能源化工 原油 - 原油夜盘上涨4.96% [1][2][14] - 海湾合作委员会六国外长计划于9月14日在阿曼塞拉莱同伊朗外长阿拉格齐举行会晤,由阿曼居中斡旋,目标是争取各方支持一份临时安排,管控霍尔木兹海峡商船通航秩序 [2][14] - 沙特阿拉伯能源部11日发表声明,该国东西输油管道的利雅得段及麦地那地区段10日上午多次遭袭,已对该管道采取预防性关闭措施,袭击造成一些人员受伤 [2][15] - 国际能源署发布9月份《石油市场月度报告》,预计2026年全球石油日均需求将下降250万桶,这一降幅比上个月的预测还要多94万桶 [2][15] - 霍尔木兹+曼德海峡双线紧张,沙特关键输油管道遭伊拉克方向无人机袭击,也门胡塞-沙特持续互袭,曼德海峡通行船舶明显下降,红海航运风险持续 [1] - 伊朗-阿曼将在9-14举行海峡通航安全磋商,市场期待缓和信号 [1] - 受乌克兰无人机袭击俄罗斯炼油厂影响,8月印度成为俄罗斯最大燃料进口来源国,占俄罗斯当月创纪录燃料进口总量的70%,8月俄罗斯进口石油产品17.2万吨,创月度历史新高,为此前纪录7倍以上,8月俄罗斯化石燃料出口收入同比下降8%至6.04亿欧元/日 [9] 甲醇 - 甲醇夜盘上涨0.91% [3][16] - 国内煤(甲醇)制烯烃装置平均开工负荷在73.35%,环比上升4.17%,受东部MTO企业开车、降负均存和西部一体化项目开车影响 [3][16] - 截止9月10日,国内甲醇整体装置开工负荷为70.76%,环比下降0.36个百分点,较去年同期下降1.99个百分点 [3][16] - 西北地区开工负荷为75.16%,较上周下降0.49个百分点,较去年同期下降4.38个百分点 [3][16] - 沿海地区甲醇库存在57.02万吨(处于历史中等偏下位置),相比9月3日下降8.75万吨,跌幅为13.30%,同比宽幅下降62.19%,整体沿海地区甲醇可流通货源预估14.70万吨附近 [3][16] - 预计9月11日至9月27日中国进口船货到港量为31.60万-32万吨 [3][16] 橡胶 - 国内外新胶开割持续推进,胶水产量释放,但泰国主产区正值雨季,降雨仍影响割胶节奏,保税区库存小幅去化,国内供应压力减轻 [17] - 需求端进入传统旺季,但临近中秋、国庆双节,开工或有下滑 [17] - 厄尔尼诺预期仍存,限制后期供应预期,胶价本周持续上涨后利好释放,继续上行仍需依赖供应上实质短缺,短期走势预计高位震荡 [17] 聚烯烃 - 聚烯烃高开回落,夜盘暂时收阳,线性LL中石化上调200,中石油部分上调100,拉丝PP中石化部分上调100,中石油平稳 [18] - 基本面角度,中东美伊之间消息较多,保持着博弈中谈判的趋势,美伊继续斗法,原油价格重心上涨 [18] - 聚烯烃自身供给和需求都在逐步恢复,下游需求驱动确定,但价格重心连续上行后,仍需关注下游消费跟进的力度 [18] 玻璃纯碱 - 玻璃期货收长上影线阴线,上周玻璃生产企业库存6577箱,环比下降237万重箱 [19] - 纯碱期货收阴线,上周纯碱生产企业库存185.1万吨,环比下降2.8万吨 [19] - 北京和上海均出台了房地产相关的消费支持政策,短期玻璃面向消费玻璃需求旺季预期增加,库存连续消化 [19] - 纯碱方面,开工率下降,库存本周回落,弱势格局下改观有限,化工碱的利润情况不佳,未来存量库存消化仍需要时间 [19] PX - 夜盘主力合约跌0.34%,装置陆续重启,开工回升,截止9月10日,PX负荷76.8%,周环比+0.3个百分点 [20] - 福建联合100万吨负荷提升,乌鲁木齐石化100万吨9月7日停车检修两周,福化集团160万吨一条9月初重启,另一条线9月中重启,盛虹炼化400万吨两条线均已重启,扬子石化89万吨计划在9月下和10月下分批重启 [20] - 下游PTA开工同步回升,PX供需双增,但下游PTA增幅更大,9月将延续去库对其加工费有支撑,终端需求偏弱对价格形成压制,绝对价格跟随成本波动 [20] PTA - 夜盘主力合约涨0.32%,装置重启提负,开工率震荡回升,截止9月10日,PTA负荷69.9%,环比+2.0个百分点,同比-6.9个百分点 [21] - 福海创450万吨9月初重启提负,逸盛大连225万吨预计9月中重启,恒力石化220万吨恢复正常、中泰石化120万吨9月中有短停计划、福建百宏当前8成负荷预计9月中恢复,三房巷150万吨预计9月中重启 [21][22] - 终端需求疲弱和聚酯利润不佳,聚酯减产保加工费,开工率进一步下行,对PTA需求偏弱 [22] - PTA供应震荡回升,下游负荷持续下降,对价格形成压制,但库存偏低对价格亦形成支撑,预计PTA价格跟随成本维持区间偏强震荡 [22] 乙二醇 - 夜盘主力合约跌0.57%,油制装置继续提负,合成气装置将陆续重启,综合开工率继续回升 [23] - 截止9月10日,乙二醇综合开工率74.94(+2.21)%,油制开工率77.11(+2.60)%,合成气制开工率70.89(+1.48)% [23] - 截止9月7日,乙二醇华东主港库存12.0(-2.3)万吨,进口到货有限,港口库存继续创历史新低 [23] - 乙二醇国内装置重启提负供应震荡回升,进口短期内难有明显改善,后续预计边际回升,需求端因下游开工维持低位需求表现一般 [23] - 乙二醇供应紧张的局面趋于边际缓解,行情将维持近强远弱的格局,中东局势再度紧张导致价格走强,预计短期维持偏强走势 [23] 金属 贵金属 - 夜盘贵金属震荡回落,美国8月核心CPI环比超预期回升,9月加息概率提升至接近90%,叠加中东地缘局势紧张,国际油价持续走高,短期高利率环境压制贵金属走势 [4][24] - 中长期来看,美债信用风险重定价推动"去美元化"趋势延续,全球央行购金趋势不改,我国央行连续22个月购金,叠加地缘政治风险反复扰动,将为黄金价格构筑坚实底部支撑,黄金中长期价格中枢仍具备向上运行的基础与动力 [4][24] - 白银、铂金、钯金兼具金融与工业双重属性,整体跟随贵金属板块运行,向上弹性打开依赖工业需求的配合 [4][24] 铜 - 夜盘铜主力合约收低0.5%,精矿供应延续紧张状态,冶炼利润处于盈亏边缘,冶炼产量环比回落 [25] - 国家统计局数据显示,电源光伏和风电新增装机负增长,汽车产销和地产负增长,家电排产下降 [25] - 短期铜价可能区间波动 [25] 锌 - 夜盘锌主力合约收低0.91%,锌精矿加工费持续低位,精矿供应阶段性紧张 [26] - 国家统计局的国内锌冶炼产量月度小幅下降,中钢协统计的镀锌板库存总体高位 [26] - 基建投资累计增速负增长,汽车产销和地产负增长,家电排产下降 [26] - 锌价短期可能区间波动 [26] 铝 - 夜盘沪铝下跌0.79%,中东地缘冲突升级、油价高位、通胀数据超预期以及处于高位的长端美债利率,美联储加息预期趋紧,宏观层面支撑或有弱化 [27] - 国内传统消费淡季临近尾声,下游型材、线缆、板带箔的开工率均不同程度企稳回升,"金九银十"季节性旺季或在逐渐启动中 [27] - 最新国内主流消费地电解铝锭库存为79.6万吨,环比去库0.6万吨,铝锭社会库存去库趋势延续但降库速度有所放缓 [27] - 海外伦铝去库也在同步延续,9月9日LME铝库存为24.43万吨,环比上周下降175吨 [27] - 远期海外铝供给缺口整体往收窄方向走,铝价上方空间承压,但短期供应弹性受限、部分地区铝锭高升水加上传统需求旺季,下方存有支撑 [27] 双焦 - 上周五夜盘双焦盘面窄幅震荡,焦煤总持仓环比基本持平 [29] - 上周矿山的焦煤产量环比小幅增加,9月上旬的蒙煤通关量亦有所回升,焦煤供应边际改善,但同比仍存在明显降幅 [29] - 铁水产量维持韧性支撑当前双焦刚需,但超9成钢厂亏损的低利润势必会通过减产影响后市双焦需求 [29] - 当前焦化厂的焦煤库存可用天数已高于去年同期水平,节前补库力度不宜高估 [29] - 判断短期双焦盘面震荡走弱,后市重点关注铁水产量拐点、供应恢复情况、以及旺季终端需求成色 [29] 农产品 生猪 - 全国生猪均价10.87元每公斤,下跌0.05元,养殖端北方部分出栏增量,南方基本维持,整体成交一般 [30] - 屠企采购顺畅,计划完成较好,市场整体供大于求,养殖端销售承压 [30] - 近期二次育肥补栏情绪谨慎,多观望等待触底,辽宁零星进场,山东观望为主,江西惜售,两广观望触底 [30] - 出栏方面适重猪源顺势出栏,部分存压栏观望,预计短期猪价延续震荡偏弱调整 [30] 蛋白粕 - 夜盘豆菜粕偏弱震荡,根据usda9月供需报告,2026/27年度美豆种植面积上调至8686.5万英亩,大豆单产上修0.1蒲/英亩至52.8蒲/英亩,对应总产量上调1600万蒲,达到45.35亿蒲,整体产量预估高于此前市场预估 [31] - 单产超预期上调以及美豆天气炒作窗口即将关闭,随着美豆后期逐渐收割上市将给豆类市场带来压力,短期豆粕或有调整压力 [31] 油脂 - 夜盘油脂偏弱运行,马来西亚8月棕榈油产量为1817499吨,环比增长1.39%,出口为1294664吨,环比减少7.50%,库存量为2824488吨,环比增长7.48% [32] - 短期产地高库存仍旧压制价格表现,厄尔尼诺预期下远月棕榈油和菜油供应都将受到影响,中长期油脂价格仍有支撑 [32] 棉花 - 郑棉主力隔夜延续偏弱走势,受厄尔尼诺天气预期提振,市场风险偏好上行,棉价走强 [33] - 美棉主产区长势显著走弱,德州产区表现低迷,新季减产预期发酵,推升美棉价格,带动郑棉跟涨 [33] - 郑棉主力此前已处于价格高位,近期有回落迹象,预计短期维持震荡偏弱走势 [33] 白糖 - 郑糖主力跟随原糖走势小幅下行,国际糖市,厄尔尼诺预期引发东南亚、南亚甘蔗减产担忧 [34] - 巴西压榨高峰下制糖比偏低,糖产量预计明显下降,印度调减乙醇用蔗、放开食糖进口,多重利多推升国际糖价 [34] - 国内基本面偏弱,高库存压制现货,新榨季仍有增产预期,外盘走强导致配额外进口糖利润收窄,进口或回落,郑糖短期依赖外盘驱动 [34] 航运指数 集运欧线 - EC上涨3.57%,目前市场以淡季运价博弈为主线逻辑,中东地缘和红海复航进展会对市场造成阶段性的影响,尤其是近期胡塞武装下场对于欧线的溢价影响较为明显 [35] - 当前市场依旧提前计价淡季运价下行空间,以目前10合约-09合约的价差来看,市场对于9月底至10月中下旬的运价仍有大柜500美元左右的下行空间计价 [35] - 参考往年国庆假期情况,wk40和wk41的国庆假期期间报价基本一致,去年马士基在wk40调降后,wk42起开始温和上涨,周均大柜涨幅在100-150美元 [35] - 若按照常规周均大柜降幅的中性降幅空间和运价季节性测算,10合约或仍有部分修复空间,关注马士基在wk40的开舱情况及地缘变化可能带来的溢价影响 [35] 品种观点 - 股指(IH)、股指(IF)、股指(IC)、股指(IM)均为谨慎偏多 [6] - 国债(TL)、国债(T)、国债(TF)、国债(TS)均为谨慎偏多 [6] - 原油、甲醇、橡胶、乙二醇、黄金、白银均为谨慎偏多 [6] - 焦煤为谨慎看空,焦炭为谨慎偏多 [6] - 集运欧线无明确判断 [6]
整玄学?太乙圣莲拟花30亿元复活哪吒汽车!网友:救哪吒还得靠太乙真人;某机器人老板轰行业虚假收入,银河通用回怼;OpenAI今年不会上市
雷峰网· 2026-09-14 08:30
哪吒汽车重整 - 合众新能源(哪吒汽车母公司)破产重整计划草案显示,浙江太乙圣莲企业管理合伙企业拟出资30亿元换取约70.62%股权,其中11.67亿元用于清偿债权和破产费用,18.33亿元用于补充流动资金 [5][6] - 合众新能源未来规划分三阶段:第一阶段复产哪吒X车型,目标年销量1万台,主要面向海外市场;第二阶段推出适合亚非拉地区车型,目标年产30万台;第三阶段打造全球化智能车型,争取年产值400亿元并启动IPO [6] 机器人行业争议 - 梅卡曼德创始人邵天兰炮轰部分具身智能企业存在收入造假嫌疑,通过关联交易制造虚假营收,并直接点名银河通用 [9] - 银河通用发布声明称相关谣言为不实信息,已向公安机关报案,并发布长文《具身智能是一场长跑,我们只与时间赛跑》回应 [9][10] - 网传千寻智能、星海图、星动纪元三家头部企业被同行举报,千寻智能回应称信息不实,星海图表示暂不清楚,星动纪元暂无回应 [12] 苹果折叠屏手机 - 苹果折叠屏手机项目在2020年前后受华为、三星折叠屏手机影响提速,库克拍板确定战略方向 [13] - 苹果最早概念之一为可展开成平板电脑的iPad mini,库克亚洲之行后判定必须入局折叠屏赛道 [13] 小米人事与业务 - 小米任命唐力为国际业务部副总裁兼南亚地区部总经理,向曾学忠汇报,唐力此前负责东南亚市场 [13] - 2025年第二季度,小米在东南亚市场出货470万台,市占率19%,超越传音和三星,时隔四年成为东南亚最大智能手机制造商 [14] - 小米有意将大家电产品出海经验复制到南亚市场,计划在印度推出空调、冰箱和洗衣机等大型家电 [14] 北京无人机新规 - 北京市通过新修订《无人驾驶航空器管理规定》,自2026年11月15日起实施,全域为管制空域,禁止飞行、持有、存放无人机及其核心部件 [14][15] - 特殊保障单位需建立安全管理制度,特殊情形飞行按国家规定执行,原《信息核实办法》同步停止执行 [15][16] 第一学历歧视 - 一名专科第一学历的硕士求职者通过某头部互联网大厂5轮面试后,因第一学历非全日制本科被拒绝入职 [16] - 调查显示7成硕士及以上求职者遭遇过第一学历限制,本科毕业于985/211的录用成功率是双非院校的1.8倍 [17] 苹果iPhone 18 Pro预售 - iPhone 18 Pro系列于9月12日晚开启预购,起售价9999元和10999元,首批货源数分钟售罄 [19] - 淘宝闪购数据显示,预售首小时销售额较iPhone 17 Pro系列翻倍,18 Pro Max 256GB勃艮第酒红色最受欢迎,全系硬件成交额较平日增长超25倍 [19] 阿里健康人事 - 余涌出任阿里健康执行董事、董事会主席兼CEO,沈涤凡卸任但继续担任执行董事,将投入AI在医疗健康领域落地 [19][20] - 余涌2005年加入阿里,拥有20余年大消费和电商经验,曾长期执掌1688平台 [20] 智谱融资 - 智谱完成约50亿美元融资,包括约20亿美元股份配售及约30亿美元可转债发行,用于下一代GLM模型、完全自训练及算力基建 [20] - 股份配售价每股714港元,折让约9.96%,可转债零息结构,发行价为本金100.5%,初始转股价每股892.50港元 [20] 月之暗面 - 月之暗面辟谣创始人及员工被带走传闻,称纯属虚构,已向公安机关报案 [21] - 公司年度经常性收入ARR在8月突破10亿美元,6月仅约3亿美元,预计到年底翻倍至20亿美元,核心产品为7月发布的Kimi K3 [21] 阿维塔科技 - 阿维塔科技回应称王辉仍为董事长兼长安汽车执行副总裁,分管部分海外业务,此前传闻其被调去负责长安海外业务 [24] - 王辉一年前上任的核心任务是推动阿维塔完成IPO,但进展不顺利,陈卓被聘为长安汽车副总裁 [24][25] 工信部AI+软件行动 - 工信部印发《“人工智能+软件”专项行动实施方案》,目标到2028年覆盖2万家规模以上软件企业、打造100个智能体软件标杆应用 [25] - 2025年软件行业整体营收达15.48万亿元,方案从软件生产变革、产品智能化升级等六个维度部署 [25] 荣耀魔法画报事件 - 当事人张先生澄清母亲心梗事件与荣耀手机无关,因家庭变故情绪激动误解手机问题,发帖部分内容与实情不符并致歉 [25][26] - 荣耀表示对张先生母亲去世表示哀悼,出于人道主义关怀不予追究 [26] 百度百家号更名 - 百度旗下百家号App将于9月22日更名为“百度直播伴侣”,聚焦直播功能,用户账号信息、历史数据及收益不受影响 [26] 胖东来新员工合同 - 胖东来创始人于东来宣布新招员工为学员性质,合同四年不续签,部分适合带教人员可转为“培训师傅” [27][28] - 未达标员工无合格证书,公司将在官网公布合格名单 [28] OpenAI上市与安全 - OpenAI CEO奥尔特曼确认今年不会上市,公司专注于AI安全,认为不能冒哪怕10%杀死所有人的风险 [29] - Anthropic CEO和马斯克也呼吁放慢AI发展步伐,OpenAI已于6月以保密形式提交IPO文件但上市时间未定 [29][30] 英伟达投资Anthropic - 英伟达据悉正洽谈向Anthropic IPO投资高达100亿美元,Anthropic拟通过IPO募资至多1000亿美元,估值约2万亿美元 [32] 大众汽车重组 - 大众汽车重组协议将带来约160亿欧元成本,主要用于裁员和关闭工厂,计划再减少约5万个岗位 [33] - 结束埃姆登和茨维考工厂生产各耗资约10亿欧元,内卡苏尔姆和汉诺威工厂各约20亿欧元,预留约100亿欧元用于全球裁减6万个岗位 [33] 三星Galaxy S26涨价 - 三星计划自2026年10月1日起在韩国上调Galaxy S26全系售价,统一涨价149,600韩元(约745.8元人民币),受内存涨价影响 [35][36] - 经销商担忧提价拖累销量,消费者可能暂缓换新,二手手机市场预计走强 [36]


陆家嘴财经早餐2026年9月14日星期一
Wind万得· 2026-09-14 08:23
全球宏观与政策 - 本周为“超级央行周”,美联储、日本央行、英国央行将公布利率决议,市场聚焦美联储动向[1][6] - 美国总统特朗普表示美国应拥有全球最低利率,白宫国家经济委员会主任哈塞特称特朗普和自己都认为没有理由加息,特朗普尊重美联储主席沃什独立性[2][6] - 中信证券认为9月美联储加息落地是市场调整临近尾声的信号,AI是少数能抵抗利率上行的板块,建议维持AI+能化结构,AI叙事偏向北美链[9] - 中信证券指出上周美债收益率飙升,反映投资者对通胀预期上行、美联储加息在即及美国财政压力的担忧,维持港股红利策略推荐,但需考察现金流稳定性与分红可持续性[9] 地缘政治与能源 - 阿曼外交部宣布原定9月14日在塞拉莱举行的地区会议推迟,伊朗此前表示将与海湾国家就霍尔木兹海峡商业航运安全航线交换意见[3][6] - 美国能源部长赖特提醒原油交易商不要期待霍尔木兹海峡问题取得突破,市场仍需依靠替代运输方案,每日可输送1000万桶原油及石油产品[21] - 消息人士称沙特输油管道中断,若数日内不能恢复,全球石油供应恐损失4%,沙特在延布港储存仅够维持5至7天出口[6][21] - 8月印度成为俄罗斯最大燃料进口来源国,占俄罗斯当月创纪录燃料进口总量的70%,俄罗斯8月进口石油产品17.2万吨创历史新高,为此前纪录7倍以上,8月俄罗斯化石燃料出口收入同比下降8%至6.04亿欧元/日[21] - 美国总统特朗普表示伊朗战事将在11月美国国会中期选举后立即结束,伊朗方面“非常希望达成协议”[19] AI与科技行业 - 美国三大AI巨头Anthropic、OpenAI与SpaceX首席执行官联手呼吁放缓AI开发步伐,市场担忧该消息或冲击英伟达、博通、AMD等AI相关股票[4] - OpenAI首席执行官山姆·奥特曼表示公司重点放在AI安全问题上,今年不适合IPO,OpenAI最早明年上市[4] - Anthropic、OpenAI和谷歌讨论合作成立人工智能行业标准机构,OpenAI CEO支持成立面向AI行业的测试和审核机构[15] - Anthropic已将首次公开募股选定纳斯达克交易所,目标10月上市,估值或达2万亿美元[19] - 智谱宣布完成约50亿美元融资,包括约20亿美元股份配售及约30亿美元可转债发行,用于下一代GLM模型及算力基础设施,可转债采用零息结构,初始转股价每股892.50港元[20] - 图灵量子正式发布TuringQ Gen3大规模芯片级可扩展光量子计算机,基于高速可编程薄膜铌酸锂光量子芯片,构建全芯片化、模块化、可扩展整机架构[17] - 国家主席习近平在金砖国家领导人第十八次会晤上提出人工智能开源普惠倡议等5项倡议[7] - 国家数据局党组书记刘烈宏主持召开具身智能座谈会,将加强科学布局,适时推动具身智能数据标准建设[12] 半导体与硬件 - 英伟达CEO黄仁勋回应“循环融资”质疑,强调投资前确认被投资方有真实合同,见过的合同总额达1000亿美元[16] - SK集团会长崔泰源表示正在蔚山建设的AI数据中心容量已扩大至近900兆瓦,该中心由SK集团与亚马逊AWS联合开发,预计投资7万亿韩元(52亿美元),计划2027年下半年投入运营[16] - 现代汽车与美国Waymo合作,将现代整车制造能力与Waymo Level 4自动驾驶技术结合,计划2026年第四季度开始交付搭载Waymo系统的IONIQ 5机器人出租车[16] - IDC报告显示2026年第二季度全球服务器市场厂商收入达1663亿美元,同比增长52.0%,环比增长35.7%,创历史最高单季纪录,AI基础设施投资是核心驱动力[18] 市场与指数调整 - A股北证50指数样本股定期调整于9月14日生效,调入4只、调出4只;科创50指数三季度调整于9月11日生效,更换5只样本;港股恒生生物科技指数调整于9月11日实施,9月14日生效[9] - 纳斯达克交易所预计SpaceX在纳斯达克100指数权重将从约1.28%升至约2.82%,将促使追踪该指数的指数基金和ETF新增数十亿美元买入规模[19] - 韩国主要证券交易所于周一开启延长交易,常规交易下午3点30分收盘后,本土股票可继续交易至晚上8点[6][19] - 9月13日伊朗德黑兰证券交易所基准TEDPIX指数收涨2.11%,报7431450点[19] 公司动态 - 中金公司吸收合并东兴证券和信达证券获批,A股股票自9月15日开市起连续停牌[1] - 证监会官网披露中远海运重工股份有限公司获上市辅导备案登记,拟在A股IPO,由中金公司、招商证券联合辅导[9] - 沈鼓集团主板IPO发行价4.39元/股,网上中签率0.047%[11] - 金安国纪产品纳入英伟达、华为供应链认证信息不实[11] - 超声电子目前无产品供货给英伟达[11] - 恺英网络预估出资2.98亿美元间接参股韩国Wemade[11] - 鸡路钢构签订3.75亿元钢结构材料锁价合作协议[11] - 江化微与上海化工研究院签署战略合作框架协议[11] - li-重工首次回购62.39万股A股[11] - 尚品宅配拟出售不超2%已回购股份[11] - 雷电微力陈发树拟减持不超2.9956%股份[11] - 汉桑科技员工战略配售资管计划拟减持不超1.23%股份[11] - 浩瀚深度股东雷振明拟减持不超1%股份[11] 重大事件与会议 - 华为全联接大会2026将在上海举办[1] - 字节“豆包手机”将发布并上市[1] - iPhone 18 Pro将于9月18日发售[1] - Anthropic预计9月中旬召开开发者大会[1] - 2026上合组织数字经济论坛于9月14日至16日在新疆乌鲁木齐举办[26] - 第二十六届中国国际投资贸易洽谈会期间,第二届CIPS跨境银企合作专场活动落地厦门[22] 基础设施与工程 - 上海“明珠星座计划”正式启动,以建设吉瓦级天基计算星座为长期目标,计划到2030年逐步建成全球覆盖的太空智能算力基础设施[12] - 全球首创第二代高端智能封闭式海洋养殖网箱在广东揭阳惠来装船启航出口挪威,标志我国高端深远海养殖装备实现历史性跨越[12] - 甬舟铁路全线重点工程富翅门公铁两用大桥主塔将封顶,全线三座跨海大桥六座主塔全部完成施工,正线全长76.4公里,建成后宁波至舟山高铁最快半小时左右可达[13][14] 贸易与产业 - 美国总统特朗普表示将取消针对爱尔兰威士忌的关税[18] - 加拿大总理卡尼向欧洲领导人提议为加拿大设立“欧盟联系成员国”身份,欧盟持开放态度[18] - 日本经团联要求修订国家规则方便新药临床试验运用大数据,若改革落地新药开发周期可缩短至最长原先五成左右[18] - 联合国粮农组织渔业委员会第37届会议期间,中国介绍在可持续养殖、现代设施装备、数字化管理等方面实践,2025年中国水产养殖产量6326万吨,占水产品总产量83%[8] - 国家质量强国建设协调推进领导小组办公室首次启动质量督察工作,发现广东中山部分小企业违规销售“三无”灯具、“套证”冒用认证等问题[12] - 人民币国际化正从规模扩张转向基础设施互联互通、多场景落地并行的新阶段[22] 财经日历 - 9月14日中国央行有5000亿元买断式逆回购和5亿元7天期逆回购到期[26] - 日本7月工业产出终值、瑞士8月生产者/进口物价指数、加拿大8月CPI等经济数据将公布[24] - 印度国家证券交易所因大象神节休市[28]